Поиск
💻 Базис рассчитывает на отдачу от инвестиций
ГК Базис $BAZA отчиталась по МСФО за 9 мес. 2026 года.
▪️ Выручка выросла на 28,74% г/г, до 4 460,653 млн руб.
▪️ OIBDA увеличилась на 31,73% г/г, до 2 455,236 млн руб. Рентабельность достигла 55,04% (+1,25 п.п. г/г).
▪️ OIBDAC прибавила 63,22% г/г, до 1 458,295 млн руб.
▪️ Чистая прибыль выросла на 27,92% г/г, до 1 302,539 млн руб.
▪️ Скорректированная чистая прибыль NIC увеличилась на 52,40% г/г, до 1 344,668 млн руб.
▪️ Операционный денежный поток сократился на 18,74% г/г, до 951,382 млн руб.
▪️ FCF составил −380,079 млн руб. против +130,775 млн руб. годом ранее.
▪️ Чистый долг на 30 сентября составил 38,629 млн руб. против чистой денежной позиции 1 478,323 млн руб. на конец 2025 года.
В III кв. чистая прибыль выросла на 43,40% г/г при рентабельности OIBDA 66,16%. Но за счёт чего компания намерена поддерживать такой рост?
Вчера побывала на конференции BASIS DI. Вот что интересного услышала от руководства.
🔷️ Инвестиционный цикл
Гендиректор Давид Мартиросов заявил, что Базис выходит из интенсивного инвестиционного цикла. После крупных вложений в разработку компания рассчитывает выпускать больше решений при более сдержанном росте расходов, в том числе благодаря ИИ.
В МСФО уже видно, что капитализированные расходы выросли всего на 2,74% при увеличении выручки на 28,74%. Однако денежные вложения в нематериальные активы по-прежнему значительны – 1 168,117 млн руб. за 9 мес.
🔷️ От новых продуктов до выручки
Представили Basis AIR для распределения GPU-мощностей между ИИ-задачами и BOSS – решение для наблюдаемости ИТ-систем на базе технологий приобретённой Proto. Basis AIR позволит эффективнее использовать вычислительные мощности, а BOSS – быстрее выявлять причины сбоев и оценивать их влияние на бизнес.
Но на вопрос о слабых продажах отдельных инфраструктурных решений руководство признало, что их внедрение требует перестройки ИТ-архитектуры заказчиков, а цикл реализации может занимать несколько лет. Более заметный вклад отдельных решений, в частности SDS и SDN, руководство ожидает увидеть в 2027 году. Рассчитывать на немедленный прирост выручки рано.
🔷️ Что уже приносит деньги
Выручка флагманских продуктов за 9 мес. выросла на 38,62%, до 3 354,369 млн руб. Комплементарные решения прибавили лишь 5,92%, а в III кв. продажи этой категории сократились на 45,95% г/г.
Пока основную динамику обеспечивает базовый продуктовый портфель. На конференции также признали, что партнёрская программа работает неидеально, и планируют её переработать.
Дополнительным фактором роста спроса могут стать атаки на ЦОДы и подорожание серверного оборудования. Заказчики всё больше внимания уделяют резервированию инфраструктуры и эффективному использованию имеющихся мощностей, что открывает дополнительные возможности для Базиса. Вероятно, заметный эффект мы сможем увидеть в IV кв. или начале 2027 года.
🔷️ Прогноз и дивиденды
Базис сохранил прогноз роста годовой выручки на 30–40% при рентабельности OIBDA около 60%. Значительная часть продаж традиционно приходится на IV кв., поэтому именно он станет решающим.
Международные проекты развиваются, но их возможная выручка пока не включена в прогноз.
В 2027 году компания хотела бы вернуться к двум дивидендным выплатам. Решение пока не принято. По мнению руководства, это позволит согласовать выплаты с сезонностью поступлений.
🧐 Итог
Операционный денежный поток снизился на 18,74% г/г, FCF составил −380,079 млн руб. Однако в III кв. FCF уже достиг 771 млн руб. С учётом выраженной сезонности бизнеса более показательными будут результаты всего года, особенно динамика денежных поступлений от заказчиков.
С момента моего июньского обзора акции Базиса прибавили 45%. Продолжаю позитивно смотреть на акции компании, хотя после такого роста допускаю коррекцию, которой можно будет воспользоваться для набора позиции.
Ставьте 👍
#обзор_компании
©Биржевая Ключница
Топ-12 компаний с дивидендами выше ключевой ставки: до 18,4%
Сейчас акции в среднем платят 9–10% дивидендов, а длинные гособлигации — на 7 п.п. больше, и такого разрыва не было почти пять лет. Но списывать акции со счетов рано. Прежде всего дивиденды могут расти: если прибыль компании увеличивается,, а купон по облигации зафиксирован — сколько назначили при выпуске, столько и будет.
Кроме того, ставка рано или поздно снизится, и тогда интерес к акциям вырастет. Так что сегодняшняя «низкая» дивидендная доходность может обернуться хорошим итоговым результатом.
И ещё один момент: доход по акциям складывается из двух частей — дивидендов и потенциального роста цены, а выплаты можно реинвестировать, и сработает сложный процент. В облигациях же главный доход — это купон, а рост цены чаще временный.
Подборка компаний с потенциалом выплат выше КС:
• Сургутнефтегаз, ап #SNGSP — 18,4%. Дивиденд привязан к переоценке валютных депозитов на курс 31 декабря, каждый рубль ослабления рубля добавляет ~35 коп. к выплате. Риск: при крепком рубле дивиденд может упасть до минимума — это хедж от девальвации, а не рента.
• X5 #X5 — 18,2%. За 9 месяцев уже рекомендовано 204 руб., летом ждут финальные 136–175 руб. Риск: свободный поток пока не покрывает дивиденды — выплаты частично идут в долг.
• Транснефть, ап #TRNFP — ~16–18%. Доходы зависят не от цен на нефть, а от объёмов перекачки и тарифов, проиндексированных на 5,1% с января 2026-го. Риск: издержки растут быстрее тарифов, индексация на 2027-й всего 5%, а гэп по бумаге исторически закрывается медленно.
• Хэдхантер #HEAD — 16,4%. Монополист онлайн-найма с EBITDA-маржой ~50% и почти нулевым долгом; на дивиденды может отдавать до 100% прибыли, плюс идёт байбэк. Риск: бизнес цикличен — вакансии за год просели более чем на 10%.
• Татнефть #TATN — 15,6%. Политика гарантирует не менее 50% прибыли, выплаты трижды в год, долга почти нет; в удачные годы доходность доходила до 16,6%. Риск: нефть и курс рубля.
• ДОМ РФ #DOMRF — ~15%. Платит ровно 50% прибыли, наращивает её на 39% г/г и ни разу не срывал гайденс; расчётная выплата за 2026-й — ~320–325 руб. Риск: ~90% акций у государства.
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Куда реинвестировать полученные дивиденды в 2026 году? Мой личный топ
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Сбербанк #SBER — 14,6%. Три года подряд отдаёт 50% прибыли; консенсус по дивиденду — 42–44 руб., и половина этой выплаты уже «заработана» в первом полугодии. Риск: при быстром снижении ставки маржа сожмётся сильнее ожиданий.
• МТС #MTSS — 14,6%. Новая политика: не менее 70 млрд руб. в год и выплаты трижды в год. Снижение ставки удешевляет обслуживание долга в 474 млрд руб. — главную статью расходов. Риск: гэп у МТС исторически закрывается медленнее всех.
• Россети Московский регион #MSRS — ~14%. Прогноз дивиденда на 2027 год — около 0,23 руб. с выплатой в июле. Драйвер — тарифная индексация порядка +16% с 2027 года. Риск: списания и зависимость от решений тарифного регулятора.
• Московская биржа #MOEX — ~13,7%. Политика — не менее 50% прибыли, на практике последние годы отдавала до 75%. Риск: снижение ставки сжимает доходы от репо и фондов денежного рынка.
• ЛУКОЙЛ #LKOH — 13,5%. Политика — не менее 100% свободного денежного потока; промежуточный дивиденд 535 руб. уже рекомендован с отсечкой 9 декабря. Риск: нефть, санкции и судьба зарубежных активов.
• Россети Ленэнерго, ап #LSNGP — ~12–13%. По уставу на префы идёт ровно 10% чистой прибыли по РСБУ. За 2025-й заплатили 36,72 руб., за 2026-й консенсус 42–45 руб., по бизнес-плану за 2027-й заложено ~66 руб. Риск: чувствительность к списаниям.
Дивидендные гэпы закрываются по-разному: от недели до нескольких месяцев, а в случае глубокого разрыва восстановление может затянуться и на год. Быстрее всего цена возвращается к прежним уровням у компаний, которым инвесторы доверяют с точки зрения стабильной прибыли и продолжения выплат. За последние восемь лет лидерами по скорости закрытия гэпов были банковский и нефтегазовый секторы.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Т-Технологии. Отчет за 3 кв 2026 по МСФО
Тикер: #T
Текущая цена: 281.6
Капитализация: 755.5 млрд
Сектор: Банки
Сайт: https://t-technologies.ru/investors/shares/
Мультипликаторы (LTM):
▫️ P/E - 3.6
▫️ P/BV - 0.82
▫️ NIM - 12%
▫️ COR - 4.9%
▫️ ROE - 29.1%
Что нравится:
▫️ чистая выручка выросла на 8% к/к (216.8 → 234.1 млрд)
▫️ рост чистой прибыли на 60.5% к/к (39.5 → 63.4 млрд);
▫️ чистая процентная маржа выросла с 11.6 до 12%;
▫️ кредитный портфель вырос на 8.6% к/к (3.73 → 4.05 трлн);
▫️ доля неработающих кредитов снизилась с 7.3 до 7%.
Что не нравится:
▫️
Дивиденды:
Предполагается выплата до 30% чистой прибыли за год.
СД рекомендовал выплатить дивиденды за 3 квартал 2026 года в размере 4.8 руб на акцию (ДД 1.7% от текущей цены).
Мой итог:
Операционные данные за 3 кв 2026.
Экосистема (к/к):
▫️ всего клиентов +1.6% (55.7 → 56.6 млн);
▫️ активные клиенты -0.3% (34.3 → 34.2 млн);
▫️ активные B2B клиенты +1.9% (1.04 → 1.06 млн);
▫️ количество активных пользователей в месяц 0% (34 → 34 млн).
Динамика поквартально со 2 кв 2025:
▫️ всего клиентов (3.4 → 2.1 → 2.5 → 1.5 → 1.5 → 1.6%);
▫️ активные клиенты (0.6 → 1.5 → 0.9 → -0.3 → 0.3 → -0.3%).
Пока выглядит так, что количество активных пользователей вышло на плато.
Чистая выручка за вычетом резервов выросла на 7.2% к/к (175.3 → 188 млрд). По видам выручки (к/к в млрд):
▫️ процентная +5.3% (157.6 → 166);
▫️ от оказания услуг +15.3% (46.4 → 53.5);
▫️ от страховой деятельности +14.1% (12.8 → 14.6).
За 9 месяцев процентная выручка выросла на 31.9% г/г (468.3 → 355.1 млрд), от оказания услуг - на 18.1% г/г (142.9 → 121 млрд), от страховой деятельности - на 11% г/г (37.2 → 33.5 млрд).
Чистая прибыль увеличилась заметно лучше выручки. Причины - снижение расхода от операций с фин. инструментами (16 → 0.7 млрд), рост дохода по курсовым разницам (0.5 → 4.8 млрд) и уменьшение эф. ставки налога на прибыль (23.7% vs 25.6% во 2 кв 2026). В 4 квартале, скорее всего, расход от операций с фин. инструментами увеличится на фоне снижения котировок Яндекса. За 9 месяцев прибыль увеличилась на 14.5% г/г (120.4 → 137.9 млрд).
Прирост по кредитному портфелю снова выше, чем был в прошлом квартале. Инвестиционный портфель клиентов увеличился на 11.4% к/к (2.25 → 2.51 трлн), а средства и активы клиентов под управлением снизились на 0.7% (6.57 → 6.52 трлн). Стоимость риска выросла с 4.7 до 4.9%, ROE - с 28.1 до 32.3%.
Т-Технология определилась с параметрами консолидации АО "Точка". В сумме покупают за 85 млрд. Из них 2/3 оплачиваются через доп. эмиссию по закрытой подписке по 320 руб в пользу "Каталитик Пипл" (потребуется примерно 170 млн акций), а 1/3 будет выкуплена у акционеров за деньги. В результате консолидации 85 млн акций "допки" останется у "Каталитик Пипл" (а это дочка Т) в виде квазиказнечейского пакета. 31 октября компания начала размещение доп. выпуска. Эта сделка со знаком плюс.
А вот другая новость насторожила акционеров компании. Т-Технологии объявила о планах приобретения до 100% акций Циан по цене 993.05 руб. Циан и так оценивался совсем недешево, а тут еще и приличная премия к рынку (на момент выхода новости). Причем явно кто-то был в курсе и акции Циан начали подрастать еще с конца октября. Да, это продолжение курса на трансформацию из банка в ИТ-компанию с своей экосистемой, но, блин, это очень дорогая оценка для Циана.
Компания улучшила свой прогноз на 2026 год:
- рост операционной чистой прибыли и совокупных дивидендов на более 25%;
- ROE на уровне 30%.
При этом за 9 месяцев операционная чистая прибыль выросла на 35% г/г (120.1 → 162.2 млрд). По примерным расчетам Т-Технология за год заработает прибыль в районе 206 млрд, что дает P/E 2026 (с учетом доп. эмиссии) = 3.9. Исходя из заданной траектории, дивиденд за 4 квартал можно ожидать в размере 4.9 руб (ДД 1.78% от текущей цены).
Пока здесь все хорошо и компания остается одним из самых интересных активов на нашем рынке. Сильно смущает только желание купить Циан по завышенной оценке.
Акции компании держу в портфеле с долей 6.34% (лимит - 6%).
Прогнозная справедливая стоимость - 409 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
ММК - еще один штрих к положению дел в отрасли
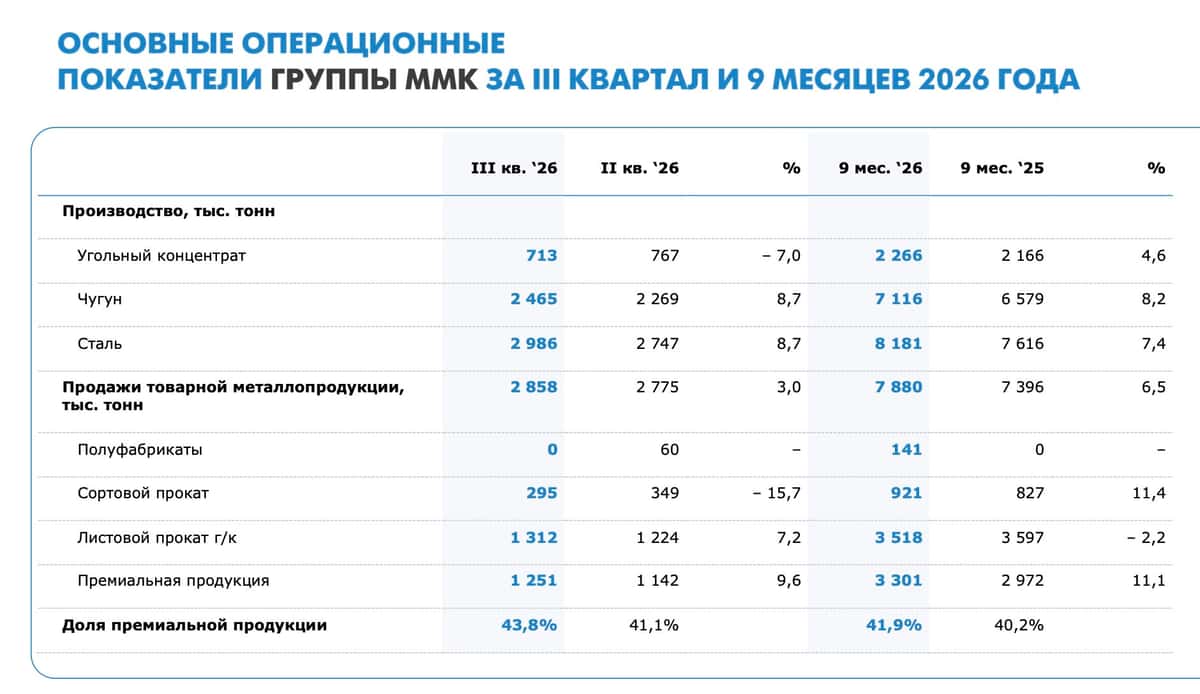
Российская металлургия постепенно оживает или перед нами очередной ложный отскок? ММК представил сильные операционные результаты за третий квартал, но финансовую отчетность публиковать не стал. Поэтому главный вопрос - удалось ли компании превратить рост производства в реальные деньги? Давайте разбираться.
💿 Итак, производство стали ММК в третьем квартале выросло на 23,2% до 3 млн тонн, а продажи металлопродукции прибавили 15,5% до 2,9 млн тонн. Особенно радует премиальный сегмент, где реализация увеличилась на 9,6% до 1,25 млн тонн. Его доля в общих продажах достигла 43,8%. Получается, компания не только наращивает объемы, но и улучшает структуру реализации.
На операционном уровне ММК $MAGN выглядит даже сильнее Северстали. У последней продажи в третьем квартале сократились на 9% до 2,6 млн тонн, а производство осталось на прошлогоднем уровне. Правда, Северсталь $CHMF раскрыла и финансовые результаты: EBITDA выросла на 13% до 40 млрд рублей, маржа восстановилась до 23%, а свободный денежный поток составил 42,6 млрд. У ММК таких данных нет, поэтому делать окончательные выводы пока рано.
📊 Сама конъюнктура тоже начала улучшаться. В третьем квартале средние цены на сталь в России оказались выше уровней второго квартала. Северсталь даже пересмотрела прогноз по внутреннему спросу на 2026 год: вместо падения на 7% теперь ожидает снижение всего на 0,5%. Получается, после тяжелого первого полугодия рынок постепенно стабилизируется.
Но здесь дьявол кроется в деталях. Уже осенью цены на металл снова пошли вниз. К концу октября арматура заметно подешевела относительно летних максимумов, давление появилось и в горячекатаном прокате. Поэтому сильные результаты третьего квартала вовсе не гарантируют продолжения восстановления в четвертом. Для полноценного разворота нужны устойчивый спрос, рост цен и, главное, улучшение EBITDA-маржи.
💰 При этом у ММК остается важное преимущество - крепкий баланс. По итогам первого полугодия чистая денежная позиция составляла около 81 млрд рублей. Компания может переживать слабую конъюнктуру без необходимости занимать дорогие деньги и направлять значительную часть прибыли кредиторам. А если в 2027 году спрос и цены начнут восстанавливаться, рост загрузки мощностей способен заметно улучшить финансовые результаты.
В итоге третий квартал добавил немного оптимизма в инвестиционный кейс ММК, но объявлять начало нового металлургического цикла пока преждевременно. Производство и продажи растут, однако без финансовой отчетности мы не знаем, насколько это помогло прибыли и денежному потоку. Поэтому пока предпочитаю дождаться подтверждения восстановления маржинальности. Тем более осеннее снижение цен на металл может преподнести неприятный сюрприз уже в следующем квартале.
❗️Не является инвестиционной рекомендацией
♥️ Ставьте лайк, если, несмотря ни на что, Северсталь больше нравится ;)
🪙 Финансовые результаты Т-Технологий за 9 месяцев 2026 года
Чистая прибыль Т-Технологий за девять месяцев 2026 года выросла на 15% и достигла 137,9 млрд рублей.
В третьем квартале рост прибыли ускорился до 58%, составив 63,4 млрд рублей.
Чистая выручка за третий квартал увеличилась на 27% год к году (до 234,1 млрд рублей), а за девять месяцев — на 26% (до 648,3 млрд рублей).
Рентабельность собственного капитала (ROE) повысилась до 32,3% в третьем квартале и до 29,1% за девять месяцев.
Компания повысила прогноз на 2026 год: ожидается рост операционной чистой прибыли и совокупных дивидендов на акцию более чем на 25% при ROE на уровне 30%. Кроме того, Т-Технологии планируют продолжить выкуп акций на открытом рынке после 2026 года. Совет директоров рекомендовал выплатить дивиденды в размере 4,8 рубля на акцию за 9 месяцев 2026 года. Див доходность 1,7%. Немного, но зато каждый квартал. 👍
Выводы:
Т-Технологии демонстрируют уверенную динамику: ускорение роста прибыли в третьем квартале, двузначный рост выручки и высокий уровень ROE (29–32%) свидетельствуют об эффективности бизнес-модели. Повышение прогноза на 2026 год и планы по продолжению выкупа акций после 2026 года отражают уверенность менеджмента в устойчивости финансовых результатов. Рекомендованные дивиденды и целевой рост дивидендов на акцию более чем на 25% делают компанию привлекательной для инвесторов, ориентированных на доход.
Компания мне нравится. Держу в портфеле, докупаю.
$T #отчет
🏦 Т-Технологии сильный квартал и дорогая экспансия
Т-Технологии $T отчитались по МСФО за III квартал и 9 месяцев 2026 года. Розница растёт, но остаются вопросы к окупаемости приобретений.
▪️ Чистая выручка в III квартале выросла на 27% г/г и 8% кв/кв, до 234,1 млрд руб.
▪️ Скорректированная EBITDA увеличилась на 41% г/г и 14% кв/кв, до 115,4 млрд руб.
▪️ Чистая прибыль по МСФО прибавила 58% г/г и 61% кв/кв, достигнув 63,4 млрд руб.
▪️ Операционная чистая прибыль выросла на 41% г/г и 22% кв/кв, до 63,6 млрд руб.
▪️ Скорректированный ROE повысился на 3,1 п.п. г/г и 4,2 п.п. кв/кв, до 32,3%.
🔷️ За счёт чего растёт прибыль
За 9 месяцев чистая выручка достигла 648,3 млрд руб. (+26% г/г), скорректированная EBITDA – 299,9 млрд руб. (+38%). Чистая прибыль по МСФО составила 137,9 млрд руб. (+15%), а прибыль, приходящаяся на акционеров, достигла 145,2 млрд руб. (+25%). Разница связана с убытком неконтролирующих долей 7,3 млрд руб. Операционная чистая прибыль с поправками на переоценку Яндекса и проценты по займам достигла 162,2 млрд руб. (+35%).
В III квартале чистый процентный доход вырос на 30% г/г, до 166,0 млрд руб. Маржа выросла с 10,5% до 12,0% г/г. Стоимость риска снизилась с 6,1% до 4,9% г/г, но выросла на 0,2 п.п. кв/кв. Кредиты за вычетом резервов достигли 3 759,0 млрд руб. (+28% г/г), доля проблемных сократилась с 7,2% до 7,0%.
Розничное финансирование за 9 месяцев нарастило прибыль до налогообложения на 85%, до 160,5 млрд руб. В B2B чистая выручка прибавила 15%, но прибыль до налогообложения сократилась на 10%, до 56,6 млрд руб. Новые направления убыточны; с июня их результаты включают Авто.ру, поэтому часть роста связана с приобретением.
🔷️ Фондирование и денежные потоки
За III квартал средства клиентов снизились на 6%, до 4 110,8 млрд руб., тогда как кредитный портфель вырос на 9%. Операционный денежный поток за 9 месяцев составил −685,7 млрд руб. против −230,1 млрд руб. годом ранее. Причины – рост кредитования и отток клиентских средств. Отрицательный OCF для банка не равнозначен убытку, но динамика фондирования требует внимания.
🔷️ Циан и другие приобретения
В июне группа купила Авто.ру за 35 млрд руб. на заёмные средства. Консолидацию Точки, где у группы есть косвенная доля, ожидают до конца года. Весь бизнес оценили в 84,8 млрд руб. Оплату предусмотрели деньгами и акциями, эффективная потребность в новых акциях – 3,2% капитала.
6 ноября Т-Технологии объявили о намерении выкупить 50–100% Циана по 993,05 руб. за акцию с премией 29,3% к закрытию 5 ноября. При полном выкупе стоимость составит около 77,1 млрд руб. Предложение направлено в ЦБ, затем его должны передать Циану $CNRU . Группа планирует завершить сделку в I квартале 2027 года без допэмиссии, используя собственные и, возможно, заёмные средства.
Финдиректор уточнил: группе нужен контроль, миноритарный пакет её не интересует. Договорённостей с акционерами нет. Во free float около 40% бумаг, поэтому участие крупных акционеров важно. На 6 ноября Циан ещё не получил оферту.
В случае покупки группа получит аудиторию Циана для продвижения ипотеки, страхования и расчётных сервисов. Однако сроки окупаемости неизвестны.
🔷️ Дивиденды и вывод
Совет директоров рекомендовал дивиденды 4,8 руб. на акцию за III квартал. При одобрении выплаты 3 декабря реестр закроют 14 декабря. Прогноз на 2026 год повышен: рост операционной чистой прибыли и совокупных дивидендов на акцию ожидается более 25%, ROE – около 30%. Выкуп до 5% капитала предназначен для резерва под мотивационную программу. Скорректированная EBITDA не учитывает 15 млрд руб. расходов на вознаграждения акциями за 9 месяцев.
Удивительный контраст 🤔 Т-Технологии торгуются примерно за 4 годовых прибыли в пересчёте результатов 9 месяцев, а Циан предлагают купить за 14–19 прибылей в зависимости от оценки результатов 2026 года. Похоже, рынок акций и рынок M&A по-разному оценивают прибыль.
Так кто же прав?
Ставьте 👍
#обзор_компании
©Биржевая Ключница
АБЗ-1 до 20,75%: определяем условия апсайда с нарастающими рисками
АО «АБЗ-1» — крупнейший производитель асфальтобетонных смесей и дорожно-строительных материалов в в Санкт‑Петербурге и Ленинградской области с долей рынка порядка 24–27 %.
Группа компания охватывает полный цикл: от выпуска материалов до управления строительством и сдачи объектов транспортной инфраструктуры в эксплуатацию.
Кредитный рейтинг присваивается на основе консолидированной отчётности управляющей компании ПСФ «Балтийский проект», которая также выступает гарантом по облигационным выпускам.
Параметры выпуска АБЗ-002Р-08:
• Рейтинг: А- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 19,0% годовых (YTM не выше 20,75% годовых)
• Выплаты: ежемесячно
• Амортизация: да (по 12,5% номинала с 29-го по 36-й купон)
• Оферта: нет
• Квал: не требуется
• Сбор поручений до: 10 ноября 2026
• Дата размещения: 13 ноября 2026
Рейтинг надёжности:
• Эксперт РА — уровень А-, прогноз "Стабильный" (подтверждение 14.09.2026)
• НКР — уровень A-, прогноз "Стабильный" (присвоен семи выпускам облигаций 30.03.2026)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Глоракс 2P1 (ВВВ+, 19,5%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Борец 1Р8 (А-, 18,5%) | Новые Технологии 1P9 (А-, 18,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 12,66 млрд руб. (-29,4% г/г)
• Операционная прибыль: 1,41 млрд руб. (-24,2% г/г)
• Краткосрочные обязательства: 3,93 млрд рублей (−36,29%).
• Долгосрочные обязательства: 11,85 млрд рублей (+123,38%).
• Чистый убыток: 21,9 млн руб. (против убытка 6,8 млн руб. годом ранее)
• Денежный поток от операционной деятельности: -5,33 млрд руб.
• Денежные средства на 30 июня: 3,69 млрд руб. (против 8,03 млрд руб. в начале года).
В обращении находятся 7 выпусков облигаций на 14,67 млрд рублей:
• АБЗ-1 002P-07 $RU000A10FZU2 Доходность: 20,55%, Купон: 17,75%. Текущая доходность: 18,1% на 2 года 7 месяцев с амортизацией
• АБЗ-1 002P-06 $RU000A10EW51 Доходность: 20,38%, Купон: 17,50%. Текущая доходность: 17,82% на 2 года 4 месяца с амортизацией
• АБЗ-1 002P-03 $RU000A10BNM4 Доходность: 22,36%, Купон: 25,5%. Текущая доходность: 24,51% на 1 год 6 месяцев с амортизацией
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• Софтлайн 002Р-03 $RU000A10GDN2 (19,99%) А- на 3 года 1 месяц
• Заслон 002Р-01 $RU000A10G2M8 (18,41%) А- на 2 года 9 месяцев
• Брусника 002Р-09 $RU000A10FWA1 (30,56%) А- на 2 года 8 месяцев
• Борец Капитал 001Р-07 $RU000A10FC96 (19,6%) А- на 2 года 6 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (19,27%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,87%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,43%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (20,08%) А- на 1 год 9 месяцев
По итогу: Финансовое положение эмитента не внушает уверенности: масштаб долговой нагрузки и скорость её роста вызывают вопросы. Расширение бизнеса происходит за счёт существенного привлечения заёмных средств — при текущей высокой ключевой ставке это усиливает нагрузку на финансовую модель. Отчасти ситуацию смягчают сезонная специфика работы и имеющийся портфель контрактов, однако долговой фактор всё же остаётся определяющим.
Что касается доходности, в своей рейтинговой категории новый выпуск смотрится выигрышно: он в числе лучших, опережают его только бумаги застройщиков. Для сравнения — ближайший по сроку и дюрации выпуск на вторичном рынке, «АБЗ-1 2Р07», предлагает около 20,55% при погашении через 2,7 года. У нового 2Р08 при верхней границе ориентира доходность примерно на 20 б.п. выше, погашение наступает на квартал позже.
Если же финальный купон окажется на уровне 18%, эффективная доходность составит порядка 19,6% — и преимущество над собственным выпуском и рейтинговой группой - полностью нивелируется. Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией

Российский ИТ-рынок меняет приоритеты
Б1 подготовила исследование российского ИТ-рынка за 2025 год. Темпы роста отрасли замедлились, а сегменты развиваются с разной скоростью. Заказчики осторожнее распределяют бюджеты и чаще оценивают окупаемость технологических проектов.
▪️ Коммерческий ИТ-рынок России вырос на 10% г/г, до 2,45 трлн руб.
▪️ Облачная инфраструктура и ЦОД прибавили 27% г/г.
▪️ Рынок ПО увеличился на 23% г/г.
▪️ Услуги и решения по инфобезу выросли на 16% г/г.
▪️ К 2032 году рынок может вырасти до 5,1 трлн руб. при среднегодовом росте около 11%.
🔷 Куда направляются бюджеты
ИТ-услуги за 2025 год выросли на 5%, оборудование прибавило 1%. Но внутри последнего сегмента динамика разошлась: серверы, системы хранения данных и корпоративное сетевое оборудование прибавили около 8%, а рынок ПК сократился.
ИИ усиливает этот сдвиг. По оценке Б1, рынок ПО для ИИ растёт более чем на 35% ежегодно. Заказная разработка прибавила 9–10% против 5% у ИТ-услуг в целом.
Для подрядчиков последствия зависят от модели контрактов. При оплате человеко-часов автоматизация может сокращать объём оплачиваемых работ. При фиксированной цене проекта снижение трудозатрат способно повысить маржу, пока заказчики не начнут требовать пересмотра стоимости. Поэтому рост производительности ещё не гарантирует роста прибыли.
Б1 допускает, что удешевление заказной разработки благодаря ИИ сделает индивидуальные решения привлекательнее готовых продуктов. Для вендоров возрастает значение функциональности, стоимости внедрения и интеграции. Среди направлений с устойчивым спросом Б1 выделяет ERP, системы управления данными и инженерное ПО.
🔷 Прогноз Б1
До 2032 года облачная инфраструктура может расти в среднем примерно на 22% ежегодно, тиражное ПО на 14–15%, информационная безопасность примерно на 13%. ИТ-услугам прогнозируют 5%.
В 2026 году Б1 ожидает рост рынка оборудования на 12–15% в денежном выражении, причём существенную часть обеспечит удорожание компонентов. Для поставщиков это создаёт риск давления на маржу, а для операторов ЦОД повышает стоимость расширения мощностей.
🔷 Где искать рост
Рост облаков и ЦОД может поддержать Ростелеком $RTKM, но потребует крупных капвложений. Positive Technologies $POSI представляет более концентрированную ставку на рост информационной безопасности, Аренадата $DATA – на развитие систем управления и обработки данных, востребованных в том числе при внедрении ИИ.
Софтлайн $SOFL неоднократно упоминается в исследовании Б1 среди крупнейших участников российского ИТ-рынка, в том числе в сегментах ИТ-услуг и информационной безопасности, а входящая в группу fabricaONE.AI – среди лидеров заказной разработки. Компания может получить выгоду от растущего спроса на комплексные ИТ-проекты, где одному заказчику одновременно требуются программное обеспечение, вычислительная инфраструктура, интеграция и кибербезопасность. Эти направления распределены между тремя кластерами группы: fabricaONE.AI (планирует вернуться к вопросу IPO в апреле 2027 года) отвечает за ИИ и разработку ПО, СФ Тех – за высокотехнологичное оборудование, Цифровые решения – за интеграцию, облака и ИБ. Такая структура создаёт возможности для увеличения среднего чека и расширения сотрудничества с действующими клиентами.
В 2025 году оборот собственных решений Софтлайна вырос на 23% г/г, до 42,1 млрд руб. За I полугодие 2026 года он составил 16,8 млрд руб. (+6% г/г), или 32% общего оборота. С учётом сезонности основная проверка перспектив этого направления ещё впереди.
17 ноября ожидаются результаты fabricaONE.AI, а 20 ноября Софтлайн представит показатели за III квартал и 9 месяцев 2026 года. Посмотрим, ускорился ли рост собственных решений и как изменение структуры бизнеса влияет на рентабельность группы.
Ставьте 👍
#обзор_рынка
©Биржевая Ключница
Дом.РФ. Отчет за 3 кв 2026 по МСФО
Тикер: #DOMRF
Текущая цена: 2090
Капитализация: 375.8 млрд
Сектор: Банки
Сайт: https://xn--d1aqf.xn--p1ai/investors/
Мультипликаторы (LTM):
▫️ P/E - 3.33
▫️ P/BV - 0.74
▫️ NIM - 4.2%
▫️ COR - 0.7%
▫️ CIR - 24.3%
▫️ ROE - 23.6%
Что нравится:
▫️ ЧКД увеличился на 9.2% к/к (5.4 → 5.9 млрд);
▫️ доход от операций с недвижимостью вырос на 18.2% к/к (2.3 → 2.7 млрд);
▫️ чистая прибыль увеличилась всего на 1.3% к/к (28.7 → 29.1 млрд);
▫️ рост кредитного портфеля на 5.8% к/к (5.64 → 5.97 трлн);
Что не нравится:
▫️ ЧПД снизился на 0.3% к/к (52.2 → 52 млрд);
▫️ процент ссуд с просрочкой 90 дней и более увеличился с 1.02 до 1.09%.
Дивиденды:
Предполагается выплата на уровне 50% от чистой прибыли компании.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 340.96 руб (ДД 16.31% от текущей цен).
Мой итог:
ЧПД впервые немного снизился после постоянного квартального роста с начала 2025 года (47.7 → 48.6 → 52.2 → 52 млрд). ЧПД после удержания резервов также снизился (-1%к/к, 41.8 → 41.4 млрд). ЧКД показал рост второй квартал подряд (3.9 → 3.7 → 5.4 → 5.9 млрд). Непроцентные доходы (включающие и ЧКД) уменьшились за квартал на -24.9% к/к (10.2 → 7.7 млрд).
Чистая прибыль второй квартал подряд растет достаточно скромно. И это при том, что операционные доходы снизились (16.4 → 16.1 млрд), а эф. ставка налога на прибыль уменьшилась (15.2% vs 23% во 2 кв 2025). Повлияло снижение ЧПД и непроцентных доходов. За 9 месяцев прибыль выросла на 38.6% г/г (62.3 → 86.3 млрд). С учетом полученной прибыли компания за этот период дивиденд ориентировочно составляет 239.55 руб.
Прибыль по сегментам за 3 квартал (г/г в млрд):
▫️ корпоративно-строительный +32.1% (11.2 → 14.8);
▫️ корпоративно-инвестиционный +156.3% (0.9 → 2.1);
▫️ розничный +539.3% (0.06 → 0.4);
▫️ финансовые рынки -25.6% (3.7 → 2.8);
▫️ земля -76.9% (3.4 → 0.8);
▫️ секьюритизация -53.4% (4.6 → 2.1);
▫️ арендное жилье +50.6% (1.2 → 1.8);
▫️ прочее +231.5% (1.2 → 4.1).
Кредитный портфель растет второй квартал подряд, но динамика по приросту портфеля слабее прошлого года. Чистая процентная маржа уменьшилась (4.3 → 4.2%), ROE за 9 месяцев меньше, чем был за 1 полугодие (23.8 → 23.6%). COR остался без изменений. CIR увеличился с 23.7% до 24.3%.
На 2026 год компания сохранила план по прибыли (в районе 117 млрд) и ROE (выше 23%). Ранее также были озвучены планы по COR (0.6%) и CIR (29.8%). Судя по результатам 9 месяцев, не получится "попасть" только в прогноз по COR.
Если взять прогноз по прибыли за основу, то это дает P/E 2026 = 3.21, а дивиденд может быть около 325.2 руб (ДД 15.56% от текущей цены). Идут примерно вровень со Сбербанком.
Но стоит учитывать, что Дом.РФ по своей специфике сильно привязан к строительству жилищного и арендного жилья, а также корпоративному и розничному финансированию. Проблемы отрасли (замедление объемов строительства и реализации, возможные задержки выплат или даже дефолты) будут отражаться на результатах компании. И это уже можно увидеть по ухудшившейся динамике прибыли основных сегментов в 3 квартале (в скобках за 1 полугодие 2026):
▫️ корпоративно-строительный +32.1% (+53.5%);
▫️ финансовые рынки -25.6% (+75.5%);
▫️ земля -76.9% (-19.4%);
▫️ секьюритизация -53.4% (+42.8%).
Далекоидущих выводов пока делать не стоит, но это повод повнимательнее присмотреть к результатам компании в следующих кварталах. Также из негативных моментов можно отметить, что доля проблемных кредитов продолжает увеличиваться (2.5 → 3.1%).
При всем этом, исходя из логики диверсификации, компания вполне подходит для добавления в свой портфель в качестве хорошей дивидендной истории. Да и оценивается Дом.РФ до сих пор недорого. Бонусом еще может быть возможный пересмотр частоты дивидендных выплат (возможно даже будут ежеквартальные). В рисках замедление динамики результатов, ухудшение качества портфеля (а значит рост резервов) из-за сложностей в отрасли, а также возможно будущие SPO.
Акций компании недавно добавил в портфель на долю 4% (лимит - 4%).
Прогнозная справедливая стоимость - 2930 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
VK взлетел на 27% за день, кредиторы Самолета согласовали план оздоровления
1️⃣ Акции VK $VKCO выросли на Мосбирже 5 ноября на 27,3%, до 258,35 ₽ — максимума с 28 апреля.
Утром биржа останавливала торги дискретным аукционом после скачка более чем на 20%, а к середине дня рост составил 21,91%, до 240,9 ₽.
С конца октября акции VK подорожали почти вдвое на фоне раскрытых данных о выручке мессенджера Max и собственной выручки VK за 9 месяцев — 128 млрд ₽.
Повторные дискретные аукционы по одной бумаге несколько дней подряд показывают, что рынок переоценивает перспективы Max быстрее, чем компания успевает подтвердить их отчетностью.
Яндекс. Отчет за 3 кв 2026 по МСФО
Тикер: #YDEX
Текущая цена: 3423
Капитализация: 1.38 трлн
Сектор: IT
Сайт: https://ir.yandex.ru/
Мультипликаторы (LTM):
▫️ P/E - 7.73
▫️ P/BV - 3.36
▫️ P/S - 0.84
▫️ ROE - 43.5%
▫️ ND/EBITDA - 0.2
▫️ EV/EBITDA - 4.21
Что нравится:
▫️ выручка выросла на 6.3% к/к (386.3 → 410.6 млрд);
▫️ чистый долг снизился на 10.3% к/к (74 → 66.4 млрд). ND/EBITDA улучшился с 0.23 до 0.2;
▫️ нетто фин. расход уменьшился на 6.9% к/к (10.2 → 9.5 млрд);
▫️ чистая прибыль снизилась на 34.1% к/к (64.5 → 42.5 млрд);
Что не нравится:
▫️ FCF (без финтеха) отрицательный -25.8 млрд против 36.4 млрд во 2 кв 2026:
Дивиденды:
Нет конкретных указаний на порядок определения дивидендов. Дивидендные выплаты осуществляются два раза в год.
По данным сайта Доход за 2 пол 2026 прогнозируется дивиденд в размере 110 руб. (ДД 3.21% от текущей цены).
Мой итог:
Выручка по секторам за квартал (к/к в млрд):
▫️ поисковые сервисы и ИИ +5.3% (137.4 → 144.7);
▫️ городские сервисы +3.3% (215.6 → 215.6);
▫️ персональные сервисы +15.6% (64.9 → 75);
▫️ Б2Б Тех +7.2% (15.3 → 16.4);
▫️ автономные технологии 100% (0.1 → 0.2);
▫️ прочие сервисы и инициативы 0% (3.4 → 3.4).
Рентабельность по скор. EBITDA (к/к в %):
▫️ поисковые сервисы и ИИ (46.3 → 46.5);
▫️ городские сервисы (16 → 13);
▫️ персональные сервисы (3.9 → 2.4);
▫️ Б2Б Тех (24.4 → 31.7).
Рентабельность по сегментам "Поисковые сервисы и ИИ" и "Б2Б Тех" снова побила рекорд, а "Городские сервисы" снизились после пика.
Выручка выросла, но динамика от 2 ко 3 кварталу хуже прошлого года. Здесь та же мысль, что и была в прошлом обзоре. Яндексу все сложнее поддерживать темп. Тем более еще и экономика охлаждена высокой ставкой. За 9 месяцев выручка увеличилась на 16.4% г/г (1005.1 → 1169.6 млрд).
По чистой прибыли снижение, но здесь стоит учитывать, что компания во 2 квартале получила 25.7 млрд от продажи Авто.ру. Без учета этого снижение прибыли составило бы 1.2% к/к (43 → 42.5 млрд). Причины - ухудшение операционной рентабельности с 16.3 до 15% и повышенная эф. ставка налога на прибыль (25.6% vs 16.3% во 2 кв 2026).
FCF (без учета финтеха) ушел в отрицательную зону на фоне разнонаправленного движения OCF (-63% г/г, 77.6 → 28.7 млрд) и кап. затрат (+32.3% г/г, 41.2 → 54.5 млрд).
Долговая нагрузка снова снизилась (чистый долг уменьшился, а EBITDA выросла).
Расходы на программу мотивации снова снизились (7.9 → 7.4 млрд). Напоминаю, что у Яндекса действует программа мотивации сотрудников акциями, для которой периодически проводятся дополнительные эмиссии по закрытой подписке (примерно на 1% от общего количества). То есть, на дистанции доли акционеров понемногу "размываются".
Неприятным сюрпризом для компании и акционеров стали атаки на ЦОДы компании. В период с 7 по 11 октября были атакованы три ЦОДа Яндекса (в Сасово, Калуге и Владимире). Это привело к нарушениям работы сервисов и частичной потери данных. До сих пор не на 100% восстановлен доступ к данным клиентов "Yandex Cloud" и "Яндекс Диске". Часть рекламодателей приостановила кампании в "Яндекс Директе" после сбоев и стала искать альтернативу. Компания по всем вышеозвученным причинам отозвала свой прогноз по выручке и EBITDA на 2026 год.
Еще из новостей можно отметить пересмотр подхода к размещению акций для долгосрочной программы мотивации: вместо отдельных выпусков компания в ноябре разместит для этих целей 11 млн акций.
Если предположить, что в 4 квартале выручка немного вырастет г/г, а рентабельность ухудшится вдвое относительно результатов 9 месяцев, то по итогам года Яндекс получит прибыль около 136 млрд, что дает P/E скор. 2026 = 10.5 (а без разового дохода от продажи Авто.ру - 12.3). Если расчеты верны, то текущая оценка выглядит дорогой. Но все же стоит учесть, что это расчет исходя из некоторых предположений. Реальный результат может быть как лучше, так и хуже. Решение по дивидендам за 2 полугодие будет принято в феврале 2027. Возможно, с учетом текущих реалий Яндекс сделает паузу.
Акций компании нет в портфеле, и пока просто смотрю за развитием ситуации.
Прогнозная справедливая стоимость - 3580 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
ЛУКОЙЛ: сделка на 22 млрд$ по замороженным активам, индекс МосБиржи ушел ниже 2450 перед праздником
1️⃣ По данным Reuters, консорциум во главе с американским миллиардером Тоддом Боли готовится обменять замороженные бумаги ЛУКОЙЛа $LKOH на его зарубежные активы — месторождения, НПЗ и АЗС в Европе, на Ближнем Востоке и в Африке.
Сделка оценивается в 22 млрд$ и может закрыться в течение нескольких недель, бумаги у западных фондов банк в интересах консорциума выкупил по цене около 30 центов на доллар.
В декабре 2025 года Минфин США уже отклонял похожее предложение другой группы инвесторов, а нынешний консорциум согласился держать акции в эскроу.
Готовность Минфина США пропустить именно эту структуру сделки показывает, что обход старых ограничений теперь зависит не от суммы, а от состава покупателей и эскроу-гарантий.
🏦 #SBER — Сбербанк: банк с P/E 3,4 и ROE 23%. Дёшево или справедливо?
Коллеги, разбираю Сбер по свежему отчёту МСФО за 9 месяцев (опубликован 28.10).
📌 Цена: 291,4 ₽ (03.11, Мосбиржа)
📌 Капитализация: ≈ 6,6 трлн ₽ (обычка + префы)
📌 За год: от 245 ₽ (20.07, после дивотсечки) до 328 ₽ (23.04)
📊 Мультипликаторы (LTM):
• P/E — 3,4
• P/B — 0,73
• ROE — 23,5%
• Чистая процентная маржа — 6,5%
✅ Что нравится:
• Прибыль растёт: 9 мес. 2026 — 1 531 млрд ₽ против 1 308 млрд ₽ годом ранее (+17%). Q3 — 511 млрд ₽ (+14% г/г).
• Стабильный ROE 23–24% каждый квартал при капитале 9 трлн ₽.
• Маржа расширяется: ЧПМ 6,65% в Q3 против 6,20% год назад.
• Стоимость риска снизилась до 1,07% (LTM) с 1,3% по итогам 2025.
• Прозрачная дивполитика — 50% прибыли МСФО.
❌ Что не нравится:
• Просрочка растёт: NPL 5,3% против 2,9% в 2021 и 4,8% год назад. Качество кредитов — главный риск.
• Достаточность основного капитала 13,2% — без большого запаса для выплат сверх 50%.
• Сбер — «индекс в одной акции»: на падениях рынка его продают первым (02.11 — минус 1,8% за день).
💰 Дивиденды:
За 2025 год выплачено 37,64 ₽ на акцию (50% прибыли) — 12,9% к текущей цене. Если payout останется 50%, а прибыль за 2026 будет на уровне LTM (89,4 ₽ на акцию), дивиденд — порядка 44–45 ₽. Это моя арифметика, а не прогноз компании.
📈 Технически: после июльского минимума цена отыгралась почти на 20%, сейчас 291 ₽ — под сопротивлением 300–301 ₽ (максимум конца октября). Ближняя поддержка — 288–290 ₽ (пробитые максимумы августа–сентября), следующая — 271–275 ₽ (минимумы начала октября).
🧾 Мой итог:
Бизнес растёт, мультипликаторы низкие, дивиденд двузначный. Главное, за чем слежу, — просрочка и стоимость риска в следующих отчётах. Для себя рассматриваю набор позиции частями от поддержек 288–290 и 271–275 ₽, а не погоню за ценой под сопротивлением.
Хотите бесплатный разбор своего портфеля или доступ в VIP — пишите в личку @imafinance.
Мой Telegram-канал: https://t.me/+6Pm9gMeSnPgxZWYy
Бесплатные чек-листы трейдера — в моём Telegram-боте: https://t.me/OracleTradingProBot?start=link_fY55tg6jOi
Не является индивидуальной инвестиционной рекомендацией.
#SBER #SBERP #акции #инвестиции #дивиденды
Аренадата. Отчет за 1 пол 2026 по МСФО
Тикер: #DATA
Текущая цена: 96.3
Капитализация: 22.4 млрд
Сектор: IT
Сайт: https://ir.arenadata.tech/
Мультипликаторы (LTM):
▫️ P/E - 6.35
▫️ P/NIC - 6.02
▫️ P/BV - 5.91
▫️ P/S - 2.26
▫️ ROE - 93.1%
▫️ ND/OIBDA - отриц. ND
▫️ EV/OIBDA - 5.36
Что нравится:
▫️ выручка выросла на 85.8% г/г (1.4 → 2.5 млрд);
▫️ FCF увеличился в 3.7 раза г/г (0.2 → 0.8 млрд);
▫️ нетто фин доход вырос в 4.2 раза п/п (43 → 181 млн);
▫️ чистый убыток снизился на 62.3% г/г (-0.9 → -0.3 млрд).
Что не нравится:
▫️ чистая денежная позиция осталась, но снизилась на 44.7% п/п (2.8 → 1.6 млрд);
Дивиденды:
Выплаты в размере не менее 50% от скор. чистой прибыли по МСФО при ND/OIBDA <= 2 (скор. чистая прибыль увеличивается на амортизацию за вычетом капитализ. расходов).
По данным сайта Доход следующая выплата за остаток 2026 года и 1 кв 2027 прогнозируется в размере 4.16 руб (ДД 4.32% от текущей цены).
Мой итог:
Количество клиентов за полгода выросло на 6.3% п/п (190 → 202 ед).
Хороший рост выручки, но это, в том числе, влияние покупки ООО «УБИК» в сентябре 2025. Выручка по сегментам (г/г в млн):
▫️ лицензии СУБД +133.6% (358 → 836);
▫️ лицензии средств управления данными +18.4% (47 → 55);
▫️ лицензии средств загрузки данных -89.8% (72 → 7);
▫️ услуги по обучению -63.6% (31 → 11);
▫️ выполнение работ +166% (240 → 637);
▫️ техподдержка +59.6% (610 → 973).
Информации о вкладе ООО «УБИК» в выручку отсутствует, но с опорой на данные за 2025 можно прикинуть, что доля составляет примерно 20%. В таком случае, без покупки прирост выручки в 1 пол 2026 составляет 48.7% г/г (1.4 → 2 млрд), что тоже вполне прилично.
За полгода есть убыток (это нормально для такого рода компаний, так как основной профит в 4 квартале), но при этом он меньше, чем был в прошлом году. Причина в улучшение операционной рентабельности с -92.5% до -22.1%. Здесь есть также влияние покупки ООО «УБИК», но компания все же смогла не раздуть расходы при увеличении выручки. Правда, важно отметить ухудшение валовой рентабельности с 86.9 до 77.6% (рост себестоимости сдержать не удалось). Убыток по NIC также заметно снизился (-78.7% г/г, -1.1 → -0.2 млрд). У Аренадаты нет "скрытых" капитализированных расходов, поэтому и показатели P/E и P/NIC достаточно близки.
FCF кратно вырос за счет роста OCF (+100% г/г, 0.4 → 0.8 млрд) и снижения кап. затрат (-76.4% г/г, 0.2 → 0.04 млрд).
Чистая денежная позиция у компании снизилась почти на половину, но это пока еще "кубышка". По логике стоит ждать ее увеличения на конец года.
Аренадата подтвердила прогноз по росту выручки в 2026 году не менее 20%. Если взять гайденс по нижней границе, то при чуть меньшей рентабельности получается прибыль в районе 3.4 млрд. Это дает P/E 2026 = 6.66, P/NIC 2026 = 6.98 (при сохранении соотношения 2025 года) и дивиденд около 6.9 руб (ДД 7.2% от текущей цены). Причем, если прикидки по вкладу "Убик" в выручку верны, то прирост выручки может быть значительно сильнее. Только текущая оценка уже не такая "вкусная" с учетом возможных рисков (например, рост расходов и снижение рентабельности). Есть, правда, еще мнение, что компания является бенефициаром атак на российские ЦОДы. Последние события еще раз напомнили крупному бизнесу, зачем нужны резервирование и географически распределенные системы. А решения Аренадаты, как раз, позволяют хранить и обрабатывать данные сразу в нескольких контурах.
В целом, компания выглядит неплохо с расчетом на среднесрочный горизонт. В идеале бы только дождаться коррекции (хотя технически пока выглядит так, что в ближайшее время ниже 90 цена не уйдет).
Акций Аренадаты нет в портфеле.
Прогнозная справедливая стоимость - 120 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
Новые Технологии под 20,16%: с премией к рынку. Какие при этом есть риски?
ООО «Новые Технологии» — компания с полным циклом работы с погружным оборудованием для нефтедобычи: сама разрабатывает, производит, продаёт и обслуживает. На рынке она с 2003 года.
Производственные площадки — в Чистополе и Альметьевске (Татарстан), сервисные центры — в России и за границей (Эквадор, Колумбия).
Среди клиентов — крупные российские нефтяники: Сургутнефтегаз, Татнефть, Башнефть, Новатэк, Роснефть и другие.
Параметры выпуска Новые Технологии 001P-09:
• Рейтинг: А- (АКРА, прогноз "Стабильный")
• Номинал: 1000Р
• Общий объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 18,5% годовых (YTM не выше 20,16% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска Новые Технологии 001P-10:
• Купон: КС + 450 б.п.
• Квал: только для квалов
• Сбор поручений до: 12 ноября 2026
• Дата размещения: 17 ноября 2026
Рейтинг надёжности:
• АКРА — уровень A-, прогноз «Стабильный» (подтверждение 09.07.2026).
• НКР — уровень А, прогноз «Позитивный» (подтверждение 26.08.2026; ранее прогноз был «Стабильный»).
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 10,57 млрд руб. (+17,2% г/г) Драйверами стали развитие сервиса и аренды оборудования.
• EBITDA: 5,22 млрд руб. (+27,8% г/г)
• Чистая прибыль: 0,78 млрд руб. (-26,7% г/г) Основная причина — рост себестоимости.
• Операционный денежный поток: 4,37 млрд руб. (-32,1% г/г)
• Чистый долг: 18,31 млрд руб. (+25,3% г/г)
• Чистый долг/EBITDA LTM: 1,65 (против 1,97 годом ранее).
Чистая прибыль компании обвалилась вслед за операционной. Причина — рост себестоимости продаж сразу на 28%: подорожали и материалы, и зарплаты, причём по всем статьям. Частично компенсировать удар помогло снижение процентных расходов на 11%, но этого мало.
Главная интрига впереди: в следующем году компании предстоит погасить 8 выпусков на общую сумму около 7,4 млрд рублей. Выдержит ли компания такую «стену погашений» — большой вопрос.
В обращении на бирже 11 выпусков биржевых облигаций на 10,2 млрд рублей:
• Новые Технологии БO-02 $RU000A106PW3 Доходность: 18,78%. Купон: 17,5%. Текущая доходность: 16,92% на 1 год 9 месяцев
• Новые Технологии 001Р-08 $RU000A10CMQ5 Доходность: 17,89%. Купон: 17%. Текущая доходность: 16,9% на 9 месяцев
• Новые Технологии 001Р-07 $RU000A10BY45 Доходность: 17,09%. Купон: 20,25%. Текущая доходность: 19,57% на 7 месяцев
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• Борец Капитал 001Р-05 $RU000A10EK71 (18,72%) А- на 2 года 3 месяца
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,84%) А- на 2 года 1 месяц
• Софтлайн 002Р-02 $RU000A10EA08 (19,2%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,56%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,4%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (19,78%) А- на 1 год 9 месяцев
• Сэтл Групп БО 002P-07 $RU000A10EK06 (17,89%) А- на 1 год 4 месяца
По итогу: Ключевой аргумент в пользу нового размещения — возможность зафиксировать доходность на два года с премией к рынку. Для сравнения: собственный выпуск НовТехнБ2 с погашением в августе 2028 года торгуется около 99,2% от номинала и приносит порядка 18,7% годовых. То есть новая бумага даёт премию примерно 130 б.п., хотя срок длиннее всего на несколько месяцев.
Присутствует и спекулятивный интерес: на фоне эмитентов категории A- верхняя граница выглядит достойно, но без солидного запаса. Например, «Фабрика ПО» 1Р-01 со схожей дюрацией предлагает около 19,78% YTM, а Алиум 01Р2 — 19,56% YTM. Поэтому если купон нового выпуска опустить до 18%, преимущество перед этими бумагами почти исчезнет, а при 17,5% вторичный рынок может оказаться привлекательнее. Всех благодарю за внимание и проставленные реакции под постом.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Ozon. Отчет за 3 кв 2026 по МСФО
Тикер: #OZON
Текущая цена: 3728
Капитализация: 806.8 млрд
Сектор: IT
Сайт: https://ir.ozon.com/ru
Мультипликаторы (LTM):
▫️ P/E - 36.74
▫️ P/BV - отриц. BV
▫️ P/S - 0.59
▫️ ROE - отриц. BV
▫️ ND/EBITDA - 1.9
▫️ EV/EBITDA - 5.22
Что нравится:
▫️ выручка выросла на 62.7% г/г (258.9 → 421.2 млрд);
▫️ FCF увеличился на 65% г/г (151.5 → 250 млрд);
▫️ нетто фин расход снизился на 2.4% к/к (16.7 → 16.3 млрд);
▫️ чистая прибыль выросла на 25.1% г/г (2.9 → 3.7 млрд);
Что не нравится:
▫️ чистый долг вырос на 31.2% к/к (351.1 → 460.7 млрд). ND/EBITDA ухудшился с 1.83 до 1.89;
▫️ дебиторка увеличилась на 10.9% к/к (12.2 → 13.5 млрд).
Дивиденды:
Див. политика не содержит указаний на порядок определения дивидендов.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 162.15 руб. (ДД 4.35% от тек. цены).
Мой итог:
Показатели по сегментам.
E-commerce (3 кв 2026 г/г):
▫️ GMV +41.5% (1.10 → 1.56 трлн);
▫️ кол-во заказов +76% (668 → 1176 млн шт);
Количество активных покупателей за квартал увечилось на 6.2% (69.2 → 73.5 млн чел). Как и ожидалось, компания стала бенефициаром атак на WB. Динамика оборота и заказов выше, чем был в прошлом квартале. За полугодие GMV вырос на 36.7% г/г (2.93 → 4.01 млрд), а кол-во заказов - на 77% г/г (1.65 → 2.92 млрд).
В финтехе Озон снова не предоставил данных по количеству активных клиентов. Стоимость риска продолжила расти (12.8 → 14.3%). Чистая процентная маржа не изменилась (6.9%).
Выручка за 3 квартал (г/г в млрд):
▫️ E-commerce +61.9% (214.7 → 347.7);
▫️ финтех +58% (53.9 → 85.2).
За 9 месяцев выручка в E-commerce выросла на 50.9% г/г (577.6 → 871.6 млрд), в финтехе - на 53.6% г/г (139.2 → 213.8 млрд).
Чистая прибыль увеличилась более скромно, но здесь есть нюансы. Улучшилась операционная рентабельность с 6.9 до 8.3%, но увеличился нетто фин расход (14.2 → 16.3 млрд), вырос убыток по курсовым разницам (0.9 → 6.3 млрд), а также выплачен налог на прибыли по эф. ставке 70.1% (в прошлом году было восстановление налога). Но главное компания отразила расход по оценочному резерву, связанному с атаками на склады, в размере 30.1 млрд. Без этого прибыль выросла бы кратно. За 9 месяцев чистая прибыль Озон получил прибыль 18.3 млрд против убытка -4.6 млрд за 9 мес 2025.
Не понравилось, что компания в релизе не указала остаток средств на счетах кредитных и микрофинансовых организаций группы. Пришлось примерно высчитывать его, чтобы исключить финтех при расчете FCF и долговой нагрузки. Ниже все расчеты приблизительные.
FCF без учета финтеха прилично добавил на фоне лучшей динамики OCF (+146% г/г, 68.2 → 167.7 млрд) в сравнении с кап. затратами (+72.3% г/г, 14.6 → 25.1 млрд).
Долговая нагрузка увеличилась. Сильный рост EBITDA перекрыл более сильный рост чистого долга.
Большинство аналитиков за 3 квартал ожидало результаты слабее, чем Озон в итоге показал (с поправкой на расход по резерву, конечно). Если компания отработает в 4 квартале с такой же рентабельность как и в 3, то по итогу году скорректированная прибыль может быть около 88 млрд. Это дает P/E скор. 2026 = 9.36. Ранее озвучивался план по выплате дивиденда не менее 30 млрд (138.6 руб и ДД 3.64% от тек. цены), но с учетом ситуации с атаками на инфраструктуру компании такой прогноз выглядит слишком оптимистичным. Хотя все сильно зависит от дальнейшего развития ситуации.
Озон продолжает увеличивать GMV высокими темпами. В 3 квартале улучшилась рентабельность. Но при этом достаточно и настораживающих моментов:
▫️ атаки на склады продолжились и в 4 квартале, и нет понимания, будут ли еще расходы на резервы по убыткам;
▫️ в Госдуму внесен законопроект, переводящий ПВЗ на расчет налога по кадастровой стоимости, что может снизить их рентабельность или вообще увести в минус;
▫️ тарифы на страхование складов выросли в десятки раз;
▫️ непонятно постоянный или временный переток покупателей с WB на Ozon.
Акций компании нет в портфеле. Интересной цена была в конце августа, но тогда покупать было страшно, а сейчас достаточно неопределенностей для такой оценки.
Прогнозная справедливая стоимость - 3540 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
ЮГК до 10,37% в юанях: определяем условия апсайда — но не забываем про риски
ПАО «Южуралзолото Группа Компаний» (ЮГК #UGLD) — один из крупнейших золотодобытчиков России с активами в Уральском и Сибирском хабах. Компания ведёт полный цикл — от добычи до переработки руды.
В 2025 году 67,2% акций ЮГК по решению суда перешли государству, а в июне 2026 года пакет выкупила структура Руслана Байсарова («БТС-Мост Холдинг») за 93,2 млрд рублей (при старте в 162 млрд).
Сейчас владение распределено так: 67,2% — «БТС-Мост Холдинг», ~22% — структура Газпромбанка, ~10,8% — free float. Компания переименована в «Группа компаний БТС-Золото».
Параметры выпуска ЮГК 001P-06:
• Рейтинг: АА- (АКРА, прогноз «Стабильный»)
• Номинал: 1000 ¥
• Объем выпуска: до 800 млн юаней
• Срок обращения: 1,5 года
• Купон: не выше 9,9% годовых (YTM не выше 10,37% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: только для квалов
• Сбор заявок до: 03 ноября 2026
• Дата размещения: 06 ноября 2026
Рейтинг надежности:
• Эксперт РА - подтвердило рейтинг на уровне ruAA с развивающимся прогнозом (август 2026).
• АКРА - понизило рейтинг до AA-(RU) из-за оценки долговой нагрузки, себестоимости и поручительства ЮГК по обязательствам мажоритарного акционера на 60 млрд руб., но установило стабильный прогноз (октябрь 2026).
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 84,1 млрд руб. (+90% г/г)
• EBITDA: 38,1 млрд руб. (+147% г/г)
• Чистая прибыль: 15,4 млрд руб. (против 7,3 млрд руб. годом ранее). Стоит отметить, что часть роста чистой прибыли обеспечена списанием отложенных налоговых активов примерно на 4,8 млрд рублей.
• Операционный денежный поток: вырос в 10 раз, при этом капитальные затраты сократились вдвое.
• Производство золота: выросло на 30% (до 230 тыс. унций), продажи — на 42,5% (до 235 тыс. унций).
• Чистый долг: 69,2 млрд руб. (-17% с конца 2025 года)
• Чистый долг/EBITDA: 1,06 (против 1,97 на конец 2025 года).
Что за история с техническим дефолтом: 19 марта 2026 года ЮГК не заплатила в срок пятый купон по облигациям 001P-05 — 24,2 млн рублей.
Причиной стал - арест денег на счетах судебными приставами: постановление от 13 марта в рамках исполнительного производства. Уже на след день компания направила средства в НРД и полностью закрыла обязательства перед инвесторами. Проблема была временной и юридической, а не финансовой — деньги у компании были, просто к ним не было доступа.
В обращении находятся 2 выпуска облигаций на $240 млн, оба с погашением в 2027 году:
• Южуралзолото ГК USD 1P-05 $RU000A10D4P0 YTM: 9,38%. Купон: 9%. Текущая доходность: 8,96% на 11 месяцев (для всех)
• Южуралзолото ГК USD 1P-04 $RU000A10B008 YTM: 10,78%. Купон: 10,6%. Текущая доходность: 10,56% на 3 месяца (для всех)
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• Акрон 2Р-04 $RU000A10GE36 (8,59%) АА на 1 год 11 месяцев с амортизацией
• Эн+ Гидро 1РС-10 $RU000A10FHH7 (7,13%) АА- на 1 года 7 месяцев
• Металлоинвест 1P-02 $RU000A1057D4 (9,03%) АА на 10 месяцев
• Эн+ Гидро 1РС-07 $RU000A10C0X3 (8,57%) АА- на 7 месяцев
• Группа Черкизово 2Р-01 $RU000A10B4V0 (8,47%) АА на 4 месяца
По итогу: На рынке юаневых выпусков верхний ориентир выглядит достойно. Купон 9,9% с выплатой каждые 30 дней при реинвестировании даёт расчётную эффективную доходность около 10,37%. Для сравнения: близкий по рейтингу и сроку «Эн+ Гидро» 1РС-10 даёт около 7,13%, «Акрон» 2Р-04 — 8,59%, а «Металлоинвест» 1P-02 — порядка 9%. То есть премия к «Эн+ Гидро» — примерно 320 б.п., к ближайшему выпуску «Акрона» — около 170 б.п., к «Металлоинвесту» — 130 б.п.
Как по мне, такая премия оправдана с учётом корпоративных рисков. Все выпуски из подборки, кроме нового предложения ЮГК, доступны неквалам. А если хочется больше валютных инструментов — рекомендую заглянуть в этот пост по ссылке. Всех благодарю за прочтение и поддержку постов.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Глоракс под 24,28%: редкий девелопер с позитивным прогнозом. Всё о доразмещении
Глоракс #GLRX — девелопер, основанный в 2014 году в Санкт-Петербурге Андреем Биржиным. Компания довольно быстро укрепила позиции: уже к 2018 году вошла в пятёрку крупнейших застройщиков города, а позже закрепилась в топ-10 региона.
С 2022 года GloraX взяла курс на федеральную экспансию. Главным шагом в 2025 году стала M&A-сделка — компания купила ГК «Жилкапинвест», одного из крупных игроков Приморского края. Так GloraX вышла в 11-й регион, а её портфель проектов превысил 7,6 млн кв. м.
Важным этапом стало IPO на Московской бирже в октябре 2025 года — первое IPO на Мосбирже в том году. В рамках размещения компания привлекла около 2,1 млрд рублей по схеме cash-in.
Параметры выпуска Глоракс 002P-01 (доразмещение):
• Рейтинг: ВВВ+ (АКРА, прогноз "Позитивный")
• Номинал: 1000Р
• Объем: 1,5 млрд рублей
• Цена размещения: не ниже 94,5% от номинала + НКД
• Срок до погашения: 21 декабря 2029 года
• Купон: не выше 19,5% годовых (YTM не выше 24,28% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 03 ноября 2026
• Дата размещения: 06 ноября 2026
Рейтинг надежности:
• АКРА — уровень BBB+(RU), прогноз «Позитивный» (подтверждение 10 июля 2026 года).
• НКР — уровень BBB+.ru, прогноз «Позитивный» (подтверждение 26 августа 2026 года; ранее, в апреле 2026 года, прогноз был повышен со «Стабильного»).
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Легенда 2Р8 (ВВВ, 21%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Борец 1Р8 (А-, 18,5%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 27,0 млрд руб. (+45% г/г)
• Валовая прибыль: 9,8 млрд рублей (+28% г/г)
• Сопоставимая EBITDA: 8,6 млрд руб. (+36% г/г)
• Сопоставимая чистая прибыль: 1,6 млрд руб. (+29% г/г)
• Средняя ставка по кредитному портфелю: снизилась на 1,4 п. п. — до 11,8% (на 31 декабря 2025 года было 13,2%).
• Доля региональных проектов в выручке: выросла в 2,7 раза — с 22% до 59%.
• Чистый долг/EBITDA LTM: 2,93 (против 2,82 на конец 2025 года);
• Покрытие проектного финансирования: 78% (против 87% на конец 2025 года).
Основной драйвер роста — масштабирование регионального бизнеса: активная реализация действующих проектов и вывод новых очередей («Экосити» в Казани, «Статус на Гребном канале» в Нижнем Новгороде, запуск проекта в Омске).
В обращении на бирже 4 выпуска биржевых облигаций на 14,7 млрд рублей:
• Глоракс 002Р-01 $RU000A10FMQ8 YTM: 24,13%. Купон: 19,5%. Текущая доходность: 20,28% на 3 года 1 месяц
• Глоракс 001Р-05 $RU000A10E655 YTM: 23,3%. Купон: 20,5%. Текущая доходность: 20,66% на 2 года 8 месяцев
• ГЛОРАКС оббП04 $RU000A10B9Q9 YTM: 22,52%. Купон: 25,5%. Текущая доходность: 24% на 1 год 4 месяца
Что готовы предложить эмитенты со схожим рейтингом:
• Каршеринг Руссия 001P-09 $RU000A10FQB1 (37,2%) ВВВ+ на 3 года 2 месяцев
• ВУШ БО 1P-07 $RU000A10FGU2 (33,68%) ВВВ+ на 2 года 11 месяцев
• Воксис 1Р-03 $RU000A10GFW8 (24,43%) ВВВ+ на 1 год 11 месяцев
• Рольф 1Р-09 $RU000A10F850 (20,98%) ВВВ+ на 1 год 6 месяцев
• Илон 1P-01 $RU000A10EG44 (17,29%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 2Р-04 $RU000A10DA74 (32,52%) ВВВ+ на 12 месяцев
• Уралкуз 1Р-03 $RU000A10DBV6 (27,07%) ВВВ+ на 11 месяцев
По итогу: Облигации Глоракс на рынке давно воспринимается как бумага «с премией» — исторически торгуется выше номинала, и это не случайность. Эмитент действительно крепкий, редкий случай в девелопменте, когда агентства ставят позитивный прогноз. Но общая коррекция никого не щадит — вот и они просели вместе со всеми. Отсюда и логика доразмещения: момент даёт шанс войти в ликвидный выпуск на просадке, а не на пике.
Если сравнивать с собственными выпусками: 1Р5 с погашением в июле 2029 года, купоном 20,5% и текущей ценой даёт примерно 23,3% годовых. Более короткий 1Р4 — около 22,5%. Участвовать в размещении не планирую, поскольку в портфеле уже есть ранее купленный 1Р5 — доля от депозита 3,6%. А что скажете Вы, планируете подавать заявку на покупку?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией