Поиск

Европлан вошел в топ-3 рэнкинга ESG-прозрачности российских лизинговых компаний

Агентство «Эксперт РА» опубликовало рэнкинг ESG-прозрачности российских компаний.
Европлан занял 3 место среди лизинговых компаний — это подтверждение системной работы в области устойчивого развития и открытости для инвесторов.

Как формируется оценка?
Методология «Эксперт РА» включает четыре ключевых блока:
1️⃣Экологическое воздействие
Оценивается влияние на климат и водные ресурсы, выбросы, отходы, энергопотребление и биоразнообразие.
2️⃣ Социальная сфера
Персонал, оплата труда, охрана труда, социальная защищённость и профессиональное развитие сотрудников.
3️⃣ Качество корпоративного управления
Стратегия, корпоративное управление, управление рисками и ответственная цепочка поставок.
4️⃣ Практика раскрытия информации
Вклад в национальные цели и ЦУР ООН, применяемые стандарты, внешнее заверение отчётности и наличие ESG-рейтинга.

Почему это важно?
ESG-прозрачность — это не просто «зелёная повестка». Это индикатор качества управления, устойчивости бизнес-модели и готовности компании работать вдолгую. Чем выше прозрачность, тем ниже регуляторные и репутационные риски, тем шире круг инвесторов, готовых вкладывать в бумагу.
Европлан входит в число лидеров отрасли по открытости. Для нас это часть долгосрочной стратегии, а не разовая кампания.

ESG-рейтинг

Мировое судостроение готовится к переходу на аммиачное топливо

Объем глобального рынка аммиачного топлива в 2026 году может составить 823 млн долларов, увеличившись до 4,1 млрд долларов к 2035 году, ожидает Fortune Business Insights.

Столь смелый прогноз связан с химической формулой аммиака: он представляет собой носитель водорода и его сжигание в двигателях морских судов обеспечит нулевой углеродный след. Поэтому оценка Fortune Business Insights перекликается с предположением International Energy Agency, что к 2050 году в структуре судового топлива до 45% будет приходиться на аммиак.

Его внедрение будет стимулировать ужесточение правил декарбонизации, установленных International Maritime Organization. Не случайно в апреле текущего года южнокорейская Hyundai Heavy Industries спустила первое в мире судно, работающее исключительно на аммиаке.

Главной проблемой на пути к широкому использованию аммиака в качестве водородного топлива является традиционный процесс его синтеза, отличающийся большой энергоемкостью. Судя по научным исследованиям, альтернативой ему может стать получение аммиака из воды с помощью мембран, способных извлекать из нее водород, не пропуская другие газы.

Обычно применяют полимерные мембраны, обладающие протонной проводимостью и устанавливаемые в электрохимические ячейки. Но их слабое место - возможность проникновения через них нежелательных молекул (приводящее к падению эффективности генерации водорода), так называемый перекрестный переход.

Замена же полимерной мембраны на палладиевую позволяет решить эту проблему: она избирательно поглощает и транспортирует атомы водорода, предотвращая проникновение других химических соединений. Использование возобновляемых источников для выработки необходимого для процесса электричества позволяет свести к минимуму выбросы углекислого газа.

Данная технология обладает высоким потенциалом для внедрения, открывая широкие перспективы для роста производства и потребления аммиака и одновременно для расширения спроса на палладий минимум на 20-40 тонн (для сравнения, в 2025 году на планете было выпушено 190 тонн металла).

Совкомфлот. Отчет за 2 кв 2026 по МСФО


Тикер:
#FLOT
Текущая цена: 80.8
Капитализация: 191.9 млрд
Сектор: Транспортировка
Сайт: https://www.scf-group.com/investors/

Мультипликаторы (LTM):

️▫️ P/E - 46.36
▫️ P/BV - 0.51
▫️ P/S - 1.5
▫️ ROE - 1.1%
▫️ ND/EBITDA - 0.97
▫️ EV/EBITDA - 4.06

Что нравится:

▫️ выручка выросла на 25.8% г/г (27.4 → 34.5 млрд);
▫️ чистая прибыль +7.3 млрд против убытка -32.9 млрд в 1к в 2025;
▫️ нетто фин доход 340 млн против расход -28 млн;

Что не нравится:

▫️ FCF снизился на 92.7% г/г (3 → 0.2 млрд);
▫️ чистый долг вырос в 2.3 раза к/к (25.8 → 60 млрд). ND/EBITDA ухудшился с 0.5 до 0.97;

Дивиденды:

На дивиденды направляется не менее 25% от чистой прибыли по МСФО, пересчитанной в рубли по курсу ЦБ РФ на конец отчетного периода. Компания заявляет о выплате на уровне 50% от скор. чистой прибыли по МСФО.

По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 7.52 руб. (ДД 9.31% от текущей цены).

Мой итог:

Большая часть 2 квартал прошла "под знаком" конфликта на Ближнем Востоке, который обеспечил занятость флота и поднял ставки на фрахт. Это помогло Совкомфлоту увеличить выручку, несмотря на самый слабый курс доллара за последние пару лет (средние 74.5 руб vs 80.8 руб во 2 кв 2025).

За квартал заработана чистая прибыль в отличии от прошлого года. Более того, отчетный квартал по результату оказался почти в 2 раза лучше первого. Да, стоит учитывать, что во 2 квартале 2025 было обесценение судов на 2.8 млрд и убыток от курсовых разниц 3 млрд. Но даже если посчитать скорректированную прибыль, то получится хороший прирост относительного прошлого года (+260.6% г/г, 3.8 → 13.9 млрд).

FCF снизился по причине более сильной динамики OCF (+296.8% г/г, 6.2 → 24.8 млрд) в сравнении с кап. затратами (+664.7% г/г, 3.2 → 24.5 млрд). Рост Capex обусловлен затратами на постройку новых судов. В 2026 году компания уже получила два газовоза ледового класса Arc7 (ожидается третий) и танкер класса Aframaх. Всего в портфеле заказов на судостроительном комплексе "Звезда" находятся 18 судов для группы, из которых 15 - это газовозы для "Арктик СПГ 2".

Долговая нагрузка за квартал увеличилась. Кратный рост чистого долга перекрыл увеличение EBITDA.

Второй квартал вышел ожидаемо сильный. Третий квартал, скорее всего, будет послабее. Ставки фрахта снизились относительно значений 2 квартала, а экспорт нефти в июле и августе из РФ ниже значений, который были в период с апреля по июнь. Хотя стоит отметить, что рубль прилично ослаб, что точно поддержит результаты компании. Ну и ситуация вокруг Ормузского пролива пока остается напряженной, несмотря на постоянные победные реляции Трампа.

По примерным расчетам за 2026 год компания сможет заработать прибыль чуть менее 40 млрд, что дает P/E 2026 = 4.81 и дивиденд в районе 7 руб (ДД 8.6% от текущей цены). Но в этот прогноз заложено сохранение ставок фрахта на текущем уровне до конца года и дальнейшее некоторое ослабление рубля.

Из возможных драйверов роста у компании остается значительное ослабление рубля (что вряд ли пока стоит ожидать), увеличение объемов перевозок (это возможно при расширении парка и роста экспорта нефти и нефтепродуктов) и возвращение ставок фрахта к пиковым уровням (для этого нужна эскалация на Ближнем Востоке).

При этом есть и серьезные риски. Если конфликт на Ближнем Востоке пойдет в сторону разрешения, то это явно снизит градус напряженности и уменьшит ставки фрахта. Также риском являются атаки беспилотников по судам компании. Танкеры, которые связывают с Совкомфлотом, уже были атакованы в районе Сочи и у терминала КТК в Новороссийске.

Сейчас все выглядит так, что риски в моменте превалируют над возможными точками роста. При этом оценка компании на субъективный взгляд уже близка к справедливой.

Акций компании в портфеле нет.

Прогнозная справедливая стоимость - 84 руб.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Совкомфлот. Отчет за 2 кв 2026 по МСФО

НМТП - как порты попали на передовую

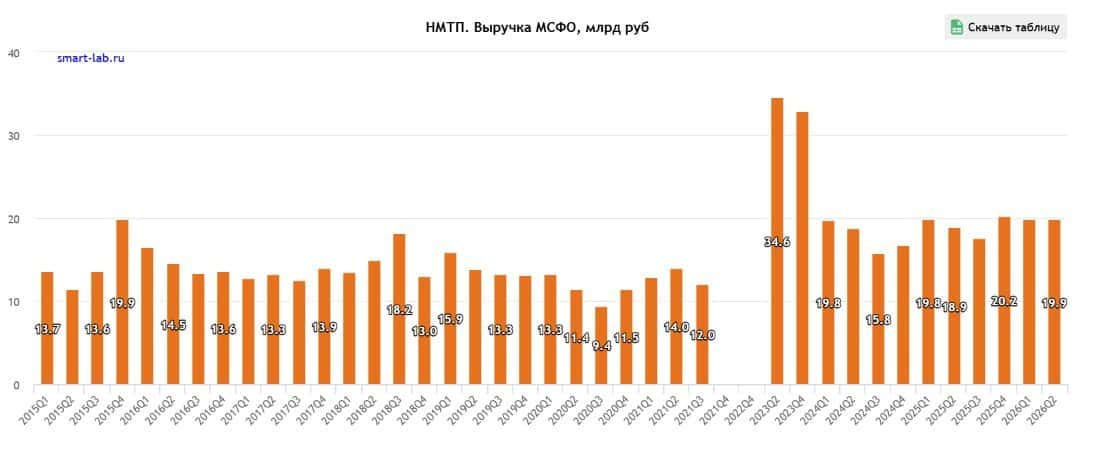
Еще недавно транспортный сектор и, в частности, порты считались тихой гаванью. Сейчас же текущая геополитическая ситуация вывела порты на передовую. Как в это тяжелое время выживает НМТП $NMTP и стоит ли ориентироваться на низкие мультипликаторы? Давайте разбираться.

🚢 Итак, выручка компании за первое полугодие 2026 года выросла всего на 2,6% до 39,7 млрд рублей. При этом грузооборот группы увеличился всего на 6,6% до 70,8 млн тонн. Тут стоит обратить внимание, что объемы росли преимущественно за счет менее маржинальных направлений. Не сильно помогла и ежегодная индексация тарифов на перевалку нефти на 5,1%.

Операционная прибыль снизилась на 9,2% до 24,3 млрд рублей, а EBITDA просела на 9,6% до 28 млрд. По рентабельности бьет быстрый рост расходов на ФОТ (+40% г/г). НМТП приходится компенсировать сотрудникам риски, связанные с военными действиями и ударами. Вдобавок расходы на топливо выросли почти в четыре раза.

📊 Несмотря на ухудшение операционки, чистая прибыль внезапно выросла на 8,3%, до 23,3 млрд рублей. Но здесь дьявол в деталях: убыток от курсовых разниц сократился с 3,1 млрд до символических 0,1 млрд. Без этого эффекта динамика чистой прибыли выглядела бы значительно хуже.

Все это данные первого полугодия, а во втором ситуация становится еще интереснее. Главный риск - ограничения на экспорт бензина и дизельного топлива. Для НМТП, где значительная часть грузооборота приходится на нефть и нефтепродукты, это чувствительный удар. На 24 сентября отгрузки дизеля и газойля из черноморских портов впервые упали практически до нуля. Поэтому третий квартал должен показать реальный масштаб проблемы.

💰 На этом фоне P/E около 3,1х и прогнозный дивиденд порядка 0,85 рубля с доходностью ~12,8% выглядят заманчиво. Однако бросаться к кнопке «купить» не спешу. Низкая оценка здесь вполне оправдана, а третий квартал может принести неприятный сюрприз по операционным показателям.

С другой стороны, именно набор этих рисков превращает НМТП в потенциальный «миркоин». Нормализация ситуации вокруг портов и восстановление экспорта нефтепродуктов способны быстро изменить сентимент. Но пока предпочту дождаться отчета за третий квартал - хочется сначала увидеть, насколько сильно нынешняя конъюнктура ударила по деньгам компании.

❗️Не является инвестиционной рекомендацией

♥️ Ребятушки, напоминаю, что мы работаем по бартеру. Я каждое утро заношу вам полезную статейку по рынку, вы жмете ей лайк. Спасибо!

НМТП - как порты попали на передовую

Новабев. Отчет за 1 пол 2026 по МСФО

Тикер: #BELU
Текущая цена: 251.6
Капитализация: 31.8 млрд
Сектор: Агропищепром
Сайт: https://novabev.com/investors/

Мультипликаторы (LTM):

▫️ P/E - 7.29
▫️ P/BV - 1.31
▫️ P/S - 0.21
▫️ ROE - 18%
▫️ ND/EBITDA - 2.06
▫️ EV/EBITDA - 3.51

Что нравится:

▫️ выручка выросла на 7.6% г/г (69.2 → 74.4 млрд);
▫️ деб. задолженность снизилась на 21.2% п/п (18.8 → 14.8 млрд);

Что не нравится:

▫️ отрицательный FCF -0.8 млрд против +2.9 млрд в 1 пол 2025;
▫️ чистый долг увеличился на 9.4% п/п (41.6 → 45.5 млрд). ND/EBITDA ухудшился с 1.96 до 2.06;
▫️ нетто фин расход вырос на 27.4% п/п (2.2 → 2.8 млрд);
▫️ чистая прибыль снизилась на 38.2% г/г (2.1 → 1.3 млрд);

Дивиденды:

Дивидендные выплаты установлены на уровне не менее 50% от прибыли по МСФО.

Дивиденды за 1 пол 2026 в размере 8 руб (ДД 3.18% от текущей цены). Последний день покупки - 09.10.2026.

Мой итог:

Операционные показатели (г/г):
▫️ общие отгрузки -6.9% (7.2 → 6.7 млн дал);
▫️ торговые точки ВинЛаб +4.4% (2131 → 2225 шт);
▫️ клиенты WINCLUB +16.3% (9.2 → 10.7 млн).

Снижение объема отгрузок компания объясняет стремлением сетей к оптимизации рабочего капитала и сокращению товарных запасов. Звучит странно, так как сокращение запасов по логике должно приводить к увеличению объемов продаж. По ВинЛаб продажи выросли на 9.5% г/г, траффик - на 2%, средний чек - на 9.5%. Тут стоит добавить, что это не LFL показатели. С учетом роста количества магазинов логично предположить, что LFL данные ниже. Хотя LFL-продажи по сети выросли 5.8% г/г.

Несмотря на снижение объемов отгрузок, компания смогла получить прирост выручки. Судя по всему, стратегия с выводом из оборота низкомаржинальных марок и перераспределением ресурсов в пользу более эффективных позиций работает.

А вот прибыль заметно снизилась на фоне роста чистых затрат на финансирование (включающих нетто фин доход и процентные расходы по аренде) на 42.7% г/г (2.8 → 4.4 млрд) и роста эф. ставки налога на прибыль (32.4% vs 28.9% в 1 пол 2025). При этом операционная рентабельность немного улучшилась с 8.4 до 8.5%.

FCF стал отрицательным на фоне уменьшения OCF (-72.6% г/г, 4.4 → 1.2 млрд) и роста кап. затрат (+33.6% г/г, 1.5 → 2 млрд). Долговая нагрузка выросла за счет увеличения чистого долга.

В своей презентации по итогам прошлого года компания представляла KPI на пятилетку (2025-2029). В рамках нее Новабев планирует получить выручку в 270 млрд по итогам 2029 года, что при равномерном росте дает ежегодный рост примерно на 14.9%. В прошлом году в это значение совсем не попали, да и отчетное полугодие пока не дает повода для оптимизма.

Если компания пройдет второе полугодие немного лучше первого, то прибыль за год может быть в районе 3.2 млрд, что дает P/E 2026 = 10.05. Дорого. И нет дешевизны даже с учетом того, что у компании на балансе большой казначейский пакет акций (более 30% от общего числа). Если представить, что Новабев их погасит, то оценка изменится до 6.88. Дивиденд за 2026 год может быть около 18.54 руб при выплате 50% от чистой прибыли (ДД 7.44% от текущей цены).

Статистика пока тоже не в пользу компании. Потребление алкоголя в 2026 году снизилось на 10%. А в августе потребление составило 7.52 литра на человека, что является минимум с 1996 года.

Также в 2026 году рост акцизов на отдельные категории алкоголя превысил 30%. А в 2027 они могут вырасти еще на 6.1-6.8%. Плюс на результаты во 2 полугодии негативно повлияет изменение механизма уплаты акциза на спирт. Теперь акциз надо будет уплачивать при покупке спирта, а не после реализации продукции.

В общем, пока не очень понятно за счет чего результаты компании должны сильно улучшаться. Да, можно оптимизировать расходы, можно и нужно снижать процентную нагрузку, но все же основные проблемы сейчас в недостаточной динамике роста выручки, которая не сильно превышает официальную инфляцию. Сделать более привлекательной Новабев может гашение казначейского пакета, но пока про это нет информации. Про IPO ВинЛаба тоже пока тишина.

Акции компании были в портфеле, но продал их в июле.

Прогнозная справедливая стоимость - 263 руб.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Новабев. Отчет за 1 пол 2026 по МСФО

📱 Яндекс добрался до 5000, и это уже серьёзно


Смотрю я на Яндекс и вижу, что бумага выросла до 5000 рублей, прибавив 32%. Для нашего рынка это очень заметное движение, особенно с учётом всей неопределённости последних месяцев. Но интерес тут не только в цифрах, а в том, какую историю рынок в эту цену закладывает.

А история действительно крупная. Яндекс воспринимается как самая качественная ставка на глобальные тренды: платформенная модель, искусственный интеллект, автономный транспорт. Это не просто ретейл или реклама, это попытка играть в мировую технологическую повестку. Для нашего рынка такой набор выглядит уникально, потому что аналогов почти нет.

Лично я смотрю на это с двойственным чувством. С одной стороны, качество бизнеса и амбиции компании действительно впечатляют. С другой — текущая оценка уже закладывает очень многое. Если ИИ и автономный транспорт начнут давать ощутимую отдачу, история может оправдаться. Если нет, то мультипликаторы могут оказаться завышенными.

Волатильность и риски тут высокие. Рост на 32% уже создаёт напряжение, и любая новость может качнуть бумагу в любую сторону. Я бы просто наблюдал за тем, как компания будет подтверждать свою технологическую повестку и не делал поспешных выводов.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

💊 Промомед разогнался, и прогнозы выглядят смело


Смотрю я на Промомед и вижу, что бумага уже добралась до 695 рублей, прибавив 70%. Причём это не просто рыночная эйфория вокруг фармсектора — тут есть конкретная история роста. Компания сама закладывает в прогноз увеличение выручки на 60% в 2026 году. Это очень амбициозная цель, которая предполагает серьёзное расширение продаж.

Но самое интересное даже не это. Газпромбанк считает такую оценку заниженной и допускает, что фактический результат может оказаться выше. Когда аналитики говорят, что компания скромничает в своих прогнозах, это обычно добавляет оптимизма рынку. И, судя по динамике котировок, инвесторы уже закладывают такой сценарий в цену.

Лично я смотрю на это с осторожным интересом. Фармацевтика — сектор, где многое зависит от портфеля препаратов и их продаж. Если Промомед действительно сможет удержать заявленные темпы, то текущая оценка может оказаться оправданной. Но рост на 70% уже создаёт определённое напряжение, и любое отклонение от ожиданий может привести к резкой реакции.

Волатильность и риски тут высокие. Я бы не делал поспешных выводов на фоне такого ралли и просто наблюдал за тем, как компания будет отчитываться и подтверждать свои прогнозы. Пока история выглядит многообещающе, но требует проверки временем.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

⚡️ Сигнал рынку и команде: мы запускаем байбэк


Совет директоров ПАО «ВИ.ру» одобрил программу обратного выкупа акций $VSEH на сумму до 500 млн рублей. Выкуп осуществит дочернее общество — ООО «ВсеИнструменты.ру».

📌 Ключевые параметры программы:
▫️ Объем: до 500 млн рублей
▫️ Срок: с 1 ноября 2026 года до 31 декабря 2027 года включительно
▫️ Условия: фактические сроки и объем будут определяться с учетом рыночной конъюнктуры, без обязательства по выкупу акций на всю установленную сумму

📌 Зачем байбэк?
Текущая рыночная оценка ВИ.ру не в полной мере отражает достигнутые результаты, финансовую устойчивость и долгосрочный потенциал роста стоимости компании. Приобретенные акции будут направлены на реализацию программ долгосрочной мотивации сотрудников.

💬 Олег Безумов, директор по финансам и стратегии, член Совета директоров ВИ.ру:
«Мы считаем принципиально важным, чтобы сотрудники и акционеры были, по сути, в одной лодке, а команда была напрямую заинтересована в долгосрочном росте стоимости бизнеса. Поэтому мы рассматриваем акции как один из ключевых инструментов долгосрочной мотивации».

❗️Байбэк не отменяет дивиденды: сильная финансовая позиция позволяет провести обратный выкуп без ущерба для других стратегических проектов и планов по выплатам в соответствии с действующей дивполитикой.

#новостикомпании #VSEH

⚡️ Сигнал рынку и команде: мы запускаем байбэк

Россети Юг. Отчет за 2 кв 2026 по МСФО

Тикер: #MRKY
Текущая цена: 0.06885
Капитализация: 47.6 млрд
Сектор: Электросети
Сайт: https://rosseti-yug.ru/aktsioneru-investoru/

Мультипликаторы (LTM):

▫️ P/E - 4.11
▫️ P/BV - 0.55
▫️ P/S - 0.31
▫️ ROE - 13.3%
▫️ ND/EBITDA - 1.37
▫️ EV/EBITDA - 3.03
▫️ Акт/Обяз - 1.68

Что нравится:

▫️ рост выручки в 2.5 раза г/г (17.8 → 45.2 млрд);
▫️ чистый долг вырос на 3% к/к (38.2 → 39.4 млрд), но ND/EBITDA улучшился с 1.72 до 1.37;
▫️ нетто фин расход снизился на 5.7% к/к (1.34 → 1.26 млрд);
▫️ чистая прибыль увеличилась в 8.2 раза г/г (0.3 → 2.5 млрд);

Что не нравится:

▫️ отрицательный FCF еще уменьшился в 2.8 раза г/г (-1.1 → -3.1 млрд);
▫️ слабое соотношение активов к обязательствам.

Дивиденды:

Выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом такая чистая прибыль может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.

По данным сайта Доход прогнозный размер дивиденда за 2026 год равен 0.0096817 руб. (ДД 14.06% от текущей цены).

Мой итог:

Сразу стоит сказать, что на результаты компании сильно повлияло объединение с Россети Кубань, которое завершилось в декабре 2025 года. Акции Кубани были конвертированы в акции Юга. Таким образом, количество акций Россети Юг увеличилось до 692.3 млрд штук.

Из-за этой реорганизации сравнение результатов за 2 кварталы 2026 и 2025 годов не совсем корректно, так как основная часть роста обусловлена присоединением Россети Кубань. Но можно отметить некоторые важные моменты.

Из положительных - улучшение операционной рентабельности за квартал с 9.1 до 12% и постепенное снижение долговой нагрузки. Из негативного - FCF все больше уходит в отрицательную зону. За полгода снижение в 4.4 раза г/г (-1 → -4.5 млрд).

В соответствии с последним ИПР компания планирует заработать 12.9 млрд прибыли за 2026 год. По МСФО за полугодие план выполнен на 57.4%. Если не будет каких-то обесценений (а по идее не должны, так как последние 2 года наоборот идет восстановление убытка), то план будет выполнен. Это дает P/E 2026 = 3.69. На дивиденды планируется выделить почти 5.9 млрд, что будет соответствовать выплате в 0.0085 руб (ДД 12.3% от текущей цены). Важно отметить, что Россети Юг за 2025 заплатила дивиденды впервые с 2019 год. Так что на выплату за 2026 также можно рассчитывать.

Если опираться на прогнозы Россети Юг, то на текущий момент будущая див. доходность слабее большинства компаний холдинга. И это при том, что у Юга пока отрицательный FCF, самый высокий ND/EBITDA, самая дорогая форвардная оценка P/E 2026 и текущая цена, субъективно, выше справедливой. На 2027 год (опять же с опорой на ИПР) выглядит интереснее, но нет гарантии, что прогнозы не будут ухудшены, либо другие "дочки" не станут выглядеть еще более заманчиво . С учетом всего этого в компании нет идеи и, если есть желание купить кого-то из сектора, то лучше смотреть в сторону других "дочек" Россети.

Акций компании нет в портфеле.

Прогнозная справедливая стоимость - 0.0653 руб.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Россети Юг. Отчет за 2 кв 2026 по МСФО

📉 Промомед: цифры растут, а цена стоит на месте


Смотрю я на Промомед и честно говоря, возникает двоякое чувство. С момента IPO прошло уже два года, компания стала объективно сильнее по всем параметрам, а акции как торговались вокруг 400 рублей, так там и остались. Ну и какая это после этого реклама IPO? Скорее наоборот, антиреклама какая-то, потому что оценка вообще не отражает реальность происходящего в бизнесе.

Теперь по отчету. Выручка подскочила на 76% и достигла 22,8 млрд рублей. Такой рост обеспечен в первую очередь Тирзеттой, которая стала самым продаваемым препаратом в российских аптеках. Ну а что, логично, кому не хочется быть толстым. Второе полугодие у компании традиционно сильнее по доходам, и менеджмент обещает рост выручки на 60% по итогам года. Шансы на это, на мой взгляд, вполне реальные. EBITDA тоже подросла на 76% до 7,7 млрд, то есть выручку в прибыль конвертируют нормально, молодцы.

Но вот что меня реально напрягает, так это численность сотрудников. С начала года штат раздулся с 2826 до 3379 человек, причем в R&D из них всего сотня. ФОТ коммерческого персонала вырос в два раза до 1,7 млрд, административного тоже с 1,1 до 1,7 млрд. Рост маркетинговых расходов с 1,5 до 3,5 млрд я еще могу как-то понять, но такой скачок по персоналу вызывает вопросы. Как будто экстра-доходы решили просто пустить на раздувание штата, странная привычка, если честно.

С долгом и денежным потоком ситуация тоже не радужная. Свободный денежный поток ушел в минус на 4,5 млрд из-за роста Capex с 1,4 до 2,7 млрд и увеличения оборотного капитала на 2,5 млрд. Как следствие, чистый долг растет и достиг 33 млрд рублей. Соотношение долг к EBITDA в районе 1,8 выглядит вроде бы комфортно, но за полгода на нетто-проценты ушло 3,3 млрд, и это давит на чистую прибыль даже при снижающейся ключевой ставке. Еще и конвертируемые облигации есть, а к таким сложным инструментам я лично отношусь скептически.

В целом отчет хороший, но эти три момента сильно смущают. Раздутый непроизводственный штат, отрицательный денежный поток и долговая нагрузка, которая не дает снижать долг. Пока наблюдаю за ситуацией и думаю, стоит ли это все того.
‼️Какие акции купить прямо сейчас🔥
СПИСОК: max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
👉 Переходи, если интересно.

🏦 Совкомбанк идёт на рекорд, но рынок не спешит верить


Так, глянул я на свежие цифры по Совкомбанку и вижу, что дела идут очень бодро. За август прибыль по РСБУ составила 11.4 миллиарда рублей, а за июль было 10.5 миллиарда. То есть месяц к месяцу растёт, и это намекает на то, что отчёт по МСФО за третий квартал, скорее всего, тоже выйдет хорошим. Логика простая: если РСБУ показывает такую динамику, то и общая картина вряд ли разочарует.

Такое дело, что есть и ещё пара позитивных моментов. Новых налогов на банковский сектор не появилось, а это снимает часть неопределённости. С резервами, судя по отчёту, в третьем квартале тоже всё в порядке. Прибыль рекордная, и по году, похоже, выйдет под 100 миллиардов рублей. Вроде бы всё складывается в пользу компании.

Смотрите, а теперь самое интересное. Оценка банка ниже 0.5 капитала, а акции болтаются в нескольких процентах от исторического минимума. Возникает резонный вопрос: почему так? Ведь цифры сильные, прибыль рекордная, сектор вроде бы не под давлением. Ответ, на мой взгляд, кроется в том, что рынок не любит истории, которые уже не раз разочаровывали. Инвесторы помнят прошлые периоды, когда Совкомбанк обещал много, а результат оказывался скромнее ожиданий. Такое доверие быстро не возвращается.

Моё мнение — ситуация выглядит интересно именно своей нелогичностью. Сильные операционные результаты при низкой оценке это классический повод присмотреться. Но я бы не спешил с выводами: рынок иногда остаётся скептичным дольше, чем кажется разумным, и низкая оценка может держаться ещё долго. Тут важно смотреть, как банк будет подтверждать результаты квартал за кварталом, а не хвататься за один яркий месяц.
‼️Какие акции купить прямо сейчас🔥
СПИСОК: max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
👉 Переходи, если интересно.

🏠 ДОМ.РФ по метрике рост плюс дивиденды выглядит едва ли не лучшим на рынке


Смотрю на цифры и вижу 3,3x P/E при дивдоходности около 15% годовых. Компания при этом растет примерно на 30% год к году. Сочетание дешевой оценки, высокой выплаты и живого роста встречается сейчас крайне редко, таких историй на рынке буквально единицы.

В портфеле доля 6,7%, а по прибыли пока ноль. То есть позиция есть, но вклад в общий результат еще не проявился. Я смотрю на это как на историю, которая только разворачивается, а не как на уже отыгранную.

Понятно, что темпы роста бизнеса будут замедляться, бесконечно 30% не бывает. Но даже при более скромной динамике дешевая оценка и дивдоходность в 15% дают довольно широкую подушку. Мне кажется, именно это сочетание и делает бумагу интересной.

Поэтому продолжаю увеличивать долю ДОМ.РФ в портфеле. Спокойно, без спешки, но вектор понятен. Тут важен не момент, а горизонт.
‼️Какие акции купить прямо сейчас🔥
СПИСОК:https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM
👉 Переходи, если интересно.

Индекс МосБиржи упал на 1,7% в пятницу — из крупных бумаг вырос только Полюс · Мегановости

1️⃣ Индекс МосБиржи $IMOEX по итогам торгов 25 сентября снизился на 1,7%, до 2273,87 пункта, индекс РТС потерял 1%, до 849,31 пункта.
Рынок закрыл неделю в минусе на фиксации прибыли перед выходными, подешевевшей ниже 105$ за баррель нефти Brent и геополитической неопределенности по украинскому урегулированию.
Хуже рынка торговались Яндекс $YDEX , потерявший 4,1%, АФК Система $AFKS , упавшая на 3,4%, Газпром $GAZP , снизившийся на 2,9%, и Озон $OZON , подешевевший на 2,9%, а лидером роста стал Полюс $PLZL , прибавивший 2,1%.
Курс доллара, установленный ЦБ на 26 сентября, составил 84,34 ₽.

Широкая просадка почти по всем секторам при единственном растущем Полюсе указывает на техническую фиксацию прибыли перед выходными, а не на фундаментальную переоценку рынка.

Индекс МосБиржи упал на 1,7% в пятницу — из крупных бумаг вырос только Полюс · Мегановости

Когда ждать рост Индекса Мосбиржи?

paywall
Пост станет доступен после оплаты

АКРА повысило кредитный рейтинг Positive Technologies до AA(RU)

Это высокая оценка финансовой устойчивости, надежности и кредитоспособности нашей компании, которая приближается к наивысшему уровню — AAA(RU).

Теперь нам присвоен рейтинг уровня AA сразу двумя агентствами — АКРА и «Эксперт РА».

Но что вообще означают эти буквы? 🤔

Базово кредитный рейтинг помогает оценить, насколько вероятно, что компания сможет вовремя вернуть свои долги — будь то кредит в банке или выпуск облигаций.

Рейтинговые агентства смотрят на финансовое состояние компании: денежный поток, долговую нагрузку, способность обслуживать долг, отраслевые риски и много чего еще. После этого они присваивают компании рейтинг, который показывает уровень ее кредитоспособности: от D — дефолта — до AAA — наивысшего.

Если говорить чуть проще: представьте компанию, которой нужно взять в долг 10 млрд рублей на развитие. Она приходит в банк и говорит: «Дайте денег». Банк спрашивает: «А вернете?» Представитель компании отвечает: «Конечно».

Но, разумеется, банку этого недостаточно. Он должен оценить, сможет ли компания выполнить свои обязательства — вернуть заемную сумму и проценты. Для этого банк сам анализирует финансовое состояние заемщика.

Рейтинговое агентство делает примерно то же самое, только его оценка становится независимым публичным ориентиром для рынка — на нее могут опираться банки и инвесторы.

И чем выше рейтинг компании, тем ниже может быть стоимость ее заимствований. Это касается и кредитов, и облигаций: высокий рейтинг может позволить компании привлекать деньги на более выгодных условиях.

Есть облигации компаний с высоким рейтингом AA — риск по ним низкий, поэтому и ставка доходности будет ниже. А есть с рейтингом BBB — здесь инвестор получает большую доходность, но и берет на себя больший риск, который оценивается как существенный.

Кредитный рейтинг важен не только банкам и инвесторам в облигации. Для акционеров он тоже дает дополнительную информацию о финансовом состоянии компании, долговой нагрузке и устойчивости бизнеса.

Почему АКРА повысило рейтинг Позитива до AA(RU) со стабильным прогнозом ✅

До пересмотра у нас была высокая оценка — AA−(RU) с позитивным прогнозом. Теперь этот прогноз реализовался: рейтинг повысили за счет улучшения оценок долговой нагрузки, покрытия процентных платежей и сильных результатов за первое полугодие: отгрузки выросли на 45% при сокращении расходов на 13%.

Рейтинг AA(RU), например, также присвоен «Аэрофлоту», «Т-Банку», «Совкомбанку» и даже Самарской области (да, агентства оценивают не только компании, но и целые регионы).

Аналитики АКРА отметили уверенную динамику наших отгрузок в июле и августе. Она соответствует ожиданиям агентства и поддерживает его уверенность в том, что компания достигнет плановых показателей по итогам года — 40–45 млрд рублей при сохранении расходов на уровне прошлого года.

Повышение рейтинга АКРА отражает результаты нашей работы по укреплению финансовой устойчивости компании. Мы продолжаем наращивать бизнес, одновременно повышая операционную эффективность и снижая долговую нагрузку. Сбалансированный долговой портфель и запас ликвидности позволяют последовательно реализовывать нашу стратегию и сохранять гибкость в финансировании бизнеса.

Ну а для инвесторов это еще один ориентир, который помогает быть уверенными в нашей финансовой устойчивости.

Полный отчет АКРА можно посмотреть на сайте агентства.

#POSI

АКРА повысило кредитный рейтинг Positive Technologies до AA(RU)

🍷 НоваБев — оценка дешёвая, но время для ставки ещё не пришло


Разобрал я тут отчётность НоваБев за первое полугодие 2026 года и понимаю, почему история выглядит двойственно. Выручка выросла на 8,7% год к году и составила 91,9 млрд рублей, что само по себе неплохо. LFL-продажи Винлаба прибавили 5,8%, причём средний чек вырос на 7%, а вот трафик просел на 1,2%. Продажи алкоголя в декалитрах вообще упали на 6,9%, но выручка сегмента производства при этом выросла на 6,7% за счёт того, что больше продавали дорогой продукции. Мне такая структура кажется показательной — люди покупают меньше, но дороже, и это отражает текущее состояние потребительского спроса.

По EBITDA картина нормальная — 7,09 млрд рублей по стандарту IAS17, плюс 10,9% год к году. Операционно ситуация выглядит здоровой, потому что выручка подросла чуть быстрее расходов. Но вот дальше начинается неприятная часть. Скорректированная прибыль упала на 19,5%, до 1,40 млрд рублей, и главная причина — рост процентных расходов на 1,57 млрд. Это произошло из-за увеличения чистого долга за год с 14,6 до 21,9 млрд рублей. Долг вырос в первую очередь из-за выкупа акций во втором полугодии 2025 года на 3,1 млрд и покупки доли в КВЭН за 2,5 млрд. Правда, в первом полугодии 2026 акции уже не выкупали, а часть КВЭН продали чуть дороже, так что тут есть и позитивный момент.

Показатель ND/EBITDA по итогам полугодия составил 1,4 — это нормально, хотя и подрос с 1,31 в конце 2025 года. Свободный денежный поток ушёл в минус на 2,7 млрд рублей, но для первых полугодий это традиционная история из-за оттока оборотного капитала. Если скорректировать на изменения оборотки, то FCF даже плюсовой, около 0,6 млрд. Так что паниковать тут не стоит, хотя за долговой нагрузкой следить нужно внимательно.

По прогнозам на 2026 год я жду выручку около 203,1 млрд рублей, это плюс 9,9% год к году. А вот прибыль, скорее всего, просядет до 4,84 млрд, то есть минус 5,7%, потому что процентные расходы продолжат давить. НоваБев — бизнес сезонный, второе полугодие традиционно сильнее первого, плюс низкая база из-за кибератаки прошлого года даст несколько процентов прироста к выручке. Волатильность по бумаге на таких новостях обычно остаётся повышенной, так что осторожность не помешает. В целом оценка выглядит недорого, но пока я не вижу поводов спешить — время для ставки тут ещё не пришло.

🔥В профиле я уже дал лучшие акции, которые стоит купить на текущей коррекции рынка ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны
Россети Ленэнерго. Отчет за 1 пол 2026 по МСФО

Тикер: #LSNG, #LSNGP
Текущая цена: 13.91 (АО), 339.75 (АП)
Капитализация: 150.3 млрд
Сектор: Электросети
Сайт: https://rosseti-lenenergo.ru/shareholders/open_info/

Мультипликаторы (LTM):

▫️ P/E - 3.85
▫️ P/BV - 0.61
▫️ P/S - 0.97
▫️ ROE - 15.3%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 1.59
▫️ Акт/Обяз - 3.45

Что нравится:

▫️ рост выручки на 17.7% г/г (68.5 → 80.6 млрд);
▫️ чистая денежная позиция осталась снизилась на 21% п/п (20.6 → 16.3 млрд), но все равно выше прошлых лет;
▫️ нетто фин доход вырос на 9.6% п/п (2.4 → 2.6 млрд);
▫️ чистая прибыль увеличилась на 19.8% г/г (20.4 → 24.5 млрд);
▫️ деб. задолженность снизилась на 22.3% г/г (10.4 → 8.1 млрд);
▫️ очень хорошее соотношение активов и обязательств.

Что не нравится:

▫️ уменьшение FCF на 86.7% г/г (5.9 → 0.8 млрд);

Дивиденды:

Выплата 10% от чистой прибыли по РСБУ на привилегированные акции. По обычным акциям выплата в 50% скор. чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО.

По данным сайта Доход ожидается дивиденд на привилегированные акции в размере 42.09 руб (ДД 12.39% от текущей цены).

Мой итог:

Полезный отпуск увеличился на 1.7% г/г (17.9 → 18.3 млрд кВт* ч). Уровень потерь 9.78% за 1 полугодие самый низкий с 2022 года (ранее данные не анализировались). Рост тарифа в среднем составил +14.4% г/г (3403 → 3893 руб/МВт* ч).

Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +16.3% (61.1 → 71.1);
▫️ технологическое присоединение +28% (6.3 → 8.1);
▫️ прочее +9.9% (1.1 → 1.2);

Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.

Чистая прибыль выросла за счет улучшения операционной рентабельности с 35.2 до 37.4%. Отчасти это связано с ростом прочих доходов (0.8 → 1.2 млрд). Но с другой стороны, в отчетном полугодии получено меньше нетто фин дохода (3.3 → 2.6 млрд). Хотя это ожидаемо с учетом снижения ключевой ставки. Стоит ожидать дальнейшего уменьшения нетто фин доход вслед за снижением процентных ставок по депозиту.

FCF просела на фоне более слабой динамики OCF (+0.8% г/г, 30.7 → 30.9 млрд) в сравнении с кап. затратами (+21.8% г/г, 24.8 → 30.2 млрд).
Чистая денежная позиция уменьшилась, несмотря на снижение общего долга. Денежные средства "ушли быстрее".

В соответствии с последней версией ИПР за 2026 год планируется заработать 40 млрд. По МСФО за полугодие план выполнен на 61.1%. С учетом того, что 3 и 4 кварталы исторически сильнее 2, можно предположить перевыполнение плана по итогам года. Если все же исходить из озвученной цифры, то это дает P/E 2026 = 3.76 и дивиденд в районе 42.89 руб (ДД 12.62%). Если не случится чего-то негативного, то стоит ожидать пересмотра план по ИПР в бОльшую сторону. С другой стороны, надо помнить, что ИПР не догма и акционеры могут принять решение исходя из каких-то иных соображений.

Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.

Ленэнерго хорошая, стабильная и понятная по дивидендам история (в отличии от других "дочек" Россети здесь хорошо просчитывается выплата по префам). Также в моменте плюсом является наличие денежной "подушки". При этом оценка у компании по P/E самая дорогая из всех адекватных компания холдинга, а по P/BV уступает только Волге. Потенциальная дивидендная доходность за 2026 год тоже уже не самая "вкусная" (у Мос. региона и Центра и Приволжья она выше), но если верить в ИПР за 2027 года, то там доходность Ленэнерго уже выше остальных (без учета рисковых Центра и Северо-Запада).

Привилегированные акции держу в портфеле с долей 6.29% (лимит - 4%).

Прогнозная справедливая стоимость - 17.5 руб (АО), 423 руб (АП).

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

Россети Ленэнерго. Отчет за 1 пол 2026 по МСФО