Поиск

Пузырь ИИ начал лопаться? Инвесторы внезапно вспомнили, что деньги надо возвращать! 🤣

Ну, что я говорил (см. предыдущие посты на тему ИИ). В октябре доходность отдельных облигаций CoreWeave, одного из крупных поставщиков вычислительных мощностей для ИИ, поднималась примерно до 15% годовых, это на минуточку в $!!!

Ещё недавно достаточно было добавить две буквы “ИИ” в презентацию, нарисовать проект дата-центра и пообещать миллиарды будущей выручки, чтобы инвесторы выстроились в очередь. Теперь, вдруг, начали спрашивать про долги, прибыль и денежные потоки.... какие ж наглецы! 😎

Рынок технологических IPO тоже охладел, инвесторы стали придирчивее, а разговоры о пузыре ИИ звучат всё громче (но не торопимся его хоронить). Интернет пережил крах доткомов, хотя многие акционеры интернет-компаний своих денег не вернули. ИИ вполне может изменить мировую экономику, а инвесторы в ИИ-компании при этом - потерять миллиарды.

Кто в итоге заработает на этой революции - владельцы технологий, их клиенты или те, кто вовремя продаст акции очередного будущего гиганта? 😎

Цифры и источники

1. CoreWeave: доходность облигаций около 15%. 14 октября Bloomberg сообщал, что необеспеченные облигации CoreWeave с погашением в 2032 году торговались дешевле 80% от номинала, а доходность превысила 15%. По данным Reuters от 16 октября, бумаги, размещённые в июне с доходностью 9,675%, подорожали в доходности до 15%. Важно: речь идёт о доходности к погашению на вторичном рынке, а не о купоне, который компания платит всем держателям облигаций. Рост доходности отражает падение рыночной цены бумаг и увеличение воспринимаемого кредитного риска. Reuters, Bloomberg

2. Масштаб долговой нагрузки CoreWeave. Reuters 15 октября указывал, что у компании около $50 млрд долга. Продажа облигаций сопровождалась опасениями, что масштабные вложения в дата-центры финансируются кредитами быстрее, чем инфраструктура успевает приносить доход. В публикации также отмечалось, что CoreWeave находится в центре опасений инвесторов относительно того, сможет ли будущая выручка от ИИ оправдать текущие расходы. Reuters

3. Рынок технологических IPO действительно остыл. По данным Reuters от 22 октября, осенний календарь технологических IPO в США фактически сократился до одной крупной ожидаемой сделки — Anthropic. Компания планировала выход на биржу в середине ноября, хотя сроки могли измениться. В той же публикации сообщалось, что несколько других компаний отложили или приостановили размещения:
- Switch и Nscale отложили IPO;
- SB Energy отложила листинг;
- AirTrunk REIT и Firmus отказались от размещения или приостановили подготовку.
Нужно учитывать, что речь идёт о планах и решениях компаний, а не о доказательстве того, что весь рынок IPO остановился.Reuters

4. Инвесторы стали избирательнее в отношении ИИ-долга. Axios 28 октября отмечал, что рынок корпоративных облигаций всё тщательнее оценивает, какие компании и проекты в сфере ИИ заслуживают финансирования. Риски CoreWeave распространялись и на связанные с ней проекты дата-центров. В публикации приводились примеры облигаций, связанных с финансированием инфраструктуры, где доходности тоже росли. Итак, инвесторы начинают оценивать конкретные долги, контракты и обязательства компаний, а не просто покупать общую историю про ИИ. Axios.

Самая выразительная цифра здесь - скачок доходности облигаций CoreWeave с 9,675% при размещении в июне до примерно 15% в октябре. Она показывает, как быстро меняется оценка риска, когда инвесторы начинают внимательнее смотреть на цену финансирования ИИ-бума.

#ИИ

Инфляционная спираль и ИИ-эйфория: почему Nasdaq теперь падает каждые три года

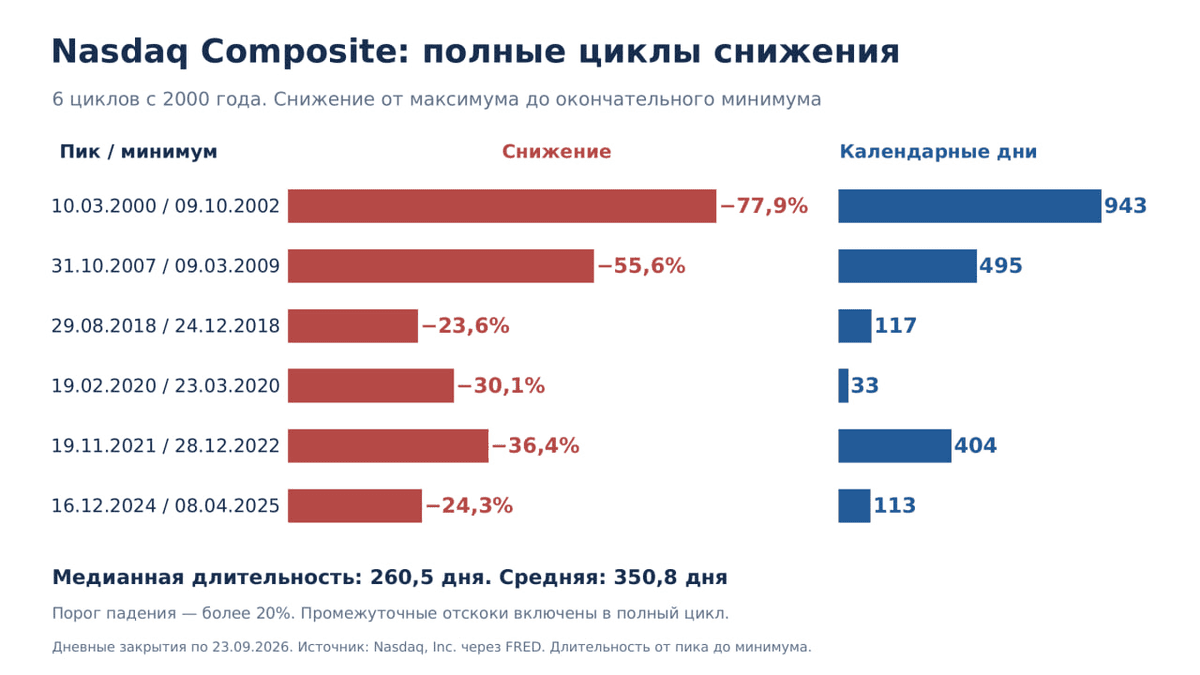
Анализ исторических данных индекса Nasdaq Composite с 2000 года (см. слайд) выявил опасную структурную аномалию: стабильные периоды на фондовом рынке стремительно сокращаются. Если на стыке веков перерыв между масштабными кризисами составлял от 5 до 7 лет, то за последнее десятилетие технологический сектор США стабильно погружается в «медвежьи циклы» (обвалы свыше чем на 20%) в среднем каждые 3 года.

Крупные просадки были зафиксированы в 2018, 2020, 2022 и первой половине 2025 года. Можно связывать этот феномен с тремя ключевыми факторами, которые кардинально изменили природу современного рынка:

1. Беспрецедентная ИИ-концентрация

Индекс перестал быть диверсифицированным барометром технологий. Сегодня более 70% веса индекса приходится на узкую группу технологических гигантов (так называемую Big Tech), чья капитализация напрямую зависит от ожиданий вокруг искусственного интеллекта. Суммарные вложения крупнейших корпораций в инфраструктуру ИИ только за 2026 год приближаются к астрономической отметке в $800 миллиардов.
Рынок стал заложником эйфории: малейшее сомнение инвесторов в окупаемости этих колоссальных затрат или ухудшение квартальной прибыли хотя бы одной компании уровня Nvidia или Microsoft мгновенно отправляет весь Nasdaq в крутое пике.

2. «Американские горки» монетарной политики ФРС

Вторая причина участившихся кризисов — высокая чувствительность техов к процентным ставкам. Технологический сектор это «акции роста», чья основная прибыль прогнозируется в будущем. На фоне затяжной борьбы Федеральной резервной системы США с инфляцией ставки остаются высокими, что автоматически обесценивает будущие денежные потоки компаний и вынуждает инвесторов сбрасывать переоцененные бумаги при малейшем шоке.


3. Эффект толпы и скорость алгоритмов

Рыночные циклы ускорились физически. Капитал перетекает мгновенно благодаря высокочастотному алгоритмическому трейдингу и массовой розничной ликвидности. В результате фаза формирования «пузыря» и фаза его схлопывания, которая раньше занимала годы (как во время краха доткомов в 2000–2002 гг.), теперь реализуется в считаные месяцы. Обвал 2020 года и вовсе уложился в рекордные 33 календарных дня.
Чего ждать дальше?
На сегодняшний день (октябрь 2026 года) индекс Nasdaq Composite торгуется на рекордных исторических максимумах в районе 27 400 – 27 600 пунктов.

Несмотря на текущий оптимизм, для индекса нарастает серьезный дисбаланс: пока тяжеловесы тянут график вверх, более половины 54% рядовых компаний, входящих в листинг Nasdaq, уже торгуются на 20% ниже своих локальных пиков, а короткие позиции продавцов (шорты) находятся на максимумах с 2020 года. Если выявленная закономерность с трехлетним шагом сработает вновь, текущий суперцикл роста имеет запас прочности еще примерно на год. Формирование глобального пика с последующим переходом к новому масштабному снижению математически выпадает на конец 2027 — начало 2028 года.

Для шортистов Насдака этот период вероятно будет крайне изматывающим.

Инфляционная спираль и ИИ-эйфория: почему Nasdaq теперь падает каждые три года

🎂 2 года на бирже

5 июля 2024 года наши акции начали торговаться на Московской бирже под тикером $VSEH.

Мы вошли в первый котировальный список, привлекли 10 млрд рублей в рамках IPO, и к нашей истории роста присоединились крупнейшие фонды и более 100 тысяч частных инвесторов.

Вспомним, что было за эти 2 года:
✅ Наше IPO стало первым размещением компании DIY-сектора
✅ Аналитическое покрытие акций $VSEH осуществляют ведущие инвестдома и брокерские компании
✅ Бизнес ВИ.ру сместил фокус на операционную эффективность и развитие B2B-сегмента (сейчас он дает 75%+ выручки)
✅ Рекордные финансовые результаты в 2025-м: чистая прибыль по итогам года выросла в 5 раз, свободный денежный поток достиг 15 млрд рублей, а чистый долг стал отрицательным
✅ Общая сумма дивидендов с IPO — 3,5 млрд ₽
✅ Лидеры по доходности денежного потока и дивдоходности

2 года — это и большой срок в публичной истории, и в то же время — только начало.

Строим бизнес, создаем стоимость и смотрим в будущее уверенно. Спасибо всем, кто с нами на этом пути! Впереди — новые результаты и новые высоты.

Ставьте реакции к этому посту, а мы желаем успехов всем нам в новом биржевом году! И… погнали 🚀

#VSEH #быстреерынка #новостикомпании #MOEX

🎂 2 года на бирже

Парус-Место Встречи: запуск торгов!

Друзья, привет! 👋

📣 По фонду «ПАРУС-Место Встречи» на днях мы прошли листинг, а уже сегодня успешно совершили первую тестовую сделку!

📊 Фонд уже доступен у следующих брокеров:
📍 БКС, Сбербанк, АТОН, ВТБ, Альфа-Банк, Финам, Совкомбанк.
📍 Пишите в комментариях, доступен ли фонд по ISIN* у вашего брокера!

*Позывные: RU000A10EVE8, торговое наименование «ПАРУС-МВ».

И конечно, кто еще не успел зарегистрироваться на запуск фонда, — будем рады вас видеть!

Планируем расширенную деловую программу: в формате панельной дискуссии эксперты рынка обсудят новые подходы к экономике района и повседневной жизни, как нового устойчивого инвестиционного актива.

Спикеры дискуссии: Денис Степанов, Григорий Печерский, Ирина Ахмадуллина, Иван Ситников, Сергей Георгиевский, Назар Щетинин, Максим Карбасникофф, Алексей Сивяков.

📍 Дата: 5 июня
📍 Сбор гостей: 15:00-16:30
📍 Место встречи: ул. Новый Арбат, 24 (Кинотеатр «КАРО 11 Октябрь»)
📍 Дресс-код: Business Casual

❗️Чтобы принять участие, пройдите регистрацию по ссылке: https://parus-am.timepad.ru/event/3981843/?utm_refcode=2bc86d6026048f267448a55780fe06e1515d070b

До встречи!
Ваш PARUS AM!💚

Парус-Место Встречи: запуск торгов!

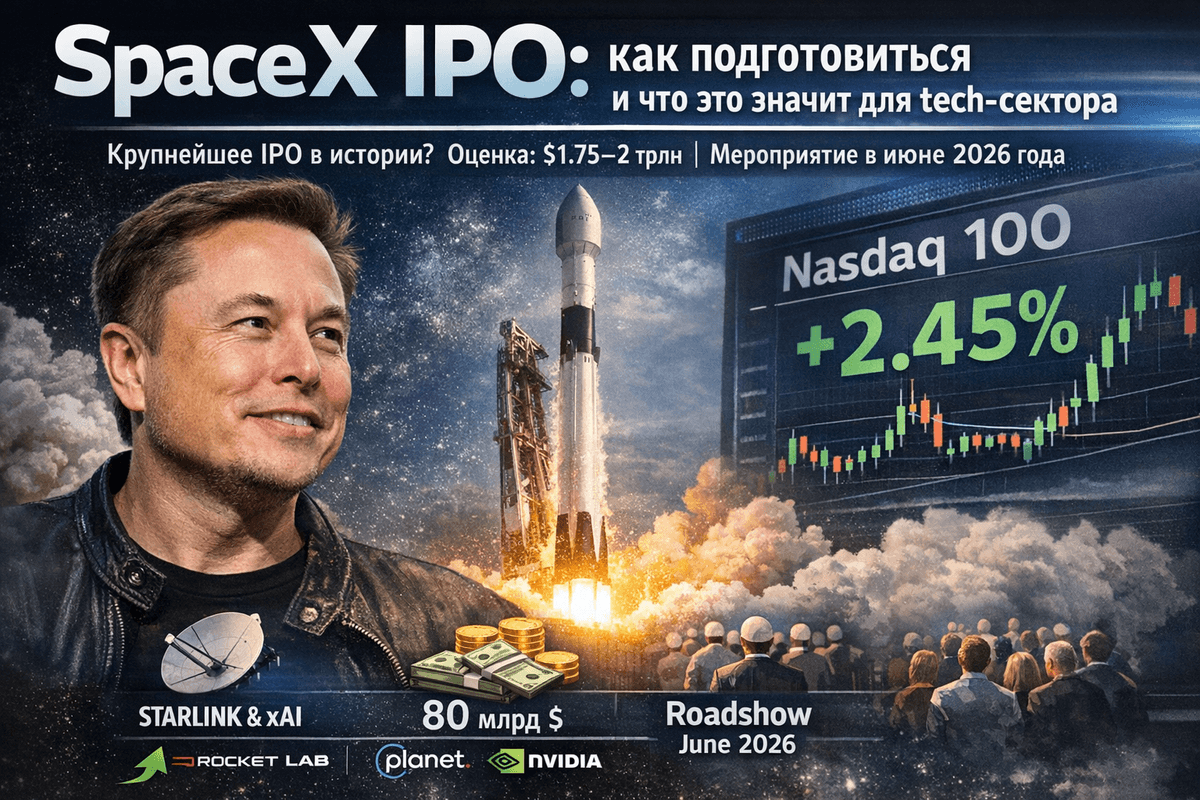
SpaceX IPO: как подготовиться и что это значит для tech-сектора


Всем привет! Если вы следите за новостями, то наверняка заметили, что SpaceX, компания Илона Маска, готовится к IPO. Это не просто очередное событие на рынке — это может стать одним из самых крупных размещений в истории, с оценкой в 1,75–2 триллиона долларов. Ожидается, что компания привлечёт до 80 миллиардов долларов, а листинг может состояться уже в июне 2026 года.

1. Что произошло? SpaceX подаёт заявку на IPO

1 апреля 2026 года SpaceX подала конфиденциальную заявку на IPO в Комиссию по ценным бумагам и биржам США (SEC). Это первый шаг к публичному размещению акций компании. Пока что SpaceX не раскрыла все детали, но это стандартная практика для крупных компаний, чтобы получить обратную связь от регулятора без лишнего внимания.

Оценка компании: Целевая оценка составляет от 1,75 до 2 триллионов долларов. Для сравнения, сейчас это больше, чем у многих крупных компаний, таких как Meta или даже Apple в отдельные моменты.

Привлекаемый капитал: SpaceX планирует привлечь от 40 до 80 миллиардов долларов. Это рекорд, который может затмить даже IPO Saudi Aramco в 2019 году, когда компания привлекла 29 миллиардов долларов.

Сроки: Roadshow (презентация для инвесторов) начнётся на неделе 8 июня, а листинг может состояться в июне-июле 2026 года. Уже запланировано специальное мероприятие для 1500 розничных инвесторов, которое пройдёт 11 июня.

Почему IPO SpaceX происходит именно сейчас?

Компания 20 лет была частной, и Маск раньше говорил, что ему нравится контролировать бизнес. Однако сейчас SpaceX стала слишком крупной, и главным драйвером роста стал Starlink. Этот сервис уже приносит 70–80% выручки компании. Кроме того, в феврале 2026 года SpaceX объединилась с xAI, что добавило новые перспективы и возможности для роста.

2. Что внутри SpaceX?

Не только ракеты и Starlink

Давайте разберёмся, чем занимается SpaceX:

Ракеты и запуски
: Falcon 9 и Starship составляют 90% всех коммерческих запусков в мире. SpaceX значительно снизила стоимость вывода на орбиту, что делает этот сегмент стабильным, но не самым прибыльным.

Starlink: Это настоящий источник дохода. На конец 2025 года у Starlink уже более 9 миллионов абонентов. В 2025 году выручка от этого сервиса составила около 10–12 миллиардов долларов, что составляет примерно 65–70% от общей выручки SpaceX. В 2026 году ожидается рост на 80%, что может привести к выручке в 18 миллиардов долларов. Starlink предоставляет интернет по всему миру: от деревень до самолётов и кораблей. К концу 2026 года планируется достичь 25 миллионов пользователей.

xAI и синергия
: После слияния с xAI, создателем Grok, SpaceX получила доступ к новым технологиям. xAI использует данные со спутников, энергию и инфраструктуру SpaceX для создания дата-центров в космосе, где нет проблем с перегревом и электричеством. Это открывает новые возможности для развития космического ИИ.

Другие активы
: Есть предположения о возможном сотрудничестве с X (бывший Twitter), но основная фокусная точка остаётся на космосе и искусственном интеллекте.
Таким образом, SpaceX превращается в «Netscape нашего времени» для космической экономики. Как интернет в 90-х стал мейнстримом после одного крупного IPO, так и SpaceX может стать локомотивом для всего сектора.

3. Влияние на tech-сектор: волна, которая поднимет всех (или не всех)

IPO SpaceX — это событие, которое может повлиять на весь tech-сектор:
Буст для space-tech: Как только стало известно о планах SpaceX, акции компаний, таких как Rocket Lab (RKLB), Planet Labs (PL) и AST SpaceMobile (ASTS), выросли на 5–10%. Инвесторы считают, что если SpaceX стоит триллионы, то и её конкуренты или партнёры также могут быть недооценены. Ожидается, что это привлечёт дополнительные инвестиции в космическую отрасль, включая спутники и запуски.

Синергия с AI: Компании, такие как Nvidia, Microsoft и Google, уже вкладывают миллиарды в создание дата-центров. Слияние SpaceX с xAI добавляет новый аспект: космические дата-центры с их уникальными преимуществами, такими как отсутствие перегрева и проблем с электричеством. Это может ускорить развитие «космического ИИ».

Влияние на весь рынок: Если IPO пройдёт успешно, это может поднять настроение на рынке tech. Nasdaq может получить новый импульс, а SpaceX быстро войдёт в индексы, такие как Nasdaq-100. Это может привлечь внимание пассивных фондов, таких как QQQ, которые будут вынуждены покупать акции компании.

Риски для сектора: Не все выиграют от этого события. Конкуренты, такие как Blue Origin Джеффа Безоса и европейские ракеты, могут оказаться в менее выгодном положении. Регуляторы, такие как FCC и NASA, могут ужесточить правила из-за доминирования SpaceX на рынке. Кроме того, зависимость от одного человека — Илона Маска — может стать фактором риска. Его твиты или скандалы могут существенно влиять на цену акций.
В долгосрочной перспективе космическая экономика может вырасти с текущих 500 миллиардов долларов до триллионов. Starlink уже начинает менять жизнь в Африке, на море и в авиации.

4. Риски: не всё так радужно

Высокая оценка компании — это как плюс, так и минус:
Переоценка: При оценке в 1,75 триллиона долларов компания должна расти очень быстро. Если Starlink замедлит рост или разработка Starship задержится, это может привести к падению акций на 20–30% сразу после IPO.

Волатильность: История Tesla после IPO показывает, что акции компании могут сильно колебаться.

Регуляторные риски: Антимонопольные вопросы и вопросы безопасности запусков могут стать серьёзными препятствиями.

Конкуренция: На рынке уже есть конкуренты, такие как Amazon Kuiper и китайские спутники, которые могут составить конкуренцию Starlink.

Макроэкономические риски: Если начнётся рецессия или вырастут процентные ставки, это может негативно сказаться на tech-секторе.

Однако стоит отметить, что SpaceX уже является прибыльной компанией с положительным денежным потоком. У компании есть контракты с NASA и армией США, что также является положительным фактором.

5. Подготовка для розничных инвесторов: пошаговый план

IPO SpaceX предоставляет розничным инвесторам уникальную возможность: до 30% акций могут быть выделены частным инвесторам (обычно это 5–10%). Это подарок от Илона Маска своим поклонникам.

Пошаговый план подготовки:

Следите за новостями
: Следите за новостями в апреле-мае 2026 года, чтобы быть в курсе всех событий. Прочитайте проспект компании, когда он будет опубликован (ожидается в апреле-мае). Откройте или пополните брокерский счёт у крупных брокеров, таких как Interactive Brokers, Robinhood, Tinkoff Invest и другие (проверьте, поддерживают ли они IPO SpaceX).

Pre-IPO (вторичный рынок)
: Если у вас есть большой капитал и вы являетесь аккредитованным инвестором, вы можете купить акции на вторичном рынке через платформы, такие как Forge Global или EquityZen. Однако это может быть дорого и рискованно.

В июне — roadshow и IPO:
Зарегистрируйтесь у брокера на участие в IPO. Многие брокеры дают приоритет своим постоянным клиентам.

11 июня пройдёт специальное мероприятие для 1500 розничных инвесторов. Если вам повезёт, вы сможете принять участие.
Цена размещения будет объявлена за 1–2 дня до начала торгов.

После листинга: После листинга акций будьте готовы к тому, что в первый день они могут вырасти на 20–50%. Однако после этого может последовать коррекция. Не все акции будут сразу доступны для розничных инвесторов.

Формирование портфеля: Не вкладывайте все свои деньги в одну компанию. Рассмотрите возможность инвестирования 5–10% своего портфеля в акции SpaceX и связанные с ней компании, такие как RKLB, PL или даже Tesla.

6. Мои рекомендации как трейдера и аналитика
Кратко и по существу:
Долгосрочный взгляд: Я считаю, что это не пузырь, а настоящий прорыв. SpaceX предоставляет услуги, которые могут быть полезны каждому: интернет, навигация, наука.

Слияние с xAI добавляет новые перспективы, делая компанию лидером в области космического ИИ. Если Starlink достигнет 50–100 миллионов пользователей, а Starship начнёт полёты на Марс, оценка компании будет оправдана. Это похоже на историю с Tesla: те, кто купил её акции в 2010 году, стали миллионерами.

Тактика на IPO
:
Консервативные инвесторы: Подождите 1–3 месяца после листинга, пока цена стабилизируется. Затем купите акции на просадке на 10–20%.

Агрессивные инвесторы
: Участвуйте в размещении по максимуму, если ваш брокер это позволяет. Держите акции в течение 6–12 месяцев.

Хеджирование
: Чтобы снизить риски, рассмотрите возможность покупки акций конкурентов, таких как RKLB, которые могут вырасти на 15–20% на фоне хайпа.

Что не делать
: Не берите кредиты для инвестиций. Не вкладывайте последние деньги в одну компанию. Диверсифицируйте свой портфель. Следите за квартальными отчётами компании, которые станут публичными после IPO.

Альтернативы
: Если вы не сможете участвовать в IPO SpaceX, рассмотрите возможность инвестирования в ETF, такие как ARKX или UFO, которые специализируются на космической отрасли. Также можно обратить внимание на акции поставщиков, таких как Howmet Aerospace, которые производят детали для ракет.

Мой личный взгляд
: Это не просто размещение, а вход в новую эру. SpaceX делает космос доступным для всех, а слияние с xAI открывает новые горизонты для развития искусственного интеллекта. Для tech-сектора это событие может стать таким же важным, как выход iPhone в 2007 году.

Если у вас есть вопросы или вы хотите обсудить свой портфель, пишите в комментариях. Давайте следить за новостями вместе. SpaceX IPO 2026 года — это не просто событие, а начало новой эры.
SpaceX IPO: как подготовиться и что это значит для tech-сектора

СПБ Биржа подвела итоги 2025 года


Рост оборотов, старт ежедневных торгов, открытие срочного рынка

СПБ Биржа в 2025 году сосредоточилась на нескольких ключевых направлениях: продолжала работу по разблокировке клиентских активов, наращивала объёмы торгов российскими ценными бумагами, проводила первичные и вторичные размещения, а также развивала рынок цифровых финансовых активов (ЦФА).

СПБ Биржа первой в России перешла на ежедневные биржевые торги. В феврале стартовали торги паями инвестиционных фондов, во второй половине года — уникальными расчётными фьючерсами.

Динамика торгов и рост количества инвесторов

Объём торгов в режиме основных торгов российскими ценными бумагами вырос по сравнению с предыдущим годом более чем в 30 раз и достиг 1,47 трлн рублей (48,71 млрд рублей в 2024 году). Среднедневной объём торгов увеличился в 22 раза — до 4,21 млрд рублей (190,28 млн рублей в 2024 году).

Рекордным за 2025 год по объёму торгов российскими ценными бумагами стал декабрь: показатель достиг 193,50 млрд рублей. Максимум дневного объёма торгов, составивший 19,87 млрд рублей, зафиксирован 29 декабря 2025 года.

Количество активных счетов инвесторов в режиме основных торгов по итогам декабря достигло рекордных за год 1,86 млн, что в 37 раз превышает показатель аналогичного периода 2024 года (0,05 млн счетов).

Количество участников торгов, клиенты которых совершали сделки на СПБ Бирже в 2025 году, увеличилось до 32 (28 в 2024 году).

Новые ценные бумаги на торгах

СПБ Биржа последовательно расширяет перечень инструментов, доступных на торгах. Всего на конец 2025 года инвесторам для заключения сделок были доступны 243 российские ценные бумаги. В течение года на торги добавлены 63 российские ценные бумаги, включая акции (листинг акций, обращающихся на отечественном биржевом рынке; ПАО «ДжетЛенд Холдинг» разместило обыкновенные акции на 476,4 млн рублей); облигации, в том числе за счёт первичных размещений четырёх выпусков биржевых облигаций ПАО «Газпром нефть», номинированных в евро, юанях и долларах, с расчётами в рублях, совокупным объёмом 50,98 млрд рублей, а также выпуска биржевых облигаций ПАО «МГКЛ», номинированных в рублях, объёмом 1 млрд рублей; паи 12 биржевых инвестиционных фондов, ориентированных на инструменты денежного рынка, а также финансовые инструменты рынков акций, облигаций и товарного рынка.

Компании группы СПБ Биржи продолжают оказывать поддержку эмитентам, ведущим основную операционную деятельность в Российской Федерации, по редомициляции из иностранных юрисдикций. В рамках добровольного обмена инвесторы в депозитарии СПБ Банка получили обыкновенные акции МКПАО «Циан» взамен депозитарных расписок, а также возможность совершать с ними сделки на торгах СПБ Биржи. После государственной регистрации на территории Российской Федерации к торгам на СПБ Бирже были допущены акции МКПАО «Озон» и МКПАО «Эталон Груп».

В целях поддержки российских эмитентов из всех секторов экономики действуют нулевые тарифы на услуги листинга ценных бумаг российских компаний.

Ежедневные биржевые торги

СПБ Биржа первой в России начала проводить биржевые торги в выходные дни. Торги стартовали в субботу, 1 февраля 2025 года, и с этой даты стали ежедневными. Доля объёма торгов в выходные дни1 составила 6,09% (89,10 млрд рублей) от общего объёма торгов за 2025 год. Всего на торгах в выходные дни доступны 204 ценные бумаги, а также все расчётные фьючерсные контракты, представленные в линейке СПБ Фьюче.

СПБ Фьюче

В октябре 2025 года стартовали торги расчётными фьючерсами. Готовая биржевая инфраструктура срочного рынка предоставлена брокерам в опытную эксплуатацию для настройки учётных систем в условиях функционирующего биржевого рынка.

Фьючерсные контракты на СПБ Бирже отличаются от других инструментов, представленных на российском биржевом срочном рынке, тем, что финансовый результат — Вариационная маржа — фиксируется только по закрытым позициям, поэтому налогооблагаемая база возникает в момент закрытия позиции. При этом по открытым фьючерсным позициям удерживается гарантийное обеспечение. Его величина зависит от изменения цены фьючерса, рыночной волатильности и пересчитывается ежедневно.

Инструментарий СПБ Фьюче представлен четырьмя направлениями:
- фьючерсы на российские ценные бумаги;
- фьючерсы, привязанные к стоимости криптовалют;
- фьючерсы на иностранные ценные бумаги;
- фьючерсы на валютные индексы.

На СПБ Фьюче обращаются расчётные фьючерсы с разными сроками исполнения на 14 базисных активов. Совокупный объём торгов за период с октября по декабрь составил 238,2 млн рублей.

Внебиржевые сделки с акциями непубличных компаний

Группа СПБ Биржи в ноябре 2025 года реализовала механизм инвестирования в быстрорастущие непубличные компании и венчурные фонды, представленные на инвестиционных платформах. Механизм разработан дочерними операционными компаниями СПБ Биржи — СПБ Банком и СПБ Клирингом — и позволяет инвесторам приобретать на внебиржевом рынке акции компаний до их выхода на публичный рынок.

Первыми компаниями, чьи акции доступны инвесторам в рамках нового механизма, стали AM.TECH, представленная на инвестиционной платформе «Аврора», и венчурный фонд brainbox_I — на краудинвестинговой платформе brainbox.VC.

ЦФА

СПБ Биржа реализует продукты на рынке ЦФА, ориентируясь на запросы клиентов и предоставляя решения и технологии, соответствующие их потребностям. Всего в 2025 году было размещено 115 выпусков ЦФА на 45,78 млрд рублей. ЦФА в информационной системе СПБ Биржи размещали 18 эмитентов, из которых 15 — стали новыми.

В 2025 году состоялся пилотный выпуск исламских цифровых финансовых активов — «сукук мудараба». С помощью этого инструмента компании могут привлекать финансирование для реализации проектов, а держатели — получать прибыль в соответствии с нормами исламского права.

СПБ Биржа получила премию Cbonds ЦФА Awards в номинации «Лучший проект по привлечению ликвидности с использованием долговых ЦФА» за сервис «Номинальный держатель для ЦФА». Инновационное решение значительно ускоряет выход ЦФА-продуктов на рынок и упрощает процесс инвестирования для клиентов участников информационной системы СПБ Биржи.

Работа по разблокировке иностранных активов клиентов

СПБ Биржа продолжает реализацию комплекса мер, направленных на разблокировку принадлежащих клиентам участников торгов иностранных активов.

В январе 2025 года Управление по контролю за иностранными активами Министерства финансов США (OFAC) дополнило основания для включения СПБ Банка и СПБ Биржи в санкционный список, повторно включив организации в SDN-лист на основании Указа Президента США № 13662. Ранее включение в SDN-лист было основано Указом № 14024. Особенностью Указа № 13662 является то, что ослабление или снятие санкционных мер не может быть реализовано в одностороннем порядке по решению президента США без одобрения Конгресса.

После введения дополнительных санкционных ограничений в соответствии с Указом № 13662 команда СПБ Биржи направила в OFAC заявление, содержащее обновлённую информацию о неподсанкционных клиентах СПБ Банка. Из перечня были исключены лица, подпавшие под санкции в рамках санкционного пакета от ноября 2024 года. В заявлении также были представлены правовые аргументы, подтверждающие отсутствие необходимости согласования выдачи лицензии с Конгрессом США.

СПБ Биржа и СПБ Банк направили совместное заявление в OFAC на исключение из санкционного списка.

В течение года также продолжалась работа по содействию в проведении санкционных комплаенс-процедур депозитариями из дружественных юрисдикций в целях последующей разблокировки активов.

Устойчивое развитие

СПБ Биржа в 2025 году выпустила первый нефинансовый отчёт об устойчивом развитии, зафиксировав ключевые подходы и результаты деятельности компании в области ESG.
Позиция СПБ Биржи в ESG-индексе РБК и НКР была повышена до второй группы рейтинга финансовых компаний, что соответствует высокому уровню развития ESG-практик.
В 2025 году СПБ Биржа запустила коммуникационную платформу «СПБ Биржа. Устойчивое развитие», где вместе с ключевыми профессиональными объединениями реализует образовательные и экспертные ESG-инициативы.

СПБ Биржа уделяет особое внимание работе с молодёжью и привлечению молодых специалистов. В течение года были проведены открытые встречи со студентами НИУ ВШЭ и Финансовым университетом при Правительстве РФ. СПБ Биржа как участник программы «Инвестиции в Будущее» учреждает стипендии для поддержки талантливых студентов.

В рамках социальной политики СПБ Биржа реализует благотворительные инициативы. В 2025 году при поддержке Центра крови им. О. К. Гаврилова состоялся День Донора. Совместно с фондом «Подари подарок» проведены благотворительные акции «Портфель доброты» и «Рождественский подарок». При участии фонда «Подари подарок» и Ассоциации Развития Финансовой Грамотности разработан образовательный курс для социального проекта «Путь к себе».

Планы

СПБ Биржа продолжит расширять продуктовую линейку, создавая новые инвестиционные продукты и увеличивая количество обращающихся инструментов, в том числе ценных бумаг и расчётных фьючерсов.

СПБ Биржа создала собственную технологию торгов инструментами срочного рынка. Обновлённая торгово-клиринговая инфраструктура позволяет регулярно увеличивать список расчётных фьючерсов на торгах, расширяя инвестиционные возможности инвесторов и повышая диверсификацию их портфелей.

«Мы видим значительный потенциал для увеличения разнообразия инвестиционных идей и торговых стратегий за счёт расширения линейки базисных активов фьючерсов. Сейчас мы сосредоточены на подключении брокеров. По мере готовности участников рынка мы будем активно увеличивать количество новых базисных активов и добавлять новые продукты», — отметил Евгений Сердюков, генеральный директор СПБ Биржи.

Примечание:
1 — при сравнении используются доли объёмов торгов за период с февраля по декабрь включительно, что обусловлено началом торгов в выходные дни 1 февраля 2025 года

О СПБ Бирже
СПБ Биржа — российский организатор торгов с собственной торговой и расчётно-клиринговой инфраструктурой. СПБ Биржа придерживается бизнес-стратегии, направленной на создание новых инвестиционных продуктов и увеличение количества обращающихся инструментов. Инвесторам на СПБ Бирже доступны акции, паи ПИФов, облигации и расчётные фьючерсы на российские и иностранные активы. В информационной системе СПБ Биржи размещаются ЦФА.

Инфраструктура СПБ Биржи включает дочерние операционные компании: СПБ Клиринг, выполняющий функции клиринговой организации и центрального контрагента, и СПБ Банк, осуществляющий функции расчётного депозитария и брокера для маркетмейкеров, которые создают ликвидность. СПБ Биржа является провайдером рыночных данных, предоставляя брокерам и их клиентам — инвесторам информационно-аналитические продукты, в том числе сервис аналитики и инвестиционных идей BestStocks.

СПБ Биржа подвела итоги 2025 года

Топ-12 высокодоходных облигаций до 24,00% годовых с рейтингом не ниже А-

Финал года наглядно подтвердил ключевую роль управления кредитным риском — базовой категории для долгового рынка. Дефолт «Монополии» и резкое ухудшение кредитных профилей «Уральской стали» и «КОКС» вызывают ассоциации с кризисом 2008-го.

Главная причина — затяжной период высокой стоимости заёмного капитала, который привёл к чрезмерной долговой нагрузке у ряда компаний и создал угрозу их платёжеспособности. В результате даже облигации с рейтингами уровня «А» (от А- до А+) перестали восприниматься как надёжные, не говоря уже о высокорисковых бумагах ВДО.

Показательны последние события: понижение рейтинга «Уральской стали» (А → ВВ-) агентством АКРА и сдвиг «КОКС» (А- → ВВВ+) вызвали мощную негативную реакцию рынка, включая обвал цен на десятки процентов.

📍 Подборка облигаций с высокой доходностью и рейтингом не ниже А-:

• Брусника 002Р-04
#RU000A10C8F3 (А-)
Доходность — 24,00%. Купон: 21,50%. Текущая купонная доходность: 21,28% на 2 года 6 месяцев, ежемесячно

Важно отметить случай технического дефолта эмитента: выплата купона по облигациям 002Р-04 (132,5 млн руб.) была просрочена. Платеж, отправленный компанией 6 ноября 2025 года, поступил с задержкой в один банковский день (7 ноября) из-за затянутой обработки банком. Данный факт создает негативный прецедент.

• ВИС ФИНАНС БО П09
#RU000A10C634 (А+)
Доходность — 18,07%. Купон: 17,00%. Текущая купонная доходность: 16,84% на 2 года 6 месяцев, ежемесячно

• Селигдар 001Р-08
#RU000A10DTF1 (А+)
Доходность — 19,56%. Купон: 18,00%. Текущая купонная доходность: 17,89% на 2 года 5 месяцев, ежемесячно

• ВУШ 001P-04
#RU000A10BS76 (А+)
Доходность — 22,36%. Купон: 20,25%. Текущая купонная доходность: 20,06% на 2 года 5 месяцев, ежемесячно

• Борец Капитал 001Р-03
#RU000A10DJ18 (А-)
Доходность — 19,90%. Купон: 18,00%. Текущая купонная доходность: 18,06% на 2 года 4 месяца, ежемесячно

• Село Зелёное оббП02
#RU000A10DQ68 (А)
Доходность — 18,69%. Купон: 17,25%. Текущая купонная доходность: 17,06% на 1 год 10 месяцев, ежемесячно

• Эталон Финанс 002P-04
#RU000A10DA74 (А-)
Доходность — 22,20%. Купон: 20,00%. Текущая купонная доходность: 19,98% на 1 год 10 месяцев, ежемесячно

• Уралкуз 001Р-03
#RU000A10DBV6 (А-)
Доходность — 21,94%. Купон: 20,00%. Текущая купонная доходность: 19,69% на 1 год 9 месяцев, ежемесячно

• Новые технологии 001Р-08
#RU000A10CMQ5 (А-)
Доходность — 19,33%. Купон: 17,00%. Текущая купонная доходность: 16,98% на 1 год 7 месяцев, ежемесячно

• РОЛЬФ БО 001Р-08
#RU000A10BQ60 (А-)
Доходность — 24,16%. Купон: 25,50%. Текущая купонная доходность: 24,00% на 1 год 4 месяца, ежемесячно

• ЕвроТранс БО-001Р-07
#RU000A10BB75 (А-)
Доходность — 21,94%. Купон: 24,50%. Текущая купонная доходность: 23,01% на 1 год 3 месяца, ежемесячно

• Группа ЛСР 001P-09
#RU000A1082X0 (А)
Доходность — 17,97%. Купон: 14,75%. Текущая купонная доходность: 14,95% на 1 год 2 месяца, ежемесячно

📍 Несмотря на подтверждение рейтинга надежности у таких эмитентов, как Брусника (прогноз "Негативный", Рольф и Уральская кузница (прогноз "Негативный") стоит следить за дальнейшей отчётностью эмитентов, чтобы риски понижения рейтинга не реализовались в сторону понижения.

В сегодняшней подборке я попытался балансировать между высокой доходностью и известными рисками эмитентов. Для снижения вероятности столкнуться с дефолтом выбор лучше делать в пользу компаний, чьи акции торгуются на бирже.

Листинг акций на бирже - это важный признак устойчивости: в критической ситуации у компании есть крайняя мера — провести дополнительную эмиссию акций (допку), чтобы привлечь средства и выполнить долговые обязательства. Всех с Наступающими праздниками и благодарю за внимание.

✅️ Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.

'Не является инвестиционной рекомендацией

Топ-12 высокодоходных облигаций до 24,00% годовых с рейтингом не ниже А-

Разбор новых облигаций МГКЛ 1PS-01: премиальный купон под 26% годовых, но есть нюансы

ПАО «МГКЛ» #MGKL – группа компаний, занимающаяся ломбардным бизнесом под брендом «Мосгорломбард», а также комиссионной торговлей потребительскими товарами, в т.ч. через собственную онлайн-платформу «Ресейл Маркет».

Плюс развивает направление оптовой скупки и переработки лома драгметаллов.

📍 Параметры выпуска МГКЛ 1PS-01:

• Рейтинг: ВВ- от Эксперт РА, прогноз "Стабильный"
• Номинал: 1000Р
• Мин. заявка на первичке: 1,4 млн ₽
• Объем: до 1 млрд рублей
• Срок обращения: 5 лет
• Купон: не выше 26,00% годовых (YTM не выше 29,34% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется

• Дата сбора книги заявок: 11 декабря
• Дата размещения: 16 декабря

Финансовые результаты МСФО за 6 месяцев 2025 года:

• Выручка: 10,1 млрд ₽ (рост в 2,3 раза г/г)
• EBITDA: 1,11 млрд ₽ (+87% г/г)
• Чистая прибыль: 414 млн ₽ (+84% г/г)
• Собств. капитал: 1,26 млрд ₽ (+19,5% г/г)
• Денежные средства: 1,09 млрд ₽ (+8% за 6 мес.)

• Чистый долг: 2,43 млрд ₽ (+64% за 6 мес.)
• Чистый долг/Капитал: 1,9x (в конце 2024 был 1,4х)
• Чистый долг/EBITDA: ~1,35x

12 сентября 2025 года рейтинговое агентство «Эксперт РА» понизило кредитный рейтинг ПАО «МГКЛ» до уровня ruBB-, прогноз по рейтингу — стабильный.

📍 Некоторые факторы, которые повлияли на снижение рейтинга:

• Ряд непрозрачных сделок M&A, часть из которых носит признаки отсутствия экономической обоснованности;

• Негативные публикации в СМИ о фактах неправомерного использования инсайдерской информации топ-менеджером ПАО «МГКЛ» для совершения операций с акциями компании.

Также рейтинг снижен из-за роста рисков, ухудшения репутации и высокой долговой нагрузки, которая, по мнению агентства, продолжит увеличиваться.

Вырученные средства компания инвестирует в развитие своей экосистемы: будет расширять сеть ломбардов и ресейл-магазинов, создавать собственные IT-технологии для ресейла и развивать инвестиционную платформу.

Всего в обращении на вторичном рынке находятся восемь выпусков облигаций эмитента. В качестве бенчмарка для сравнения использован самый последний выпуск:

• МГКЛ 001Р-08
#RU000A10C6U6 Доходность: 25,00%. Купон: 25,5%. Текущая купонная доходность: 23,44% на 4 года 6 месяцев, ежемесячно

📍 Что готов предложить нам рынок долга:

• АПРИ БО-002Р-11
#RU000A10CM06 (27,34%) ВВВ- на 2 года 8 месяцев
• КЛВЗ Кристалл 001Р-02
#RU000A10AZG2 (23,73%) ВВ- на 2 года 2 месяца, имеется амортизация
• Сегежа Групп 003P-06R
#RU000A10CB66 (25,91%) ВВ- на 2 года 1 месяц
• Сибирский КХП 001P-02
#RU000A107P62 (26,8%) ВВ на 2 года 1 месяц
• АйДи Коллект 07
#RU000A108L65 (21,08%) ВВ+ на 1 год 5 месяцев
• МВ Финанс 001P-06
#RU000A10BFP3 (27,96%) ВВВ на 1 год 4 месяца

Что по итогу: Новый выпуск предлагает доходность более чем на 4% выше, чем у облигаций МГКЛ-1P8 со сроком до погашения 4,5 года. Благодаря такой существенной премии, вероятен сценарий, при котором после размещения бумаги начнут торговаться с премией к номиналу в районе 1-1,5%.

Растущие дефолты в сегменте ВДО делают долгосрочные вложения в него крайне рискованными. К выбору конкретных эмитентов с таким рейтингом стоит подходить с максимальной осторожностью.

Финансовое положение эмитента пока удовлетворительное, но вызывает серьёзные опасения на горизонте пяти лет. Высокие процентные платежи вскоре превысят операционную прибыль, и неочевидно, за счёт каких источников компания планирует обслуживать свой долг всё это время.

Частичным смягчающим обстоятельством является биржевой листинг акций компании. В теории это даёт ей возможность экстренного привлечения средств через допэмиссию. Всех благодарю за внимание и поддержку постов.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

#облигации #аналитика #обзор #отчет #инвестор #инвестиции #новости #рынок #биржа

'Не является инвестиционной рекомендацией

Разбор новых облигаций МГКЛ 1PS-01: премиальный купон под 26% годовых, но есть нюансы

В разгар паники на ВДО: почему выпуск КЛВЗ Кристалл 1Р-04 — не убежище, а риск?

ООО «КЛВЗ Кристалл» (Калужская область) $KLVZ обладает полным циклом производства крепкого алкоголя. Это позволяет компании не только создавать собственные торговые марки, но и выступать надежным партнером для контрактного производства.

Параметры выпуска КЛВЗ Кристалл 1Р-04:

• Рейтинг: ВВ- от НКР, прогноз "Стабильный"
• Номинал: 1000Р
• Объем: не менее 300 млн рублей
• Срок обращения: 3 года
• Купон: не выше 22,00% годовых (YTM не выше 23,30% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: да (по 25% в даты 9, 10, 11, 12 купонов)
• Оферта: отсутствует
• Квал: не требуется

• Дата сбора книги заявок: 10 декабря
• Дата размещения: 12 декабря

📍 Финансовые результаты РСБУ за 9 месяцев 2025 года:

• Выручка: 3,0 млрд руб. (+19,5% г/г);
• Чистая прибыль: 75,5 млн руб. (+18,9% г/г);
• Валовая прибыль: 1,075 млрд рублей, рост на 41,7%.

• Балансовая стоимость активов: 6,142 млрд рублей, увеличение на 18,2% (с 5,197 млрд рублей по состоянию на 31 декабря 2024 года).

• Долгосрочные обязательства: 1,6 млрд руб. (+68,8% за 6 месяцев);
• Краткосрочные обязательства: 2,6 млрд руб. (+8,1% за 6 месяцев);

• Соотношение Чистый Долг/EBITDA на уровне: 2,7x.

Благодаря вводу в эксплуатацию новых линий (баночного розлива и слабоалкогольного производства) компания смогла радикально обновить ассортимент. За 9 месяцев 2025 года было запущено 25 новых продуктов, а к концу года их число достигнет 35.

📍 Для чего привлекаются средства?

• Во-первых, рефинансировать предыдущий выпуск
#RU000A105Y14 погашаемый в марте 2026 года.

• Во-вторых, обеспечить финансирование стратегических проектов ПАО «АГК»: наращивание мощностей завода, расширение логистических возможностей и обновление линейки брендов.

На вторичном рынке находятся 3 выпуска облигаций с общим облигационным долгом 618 млн рублей:

• КЛВЗ Кристалл 001Р-02
#RU000A10AZG2 Доходность: 22,94%. Купон: 28%. Текущая купонная доходность: 25,01% на 2 года 2 месяца, ежемесячно

Новое размещение предусматривает небольшую премию к доходности данного выпуска, поэтому со спекулятивной точки зрения у бумаги есть умеренный потенциал.

📍 Что готов предложить нам рынок долга:

• Эфферон 001Р-01
#RU000A10CH03 (22,31%) ВВ на 2 года 8 месяцев
• АПРИ БО-002Р-11
#RU000A10CM06 (27,03%) ВВВ- на 2 года 8 месяцев
• Арктик БО-01
#RU000A10BV89 (27,03%) ВВ на 2 года 5 месяцев
• Сегежа Групп 003P-06R
#RU000A10CB66 (25,95%) ВВ- на 2 года 1 месяц
• Сибирский КХП 001P-02
#RU000A107P62 (26,22%) ВВ на 2 года 1 месяц
• АйДи Коллект 07
#RU000A108L65 (21,01%) ВВ+ на 1 год 5 месяцев
• МВ Финанс 001P-06
#RU000A10BFP3 (24,72%) ВВВ+ на 1 год 4 месяца

Что по итогу: В текущих условиях долгосрочные вложения в сегмент ВДО сопряжены с максимальными рисками из-за растущего числа дефолтов. Технический дефолт «Монополии» стал триггером для иррационального снижения цен по всему сектору, отражая желание инвесторов срочно снизить кредитную нагрузку в портфелях.

Что касается финансового состояния данного эмитента, его можно оценить как удовлетворительное. Значительная долговая нагрузка уравновешивается устойчивым ростом операционных результатов и прозрачностью бизнес-модели.

Внутри своей рейтинговой категории новый выпуск КЛВЗ Кристалл не предлагает премиальной доходности, что ограничивает его краткосрочный спекулятивный потенциал. Лично я, как инвестор, крайне редко рассматриваю бумаги с таким низким кредитным качеством.

Определённым страховочным фактором можно считать листинг акций эмитента на бирже: в критической ситуации это даёт возможность привлечь капитал через дополнительную эмиссию. Всех благодарю за внимание и поддержку постов.

✅️ Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.

#облигации #аналитика #риск #инвестор #инвестиции #новичкам #обзор_рынка #новости

'Не является инвестиционной рекомендацией

В разгар паники на ВДО: почему выпуск КЛВЗ Кристалл 1Р-04 — не убежище, а риск?

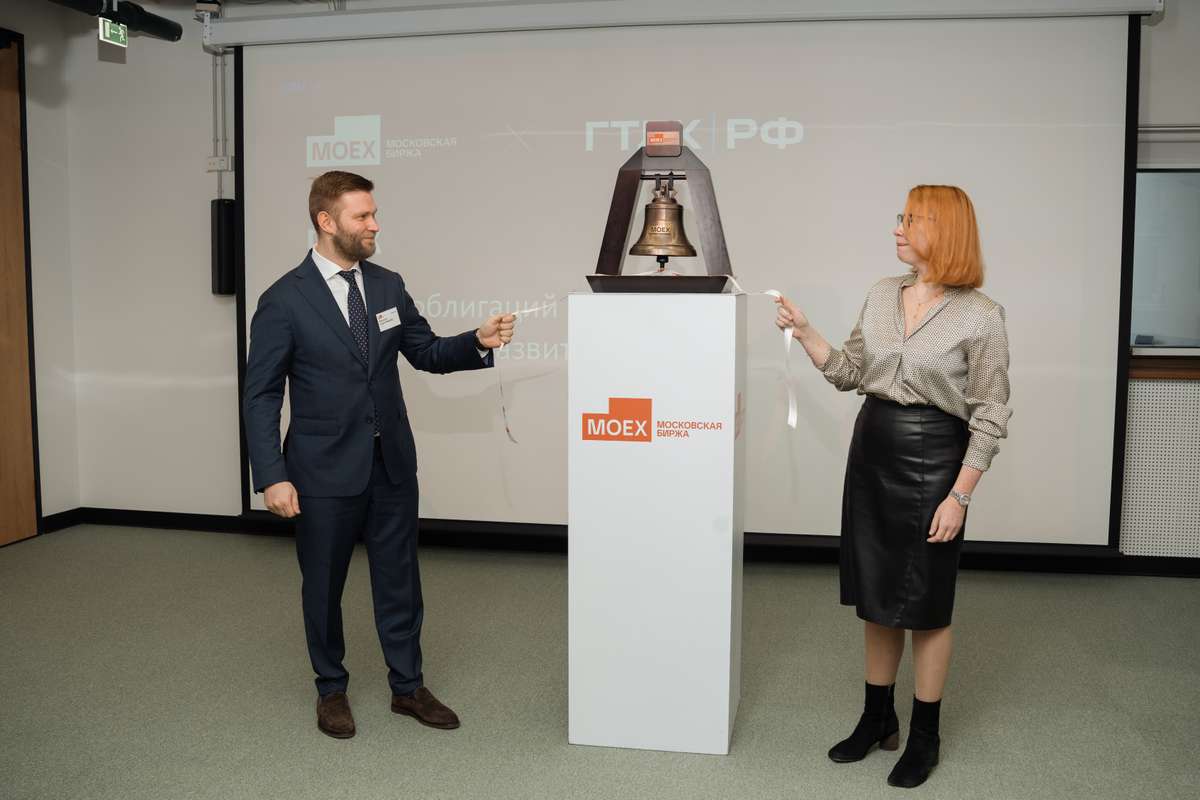
02 .12 на Мосбирже состоялся торжественный звонок колокольчика — старт торгов ESG-облигациями ГТЛК

Это уже второй выпуск, отражающий приверженность компании устойчивому развитию и реализации социально значимых проектов. Объем выпуска – 12,5 млрд рублей, средства будут направлены на поддержку проектов с доказанным экологическим эффектом, таких как экологичные пассажирские суда Ecobus на реках Москвы.

Преимущества выпуска:
🔵Пониженные коэффициенты риска для банков, стимулирующие инвестиции в устойчивое развитие
🔵Надежный инструмент с купонной ставкой КС+2,9% и сроком обращения до ноября 2028 года
🔵Листинг первого уровня, высокий рейтинг «АА−» от АКРА и «Эксперт РА»

Поздравляем всю команду и наших партнеров с успешным запуском. Вместе мы делаем вклад в создание более экологичного и комфортного города.

02 .12 на Мосбирже состоялся торжественный звонок колокольчика — старт торгов ESG-облигациями ГТЛК

📈 GloraX вошёл в индекс Мосбиржи IPO

С 6 ноября 2025 года обыкновенные акции ПАО «Глоракс» (GLRX) будут включены в базу расчёта индекса Мосбиржи IPO.
🔗 https://www.moex.com/ru/index/MIPO

Индекс Мосбиржи IPO отражает динамику акций компаний, которые провели первичное размещение или прямой листинг не ранее чем два года назад. Включение GloraX в индекс – признание его значимости среди новых эмитентов и дополнительное внимание со стороны институциональных и частных инвесторов.

📊 Напомним: торги акциями GloraX стартовали 31 октября под тикером GLRX (ISIN RU000A10CRQ4). Бумаги включены во второй котировальный список.

💡 Вхождение в индекс повышает нашу видимость на рынке и открывает возможности для включения акций GloraX в портфели фондов, ориентирующихся на индекс Мосбиржи IPO.

#glorax #новости
#Мосбиржа #инвестиции #недвижимость #финансы #строительство #девелопмент
$GLRX $RU000A108132 $RU000A10ATR2 $RU000A10B9Q9

📈 GloraX вошёл в индекс Мосбиржи IPO

GloraX: IPO, которое играет против страха всего рынка.

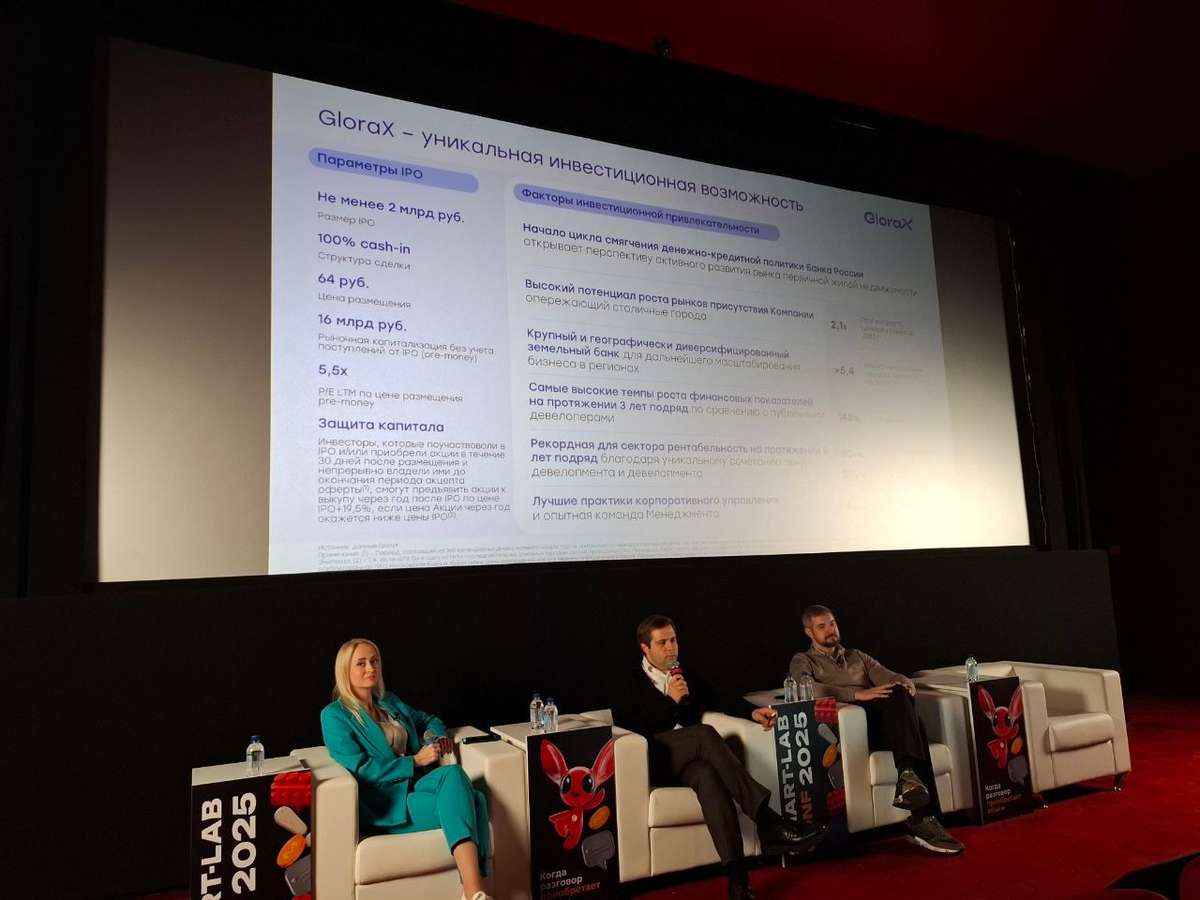
В субботу модерировала сессию девелопера GloraX на конференции Смартлаб — и это был живой и насыщенный диалог. Пока коллеги-эмитенты перешёптывались за кулисами: «IPO сейчас? В такое-то время?» — GloraX спокойно выкатила модель, где на риск есть ответ, а на вопросы — цифры.

📌 Основные параметры:

— Цена размещения: 64 руб., объём — от 2 млрд руб.
— Free float: 12,5–25%, весь объём — cash-in
— Листинг пока 2 уровень, но амбиции — перейти в первый
— Приём заявок до 30 октября 2025
— Тикер $GLRX

🔐 IPO с подушкой: оферта, которая может сработать

Если через год хотя бы в одну из пяти основных торговых сессий средневзвешенная цена окажется ниже цены IPO, компания выкупает акции с премией +19,5%. Но только у тех, кто держал бумаги весь год и купил их либо на IPO, либо в первые 30 дней. Кстати, маржиналка с овернайтом должна быть отключена.

В эти 5 дней:
— аффилированные лица не торгуют
— нет шортов
— нет маркетмейкера

🧐 На прямой вопрос о том, готова ли компания выполнить оферту, если её активируют массово, в GloraX ответили однозначно: деньги есть, источником финансирования выступит одна из дочерних структур.
О банкротстве и нарушении условий речи не идёт — компания подчёркивает, что механика оферты просчитана и встроена в финансовую модель с самого начала. Это не «красивый жест», а финансово обеспеченное обязательство.

🤔 Другой угол обзора

Конечно, это не основное позиционирование, но, как по мне, IPO GloraX можно воспринимать как отличную возможность для компании, где, по сути, в самом плохом сценарии это заимствование под 19,5% годовых с возвратом в конце срока. И не всем, а тем, кто соблюдает условия. Явно очень много акционеров отсекутся на пути к оферте, и тогда сделка для компании выглядит не просто дешёвым, а очень дешёвым заимствованием в текущих реалиях.

Что по цифрам в сравнении❓️

🔷️ Да, мультипликаторы GloraX ниже, чем у публичных девелоперов вроде Самолёта или ПИК — и это не потому, что бизнес недооценён или требует спасения, а потому что компания пока остаётся относительно молодой и компактной. Оценка отражает баланс между текущим масштабом и темпами роста в 35-45% ежегодно.

🔷️ Соотношение чистого долга к EBITDA — 2,8×. Это ниже, чем у Самолёта (3,5×) и Эталона (3,0×), но выше, чем у ПИК (-0,3×) и у ЛСР (1,3×). Важно, что компания заявляет о планах по снижению нагрузки и направляет часть средств от IPO именно на это.

🔷️ Что действительно выделяет GloraX — это маржинальность:
— EBITDA margin 32% за 2024
— 42% за первое полугодие 2025
— в регионах — выше 44%.
Для сравнения: у Самолёта — 18%, у ПИК — 19%, у ЛСР — около 30%.
Главный вопрос — сумеет ли компания удержать эту эффективность, когда выйдет из «лёгкого веса» и пойдёт в масштаб? Но в данный момент это выглядит осуществимо. Судя по стратегии — растут в том числе за счёт экспансии в регионы и за счёт работы с участками на ранней стадии, без утверждённой градостроительной документации.

🔷️ О дивидендах — прямо.
Платить дивиденды в ближайшие 2 года не планируют. Тут всё просто: компания не хочет превращать IPO из cash-in в cash-out, так как имеется крупный мажоритарный акционер.

🤫 Что обсуждают не на сцене
В кулуарах звучит цифра, которая, понятно, не войдёт ни в один проспект: менеджмент рассчитывает увидеть +30% к цене размещения через год. Это не guidance, а скорее внутренняя вера — но у компании есть на неё основания.

👀 Вывод:

Оценка на входе выглядит сдержанной: P/E LTM — 5,5×, EV/EBITDA — 4,0×, что заметно ниже, чем у большинства публичных девелоперов.
Но ключ не только в мультипликаторах — GloraX выходит на рынок с нестандартной конструкцией сделки, встроенной защитой и прозрачной маржинальной моделью.

В девелоперском секторе, где доверие давно подорвано, и каждый уже успел поскользнуться, GloraX может оказаться той самой бумагой, которая возьмёт своё при развороте сектора и смягчении ДКП.

Ставьте 👍
#обзор_компании $RU000A108132 $RU000A10ATR2 $RU000A10B9Q9
©Биржевая Ключница

GloraX: IPO, которое играет против страха всего рынка.

Битва за 2600: надежды на спекулятивный отскок сохраняются. К чему готовиться инвестору

Российский рынок провёл день в борьбе с самим собой. С одной стороны — осторожные попытки роста, с другой — давящий груз негатива. Как только покупатели начинали брать инициативу, их тут же отбрасывали назад. Финал дня оказался предсказуемым: индексы в красной зоне, а надежды на скорый отскок — под вопросом.

Рынок падает, но есть и светлые пятна. Минфин готов поддержать перспективные секторы, выступая для них гарантом стабильности:

• Минфином России был разработан проект о предоставлении металлургическим предприятиям отсрочки по уплате акцизов на жидкую сталь и НДПИ на железную руду.

• Минфин принял решение оставить налог на прибыль для банков на прежнем уровне. Кредитным организациям нужен капитал в условиях высоких рисков, а бюджет получит свое дивидендами.

• Также Минфин против повышения налогов для нефтегазовых компаний. Накануне стало известно, что власти изменили порядок выплаты демпфера. Это позволит нефтеперерабатывающим заводам «держать» цены на бензин.

Частично поддержку получил многострадальный IT-сектор: Минпромторг анонсировал возобновление с будущего года программы поддержки для компаний, которые переходят на российское ПО. Параллельно ведомство планирует ввести отдельные меры стимулирования для создания особо сложных программных продуктов.

Ситуация на рынке неоднозначна: правительство демонстрирует избирательный подход, поддерживая отдельные отрасли. Однако эти точечные послабления пока не способны переломить общий пессимизм инвесторов.

Цены на серебро и золота взлетели до новых рекордных уровней: Рост получил дополнительное ускорение после заявления президента США Дональда Трампа о введении с 1 ноября 100%-ных пошлин на китайский экспорт.

Геополитический фон: Рынок чутко реагирует на противоречивые сигналы из США. Дональд Трамп поручил спецпосланнику Стивену Уиткоффу сосредоточиться на урегулировании конфликта вокруг Украины, что в моменте обрадовало инвесторов. Но новость о визите Владимира Зеленского в Вашингтон 17 октября заставила котировки развернуться.

Главным вопросом остается решение президента США по поставке ракет Tomahawk Украине. Его пока нет. До конца текущей недели ожидание нового витка эскалации будет оказывать давление на рыночные котировки.

Что по дальнейшем ожиданиям: Общая картина на рынке тревожная, и в среднесрочной перспективе стоит сохранять осторожность при покупке акций. Однако на краткосрочном горизонте сохраняются предпосылки для отскока: рынок перепродан и находится у ключевого уровня поддержки в районе 2600 пунктов по индексу Мосбиржи. Закрытие выше этих значений открывает дорогу в сторону 2650п, но для этого нужно дождаться более четких сигналов.

Из корпоративных новостей:

Озон Фарма
#OZPH акции включены в первый уровень листинга Московской Биржи.

Акрон
#AKRN за 9 месяцев 2025г. увеличил производство товарной продукции на 9%, до 6,85 млн т, на 23% вырос выпуск промышленной продукции.

Группа Аэрофлот
#AFLT в сентябре снизила перевозки пассажиров на 5,7%

Фикс Прайс в период с 29 сентября по 10 октября 2025 года приобрела 33,5 млн своих акций в рамках buyback. Теперь общее количество выкупленных бумаг составляет 79,7 млн акций

• Лидеры: Фикс Прайс
#FIXR (+8,04%), Астра #ASTR (+4,46%), Позитив #POSI (+3,98%), Ростелеком #RTKM (+3,55%).

• Аутсайдеры: Газпром нефть
#SIBN (-4,56%), Ленэнерго-ап #LSNGP (-4,2%), Россети Центр #MRKC (-3,7%).

14.10.2025 - вторник

•
#MGKL - Мосгорломбард операционные результаты за 9 месяцев 2025 года
•
#TATNP #TATN - Татнефть закрытие реестра с дивидендом 14.35 руб (дивгэп)
• ДОМ. РФ: СД обсудит подачу заявки на листинг акций

Наш телеграм канал

✅️ Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

#акции #аналитика #обзор_рынка #инвестор #инвестиции #новости #мегановости #трейдинг #новичкам

'Не является инвестиционной рекомендацией

Битва за 2600: надежды на спекулятивный отскок сохраняются. К чему готовиться инвестору