Поиск

МСП Банк за 5 лет выдал 92 млрд рублей под «зонтичные поручительства»

С момента запуска механизма «зонтичных» поручительств Корпорации МСП в сентябре 2021 года МСП Банк выдал кредиты на сумму 92 млрд рублей, став одним из ключевых участников федеральной программы поддержки бизнеса. Этот инструмент, реализуемый в рамках нацпроекта «Эффективная и конкурентная экономика», позволил более чем 105 тысячам предпринимателей по всей России привлечь порядка 1,4 трлн рублей заемного финансирования за пять лет работы программы.

Наибольший объем средств, привлеченных с помощью «зонтичных» механизмов, традиционно пришелся на обрабатывающую промышленность, высокотехнологичный сектор, инфраструктурное строительство и транспортную логистику. География распределения средств охватывает всю страну, включая новые регионы. «Зонтичные» поручительства Корпорации МСП покрывают до 50% суммы банковского кредита, достигая 1 млрд рублей на срок до 10 лет. Для предпринимателей этот инструмент полностью бесплатен, а процесс его получения интегрирован напрямую в кредитный алгоритм банка.

В четвертом квартале 2026 года малый и средний бизнес может привлечь не менее 84 млрд рублей с «зонтичными» поручительствами Корпорации МСП. Это на 20% больше, чем было в третьем квартале. Лимит поручительств на 4 квартал на сумму 42 млрд рублей уже доведен до банков-партнеров, в программе также участвует МСП Банк.

Как подчеркнул глава Минэкономразвития РФ Максим Решетников, механизм стал универсальным решением, позволяющим оперативно запускать адресные меры поддержки. Инструмент был запущен 14 сентября 2021 года по поручению Президента РФ Владимира Путина.

Пауза ЦБ: передышка перед снижением ставки или затяжное ожидание?

Есть решения ЦБ, которые рынок встречает почти с облегчением. Есть решения, после которых начинается спор - что имел в виду регулятор и чего теперь ждать от экономики. Думаю, пауза в цикле снижения КС - второй случай. Вроде бы, ничего драматичного, но бизнес, банки и инвесторы пытаются понять, сколько продлится период дорогих денег.

Запрос прозвучал и на макропанели фурума Сбера: смотрим сегодня на решения ЦБ и на то, что происходит с экономикой за цифрами официальной статистики (много полезного было, я напишу о том, что “зацепило” из выступлений Тараса Скворцова, Олега Вьюгина и Григория Чепкова).

Один из аргументов в пользу осторожности регулятора - ускорение кредитования. Вроде бы, всё логично: кредиты растут, спрос поддерживается деньгами банков, инфляционные риски сохраняются. Но обратите внимание: годовой рост кредитования юрлиц примерно на 12-14% во многом связан с жилищным финансированием и ранее одобренными проектами. Новых проектов существенно меньше, чем в 2024 и 2025 годах, - примерно на четверть. Отдельный фактор - финансирование оборонного сектора, оно слабее зависит от КС.

Резкий скачок кредитования в июле (мы обращали на это внимание, когда обсуждали ДКП), отчасти объяснялся банковской операцией: около триллиона рублей перенесли внутри баланса из межбанковского кредитования в кредиты юридическим лицам. Новых денег в экономике от этого автоматически не прибавилось, зато статистика выглядела бодрее 😁.

С ипотекой похожая история. Перед изменением условий семейной программы заемщики оформляли кредиты как “не в себя”, и часть будущего спроса переместилась на более ранний срок. Большие цифры выдач впечатляют, но они не доказывают, что экономика снова разгоняется.

1. Так что, примем временные эффекты и особенности учета за устойчивый рост спроса? Заодно переоценим инфляционные угрозы и ставку будем держать на высоком уровне? Подумаешь, дорогие кредиты, отложенные инвестиции, “компании-ждуны”...

2. Снизим ставку? И это тоже вряд ли поможет решить задачу: инфляция выше целевого уровня, инфляционные ожидания высоки, бюджетная политика следующего года какая-то неопределенная…

Возможно, паузу разумно сохранить до февраля, когда станет понятнее, как исполняется бюджетный план: если расходы пойдут по намеченной траектории, пространство для снижения ставки появится; если бюджетный маневр изменится - прогноз придется пересматривать.

Вроде бы да, пауза оправдана, но слишком долгое ожидание тоже опасно. При снижении инфляции высокая ставка - рост реальной стоимости денег. Для замедляющейся экономики - дополнительный тормоз. По оценке, прозвучавшей в дискуссии, рост экономики в 2026 году может составить всего 0-1%.

И вот вам, господа, почти кот Шредингера: ЦБ должен удерживать инфляцию, но чем дольше сохраняются жесткие денежные условия, тем труднее бизнесу инвестировать и создавать основу для будущего роста. Снижение ставки не гарантирует мгновенного оживления: на кредитование влияют требования к капиталу банков, стоимость труда и общая готовность компаний брать на себя новые обязательства. Наш кот в одно и то же время и жив, и мертв! Никто не знает точно.

Мой вывод: пауза ЦБ вполне может быть длиннее, чем хотелось бы рынку, но решать ее судьбу будут не одни лишь месячные данные по инфляции и кредитованию. Развилка - бюджетное исполнение в начале 2027 года (увидит ли регулятор устойчивое охлаждение экономики). До этого момента быстрое снижение ставки, видимо, преждевременно.

Инвестору не стоит строить стратегию на ожидании, мол, “ставка вот-вот пойдет вниз и автоматически подтянет за собой все активы”. Дорогие деньги остаются реальностью, а значит, цена ошибки в оценке риска по-прежнему высока. И если рынок снова начнет праздновать снижение ставки раньше времени, я бы сначала посмотрел на цифры, а уже потом присоединялся к празднику.

#экономика
https://t.me/ifitpro

Итоги недели: техдефолт и тревожные долги Самолета, рост налогового пресса, и делистинг ПИКА

Неделя на рынке выдалась тихой, но это только на первый взгляд. Под капотом кипели страсти: техдефолт «Самолёта», новые налоги для ПИФов, проблемы ФНБ и финальный реверанс ПИКа перед уходом с биржи. Разбираем всё по порядку.


Макроэкономика и налоги
1. ФНБ: ликвидная часть тает на глазах.
Банк России направил в Госдуму проект ДКП на 2027–2029 гг. Минфин утверждает: ликвидная часть ФНБ будет пополняться, дефицит региональных бюджетов сократится.
Но вот реальность (данные Счётной палаты):
Объём ФНБ с начала 2026 года снизился на 311 млрд руб. (до 13,1 трлн)
Ликвидные активы (средства на счетах в ЦБ) упали на 473,3 млрд руб. (до 3,6 трлн)
Комментарий: Минфин с ЦБ делают хорошую мину при плохой игре. Ликвидная часть ФНБ тает, а бюджетные аппетиты растут.

2. НОВЫЙ НАЛОГ ДЛЯ ПИФОВ: 100 МЛРД В ГОД
Минфин предлагает ввести налог на прибыль для закрытых и интервальных ПИФов с пассивных доходов.
Параметр
Значение
Ставка
15%
Что облагается
Дивиденды, проценты, роялти, аренда
Доход бюджета
~100 млрд руб. в год (2027–2029)
Сейчас: ПИФ не платит налог на прибыль, налог возникает только при выплате дохода пайщикам (может откладываться надолго). Минфин считает это схемой оптимизации.
Комментарий: рекордный дефицит бюджета заставляет идти на спорные налоговые инициативы. Для инвесторов — безусловный минус.


3. ИИС-3: концепцию не изменят
Минфин не намерен менять концепцию ИИС-3 — срок ведения для получения льгот будет постепенно расти до 10 лет.
Комментарий: государство всё менее охотно расстаётся с налогами. Цель — удержать длинные деньги в экономике. Для инвесторов — безусловный негатив: льготы получить сложнее.


Новости компаний


4. «МАГНИТ»: выкуп акций отложен
АО «Тандер» (дочка «Магнита») продлило срок выкупа 3,8 млн акций по сделке РЕПО.
Новый срок: 2 апреля 2027 года (было — октябрь 2026).
Комментарий: техническое продление, но есть нюанс. Продление снимает вопрос об оферте миноритариям как минимум до апреля 2027. На ожиданиях этой оферты акции росли в последние дни. Теперь — негатив в моменте.


5. НМТП: ГРУЗООБОРОТ +6,5%
Грузооборот группы НМТП в I полугодии 2026 вырос на 6,5% — до 70,8 млн тонн.
Комментарий: нейтрально. Рост есть, но во втором полугодии динамика может ослабнуть из-за рисков для судоходства в Чёрном море.


6. САУДОВСКАЯ АРАВИЯ ВОССТАНОВИЛА ЭКСПОРТ
Трубопровод «Восток–Запад» снова работает после ремонта (атака дронов 13 сентября). Saudi Aramco использовала его для обхода Ормузского пролива.
Комментарий: геополитически — безусловно позитив для рынков. Но для нефтяных котировок — давление. Меньше дефицита предложения → цены могут пойти вниз. Для российских нефтяников — минус.


7. ВТБ: прибыль снизилась, но август удивил
Результаты по МСФО за 8 месяцев 2026:
Показатель Значение Динамика
Чистая прибыль 314,8 млрд руб. –4,0% г/г
Чистый процентный доход 551,9 млрд руб. +2,5x г/г
ЧПМ 2,6% +160 б.п.
Комиссионный доход 243,4 млрд руб. +23,5% г/г
Операционные расходы 380,9 млрд руб. +13,5% г/г
Август отдельно:
Чистая прибыль: 49,2 млрд руб. (рост в 2,1 раза!)
ROE: 20,2%
Комментарий: формально август сильный, но это результат резкого роста прочих доходов. Процентная и комиссионная динамика — на уровне прошлых месяцев. Маржа не растёт, нормативы достаточности капитала близки к минимуму.
Главный негатив: неясный механизм грядущей допэмиссии (сделка с РВБ).
Вердикт: банк подтвердил цель по прибыли 600 млрд руб., но туман вокруг допэмиссии давит на акции.


8. ВИ.РУ: выкуп на 500 млн.
Совет директоров одобрил выкуп акций на сумму до 500 млн руб. (с 1 ноября 2026 по 31 декабря 2027).
Реакция: акции упали на ~4% после объявления параметров (хотя до этого прибавляли ~10% на ожиданиях).
Комментарий: объём выкупа — всего ~1,4% капитализации. Инвесторы разочарованы. Главное для кейса — выполнение прогноза по прибыли (6,5 млрд руб.) и дивиденды. Но с этим пока туман.


9. «ЯНДЕКС»: допэмиссия под мотивацию
Совет директоров одобрил допэмиссию 11 млн акций (~2,8% капитала) под программу мотивации сотрудников.
Что изменилось: вместо ежеквартальных выпусков — один выпуск на ноябрь, который покроет потребности минимум до конца 2027 года.
Компания снизила ориентир по размытию с 2% до 1% (за счёт обратного выкупа).
Комментарий: нейтрально. Изменения технические. До передачи сотрудникам акции не голосуют и не получают дивидендов.

10. 🏗️ ПИК: ПРОДАЖИ РУХНУЛИ НА 40%
Операционные результаты за I полугодие 2026:
Показатель Значение Динамика
Реализация недвижимости 621 тыс. кв. м –40% г/г
Продажи в деньгах 193,6 млрд руб. –28% г/г
Средняя цена 312 тыс. руб./кв. м +19% г/г
Ввод в эксплуатацию 1,08 млн кв. м +44% г/г
Комментарий: ПИК — крупнейший застройщик, и его результаты показывают масштаб проблем в отрасли. Рост цен — отчасти из-за увеличения доли московских проектов.
Главное: ПИК планирует делистинг с Мосбиржи. Сектор застройщиков резко сужается.

11. «САМОЛЁТ»: очередной техдефолт
Что случилось:
Компания допустила технический дефолт при погашении облигаций серии БО-П20 на 2,5 млрд руб.
Перечислила в НРД неполную сумму (269 руб. на облигацию вместо 1000)
Купон выплачен полностью
Объяснение компании: «технические причины», часть денег зачислена на день позже.
Реакция: акции резко упали, затем отыграли часть потерь после разъяснений.
Комментарий:
Это уже не первый техдефолт «Самолёта». В мае была аналогичная история с БО-П19 и БО-П20.
Контекст проблем:
Компания просила господдержку — получила отказ
Долг: краткосрочные кредиты — 325,3 млрд руб., долгосрочные — 448,1 млрд руб.
Отношение чистого долга к EBITDA выросло до 3,88x (было 2,98x)
Вердикт: очередной звонок для инвесторов. «Самолёт» в тяжёлом положении, и техдефолты становятся системой.


📌 ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ
Событие Итог
ФНБ Ликвидная часть тает (минус 473 млрд руб.)
ПИФы Новый налог 15% на пассивные доходы
ИИС-3 Льготы станут получить сложнее (до 10 лет)
Магнит Выкуп акций отложен до апреля 2027
НМТП Грузооборот +6,5% (нейтрально)
Саудовская Аравия Возобновила экспорт — давление на нефть
ВТБ Прибыль –4%, но август сильный (за счёт разовых доходов)
Ви.ру Выкуп 500 млн — мало, акции –4%
Яндекс Допэмиссия под мотивацию (нейтрально)
ПИК Продажи –40%, готовится делистинг
Самолёт Очередной техдефолт, долговая нагрузка растёт

Дзарасов Алан, эксперт и преподаватель 1ИФИТ
@ifitpro
#итоги недели

МСП Банк участвует в программе для пострадавших от ударов по складам ООО «РВБ»

МСП Банк участвует в специальной программе кредитования продавцов ООО «РВБ», чьи товарные остатки пострадали в результате атак на склады в регионах России. Льготная программа реализуется Корпорацией МСП, Банком России и Минэкономразвития.
Малые и средние предприятия, пострадавшие в результате атак на объекты ООО «РВБ» могут привлечь льготное финансирование на пополнение оборотных средств и текущие расходы. Кредит с господдержкой предоставляется на сумму от 500 тыс. до 500 млн рублей сроком до 36 месяцев. Подать заявку на участие в программе необходимо до 31.12.2026 года.
Льготные кредиты доступны в 73 банках-участниках программы, полный перечень размещен на сайте Корпорации МСП. При недостатке залогового обеспечения предприниматели могут воспользоваться «зонтичным» поручительством Корпорации, которое покрывает до 50% суммы кредита.

Предприниматели из туротрасли привлекли при поддержке МСП Банка 2,4 млрд рублей в 2026 году

Малый и средний бизнес из туристической отрасли привлек с начала 2026 года при помощи инструментов МСП Банка, дочернего банка Корпорации МСП, 2,4 млрд рублей финансовой поддержки. Среди регионов-лидеров по объему финансирования Челябинская область (456 млн), Ненецкий автономный округ (445 млн), Республика Татарстан (301 млн), Республика Дагестан (300 млн) и Республика Крым (292 млн).

Наибольшее количество проектов из сферы туризма, которые реализуются при поддержке МСП Банка, связаны с инфраструктурным строительством, развитием ресторанного бизнеса и сервисов по доставке еды, пассажирскими перевозками, а также деятельностью туристических агентств.

«Мы видим устойчивый спрос предпринимателей на финансирование туристической инфраструктуры. МСП Банк дает возможность привлекать как крупные инвестиционные кредиты, так и средства на оборотные цели, что позволяет предпринимателям обеспечивать текущую деятельность и развивать внутренний туризм», – отметил Алексей Потапов, врио председателя правления МСП Банка.

В июле 2026 года стартовала новая программа стимулирования кредитования, которую реализуют Банк России и Корпорация МСП. Программа доступна для малого и среднего бизнеса из приоритетных отраслей — туризма, производства, логистики, ИТ и научно-технической деятельности, отдельных креативных индустрий, малым технологическим компаниям, участникам региональных программ по повышению производительности труда, а также для МСП из Республики Крым, Краснодарского края, Белгородской, Брянской, Воронежской, Курской, Ростовской областей и Севастополя. Предприниматели могут получить кредитные средства на сумму от 500 тыс. рублей до 500 млн рублей для пополнения оборотных средств по ставке «ключ плюс 3%». Поддержка малого и среднего бизнеса осуществляется по национальному проекту «Эффективная и конкурентная экономика».

🏦 Банк Санкт-Петербург буксует, и вот почему так вышло


Смотрю я на отчетность Банка Санкт-Петербург за 2026 год и вижу картину ожидаемо слабую. Главная причина — сжатие процентных доходов на фоне снижения ставки ЦБ. Дело в том, что почти 80 процентов портфеля это корпоративные кредиты под плавающую ставку, привязанную к ключевой. Ставка упала с 21 до 14 процентов, а вот расходы по депозитам снижаются не так быстро из-за высокой конкуренции за деньги вкладчиков. Мое мнение — вот эта ножницы и съедают маржу.

Вторая проблема посерьезнее — качество заемщиков. Банк наращивает резервы, потому что кредитный портфель портится. Во втором квартале расходы на резервы составили 6,9 млрд рублей, а за полугодие выросли до 8 млрд, это плюс 17,6 процента. На фоне всего этого чистая прибыль просела до 16,5 млрд в первом полугодии, минус 33 процента. За восемь месяцев 2026 года картина та же — 21,1 млрд, падение на 33,4 процента.

Менеджмент в итоге ухудшил прогноз на год. Теперь ждут прибыль около 30 млрд вместо прежних более 35 млрд. Стоимость риска подняли до примерно 2 процентов с прежних не более 1,5. А вот прогноз роста кредитного портфеля сохранили на 10–12 процентах. За сентябрь-декабрь нужно заработать еще 8,9 млрд, что на 56 процентов больше, чем за тот же период 2025 года. Мое мнение — прогноз не сказать что консервативный, скорее на грани.

Теперь по сценариям, как я это вижу. Базовый — стоимость риска держится около 2 процентов, маржа стабилизируется при паузе ЦБ, банк выходит на 28–30 млрд прибыли. Бумага стоит четыре прибыли и 0,5 капитала с дивдоходностью 13–14 процентов. Дешево, но без явных драйверов роста. Негативный — резервы идут выше ориентира, как в августе со стоимостью риска 2,9 процента. Тогда возможно второе снижение прогноза, давление на капитал и сокращение дивиденда за второе полугодие ниже 50 процентов прибыли. Позитивный — резервирование нормализуется, банк снова объявляет байбэк, и это поддерживает котировки.

🔥В профиле я уже дал лучшие акции, которые стоит купить на текущей коррекции рынка ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

О рейтингах и процентных ставках в облигациях (Часть 1)

📊

Этот пост, наверное, больше для новичков 😊 У меня регулярно пополнение среди новых подписчиков, и вопросы часто у всех похожие. Поэтому сегодня решил в очередной раз рассказать очень важную вещь касательно облигаций — да и не только их.

Тезис первый: чем выше доходность — тем абсолютно всегда выше риск. Причём каждый процент увеличивает риск кратно 📈

Чтобы собирать надёжный портфель, надо либо самому хорошо разобраться в рынке, либо обратиться к знающему человеку. Кстати, нейросетка, которую сейчас часто используют — плохой вариант 🤖 Ибо, опираясь только на неё, вы и сами не будете знать, что делать в случае какого-либо форс-мажора, и нейросетка может не совсем корректно ориентировать. Но давайте сейчас о рейтингах.

Есть такие компании, которые присутствуют на фондовом рынке, — называются рейтинговые агентства. Это что-то вроде ресторанных критиков для всех компаний на бирже 🍽️ Они, грубо говоря, приходят в компанию, смотрят на её отчётность, бизнес, руководство, кредиты, связи и т.д. и т.п. А затем ставят оценку. Тут как в школе, только шкала не от 1 до 5, а специальная — «национальная рейтинговая шкала РФ» 📚 (можно загуглить).

Рейтинговых агентств на бирже 4 штуки:
— Эксперт РА
— АКРА
— НРА
— НКР

Почему 4? Потому что так исторически сложилось 🤷‍♂️

Зачем эти рейтинговые агентства? Всё просто. Компаниям нужно привлекать деньги в свой бизнес от инвесторов. А для общего понимания инвесторами того, насколько компания надёжна, существуют эти самые рейтинги. Эмитент выбирает себе рейтинговое агентство, приходит туда и условно говорит: «Вот мои документы, отчётность, вот мой бизнес — дайте рейтинг». И конечно, ключевое: за присвоение такого рейтинга он платит большие деньги 💰

Собственно, вот и ответ, почему вообще рейтинговые агентства существуют: эмитентам нужен рейтинг для того, чтобы инвесторы могли первично ориентироваться, ну а для рейтинговых агентств — это бизнес. Причём бизнес очень закрытый — попасть в него практически невозможно. По этой причине рейтинговому агентству выгодно выполнять свою работу честно. Ибо в случае нарушения бизнес можно потерять — чревато ⚠️

Разумеется, как и во всех странах мира, наверное, можно «прикупить себе» лишнюю ступеньку. Я не утверждаю, просто гипотеза, но и совсем жестить — скорее не могут. Кстати, у рейтинговых агентств на рынке существует репутация. Особенно выделяют Эксперт РА — как самое ответственное 👏

Шкала у всех агентств одинаковая, но методы оценки могут слегка отличаться. По этой причине разные рейтинговые агентства могут давать чуть разную оценку (как правило, различия в 1 ступень) — тут скорее субъективно. Грубо говоря, как учитель: один ставит 5-ку, другой ставит 4+ ✍️

Сразу хочется прояснить: рейтинг — это не гарант 100%, как многие ошибочно воспринимают. Для инвестора это ориентир, вспомогательный инструмент. Но, как и в случае с ресторанным критиком, который оценил ресторан, так и с рейтингами… Если критик оценил хороший ресторан, это ещё не значит, что повар завтра не выйдет на работу пьяный и не испортит парочку блюд 😅 Нюансов тут много, расскажу дальше…

А чтобы не пропускать интересное — подпишись! И важные новости — не только тут 🔔

#облигации #инвестиции #рейтинги #фондовыйрынок #новичкам #доходность #риски

О рейтингах и процентных ставках в облигациях (Часть 1)

Полюс - все еще занимается благотворительностью?


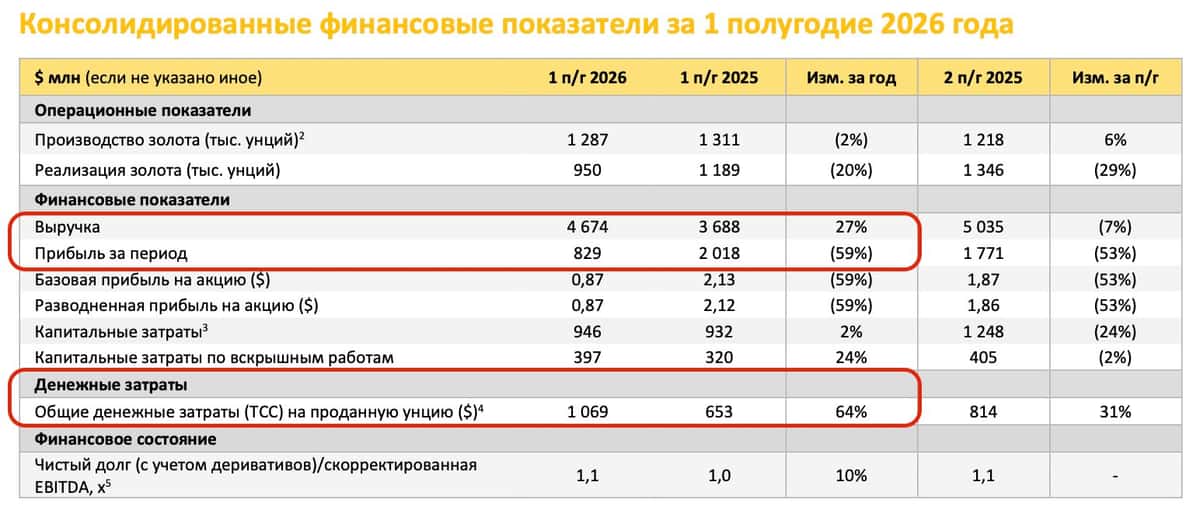
Полюс отчитался за первое полугодие на фоне рекордных цен на золото, но результат получился неоднозначным. Выручка растет, инвестиционная программа расширяется, а вместе с ней растет и долг. При этом прибыль резко снизилась, себестоимость увеличилась, а дивиденды могут исчезнуть до 2030 года. Отчет на моем столе, заглянем поглубже.

🥇 Итак, выручка за полугодие выросла на 14% до 352,7 млрд рублей, а чистая прибыль рухнула со 172,5 до 61,2 млрд. Как так получилось, ведь производство золота в натуральном выражении снизилось незначительно? Одна из причин - коррекция цен на золото на спотовом рынке в отчетном периоде. Но основная проблема заключается в бесконтрольном росте денежных затрат на добычу золота (TCC) - за полугодие они выросли на 64%.

Я, конечно, понимаю, что это общемировая практика, да и расходы зарубежных золотодобытчиков на одну унцию кратно выше, но зачем же так быстро ликвидировать отставание? Отдельно стоит остановиться на расходной статье на благотворительность. За 2025 год Полюс направил на нее 47,8 млрд рублей. Все это похвально, но масштаб программы вызывает вопросы. Получается, акционерам на дивиденды денег нет, а почти 48 млрд на другие цели нашлись.

🥇 Главный проект ближайших лет - Сухой Лог. Первую очередь планируют запустить в 2028 году, вторую - в 2029-м, а к 2030 году Полюс рассчитывает почти удвоить производство золота. Потенциал большой, правда сначала придется пережить несколько лет высокого CAPEX. Кредиты и займы уже выросли с 788 до 913 млрд рублей.

Ради этой инвестпрограммы менеджмент летом рекомендовал приостановить дивиденды до 2030 года. Формально решение еще может измениться, но я бы в инвестиционной модели исходил именно из отсутствия выплат. Причем происходит это на исторически дорогом золоте - миноритариям предлагают несколько лет не получать денежный поток даже при максимально комфортной внешней конъюнктуре.

📊 Есть вопросы и к корпоративному управлению. Аудитор отдельно указал, что не смог завершить проверку конечной контролирующей стороны и полноты раскрытия связанных сторон. Вдобавок сама отчетность опубликована в сокращенном виде и даже не содержит отчета о движении денежных средств. Для меня это дополнительный риск, который нельзя игнорировать.

В итоге Полюс перестает быть классической дивидендной золотодобывающей компанией. Теперь это ставка на высокие цены на золото и успешный запуск Сухого Лога к концу десятилетия (этого или следующего - поди разбери). Потенциал после 2028-2030 годов действительно большой, но до него инвестору придется принять отсутствие дивидендов, высокий CAPEX, рост долга и вопросы к корпоративному управлению. Лично я с таким менеджментом в одной лодке пока плыть не хочу.

❗️Не является инвестиционной рекомендацией

♥️ Золотые мои, не будьте как Полюс, платите дивиденды, тю, точнее ставьте лайк этой статье.
$PLZL

Полюс - все еще занимается благотворительностью?

📱 ИнвестВзгляд: М.Видео, как ритейлер электроники решил стать маркетплейсом...

М.Видео переживает экзистенциальный кризис, замаскированный под «трансформацию бизнес-модели». Компания закрывает магазины пачками, а кредитный рейтинг АКРА понизило до BBB- с негативным прогнозом. При этом маркетплейс растёт в четыре раза, трафик вырос в 2,5 раза, а селлеры бегут на платформу толпами после атак на склады Wildberries. Вопрос: это история возрождения или медленная агония?


📊 Цифры

Для тех, кто не в курсе: М.Видео больше не просто сеть магазинов техники. Компания решила, что хочет быть как Ozon и Wildberries, только поменьше и попозже. За первое полугодие 2026 года она закрыла больше 460 магазинов — с 1100 до 638.

Выручка упала на 36,8% до 108,2 млрд рублей, но это отчасти из-за перехода на агентскую схему: теперь в выручке учитывается только комиссия, а не полная цена товара. Валовая прибыль упала в 6,6 раз — с 27 млрд до 4,1 млрд рублей. EBITDA отрицательная — минус 14,7 млрд. Чистый убыток вырос на 43% до 36,1 млрд.

Но есть и хорошие новости. Операционный денежный поток стал положительным — 5,3 млрд против оттока 27,4 млрд год назад. Компания начала экономить: коммерческие и административные расходы сократились на 10,5%. Товарные запасы снизились на 14,7%.

Маркетплейс — главная надежда. Его оборот вырос в четыре раза до 17,7 млрд рублей. Число селлеров превысило 12 тысяч. Трафик вырос в 2,5 раза. Категории-новички растут кратно: мебель — в 13 раз, товары для красоты — в 11 раз, детские товары — в 10 раз.

Теперь о самом страшном — долгах. Кредиты и финансовые обязательства М.Видео — 159,2 млрд рублей. Это при выручке 108 млрд за полгода. Соотношение долга к годовой выручке находится на критически высоком уровне.

АКРА понизило кредитный рейтинг с BBB+ до BBB- и изменило прогноз на «Негативный». Причины: ухудшение долговой нагрузки, снижение остатков денежных средств, отрицательный свободный денежный поток, нарушение банковских ковенант. Агентство прямо говорит: «низкое покрытие процентов, высокая долговая нагрузка, очень слабая ликвидность».

Перевод на русский: компания еле-еле обслуживает долги, денег нет, банки уже начали нервно дёргаться.


⚔️ Сравнение с конкурентами

Ozon — это тот, кем М.Видео хочет стать, когда вырастет. У Ozon годовой оборот под 1,75 трлн рублей, и только при таком масштабе компания вышла на положительную EBITDA. Для сравнения: оборот маркетплейса М.Видео за полгода — 17,7 млрд. Годовой, если экстраполировать, будет около 35-40 млрд. Это в 40-50 раз меньше, чем у Ozon. М.Видео на этом фоне — даже не карлик, а так, микроорганизм.

Wildberries — это вообще другой космос. Обороты там измеряются сотнями миллиардов. Но у Wildberries сейчас беда: с середины июля атаки беспилотников повредили почти треть логистической инфраструктуры. И вот здесь М.Видео ловит удачу: селлеры, которые раньше сидели на Wildberries, начали диверсифицировать риски и побежали на М.Видео. За июль число продавцов выросло на 59%, а в одну из недель зафиксировали рекорд — 900 новых регистраций. Но давайте честно: 12 тысяч селлеров на М.Видео против миллионов на Wildberries — это даже не сравнение. Это как хвастаться, что ты набрал 100 подписчиков в Instagram, пока у конкурента их 10 миллионов.

DNS — это главный конкурент М.Видео в классическом ритейле электроники. У DNS примерно в два раза больше физических магазинов — 2700 против 638 у М.Видео. И пока М.Видео закрывает точки пачками, DNS продолжает работать.

Яндекс Маркет — это отдельная песня. Комиссии и логистика там достигли 40,1% от стоимости товара. Для продавцов это больно, но для платформы — деньги. М.Видео пока не может похвастаться такой комиссионной выручкой, потому что масштаб не тот.


🎯 ИнвестВзгляд: Для долгосрочного инвестора М.Видео — это ставка на то, что компания успеет перестроиться до того, как закончатся деньги и терпение кредиторов. Риски колоссальные. Это не история для консервативного портфеля, это скорее лотерейный билет.


$MVID $OZON $YDEX

📱 ИнвестВзгляд: М.Видео, как ритейлер электроники решил стать маркетплейсом...

Самые ответственные заемщики: кто лучше всех возвращает займы?

Мы провели исследование и узнали, представители каких профессий были наиболее дисциплинированными при погашении займов этим летом. Давайте смотреть результаты 👀

🔸 Самую высокую финансовую дисциплину показали работники силовых структур – среди них 80,2% вернули займы вовремя или досрочно. За ними расположились работники сельского хозяйства (79,8%) и тяжелой промышленности (79,2%). Также в пятерку наиболее ответственных заемщиков вошли ИТ-специалисты (78,7%) и маркетологи (78,3%).

🔸 По сравнению с прошлым годом, именно силовики и аграрии заметнее всех улучшили финансовую дисциплину – на 3,1 и 3,0 процентных пункта соответственно.

🔸 Средний уровень платежной дисциплины показали медики (77,5% погасили займы в срок или раньше него), работники общепита и сферы туризма (по 77,3%), а также госслужащие (76,4%) и экономисты (76,1%).

🔸 Самые низкие показатели этим летом оказались у самозанятых (74,7%), строителей (75,6%) и работников торговли (75,7%). При этом за год платежная дисциплина представителей этих профессий практически не изменилась.

Платежная дисциплина клиентов – один из важных факторов качества кредитного портфеля. При оценке заемщика риск-модуль Займера анализирует большой объем информации о его финансовом поведении наряду с другими параметрами.

☝️ Накопленные данные и собственные скоринговые модели помогают нам оценивать кредитный риск и фокусироваться на заемщиках с более высокой вероятностью своевременного погашения займа. В результате около 90% займов, выдаваемых Займером, погашаются клиентами.

$ZAYM

Самые ответственные заемщики: кто лучше всех возвращает займы?

МТС Банк. Отчет за 2 кв 2026 по МСФО

Тикер: #MBNK
Текущая цена: 931
Капитализация: 34.9 млрд
Сектор: Банки
Сайт: https://www.mtsbank.ru/investors-and-shareholders/

Мультипликаторы (LTM):

P/E - 1.92
P/BV - 0.28
NIM - 8.5%
COR - 6.7%
CIR - 37.2%
ROE - 17.6%

Что нравится:

✔️чистый комиссионный доход увеличился на 8.5% к/к (3.2 → 3.5 млрд);
✔️чистая прибыль выросла на 88.8% к/к (2.5 → 4.7 млрд);
✔️рост кредитного портфеля на 1.2% к/к (369.6 → 374.2 млрд);
✔️NIM вырос к/к (8.1 → 8.5%);
✔️процент ссуд с просрочкой 90 дней уменьшился с 10.4 до 8.7%.

Что не нравится:

✔️чистые процентный доход увеличился всего на 0.7% к/к (14.3 → 14.4 млрд);
✔️доход от операций с фин инструментами вырос на 95.5% к/к (604 → 27 млн).

Дивиденды:

Банк планирует направлять на дивиденды от 25% до 50% скор. чистой прибыли по МСФО.

По данным сайта Доход за 2026 год ожидается дивиденд в размере 194.35 руб (ДД 20.88% от текущей цены).

Мой итог:

ЧПД увеличился, но скромно. Последние три квартала она держится примерно на сопоставимых значениях (12 → 14.6 → 14.3 → 14.4 млрд). А вот ЧПД с учетом резервов подрос более ощутимо (+18.8% к/к, 6.9 → 8.2 млрд). По ЧКД схема с чередованием рост и падения сохраняется и этот квартал был с положительной динамикой (4 → 3.4 → 3.2 → 3.5 млрд).

Чистая прибыль за квартал увеличилась очень ощутимо за счет роста ЧКП, ЧКД и гораздо меньшей эф. ставки налога на прибыль (16.8 vs 32% в 1 кв 2026). Прибыль за полгода выросла в 2.1 раза г/г (3.5 → 7.2 млрд). Выплаты по субордам, неотраженные в отчете о прибылях и убытках, увеличились относительно прошлого года (1114 млн vs 723 млн во 2 кв 2025).

Кредитный портфель с начала 2025 года впервые показал рост. NIM улучшился и на дистанции динамика остается позитивной (6.6 → 8.1 → 8.1 → 8.5%). Стоимость риска после пикового значения последних двух лет снизилась (7.9 → 6.7%), но она все равно остается самой высокой среди основных банков. Средства клиентов снова вернулись к растущей динамики после падения в прошлом квартале (+5.7% к/к, 453.4 → 179.1 млрд).

Оценка МТС Банка до сих пор остается одной из самой дешевой в секторе (дешевле только ВТБ, но там впереди доп. эмиссия плюс отношение к миноритариям, мягко говоря, не очень). При этом ROE также остался самым слабым среди основных банков (хуже только БСПБ и ВТБ).

Риском остается нахождение банка в периметре АФК Системы, которая пока крепко сидит в долговой яме (а тут еще удары по Озону). Плюс неизвестно какая будет дивидендная политика у материнской МТС. Итогом может быть как переток денежного потока из банка в ущерб его стратегии, так и "заражение" качества активов (грубо говоря, банку надо будет закладывать большую сумму резервов под кредиты выданные компаниям группы).

В соответствии со стратегией развития МТС Банк планирует достичь 30 млрд прибыли в 2028 году. При равномерном росте и с учетом уже имеющихся результатов за полугодие прибыль за 2026 год может быть в районе 18.7 млрд, что дает P/E 2026 = 1.87 и дивиденд при 25% payout около 103.8 руб (ДД 11.15% от текущей цены) с поправкой на выплату по субордам. Но в теории банк может выплатить и больше. Это позволяет и див. политика, и коэффициенты достаточности капитала.

Также стоит помнить, что на балансе банка сохраняется большой пакет ОФЗ. Когда траектория снижения ключевой ставки будет более понятной и ожидаемой, облигации начнут давать доход от положительной переоценки (в дополнении к купонам).

Что в итоге? Банк стоит оценивается дешево и потенциально может дать хороший апсайд вместе с неплохой див. доходностью за 2026 год. Плюс на каком-то горизонте профит принесет пакет ОФЗ. С другой стороны, у МТС Банка ROE уступает основным конкурентам. ЧПД 3 квартал "топчется" плюс-минус на одном месте. При пэйауте в 25% доходность уже уступает тем же Сбербанку и Дом.РФ. Ну и элемент неопределенности из-за связанности с МТС и АФК Система.

Акций МТС банка нет в моем портфеле. Прогнозная справедливая стоимость - 1345 руб.

*Не является инвестиционной рекомендацией

Более подробная информация по портфелю в моем Телеграме

МТС Банк. Отчет за 2 кв 2026 по МСФО

🏠 GloraX продолжает масштабирование. Что показало 1П2026

GloraX опубликовал результаты по МСФО за 1П2026. На фоне непростой ситуации в девелопменте отчет выглядит сильным, особенно по темпам роста ключевых показателей.

Что по цифрам❓️

▪️ Выручка 27,0 млрд ₽, +44,6% г/г.
▪️ Валовая прибыль 9,8 млрд ₽, +28,2% г/г. Валовая рентабельность снизилась с 40,8% до 36,2%.
▪️ Сопоставимая EBITDA 8,6 млрд ₽, +36,3% г/г. Из базы 2025 г. исключен разовый эффект от приобретения «ЖилКапИнвеста». Без корректировки EBITDA выросла на 10,6%.
▪️ Сопоставимая чистая прибыль 1,6 млрд ₽, +29% г/г. По МСФО чистая прибыль снизилась на 31,6% г/г, поскольку в 1П2025 был отражен разовый эффект от M&A.
▪️ Чистый долг 43,5 млрд ₽, Net Debt/LTM EBITDA вырос с 2,8х до 2,9х.

🔷️Ставка на регионы дает результат

Выручка региональных проектов выросла с 4,2 до 15,9 млрд ₽, то есть в 3,8 раза г/г. Их доля в общей выручке достигла почти 59%.

Для GloraX развитие в регионах не новая история, это одна из основных ставок компании. Сейчас эффект этой стратегии уже хорошо виден в отчетности. В самой компании дальнейшее масштабирование регионального бизнеса называют основным драйвером роста финансовых результатов.

🔷️Что с маржинальностью❓️

Валовая рентабельность снизилась на 4,6 п.п. Компания связывает это с завершением реализации ряда столичных проектов и распродажей остаточных лотов. В целом, логика в этом есть, где-то можно дать и хорошую скидку на квартиру, чтобы высвободить капитал и направить на более рентабельные проекты.

Доля коммерческих и административных расходов в выручке практически не изменилась и осталась около 12%. EBITDA-margin остается высокой - 31,8%.

🔷️Что с долгом и процентами❓️

Чистый долг вырос на 10,8% до 43,5 млрд ₽, а Net Debt/LTM EBITDA чуть-чуть поднялся с 2,80х до 2,93х. При этом кредиты и займы, наоборот, сократились на 3,7%, с 84,5 до 81,4 млрд ₽.

Рост чистого долга связан главным образом с уменьшением средств на эскроу с 39,6 до 35,3 млрд ₽. По общепринятой в секторе методике средства на эскроу вычитаются при расчете чистого долга. В 1 полугодии компания ввела в эксплуатацию 4 очереди с жилой площадью 125 тыс. кв. м, при этом эскроу-счета были раскрыты на 19,9 млрд руб., что привело к временному снижению средств на счетах эскроу. При этом покрытие проектного финансирования средствами на эскроу составляет 78%, что выше среднего по рынку, несмотря на активный ввод и запуск новых проектов.

Компания продолжает улучшать условия фондирования - средняя ставка по кредитному портфелю снизилась с 13,2% до 11,8%. Финансовые расходы выросли на 24,9%, медленнее выручки, а их доля сократилась с 24,7% до 21,4%.

🔷️А денежный поток❓️

По МСФО операционный денежный поток за 1П2026 составил −6,2 млрд ₽. Выплаты процентов выросли почти втрое, с 2,6 до 7,8 млрд ₽, и стали ключевым фактором отрицательного OCF.

За полугодие на эскроу-счета поступило около 15,6 млрд ₽. С учетом этих поступлений компания отдельно рассчитывает скорректированный OCF +9,4 млрд ₽ и FCF +9,3 млрд ₽ против +4,3 млрд ₽ и +4,1 млрд ₽ годом ранее.

То есть продажи генерируют существенный приток на эскроу, но свободными средствами GloraX они становятся только по мере раскрытия счетов после ввода жилья в связи со спецификой сектора.

🧐 Итог

Ставка на регионы была сделана заранее, компания последовательно ее масштабирует, сохраняет высокую маржинальность и удерживает долговую нагрузку ниже 3х. На фоне проседания показателей у многих других застройщиков результат GloraX выглядит уверенно. Акции $GLRX держу в портфеле, покупала по 35 ₽, поэтому за историей продолжаю следить особенно внимательно.

Ставьте 👍

#обзор_компании
©Биржевая Ключница

🏠 GloraX продолжает масштабирование. Что показало 1П2026


С 1 сентября 2026 года в России начинается не «новый эксперимент», а первый обязательный этап массового внедрения цифровой формы национальной валюты. Закон уже принят, банки отчитались о готовности, крупные сети заявили о подключении. Для граждан использование остается добровольным. Для части финансового сектора и ритейла — нет.
Это не криптовалюта и не отдельная денежная единица. Один цифровой рубль равен одному наличному и одному безналичному. Меняется не номинал, а архитектура денег: счет открывается не в коммерческом банке, а на платформе Банка России. Банк в этой схеме становится окном доступа, а не хранителем остатка.
Ниже — как устроена новая форма рубля, что реально заработает завтра, где пределы первого этапа и какие последствия это несет для рынка.

Третья форма денег, а не «российский биткоин»

Банк России с самого начала описывает цифровой рубль как третью форму национальной валюты — рядом с бумажными купюрами и средствами на счетах в банках. Эмитент один: Центральный банк. Обязательство тоже одно: перед владельцем кошелька отвечает регулятор, а не кредитная организация.
Отсюда несколько практических следствий, которые часто теряются в общих разговорах о «цифровизации».
Цифровой рубль нельзя положить на вклад. На остаток не начисляют процент. Им нельзя выдать кредит. Кешбэка как у карты тоже нет: это платежный инструмент, а не продукт лояльности. Зато перевод внутри платформы не зависит от лимитов конкретного банка и не «зависает» между разными кредитными организациями — операция идет на инфраструктуре ЦБ.
Техническая модель двухуровневая. Пользователь не заходит напрямую в личный кабинет Центробанка. Он открывает кошелек через приложение банка-участника платформы. Сам счет при этом живет на платформе регулятора. У человека один цифровой кошелек, но доступ к нему можно получить из приложений разных банков, если они подключены.
Это и есть главное отличие от привычного безнала. Деньги на карте Сбера — обязательство Сбера. Цифровые рубли — обязательство Банка России. При отзыве лицензии у коммерческого банка остаток на цифровом кошельке не «зависает» в конкурсной массе.
Обратная сторона той же конструкции: средства уходят с баланса банковской системы. Для кредитования экономики это уже не депозитная база, а обязательство ЦБ.

Как проект дошел до 1 сентября

Идея обсуждается с 2020 года. Концепция опубликована в 2021-м. Пилот с реальными операциями идет с августа 2023 года. К лету 2025-го ЦБ отчитывался о более чем 100 тысячах операций: десятки тысяч переводов, оплаты товаров и услуг, исполнение смарт-контрактов.
Первоначально массовый запуск хотели начать в июле 2025 года. Срок сдвинули на сентябрь 2026-го. Набиуллина объясняла это не технологическим сбоем, а доработкой экономической модели и консультациями с банками. «Это проект развивающийся», — говорила она летом 2026 года.
Юридическую рамку массового этапа задал федеральный закон № 248-ФЗ, подписанный в июле 2025 года. Он закрепил трехволновую схему подключения банков и торговли до 2028 года.
То есть 1 сентября — не финиш проекта. Это момент, когда добровольный пилот сменяется обязательством для крупнейших игроков.

Что именно включается завтра

С 1 сентября 12 системно значимых банков обязаны дать клиентам возможность открыть счет цифрового рубля, пополнить его, перевести средства и оплатить товары и услуги. По оценке ЦБ, на эту группу приходится более 80% платежного рынка. В перечень входят Сбербанк, ВТБ, Газпромбанк, Альфа-банк, Т-Банк, ПСБ, Россельхозбанк, Юникредит банк, Райффайзенбанк, Совкомбанк, Московский кредитный банк и «Дом.РФ».
Параллельно доступ должны обеспечить банки, признанные значимыми на рынке платежных услуг. Три из них получили статус только в феврале 2026 года и, по словам Аллы Бакиной, директора департамента национальной платежной системы ЦБ, могут не успеть к дате. Регулятор пообещал им помощь до конца года. Всего к платформе в разной стадии подключения находятся более 130 банков, включая небольшие, у которых обязанность наступит позже.
На стороне торговли правило жестче. С 1 сентября принимать цифровой рубль обязаны компании с выручкой более 120 млн рублей за предыдущий календарный год, если на 1 января 2026-го у них был договор с банком из числа значимых. Среди тех, кто публично подтвердил готовность, — Ozon, Wildberries, «Магнит», МТС, «Аэрофлот», а также крупные операторы связи. МТС, «Ростелеком» и «МегаФон» готовили прием оплаты через собственные платежные контуры.
Дальше закон идет волнами:

с 1 сентября 2027 года — банки с универсальной лицензией и торговля с выручкой от 30 млн рублей;
с 1 сентября 2028 года — остальные банки и продавцы с выручкой от 20 млн;
микробизнес с выручкой менее 5 млн рублей и точки без интернета от обязанности принимать цифровой рубль освобождены.

Отдельно с той же даты банки должны уметь работать с универсальным QR-кодом на базе решения НСПК. Идея простая: один код на кассе вместо нескольких, внутри — СБП, банковские платежные сервисы, позже и цифровой рубль. Бонусы и скидки выбранного способа оплаты сохраняются.
Для человека это выглядит так: в приложении банка появляется раздел «Цифровой рубль». Клиент сам открывает кошелек. Автоматически его никто не заводит, заявления об отказе в МФЦ писать не нужно.

Как пользоваться: лимиты, комиссии, что можно и чего нельзя

Пополнение идет с обычного банковского счета. Курс один к одному. Наличные сначала нужно внести на счет в банке, затем перевести в цифровой кошелек. Обратный путь такой же: сначала вывод на банковский счет, потом снятие в банкомате.
Единственный жесткий лимит для физлица — 300 тыс. рублей в месяц на перевод со своего безналичного счета на цифровой. Бакина называла эту сумму «в среднем достаточной». Распоряжаться уже лежащими на кошельке деньгами можно без потолка: переводы внутри платформы не режут. Сверх лимита кошелек можно пополнять переводами от других людей. У юрлиц лимита на пополнение нет.
Комиссии. Для граждан платежи и переводы бесплатны бессрочно. Для бизнеса нулевой тариф действует до 31 декабря 2026 года. С 2027 года базовая ставка за прием оплаты — 0,3% от суммы, но не больше 1500 рублей за операцию. Это заметно ниже типичного карточного эквайринга в 1–2% и ниже многих тарифов СБП. Платежи в бюджет в цифровых рублях для граждан и компаний идут без комиссии.
Что доступно с первого дня массового этапа: открытие и закрытие счета, пополнение и вывод, переводы по номеру телефона, автопереводы, оплата по QR-коду, расчеты с государством — налоги, пошлины, штрафы. Вклады и кредиты в этой форме денег не появятся.
Офлайн-режим, о котором ЦБ говорил как о будущем аналоге наличных, на старте массового этапа еще не является полноценной заменой купюре. Сейчас без связи операция не проходит. Режим «заранее отложить сумму на телефон и платить без сети» остается в планах, а не в базовом сценарии 1 сентября.

Зачем государству отдельная форма рубля

Публичная аргументация ЦБ собрана вокруг четырех задач.
Первая — дешевые внутренние платежи. Для человека это бесплатный перевод без банковского потолка СБП. Для ритейла — снижение стоимости приема оплаты. Эксперты, которых цитировали «Известия», оценивают экономию бизнеса на комиссиях в диапазоне 40–150 млрд рублей в год по сравнению с классическим эквайрингом, если инструмент наберет оборот.
Вторая — контроль целевого расходования бюджетных денег. Цифровой рубль программируется. Смарт-контракт может разрешить тратить субсидию только на определенный тип товаров, в заданный срок и у заданного круга получателей. В пилоте уже отрабатывали социальные выплаты, субсидии фермерам, компенсации на школьную форму и питание. Для Казначейства это способ видеть движение средств не постфактум по отчетам, а в контуре самой платежной операции.
Третья — устойчивость внутренней платежной инфраструктуры. После 2022 года Россия ускорила строительство контуров, которые меньше зависят от Visa, Mastercard и SWIFT. Цифровой рубль в этой логике — не замена «Мира» и СБП, а еще один слой, который эмитирует и клирит сам ЦБ.
Четвертая — задел под трансграничные расчеты. На старте цифровой рубль работает внутри российской платформы. Международного «включения из коробки» нет. Но регулятор прямо связывал проект с расчетами между центробанками и снижением зависимости от посредников. В связке с цифровым юанем, инициативами БРИКС и двусторонними мостами это выглядит как долгосрочная ставка, а не функция первого дня.
Отдельно стоит политический контраст той же даты. 1 сентября в силу вступают и новые правила оборота криптовалют: лицензирование площадок, лимиты для неквалифицированных инвесторов, запрет использовать крипту как средство платежа внутри страны. Государственная цифровая валюта запускается шире в тот момент, когда частные цифровые деньги жестко отделяют от платежного оборота.

Что это значит для банков

Для кредитных организаций цифровой рубль — одновременно новый канал обслуживания и удар по двум привычным источникам денег: остаткам на счетах и комиссиям.
Когда клиент переводит 100 тысяч с депозита или текущего счета в цифровой кошелек, банк теряет пассив. На платформе ЦБ эти деньги уже не работают в кредитном портфеле. ЦБ это понимает и сам описывал риск оттока ликвидности. Ответ регулятора — поэтапность, отсутствие процента на остаток и лимит пополнения 300 тыс. рублей в месяц. В документах по денежно-кредитной политике Банк России пишет, что при необходимости восполнит ликвидность операциями рефинансирования и не меняет из-за этого операционную процедуру управления ставкой.
Оценки рынка шире. В разных исследованиях потенциальный отток с депозитов закладывали в диапазоне 5–20% при агрессивном сценарии. Сильнее эффект бьет по небольшим банкам: прирост цифрового рубля на 1 млрд там может снять с депозитов больше, чем у системно значимых игроков. По комиссиям пессимистичные оценки доходили до десятков миллиардов рублей в год после окончания льготного периода — это уже история 2027–2028 годов, не первых недель сентября.
Банки это видят. Поэтому параллельно идет дискуссия, которую Набиуллина обозначила открыто: возможны пилоты кошельков не только на балансе ЦБ, но и на балансе самих банков. Если такая модель появится, часть средств вернется в контур кредитных организаций. Пока базовый запуск идет по более жесткой схеме «кошелек на платформе регулятора».
Для инвестора в банковские акции ближайшие кварталы важнее не лозунг «третья форма денег», а три измеримых вещи: скорость перетока остатков, доля эквайринга, которую ритейл уведет на цифровой рубль после введения тарифа 0,3%, и то, компенсирует ли ЦБ выпадающую ликвидность без давления на чистую процентную маржу.

Что это значит для бизнеса и ритейла

Крупному ритейлу и маркетплейсам отказываться нельзя. Среднему — пока можно. Мелкому с выручкой до 5 млн — можно и дальше.
Экономика приема выглядит привлекательно, особенно до конца 2026 года, пока тариф нулевой. Даже после 1 января 2027-го 0,3% с потолком 1500 рублей за операцию дешевле карты. На обороте 1 млн рублей в месяц разница с эквайрингом 2% — это около 17 тыс. рублей экономии; на 3 млн — уже порядка 50 тыс. в месяц. Цифры грубые, но направление понятное.
Технически кассы массово менять не нужно. Достаточно интернета и QR. Универсальный код как раз должен убрать путаницу «какой из трех квадратов сканировать».
Слабое место первого этапа — охват. Обязаны крупные сети и клиенты крупнейших банков. Магазин у дома, рынок, небольшая клиника и значительная часть региональной розницы завтра цифровой рубль принимать не будут. Поэтому «заплатить везде», как картой «Мир», 1 сентября не получится.
Для компаний, которые работают с госконтрактами и субсидиями, интереснее не касса, а смарт-контракты. Пока их на платформе создает сам Банк России, а не произвольный бизнес. Расширение этой функции — один из следующих этапов, и именно он может дать цифровому рублю роль, которой нет у СБП.

Как на это смотрят сами люди

Опросы конца августа дают картину скорее любопытства, чем ажиотажа.
По исследованию ВТБ среди 1,5 тыс. жителей крупных городов, 62% готовы попробовать операции с цифровым рублем. Из них 27% собираются открыть счет сразу, 34% — когда увидят оплату в магазинах. Главный плюс для респондентов — ниже комиссии (59%). 40% отдельно отмечают, что деньги лежат на платформе ЦБ, а доступ есть из разных приложений.
С зарплатой осторожнее. Формально 66% «готовы» получать оклад в цифровых рублях, но без условий согласны только 16%. Остальные ждут бонус, надбавку или прямое решение работодателя либо государства. ЦБ и Минфин подчеркивают: принудительно переводить зарплаты на новую форму денег не будут.
Другие замеры скромнее. Июльский опрос «Выберу.ру» и «Еврокредит.ру» показывал 46% тех, кто планирует пользоваться инструментом, и 18% твердых отказов. Молодежь 18–24 лет заметно лояльнее старших групп.
Это важно для прогноза оборота. До конца 2026 года аналитики не ждут лавины. Денис Астафьев оценивал объем операций ближайших месяцев как десятки, в лучшем случае сотни миллиардов рублей — то есть пилотный масштаб на большой инфраструктуре. К 2030 году тот же круг оценок дает развилку от 4 до 10 трлн рублей оборота, или 3–5% транзакций физлиц, если розничный товарооборот будет около 100 трлн. Разброс широкий, и он честно отражает главное: технология готова, привычка — нет.

Где Россия на мировой карте CBDC

Китайский e-CNY по объему и охвату далеко впереди. К середине десятилетия речь уже шла о сотнях миллионов кошельков и накопленных транзакциях на триллионы юаней; трансграничные пилоты охватывают Гонконг, Юго-Восточную Азию и отдельные коридоры для бизнеса. Европейский цифровой евро все еще в регуляторно-политической стадии. Индия и ОАЭ двигают свои розничные и оптовые контуры.
Российская модель ближе к «розничной CBDC с банками как интерфейсом», чем к оптовой системе только для межбанковского клиринга. Сильная сторона на старте — встроенность в уже привычные приложения и единый QR. Слабая — международное признание. Пока цифровой рубль не с чем «обменять на кассе» за пределами страны. Любой мост с e-CNY или контуром БРИКС потребует отдельных соглашений, валютного контроля и политической воли с обеих сторон.
Для инвестора это означает развилку. Внутри страны проект может относительно быстро стать еще одним дешевым платежным рельсом. Как инструмент обхода санкционных ограничений в торговле он заработает только если появится работающий внешний контур. На 1 сентября этого контура в рознице нет.
Риски, о которых стоит говорить прямо
Прозрачность. ЦБ говорит о банковской тайне и добровольности. Одновременно сама конструкция дает регулятору полную историю операций на собственной платформе. Для борьбы с отмыванием и контроля бюджета это плюс. Для тех, кто ценит невидимость наличных, это минус. Цифровой рубль не анонимен, как купюра.
Программируемость. Смарт-контракт полезен, когда субсидию нельзя потратить на что попало. Тот же механизм теоретически позволяет ограничить, на что и когда можно тратить конкретную сумму. Закон и ЦБ подчеркивают, что оператор не должен диктовать, как пользователь распоряжается деньгами, вне рамок закона и договора. Насколько эта граница устоит в практике бюджетных выплат — вопрос не технический, а политический.
Киберустойчивость. Платформа централизованная. Это проще в управлении, чем распределенный реестр, и создает иной профиль риска: ценность цели выше, точек отказа меньше. ЦБ годами готовил контур, но массовый вход миллионов клиентов — всегда проверка на нагрузку, мошенничество и социальную инженерию. Сценарий знаком по СБП и картам: инструмент новый, схемы обмана под него появятся в первые же недели.
Банковская маржа. Если дешевый платеж и «безопасный кошелек ЦБ» начнут перетягивать операционные остатки, банки ответят либо более высокой ставкой по вкладам, либо более дорогим кредитом, либо новой комиссионной линейкой вокруг сервисов, которых у цифрового рубля нет — кредиты, накопительные счета, подписки, премиальное обслуживание.
Нулевой интерес на остатке. Это сознательный дизайн, чтобы не убить депозитный рынок. Для пользователя это аргумент не хранить на кошельке «подушку», а держать там ровно столько, сколько нужно для платежей. Если так и случится, страхи об обвале пассивов банков окажутся преувеличены.

Что не случится 1 сентября

Не исчезнут наличные. ЦБ не объявлял отмену купюр.
Не произойдет автоматической конвертации зарплат и пенсий.
Не появится полноценный международный цифровой рубль для туристов и импортеров.
Не откроется вклад «цифровой рубль 16% годовых».
Не заменится СБП. Скорее, на кассе появится еще один способ внутри того же QR.
Не случится мгновенного перетока триллионов. Инфраструктура рассчитана на миллионы клиентов, живые остатки на пилотных счетах до старта измерялись скромными десятками миллионов. Масштаб и привычка — разные вещи.

Практический вывод для трех аудиторий

Гражданину. Если вы клиент крупного банка, 1 сентября в приложении можно открыть кошелек за пару минут. Имеет смысл попробовать на небольшой сумме: перевод знакомому, оплата у сети, которая точно принимает, платеж в бюджет. Держать там все сбережения бессмысленно — процента нет. Лимит 300 тыс. в месяц с одного банковского счета стоит учитывать, если захотите перевести сразу крупную сумму.
Бизнесу. Крупному ритейлу и сервисам с выручкой выше 120 млн нужно проверить договор с банком и готовность кассового контура. Среднему — считать экономику: до конца года прием бесплатный, с 2027-го 0,3% все равно выгоднее карты. Тем, кто живет на субсидиях и госконтрактах, стоит отдельно следить за смарт-контрактами: именно там цифровой рубль может стать не «еще одним QR», а условием получения денег.
Инвестору. Короткий горизонт — нейтральный или слабо негативный для банковской маржи и эквайринговых доходов, если переток пойдет быстрее ожиданий. Средний горизонт — плюс для крупного ритейла и платежных интерфейсов, которые встроят новый способ без потери трафика. Длинный горизонт зависит не от кнопки в приложении Сбера, а от того, появится ли у цифрового рубля внешний контур расчетов. Пока это ставка на инфраструктуру, а не на курсовой актив.

Цифровой рубль 1 сентября не переписывает денежную систему за ночь. Он ставит рядом с привычным безналом счет, который принадлежит клиенту, но живет у государства. Насколько этим счетом будут пользоваться, решит не закон, а простая вещь: удобнее ли это карты и СБП в обычной покупке. Первые недели осени как раз и покажут, есть ли у третьей формы рубля спрос — или пока только обязательная инфраструктура.
🏠🇷🇺 ИнвестВзгляд: ДОМ.РФ — странный гибрид, который работает

paywall
Пост станет доступен после оплаты

Инвестиции и экономия

🔥 САМЫЕ ПРОТИВОРЕЧИВЫЕ АРГУМЕНТЫ ОБ ИНВЕСТИЦИЯХ И ЭКОНОМИИ

Мой блог — про системные инвестиции и осознанную экономию. Без фанатизма, но с железной регулярностью.

Я стараюсь тратить минимум, но при этом искать баланс для полноценной жизни. Мы с женой почти не ходим в дорогие рестораны, не покупаем брендовую одежду и вообще ничего не берем без кешбэка или скидки. 🏷️

И на это я часто ловлю комментарии в духе:

👉 «А жить-то когда?»
👉 «С собой в могилу не унесешь?»

Сегодня разберем эти и другие возражения. Но сразу оговорюсь: я не сторонник абсурдной экономии, когда стирают пакеты или заваривают чайный пакетик 5 раз. 😄 Мы, например, любим путешествовать за границу. Если бы мы экономили по-дурацки — мы бы этого не делали.

Моя философия проста: выжать максимум из тех денег, которые у меня есть, и не тратить лишнего. Ведь у денег есть неприятное свойство — они имеют свойство заканчиваться. 💸

💰 Деньги не хорошие и не плохие. У них нет эмоций — это просто цифры. Единственный закон, которому они подчиняются — это счёт.

Бесконтрольная трата, отсутствие подушки безопасности, сбережений и «запасного плана» всегда ведут к негативу. Кассовый разрыв, кредиты, а в худшем случае — банкротство. 🚫

В идеале, где бы вы ни жили и какой бы у вас ни был доход, сбережения должны быть всегда. Хотя бы небольшие.
Минимальный порог — 2–3 месяца расходов, средний — 3–6 месяцев, идеальный — 6–12 месяцев.

А теперь давайте откроем неприятную правду 👇

❌ «Я же работал(а)! Я что, не могу себе это позволить?»
(Подставьте что угодно: новый телефон, гаджет, ресторан или фастфуд)

✅ Правильный ответ: Если у вас нет сбережений, а покупку приходится оформлять в кредит или по кредитке — нет, не можете. И точка.

❌ «А жить-то когда?»

✅ Правильный ответ: Ситуации у всех разные, да и желания тоже. Но с точки зрения чистой математики — жить нужно тогда, когда у вас положительный баланс или вы хотя бы движетесь к нему. Погружение в финансовый кризис приведёт только к катастрофе. ⚠️

❌ «Да чё мне эти 500 рублей?»

✅ Правильный ответ: Если ваше текущее финансовое положение тяжелое — в него вас привели ваши прошлые поступки. Невозможно изменить результат, продолжая делать то же самое. Только смена поведения меняет цифры на счету. 📊

Кто то из моих друзей рассказывает мне, как за вечер в ресторане оставил 30т.р. +....
А я... Что я....

Вчера сидел, зашивал свои спортивные штаны и наколенник. Рюкзак планирую отнести в ремонт — подправить косяки. И мне не стыдно! 🧵

Каждый сэкономленный рубль — это пазл моего капитала. Я продолжу искать возможности для заработка и экономии. Только упорство формирует капитал. Никак иначе.

⚠️ Не ИИР (не является индивидуальной рекомендацией).

Ваши деньги — ваша ответственность! 🙌

#инвестиции #новичкам #облигации #акции

Инвестиции и экономия

1 млрд рублей с господдержкой привлек малый и средний бизнес моногородов и ОЭЗ в МСП Банке

Малый и средний бизнес моногородов и особых экономических зон привлек в МСП Банке 959,5 млн рублей по специальной программе Минэкономразвития России и Корпорации МСП. Предприниматели получили льготные кредиты на сумму 728 млн рублей по ставкам 6% на инвестпроекты и 10% на оборотные цели, а также финансовую поддержку, обеспеченную гарантиями на сумму 231 млн рублей. Это позволило сохранить и создать почти 1 тысячу рабочих мест в результате модернизации и расширения производств.

«С момента запуска программы в конце прошлого года объем господдержки предпринимателей моногородов и ОЭЗ уже приближается к 1 млрд. Эти средства направлены на запуск новых производств, модернизацию инфраструктуры и создание новых рабочих мест. Программа стала востребованным инструментом для привлечения финансирования, мы видим растущее число заявок от бизнеса. Только за последние 3 месяца предприятия из Каменска-Уральского, Дагестанских Огней, Усть-Катава и Березовского суммарно привлекли порядка 447 млн рублей с господдержкой», — отметил заместитель министра экономического развития РФ Святослав Сорокин.

В июне 2026 года после актуализации перечня моногородов охват программы был расширен: поддержка стала доступна не только предпринимателям самих моногородов, но и всех населенных пунктов, входящих в состав соответствующих муниципальных образований.
Более половины получателей льготный займов — это промышленные предприятия. Именно они аккумулируют основной потенциал для развития территорий. Еще 38% выданных льготных кредитов пришлось на сферу торговли и услуг, порядка 7% – перевозки и логистика, замыкают первую пятерку сельское хозяйство и строительство. Получателями господдержки стали 33 предприятия из моногородов и ОЭЗ Свердловской, Челябинской, Липецкой, Ярославской областей, Красноярского края, Кузбасса, а также Республик Дагестан и Мордовия.

Программа льготного кредитования Минэкономразвития России и Корпорации МСП направлена на поддержку инвестиционных проектов малого и среднего бизнеса в 24 моногородах и 33 особых экономических зонах, связанных с созданием новых производств, модернизацией действующих предприятий и развитием экономики монопрофильных муниципальных образований. Оператором программы выступает МСП Банк. Подать заявку для получения льготного кредита можно через Цифровую платформу МСП.РФ. Воспользоваться финансированием могут компании приоритетных отраслей, которые зарегистрированы на данных территориях, ведут там деятельность, реализуют инвестиционный проект или исполняют контракты.

Правительство России направит дополнительно 3,5 млрд рублей на продолжение программы поддержки малого и среднего бизнеса в моногородах и особых экономических зонах. Соответствующее распоряжение подписал Председатель Правительства Михаил Мишустин. Средства будут выделены Корпорации МСП из резервного фонда Правительства. Объем финансирования рассчитан на реализацию программы до 2030 года.

Рынок до сих пор ждет волшебную таблетку?

Заметили, как многие инвесторы сегодня рассуждают? Вот еще немного снизится инфляция, потом ЦБ еще пару раз опустит ставку. Затем подешевеют кредиты, бизнес начнет активнее инвестировать. Биржа взлетит - наступит почти инвестиционный рай.

Экономика, друзья, редко работает по таким прямым сценариям. Да, последние недели статистика выглядит обнадеживающе: уже третью неделю подряд наблюдается дефляция. Инфляция замедляется быстрее ожиданий, а Банк России начал цикл снижения ставки. Но это вовсе не означает, что эпоха дешевых денег уже стоит за дверью.

Судя по риторике регулятора, в ЦБ гораздо больше боятся повторного разгона инфляции, чем временного замедления экономики, и причины вполне понятны. За последние два года экономика адаптировалась к высоким ставкам. При этом рынок труда остается напряженным, кадровый дефицит никуда не исчез, а многие отрасли продолжают работать на пределе возможностей.

ЦБ внимательно следит не только за текущей инфляцией, но и за тем, что произойдет после снижения ставок: если кредитование снова начнет расти слишком быстро, а спрос резко ускорится, экономика столкнется с теми же ограничениями, которые разгоняли цены в последние годы. Вот регулятор постоянно и напоминает рынку: снижение ставки не означает возврат к прежней модели.

Думается мне, сейчас это главный сигнал для инвесторов. Рынок по-прежнему воспринимает высокие ставки как временное отклонение от нормы, но всё больше признаков того, что норма изменилась. Даже если КС продолжит снижаться, стоимость капитала в ближайшие годы, скорее всего, останется заметно выше уровней, к которым рынок привык в 2015–2021 годах, а это меняет очень многое. Меняются оценки компаний, меняется привлекательность облигаций, туда же требования инвесторов к IPO да и сама логика привлечения капитала. По сути, ЦБ говорит нам: ставки будут снижаться, но эпоха почти бесплатных денег осталась в прошлом.

Вот к этой реальности инвесторам и компаниям придется адаптироваться.

#рынок
https://t.me/ifitpro

Пост2. Почему растет золото? Какие факторы являются главными.

Как и обещал в прошлом посте, перед тем как перейти к инструментам анализа, надо знать, что анализировать. Анализировать будем фундаментальные факторы, т.е. «почему золото вообще растёт».

У золота есть 2 важнейших фундаментальных фактора роста:
1. Кризис.
2. Инфляция.

Кризис часто сопровождается инфляцией, поэтому эти два фактора обычно идут вместе. Например, началось СВО, поднялся ажиотажный спрос на товары и услуги, инфляция начала расти, ЦБ поднял ставку. Из-за поднятия ставки подорожали кредиты – это фактор роста инфляции. Из-за спроса на импорт пошел спрос на валюту – это фактор роста инфляции. И таких факторов еще очень много. К ним добавляются факторы снижения инфляции, типа фактора удорожания денег. Всё это накладывается друг на друга, и в итоге мы получаем, что в кризис растёт инфляция.

Т.е. в кризис снижается стоимость денег. И поэтому люди ищут такой актив, который можно купить, чтобы стоимость их накоплений как минимум не снижалась. А даже росла. И таким активом исторически является золото.

Мы можем открыть график XAUUSD и посмотреть, как менялась стоимость золота в долларах со временем. Где-то она росла, где-то снижалась, но в среднем росла. И чем хуже становилось доллару, тем сильнее росло золото.

Я приведу конкретный пример, на котором сам заработал. В августе 2025 я купил золото, а в феврале 2026 сбросил. Мне удалось заработать примерно 50% на позицию за полгода. Это очень хороший результат, и сделал я его не на пустом месте, а по системе, по торговой стратегии, которой я вас и научу в этом мини-курсе.

Свою сделку я основал на фундаментальном и на техническом анализе, которые вам покажу в следующих 2-х постах.

А для того, чтобы нам подготовиться к следующему посту, в котором покажу, как я анализирую золото, мне нужна от вас обратная связь.

Укажите, пожалуйста, в комментариях, какую из следующих новостей вы считаете наиболее важной для цены золота:
1. Wells Fargo повысил прогноз по золоту.
2. ЦБ Китая обновляет рекорды по покупке золота.
3. Глава ФРС Кевин Уорш заявил, что не будет снижать ставки.
4. США готовятся напасть на Иран. Иран готовится перекрыть Ормузский пролив.
5. Цена дизеля в США выросла на 30%.
В завтрашнем посте обсудим эти факторы.
$GLDRUB_TOM $GLDRUBF $GOLD $TGLD

Пост2. Почему растет золото? Какие факторы являются главными.