Поиск

ОФЗ — это не только купоны: как зарабатывать на движении цены

Когда говорят про ОФЗ, обычно подразумевают покупку облигации, получение купонов и ожидание погашения. Но на этом все не заканчивается. NPB Markets рассказали, как на самом деле зарабатывать на облигациях.

Облигацию необязательно держать несколько лет. ОФЗ торгуются на бирже, их цена ежедневно меняется, а значит, результат инвестора может складываться сразу из двух частей: купонного дохода и изменения стоимости самой бумаги.

И вторая часть иногда оказывается интереснее первой.

Почему вообще меняется цена ОФЗ

Условно есть облигация номиналом 1000 рублей, которая платит фиксированный купон 70 рублей в год.

Инвестор получает около 7% от номинала.

Теперь представим, что новые облигации на рынке позволяют получать значительно более высокую доходность. Старый выпуск с купоном 7% становится менее привлекательным.
Чтобы его по-прежнему покупали, рыночная цена должна снизиться.

Работает и обратная зависимость.

Если ставки в экономике снижаются, ранее выпущенные облигации с относительно высоким фиксированным купоном становятся интереснее. Покупатели готовы платить за них больше — цена растёт.

Получается связка:
доходности растут → цены облигаций обычно снижаются;
доходности снижаются → цены облигаций обычно растут.

Именно поэтому рынок ОФЗ реагирует на решения Банка России, инфляцию, бюджетную политику и ожидания участников относительно будущей ключевой ставки.

ОФЗ — это не только купоны: как зарабатывать на движении цены

Допустим, инвестор купил ОФЗ за 850 рублей.

Через некоторое время ситуация на рынке изменилась, доходности снизились, а цена этой же бумаги выросла до 930 рублей.

Разница составляет 80 рублей на облигацию, или примерно 9,4% относительно цены покупки.
При этом инвестор мог дополнительно получить купон.

Это упрощённый пример: в реальной сделке нужно учитывать накопленный купонный доход, комиссии, налогообложение и конкретные параметры выпуска. Но сам принцип именно такой.
Инвестор может заработать не потому, что дождался погашения облигации, а потому, что правильно оценил изменение процентных ставок.

Чем длиннее ОФЗ, тем сильнее может быть движениеРазные выпуски ОФЗ реагируют на изменение ставок по-разному.

Короткая облигация, которой осталось несколько месяцев до погашения, обычно меньше зависит от изменения долгосрочных ожиданий рынка.

У облигации с погашением через 10–15 лет ситуация другая. Покупатель фиксирует условия на гораздо больший срок, поэтому изменение требуемой рынком доходности сильнее влияет на её цену.

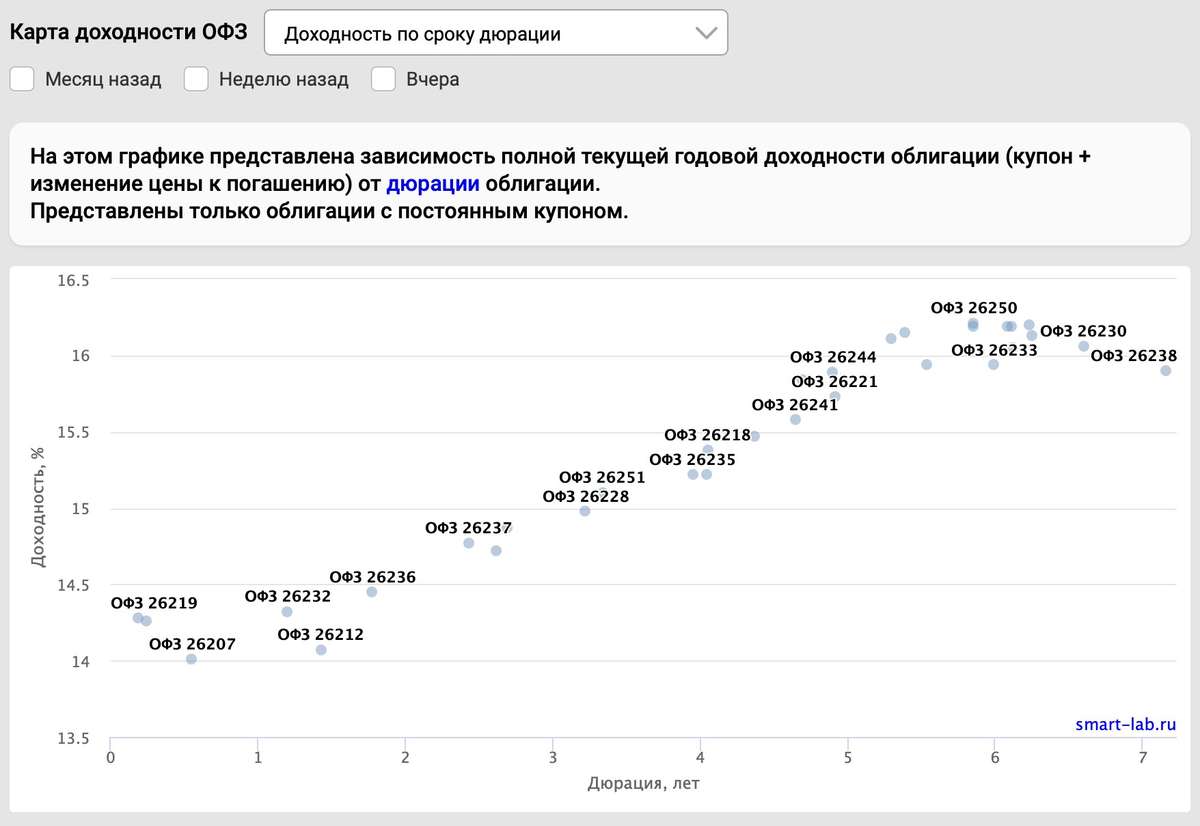
Для оценки этой чувствительности используется дюрация.

Чем выше дюрация, тем заметнее потенциальное изменение цены при движении процентных ставок.

Отсюда появляется возможность использовать длинные ОФЗ как ставку на снижение рыночных доходностей.

Но работает это в обе стороны.

Если ожидания не оправдаются и доходности пойдут вверх, длинная облигация может заметно подешеветь.

ОФЗ можно использовать по-разному

Первый вариант — классический. Купить облигацию и держать её до погашения, получая предусмотренные выпуском выплаты.
Второй — покупать бумаги под ожидание снижения доходностей и рассчитывать дополнительно заработать на росте цены.
Третий — работать с конкретными участками кривой доходности. Например, сравнивать короткие, средние и длинные выпуски и искать бумаги, где соотношение срока, доходности и процентного риска выглядит интереснее.

Есть ещё ОФЗ с плавающим купоном — флоатеры. Их поведение отличается от классических ОФЗ с постоянным купоном: выплаты привязаны к определённой ставке, поэтому чувствительность к изменению денежно-кредитной политики у них другая.

То есть само слово «ОФЗ» объединяет инструменты с разной логикой поведения.

Где здесь рискГосударственная облигация не означает, что её цена не может падать.

Если купить ОФЗ за 900 рублей, а затем рынок переоценит будущие ставки и бумага уйдёт на 820 рублей, при продаже инвестор зафиксирует убыток.

Если держать соответствующий выпуск до погашения, ситуация будет другой: эмитент погашает облигацию в соответствии с её условиями. Но для человека, который собирается именно торговать облигациями, промежуточное изменение цены имеет прямое значение.

Есть и другие параметры: ликвидность конкретного выпуска, спред между лучшей ценой покупки и продажи, НКД, комиссии брокера и налоги.

Поэтому смотреть только на размер купона недостаточно.

ОФЗ — это такой же рыночный инструментНа фондовом рынке часто ищут движение в акциях, валюте или фьючерсах, хотя крупный рынок существует буквально рядом.

В случае ОФЗ основным драйвером становится стоимость денег.

Рынок пытается заранее определить, куда пойдут ставки, какой будет инфляция и какую доходность инвесторы потребуют через несколько месяцев или лет. Эти ожидания постоянно отражаются в стоимости облигаций.

Поэтому на ОФЗ можно смотреть не только как на способ припарковать деньги под купон.
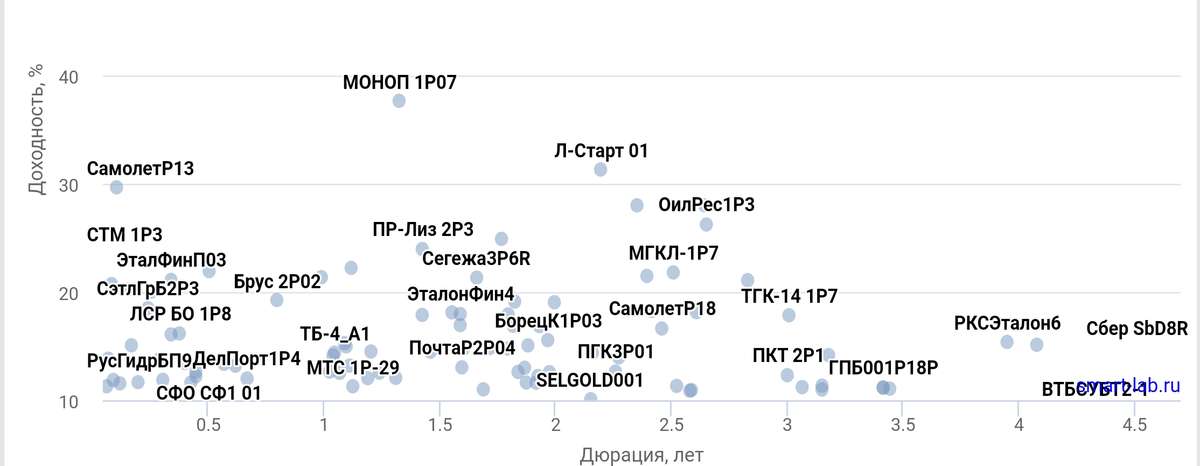
Их можно покупать, продавать, сравнивать по доходности и дюрации и использовать для работы с ожиданиями по процентным ставкам.

Если хотите посмотреть, как это работает непосредственно через биржевые инструменты и на что смотреть при работе с ОФЗ, я подробнее разобрал тему в видео:
https://www.youtube.com/watch?v=0b1Gj3UJmOo

Страница мониторинга облигаций: https://brokerlist.info/obligacii/

Главное — не путать низкий кредитный риск государственных облигаций с отсутствием рыночного риска. Цена ОФЗ способна заметно меняться, а чем активнее вы пытаетесь заработать на этом движении, тем больше значение имеют момент входа, срок бумаги и дюрация.

Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.

ОФЗ — это не только купоны: как зарабатывать на движении цены

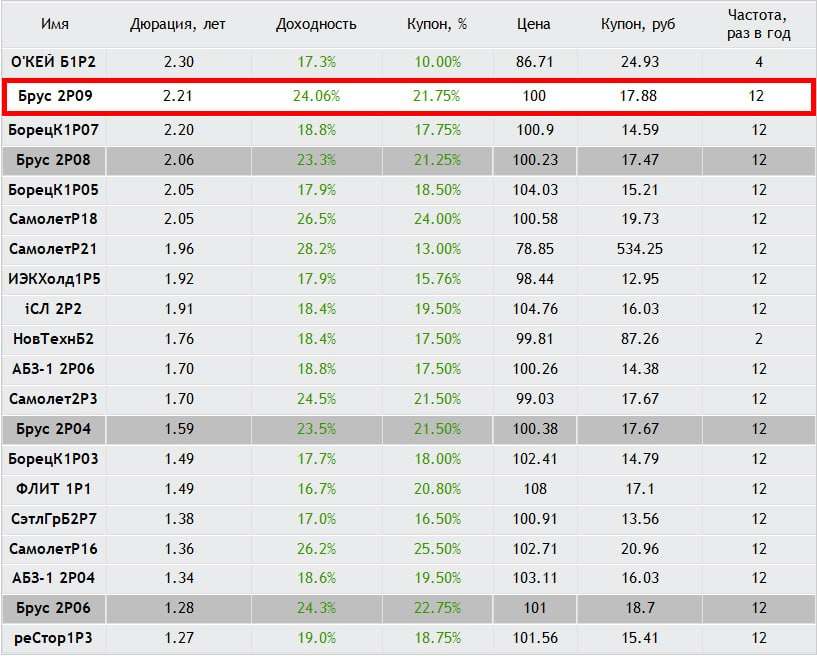
Облигации Брусника 2Р-09 с купоном 21,75% на 3 года. Определяем условия апсайда

ООО «Брусника. Строительство и девелопмент» основана в 2004 году со штаб‑квартирой в Екатеринбурге. Специализируется на строительстве жилья высокого качества и комплексном развитии городских территорий, реализуя проекты в 14 регионах России.

В большинстве регионов, в которых Компания осуществляет свою деятельность, она входит в топ-5 девелоперов по объёму строительства.

Параметры выпуска Брусника 002Р-09:

• Рейтинг: А- (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем: 2 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 21,75% годовых (YTM не выше 24,05% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется

• Дата сбора книги заявок: 17 августа 2026
• Дата размещения: 19 августа 2026

В конце 2025 года был допущен технический дефолт (просрочка составила один день), который объяснили технической заминкой.

Финансовые результаты МСФО за 2025 год:

• Выручка: 116 млрд рублей, рост на 53% по сравнению с предыдущим годом. Драйверами стали кратный рост выручки в столичном регионе (в 2,7 раза) и выход на целевые объёмы продаж в Санкт-Петербурге и Ленинградской области.

• EBITDA: 44 млрд рублей, рост на 94%.
• Чистая прибыль: 7,6 млрд рублей, рост на 69%.
• Валовая маржинальность: 42%, несмотря на давление со стороны ставок и роста себестоимости.
• Земельный банк: 10,6 млн м², рост на 10% по сравнению с предыдущим годом. Основной источник пополнения — проекты КРТ.

• Долгосрочные обязательства: 229,7 млрд руб. (+35,6% г/г)
• Краткосрочные обязательства: 116,3 млрд руб. (+35,9% г/г)

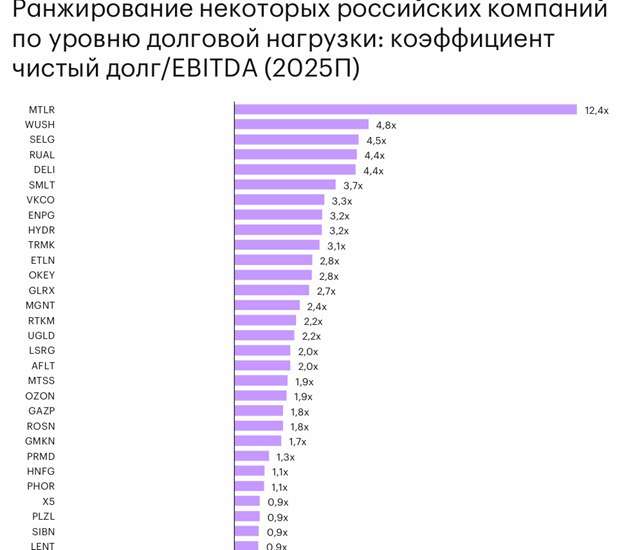
• Долговая нагрузка: соотношение чистого долга к EBITDA снизилось до 3,9х (с 5,8х годом ранее).
• Покрытие процентов ICR: 0,9

Ключевым испытанием станет ноябрь 2026 года, когда компании предстоит пиковая нагрузка: погасить облигации на 3,4 млрд рублей и исполнить оферту еще на 3 млрд рублей (сентябрь 2026).

В обращении находятся 7 выпусков биржевых облигаций на 30,3 млрд рублей:

• Брусника 002Р-08
#RU000A10F6Y5 Доходность: 23,30%. Купон: 21,25%. Текущая купонная доходность: 20,87% на 2 года 8 месяцев.

• Брусника 002Р-04
#RU000A10C8F3 Доходность: 23,20%. Купон: 21,50%. Текущая купонная доходность: 21,17% на 1 год 11 месяцев.

Что готовы предложить эмитенты со схожим рейтингом надежности:

• ГК Самолет БО-П18
#RU000A10BW96 (26,22%) А- на 2 года 9 месяцев
• Борец Капитал 001Р-07
#RU000A10FC96 (18,87%) А- на 2 года 9 месяцев
• АБЗ-1 002P-06
#RU000A10EW51 (18,92%) А- на 2 года 7 месяцев с амортизацией
• Софтлайн 002Р-02
#RU000A10EA08 (18,42%) А- на 2 года 4 месяца
• ИЭК Холдинг 001Р-05
#RU000A10FGE6 (17,91%) А- на 2 года 3 месяца
• Сэтл Групп БО 002P-07
#RU000A10EK06 (17%) А- на 1 год 6 месяцев
• реСтор 001Р-03
#RU000A10E7K3 (18,96%) А- на 1 год 5 месяцев

По итогу: Даже в непростых макроэкономических условиях отчет эмитента за 2025 год выглядит уверенно. Компания демонстрирует рост, несмотря на высокую ставку, хотя долговая нагрузка при этом ожидаемо увеличивается. Риски сохранены, поэтому бумага скорее для тех, кто готов держать руку на пульсе и следить за квартальными цифрами.

Что тревожит: рынок недвижимости остывает, льготная ипотека уходит, а это прямой риск для выручки и обслуживания долга. Отчет компании за 1 полугодие 2026 года ожидается в конце августа.

Доходность нового выпуска выглядит привлекательно на фоне других эмитентов. Ориентир — примерно на уровне старых бумаг, фактически рядом с Брус 2Р08 (дюрация похожая, купон 21,25%). Логично ждать, что ставку попытаются зафиксировать около этих значений. Если предложат выше — появится неплохой спекулятивный потенциал. В облигационном портфеле у меня 2Р-04, и перекладываться в свежий выпуск не планирую.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Облигации Брусника 2Р-09 с купоном 21,75% на 3 года. Определяем условия апсайда

Что происходит с ОФЗ?

У нас с вами на этой недельке прямо тематика облигационная, но текущая ситуация этому предрасполагает. Итак, российский долговой рынок переживает одну из самых сильных переоценок за последнее время. Пока инвесторы спорят, закончилось ли снижение или впереди очередное дно, длинные ОФЗ уже предлагают доходность, которая еще недавно встречалась преимущественно в корпоративных бумагах с заметным кредитным риском.

По состоянию на 8 июля ключевая ставка Банка России составляет 14,25%, тогда как доходность кривой ОФЗ начинается примерно с 14% на коротком участке и постепенно поднимается до 16,65% на десяти годах, 16,83% на пятнадцати и 17,01% на тридцати годах. Рынок требует от государства премию до 2,5–2,8 процентного пункта к текущей ключевой ставке за готовность одолжить деньги надолго. Для госдолга это весьма щедро!

Инвесторы закладывают бюджетные, инфляционные и геополитические риски, поэтому дальний конец рынка торгуется существенно дешевле короткого. ЦБ прямо связывает рост средне- и долгосрочных доходностей ОФЗ с неопределенностью будущей бюджетной политики и одновременно признает, что бюджет на трехлетнем горизонте окажется более стимулирующим, чем предполагалось ранее, а это может потребовать более высокой траектории ключевой ставки.

На этом фоне практически все длинные выпуски с фиксированным купоном торгуются (на момент написания статьи 9 июля) значительно ниже номинала. Например, ОФЗ 26252 с погашением в 2033 году стоит около 87% от номинала и дает доходность к погашению 16,09%. ОФЗ 26254 с погашением в 2040 году торгуется около 84% при доходности 16,47%.

Купоны по многим бумагам были установлены в эпоху более низких ставок и нормы доходностей. Чтобы старый выпуск с купоном 7–8% мог конкурировать с новыми облигациями, его цена должна упасть настолько, чтобы итоговая доходность приблизилась к рыночным 16–16,5%.

В ОФЗ 26254 купон составляет 13% от номинала, а текущая доходность относительно цены приближается к 15,5%. В ОФЗ 26238 купон всего 7,1%, поэтому основной финансовый результат формируется за счет постепенного возврата цены от нынешних 51% к номинальным 100% при погашении. Первый вариант подходит инвестору, которому нужен регулярный денежный поток. Второй больше дает ставку на будущую переоценку рынка и снижение процентных ставок.

Главная возможность заключается в фиксации высокой номинальной доходности на срок до 14 лет с минимальным кредитным риском. Если инфляция будет двигаться к прогнозируемым Банком России 4,5–5,5% по итогам 2027 года, а затем приблизится к цели, покупатель длинных ОФЗ получит очень высокую реальную доходность. Однако этот сценарий требует доверия к способности государства и регулятора удерживать инфляцию под контролем. Я в этот сценарий особо не верю!!!

Дюрация наиболее интересных длинных выпусков сейчас составляет примерно шесть-семь лет. В упрощенном расчете снижение рыночной доходности на 1 процентный пункт может дать рост цены приблизительно на 6–7%. Снижение на 2 пункта способно принести 12–14% переоценки дополнительно к купонам. В обратную сторону математика работает столь же бодро.

ОФЗ нельзя считать полностью безрисковым активом. Кредитный риск у них минимален, однако процентный риск остается высоким. Инвестор, которому срочно понадобятся деньги после очередного роста доходностей, может зафиксировать существенный убыток. Чем дальше погашение и выше дюрация, тем сильнее будет движение цены.

Еще один риск – инфляционный. При устойчивой инфляции в 10–12% доходность около 16% все еще оставляет положительный реальный результат. При длительной инфляции на уровне 15–20% фиксированный купон начнет быстро терять покупательную способность. Через десять лет значение имеет уже не количество рублей на счете, а то, что на них можно купить.

На мой взгляд, рынок ОФЗ сейчас предлагает одну из лучших пропорций риска и потенциальной доходности среди рублевых инструментов. Государство дает возможность зафиксировать 16% и более на долгий срок, а заодно получить опцион на рост стоимости бумаг при нормализации денежно-кредитной политики. В моем портфеле ОФЗ есть, и не один выпуск!

Не является инвестиционной рекомендацией

Понравился разбор? Тогда жми лайк статье и подписывайся на мой блог. Там еще больше интересных разборов!

Что происходит с ОФЗ?

Какую выбрать стратегию по ОФЗ после обвала? И какие выпуски брать

Индекс RGBI за прошлую неделю обвалился с 116,9 до 113,06 пунктов, откатившись к уровням октября 2025 года, когда ключевая ставка составляла 17%. Повод — разочарование рынка решением ЦБ: 19 июня ставку снизили лишь на 0,25 п.п., до 14,25%, вместо ожидаемого более уверенного шага, а сигнал регулятора указал на возможное замедление дальнейшего смягчения.

Дополнительное давление создала инфляция: за неделю с 16 по 22 июня цены выросли на 0,25%. Фонды и банки активно продают ОФЗ, закладывая долгосрочное сохранение двузначной ставки до завершения СВО, сроки которого постоянно сдвигаются.

Эскалация через удары по НПЗ бьёт по топливному рынку, добавляя инфляционных рисков. К тому же высокие бюджетные расходы заставляют Минфин наращивать заимствования сверх прежних ожиданий, что увеличивает предложение бумаг на рынке.

Какие ОФЗ выглядят наиболее интересно:

• Самый логичный выбор для тех, кто не хочет гадать, — это флоутеры, то есть ОФЗ с плавающим купоном.

29028 $SU29028RMFS6 (14,96%)
29029 $SU29029RMFS4 (14,97%)

Они устроены хитро: их купон привязан к RUONIA, и если ставка высокая, то и купон у вас высокий. Если ставку вдруг поднимут — купон подрастет вместе с ней, и цена такой бумаги практически не страдает.

Это, по сути, способ получать рыночную доходность, не боясь, что твой портфель уйдет в минус из-за изменения денежно-кредитной политики. Сейчас это, пожалуй, самый защитный актив на рынке госдолга.

• Следующий по надежности — это короткий фиксированный конец, где до погашения остается два-три года.

26224 $SU26224RMFS4 (14,42%)
26237 $SU26237RMFS6 (14,37%)
26236 $SU26236RMFS8 (14,12%)

Здесь логика другая: ты просто говоришь себе, что не собираешься зарабатывать на переоценке, твоя цель — дождаться даты, когда государство вернет тебе номинал. И пока ты ждешь, ты получаешь купон.

Да, доходность там ниже, чем в длинных бумагах, но зато ты четко понимаешь свою цифру на выходе, и тебе почти все равно, что происходит с рынком каждый день. В такие моменты неопределенности это дает психологический комфорт.

• Для тех, кто готов немного понервничать, есть средний срок — года на 4–5, где-то до 2030–2031 годов. Это компромисс: доходность уже интересная, но дюрация еще не такая убийственная, как у 20-летних выпусков.

26218 $SU26218RMFS6 (14,97%)
26251 $SU26251RMFS7 (14,77%)

Если ставка начнет снижаться быстрее, чем закладывает рынок, эти бумаги неплохо прибавят в цене. Если нет — просадка будет, но не катастрофической. Это инструмент для тех, у кого горизонт инвестирования позволяет перетерпеть полгода-год волатильности.

По сути, сейчас рынок госдолга раскололся на две философии.

Первая — это стратегия выжидания: флоутеры и короткие бумаги, где ты просто получаешь доход и не дергаешься.

Вторая — это стратегия охоты за доходностью, когда ты сознательно заходишь в средние и длинные выпуски, понимая, что можешь временно уйти в минус, но веришь в будущее снижение ставок.

Какой из этих путей выбрать — зависит только от того, готовы ли вы мириться с просадкой по счету или для вас важнее сохранность капитала даже ценой потенциально упущенной выгоды.

Чего точно не стоит делать новичку на рынке — это бросаться в дальний конец просто потому, что там высокий процент. На этом рынке сейчас высокая доходность — это не подарок, а плата за риск. И платить эту цену имеет смысл только в том случае, если вы готовы ждать действительно долго.

26254 $SU26254RMFS1 (15,99%)
26230 $SU26230RMFS1 (15,93%)

Спросите себя: готовы ли вы каждое утро просыпаться и видеть -5% по телу, утешая себя мыслью, что купон когда-нибудь это отобьет? Если нет — длинные ОФЗ не для вас. Тогда лучше присмотреться к первым двум вариантам и сохранить нервы.

Более детальную аналитику и разборы компаний публикую в моём телеграм-канале и в Max. Присоединяйтесь, буду рад каждому!

'Не является инвестиционной рекомендацией

Какую выбрать стратегию по ОФЗ после обвала? И какие выпуски брать

Полюс ПБО-06: 8,29% доходности в юанях при рейтинге ААА — критерии апсайда

Компания за текущий месяц решила обновить свои валютные предложения: сначала долларовые облигации (первый валютный выпуск за долгое время), затем — китайские юани.

Насколько выгодно стартовое предложение, если исходить из рейтинга надежности эмитента? И что готов предложить нам вторичный рынок? Давайте разбираться.

ПАО «Полюс»
#PLZL — крупнейший производитель золота в России и одна из 5 ведущих глобальных золотодобывающих компаний, себестоимость производства на предприятиях которой является одной из самых низких в мире.

Основные предприятия компании расположены в Красноярском крае, Иркутской и Магаданской областях, а также в Республике Саха (Якутия) и включают 5 действующих рудников и ряд проектов в стадии строительства и развития.

📍 Параметры выпуска Полюс-ПБО-06:

• Рейтинг: ААА (НКР, прогноз «Стабильный»)
• Номинал: 1000 ¥
• Объем: не менее 1 млрд ¥
• Срок обращения: 6 лет
• Купон: не выше 8,00% годовых, доходность к погашению (YTM) — 8,29%
• Периодичность выплат: ежемесячно
• Амортизация: нет
• Оферта: Put через 3,2 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется

• Сбор заявок: 22 апреля 2026
• Дата размещения: 27 апреля 2026

07 апреля 2026 года НКР подтвердило рейтинг «Полюса» на уровне AAA (прогноз стабильный).

Обоснование: лидирующие позиции в отрасли, сильные метрики долговой нагрузки и рентабельности, а также высокий уровень корпоративного управления.

Показываю, во что инвестирую сам — Обзор облигационного портфеля. Подпишись на канал, чтобы не пропустить новые сделки на полученные купоны.

📍 Финансовые результаты по итогам 2025 года:

• Выручка — $8,7 млрд, увеличилась на 19%. Рост обусловлен увеличением средней цены реализации аффинированного золота.
• Скорректированный показатель EBITDA — $6,3 млрд, увеличился на 12%.
• Скорректированная чистая прибыль — $3,3 млрд, снизилась на 3% к 2024 году.
• Объём реализации золота — 2,54 млн унций, что на 18% ниже показателя 2024 года.

• Капитальные затраты — $2,2 млрд, выросли в 1,7 раза. Рост вложений связан с реализацией проектов по расширению производства на действующих месторождениях (Благодатное, Наталка, Куранах) и запуском новых (Сухой Лог, Чертово Корыто).

• Чистый долг — $7,1 млрд, что на 14% больше показателя на конец предыдущего года.
• Чистый Долг/EBITDA скорр. – 1,1х.

Сейчас у компании в обращении 6 выпусков облигаций: один выпуск в рублях, три в долларах, 1 в юанях и ещё один — с привязкой к цене на золото.

• Полюс CNY 01
#RU000A1054W1 Доходность: 7,08%, Купон: 3,80%. Текущая купонная доходность: 6,35% на 1 год 4 месяца.

📍 Что готов предложить нам рынок долга:

• ОФЗ 33 CNY
#RU000A10DQA8 (6,98%) ААА на 7 лет 1 месяц
• РЖД 001Р-51R
#RU000A10E8P0 (8,32%) ААА на 3 года 5 месяцев
• ФосАгро БО-02-05
#RU000A10EER6 (7,49%) ААА на 3 года 1 месяц
• Газпром Капитал БО-003Р-20
#RU000A10DT08 (7,62%) ААА на 2 года 10 месяцев
• ОФЗ 29 CNY
#RU000A10DQB6 (6,11%) ААА на 2 года 10 месяцев

Что по итогу: Годовой отчёт подтверждает: компания остаётся надёжной, даже когда активно инвестирует. По сути, сегодняшний этап — это фундамент для будущего, где главная роль отведена Сухому Логу. Если крупные стройки пойдут по графику, в следующие годы компания сможет выйти на новый уровень добычи и финансовых показателей.

В рамках своей рейтинговой группы этот выпуск выглядит вполне привлекательно. Доходность и дюрация с избытком компенсируют офертные риски, что позволяет рекомендовать бумагу для консервативных стратегий. При фиксации купона от 7,7% она станет ещё интереснее на фоне прямых аналогов. Отдельный плюс — налоговая льгота на валютную переоценку (ЛДВ), которая действует при удержании бумаг от 3 лет.

Из валютных инструментов у меня сейчас в портфеле: Полипласт (П02-БО-03) $RU000A10B4J5 и КИФА (БО-01) $RU000A10CM89. А какие валютные выпуски выбираете Вы?

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Полюс ПБО-06: 8,29% доходности в юанях при рейтинге ААА — критерии апсайда

Разбор нового выпуска Полюс-ПБО-05 до 8,6% годовых в валюте. Что внутри?

ПАО «Полюс» — крупнейший производитель золота в России и одна из 5 ведущих глобальных золотодобывающих компаний, себестоимость производства на предприятиях которой является одной из самых низких в мире.

Основные предприятия компании расположены в Красноярском крае, Иркутской и Магаданской областях, а также в Республике Саха (Якутия) и включают 5 действующих рудников и ряд проектов в стадии строительства и развития.

📍 Параметры выпуска Полюс-ПБО-05:

• Рейтинг: ААА (НКР, прогноз «Стабильный»)
• Номинал: 1000$
• Минимальный размер участия: 85 000 ₽
• Объем: 100 млн $
• Срок обращения: 5 лет
• Купон: не выше 8,25% годовых, доходность к погашению (YTM) — 8,6%
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: Put через 4 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется

• Сбор заявок: 10 апреля 2026
• Дата размещения: 15 апреля 2026

07 апреля 2026 года рейтинговое агентство НКР подтвердило рейтинг «Полюса» на уровне AAA (прогноз стабильный).

Обоснование: лидирующие позиции в отрасли, сильные метрики долговой нагрузки и рентабельности, а также высокий уровень корпоративного управления.

📍 Финансовые результаты по итогам 2025 года:

• Выручка — $8,7 млрд, увеличилась на 19%. Рост обусловлен увеличением средней цены реализации аффинированного золота.
• Скорректированный показатель EBITDA — $6,3 млрд, увеличился на 12%.
• Скорректированная чистая прибыль — $3,3 млрд, снизилась на 3% к 2024 году.
• Объём реализации золота — 2,54 млн унций, что на 18% ниже показателя 2024 года.

• Капитальные затраты — $2,2 млрд, выросли в 1,7 раза. Рост вложений связан с реализацией проектов по расширению производства на действующих месторождениях (Благодатное, Наталка, Куранах) и запуском новых (Сухой Лог, Чертово Корыто).

• Чистый долг — $7,1 млрд, что на 14% больше показателя на конец предыдущего года.
• Чистый Долг/EBITDA скорр. – 1,1х.

📍 Сейчас у компании в обращении пять выпусков облигаций: Самый крупный — рублёвый биржевой на 20 млрд. Ещё есть «золотые» бонды на 15 млрд рублей, выпуск в юанях на 4,6 млрд, а также два инструмента, привязанных к доллару: один на $150 млн (с расчётами в рублях) и замещающие бонды на $450,8 млн.

• ПОЛЮС ПБО-04
#RU000A108L81 Доходность: 7,37%, Купон: 6,20%. Текущая купонная доходность: 6,35% на 3 года 1 месяц.

• Полюс ЗО28-Д
#RU000A108P79 Доходность: 8,06%, Купон: 3,25%. Текущая купонная доходность: 3,57% на 2 года 6 месяцев.

📍 Что готов предложить нам рынок долга:

• Газпром Капитал БО-003Р-18
#RU000A10E9Y0 (8,02%) ААА на 4 года 10 месяцев
• ВЭБ РФ ПБО-002Р-54В
#RU000A10CTX6 (8,26%) ААА на 4 года 4 месяца
• НОВАТЭК 001P-04
#RU000A10BV55 (7,91%) ААА на 4 года 1 месяц
• Газпром Капитал ЗО30-1-Д
#RU000A105SG2 (8,53%) ААА на 3 года 10 месяцев
• НОВАТЭК оббП05
#RU000A10C9Y2 (8,28%) ААА на 3 года 9 месяцев
• Совкомфлот 001Р-02
#RU000A10DJV9 (8,26%) ААА на 3 года 6 месяцев
• Норильский Никель БО-001Р-14-USD
#RU000A10CRC4 (8,08%) ААА на 3 года 4 месяца

Что по итогу: Годовой отчёт подтверждает: компания остаётся надёжной, даже когда активно инвестирует. По сути, сегодняшний этап — это фундамент для будущего, где главная роль отведена Сухому Логу. Если крупные стройки пойдут по графику, в следующие годы компания сможет выйти на новый уровень добычи и финансовых показателей.

Для своей рейтинговой группы этот выпуск выглядит неплохо: доходность и дюрация перевешивают риск оферты, поэтому его можно смело класть в консервативную стратегию. С купоном от 7,7% он станет еще привлекательнее на фоне аналогов. Длинный срок — это плюс: успеете получить и купоны, и выгоду от ослабления рубля.

У меня же портфель, как вы знаете, далек от консервативного, поэтому из валютных сейчас держу Полипласт (П02-БО-03) $RU000A10B4J5 и КИФА (БО-01) $RU000A10CM89. А какие валютные выпуски у вас? Всех благодарю за внимание и поддержку постов.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Разбор нового выпуска Полюс-ПБО-05 до 8,6% годовых в валюте. Что внутри?

Облигации Селектел 001Р-07R: дают до 17,92% на 3 года. Это много или мало для рынка?

АО «Селектел» (бренд: Selectel) − ведущий российский провайдер ИТ-инфраструктуры, предлагающий широкий спектр услуг. Компания предоставляет в аренду выделенные серверы, разрабатывает и внедряет частные и публичные облачные сервисы, а также размещает серверы клиентов в своих современных дата-центрах.

Располагает четырьмя площадками ЦОД, расположенными в ключевых регионах России: Москве, Санкт-Петербурге и Ленинградской области, что обеспечивает высокую надёжность и доступность сервисов.

📍 Параметры выпуска Селектел 001Р-07R:

• Рейтинг: АА- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 5 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 16,60% годовых (YTM не выше 17,92% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется

• Сбор заявок: 27 февраля 2026
• Дата размещения: 04 марта 2026 года

📍 Финансовые результаты МСФО за 1п 2025 года:

• Выручка увеличилась на 46% год к году и составила 8,9 млрд рублей. Выручка от продажи облачных инфраструктурных сервисов выросла на 47% год к году и достигла 7,7 млрд рублей.
• Клиентская база расширилась до 30,1 тыс. на конец первого полугодия 2025 года, прибавив 5,3 тыс. клиентов за прошедшие 12 месяцев.
• Показатель скорректированной EBITDA вырос на 49% год к году до 5,2 млрд рублей, обеспечив рентабельность по скорр. EBITDA 59%.
• Чистая прибыль составила 1,8 млрд рублей, что соответствует рентабельности по чистой прибыли 21%.

• Показатель долговой нагрузки — чистый долг / скорректированная EBITDA, снизился с 1,9x до 1,7x.

📍 Обзор новых размещений: Брусника 002Р-06 | Балтийский лизинг БО-П22 | Электрорешения 001P-03.

Финансовые результаты за 9 месяцев 2025 год:

• Выручка: 13,5 млрд руб. (+42% г/г);
• EBITDA скорр: 7,8 млрд руб. (+44% г/г);
• Рентабельность по скорр. EBITDA: 58%;
• Чистая прибыль: 2,5 млрд руб. (-5% г/г).

Полученные средства будут использованы для погашения действующего выпуска облигаций серии 001P-04R (объемом 4 млрд рублей) со сроком погашения в апреле этого года, а также для финансирования текущей инвестиционной программы компании.

Компания инвестирует в дата-центры и серверное оборудование, а также планирует вложить около 10 млрд рублей до 2031 года в развитие AI-инфраструктуры.

📍 В обращении находятся четыре выпуска биржевых облигаций компании на 17 млрд рублей:

• Селектел 001P-05 #RU000A10A7S0 Флоатер Доходность к погашению— 15,95%. Купон: КС +4,0% на 1 год 3 месяца, ежемесячно. Текущая купонная доходность: 19,50%

• Селектел 001Р-06R #RU000A10CU89 Доходность — 15,96%. Купон: 15,40%. Текущая купонная доходность: 15,25% на 2 года, ежемесячно.

📍 Что готов предложить нам рынок долга:

• Селигдар 001Р-10
#RU000A10EC22 (18,32%) А+ на 2 года 11 месяцев, имеется амортизация
• ТрансКонтейнер П02-02
#RU000A10DG86 (17,12%) АА- на 2 года 8 месяцев
• ДельтаЛизинг 001Р-03
#RU000A10DHT7 (17,80%) АА- на 2 года 8 месяцев, имеется амортизация
• ВИС ФИНАНС БО П09
#RU000A10C634 (17,59%) А+ на 2 года 4 месяца
• АФК Система 002P-06
#RU000A10DPW4 (17,70%) АА- на 2 года 3 месяца
• КАМАЗ ПАО БО-П20
#RU000A10EAC6 (17,02%) АА- на 1 год 11 месяцев
• А101 БО-001P-02
#RU000A10DZU7 (17,74%) А+ на 1 год 9 месяцев

Что по итогу: В условиях цикла снижения ключевой ставки размещение в 3-летний выпуск с фиксированным купоном выглядит стратегически верно: инвестор «замораживает» текущую высокую доходность на всем горизонте и получает потенциал роста тела долга. Учитывая сильный кредитный профиль эмитента и высокий рейтинг, это качественная история для защиты капитала.

При этом не стоит упускать из виду и длинные ОФЗ — их чувствительность к ставке (большая дюрация) может дать еще более выраженный ценовой рост при дальнейшем смягчении политики ЦБ. Всех благодарю за внимание и поддержку постов.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Облигации Селектел 001Р-07R: дают до 17,92% на 3 года. Это много или мало для рынка?

​🎄🌲🎄Стратегия на 2026. Сила внутреннего рынка. Идея чучхе.

Стратегия от компании Атон. Обычно у них интересные стратегии. В этот раз это книжка на 186 стр, но постараюсь изложить кратко. На пару страниц)

Основной прогноз по индексу
Московской биржи — достижение 3 300–3 500 пунктов в течение года, что предполагает потенциал роста около 25% относительно текущего уровня. На рынке сохранится высокая волатильность на фоне геополитических событий.

Что нас ждет?
Снижение процентных ставок. Нормализация премии за риск. Переток денег из депозитов в акции.

Фавориты: Озон, Х5, Яндекс, Т, Сбер, Ренессанс, Новатэк, Русал, Полюс, Интер РАО. $OZON $X5
2 эшелон: Лента, Циан, Мать и дитя, Эн+.
Есть и другие варианты развития событий: негативный и позитивный. Первый – 2400-2600 по индексу, второй – 3800-4000. $TMOS
Интересно, кто нибудь прогнозирует рост до 5000? В прошлом году Цифра отличились.

Ожидаемые дивиденды в 2026 году.
Средняя дивидендная доходность российского рынка акций составляет 10%.
Топ-5 бумаг с самой высокой дивидендной доходностью — ЦИАН (30%), ВТБ (~28%), Х5 (20%), МТС (17%) и «Хэдхантер» (16%). $CNRU $VTBR
При этом для части компаний столь высокие выплаты будут разовыми, и их дивидендная доходность должна нормализоваться в последующие годы. Суммарный объем дивидендов за 2025 год снизится примерно на 30% год к году из-за падения прибыли компаний, прежде всего экспортоориентированных.
К концу 2026 года ключевая ставка может снизиться до 12%, а ее среднее значение по году видится в районе 14%.
По полной доходности лидером может стать ВТБ, Глоракс, Яндекс, Интер РАО, ОЗОН.

Облигации.
На рублевом рынке облигаций в лидерах корпоративные бумаги:
Авто финанс банк, АФК, Балт лизинг, ЛСР, ГТЛК, ДелоПортс, ДельтаЛизинг, Х5, Инарктика, Медскан, Яндекс, МТС, РЖД, Ростелеком, Сбер, Селектел, Томская область, Ульяновская область, Эталон финанс.
В основном это бумаги с рейтингом ААА – А, но есть и ВВВ.
Доходность в среднем 15-21 процент ( к погашению), дюрация – 1,2-2 года.

🎄Эффект от новых налогов.
Повышение НДС до 22% на всю продукцию, кроме социально значимых товаров и других операций, ранее не облагаемых НДС больше всего повлияет на такие компании:
- Яндекс, Икс 5, лента, Озон, Хэндерсон, Все инструменты, Фикс Прайс, М.Видео - Эффект на EBITDA может составить минус 3-5%.
- НДС на трансграничные покупки через маркетплейсы.
Постепенное снижение порога доходов для обложения НДС 60 млн руб. →10 млн рублей к 2028 г. Так же эти меры приведут к снижению EBITDA примерно на 1-3 пп.
- Повышение ставки страховых взносов для работников ИТ компаний. Эффект на EBITDA может составить минус 2-5%.

Российский рынок акций —один из самых дешевых по показателям P/E и EV/EBITDA.
Российский рынок торгуется с дисконтом около 20% к ближайшей развивающейся экономике — Турции. Рынок России почти в 5 раз дешевле, чем рынок США по P/E 2026 года.

Ожидаемая дивидендная доходность — 8,2% за ближайшие 12 месяцев — существенно превышает показатели других развивающихся и развитых рынков.

В общем рынок дешёвый, надо брать. Но не всё подряд. Если кардинально ничего не поменяется в геополитике, то не стоит ждать большого роста.
Дивиденды - есть интересные истории, но супер дивидендов стоит ждать только у некоторых компаний. А так скорее даже снижение.

🎄Надежда на свои силы. Вспоминается идея Чучхе.
Чучхе — это государственная идеология Северной Кореи, основанная на принципах самобытности, самостоятельности и опоры на собственные силы, что означает, что человек является хозяином своей судьбы, но в рамках строгой партийной и вождистской системы. Это сочетание философской концепции «человек решает всё» с национальным консерватизмом, самодостаточностью (автаркией) и культом личности вождя, оправдывающее закрытость страны и подчинение личности коллективу.

Как людям живётся в Северной Корее? Можно почитать на эту тему или фильмы посмотреть...

Успешных инвестиций.
Топ-9 акций на 2026 год. Собираем портфель из голубых фишек

С приближением нового года прогнозов от аналитиков становится всё больше. Рынок подаёт признаки оживления — недавние рекорды по оборотам на Мосбирже тому подтверждение. Аналитики, конечно, не отстают и вовсю публикуют свои ТОПы акций. Одну из таких подборок — от «Альфа-Инвестиций» — разбираем сегодня.

Эксперты отобрали девять компаний, которые, по их мнению, обладают идеальным балансом: высокий потенциал роста и финансовая устойчивость на ближайший год.

📍 Что касается рынка?

• В базовом сценарии индекс МосБиржи (IMOEX) может достичь 3150–3300 пунктов к концу 2026 года. Это означает рост на 16–22% от текущих уровней.

• Средняя дивдоходность акций Индекса МосБиржи может быть в диапазоне 7–8%. Таким образом, общий потенциал на 12 месяцев составляет 23–29%.

📍 Главными катализаторами роста станут «святая троица»: продолжение снижения ключевой ставки, ослабление рубля (на руку экспортёрам) и масштабная ротация капитала — уход инвесторов с облигаций и депозитов в поисках доходности на фондовом рынке.

• ВТБ
#VTBR Банк может стать одним из бенефициаров смягчения денежно-кредитной политики.

• X5
#X5 Стабильный ритейлер, ориентированный на внутренний спрос и расширяющий сеть.

• НОВАТЭК
#NVTK Газовая компания развивает экспорт СПГ даже в условиях санкционных ограничений.

• Полюс
#PLZL Аналитики ожидают продолжение роста цен на золото, дивидендная доходность в 2026 году может составить 6%.

• Сбербанк
#SBER Рост прибыли позволяет увеличить дивиденды, их доходность может быть более 12%.

• Т‑Технологии
#Т Поддержку котировкам окажут снижение ключевой ставки ЦБ, ежеквартальные дивиденды и выкуп акций в размере 10% free-float.

• Транснефть
#TRNFP Бизнес слабо зависит от колебаний валютного и нефтяного рынка.

• Хэдхантер
#HEAD Эксперты считают компанию фундаментально сильным эмитентом с привлекательной оценкой и одной из самых высоких дивидендных доходностей в секторе.

• Яндекс
#YDEX Компания занимает лидирующие позиции на перспективных рынках, наращивает доходы и продолжает быстро развиваться.

Что могу сказать про подборку: Список состоит преимущественно из голубых фишек, что может показаться чересчур консервативно, но для начинающих инвесторов, которые хотят собрать понятный портфель без подводных рисков - вариант не самый плохой.

Добавил бы акции: Сургутнефтегаз-преф
#SNGSP Префы по-прежнему торгуются в районе 40 рублей. Эта цена делает их отличным инструментом для хеджирования девальвации рубля в 2026 году, а также для получения крупного разового дивиденда в размере 11–12 рублей.

📍 Рынок облигаций в 2026-м выглядит перспективно:

• Долгосрочные гособлигации (дюрация выше 5 лет). Мы находимся в цикле снижения ключевой ставки, и такие бумаги — лучший способ на этом сыграть. Их потенциал на 2026 год оценивается примерно в 25%.

• Если хочется меньше волатильности, стоит присмотреться к корпоративным облигациям со сроком 1–1,5 года и высоким рейтингом (от А до АА-). Здесь можно рассчитывать на доходность около 18-19%.

• Среди валютных бумаг предпочтение — у корпоративных долларовых выпусков: с ними проще войти и выйти благодаря высокой ликвидности. Отдельный интерес вызывают свежие ОФЗ в юанях — новый и перспективный инструмент на рынке.

📍 Несмотря на сохраняющуюся геополитическую неопределенность, моя основная стратегия остается консервативной:

• 60% портфеля — корпоративные облигации (как основной источник предсказуемого дохода).
• 15% — инструменты в иностранной валюте (валютная диверсификация).
• 25% — фонды акций: фонд крупнейших компаний России
#TMOS и фонд российских технологических компаний #TITR

Какие сектора или компании, на ваш взгляд, станут локомотивами роста в 2026 году? Или же вы полагаете, что сейчас ещё рано делать активные ставки на рынке акций, и консервативные инструменты (такие как облигации) продолжат в новом году демонстрировать лучшее соотношение риска и доходности?

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Топ-9 акций на 2026 год. Собираем портфель из голубых фишек

🪙 Что такое дюрация и зачем она нужна?

Дюрация — это средневзвешенный срок получения всех денежных потоков по облигации (купонов и номинала), выраженный в годах. Это не просто срок до погашения.

Главная экономическая суть дюрации: это мера процентного риска облигации. Она показывает, насколько примерно изменится цена облигации при изменении рыночных процентных ставок на 1%.

· Чем выше дюрация, тем сильнее цена облигации реагирует на изменение ставок (выше риск).
· Чем ниже дюрация, тем слабее реакция цены (ниже риск).

🪙 Как дюрация помогает при выборе облигаций?

Дюрация — мощный инструмент для управления портфелем и выбора облигаций под конкретные цели и прогнозы. Вот основные способы её использования:

1. Оценка и сравнение процентного риска.
Это основное применение. Две облигации с одинаковым сроком до погашения, но разными купонами, будут иметь разную дюрацию и, следовательно, разный риск.

· Пример: Допустим, есть две облигации со сроком погашения через 10 лет. У одной купон 3%, у другой — 7%. У первой дюрация будет выше (около 8-9 лет), а у второй — ниже (около 7-8 лет). Это значит, что облигация с низким купоном (3%) более волатильна: её цена сильнее упадёт, если ставки вырастут, но и сильнее вырастет, если ставки упадут.

2. Прогноз изменения цены облигации.
Для этого используется модифицированная дюрация (следующий шаг после простой дюрации, она уже напрямую связана с изменением цены).

· Формула упрощённо: Изменение цены (%) ≈ - Модифицированная дюрация * Изменение процентных ставок (%)
· Пример: У облигации модифицированная дюрация = 5 лет. Если рыночные ставки вырастут на 1% (0.01), цена облигации упадёт примерно на 5% (-5 * 1% = -5%). Если ставки упадут на 1%, цена вырастет примерно на 5%. Это позволяет оценить потенциальные убытки или прибыль.

3. Стратегическое планирование.
Инвесторы могут подбирать облигации так, чтобы дюрация портфеля совпадала с их инвестиционным горизонтом.

· Зачем? Это защищает будущую стоимость портфеля от небольших колебаний ставок. Когда дюрация равна горизонту инвестирования, риски снижения цены (если ставки растут) и риски реинвестирования купонов по низким ставкам (если ставки падают) примерно уравновешиваются.

4. Выбор облигаций в зависимости от прогноза по ставкам.

· Если вы ожидаете СНИЖЕНИЯ процентных ставок: Выбирайте облигации с более высокой дюрацией. Их цена вырастет сильнее, что принесёт вам дополнительный капитальный доход.
· Если вы ожидаете ПОВЫШЕНИЯ процентных ставок: Выбирайте облигации с низкой дюрацией (или накапливайте деньги в коротких бумагах). Их цена меньше просядет, и вы быстрее сможете реинвестировать средства в новые, более доходные облигации.

5. Диверсификация портфеля по срокам.
Управляя средней дюрацией всего портфеля облигаций, инвестор может контролировать его общую чувствительность к изменениям ставок, балансируя между стабильностью (низкая дюрация) и потенциальной доходностью (высокая дюрация).

Важные нюансы и что ещё нужно учитывать:

1. Дюрация бывает разная: Чаще всего используют модифицированную дюрацию (Modified Duration) для оценки изменения цены и дюрацию Маколея (Macaulay Duration) — базовый расчёт.
2. Дюрация работает точно только для небольших изменений ставок (обычно до 1%). Для значительных колебаний используется более сложная метрика — выпуклость (Convexity), которая корректирует прогноз.
3. Дюрация не учитывает риск дефолта (кредитный риск). Она измеряет только процентный риск. Облигация с низкой дюрацией, но у ненадёжного эмитента, может быть рискованнее облигации с высокой дюрацией, но у государства (ОФЗ).

А вы смотрите на дюрацию при выборе облигациях?

#облигации #дюраия #30letniy_pensioner

Облигации НорНикель БО-001Р-14. Купон USD до 7,00% на 4 года с ежемесячными выплатами

«Норникель» — российская горно-металлургическая компания, которая занимается разведкой полезных ископаемых, добычей, производством и сбытом цветных и драгоценных металлов, а также сопутствующими научно-техническими разработками.

Некоторые виды производимых металлов: никель, медь, палладий, платина, кобальт, родий, серебро и золото.

Параметры выпуска НорНикель БО-001Р-14:

• Рейтинг: ruAAA / Стабильный от Эксперт РА, AAA(RU) / Стабильный от НКР;
• Номинал: 100$
• Минимальный размер участия: 30 000Р
• Объем: Не менее 300 млн USD
• Срок обращения: 4 года
• Купон: не более 7,00% (YTM 7,23%)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется

• Сбор заявок: 11 сентября
• Дата размещения: 16 сентября

Расчёты будут осуществляться в рублях по официальному курсу ЦБ РФ — на дату размещения, купонной выплаты или погашения.

Финансовые результаты за 6 месяцев 2025 года:

• Выручка: 6,5 миллиарда долларов, рост на 15% по сравнению с предыдущим годом.
• EBITDA: увеличилась на 12% до 2,633 млрд долл., рентабельность EBITDA — 41% (год назад — 42%).
• Чистая прибыль: составила 842 млн долл. (+2% за год).
• Свободный денежный поток: вырос почти втрое до 1,435 млрд долл. на фоне положительной динамики операционной деятельности и оборотного капитала.
• Капитальные вложения: увеличились на 15% до 1,113 млрд долл.

Причина: укрепление рубля и реализация стратегических проектов, среди которых экологические инициативы и модернизация инфраструктуры.

• Производство металлов: никель: -4% по сравнению с предыдущим годом, медь: -2%, палладий: -5%, платина: -6%.

• Соотношение чистого долга к EBITDA: 1,9x (год назад — 1,7x), что по мировым меркам находится в комфортной зоне и свидетельствует о высокой финансовой устойчивости.

В обращении находится 5 выпусков биржевых облигаций компании номинированных в долларе:

• ГМК Нор.никель БО-001Р-13
#RU000A10C8Q0 Доходность к оферте (29.01.2027) — 5,88%. Купон: 7,75%. Текущая доходность: 7,55% на 4 года 9 месяцев, ежемесячно

• ГМК Норильский никель БО-001P-12-USD
#RU000A10BTU4 Доходность к оферте (20.08.2026) — 4,89%. Купон: 8,00%. Текущая доходность: 7,73% на 4 года 8 месяцев, ежемесячно

Что готов нам предложить рынок долга:

• Альфа-Банк ЗО-850
#RU000A108Q29 (ВВВ) Доходность: 8,03% на 4 года 6 месяцев
• Совкомбанк СЗО-04
#RU000A107E99 (АА) Доходность: 8,71% на 4 года 6 месяцев
• РесБел 336
#BYM000001941 Доходность: 7,48% на 4 года 5 месяцев
• Газпром Капитал ЗО30-1-Д
#RU000A105SG2 (ААА) Доходность: 6,56% на 4 года 5 месяцев
• Новатэк оббП05
#RU000A10C9Y2 (ААА) Доходность: 6,61% на 4 года 4 месяца
• Атомэнергопром 001P-06
#RU000A10C3M0 (ААА) Доходность: 6,56% на 3 года 9 месяцев
• ГТЛК ЗО29-Д
#RU000A107D58 (АА-) Доходность: 6,70% на 3 года 5 месяцев

С большим уровнем риска можно рассмотреть:

• Инвест КЦ 001P-01
#RU000A10BQV8 (А-) Доходность: 10,80% на 2 года 8 месяцев
• Полипласт П02-БО-09
#RU000A10CH11 (А-) Доходность: 10,41% на 2 года 3 месяца
• Уральская Сталь БО-001Р-04
#RU000A10BS68 (А) Доходность: 11,30% на 2 года 2 месяца

Что по итогу: Новый выпуск облигаций «Норникеля» выглядит привлекательно для консервативных инвесторов, которые в приоритет ставят сохранение капитала, а не высокодоходные/рискованные вложения.

При сравнении с аналогичными инструментами (сопоставимая дюрация и надежность) облигация становится интересной при доходности к погашению (YTM) не намного ниже 7%. Выпуск с купоном 6,8% даст адекватную премию ко вторичному рынку.

Наш телеграм канал

✅️ Переходи в мой профиль и подписывайся на блог, чтобы не пропустить следующие посты.

#облигации #аналитика #фондовый_рынок #инвестор #инвестиции #новичкам #купоны #доход

'Не является инвестиционной рекомендацией

Облигации НорНикель БО-001Р-14. Купон USD до 7,00% на 4 года с ежемесячными выплатами

💰 Стоит ли продавать облигации перед отчётностью? 💰

Представьте себе инвестора, который уже несколько лет собирает портфель корпоративных облигаций. Каждое утро он открывает приложение брокера и первым делом смотрит не котировки акций, а динамику своих бондов. Но вот приближается дата квартального отчёта эмитента, и в голове возникает знакомый вопрос: «Не пора ли сбросить бумаги? А вдруг цифры окажутся плохими, цена упадёт, и я потеряю доход?»

Этот страх понятен: отчётность для компаний всегда событие. Акции на ней часто двигаются резко — минус 10% за день уже никого не удивляет. Но с облигациями всё устроено иначе.

Корпоративная облигация — это не инструмент для короткой спекуляции. Её фундаментальная ценность строится на двух вещах: готовности компании платить по долгам и текущих процентных ставках в экономике. Поэтому сама по себе публикация отчётности редко становится шоком для держателей облигаций, если только в ней не вскрываются серьёзные проблемы — например, рост долговой нагрузки или убытки, ставящие под вопрос выплату купонов.

💰 Стоит ли продавать облигации перед отчётностью? 💰

Мосбиржа запустит торги фьючерсами с привязкой к гособлигациям США

Механика торгов
1. Базовый актив
Фьючерс привязан к акциям ETF iShares 20+ Year Treasury Bond ETF (TLT), который на 99% состоит из долгосрочных казначейских облигаций США со средним сроком погашения 25.8 лет. Инвестиции в TLT позволяют отслеживать динамику госдолга США без прямой покупки облигаций.

2. Ключевые параметры контракта
— Тикер: TLT (короткий код TL).
— Лот: 10 акций TLT.
— Котировка: в долларах США за 1 акцию ETF (например, при цене TLT $88.33 стоимость лота — $883.3).
— Расчеты: Производятся в рублях, что снижает валютные риски для российских инвесторов.
— Сроки экспирации: Доступны серии на сентябрь и декабрь 2025 года.

3. Тип контракта
Это расчетный фьючерс. При закрытии контракта инвестор получает денежный эквивалент разницы между ценой входа и выхода.

Цели и преимущества
1. Доступ к американскому долговому рынку
Впервые на Мосбирже появился инструмент, позволяющий российским инвесторам спекулировать на цене гособлигаций США или хеджировать риски, связанные с изменением ставок ФРС. Ранее были доступны только фьючерсы на индексы (S&P 500, NASDAQ) и криптовалюты.

2. Диверсификация портфеля
Долгосрочные облигации США считаются «убежищем» при рыночной волатильности. Запуск TLT-фьючерса позволяет включить в портфель низкорисковые активы, слабо коррелирующие с российским рынком.

3. Обход санкционных ограничений
Покупка фьючерса через российскую биржу позволяет инвестировать в американские активы без прямого выхода на зарубежные площадки, что критично в условиях ограничений для российских инвесторов.

4. Спекуляции на макроэкономике
Контракт чувствителен к изменению ключевых ставок ФРС, инфляции в США и геополитике. Например, рост доходности облигаций США до 5% (на фоне политики Трампа) создает потенциал для прибыли при игре на понижение цен.

Риски и ограничения
— Валютный риск: Котировки в долларах, но расчеты в рублях — курс USD/RUB влияет на итоговый результат.
— Дюрация: Долгий срок погашения облигаций (25+ лет) повышает чувствительность к изменению ставок ФРС.
— Доступность: Пока нет данных об ограничениях для неквалифицированных инвесторов, но аналогичные криптофьючерсы (например, на биткоин) доступны только квалифицированным инвесторам.

Запуск TLT-фьючерса — шаг к расширению доступа российских инвесторов к глобальным рынкам в обход санкций. Инструмент подойдет для хеджирования валютных рисков, диверсификации и спекуляций на динамике долга США, но требует учета макрофакторов и валютной специфики.

Больше аналитики и новостей в нашем ТГ канале
https://t.me/xyzcapitalru

Облигации МТС 002Р-12. Купон до 19,50% на 5 лет с ежемесячными выплатами

ПАО «МТС» - компания, предоставляющая телекоммуникационные услуги, цифровые и медийные сервисы в России и Белоруссии. активно развивает собственную экосистему, включающую различные цифровые сервисы, IT-решения, финтех продукты и многое другое. Большая часть акций компании принадлежит АФК "Система".

По состоянию на сентябрь 2024 года компания обслужила 87,6 миллионов абонентов, в России — 81,9 млн, в Белоруссии — 5,7 млн.

Параметры выпуска МТС 002Р-12:

• Рейтинг: ААА (стабильный) от Эксперт РА
• Номинал: 1000Р
• Объем: не менее 10 млрд рублей
• Срок обращения: 5 лет
• Купон: не выше 19,50% годовых (YTM не выше 21,34%% годовых)
• Дюрация: ~0,91 г
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: put через 1 год (право инвестора предъявить облигации к выкупу)
• Квал: не требуется

• Дата книги: 24 июня
• Начало торгов: 27 июня

Финансовые результаты МСФО за I квартал 2025 года:

• Выручка: 175,5 млрд руб. (+8,8% год к году)
• Скорректированная OIBDA: 63,3 млрд руб. (+7,1% г/г)
• Чистая прибыль, относящаяся к акционерам: 4,9 млрд руб. (-87,6% г/г)
• FCF: -13,5 млрд руб. (-0,5 млрд руб. годом ранее)

• Чистый долг: 456,4 млрд руб. (-4,3% квартал к кварталу)
• Чистый долг/OIBDA: 1,8х (1,9х на конец 2024 года)

Свободный денежный поток за прошлый год не покрывает рекомендованные дивиденды (35 руб. на акцию) — выплата будет производиться за счёт увеличения долговой нагрузки.

Чистая прибыль составила 4,9 млрд руб., что на 87,6% ниже показателя за аналогичный период 2024 года. Это связано с влиянием финансового результата от продажи бизнеса в Армении в I квартале 2024 года и ростом процентных расходов.

Капитальные затраты увеличились на 16,5% г/г, до 34,3 млрд руб. на фоне более активных инвестиций в развитие телеком-инфраструктуры в течение квартала.

В обращении на Московской бирже имеются 21 выпуск на 334,5 млрд руб. Из них выделил самые интересные:

• МТС 002P-10 $RU000A10BGY3 Доходность — 21,48%. Купон: 19,25%. Текущая купонная доходность: 18,96% на 4 года 9 месяцев, 12 выплат в год. Оферта: 18 августа 2026

• МТС 002P-11 $RU000A10BP79 Доходность — 20,03%. Купон: 19,00%. Текущая купонная доходность: 18,36% на 4 года 10 месяцев, 12 выплат в год. Оферта: 18 декабря 2026

Выпусков много, вот только все они с офертой, что не позволит зафиксировать за собой высокую доходность на длительный срок, поэтому обойдемся минимальной рекомендацией.

Похожие выпуски от других эмитентов:

• Новосибирская область 35023 $RU000A107B19 (16,44%) АА на 5 лет 4 месяца
• Атомэнергопром 001P-05 $RU000A10BFG2 (16,41%) ААА на 4 года 9 месяцев
• РЖД 1Р-38R $RU000A10AZ60 (16,12%) AАА на 4 года 8 месяцев
• Газпром Нефть 003P-15R $RU000A10BK17 (16,26%) AАА на 4 года 10 месяцев.
• РЖД 001Р выпуск 13R $RU000A1007Z2 (15,35%) AАА на 3 года 7 месяцев.
• Вымпелком 1Р-08 $RU000A105X80 (16,39%) AА- на 3 года 7 месяцев.

Также под сценарий долгосрочного удержания, есть смысл рассмотреть длинные выпуски ОФЗ:

• ОФЗ 26247 $SU26247RMFS5 (15,40%) AАА на 13 лет 9 месяцев.
• ОФЗ 26245 $SU26245RMFS9 (15,40%) AАА на 10 лет 3 месяца.
• ОФЗ 26246 $SU26246RMFS7 (15,37%) AАА на 10 лет 8 месяцев.

Что по итогу: параметры нового выпуска почти полностью дублируют два предыдущих выпуска МТС 2Р-10 и МТС 2Р-11 финальный ориентир купона которой в ходе сбора книги заявок был установлен на уровне 19,25% и 19,00% соответственно. На сегодняшний день бумаги торгуются около цены номинала, что намекает на низкую вероятность быстрого апсайда в новом выпуске.

Наш телеграм канал

На еженедельной основе делаю обзор своего публичного облигационного портфеля, так что подписывайся на канал, чтобы ничего не пропустить. Всех благодарю за внимание.

#облигации #новости_компаний #пассивный_доход #доходность #ОФЗ #инвестиции #фондовый_рынок #мегановости #биржа #портфель

'Не является инвестиционной рекомендацией

Облигации МТС 002Р-12. Купон до 19,50% на 5 лет с ежемесячными выплатами

Подборка интересных облигаций №6

Смягчившаяся риторика Банка России и выходящие данные по инфляции дают все больше уверенности, что текущее значение ключевой ставки – это пик в этом цикле. Классическая стратегия подразумевает в такой момент покупку длинных ОФЗ с расчетом на быстрый рост тела при снижении ставки. Однако это спекулятивная история с соответствующими рисками. Далеко не все инвесторы, тем более частные, готовы держать такую позицию 10-15 лет.

Для консервативных инвесторов текущий момент может быть удачным для фиксации исторически высокой доходности в надежных корпоративных облигациях с удержанием позиции до погашения. Думаю, на длинный срок идти в низкий рейтинг не стоит. Беда в том, что среди таких бумаг относительно длинных выпусков в принципе немного (средняя дюрация на рынке около 1,8 лет), а действительно ликвидных - единицы. Но кое-что выбрать все же можно.

Бумаги с наивысшим кредитным рейтингом и длиной от 3 лет:

▪️ГазпромКP6 (доходность к погашению 23.06.28 года 18,2%, выплата купона каждый квартал)
▪️РЖД 1Р-41R (доходность к put-оферте 15.03.29 года 18,1%, выплата купона каждый квартал)
▪️Атомэнпр05 (доходность к погашению 11.04.30 года 18,1%, выплата купона каждый квартал)
▪️РЖД 1Р-40R (доходность к put-оферте 10.05.30 года 18%, выплата купона каждый месяц)

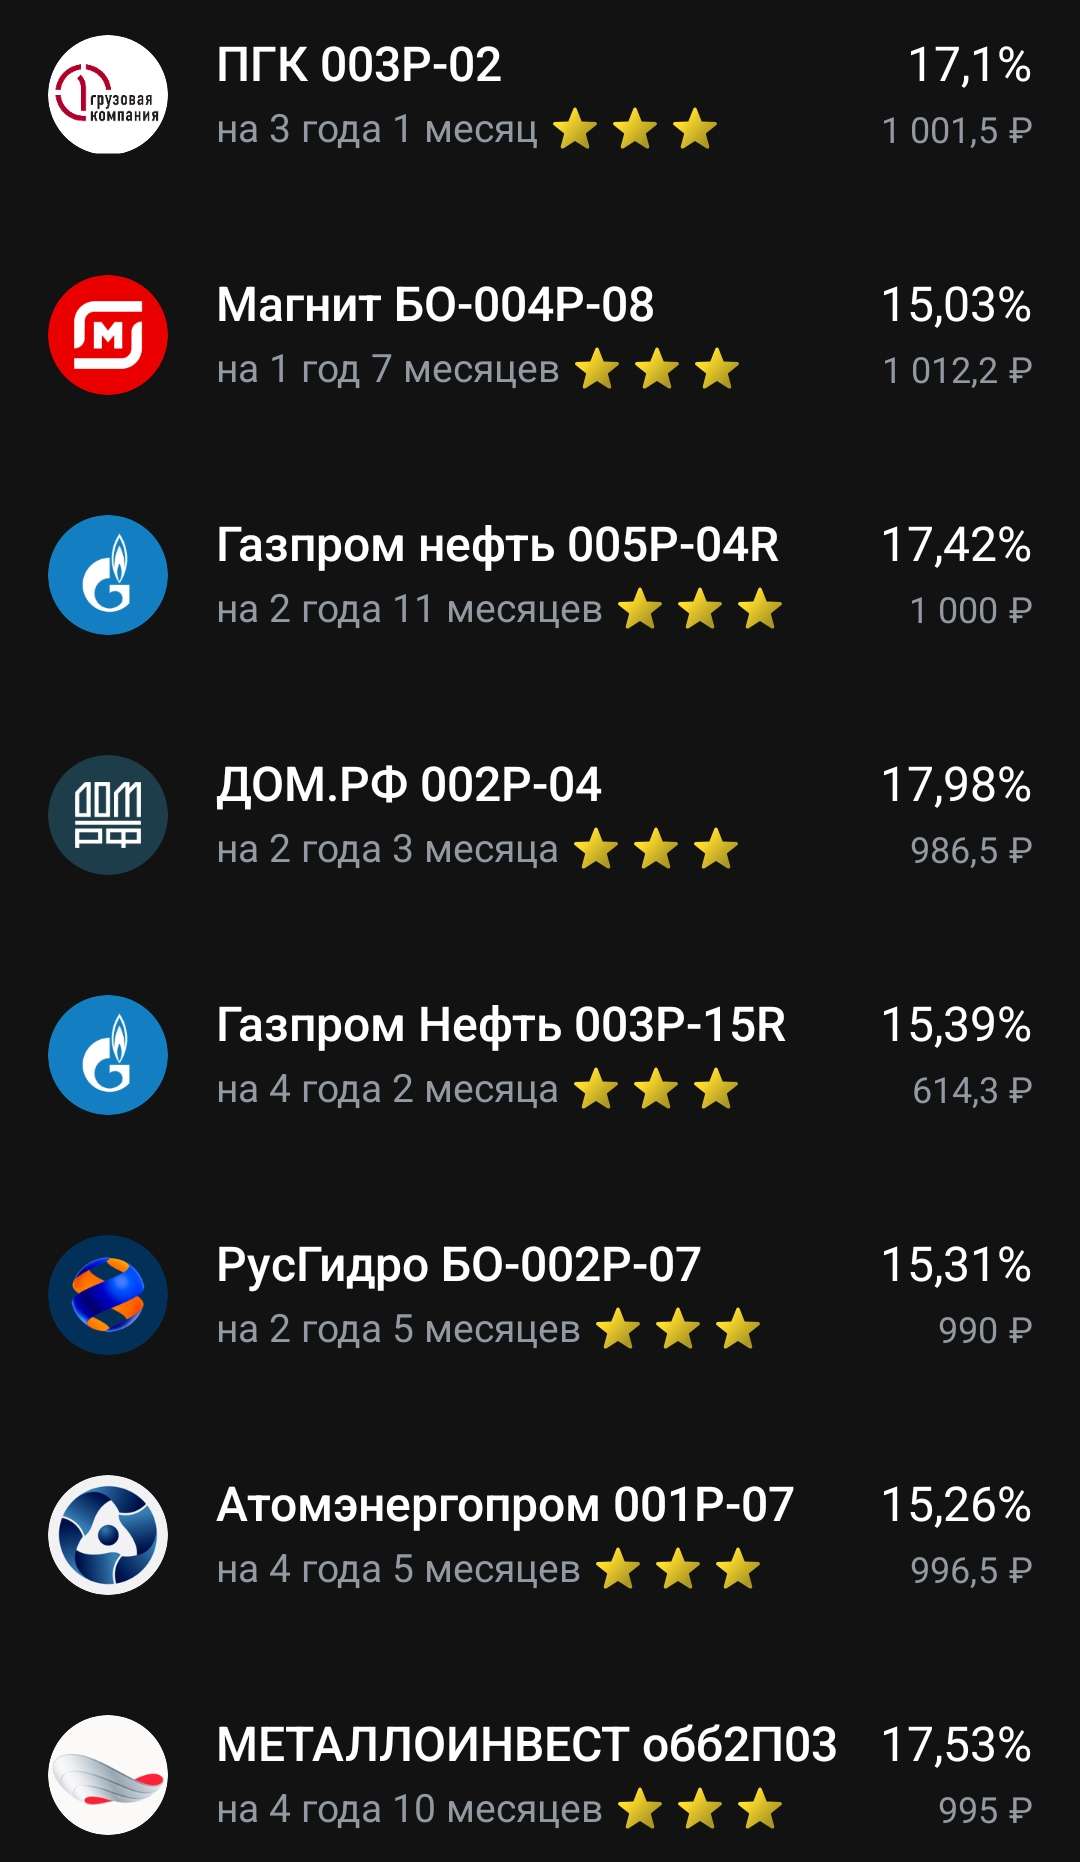
👉 Отдельно выделю совсем недавно вышедший на рынок Газпн3P15R компании Газпромнефть. Это дисконтная облигация. Погашение 11.04.2030 года. Купон 12 раз в год 2,0% от номинала. Текущая купонная доходность около 4,0%. Доходность к погашению около 18%.

Меньший купон может стать преимуществом при долгосрочном инвестировании. Во-первых, если бумаги покупаются не на ИИС, то можно рассчитывать на ЛДВ (льгота на долгосрочное владение), на прирост тела и меньший налог на купоны. Во-вторых, эффективная доходность учитывает реинвестирование купонов по текущим ценам. Чем меньше реинвестирования, тем ближе реальная доходность окажется к указанной.

❗️Не является инвестиционной рекомендацией

Подборка интересных облигаций №6