Облигации НорНикель БО-001Р-14. Купон USD до 7,00% на 4 года с ежемесячными выплатами

«Норникель» — российская горно-металлургическая компания, которая занимается разведкой полезных ископаемых, добычей, производством и сбытом цветных и драгоценных металлов, а также сопутствующими научно-техническими разработками.

Некоторые виды производимых металлов: никель, медь, палладий, платина, кобальт, родий, серебро и золото.

Параметры выпуска НорНикель БО-001Р-14:

• Рейтинг: ruAAA / Стабильный от Эксперт РА, AAA(RU) / Стабильный от НКР;
• Номинал: 100$
• Минимальный размер участия: 30 000Р
• Объем: Не менее 300 млн USD
• Срок обращения: 4 года
• Купон: не более 7,00% (YTM 7,23%)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: отсутствует
• Квал: не требуется

• Сбор заявок: 11 сентября
• Дата размещения: 16 сентября

Расчёты будут осуществляться в рублях по официальному курсу ЦБ РФ — на дату размещения, купонной выплаты или погашения.

Финансовые результаты за 6 месяцев 2025 года:

• Выручка: 6,5 миллиарда долларов, рост на 15% по сравнению с предыдущим годом.
• EBITDA: увеличилась на 12% до 2,633 млрд долл., рентабельность EBITDA — 41% (год назад — 42%).
• Чистая прибыль: составила 842 млн долл. (+2% за год).
• Свободный денежный поток: вырос почти втрое до 1,435 млрд долл. на фоне положительной динамики операционной деятельности и оборотного капитала.
• Капитальные вложения: увеличились на 15% до 1,113 млрд долл.

Причина: укрепление рубля и реализация стратегических проектов, среди которых экологические инициативы и модернизация инфраструктуры.

• Производство металлов: никель: -4% по сравнению с предыдущим годом, медь: -2%, палладий: -5%, платина: -6%.

• Соотношение чистого долга к EBITDA: 1,9x (год назад — 1,7x), что по мировым меркам находится в комфортной зоне и свидетельствует о высокой финансовой устойчивости.

В обращении находится 5 выпусков биржевых облигаций компании номинированных в долларе:

• ГМК Нор.никель БО-001Р-13
#RU000A10C8Q0 Доходность к оферте (29.01.2027) — 5,88%. Купон: 7,75%. Текущая доходность: 7,55% на 4 года 9 месяцев, ежемесячно

• ГМК Норильский никель БО-001P-12-USD
#RU000A10BTU4 Доходность к оферте (20.08.2026) — 4,89%. Купон: 8,00%. Текущая доходность: 7,73% на 4 года 8 месяцев, ежемесячно

Что готов нам предложить рынок долга:

• Альфа-Банк ЗО-850
#RU000A108Q29 (ВВВ) Доходность: 8,03% на 4 года 6 месяцев
• Совкомбанк СЗО-04
#RU000A107E99 (АА) Доходность: 8,71% на 4 года 6 месяцев
• РесБел 336
#BYM000001941 Доходность: 7,48% на 4 года 5 месяцев
• Газпром Капитал ЗО30-1-Д
#RU000A105SG2 (ААА) Доходность: 6,56% на 4 года 5 месяцев
• Новатэк оббП05
#RU000A10C9Y2 (ААА) Доходность: 6,61% на 4 года 4 месяца
• Атомэнергопром 001P-06
#RU000A10C3M0 (ААА) Доходность: 6,56% на 3 года 9 месяцев
• ГТЛК ЗО29-Д
#RU000A107D58 (АА-) Доходность: 6,70% на 3 года 5 месяцев

С большим уровнем риска можно рассмотреть:

• Инвест КЦ 001P-01
#RU000A10BQV8 (А-) Доходность: 10,80% на 2 года 8 месяцев
• Полипласт П02-БО-09
#RU000A10CH11 (А-) Доходность: 10,41% на 2 года 3 месяца
• Уральская Сталь БО-001Р-04
#RU000A10BS68 (А) Доходность: 11,30% на 2 года 2 месяца

Что по итогу: Новый выпуск облигаций «Норникеля» выглядит привлекательно для консервативных инвесторов, которые в приоритет ставят сохранение капитала, а не высокодоходные/рискованные вложения.

При сравнении с аналогичными инструментами (сопоставимая дюрация и надежность) облигация становится интересной при доходности к погашению (YTM) не намного ниже 7%. Выпуск с купоном 6,8% даст адекватную премию ко вторичному рынку.

Наш телеграм канал

✅️ Переходи в мой профиль и подписывайся на блог, чтобы не пропустить следующие посты.

#облигации #аналитика #фондовый_рынок #инвестор #инвестиции #новичкам #купоны #доход

'Не является инвестиционной рекомендацией
0 комментариев
    последнее в импульсе

    Результаты VK за третий квартал и девять месяцев 2026 года

    ДИВЕРСИФИЦИРОВАННЫЙ РОСТ ВЫРУЧКИ ЗА ДЕВЯТЬ МЕСЯЦЕВ:
    🔹 Выручка увеличилась на 15% год к году до 128,0 млрд руб.
    🔹 Выручка от онлайн-рекламы увеличилась на 11% до 76,8 млрд руб.
    🔹 Доходы от in-stream видеорекламы выросли на 44% год к году до 7,6 млрд руб.
    🔹 Выручка МАХ от бизнес-сервисов и рекламы составила более 700 млн руб. за июль-октябрь.
    🔹 Выручка социальной коммерции выросла на 65% по сравнению с 2025 годом и достигла 2,1 млрд руб.
    🔹 Быстрорастущие сегменты: выручка VK Tech увеличилась на 35% до 14,4 млрд руб., образовательных сервисов для детей – на 26% до 6,8 млрд руб.
    🔹 Продукты с опережающими темпами роста выручки: VK Знакомства в 2,3 раза, Почта и Облако Mail на 56%, ВКонтакте на 21%, YCLIENTS на 18%.

    УВЕРЕННЫЙ РОСТ EBITDA:
    🔹 EBITDA VK за девять месяцев 2026 года выросла на 30% год к году до 20,2 млрд руб.
    🔹 Рентабельность по EBITDA составила 16%, показав рост на 2 п.п. год к году.
    🔹 Все операционные сегменты показали рост по EBITDA и положительную рентабельность.
    🔹 Компания сохраняет ранее озвученный прогноз по EBITDA на 2026 год в размере более 24 млрд руб.

    СНИЖЕНИЕ ЧИСТОГО ДОЛГА:
    🔹 Чистый долг уменьшился на 11% до 73,3 млрд руб. по сравнению с концом 2025 года.
    🔹 VK сохраняет целевой ориентир по соотношению чистого долга к EBITDA в диапазоне 2-3х по итогам 2026 года. На конец сентября 2026 года данный показатель составил 2,7х по сравнению с 3,6х на конец 2025 года.

    УСКОРЕНИЕ РОСТА ВЫРУЧКИ В ТРЕТЬЕМ КВАРТАЛЕ:
    🔹 В третьем квартале 2026 года выручка выросла на 21% до 47,0 млрд руб.
    🔹 Выручка от онлайн-рекламы увеличилась на 18% год к году до 28,2 млрд руб.
    🔹 Доходы от онлайн-рекламы крупного бизнеса выросли на 29% до 18,0 млрд руб.
    🔹 Доходы от in-stream видеорекламы выросли на 48% до 2,7 млрд руб.

    СТАБИЛЬНЫЙ РОСТ ОПЕРАЦИОННЫХ МЕТРИК:
    🔹 В среднем за день один пользователь проводит в сервисах VK около 90 минут и использует два продукта.
    🔹 Средняя дневная аудитория сервисов VK в сентябре 2026 года увеличилась на 11,8 млн год к году до 90,8 млн пользователей.
    🔹 Показатель time spent вырос и составил рекордные 8,1 млрд минут в день. Пользователи проводили в среднем на 62% больше времени в сервисах VK по сравнению с сентябрем 2025 года.
    🔹 В сентябре ежедневная аудитория МАХ превысила 90 млн пользователей. Ежемесячно мессенджер используют более 109 млн человек. Количество каналов в МАХ составляет свыше 15 млн.
    🔹 VK Видео — лидер среди видеосервисов в России по ежедневной и ежемесячной аудитории. Пользователи установили приложение VK Видео 157 млн раз.

    Подробнее 👉 https://vk.company/ru/press/releases/12477/

    Все материалы доступны на сайте в разделе «Инвесторам» 👉 https://vk.company/ru/investors/results/#quarterlyResults

    #VKCO #VK

    Результаты VK за третий квартал и девять месяцев 2026 года

    Нейросети пришли за финансовыми блогерами

    Я давно подозревал, что мы с вами, - люди, пишущие на финансовые темы, - однажды столкнемся с нейро-конкурентом. Не предполагал, что так скоро. Ладно бы, если бы это был просто автор - умнее, быстрее, злее. Но конкуренция пришла не от бога не от человека (от диавола?).

    Возьмем любой инвестиционный контент - новости выходят мгновенно, разборы отчетности появляются через минуты, макроэкономические комментарии - раньше, чем аналитик допьет утренний кофе. Облигации, мультипликаторы, решения ЦБ, корпоративные события - нейросеть быстренько превращает все это в связный текст.

    Такой текст часто выглядит вполне прилично. Иногда он даже лучше того, что публикуют люди - обидно, да! Структура ИИ-текста аккуратная, цифры разложены по полочкам, выводы сформулированы уверенно. Никаких творческих мучений, пропущенных дедлайнов и внезапного исчезновения автора на три дня!

    И что, мы будем делать вид, что это временная игрушка? Производство финансового контента уже изменилось: раньше для регулярных публикаций нужны были автор, редактор, время и определенные затраты. Теперь часть этой работы можно автоматизировать почти целиком.

    Но есть одна загвоздка. Написать текст о рынке и разобраться в рынке - разные занятия. Нейросеть мгновенно собирает аргументы, сопоставляет данные и предлагает сценарии, но, друзья, убедительный текст вообще не гарантирует правильного вывода. Ошибка в исходных данных, неверная причинно-следственная связь или неучтенный риск порой превращают анализ в красивую ерунду.

    Поэтому я не верю в скорую смерть “настоящих” финансовых аналитиков и блогеров (я не об “армагеддонщиках” и пр.). Но с другой стороны, я вижу реальное обесценивание “экспертности”, увы.

    Что дальше, спросите вы? Думаю, ценность автора сместится туда, где генерация затруднена: собственная четкая позиция, проверка фактов, опыт, ответственность за выводы и способность заметить то, что не вписывается в стандартный шаблон. Да, нейросеть умеет хорошо писать о рынке, автору придется доказать, что он ПОНИМАЕТ рынок. Учитывая состояние дел в настоящий момент, это ох как непросто сделать.

    #финаналитика
    https://t.me/ifitpro

    Подборка интересных облигаций №18

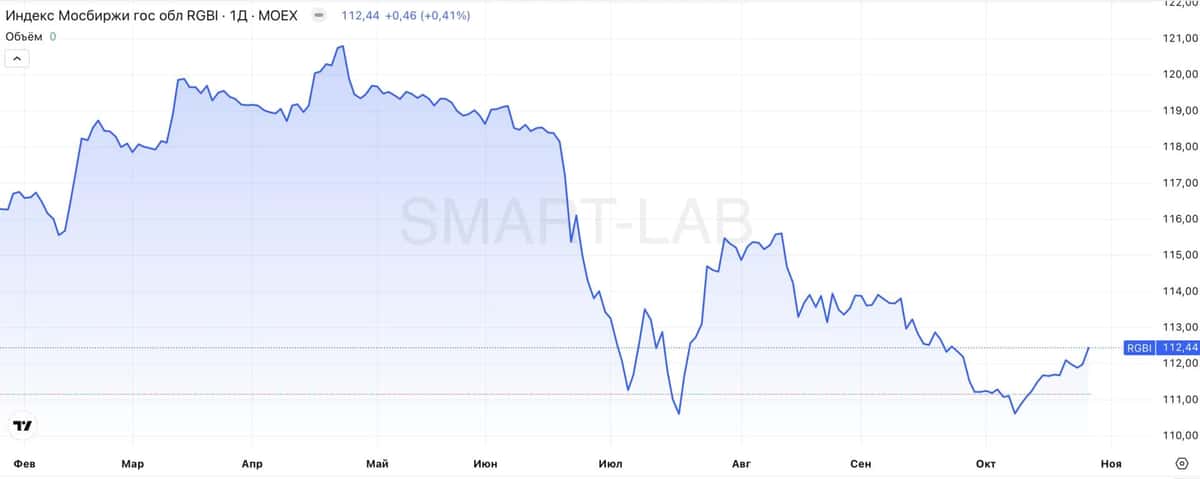
    Мало того, что на прошедшем заседании ЦБ оставил ключевую ставку на уровне 14%, так еще и пересмотрел среднесрочные прогнозы по инфляции и ставке. Так, прогноз средней ставки на 2027 год был повышен с 10,5-12,5% до 12,5-13,5%. Прогноз по инфляции на конец текущего года повышен с 6-7% до 7,1-7,6%. Тем не менее Индекс RGBI закладывал уже такое решение и почти никак не отреагировал, оставшись на отметке в 112 п.

    Как сказано в официальном заявлении, Банк России будет принимать дальнейшие решения в зависимости от динамики инфляции и инфляционных ожиданий, а также от оценки рисков со стороны внутренних и внешних условий. В любом случае рассчитывать на скорое и значительное снижение «ключа» не приходится. А значит, бизнесу придется продолжать жить в условиях высокой стоимости обслуживания долга.

    Пример Полипласта показал, что в текущих условиях состояние бизнеса может поменяться очень быстро и эти изменения невозможно спрогнозировать. Перекрытие логистики экспортно-ориентированной компании превратило ее из достаточно крепкого представителя рейтингового сегмента «А» в потенциального дефолтника.

    Исходя из этого, наиболее благоразумным выбором является ограничение рисков, как кредитных, так и процентных. Флоатеры остаются актуальными для консервативных инвесторов. На среднесрочном горизонте доходность может оказаться сопоставимой с инструментами с фиксированным купоном при минимальном процентном риске.

    ◼ ПСБ 3P-09 $RU000A109TJ6 (премия к КС 1,5%, погашение 15.10.2027)
    ◼ Магнит 5P05 $RU000A10DPM5 (премия к КС 1,4%, погашение 22.01.2028)

    В сегменте облигаций с фиксированным купоном и не самым высоким рейтингом я предпочитаю бумаги со сроком до погашения полгода-год.

    ◼ НовТех 1Р8 $RU000A10CMQ5 (доходность 17,8%, погашение 24.08.2027)
    ◼ ГТЛК 1P-14 $RU000A100FE5 (доходность 18,3%, оферта PUT 07.09.2027)

    Длинные ОФЗ сегодня являются некоторым аналогом дивидендных акций. Дивиденды (текущая купонная доходность) достаточно высокие, но котировки могут ходить в широком диапазоне. Спред между доходностями и КС на чрезвычайно высоком уровне. Однако это не значит, что доходности не могут уйти еще выше. В общем, инструмент для тех, кто осознает и принимает риски.

    ◼ ОФЗ 26254 $RU000A10D533 (погашение 03.10.2040, текущая купонная доходность 15,5%)

    ❗️Не является инвестиционной рекомендацией

    ♥️ Если нравятся такие подборки, ставьте лайк, буду чаще их делать

    Подборка интересных облигаций №18