Поиск

Итоги недели: техдефолт и тревожные долги Самолета, рост налогового пресса, и делистинг ПИКА

Неделя на рынке выдалась тихой, но это только на первый взгляд. Под капотом кипели страсти: техдефолт «Самолёта», новые налоги для ПИФов, проблемы ФНБ и финальный реверанс ПИКа перед уходом с биржи. Разбираем всё по порядку.


Макроэкономика и налоги
1. ФНБ: ликвидная часть тает на глазах.
Банк России направил в Госдуму проект ДКП на 2027–2029 гг. Минфин утверждает: ликвидная часть ФНБ будет пополняться, дефицит региональных бюджетов сократится.
Но вот реальность (данные Счётной палаты):
Объём ФНБ с начала 2026 года снизился на 311 млрд руб. (до 13,1 трлн)
Ликвидные активы (средства на счетах в ЦБ) упали на 473,3 млрд руб. (до 3,6 трлн)
Комментарий: Минфин с ЦБ делают хорошую мину при плохой игре. Ликвидная часть ФНБ тает, а бюджетные аппетиты растут.

2. НОВЫЙ НАЛОГ ДЛЯ ПИФОВ: 100 МЛРД В ГОД
Минфин предлагает ввести налог на прибыль для закрытых и интервальных ПИФов с пассивных доходов.
Параметр
Значение
Ставка
15%
Что облагается
Дивиденды, проценты, роялти, аренда
Доход бюджета
~100 млрд руб. в год (2027–2029)
Сейчас: ПИФ не платит налог на прибыль, налог возникает только при выплате дохода пайщикам (может откладываться надолго). Минфин считает это схемой оптимизации.
Комментарий: рекордный дефицит бюджета заставляет идти на спорные налоговые инициативы. Для инвесторов — безусловный минус.


3. ИИС-3: концепцию не изменят
Минфин не намерен менять концепцию ИИС-3 — срок ведения для получения льгот будет постепенно расти до 10 лет.
Комментарий: государство всё менее охотно расстаётся с налогами. Цель — удержать длинные деньги в экономике. Для инвесторов — безусловный негатив: льготы получить сложнее.


Новости компаний


4. «МАГНИТ»: выкуп акций отложен
АО «Тандер» (дочка «Магнита») продлило срок выкупа 3,8 млн акций по сделке РЕПО.
Новый срок: 2 апреля 2027 года (было — октябрь 2026).
Комментарий: техническое продление, но есть нюанс. Продление снимает вопрос об оферте миноритариям как минимум до апреля 2027. На ожиданиях этой оферты акции росли в последние дни. Теперь — негатив в моменте.


5. НМТП: ГРУЗООБОРОТ +6,5%
Грузооборот группы НМТП в I полугодии 2026 вырос на 6,5% — до 70,8 млн тонн.
Комментарий: нейтрально. Рост есть, но во втором полугодии динамика может ослабнуть из-за рисков для судоходства в Чёрном море.


6. САУДОВСКАЯ АРАВИЯ ВОССТАНОВИЛА ЭКСПОРТ
Трубопровод «Восток–Запад» снова работает после ремонта (атака дронов 13 сентября). Saudi Aramco использовала его для обхода Ормузского пролива.
Комментарий: геополитически — безусловно позитив для рынков. Но для нефтяных котировок — давление. Меньше дефицита предложения → цены могут пойти вниз. Для российских нефтяников — минус.


7. ВТБ: прибыль снизилась, но август удивил
Результаты по МСФО за 8 месяцев 2026:
Показатель Значение Динамика
Чистая прибыль 314,8 млрд руб. –4,0% г/г
Чистый процентный доход 551,9 млрд руб. +2,5x г/г
ЧПМ 2,6% +160 б.п.
Комиссионный доход 243,4 млрд руб. +23,5% г/г
Операционные расходы 380,9 млрд руб. +13,5% г/г
Август отдельно:
Чистая прибыль: 49,2 млрд руб. (рост в 2,1 раза!)
ROE: 20,2%
Комментарий: формально август сильный, но это результат резкого роста прочих доходов. Процентная и комиссионная динамика — на уровне прошлых месяцев. Маржа не растёт, нормативы достаточности капитала близки к минимуму.
Главный негатив: неясный механизм грядущей допэмиссии (сделка с РВБ).
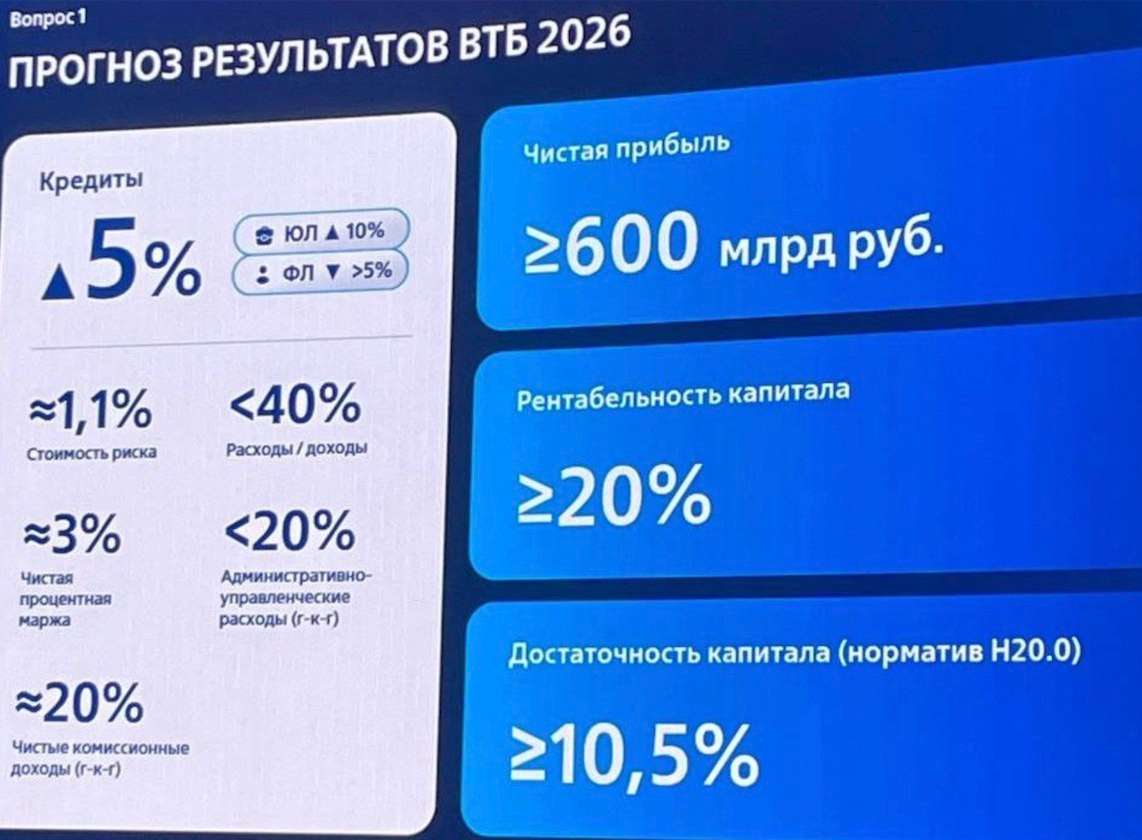
Вердикт: банк подтвердил цель по прибыли 600 млрд руб., но туман вокруг допэмиссии давит на акции.


8. ВИ.РУ: выкуп на 500 млн.
Совет директоров одобрил выкуп акций на сумму до 500 млн руб. (с 1 ноября 2026 по 31 декабря 2027).
Реакция: акции упали на ~4% после объявления параметров (хотя до этого прибавляли ~10% на ожиданиях).
Комментарий: объём выкупа — всего ~1,4% капитализации. Инвесторы разочарованы. Главное для кейса — выполнение прогноза по прибыли (6,5 млрд руб.) и дивиденды. Но с этим пока туман.


9. «ЯНДЕКС»: допэмиссия под мотивацию
Совет директоров одобрил допэмиссию 11 млн акций (~2,8% капитала) под программу мотивации сотрудников.
Что изменилось: вместо ежеквартальных выпусков — один выпуск на ноябрь, который покроет потребности минимум до конца 2027 года.
Компания снизила ориентир по размытию с 2% до 1% (за счёт обратного выкупа).
Комментарий: нейтрально. Изменения технические. До передачи сотрудникам акции не голосуют и не получают дивидендов.

10. 🏗️ ПИК: ПРОДАЖИ РУХНУЛИ НА 40%
Операционные результаты за I полугодие 2026:
Показатель Значение Динамика
Реализация недвижимости 621 тыс. кв. м –40% г/г
Продажи в деньгах 193,6 млрд руб. –28% г/г
Средняя цена 312 тыс. руб./кв. м +19% г/г
Ввод в эксплуатацию 1,08 млн кв. м +44% г/г
Комментарий: ПИК — крупнейший застройщик, и его результаты показывают масштаб проблем в отрасли. Рост цен — отчасти из-за увеличения доли московских проектов.
Главное: ПИК планирует делистинг с Мосбиржи. Сектор застройщиков резко сужается.

11. «САМОЛЁТ»: очередной техдефолт
Что случилось:
Компания допустила технический дефолт при погашении облигаций серии БО-П20 на 2,5 млрд руб.
Перечислила в НРД неполную сумму (269 руб. на облигацию вместо 1000)
Купон выплачен полностью
Объяснение компании: «технические причины», часть денег зачислена на день позже.
Реакция: акции резко упали, затем отыграли часть потерь после разъяснений.
Комментарий:
Это уже не первый техдефолт «Самолёта». В мае была аналогичная история с БО-П19 и БО-П20.
Контекст проблем:
Компания просила господдержку — получила отказ
Долг: краткосрочные кредиты — 325,3 млрд руб., долгосрочные — 448,1 млрд руб.
Отношение чистого долга к EBITDA выросло до 3,88x (было 2,98x)
Вердикт: очередной звонок для инвесторов. «Самолёт» в тяжёлом положении, и техдефолты становятся системой.


📌 ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ
Событие Итог
ФНБ Ликвидная часть тает (минус 473 млрд руб.)
ПИФы Новый налог 15% на пассивные доходы
ИИС-3 Льготы станут получить сложнее (до 10 лет)
Магнит Выкуп акций отложен до апреля 2027
НМТП Грузооборот +6,5% (нейтрально)
Саудовская Аравия Возобновила экспорт — давление на нефть
ВТБ Прибыль –4%, но август сильный (за счёт разовых доходов)
Ви.ру Выкуп 500 млн — мало, акции –4%
Яндекс Допэмиссия под мотивацию (нейтрально)
ПИК Продажи –40%, готовится делистинг
Самолёт Очередной техдефолт, долговая нагрузка растёт

Дзарасов Алан, эксперт и преподаватель 1ИФИТ
@ifitpro
#итоги недели
🏦 Т-Технологии одобрили допэмиссию под Точку


Смотрю на новость по Т-Технологиям и вижу, что акционеры одобрили допэмиссию для консолидации Точки. Разместить планируют до 550 млн дополнительных акций, а цену определят на заседании совета директоров 30 сентября 2026 года. Ожидается, что она будет выше текущей рыночной. Сама по себе история выглядит логично, если компания действительно хочет забрать Точку под свой контроль.

Моё мнение — тут важно понимать, что допэмиссия это всегда размытие для текущих акционеров. Но если бумаги размещают по цене выше рынка и под конкретную сделку, то эффект может быть сглажен. Ключевой вопрос в том, какую именно цену утвердят и насколько она окажется выше текущих котировок. От этого зависит, насколько размытие будет ощутимым.

Положительный взгляд на акции тут вполне объясним. Консолидация Точки может дать синергетический эффект: у Т-Технологий уже есть мощная экосистема с клиентской базой 56,1 млн, и добавление банка с его инфраструктурой может ускорить рост. Но синергия это такая штука, которая на бумаге выглядит красиво, а на практике требует времени и денег на интеграцию. Так что ждать мгновенного эффекта не стоит.

Пока это скорее позитивный фон, чем гарантированный драйвер. Тут важно следить за тем, какую цену размещения утвердят и как рынок отреагирует на параметры сделки. Если условия окажутся комфортными, история может получить дополнительную поддержку, но если рынок сочтёт размытие слишком серьёзным, реакция может быть и обратной.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

🗼 ИнвестВзгляд: ФСК Россети, когда дешевизна — это не скидка, а диагноз.

paywall
Пост станет доступен после оплаты

Сегежа - допэмиссия выиграла время, но не решила проблемы

Еще год назад казалось, что допэмиссия окончательно снимет вопрос долговой нагрузки Сегежи. Компания привлекла более 100 млрд рублей, избежала дефолта и заметно разгрузила баланс. Однако отчет за первый квартал 2026 года показывает, что финансовое оздоровление оказалось лишь первой частью задачи. Операционный бизнес по-прежнему испытывает серьезные трудности. Давайте разбираться подробнее.

🌲 Итак, выручка компании за отчетный период снизилась сразу на 29% до 17,4 млрд рублей. Основная причина прежняя - слабая конъюнктура на мировом рынке пиломатериалов. Цены в Китае остаются под давлением на фоне кризиса строительного сектора, а европейский рынок для российских производителей по-прежнему закрыт санкциями. Дополнительно на результаты давит крепкий рубль, который снижает экспортную выручку.

OIBDA компании рухнула почти в 10 раз до 0,2 млрд рублей, а рентабельность снизилась с 8,6% до символических 1,2%. Себестоимость практически перестала сокращаться вслед за выручкой, поэтому компания вновь получила чистый убыток в размере 7,8 млрд рублей против 6,8 млрд годом ранее. Об операционной безубыточности пока говорить рано, ведь компания получила за период операционный убыток в 2,8 ярда.

Помогла ли допэмиссия?
Скорее да, чем нет. Благодаря размещению акций компании удалось более чем вдвое сократить чистый долг относительно прошлого года. Однако уже за первый квартал он вновь вырос до 74,3 млрд рублей против 67 млрд на конец 2025 года. Процентные расходы остаются высокими, а слабая EBITDA больше не позволяет комфортно обслуживать обязательства. Именно поэтому показатель Чистый долг/OIBDA вновь выглядит пугающе высоким.

📊Отдельно стоит поговорить про облигации. На мой взгляд, вероятность полноценного дефолта сегодня остается невысокой. Компания имеет стратегическое значение для АФК Система и государства, а допэмиссия показала готовность акционеров поддерживать бизнес. Однако риски для облигационеров все еще сохраняются. Если конъюнктура на рынке пиломатериалов не улучшится, а денежный поток останется отрицательным, Сегеже вновь потребуется искать источники рефинансирования.

В сухом остатке получаем слабый отчет. Допэмиссия действительно спасла баланс компании и снизила долговую нагрузку, но не решила главную проблему - отсутствие нормальной операционной прибыли. Пока рынок пиломатериалов не начнет восстанавливаться, а ставки ЦБ не снизятся, говорить о полноценном развороте истории преждевременно.

❗️Не является инвестиционной рекомендацией

Сегежа - допэмиссия выиграла время, но не решила проблемы

ВТБ. Отчет за 2 кв 2026 по МСФО

Тикер: #VTBR
Текущая цена: 57.11
Капитализация: 738 млрд
Сектор: Банки
Сайт: https://www.vtb.ru/ir/

Мультипликаторы (LTM):

P/E - 1.65
P/BV - 0.26
NIM - 2.6%
COR - 0.9%
CIR - 41.5%
ROE - 16.1%
Акт/Обяз - 1.08

Что нравится:

✔️рост ЧПД на 6.1% к/к (196.8 → 208.8 млрд);
✔️увеличение ЧКД на 19.5% к/к (80.1 → 95.7 млрд);
✔️рост кредитного портфеля на 1.9% к/к (25.11 → 25.59 трлн);
✔️доля неработающих кредитов снизилась с 3.74 до 3.53%.

Что не нравится:

✔️доход от операций с фин инструментами снизился на 82.1% к/к (100.8 → 18 млрд);
✔️чистая прибыль уменьшилась на 30.1% к/к (132.6 → 92.6 млрд).

Дивиденды:

Див. политика подразумевает выплату не менее 25% от прибыли по МСФО.

По данным сайта Доход за 2026 прогнозируется дивиденд в размере 11.67 руб. (ДД 20.43% от текущей цены).

Мой итог:

Тренд по растущему ЧПД остается в силе (121.1 → 166 → 196.8 → 208.8 млрд). А вот ЧПД после учета резервов немного снизился (-2% к/к, 146.5 → 143.5 млрд). ЧКД в отличии от прошлых кварталов наконец-то оторвался от магнита в 80 млрд (80.6 → 80.9 → 80.1 → 95.7 млрд). В целом, можно отметить, что с основной банковской деятельностью у ВТБ все нормально.

Доходы от операций с финансовыми инструментами обвалились, тогда как доходы от операций с валютами и драг. металлами выросли на 5.2% к/к (15.5 → 16.3 млрд). Чистая прибыль заметно меньше прошлого квартала, по сути, по причине снижения непроцентных доходов (-67.5% к/к, 112.8 → 36.7 млрд), где основное уменьшение как раз по доходу от операций с фин. инструментами.

Кредитный портфель продолжает расти, хотя темп прирост чуть снизился относительно прошлых кварталов (0.1 → 2.1 → 2.6 → 1.9%). Доля неработающих кредитов уменьшилась и вернулась на уровень конца 2025 года. Растущий тренд по чистой процентной марже сохранился, хотя прирост за квартал получился скромным (1.5 → 2 → 2.5 → 2.6%). Стоимость риска не изменилась (0.9%).

Дивидендный ребус за 2025 год в итоге разрешился и банк заплатил 25% от чистой прибыли. Кто-то ждал больше, но, в принципе, это было ожидаемо. А дальше случилось то, про что многие говорили, но банк долгое время настойчиво опровергал.

Еще в апреле первый зампред говорил, что "при любом сценарии дивидендных выплат не потребуется допэмиссия для выполнения нормативов достаточности капитала". А уже в мае после объявление размера дивидендов представители банка делают заявление, что будет рассмотрено увеличение уставного капитала через допэмиссию по цене 87 руб, и средства, привлеченные в рамках SPO, будут использованы для покупки доли в группе RWB (Wildberries). Первым шагом будет покупка 5% в дочернем банке RWB. В рамках SPO может быть размещено до 6.29 млрд акций (почти 49% от текущего числа). Как говорится, никогда такого не было и вот опять.

Вторым неприятным сюрпризом стало, что банк постепенно начинает ухудшать свои планы на 2026 год. Цель по прибыли с 600-650 млрд сместилась к "приблизительно 600 млрд", по ROE c 21-23% - к "приблизительно 20%". Цели по NIM и росту ЧКД остались неизменными (3% и 20%, соответственно). Также уже сказали, что за 2026 payout точно не будет 50%.

С учетом того, как ВТБ относится к своим словам, то в итоговые 600 млрд по году уже не верится. Может, конечно, ускорятся в 3-4 кварталах, но в прошлому год они были слабее первых двух. Если считать, что банк заработает прибыль в районе 570 млрд, то с учетом допэмиссии получается P/E 2026 = 1.93 и дивиденд около 7.4 руб (ДД 12.98% от текущей цены). Вроде и неплохо (по P/E так банк, скорее всего, будет самым дешевым в секторе), но и минусы понятны. Уже не первый раз слова и действия у ВТБ расходятся. Да и дивидендная доходность не выглядит потрясающей, когда тот же Сбербанк сейчас дает будущие 15+%.

В общем, в какой-то момент показалось, что ВТБ встал на путь исправления и повернулся лицом к инвесторам. Но нет. Только показалось. Спекулятивно банк может выглядеть интересно в определенные моменты, но вот консервативному инвестору сейчас стоит проходить мимо.

Прогнозная справедливая стоимость - 64 руб (с учетом будущей допэмиссии).

*Не является инвестиционной рекомендацией

Присоединяйтесь также к моему Телеграм каналу

ВТБ. Отчет за 2 кв 2026 по МСФО

🪙 Обзор недели: рынок под давлением.
Рынок продолжает испытывать серьезное напряжение. Уровень в 2000 пунктов по индексу перестал казаться чем-то нереальным. Несмотря на привлекательные цены качественных активов, высока вероятность дальнейшего снижения. Ключевые факторы давления: дорогой бензин, структурный дефицит бюджета и возросшие риски, напоминающие «турецкий сценарий». Жесткая риторика ЦБ охладила настроения инвесторов.
Глава ЦБ Набиуллина заявила, что для нормализации экономики потребуются «болезненные решения», а обещания скорого снижения ставки названы «обманчивым успокоением».
Рынок акций и облигаций:Падение котировок привело к росту средней дивидендной доходности рынка до 11%. Доходность ОФЗ пока держится на уровне 16%.
ТОП главных событий недели:
1. Реструктуризация АФК «Система»: Компания планирует реструктурировать долг на 320 млрд руб. с участием ВТБ. Глава ВТБ Костин заявил об обеспечении сделки акциями Ozon, однако в «Системе» эту информацию опровергли.
2. Дивиденды и капитал Сбера: Акционеры утвердили рекордные дивиденды — 37,64 руб. на акцию (как обыкновенную, так и привилегированную). Параллельно Греф анонсировал выпуск субординированных облигаций для пополнения капитала под резервы.
3. Допэмиссия ВТБ и сделка с Wildberries: Акционеры ВТБ одобрили допэмиссию по цене 87 руб./акция на сумму 314 млрд руб. в рамках сделки с Wildberries. При этом сам Wildberries может стать якорным инвестором в этом размещении.
4. Ипотечное послабление для застройщиков: Акции девелоперов резко выросли на новости о переносе ужесточения условий по семейной ипотеке с 1 июля на 1 октября (на период после выборов).
5. Путин подписал закон о заморозке порога для малого бизнеса в ₽20 млн при переходе с упрощенки на НДС. Действие меры продлится до 2029 года. Поддержка для бизнеса подъехала, который "ни жив, ни мёртв".
6. РФ назвали второй самой быстро богатеющей страной в мире. С 2020 по 2025 гг. прирост богатства на душу населения с учетом инфляции составил 37% — РИА Новости.По уровню неравенства в распределении богатства Россия также заняла второе место в мире. Коэффициент Джини в РФ оказался на уровне 0,82. Почти такая же ситуация в ОАЭ, занявших первое место.Россияне богатеют, но не все.

ВТБ - новая стратегия и дивиденды

В последнее время инфоповоды ВТБ $VTBR все больше приковывают к себе внимание инвесторов. Дивиденды, SPO, партнерство с Wildberries, а теперь на горизонте новая стратегия. На мой взгляд, большинство из них носят позитивный подтекст. Мы с вами регулярно разбираем этот кейс и сегодня по следам ГОСА еще раз хочу вернуться к нему.

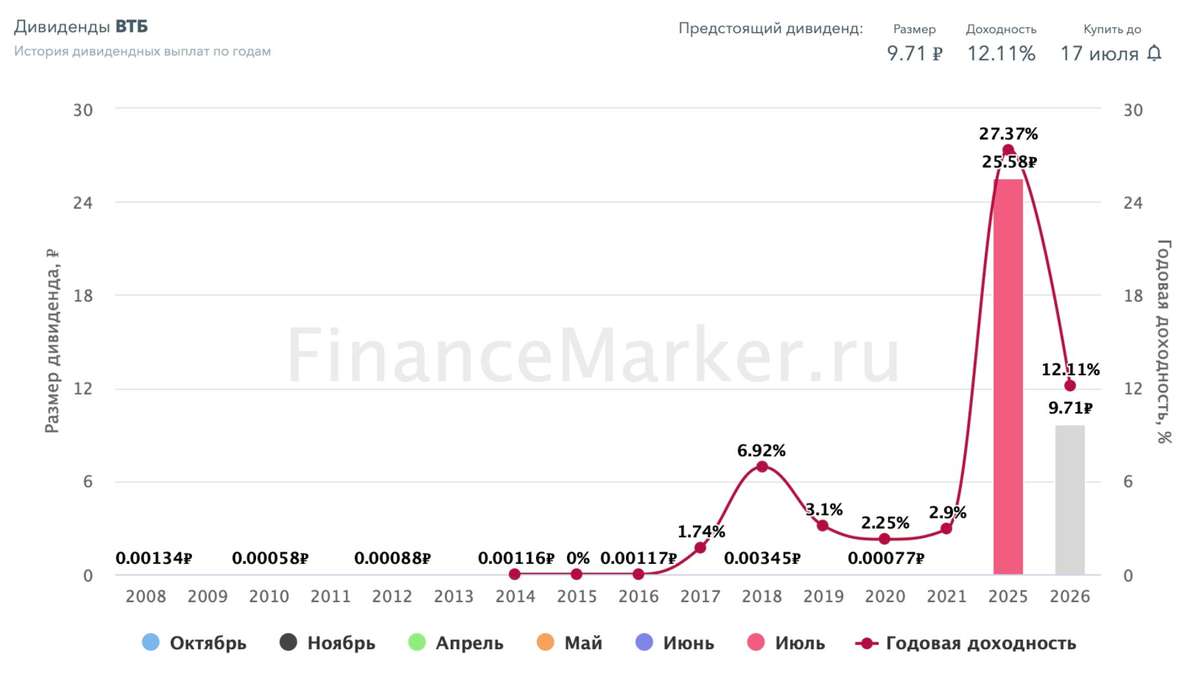
💰 Итак, дивидендам в размере 9,71 рубля на акцию или 25% от чистой прибыли - быть! ГОСА 30 июня утвердило их размер. Важно отметить, что даже 25% прибыли сейчас дают 13% дивидендной доходности, которую в текущей ситуации можно найти у узкого круга крупных эмитентов. При этом менеджмент подтвердил планы по переходу к payout 50% в течение нового стратегического цикла 27-29 годов.

На текущий момент есть основания полагать, что щедрые дивиденды будут не разовой историей, а постоянным элементом инвесткейса. Финансовая база для этого есть. Банк вышел на ROE около 20% и обещает органически оставаться в этой зоне. Прогноз по прибыли на 2026 год в размере не менее 600 млрд рублей также подтвержден. Сделка с WB, если все пойдет хорошо, ROE только увеличит, а допэмиссия оставит хороший запас для роста.

При таких результатах потенциальные 50% от чистой прибыли означают уже 300 млрд рублей дивидендов. Но не будем забегать вперед, итоговые выплаты будут зависеть от многих факторов.

🏦 На ГОСА банк рассказал о новой стратегии на 2027–2029 годы, которую представят в начале следующего года. Ее ключевым направлением станет перезапуск розничного бизнеса через партнерство с Wildberries. Маркетплейсы в среднем растут более чем на 30% в год, а Wildberries вообще растет вырос на 49% по объемам бизнеса в 2025 году. Партнерство с RWB даст 90-120 млрд рублей дополнительной прибыли в год. В общем синергетический эффект от быстрорастущей экосистемы WB и интеграции в нее продуктов ВТБ мы точно получим.

Другими элементами стратегии станут международные расчеты, цифровые валюты, финансирование стратегических отраслей и внедрение ИИ. ВТБ хочет проводить до четверти внешнеторговых расчетов страны и повышать эффективность бизнеса за счет новых технологий.

В итоге инвест-идея становится понятнее: органическая прибыль не менее 600 млрд рублей, ROE около 20%, перезапуск розницы с WB и постепенный выход на payout 50%. Если банк сможет совместить щедрые выплаты с устойчивой достаточностью капитала, его дивидендная история действительно выйдет на новый уровень, что будет драйвить и бумаги банка.

❗️Не является инвестиционной рекомендацией

♥️ Если понравилась статья, жми лайк, поддержи автора и получи плюс к карме!

ВТБ - новая стратегия и дивиденды

Рынок отскочил выше 2360, но риски возвращения к 2200 сохраняются. Что дальше?

Российский рынок акций в понедельник продемонстрировал заметный рост — индекс Мосбиржи закрылся на уровне 2368,77 пункта, что на 3% выше результата пятницы.

Впрочем, оживление на площадке началось ещё до выходных: в последний день прошлой недели индикатор буквально за час прибавил 5%, отыгрывая самые глубокие дневные минимумы. Этот рывок, по всей видимости, был спровоцирован событиями вокруг брокера «Алор+» — аннулирование его депозитарной лицензии заставило игроков экстренно закрывать шорты, что создало эффект сжатия и подтолкнуло котировки вверх.

На старте новой недели рынок получил дополнительную поддержку сразу с двух сторон: нефтяные цены пошли вверх, а рубль продолжил сдавать позиции, что традиционно играет на руку нашим экспортерам. Вроде бы конъектура складывается благоприятная, но если копнуть глубже, становится тревожно.

Внешний контур остаётся крайне напряжённым — геополитический фон только ухудшается, удары по российской нефтепереработке становятся всё более системными, а следствием этого становится топливное подорожание, раскручивающее инфляционную спираль. Все эти риски никуда не исчезли, а значит, текущий отскок вполне может оказаться краткосрочным.

Удары дронов вывели из строя около 25% мощностей нефтепереработки в России. ЦБ пока не планирует экстренных заседаний по этому поводу, но на следующем совещании, скорее всего, заморозит ключевую ставку вместо её снижения. Кроме того, с 1 июля логистические компании анонсировали повышение тарифов минимум на 10%, что неизбежно потянет за собой рост цен на все товары.

Отсрочка ужесточения условий «Семейной ипотеки» стала позитивным сигналом для строительного сектора — акции девелоперов отреагировали ростом.

Минфин перенес вступление в силу новых правил с 1 июля на осенний период, сославшись на необходимость доработки инструментария в соответствии с президентскими поручениями. Таким образом, до осени сохраняется возможность оформления кредита по текущей ставке 6%.

Новости валюты: С 1 по 6 июля ЦБ ежедневно будет покупать валюту на 9,34 млрд рублей с учетом операций Минфина по бюджетному правилу. Во втором полугодии объем зеркалирующих продаж валюты снизится с 4,62 млрд до 0,58 млрд рублей в день — фактически обнулится.

Теперь ключевой вопрос: каким будет новый объем покупок по бюджетному правилу с 6 июля. Ожидается, что он вырастет примерно вдвое. Ждем данных от Минфина в пятницу.

Что по ожиданиям: Индекс отыграл техническую перепроданность и закрепился выше 2300 пунктов. Однако это всего лишь коррекция, а не смена тренда — фундаментальных причин для роста нет. Шансы на устойчивое движение к 2400 невелики, в ближайшее время ждем торговлю в диапазоне 2300–2370 с высокой волатильностью. Эта отметка ранее выступала поддержкой в виде предыдущего трехлетнего минимума.

Вдобавок в июле пройдут дивидендные отсечки, которые создадут локальное давление на индекс. А без прогресса в переговорах по Украине рынок может снова упасть к 2200 пунктам.

• Лидеры: Эн+ (+6,1%), РусАгро (+6%), ПИК (+5,8%), Аэрофлот (+5,4%), ММК (+5,3%).

• Аутсайдеры: Циан (-1,1%), Сегежа (-0,8%).

30.06.2026 - вторник

•
#MRKP ГОСА по дивидендам за 2025 год в размере 0,0725 руб/акция
•
#GMKN ГОСА по дивидендам - рекомендация "не выплачивать"
•
#PLZL ГОСА по дивидендам за 1 квартал 2026 года в размере 29,05 руб/акция
•
#VTBR Собрание акционеров (в повестке допэмиссия и дивиденды)
•
#NMTP ГОСА по дивидендам за 2025 год в размере 1,1448 руб/акция
•
#DIAS #APTK #CBOM #DELI #PHOR Собрание акционеров
•
#SPBE ГОСА по дивидендам за 2025 год.

Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.

'Не является инвестиционной рекомендацией

Рынок отскочил выше 2360, но риски возвращения к 2200 сохраняются. Что дальше?

Новый виток эскалации набирает обороты. Что за ним последует?

Российский рынок сейчас напоминает натянутую струну — после двух обвалов за неделю он вплотную подошел к уровням, которые обычно служат последним рубежом для «медведей». Страх уже зашкаливает, а паника достигла таких значений, что исторический опыт подсказывает: вот-вот может сформироваться локальное дно. Но загвоздка в том, что одного технического отскока здесь мало — нужны реальные причины для роста, а их пока не видно.

Во главе угла по-прежнему цены: инфляция разгоняется (0,25% только за семь дней), а годовые показатели уже вплотную подобрались к 6%, и главный драйвер этого рывка — топливо. Если вслед за бензином и соляркой начнут дорожать продукты, логистика и стройматериалы, у ЦБ просто не останется поводов для позитива, и о снижении ставки придется забыть.

Однако ключевым источником неопределённости сейчас выступает украинский конфликт, эскалация которого создаёт всё новые риски. Баланс сил смещается: Киев переходит к более жёсткой риторике и требованиям.

На фоне этого на границе с Беларусью фиксируется рост напряжённости — ОДКБ отмечает почти ежедневные полёты украинских БПЛА, а официальный Киев ставит Минску условия: демонтировать ретрансляторы и остановить топливные поставки.

Риторика западных партнёров также заметно ужесточается. Госсекретарь США Марко Рубио по итогам встречи на Аляске подчеркнул, что речь шла лишь о предложениях, а не о соглашениях, — в противном случае, по его словам, боевые действия уже были бы остановлены. При этом он подтвердил готовность Вашингтона содействовать урегулированию в любом конструктивном формате, выразив уверенность, что США смогут выступить связующим звеном между сторонами.

Однако глава МИД России Сергей Лавров представил противоположную трактовку: по его версии, Москву ввели в заблуждение относительно достигнутых договорённостей, которые на деле использовались лишь для того, чтобы нарастить военную помощь Киеву.

Тем временем Эмманюэль Макрон заявил о сближении позиций Европы и США по украинскому вопросу, призвал усилить европейскую составляющую НАТО и сообщил о задержании танкера, причастного, по данным Парижа, к российским поставкам.

Вечерний отскок на торгах был полностью нивелирован новым ультиматумом со стороны Киева. Украинская сторона анонсирует новый этап противостояния: Зеленский объявил о запуске «40-дневной операции» против России, детали которой пока не раскрываются. Известно лишь, что она согласована с руководством СБУ и, по замыслу украинской стороны, должна привести к завершению боевых действий. Вопрос в том, о каком именно «воздействии» идёт речь — дипломатическом, информационном или военном.

Градус эскалации не может расти вечно — как и страх перед неизвестностью. Всему есть предел. Как только рынок увидит, что стоит за риторикой и ультиматумами, наступит момент истины: либо долгожданный отскок как глоток воздуха, либо обновление дна. Играть на упреждение, пытаясь купить неизвестность, сейчас — риск, который я бы не советовал брать на себя.

Из корпоративных новостей:

• Лидеры: Позитив (+5,9%), Диасофт (+2,3%), Сургутнефтегаз-ап (+2,2%), Астра (+2%).

• Аутсайдеры: Сегежа (-6,3%), БСП-ао (-5,2%), СПБ Биржа (-4,5%), Мечел-ао (-4,4%).

26.06.2026 - пятница

•
#X5 ГОСА по дивидендам за 2025 год в размере 245 руб/акция
•
#AQUA ГОСА по дивидендам за 2025 год в размере 10 руб/акция
•
#RENI ГОСА: о распределении прибыли и выплате дивидендов за 2025 год
•
#FLOT ГОСА по дивидендам в размере 4,87 руб/акция
•
#KZOS последний день с дивидендом 2.85 руб
•
#AFKS ГОСА по выплате дивидендов за 2025 год
•
#BELU последний день с дивидендом 10 руб
•
#FEES ГОСА в повестке допэмиссия
•
#GAZP Собрание акционеров
•
#KMAZ Собрание акционеров
•
#PIKK Собрание акционеров

На еженедельной основе делаю обзор своих публичных стратегий, так что подписывайся на телеграм-канал, чтобы ничего не пропустить. Всех благодарю за внимание.

'Не является инвестиционной рекомендацией

Новый виток эскалации набирает обороты. Что за ним последует?

🧬 Гемабанк: почему аналитики видят потенциал роста более 70%?

Пока большинство инвесторов обсуждают банки, металлургов и нефтяников, на российском рынке есть куда более необычная история – Гемабанк.

Аналитики АЛОР выпустили исследование компании и оценили справедливую стоимость акций в 219,1 ₽ за бумагу, что почти на 72% выше цены на момент подготовки отчета. При этом за последний год акции Гемабанка выросли примерно на 11%, тогда как основные российские индексы показали отрицательную динамику.

🔷️ Почему аналитики смотрят на компанию позитивно?

Во-первых, Гемабанк остается лидером российского рынка хранения стволовых клеток пуповинной крови. На хранении находится более 47 тысяч образцов, а доля компании в сегменте персонального хранения оценивается примерно в 46%.

🔷️ Во-вторых, сам рынок пока практически не развит.

По оценке АЛОР, услугой пользуются лишь около 0,37% российских семей. Для сравнения: в ряде стран проникновение в несколько раз выше. Если осведомленность населения будет расти, рынок способен увеличиваться даже без взрывного роста рождаемости.

🔷️ В-третьих, бизнес имеет эффект накопления.

Каждый новый клиент приносит компании не только доход от первоначального сбора биоматериала, но и многолетние платежи за хранение. Поэтому база клиентов постепенно превращается в источник регулярной выручки.

🔷️ Одним из конкурентных преимуществ компании остается масштаб инфраструктуры.

Гемабанк представлен более чем в 150 городах России и сотрудничает с 1260+ роддомами. При текущей базе свыше 47 тысяч образцов вместимость криохранилища составляет около 95 тысяч, что создает запас для дальнейшего роста бизнеса.

📈 В базовом сценарии аналитики ожидают, что к 2035 году:

• выручка вырастет в 2,9 раза
• EBITDA – в 3,2 раза
• чистая прибыль – в 3,7 раза
• дивиденды – в 3,8 раза.

Фактически речь идет о прогнозе роста чистой прибыли примерно на 270% за ближайшие десять лет.

🧬 Отдельный интерес вызывает направление генной терапии.

Сейчас Гемабанк совместно с компаниями группы Артген развивает проекты в области генной терапии, в том числе для лечения гемофилии А, гемофилии В и ВИЧ. Пока это не источник прибыли, а долгосрочная ставка на будущее. Аналитики рассматривают это направление как потенциальный источник дополнительной стоимости для компании.

🔷️ Еще один важный момент – допэмиссия.

22 мая Банк России зарегистрировал дополнительный выпуск акций объемом до 3,37 млн бумаг. Руководство компании заявляет, что средства планируется направить на развитие и финансирование новых проектов, повышение ликвидности акций и расширение круга инвесторов.

В частности, компания рассматривает использование привлеченных средств для дальнейшей разработки геннотерапевтических препаратов по направлениям гемофилии А и В, ВИЧ, а также нервно-мышечных заболеваний, включая СМА и дисферлинопатию.

🧐 Вывод

Конечно, риски остаются. Рынок во многом зависит от демографической ситуации и уровня информированности будущих родителей о возможностях хранения стволовых клеток. Однако именно низкое проникновение услуги сегодня аналитики рассматривают не только как ограничение, но и как один из главных источников потенциального роста в будущем.

На мой взгляд, Гемабанк $GEMA сейчас интересен тем, что постепенно выходит за рамки классического биобанка. Помимо хранения биоматериалов компания развивает собственные проекты в области генной терапии, сохраняя при этом прибыльный основной бизнес и дивидендную историю.

🤔 А как вы относитесь к инвестициям в биотехнологии? Что вам сегодня интереснее, стабильный дивидендный бизнес или перспективные технологии?

Ставьте 👍

#обзор_компании
©Биржевая Ключница

ВТБ - дивиденды, Wildberries и допэмиссия

Главным ньюзмейкером последних дней по праву становится банк ВТБ. Новости о дивидендах, WB и допэмиссии привели к повышенной волатильности в акциях и бурному обсуждению в соцсетях. Причем большинство комментариев носят эмоциональный характер. Я решил выждать время, пока улягутся страсти, и сегодня подробно во всем разобраться.

Дивиденды
Итак, 26 мая Набсовет ВТБ $VTBR рекомендовал дивиденды за 2025 год в размере 9,71 рубля на акцию, что ориентирует нас на дивидендную доходность в 12,3%. Вторая подряд щедрая выплата (за 2024 год доходность безумные 27% превысила) - отличный тренд, который отражает существенный рост прибыли банка и желание менеджмента делиться ей с акционерами. Ориентир по чистой прибыли на этот год - не менее 600 млрд рублей, так что задел для будущих дивидендов тоже есть.

Некоторых инвесторов разочаровала выплата в 25% от чистой прибыли, однако это компромисс, которого удалось достичь в результате долгих согласований с ЦБ. Банк нашел его между ожиданиями инвесторов и увеличением достаточности капитала, ведь пристальный взор регулятора и базельские надбавки для всего банковского сектора не дают разгуляться. При этом менеджмент банка заявляет, что в будущем намерен двигаться к верхней границе по дивидендам в 50% чистой прибыли.

Дикие ягоды
Также стало известно о стратегическом альянсе между ВТБ и Wildberries по совместному развитию розничного бизнеса. ВТБ выкупит миноритарную долю в 5% WB Банка с возможностью ее увеличения в будущем. Взамен WB Банк будет открыт доступ к инфраструктуре ВТБ, включая розничные отделения, сети банкоматов, а также инвестиционные и иные продукты. По словам первого зампреда банка Дмитрия Пьянова, ВТБ планирует оставаться миноритарным акционером, о покупке контроля в Wildberries речи не идет.

Главный смысл этого партнерства – конкурентное преимущество, которое трудно повторить конкурентам. Речь об объединенной клиентской базе - 31 млн у ВТБ и 80 млн у WB. Дополнительно ВТБ сможет продавать и рекламировать свои продукты в экосистеме маркетплейса. По словам Дмитрия Пьянова, по итогам партнерства возврат на инвестиции будет больше 30% - это выше текущего ROE банка ~ 20%. То есть сделка улучшит общую рентабельность капитала, а синергия пойдет на пользу всем сторонам сделки.

Допэмиссия
Помимо рекомендации дивидендов и анонса сделки с RWB, ВТБ сообщил о планах провести допэмиссию акций в количестве до 6,3 млрд штук по цене 87 рублей. Объявленный лимит - верхняя граница, реальный объем размещения превысит 273,5 млрд руб., но будет известен позднее.

«Нелогично объявлять предельный размер допэмиссии в 547 млрд руб. и делать ее на 20 млрд руб. Или даже на сто. Мы точно выберем более половины [заявленного] объема», - рассказал Пьянов. По итогам SPO контрольный пакет все равно останется за государством. При этом на акции банка в его новом качестве уже есть спрос: установленная выше рынка цена 87 руб. говорит о наличии пула якорных институциональных инвесторов, готовых поучаствовать в размещении и профинансировать актив, который генерирует допдоход.

В итоге получается, что ВТБ два года подряд выплачивает достаточно солидные дивиденды (общая доходность превысит 39%), за 2025 год, благодаря снижению нормы выплаты, повысит достаточность капитала, а с RWB выйдет на новые рынки. Такие тектонические сдвиги не обойдутся без допэмиссии - это ожидаемый механизм, который создает долгосрочную ценность. При всем моем скептическом отношении к допкам, тут она укладывается в бизнес-логику. Буду внимательно следить за новостями.

❗️Не является инвестиционной рекомендацией

♥️ Ваш лайк - лучшая мотивация для меня публиковать разборы компаний и аналитику по нашему рынку. Спасибо!

ВТБ - дивиденды, Wildberries и допэмиссия

Жертва ВДО. Сегежа - бьется в попытке отсрочить неизбежное. Придет ли спасение?

16 апреля 2026 года «Сегежа Групп» #SGZH раскрыла годовой отчёт за 2025-й. Реакция рынка не заставила себя ждать: акции компании резко пошли вниз, и на текущий момент их коррекция превысила 20%.

Облигации эмитента тоже просели — более чем на 15%. Очевидно, что инвесторы увидели в документах нечто тревожное. Что именно их так напугало и какие последствия это может иметь для компании? Давайте разбираться по порядку.

📍 Ухудшение финансовых показателей:

• Чистый убыток компании за 2025 год вырос в 4 раза и составил 88,4 млрд рублей.

• Выручка снизилась на 12% (до 89,2 млрд рублей), а скорректированная OIBDA практически обнулилась — 14 млн рублей против 10 млрд рублей в 2024 году.

• Выручка упала на 12%, до 89,1 млрд рублей. Причины — укрепление рубля, снижение цен и падение физических объёмов продаж.

• Операционная прибыль (OIBDA) рухнула на 99% и составила смешные 14 млн рублей — это практически ноль. А в четвёртом квартале показатель стал отрицательным (минус 1 млрд рублей). Иными словами, на операционном уровне компания уже убыточна.

📍 Обесценение активов:

Хуже всего то, что чистый убыток за год достиг 88,3 млрд рублей — это почти равно выручке. Для сравнения: годом ранее убыток был 22,2 млрд. Рост в четыре раза. Из чего сложилась эта сумма?

Две крупные статьи: обесценение ранее сделанных инвестиций (36,1 млрд) и процентные плюс прочие финансовые расходы (35 млрд). Только проценты по долгам съедают сейчас около трети всей годовой выручки. И здесь ключевой момент: снижение чистого долга вдвое этой проблемы не решило.

Чтобы стало совсем понятно, посмотрите на соотношение чистого долга к OIBDA. Оно составляет 31,5х — это катастрофический уровень. При такой операционной прибыли (фактически нулевой) долг просто не с чем обслуживать.

В рамках данной рубрики были разобраны дефолты: Росинтер, СибАвтоТранс и Главснаб. Обязательно прочитайте!

Риски дефолта нарастают? Облигации компании торгуются выше 85% от номинала. То есть рынок пока не ждёт дефолта по бондам. Но если смотреть на фундаментальные показатели, ситуация совершенно другая.

На данный момент дела у «Сегежи» идут откровенно плохо. Если ничего не менять, продолжение деятельности в нынешних условиях рано или поздно приведёт к банкротству. Да, снижение ключевой ставки и девальвация рубля могли бы облегчить страдания — но уже не сделают большой погоды.

Компания сама пытается оптимизировать расходы и перестраивать цепочки поставок, но отчёт показывает, что этого пока недостаточно.

📍 Нужны радикальные меры: Как минимум один из трёх вариантов: реструктуризация долга, новая допэмиссия или государственная поддержка. В идеале — все три сразу. Но главный вопрос остаётся открытым: готов ли основной акционер АФК «Система»
#AFKS и/или государство давать деньги дальше?

У АФК «Система» теоретически есть ресурсы, чтобы поддержать «Сегежу». Но на практике эти возможности ограничены: у самого холдинга высокая долговая нагрузка, плюс ему нужно соблюдать баланс между интересами всех своих активов.

Так что конечный исход будет зависеть от двух вещей: во-первых, сможет ли «Сегежа» сама восстановить операционную эффективность, а во-вторых — от внешней экономической конъюнктуры.

📍 Ускорить процесс можно за счёт вывода дочерних компаний на IPO. И здесь есть важный факт: 16 апреля 2026 года на Биржевом форуме Московской биржи основатель АФК «Система» Владимир Евтушенков заявил, что в 2026 году планируется разместить Cosmos Hotel Group (гостиничный бизнес) и «Медси» (медицинскую сеть).

Что касается рисков: сейчас они очень высоки для пересмотра кредитных рейтингов и для инвестиционной привлекательности в целом. Поэтому без чёткого понимания того, как именно будут спасать бизнес «Сегежи», влезать в эти бумаги я бы не рекомендовал. А если вы уже оказались в этой лодке — не стоит её дополнительно нагружать новыми покупками.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Жертва ВДО. Сегежа - бьется в попытке отсрочить неизбежное. Придет ли спасение?

Совкомбанк приобрёл страховую компанию Капитал LIFE

Для инвесторов это важная сделка сразу по нескольким причинам.

Во-первых, группа купила прибыльный и масштабный бизнес. По итогам 2025 года у Капитал LIFE 29 млрд руб. сборов, 6 млрд руб. чистой прибыли по МСФО и 90 млрд руб. активов. При этом цена сделки даёт материальный дисконт к чистым активам приобретаемого бизнеса.

Во-вторых, сделка усиливает позиции группы в страховании жизни, в самом привлекательном сегменте страхового рынка. Вместе с Капитал LIFE группа получает крупнейшую агентскую платформу и сильные позиции в долгосрочных накопительных продуктах. Это даёт основу для роста в накопительном страховании жизни (НСЖ), долевом страховании жизни (ДСЖ) и смежных направлениях, включая НПФ.

В-третьих, это не история про "рост любой ценой, а прибыль потом". По ожиданиям банка, сделка окажет положительное влияние на прибыль и капитал уже в 2026 году. В моменте влияние на капитал умеренное, к концу года оно ожидается нейтральным или слегка положительным. Докапитализация не нужна и допэмиссия не планируется.

Менеджмент также исходит из того, что сделка не повлияет на решение о размере дивидендов за 2025 год.

В сухом остатке: Совкомбанк купил крупный прибыльный актив. С дисконтом к чистым активам, без допэмиссии, без значительного влияния на капитал, но ощутимым вкладом в прибыль уже в 2026 году и понятной стратегической логикой для акционеров.

Подробности в нашем пресс-релизе

$SVCB

Жертва ВДО: «Росинтер» — банкротство или спасение? Узнаем на следующей неделе

ПАО «Росинтер Ресторантс Холдинг» #ROST — один из крупнейших операторов в сегменте семейных ресторанов в России. Компания управляет сетью корпоративных и франчайзинговых ресторанов в России, странах СНГ и Восточной Европы. Работает на ресторанном рынке с 1990 года.

📍 Изменение рейтинга: 10 апреля 2026 года АКРА понизило рейтинг «Росинтера» с BB+ до BB, сменило прогноз со «стабильного» на «негативный» и поставило компанию «под наблюдение». Причины:

• Проблемы с деньгами: У компании отрицательный свободный денежный поток, нет доступа к новым кредитным линиям, а в ближайший год предстоят крупные выплаты по старым долгам.

• Долговая удавка: Долг (без учёта аренды) всё ещё в 7 раз превышает денежный поток до процентов. Показатели обслуживания долга — на грани: примерно 1х (то есть весь заработок уходит на проценты).

• Рынок буксует: Инфляция, кадровый голод и дорогие кредиты душат бизнес, компания не может расти.

Прогноз: негативный — рынок общепита может восстанавливаться слишком медленно, что добьёт рентабельность. Вероятность нового понижения в ближайшие 12–18 месяцев высока.

Наблюдение: АКРА даёт два месяца. Если «Росинтер» найдёт инвесторов или договорится с банками об изменении условий кредитов, рейтинг могут сохранить. Нет — будет новое снижение.

📍 Финансовые результаты МСФО за 6 месяцев 2025 года:

• Выручка: 3,7 млрд руб. (-1,3% г/г);
• Чистый убыток: 587,4 млн руб. (рост в 3,5 раза г/г);

• Долгосрочные обязательства: 9,0 млрд руб. (+37,1% за 6 месяцев);
• Краткосрочные обязательства: 3,2 млрд руб. (-40,4% за 6 месяцев).

• Чистый долг / EBITDA: 5,4х (еще в 2023 было меньше 1x), а покрытие процентов — 0,35х.

На фоне возникающих проблем «Росинтер» проведёт внеочередное общее собрание акционеров 20 апреля 2026 года. Учитывая пакет обсуждаемых тем, оно проводится для спасения компании от финансового кризиса. Акционерам будет предложено несколько вариантов решения проблемы:

• Разрешить сложные сделки с банком. Вероятно, речь идет о реструктуризации существующей задолженности или получении нового финансирования на специальных условиях.

• Разрешить выпуск новых акций (чтобы привлечь капитал от инвесторов или конвертировать долги в акции). Другими словами допэмиссия.

Без одобрения этих вопросов компания не сможет легально осуществить необходимые антикризисные манёвры.

📍 В обращении находится два выпуска биржевых облигаций на 1,05 млрд рублей:

• Росинтер Холдинг БО-02
#RU000A10DD97 Доходность к оферте: 37,88% на 13 месяцев. Купон: 24,00%. Текущая купонная доходность: 25,03% на 2 года 6 месяцев. Выплаты: 4 раза в год. Оферта: 19.05.2027

• Росинтер Холдинг БО-01
#RU000A10CM14 Доходность к оферте: 36,49% на 10 месяцев. Купон: 25,50%. Текущая купонная доходность: 26,00% на 2 года 4 месяца. Выплаты: 4 раза в год. Оферта: 10.03.2027

Что по итогу: У компании сразу несколько проблем: долги под завязку, денег на их покрытие нет, бизнес убыточный, плюс давит экономика. Всё это создаёт реальную угрозу банкротства. Но ещё не всё потеряно — многое зависит от того, получится ли найти инвесторов, договориться о реструктуризации и выжить в новых условиях.

В процессе подготовки я ознакомился с позицией инвесторов, которые продолжают удерживать облигации компании. Их аргумент прост: люди всегда будут хотеть есть, так почему этот бизнес должен самоликвидироваться? С этим трудно спорить. Но есть нюансы.

Действительно, этот холдинг стоял у истоков сетевого общепита в России и долгое время пользовался огромным спросом — знаю по личному опыту. Однако со временем появились другие интересные сети с гораздо более низкими ценами. А на фоне сберегательной модели поведения населения конкурировать стало ещё тяжелее.

В банкротство такого гиганта я не верю. Скорее всего, средства найдутся. Но вот свои кровные ставить на это я не хочу. Давайте, на этот раз без меня. А какое у вас мнение по компании?

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Жертва ВДО: «Росинтер» — банкротство или спасение? Узнаем на следующей неделе