Поиск
Дом.РФ. Отчет за 3 кв 2026 по МСФО
Тикер: #DOMRF
Текущая цена: 2090
Капитализация: 375.8 млрд
Сектор: Банки
Сайт: https://xn--d1aqf.xn--p1ai/investors/
Мультипликаторы (LTM):
▫️ P/E - 3.33
▫️ P/BV - 0.74
▫️ NIM - 4.2%
▫️ COR - 0.7%
▫️ CIR - 24.3%
▫️ ROE - 23.6%
Что нравится:
▫️ ЧКД увеличился на 9.2% к/к (5.4 → 5.9 млрд);
▫️ доход от операций с недвижимостью вырос на 18.2% к/к (2.3 → 2.7 млрд);
▫️ чистая прибыль увеличилась всего на 1.3% к/к (28.7 → 29.1 млрд);
▫️ рост кредитного портфеля на 5.8% к/к (5.64 → 5.97 трлн);
Что не нравится:
▫️ ЧПД снизился на 0.3% к/к (52.2 → 52 млрд);
▫️ процент ссуд с просрочкой 90 дней и более увеличился с 1.02 до 1.09%.
Дивиденды:
Предполагается выплата на уровне 50% от чистой прибыли компании.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 340.96 руб (ДД 16.31% от текущей цен).
Мой итог:
ЧПД впервые немного снизился после постоянного квартального роста с начала 2025 года (47.7 → 48.6 → 52.2 → 52 млрд). ЧПД после удержания резервов также снизился (-1%к/к, 41.8 → 41.4 млрд). ЧКД показал рост второй квартал подряд (3.9 → 3.7 → 5.4 → 5.9 млрд). Непроцентные доходы (включающие и ЧКД) уменьшились за квартал на -24.9% к/к (10.2 → 7.7 млрд).
Чистая прибыль второй квартал подряд растет достаточно скромно. И это при том, что операционные доходы снизились (16.4 → 16.1 млрд), а эф. ставка налога на прибыль уменьшилась (15.2% vs 23% во 2 кв 2025). Повлияло снижение ЧПД и непроцентных доходов. За 9 месяцев прибыль выросла на 38.6% г/г (62.3 → 86.3 млрд). С учетом полученной прибыли компания за этот период дивиденд ориентировочно составляет 239.55 руб.
Прибыль по сегментам за 3 квартал (г/г в млрд):
▫️ корпоративно-строительный +32.1% (11.2 → 14.8);
▫️ корпоративно-инвестиционный +156.3% (0.9 → 2.1);
▫️ розничный +539.3% (0.06 → 0.4);
▫️ финансовые рынки -25.6% (3.7 → 2.8);
▫️ земля -76.9% (3.4 → 0.8);
▫️ секьюритизация -53.4% (4.6 → 2.1);
▫️ арендное жилье +50.6% (1.2 → 1.8);
▫️ прочее +231.5% (1.2 → 4.1).
Кредитный портфель растет второй квартал подряд, но динамика по приросту портфеля слабее прошлого года. Чистая процентная маржа уменьшилась (4.3 → 4.2%), ROE за 9 месяцев меньше, чем был за 1 полугодие (23.8 → 23.6%). COR остался без изменений. CIR увеличился с 23.7% до 24.3%.
На 2026 год компания сохранила план по прибыли (в районе 117 млрд) и ROE (выше 23%). Ранее также были озвучены планы по COR (0.6%) и CIR (29.8%). Судя по результатам 9 месяцев, не получится "попасть" только в прогноз по COR.
Если взять прогноз по прибыли за основу, то это дает P/E 2026 = 3.21, а дивиденд может быть около 325.2 руб (ДД 15.56% от текущей цены). Идут примерно вровень со Сбербанком.
Но стоит учитывать, что Дом.РФ по своей специфике сильно привязан к строительству жилищного и арендного жилья, а также корпоративному и розничному финансированию. Проблемы отрасли (замедление объемов строительства и реализации, возможные задержки выплат или даже дефолты) будут отражаться на результатах компании. И это уже можно увидеть по ухудшившейся динамике прибыли основных сегментов в 3 квартале (в скобках за 1 полугодие 2026):
▫️ корпоративно-строительный +32.1% (+53.5%);
▫️ финансовые рынки -25.6% (+75.5%);
▫️ земля -76.9% (-19.4%);
▫️ секьюритизация -53.4% (+42.8%).
Далекоидущих выводов пока делать не стоит, но это повод повнимательнее присмотреть к результатам компании в следующих кварталах. Также из негативных моментов можно отметить, что доля проблемных кредитов продолжает увеличиваться (2.5 → 3.1%).
При всем этом, исходя из логики диверсификации, компания вполне подходит для добавления в свой портфель в качестве хорошей дивидендной истории. Да и оценивается Дом.РФ до сих пор недорого. Бонусом еще может быть возможный пересмотр частоты дивидендных выплат (возможно даже будут ежеквартальные). В рисках замедление динамики результатов, ухудшение качества портфеля (а значит рост резервов) из-за сложностей в отрасли, а также возможно будущие SPO.
Акций компании недавно добавил в портфель на долю 4% (лимит - 4%).
Прогнозная справедливая стоимость - 2930 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
⚡️ Представляем финансовые результаты ДОМ.PФ за 8 месяцев 2026 года:
🟢Чистая прибыль: 76,6 млрд рублей | +40% (г/г)
🟢Активы: 7 трлн рублей | +10% (за 8 мес. 2026 года)
🟢Рентабельность капитала (ROE): 23,6%
🟢Чистые процентные доходы: 120 млрд рублей | +26% (г/г)
🟢Чистые комиссионные доходы: 31 млрд рублей | +46% (г/г)
‼️ Подробности — в пресс-релизе.
#домрф
$DOMRF
🥇 ДОМ.PФ — в топ-100 самых ценных брендов России!
Впервые попали в рейтинг Brandlab — он оценивает стоимость бренда, его узнаваемость, имидж, репутацию, лояльность клиентов и сотрудников компании.
Эксперты также отметили успешное IPO ДОМ.PФ в 2025 году и нашу работу с массовой аудиторией через проекты в сфере финансов, жилья и развития городской среды.
Подробнее с рейтингом можно ознакомиться здесь.
#домрф
$DOMRF
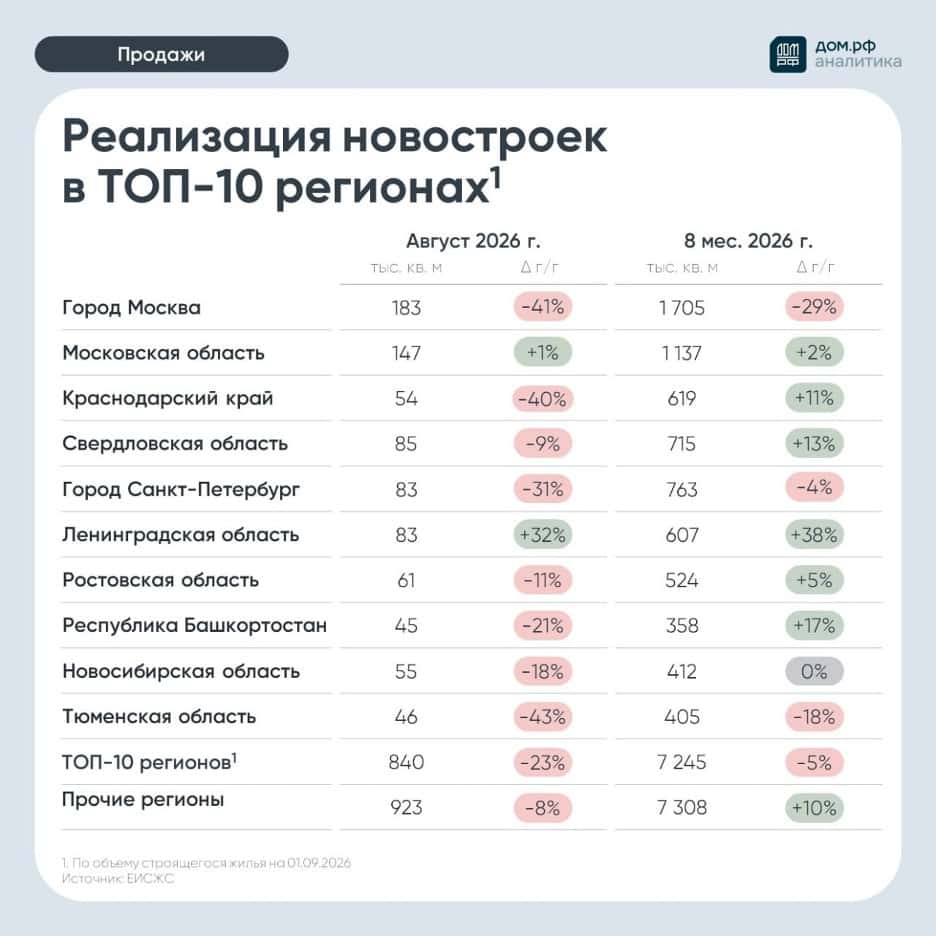
Продажи новостроек за 8 месяцев 2026 года
За январь–август продано 14,6 млн м² жилья (+2% г/г), объём поступлений в строительство составил 3 трлн руб. (+6%), подсчитали в Аналитическом центре ДОМ.РФ. Превышение прошлогоднего объёма продаж обеспечили разовые всплески спроса в январе и июне.
Отдельно в августе застройщики реализовали 1,8 млн м² жилья — на 16% меньше, чем годом ранее. Объём поступлений в строительство также сократился на 16% — до 357 млрд руб.
Среди десяти крупнейших регионов по объёму строительства наиболее сильно продажи сократились в Тюменской области (−43%), Москве (−41%) и Краснодарском крае (−40%). Рост зафиксирован только в Ленинградской (+32%) и Московской (+1%) областях.
Охлаждение спроса отражается на распроданности строящегося жилья. С учётом строительной готовности этот показатель снизился с 73% в начале года до 68% на 1 сентября. Срок реализации непроданного жилья в строящихся домах увеличился с 3,1 до 3,2 года.
Ещё больше актуальной статистики, мнений и обзоров по рынку жилья — в канале нашего Аналитического центра «Аналитика ДОМ.РФ».
$DOMRF
#домрф
Дом.РФ. Отчет за 2 кв 2026 по МСФО
Тикер: #DOMRF
Текущая цена: 2255.3
Капитализация: 405.7 млрд
Сектор: Банки
Сайт: https://xn--d1aqf.xn--p1ai/investors/
Мультипликаторы (LTM):
P/E - 3.79
P/BV - 0.84
NIM - 4.3%
COR - 0.7%
CIR - 23.7%
ROE - 23.8%
Что нравится:
✔️чистые процентный доход вырос на 7.3% к/к (48.6 → 52.2 млрд);
✔️чистый комиссионный доход увеличился на 47.2% к/к (3.7 → 5.4 млрд);
✔️рост кредитного портфеля на 5.6% к/к (5.35 → 5.64 трлн);
Что не нравится:
✔️доход от операций с недвижимостью уменьшился на 24.3% к/к (3 → 2.3 млрд);
✔️чистая прибыль увеличилась всего на 0.6% к/к (28.5 → 28.7 млрд);
✔️процент ссуд с просрочкой 90 дней и более увеличился с 1.01 до 1.02%.
Дивиденды:
Предполагается выплата на уровне 50% от чистой прибыли компании.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 332.12 руб (ДД 14.73% от текущей цен).
Мой итог:
По ЧПД у компании чередуется рост с падением (1.3 → 19.1 → 2 → 7.3%). ЧПД после удержания резервов вырос на 6.5% к/к (39.3 → 41.8 млрд). ЧКД увеличился и чередование роста с уменьшением сохраняется (-8.6 → 23.5 → -6.7 → 47.2%). Можно только отметить, что в этом квартале показали очень сильный рост.
Непроцентные доходы (включающие и ЧКД) увеличилась за квартал на +26.5% к/к (8.1 → 10.2 млрд).
Чистая прибыль показала очень скромный рост. Показать лучший результат не позволили увеличение операционных расходов (13.1 → 16.4 млрд) и более высокая ставка эф. налога на прибыль (23% vs 19.7% в 1 кв 2026). С учетом полученной прибыли компания за 1 полугодие ориентировочно заработала 158.88 руб дивиденда для своих акционеров.
Кредитный портфель снова перешел к росту. Можно добавить, что динамика по приросту портфеля лучше, чем была в 1 полугодии 2025. Чистая процентная маржа, ROE и цена риска остались без изменения. CIR увеличился с 21.9 до 23.7%.
На 2026 компания немного пересмотрел свои планы в сторону увеличения:
- прибыль в районе 117 млрд (было 104);
- ROE 23.4% (было 21+%);
- COR 0.6;
- CIR 29.8%.
С учетом того, что второе полугодие обычно у Дом.РФ сильнее первого, то планы выглядят более чем реальным (за 1 полугодие заработали уже 57.2 млрд). Если взять обновленную цифру за основу, то это дает P/E 2026 = 3.47, а дивиденд может быть около 325.2 руб (ДД 14.42% от текущей цены). И в моменте компания уступает Сбербанку по форвардным P/E, дивидендной доходности. Да и ROE у "зеленого" пока выше.
Дом.РФ также пока уступает Сбербанку по истории взаимоотношений с рынком. Еще стоит держать в голове риск того, что Дом.РФ по своей специфике сильно привязан к строительству жилищного и арендного жилья, а также корпоративному и розничному финансированию. Проблемы отрасли (замедление объемов строительства и реализации, возможные задержки выплат или даже дефолты) будут отражаться на результатах компании. В этой связи можно отметить, что доля проблемных кредитов с конца 2024 года выросла с 1.4 до 2.5% (более 25% из них, ипотечные кредиты с залогом недвижимого имущества). Плюс пока непонятно, что будет с "Семейной ипотекой" после 1 октября (условия сохранены до этой даты).
При всем этом, исходя из логики диверсификации, компания вполне подходит для добавления в свой портфель в качестве интересной дивидендной истории. Дом.РФ красиво вышел на IPO и пока точно не разочаровывает своих инвесторов. Более того, еще и дивидендный гэп был закрыт за 1 день. Кстати, из плюсов еще можно выделить слова руководства, что в 2026-2027 годах Дом.PФ не рассматривает проведение SPO. Хотя история с ВТБ заставляет с осторожностью относится к таким заявлениям на нашем рынке.
Акций компании нет в портфеле, хотя история Дом.РФ нравится. Просто пока не находится места для нее в портфеле. Прогнозная справедливая стоимость - 2930 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
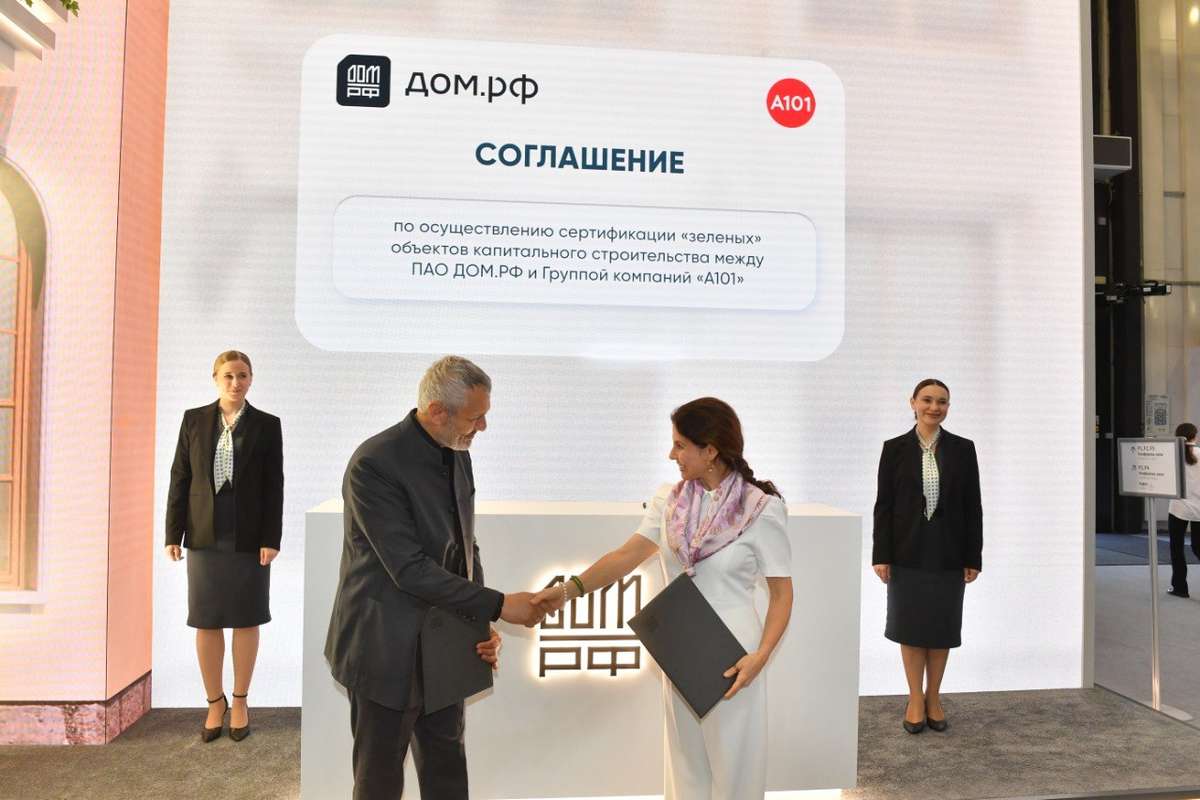
🌿 Ставка на устойчивость: ГК «А101» и ДОМ.РФ подписали стратегическое соглашение
Группа Компаний «А101» и ДОМ.РФ заключили соглашение о сотрудничестве в рамках добровольной системы сертификации по «зеленому» межгосударственному ГОСТу на ПМЭФ-2026.
✍️ Документ подписали директор по устойчивому развитию и международному сотрудничеству ДОМ.РФ Марина Слуцкая и генеральный директор ГК «А101» Игнатий Данилиди.
📋 ГОСТ разработан ДОМ.РФ совместно с Минстроем России в 2026 году. Стандарт включает 58 критериев, которые позволяют определить уровень энергоэффективности зданий, их воздействие на окружающую среду, удобство, а также экономичность для жителей.
🔍 Оценивать объекты на соответствие параметрам будет Роскачество, о чем также было объявлено на форуме. Пройти оценку можно на любом этапе строительства.
🏡 Для клиентов сертификат станет гарантом высоких эксплуатационных характеристик недвижимости: комфортный микроклимат, безопасность материалов и снижение затрат на ресурсы. А для застройщика прохождение процедуры повысит конкурентоспособность на рынке и инвестиционную привлекательность проектов.
💬 «Партнерство с ДОМ.РФ открывает для нас возможность на системной основе подтверждать высокие экологические и энергоэффективные характеристики наших проектов. Устойчивое развитие — неотъемлемая часть бизнес-модели ГК «А101», и мы рады, что теперь этот подход будет верифицирован в рамках единой и прозрачной национальной системы оценки», — подчеркнул генеральный директор ГК «А101» Игнатий Данилиди.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101
Дом.РФ. Отчет за 1 кв 2026 по МСФО
Тикер: #DOMRF
Текущая цена: 2340
Капитализация: 420.9 млрд
Сектор: Банки
Сайт: https://xn--d1aqf.xn--p1ai/investors/
Мультипликаторы (LTM):
P\E - 4.14
P\BV - 0.84
NIM - 4.3%
COR - 0.75%
CIR - 21.9%
ROE - 23.8%
Активы\Обязательства - 1.08
Что нравится:
✔️чистые процентный доход вырос на 2% к/к (47.7 → 48.6 млрд);
✔️чистая прибыль увеличилась на 7.5% к/к (26.5 → 28.5 млрд).
Что не нравится:
✔️чистый комиссионный доход снизился на 6.7% к/к (3.9 → 3.7 млрд);
✔️доход от операций с недвижимостью уменьшился на 6.2% к/к (3.2 → 3 млрд);
✔️процент ссуд с просрочкой 90 дней и более снизился с 1.02 до 1.12%;
✔️снижение кредитного портфеля на 1.6% к/к (4.89 → 4.82 трлн);
Дивиденды:
Предполагается выплата на уровне 50% от чистой прибыли компании.
Наб. совет рекомендовал выплатить за 2025 дивиденд в размере 246.88 руб. (ДД 10.55% от текущей цены).
Мой итог:
Динамика ЧПД ослабла, но все равно остается положительной (13.5 → 1.3 → 19.1 → 2%). ЧПД после удержания резервов вырос на 5.8% к/к (37.1 → 39.3 млрд). ЧКД снизился и чередование роста с уменьшением сохраняется (47.6 → -8.6 → 23.5 → -6.7%).
Непроцентные доходы (включающие и ЧКД) уменьшились за квартал на +21.3% к/к (10.3 → 8.1 млрд).
Чистая прибыль выросла за счет увеличения ЧПД и снижения операционных расходов (-27.1% к/к, 17.9 → 13.1 млрд). Можно отметить, что прирост по прибыли достигнут даже с учетом того, что в отчетном квартале эффективная ставка налога на прибыль была выше (19.7% vs 15.3% в 4 кв 2025). С учетом заработанной прибыли компания ориентировочно заработала 79.21 руб дивиденда для акционеров.
Кредитный портфель после периода роста немного снизился. Зато чистая процентная маржа прилично увеличилась после топтания на месте в прошлом квартале. ROE продолжает показывать растущую динамику (21.6 → 23.8%). Стоимость риска за квартал осталась без изменений (0.7%).
На 2026 год компания запланировала следующие результаты:
- прибыль в районе 104 млрд;
- ROE 21+%;
- COR 0.6;
- CIR 29.8%.
Как видно Дом.РФ пока попадает в свои прогнозы. Более того, есть хорошие предпосылки к тому, что прибыль по итогам года была выше прогнозов. В моменте компания по будущим мультипликаторам выглядит даже интереснее Сбербанка.
Как и писалось ранее, в пользу Сбербанка "играет" его хорошая устоявшаяся репутация на рынке, тогда как Дом.РФ свою только предстоит зарабатывать. А также есть некоторые опасения с учетом того, что рынок недвижимости явно переживает не лучшие времена и, возможно, это в итоге отразится на результатах компании.
При текущих вводных компанию вполне можно рассматривать для добавления в свои консервативные и дивидендные портфели. Даже если Дом.РФ просто попадает в свои планы, то доходность за 2026 год будет выше доходности безрисковых инструментов.
Акций компании нет в портфеле, но внимательно слежу за ней. При хорошей просадки без значимых причин обязательно рассмотрю вариант с покупкой.
*Не является инвестиционной рекомендацией
Информацию по более полному разбору можно найти на моем Телеграм канале
🏤 Мегановости 🗞 👉📰
1️⃣ Полюс $PLZL разместил пятилетние облигации серии ПБО-05 объёмом 150 млн$ с офертой через четыре года.
Финальный ориентир ставки купона составил 7,75%, доходность к оферте — 8,03%.
Номинал бумаг — 1 тыс.$, купон ежемесячный фиксированный, расчёты в рублях по курсу ЦБ.
Техническое размещение запланировано на 17 апреля.
Бумаги доступны неквалифицированным инвесторам, а итоговая ставка оказалась ниже первоначального ориентира в 8-8,25% — высокий спрос подтверждён.
ДОМ. РФ - первый публичный отчет после IPO
Можно долго спорить, институт ли это развития или просто очень большой ипотечный банк с особой миссией. Но раз уж компания стала публичной, давайте смотреть цифры. Пробежимся сегодня по отчетности ДОМ. РФ за полный 2025 год и разберемся, стоит ли игра свеч.
🏠 Итак, чистые процентные доходы за отчетный период выросли на 31,7% до 161,9 млрд рублей. При этом процентные расходы давили на маржу, подскочив до 689,1 млрд рублей. Но куда важнее динамика резервов: создание «провизий» под кредитные убытки выросло в 1,7 раза до 31,2 млрд рублей. Это первый звоночек, сигнализирующий о росте рисков в секторе.
Кредитный портфель за год раздулся более чем на триллион и достиг 5,32 трлн рублей. Основной вклад - финансирование жилищного строительства и арендного жилья. Сам банк заявляет о нейтральности к движению ставки, но его окружение (девелоперы) буквально задыхается от дорогих денег.
Основной риск заключается в проектном финансировании: на фоне сжатия льготных программ и роста затрат строителей качество этого портфеля в 2026 году может преподнести сюрпризы.
Капитал компании подрос как органически, так и за счет IPO. Дисконт, который наблюдался при размещении, стремительно сократился после ралли в акциях. При этом менеджмент ведет себя крайне активно: компания заботливо считает за нас будущий TSR по итогам 2026 года, а руководство со сцены призывает покупать бумаги. Лично меня такая избыточная вербальная поддержка всегда настораживает.
📊 Чистая прибыль компании выросла на 35% до 88,8 млрд рублей. Прибыль до налогообложения и вовсе показала рывок на 44,1%, достигнув 107,8 млрд рублей. Рентабельность капитала (ROE) на уровне 21,2% говорит о том, что год для компании выдался по-настоящему ударным - выложились максимально.
В итоге мы имеем качественный, но специфический актив. Текущая дивдоходность за 2025 год уже не выглядит лучше конкурентов, а риски завязаны на одну-единственную отрасль, переживающую не лучшие времена. Вопрос «чем это лучше Сбера?» сейчас актуален как никогда. Я пока предпочту понаблюдать за тем, как застройщики будут переваривать высокую ставку в 2026 году.
❗️Не является инвестиционной рекомендацией
♥️ Несмотря на выходной в стране мы с вами продолжаем работу. Не забывайте поддерживать лайком статьи. Спасибо!
Дом.РФ. Отчет за 4 кв 2025 по МСФО
Тикер: #DOMRF
Текущая цена: 2291
Капитализация: 394.3 млрд.
Сектор: Банки
Сайт: https://xn--d1aqf.xn--p1ai/investors/
Мультипликаторы (LTM):
P\E - 4.65
P\BV - 0.88
ROE - 21.6%
Активы\Обязательства - 1.08
Что нравится:
✔️чистые процентный доход вырос на 19.1% к/к (40 → 47.7 млрд) и за год на 31.8% г/г (122.9 → 161.9 млрд);
✔️чистый комиссионный доход увеличился на 23.5% к/к (3.2 → 3.9 млрд) и за год на 78.6% г/г (7.3 → 13 млрд);
✔️доход от операций с недвижимостью вырос на 72.6% к/к (1.8 → 3.2 млрд) и за год на 51.5% г/г (5.6 → 8.4 млрд)
✔️чистая прибыль увеличилась на 14.6% к/к (23.2 → 26.5 млрд);
✔️процент ссуд с просрочкой 90 дней и более снизился с 1.06 до 1.02%;
✔️рост кредитного портфеля на 10.4% к/к (4.43 → 4.89 трлн);
Что не нравится:
✔️
Дивиденды:
Предполагается выплата на уровне 50% от чистой прибыли компании.
По данным сайта Доход дивиденд за 2025 прогнозируется в размере 246.87 руб. (ДД 10.78% от текущей цены).
Мой итог:
После слабого 3 квартала в отчетном компания снова показала хороший результат по ЧПД и ЧКД.
Динамика ЧПД за год: 15.6 → 13.5 → 1.3 → 19.1%.
Динамика ЧКД за год: -55.5 → 47.6 → -8.6 → 23.5%.
Непроцентные доходы (включающие и ЧКД) выросли за квартал +36.8% к/к (8.1 → 11.1 млрд) и за год в 2.1 раза г/г (12.1 → 25.4 млрд).
Расходы хоть и выросли, но слабее доходов, отсюда и хороший прирост чистой прибыли. За год прибыль увеличилась на 35.1% г/г (65.8 → 88.8 млрд). Причем в 2025 году эффективная ставка налога на прибыль выросла с 12.3 до 17.7%.
Прибыль в размере сегментов (г/г в млрд):
- банковский бизнес +91.4% (25.7 → 49.2);
- операция на финансовых рынках +33.7% (9.8 → 13.1);
- земля +12.7% (11.5 → 12.9);
- арендное жилье -31.1% (8.9 → 6.1);
- секьюритизация -29.5% (8.4 → 6).
Кредитный портфель продолжает увеличиваться. Причем в 2025 году темпы только наращиваются: 0.3 → 3.8 → 10.1 → 10.4%. Чистая процентная маржа осталась на уровне 3 квартала (3.7%). ROE немного увеличился (21 → 21.6%). На 2026 год компания запланировала следующие результаты (в скобках 2025 год):
- прибыль в районе 104 млрд (88.8 млрд);
- ROE 21+% (21.6%);
- COR 0.6 (0.7);
- CIR 29.8% (28.3%).
С учетом озвученных выше цифр P\E 2026 = 3.79. Исходя из ожидаемой прибыль, Дом.РФ ожидает дивиденд за 2026 год в районе 290 руб (ДД 13.22% от текущей цены). Это выглядит даже немного лучше консервативной оценки по прибыли Сбербанка на 2026 год (1.85 трлн), при которой P\E 2026 = 3.83 и дивиденд в районе 40.6 руб (ДД 12.93% от текущей цены). И тут только вопрос веры в различные оценки.
Плюсом Сбербанка является его хорошая история на рынке, тогда как Дом.РФ только начинает свой путь. А еще Дом.РФ уже 3 раза за 5 лет докапитализировался. Но все же стоит отметить, что корпорация очень красиво и аккуратно вышла на рынок, в отличии от множества других компаний. Также к плюсам Дом.РФ можно отнести диверсификацию бизнеса. Банковский сегмент, конечно, является основным, но все же достаточно иных сегментов, которые вносят свою лепту в общую прибыль (чуть менее 45% от общей доли в прибыли). И еще можно отметить, что компанию с декабря прошлого года добавили в индекс Мосбиржи, что создает дополнительный спрос от индексных фондов и ПИФов.
При текущих вводных компанию вполне можно рассматривать для добавления в свои консервативные и дивидендные портфели. Стоит только держать в голове, что озвученные планы Дом.РФ могут быть не выполнены, и делать на это определенную поправку.
Акций компании нет в портфеле, но буду внимательно следить за ней. При хорошей просадки без значимых причин обязательно рассмотрю вариант с покупкой. Расчетная справедливая цена - 2575 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Текущая ситуация на бирже
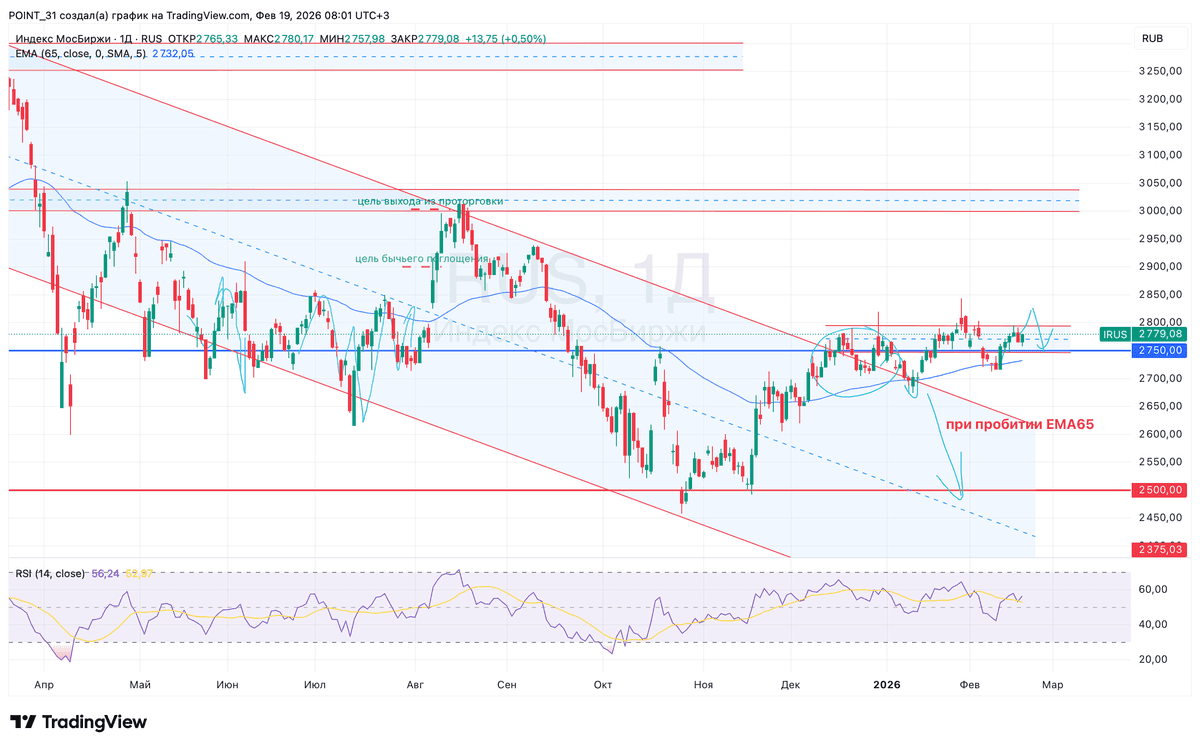
Индекс МосБиржи продолжает консолидироваться в районе 2750 п. При этом инвесторы выкупают просадки, что свидетельствует о силе покупателей. Снизу нас еще поддерживает скользящая средняя EMA65, которая поджимает котировки к спопротивлению и намекает на его прокол. Держим кулачки.
📊 Росстат зафиксировал недельную инфляцию на уровне 0,12%, а в годовом выражении - 5,87%. Важно, что эффект от повышения НДС и тарифов окончательно впитался в цены - теперь рост стоимости товаров выглядит более равномерным и предсказуемым. Что это значит для рынка? Сдержанная инфляция - весомый аргумент для Центробанка снизить ключевую ставку на заседании 20 марта.
🏠 Газета «Коммерсантъ» сообщила о том, что власти отказали девелоперу Самолет в предоставлении льготного кредита, за которым эмитент обращался ранее. Финансовое положение у эмитента не настолько критическое, чтобы предоставить ему прямую господдержку, но косвенная помощь все же будет оказана. Новость взбодрила инвесторов и бумаги взлетели на 4%.
🏠 ДОМ РФ опубликовал финансовые результаты по МСФО за 2025 год: чистая прибыль увеличилась на 35% - до 88,8 млрд рублей, рентабельность капитала достигла 21,6%. Когда компания выходила на IPO, она ориентировала фондовый рынок на чистую прибыль в размере 85 млрд рублей. Первый блин не оказался комом, но немалую роль в этом сыграл и повышенный спрос на семейную ипотеку в конце года из-за изменений в условиях программы. По оценкам финдиректора компании Давида Овсепяна, дивиденды за 2025 год могут составить 246,9 рубля на акцию, что ориентирует на доходность 11,3%.
🏦 Аутсайдером дня оказался Банк ВТБ, глава которого Андрей Костин признал: диалог с регулятором о выплатах дивидендов идет непросто. Ситуация у второго банка страны действительно непростая, поскольку уровень достаточности капитала по нормативу Н1.0 на 1 января 2026 года составил 9,4%, что не позволяет выплачивать дивиденды. Да ладно, что б ВТБ и не заплатил, быть такого не может...
👕 Выручка fashion-ритейлера Henderson в январе выросла всего на 0,7%, составив 2,1 млрд рублей, что стало самым низким темпом роста с момента выхода компании на фондовый рынок. У эмитента продолжительное время наблюдается отток покупателей в розничных салонах, и пока непонятно, за счет чего компания сможет изменить негативную тенденцию. В этом контексте котировки акций тестируют двухлетний минимум.
❗️Не является инвестиционной рекомендацией
♥️ Если понравился утренний бриф, вы знаете что делать. Жмякаем "лайк" в конце статьи, мотивируем автора и получаем плюс к карме.
🔥 ИнвестТема теперь и в МАХ - https://max.ru/particular_trader
🏠🇷🇺 Дом мечты от государства: почему Дом.рф привлекает внимание ⁉️
💭 Разберёмся, за счёт каких механизмов компания добивается текущих результатов и насколько устойчивы её успехи...
💰 Финансовая часть (11 мес 2025)
📊 Чистые процентные доходы увеличились на 37% и составили 119 млрд рублей. Такой значительный прирост обусловлен увеличением доли портфеля, не обеспеченного секьюритизацией, а также ростом чистой процентной маржи (NIM) до уровня 3,6%.
↗️ Чистая прибыль увеличилась на 21% и достигла 78,5 миллиарда рублей.
💪 Значение чистой процентной маржи составило 3,6% Рентабельность собственного капитала увеличилась на 2,3 процентных пункта и достигла значения 21%. Высокий уровень ROE подчеркивает успешность инвестиционной стратегии и высокую отдачу на вложенный капитал.
🤔 Административно-хозяйственные расходы возросли на 19% и достигли 46,3 млрд рублей. Несмотря на рост, важно учитывать, что абсолютные цифры остаются управляемыми и соответствуют масштабам деятельности организации.
✔️ Стратегия развития на ближайшие годы предусматривает активное наращивание активов. Согласно документу, утверждённому руководством компании, общий объем активов планируется увеличить до 8,8 трлн рублей в 2028 и до 17,5 трлн рублей к 2035. Начиная с 2020 года, темпы среднего ежегодного прироста активов составляют 36%. Чистая прибыль банковского бизнеса группы к 2030 году должна превысить 125 млрд рублей. Ставка делается не на взрывной рост, а на масштаб, предсказуемость и эффективность капитала.
💸 Дивиденды
🤑 Согласно действующей дивидендной политике, предусмотрено распределение дивидендов в объеме, составляющем половину полученной чистой прибыли. Компания рассматривает возможность выплаты дивидендов по итогам финансового года 2025 в диапазоне от 240 до 245 р.
📌 Итог
😎 Финансовые результаты демонстрируют уверенное развитие, характеризуемое значительным ростом ключевых показателей, эффективным управлением рисками и высокими показателями рентабельности.
🎯 ИнвестВзгляд: Идеи нет. Посмотрим как реализуются прогнозы менеджмента и выплатят ли обещанные дивиденды. Компания зрелая, с большим масштабом и сильной зависимостью от макроусловий и господдержки.
📊 Фундаментальный анализ: 🟰 Держать - результаты впечатляют, но необходимы дальнейшие наблюдения за реализацией планов руководства и выполнением взятых обязательств.
💣 Риски: ☁️ Умеренные - зависимость от макроэкономических факторов и регуляторной среды нивелируется чёткой стратегией развития и нахождением в списке системно значимых кредитных организаций Банка России.
💯 Ответ на поставленный вопрос: Привлечение внимания вызвано сильными финансовыми результатами, четкими планами развития и поддержкой государства. А первые выплаты дивидендов станут дополнительным катализатором.
Инвестиции сопряжены с рисками, а фундамент инвестиций — самостоятельность мышления и здоровое недоверие!
$DOMRF #DOMRF #ДОМРФ #инвестиции #финансы #банки #дивиденды #инвествзгляд #анализ
Дом.РФ. Отчет за 3 кв 2025 по МСФО
Тикер: #DOMRF
Текущая цена: 2140
Капитализация: 346.2 млрд.
Сектор: Банки
Сайт: https://xn--d1aqf.xn--p1ai/investors/
Мультипликаторы (LTM):
P\E - 4.95
P\BV - 0.83
ROE - 21%
Активы\Обязательства - 1.08
Что нравится:
✔️чистые процентный доход вырос на 1.3% к/к (39.5 → 40 млрд);
✔️NIM увеличилась к/к (3.5 → 3.7%) и показатели выше 3 кв 2024 года, где NIM была равна 2.8%.
✔️процент ссуд с просрочкой 90 дней и более снизился с 1.16 до 1.06%;
✔️рост кредитного портфеля на 10.1% к/к (4.03 → 4.43 трлн);
Что не нравится:
✔️чистый комиссионный доход снизился на 8.6% к/к (3.5 → 3.2 млрд);
✔️доход от операций с недвижимостью уменьшился на 14% к/к (2.1 → 1.8 млрд);
✔️чистая прибыль снизилась -1.3% к/к (23.5 → 23.2 млрд);
Дивиденды:
Предполагается выплата на уровне 50% от чистой прибыли компании.
По данным сайта Доход дивиденд за 2025 прогнозируется в размере 238.08 руб. (ДД 11.13% от текущей цены).
Мой итог:
Стоит сразу сделать ремарку и сказать, что Дом.РФ не просто банк. Это государственная корпорация, созданная для развития рынка недвижимости и ипотечного кредитования в России, с отличной синергией между сегментами. Виды деятельности компании включают в себя:
- финансирование и кредитование (выдача ипотек, кредитование застройщиков, секьюритизация закладных);
- функции агента РФ (реализация гос. программ, развитие Дальнего Востока);
- девелопмент и аренда (строительство, сдача жилой и коммерческой недвижимости в аренду);
- агентский бизнес (продажа через свои сети, оператор платформы «наш.дом.рф»);
- городское развитие (освоение территорий, реновация и развитие инфраструктуры).
На фоне динамики предыдущих кварталов прирост по чистому процентному доходу совсем скромный. В 1 и 2 кварталах было, соответственно, +15.6 и +13.5%. Но за 9 месяцев прирост отличный (+26.8%, 58.6 → 74.3 млрд). Чистый комиссионный доход снизился к/к, но относительно 1 квартала с 2.4 млрд это хороший результат. Тем более за 9 месяцев ЧКД прирос на шикарные 70.2% (5.3 → 9 млрд). Непроцентные доходы (включающие и ЧКД) выросли за квартал в 2.4 раза (3.4 → 8.1 млрд) и за 9 месяцев на 12.4% г/г (12.8 → 14.4 млрд).
Чистая прибыль незначительно снизилась на фоне уменьшения ЧПД за вычетам резервов. За 9 месяцев прибыль увеличилась на 7.3% г/г (58.1 → 62.3 млрд). 2025 год просто лучше по всем показателям, а доходы растут быстрее расходов. Не помешала даже повышенная эффективная ставка налога на прибыль.
Отличный прирост по кредитному портфелю в 3 квартале. Прошлые 2 были куда скромнее (1кв - 0.3%, 2 кв - 3.8%). Особенно приятно, что процент просрочки 90+ дней снизился.
Чистая процентная маржа на траектории роста с 2021 года. Динамика продолжилась и в 2025 году (3.2 → 3.5 → 3.7%).
В целом, хороший растущий бизнес. Компания достигла ROE 21%. Цель к 2030 году нарастить активы до 11 трлн и поддерживать ROE выше 20%. Если компания заработает в 4 квартале еще 20 млрд, то P\E 2025 = 4.16. На 2026 год ожидается увеличение прибыли на более 15%. Можно сказать, что на нашем рынке появилась еще одна интересная крепкая компания.
Но появляется один уже классический вопрос "а чем это лучше Сбера?". Если сравнить сравнить эти банки, то Сбербанк выглядит интереснее по нескольким факторам. Во-первых, у "зеленого" мультипликаторы лучше (текущее P\E ниже, P\BV чуть выше, ROE выше, NIM выше). Во-вторых, у Сбербанка уже есть долгая на история на бирже, тогда как Дом.РФ только начинает свой путь и еще нет сложившихся взаимоотношений компании с миноритариями. В-третьих, Дом.РФ уже 3 раза за 5 лет докапитализировался. Немалая вероятность, что будет продолжение на рынке в виде SPO.
Как итог можно сказать, что по цене IPO было интересно. Сейчас уже спорно. Если надо выбрать один банк, то Сбербанк выглядит более предпочтительно. Но для диверсификации Дом.РФ вполне подходит. Тем более ожидается достаточно интересная див. доходность в районе 12%.
В IPO я не участвовал и не покупал после него. Держу другие банки в своем портфеле. Расчетная справедливая цена - 2500 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Рынок вновь сползает к 2500 пунктам. Главные факторы давления и точки роста
Индекс МосБиржи за прошедшую неделю снизился на 1,69%. Основным фактором давления стало падение акций Лукойла, которые формируют значительную долю в индексе, а также отток средств инвесторов в рамках IPO ДомРФ.
Предлагаю точечно пробежаться по ключевым моментам, которые будут играть главную роль в формировании настроения инвесторов на старте предстоящей торговой недели.
📍 Свежие данные по Макроэкономике обнадёживают:
• Инфляция в РФ в октябре составила 0,50% (экономисты и недельные данные указывали на 0,84%)
• Годовая инфляция в РФ в октябре замедлилась до 7,71% с 7,98% в сентябре
• Инфляция в РФ за январь-октябрь составила 4,81%
Продолжающееся замедление инфляции в РФ расширяет пространство для дальнейшего смягчения ДКП.
Рост ВВП в III квартале замедлился до 0,6% в годовом исчислении, по сравнению с 1,1% во II квартале и 1,4% в I квартале, согласно данным Росстата. А проблемы с бюджетом всё растут, особенно на фоне огромных займов правительства через ОФЗ на минувшей неделе.
📍 Санкционная нефтянка: Инвесторы активно откупали просадку в акциях Лукойла в конце торговой недели, что позволило бумагам вновь преодолеть важный уровень в 5000 рублей. Такой оптимизм вызвали заявления самой компании и Минфина США.
Лукойл подтвердил переговоры о продаже своего международного бизнеса, а американское ведомство выдало специальную лицензию, разрешающую проведение таких сделок до 13 декабря.
Однако, на торгах выходного дня появился серьезный негативный фактор. Агентство Bloomberg сообщает, что разрешение США на сделку по продаже активов Лукойла будет сопряжено с жестким условием: все вырученные деньги должны быть заморожены, и компания не получит к ним доступ, пока санкции не будут отменены. Это новость может оказать сильное давление на котировки в начале недели.
Примечательно, что акции Роснефти проявили стабильность, несмотря на более слабые показатели по сравнению с Лукойлом. На этой неделе компания объявит о дивидендах — ожидаются скромные ~2%, причем это лишь первая часть выплат за 2025 год, а вторая, если будет, окажется ещё скромнее. Решение Татнефти по дивидендам также перенесено на ближайшую сессию.
📍 Что по ожиданиям: Без свежих драйверов в геополитике или рыночной конъюнктуре выйти из текущего боковика будет сложно, базовый прогноз по индексу Мосбиржи на неделю: 2490-2560 пунктов.
С точки зрения технического анализа, индекс МосБиржи на 4-часовом таймфрейме движется в нисходящем канале. Ключевой зоной поддержки является область 2500-2490п. Индекс удерживается от тестирования этого уровня в основном за счет поддержки со стороны акций Сбера.
📍 Из корпоративных новостей:
Хэдхантер операционные результаты за III кв 2025 года: Выручка ₽10,94 млрд (+1,9% г/г), Скорр. чистая прибыль ₽6,12 млрд (–15,5% г/г)
Газпром нефть РСБУ 9 мес 2025г: Выручка ₽2,17 трлн (-10,8% г/г), Чистая прибыль ₽230,75 млрд (-45% г/г)
Селигдар МСФО 9 мес 2025г: Выручка ₽61,8 млрд (+44% г/г), Чистый убыток снизился на 24% г/г до ₽7,7 млрд
Совкомфлот МСФО 9 мес 2025г: Выручка ₽79,4 млрд (-40% г/г), Убыток ₽33,89 млрд против прибыли ₽45,52 млрд годом ранее
Совкомбанк отчет по МСФО 9М 2025 года: Чистая прибыль ₽35,39 млрд (–37,4% г/г), Выручка ₽703 млрд (+38% г/г)
• Лидеры: Соллерс #SVAV (+3,93%), Whoosh #WUSH (+2,29%), Novabev #BELU (+1,9%).
• Аутсайдеры: Селигдар #SELG (-3,29%), Икс 5 #X5 (-2,27%), Софтлайн #SOFL (-2,26%).
17.11.2025 - понедельник
• #VSEH - ВИ.РУ финансовые результаты по МСФО за 9 месяцев 2025 г.
• #LSNG - Ленэнерго финансовые результаты по РСБУ за 9 месяцев 2025 г.
• #ROSN - Роснефть СД в повестке вопрос о дивидендах за 9 месяцев 2025 г.
• #QIWI - QIWI последний торговый день в стакане T+1 перед делистингом
• #HNFG - Henderson ВОСА по дивидендам за 9 мес 2025 года. рекомендация: 12 руб/акция.
Наш телеграм канал
✅️ Более подробно пишу про эти и другие компании на своей странице, так что подписывайтесь. Будем проходить этот путь вместе.
#акции #аналитика #новости #инвестор #инвестиции #обзор_рынка #мегановости #новичкам
'Не является инвестиционной рекомендацией
🪙 «Дом.РФ» собрал заявки на IPO по верхней границе цены — ₽1750 за акцию.
Книга заявок на первичное размещение акций «Дом.РФ» покрыта в первый день после открытия по верхней границе ценового диапазона — ₽1750 за бумагу. Об этом РБК рассказал источник, знакомый с ходом размещения.
«Книга заявок покрыта по верхней границе», — сказал он.
Учитывая цену, получается что компания может забрать с рынка почти 50 млрд рублей. А это много. Ликвидности на рынке станет меньше.
Интересен опрос от Т. Выбор без выбора) По реакциям такое ощущение, что желающих немного.
А вы планируете участвовать в "народном" IPO?
Нужно ли напоминать результат последних размещений?
#дом #домрф #ipo