ДОМ. РФ - первый публичный отчет после IPO
Можно долго спорить, институт ли это развития или просто очень большой ипотечный банк с особой миссией. Но раз уж компания стала публичной, давайте смотреть цифры. Пробежимся сегодня по отчетности ДОМ. РФ за полный 2025 год и разберемся, стоит ли игра свеч.
🏠 Итак, чистые процентные доходы за отчетный период выросли на 31,7% до 161,9 млрд рублей. При этом процентные расходы давили на маржу, подскочив до 689,1 млрд рублей. Но куда важнее динамика резервов: создание «провизий» под кредитные убытки выросло в 1,7 раза до 31,2 млрд рублей. Это первый звоночек, сигнализирующий о росте рисков в секторе.
Кредитный портфель за год раздулся более чем на триллион и достиг 5,32 трлн рублей. Основной вклад - финансирование жилищного строительства и арендного жилья. Сам банк заявляет о нейтральности к движению ставки, но его окружение (девелоперы) буквально задыхается от дорогих денег.
Основной риск заключается в проектном финансировании: на фоне сжатия льготных программ и роста затрат строителей качество этого портфеля в 2026 году может преподнести сюрпризы.
Капитал компании подрос как органически, так и за счет IPO. Дисконт, который наблюдался при размещении, стремительно сократился после ралли в акциях. При этом менеджмент ведет себя крайне активно: компания заботливо считает за нас будущий TSR по итогам 2026 года, а руководство со сцены призывает покупать бумаги. Лично меня такая избыточная вербальная поддержка всегда настораживает.
📊 Чистая прибыль компании выросла на 35% до 88,8 млрд рублей. Прибыль до налогообложения и вовсе показала рывок на 44,1%, достигнув 107,8 млрд рублей. Рентабельность капитала (ROE) на уровне 21,2% говорит о том, что год для компании выдался по-настоящему ударным - выложились максимально.
В итоге мы имеем качественный, но специфический актив. Текущая дивдоходность за 2025 год уже не выглядит лучше конкурентов, а риски завязаны на одну-единственную отрасль, переживающую не лучшие времена. Вопрос «чем это лучше Сбера?» сейчас актуален как никогда. Я пока предпочту понаблюдать за тем, как застройщики будут переваривать высокую ставку в 2026 году.
❗️Не является инвестиционной рекомендацией
♥️ Несмотря на выходной в стране мы с вами продолжаем работу. Не забывайте поддерживать лайком статьи. Спасибо!

Посты по ключевым словам
Дом.РФ. Отчет за 2 кв 2026 по МСФО
Тикер: #DOMRF
Текущая цена: 2255.3
Капитализация: 405.7 млрд
Сектор: Банки
Сайт: https://xn--d1aqf.xn--p1ai/investors/
Мультипликаторы (LTM):
P/E - 3.79
P/BV - 0.84
NIM - 4.3%
COR - 0.7%
CIR - 23.7%
ROE - 23.8%
Что нравится:
✔️чистые процентный доход вырос на 7.3% к/к (48.6 → 52.2 млрд);
✔️чистый комиссионный доход увеличился на 47.2% к/к (3.7 → 5.4 млрд);
✔️рост кредитного портфеля на 5.6% к/к (5.35 → 5.64 трлн);
Что не нравится:
✔️доход от операций с недвижимостью уменьшился на 24.3% к/к (3 → 2.3 млрд);
✔️чистая прибыль увеличилась всего на 0.6% к/к (28.5 → 28.7 млрд);
✔️процент ссуд с просрочкой 90 дней и более увеличился с 1.01 до 1.02%.
Дивиденды:
Предполагается выплата на уровне 50% от чистой прибыли компании.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 332.12 руб (ДД 14.73% от текущей цен).
Мой итог:
По ЧПД у компании чередуется рост с падением (1.3 → 19.1 → 2 → 7.3%). ЧПД после удержания резервов вырос на 6.5% к/к (39.3 → 41.8 млрд). ЧКД увеличился и чередование роста с уменьшением сохраняется (-8.6 → 23.5 → -6.7 → 47.2%). Можно только отметить, что в этом квартале показали очень сильный рост.
Непроцентные доходы (включающие и ЧКД) увеличилась за квартал на +26.5% к/к (8.1 → 10.2 млрд).
Чистая прибыль показала очень скромный рост. Показать лучший результат не позволили увеличение операционных расходов (13.1 → 16.4 млрд) и более высокая ставка эф. налога на прибыль (23% vs 19.7% в 1 кв 2026). С учетом полученной прибыли компания за 1 полугодие ориентировочно заработала 158.88 руб дивиденда для своих акционеров.
Кредитный портфель снова перешел к росту. Можно добавить, что динамика по приросту портфеля лучше, чем была в 1 полугодии 2025. Чистая процентная маржа, ROE и цена риска остались без изменения. CIR увеличился с 21.9 до 23.7%.
На 2026 компания немного пересмотрел свои планы в сторону увеличения:
- прибыль в районе 117 млрд (было 104);
- ROE 23.4% (было 21+%);
- COR 0.6;
- CIR 29.8%.
С учетом того, что второе полугодие обычно у Дом.РФ сильнее первого, то планы выглядят более чем реальным (за 1 полугодие заработали уже 57.2 млрд). Если взять обновленную цифру за основу, то это дает P/E 2026 = 3.47, а дивиденд может быть около 325.2 руб (ДД 14.42% от текущей цены). И в моменте компания уступает Сбербанку по форвардным P/E, дивидендной доходности. Да и ROE у "зеленого" пока выше.
Дом.РФ также пока уступает Сбербанку по истории взаимоотношений с рынком. Еще стоит держать в голове риск того, что Дом.РФ по своей специфике сильно привязан к строительству жилищного и арендного жилья, а также корпоративному и розничному финансированию. Проблемы отрасли (замедление объемов строительства и реализации, возможные задержки выплат или даже дефолты) будут отражаться на результатах компании. В этой связи можно отметить, что доля проблемных кредитов с конца 2024 года выросла с 1.4 до 2.5% (более 25% из них, ипотечные кредиты с залогом недвижимого имущества). Плюс пока непонятно, что будет с "Семейной ипотекой" после 1 октября (условия сохранены до этой даты).
При всем этом, исходя из логики диверсификации, компания вполне подходит для добавления в свой портфель в качестве интересной дивидендной истории. Дом.РФ красиво вышел на IPO и пока точно не разочаровывает своих инвесторов. Более того, еще и дивидендный гэп был закрыт за 1 день. Кстати, из плюсов еще можно выделить слова руководства, что в 2026-2027 годах Дом.PФ не рассматривает проведение SPO. Хотя история с ВТБ заставляет с осторожностью относится к таким заявлениям на нашем рынке.
Акций компании нет в портфеле, хотя история Дом.РФ нравится. Просто пока не находится места для нее в портфеле. Прогнозная справедливая стоимость - 2930 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу4 августа
🌿 Ставка на устойчивость: ГК «А101» и ДОМ.РФ подписали стратегическое соглашение
Группа Компаний «А101» и ДОМ.РФ заключили соглашение о сотрудничестве в рамках добровольной системы сертификации по «зеленому» межгосударственному ГОСТу на ПМЭФ-2026.
✍️ Документ подписали директор по устойчивому развитию и международному сотрудничеству ДОМ.РФ Марина Слуцкая и генеральный директор ГК «А101» Игнатий Данилиди.
📋 ГОСТ разработан ДОМ.РФ совместно с Минстроем России в 2026 году. Стандарт включает 58 критериев, которые позволяют определить уровень энергоэффективности зданий, их воздействие на окружающую среду, удобство, а также экономичность для жителей.
🔍 Оценивать объекты на соответствие параметрам будет Роскачество, о чем также было объявлено на форуме. Пройти оценку можно на любом этапе строительства.
🏡 Для клиентов сертификат станет гарантом высоких эксплуатационных характеристик недвижимости: комфортный микроклимат, безопасность материалов и снижение затрат на ресурсы. А для застройщика прохождение процедуры повысит конкурентоспособность на рынке и инвестиционную привлекательность проектов.
💬 «Партнерство с ДОМ.РФ открывает для нас возможность на системной основе подтверждать высокие экологические и энергоэффективные характеристики наших проектов. Устойчивое развитие — неотъемлемая часть бизнес-модели ГК «А101», и мы рады, что теперь этот подход будет верифицирован в рамках единой и прозрачной национальной системы оценки», — подчеркнул генеральный директор ГК «А101» Игнатий Данилиди.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А1014 июня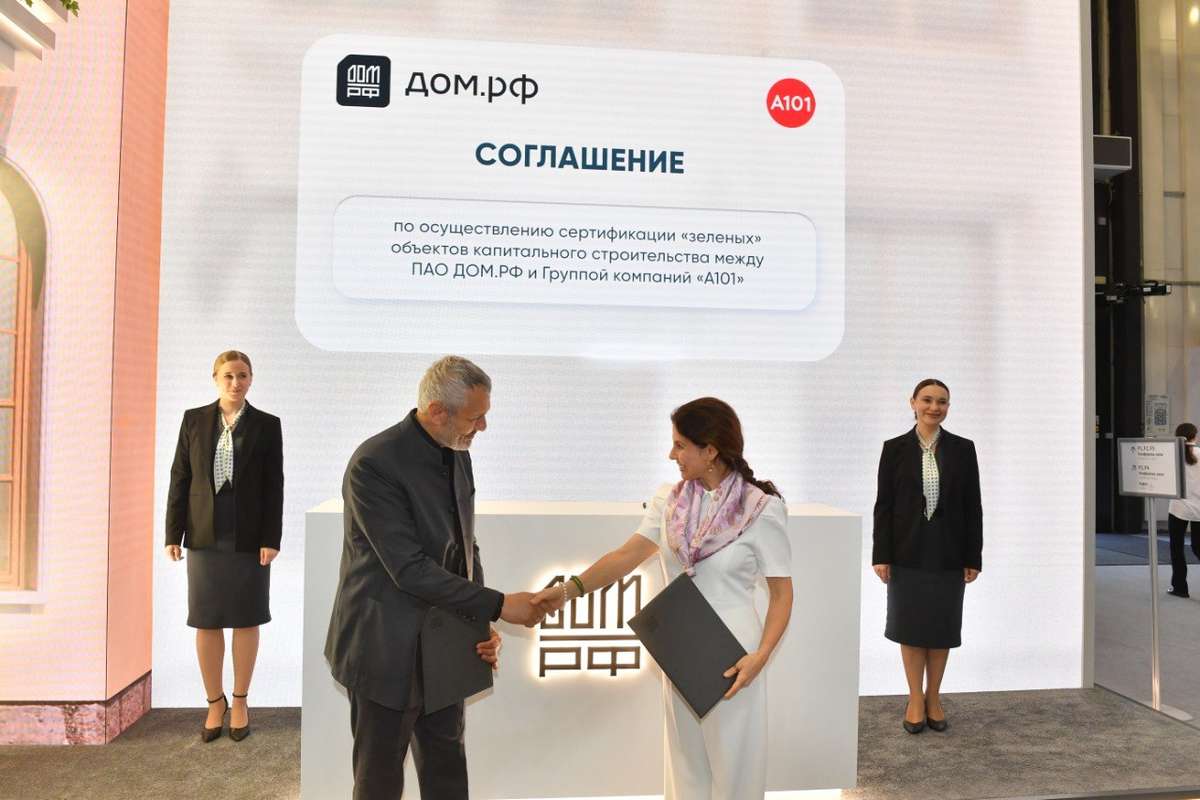
Дом.РФ. Отчет за 1 кв 2026 по МСФО
Тикер: #DOMRF
Текущая цена: 2340
Капитализация: 420.9 млрд
Сектор: Банки
Сайт: https://xn--d1aqf.xn--p1ai/investors/
Мультипликаторы (LTM):
P\E - 4.14
P\BV - 0.84
NIM - 4.3%
COR - 0.75%
CIR - 21.9%
ROE - 23.8%
Активы\Обязательства - 1.08
Что нравится:
✔️чистые процентный доход вырос на 2% к/к (47.7 → 48.6 млрд);
✔️чистая прибыль увеличилась на 7.5% к/к (26.5 → 28.5 млрд).
Что не нравится:
✔️чистый комиссионный доход снизился на 6.7% к/к (3.9 → 3.7 млрд);
✔️доход от операций с недвижимостью уменьшился на 6.2% к/к (3.2 → 3 млрд);
✔️процент ссуд с просрочкой 90 дней и более снизился с 1.02 до 1.12%;
✔️снижение кредитного портфеля на 1.6% к/к (4.89 → 4.82 трлн);
Дивиденды:
Предполагается выплата на уровне 50% от чистой прибыли компании.
Наб. совет рекомендовал выплатить за 2025 дивиденд в размере 246.88 руб. (ДД 10.55% от текущей цены).
Мой итог:
Динамика ЧПД ослабла, но все равно остается положительной (13.5 → 1.3 → 19.1 → 2%). ЧПД после удержания резервов вырос на 5.8% к/к (37.1 → 39.3 млрд). ЧКД снизился и чередование роста с уменьшением сохраняется (47.6 → -8.6 → 23.5 → -6.7%).
Непроцентные доходы (включающие и ЧКД) уменьшились за квартал на +21.3% к/к (10.3 → 8.1 млрд).
Чистая прибыль выросла за счет увеличения ЧПД и снижения операционных расходов (-27.1% к/к, 17.9 → 13.1 млрд). Можно отметить, что прирост по прибыли достигнут даже с учетом того, что в отчетном квартале эффективная ставка налога на прибыль была выше (19.7% vs 15.3% в 4 кв 2025). С учетом заработанной прибыли компания ориентировочно заработала 79.21 руб дивиденда для акционеров.
Кредитный портфель после периода роста немного снизился. Зато чистая процентная маржа прилично увеличилась после топтания на месте в прошлом квартале. ROE продолжает показывать растущую динамику (21.6 → 23.8%). Стоимость риска за квартал осталась без изменений (0.7%).
На 2026 год компания запланировала следующие результаты:
- прибыль в районе 104 млрд;
- ROE 21+%;
- COR 0.6;
- CIR 29.8%.
Как видно Дом.РФ пока попадает в свои прогнозы. Более того, есть хорошие предпосылки к тому, что прибыль по итогам года была выше прогнозов. В моменте компания по будущим мультипликаторам выглядит даже интереснее Сбербанка.
Как и писалось ранее, в пользу Сбербанка "играет" его хорошая устоявшаяся репутация на рынке, тогда как Дом.РФ свою только предстоит зарабатывать. А также есть некоторые опасения с учетом того, что рынок недвижимости явно переживает не лучшие времена и, возможно, это в итоге отразится на результатах компании.
При текущих вводных компанию вполне можно рассматривать для добавления в свои консервативные и дивидендные портфели. Даже если Дом.РФ просто попадает в свои планы, то доходность за 2026 год будет выше доходности безрисковых инструментов.
Акций компании нет в портфеле, но внимательно слежу за ней. При хорошей просадки без значимых причин обязательно рассмотрю вариант с покупкой.
*Не является инвестиционной рекомендацией
Информацию по более полному разбору можно найти на моем Телеграм канале19 мая
Дом.РФ. Отчет за 4 кв 2025 по МСФО
Тикер: #DOMRF
Текущая цена: 2291
Капитализация: 394.3 млрд.
Сектор: Банки
Сайт: https://xn--d1aqf.xn--p1ai/investors/
Мультипликаторы (LTM):
P\E - 4.65
P\BV - 0.88
ROE - 21.6%
Активы\Обязательства - 1.08
Что нравится:
✔️чистые процентный доход вырос на 19.1% к/к (40 → 47.7 млрд) и за год на 31.8% г/г (122.9 → 161.9 млрд);
✔️чистый комиссионный доход увеличился на 23.5% к/к (3.2 → 3.9 млрд) и за год на 78.6% г/г (7.3 → 13 млрд);
✔️доход от операций с недвижимостью вырос на 72.6% к/к (1.8 → 3.2 млрд) и за год на 51.5% г/г (5.6 → 8.4 млрд)
✔️чистая прибыль увеличилась на 14.6% к/к (23.2 → 26.5 млрд);
✔️процент ссуд с просрочкой 90 дней и более снизился с 1.06 до 1.02%;
✔️рост кредитного портфеля на 10.4% к/к (4.43 → 4.89 трлн);
Что не нравится:
✔️
Дивиденды:
Предполагается выплата на уровне 50% от чистой прибыли компании.
По данным сайта Доход дивиденд за 2025 прогнозируется в размере 246.87 руб. (ДД 10.78% от текущей цены).
Мой итог:
После слабого 3 квартала в отчетном компания снова показала хороший результат по ЧПД и ЧКД.
Динамика ЧПД за год: 15.6 → 13.5 → 1.3 → 19.1%.
Динамика ЧКД за год: -55.5 → 47.6 → -8.6 → 23.5%.
Непроцентные доходы (включающие и ЧКД) выросли за квартал +36.8% к/к (8.1 → 11.1 млрд) и за год в 2.1 раза г/г (12.1 → 25.4 млрд).
Расходы хоть и выросли, но слабее доходов, отсюда и хороший прирост чистой прибыли. За год прибыль увеличилась на 35.1% г/г (65.8 → 88.8 млрд). Причем в 2025 году эффективная ставка налога на прибыль выросла с 12.3 до 17.7%.
Прибыль в размере сегментов (г/г в млрд):
- банковский бизнес +91.4% (25.7 → 49.2);
- операция на финансовых рынках +33.7% (9.8 → 13.1);
- земля +12.7% (11.5 → 12.9);
- арендное жилье -31.1% (8.9 → 6.1);
- секьюритизация -29.5% (8.4 → 6).
Кредитный портфель продолжает увеличиваться. Причем в 2025 году темпы только наращиваются: 0.3 → 3.8 → 10.1 → 10.4%. Чистая процентная маржа осталась на уровне 3 квартала (3.7%). ROE немного увеличился (21 → 21.6%). На 2026 год компания запланировала следующие результаты (в скобках 2025 год):
- прибыль в районе 104 млрд (88.8 млрд);
- ROE 21+% (21.6%);
- COR 0.6 (0.7);
- CIR 29.8% (28.3%).
С учетом озвученных выше цифр P\E 2026 = 3.79. Исходя из ожидаемой прибыль, Дом.РФ ожидает дивиденд за 2026 год в районе 290 руб (ДД 13.22% от текущей цены). Это выглядит даже немного лучше консервативной оценки по прибыли Сбербанка на 2026 год (1.85 трлн), при которой P\E 2026 = 3.83 и дивиденд в районе 40.6 руб (ДД 12.93% от текущей цены). И тут только вопрос веры в различные оценки.
Плюсом Сбербанка является его хорошая история на рынке, тогда как Дом.РФ только начинает свой путь. А еще Дом.РФ уже 3 раза за 5 лет докапитализировался. Но все же стоит отметить, что корпорация очень красиво и аккуратно вышла на рынок, в отличии от множества других компаний. Также к плюсам Дом.РФ можно отнести диверсификацию бизнеса. Банковский сегмент, конечно, является основным, но все же достаточно иных сегментов, которые вносят свою лепту в общую прибыль (чуть менее 45% от общей доли в прибыли). И еще можно отметить, что компанию с декабря прошлого года добавили в индекс Мосбиржи, что создает дополнительный спрос от индексных фондов и ПИФов.
При текущих вводных компанию вполне можно рассматривать для добавления в свои консервативные и дивидендные портфели. Стоит только держать в голове, что озвученные планы Дом.РФ могут быть не выполнены, и делать на это определенную поправку.
Акций компании нет в портфеле, но буду внимательно следить за ней. При хорошей просадки без значимых причин обязательно рассмотрю вариант с покупкой. Расчетная справедливая цена - 2575 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу26 февраля
Текущая ситуация на бирже
Индекс МосБиржи продолжает консолидироваться в районе 2750 п. При этом инвесторы выкупают просадки, что свидетельствует о силе покупателей. Снизу нас еще поддерживает скользящая средняя EMA65, которая поджимает котировки к спопротивлению и намекает на его прокол. Держим кулачки.
📊 Росстат зафиксировал недельную инфляцию на уровне 0,12%, а в годовом выражении - 5,87%. Важно, что эффект от повышения НДС и тарифов окончательно впитался в цены - теперь рост стоимости товаров выглядит более равномерным и предсказуемым. Что это значит для рынка? Сдержанная инфляция - весомый аргумент для Центробанка снизить ключевую ставку на заседании 20 марта.
🏠 Газета «Коммерсантъ» сообщила о том, что власти отказали девелоперу Самолет в предоставлении льготного кредита, за которым эмитент обращался ранее. Финансовое положение у эмитента не настолько критическое, чтобы предоставить ему прямую господдержку, но косвенная помощь все же будет оказана. Новость взбодрила инвесторов и бумаги взлетели на 4%.
🏠 ДОМ РФ опубликовал финансовые результаты по МСФО за 2025 год: чистая прибыль увеличилась на 35% - до 88,8 млрд рублей, рентабельность капитала достигла 21,6%. Когда компания выходила на IPO, она ориентировала фондовый рынок на чистую прибыль в размере 85 млрд рублей. Первый блин не оказался комом, но немалую роль в этом сыграл и повышенный спрос на семейную ипотеку в конце года из-за изменений в условиях программы. По оценкам финдиректора компании Давида Овсепяна, дивиденды за 2025 год могут составить 246,9 рубля на акцию, что ориентирует на доходность 11,3%.
🏦 Аутсайдером дня оказался Банк ВТБ, глава которого Андрей Костин признал: диалог с регулятором о выплатах дивидендов идет непросто. Ситуация у второго банка страны действительно непростая, поскольку уровень достаточности капитала по нормативу Н1.0 на 1 января 2026 года составил 9,4%, что не позволяет выплачивать дивиденды. Да ладно, что б ВТБ и не заплатил, быть такого не может...
👕 Выручка fashion-ритейлера Henderson в январе выросла всего на 0,7%, составив 2,1 млрд рублей, что стало самым низким темпом роста с момента выхода компании на фондовый рынок. У эмитента продолжительное время наблюдается отток покупателей в розничных салонах, и пока непонятно, за счет чего компания сможет изменить негативную тенденцию. В этом контексте котировки акций тестируют двухлетний минимум.
❗️Не является инвестиционной рекомендацией
♥️ Если понравился утренний бриф, вы знаете что делать. Жмякаем "лайк" в конце статьи, мотивируем автора и получаем плюс к карме.
🔥 ИнвестТема теперь и в МАХ - https://max.ru/particular_trader19 февраля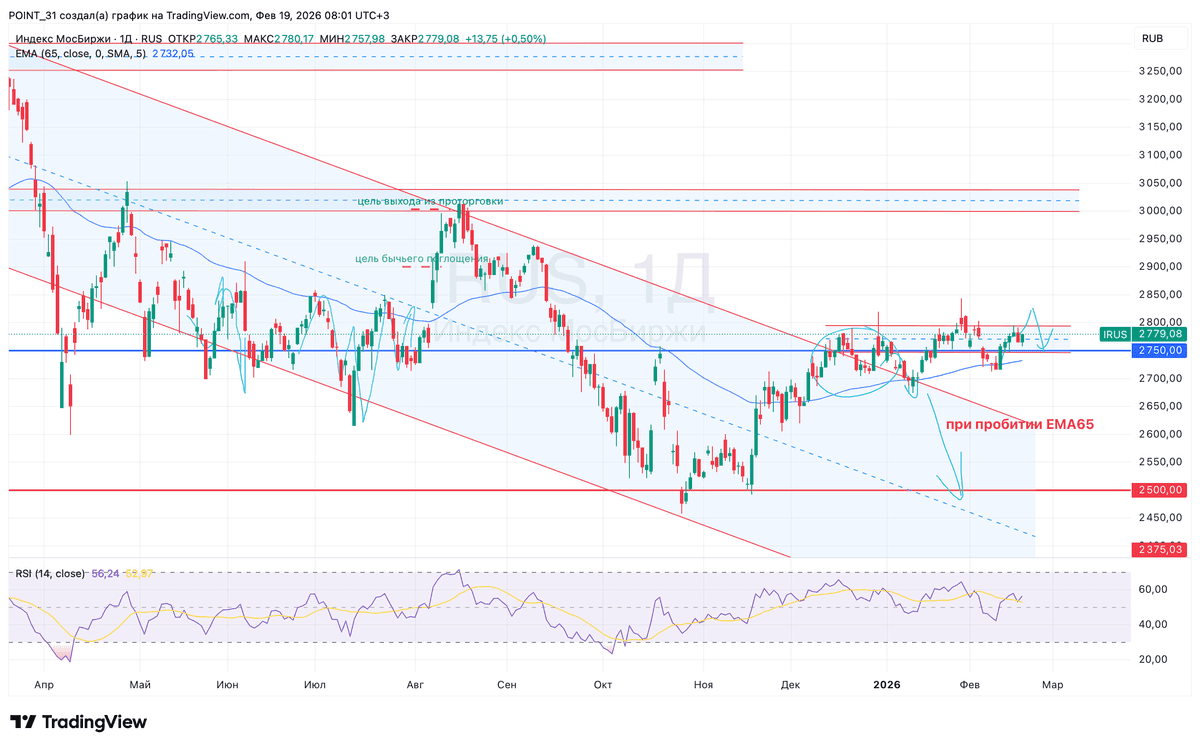
🏠🇷🇺 Дом мечты от государства: почему Дом.рф привлекает внимание ⁉️
💭 Разберёмся, за счёт каких механизмов компания добивается текущих результатов и насколько устойчивы её успехи...
💰 Финансовая часть (11 мес 2025)
📊 Чистые процентные доходы увеличились на 37% и составили 119 млрд рублей. Такой значительный прирост обусловлен увеличением доли портфеля, не обеспеченного секьюритизацией, а также ростом чистой процентной маржи (NIM) до уровня 3,6%.
↗️ Чистая прибыль увеличилась на 21% и достигла 78,5 миллиарда рублей.
💪 Значение чистой процентной маржи составило 3,6% Рентабельность собственного капитала увеличилась на 2,3 процентных пункта и достигла значения 21%. Высокий уровень ROE подчеркивает успешность инвестиционной стратегии и высокую отдачу на вложенный капитал.
🤔 Административно-хозяйственные расходы возросли на 19% и достигли 46,3 млрд рублей. Несмотря на рост, важно учитывать, что абсолютные цифры остаются управляемыми и соответствуют масштабам деятельности организации.
✔️ Стратегия развития на ближайшие годы предусматривает активное наращивание активов. Согласно документу, утверждённому руководством компании, общий объем активов планируется увеличить до 8,8 трлн рублей в 2028 и до 17,5 трлн рублей к 2035. Начиная с 2020 года, темпы среднего ежегодного прироста активов составляют 36%. Чистая прибыль банковского бизнеса группы к 2030 году должна превысить 125 млрд рублей. Ставка делается не на взрывной рост, а на масштаб, предсказуемость и эффективность капитала.
💸 Дивиденды
🤑 Согласно действующей дивидендной политике, предусмотрено распределение дивидендов в объеме, составляющем половину полученной чистой прибыли. Компания рассматривает возможность выплаты дивидендов по итогам финансового года 2025 в диапазоне от 240 до 245 р.
📌 Итог
😎 Финансовые результаты демонстрируют уверенное развитие, характеризуемое значительным ростом ключевых показателей, эффективным управлением рисками и высокими показателями рентабельности.
🎯 ИнвестВзгляд: Идеи нет. Посмотрим как реализуются прогнозы менеджмента и выплатят ли обещанные дивиденды. Компания зрелая, с большим масштабом и сильной зависимостью от макроусловий и господдержки.
📊 Фундаментальный анализ: 🟰 Держать - результаты впечатляют, но необходимы дальнейшие наблюдения за реализацией планов руководства и выполнением взятых обязательств.
💣 Риски: ☁️ Умеренные - зависимость от макроэкономических факторов и регуляторной среды нивелируется чёткой стратегией развития и нахождением в списке системно значимых кредитных организаций Банка России.
💯 Ответ на поставленный вопрос: Привлечение внимания вызвано сильными финансовыми результатами, четкими планами развития и поддержкой государства. А первые выплаты дивидендов станут дополнительным катализатором.
Инвестиции сопряжены с рисками, а фундамент инвестиций — самостоятельность мышления и здоровое недоверие!
$DOMRF #DOMRF #ДОМРФ #инвестиции #финансы #банки #дивиденды #инвествзгляд #анализ4 февраля