Поиск

Набиуллина о ставке и разморозке активов, обвал сети АЗС ЕвроТранса и рост индекса МосБиржи

1️⃣ Глава Банка России Эльвира Набиуллина в Госдуме заявила, что регулятору нельзя торопиться со снижением ключевой ставки, иначе вырастут процентные ставки в экономике и цены, а бизнес столкнется с новыми трудностями.
По ее словам, признаков переохлаждения экономики сейчас нет — безработица не растет, реальные доходы не падают, а инфляция не опускается ниже цели, ключевая ставка остается на уровне 14% после решения совета директоров 23 октября.
Набиуллина добавила, что восстановление мощностей НПЗ и ЦОДов, пострадавших от атак, со временем откроет пространство для снижения ставки, а Банк России продолжает возвращать российским инвесторам значительную часть активов, замороженных в Европе, в том числе через замещающие облигации.

Осторожная риторика о ставке на фоне параллельного прогресса по разморозке активов показывает, что ЦБ разделяет сроки смягчения денежно-кредитной политики и восстановления доступа к иностранным активам.

Набиуллина о ставке и разморозке активов, обвал сети АЗС ЕвроТранса и рост индекса МосБиржи

Ключевая ставка и рынок: «Ваши ожидания – это ваши проблемы!», часть 4

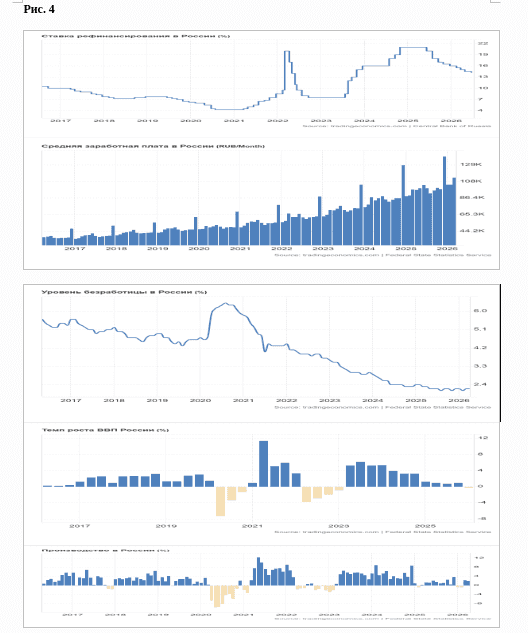
ЦБ ссылается на сохраняющуюся напряженность на рынке труда. Проверим и этот тезис. На рис. 4 представлены графики, причем на этот раз целых пять.

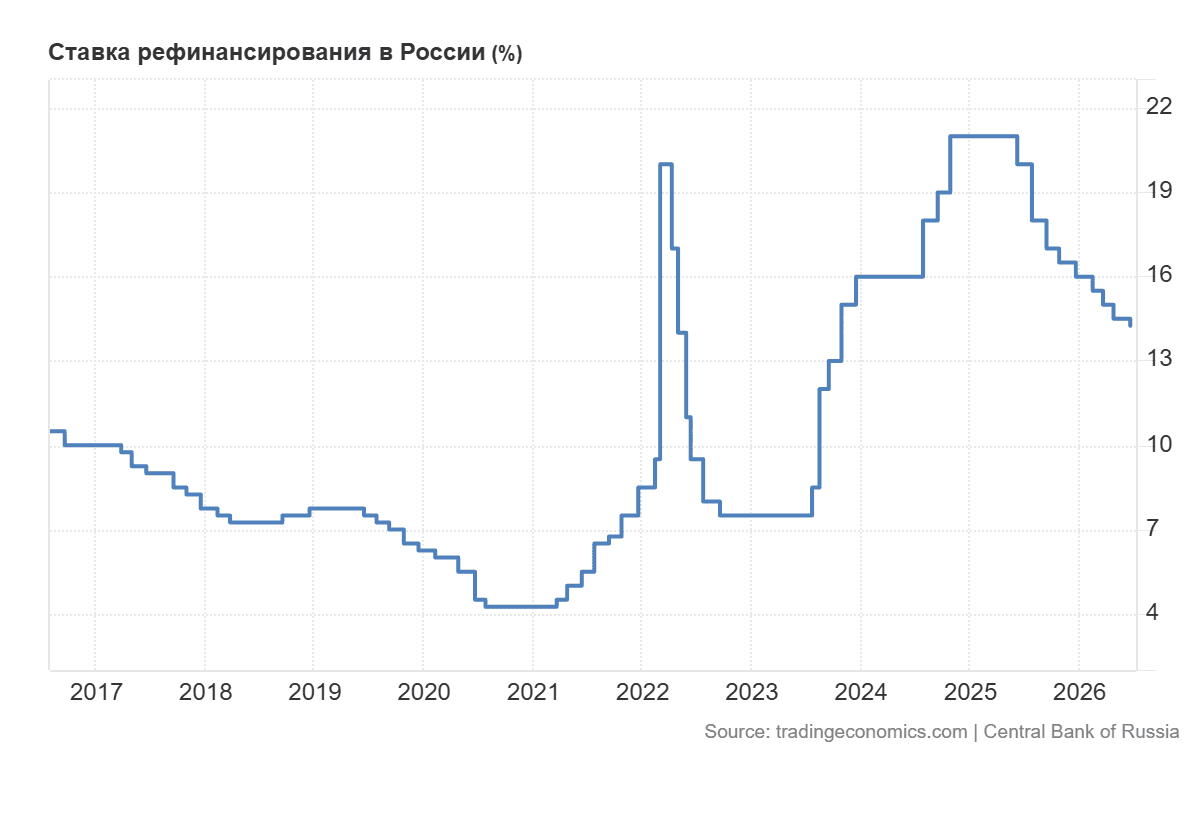
Вверху на рис.4 уже традиционно изображен график КС за последние десять лет. Далее сверху вниз:

- диаграмма средней заработной платы в России;
- график уровня безработицы;
- диаграмма темпов роста ВВП;
- диаграмма темпов роста промышленного производства в России.

Что видно сразу же: динамика ключевой ставки за все последние годы не оказывала какого-то влияния на показатели рынка труда: средняя зарплата неуклонно растет, а безработица столь же неуклонно падает.

Вроде бы все хорошо, но стоит взглянуть на две нижние диаграммы (темпы роста ВП и промпроизводства в РФ), как становится сразу понятна обеспокоенность ЦБ. Рост зарплат и рекордно низкая безработица сочетаются со снижением темпов роста производства и в целом российской экономики в последние три года.

Во что может «выливаться» весь этот беспрерывный оптимизм на рынке труда , понятно: в отложенную инфляционную «бомбу» на фоне уже начавшей «торможение» российской экономики. А слишком сильное дальнейшее снижение ставки может действительно спровоцировать инфляционный «взрыв». Именно этого боится ЦБ.

Продолжение следует…

Дзарасов Алан, эксперт и преподаватель 1ИФИТ

Ключевая ставка и рынок: «Ваши ожидания – это ваши проблемы!», часть 4

Ключевая ставка и рынок: «Ваши ожидания – это ваши проблемы!», часть 1

Что имеем сейчас: месяц назад ЦБ в девятый раз подряд раз снизил КС до 14,25%. Казалось бы, понижение ставки, в теории, да и на практике тоже, подтолкнет фондовый рынок наверх. Но все произошло с точностью наоборот: рынки, что называется, понесло: российский индекс акций Мосбиржи за неделю после заседания ЦБ неделю рухнул почти на 10% (и продолжает снижаться), а рынок ОФЗ – более чем на 3%.

Аналитики говорят: мол, не все так просто, рынок живет ожиданиями, а не фактами. Все верно, но стоит разобраться, что это за ожидания и насколько они обоснованы. Все, конечно, ждали снижения, весь вопрос, насколько. Самый интересный, на мой взгляд, комментарий – от главы РСПП Александра Шохина, который был «разочарован решением ЦБ». Еще накануне заседания ЦБ он заявил, что логичным и правильным было бы снизить ставку на 1% до 13,5%, а к концу года вполне обоснованно однозначное значение ставки, то есть менее 10%. Если предположить, что ожидания А. Шохина соответствует ожиданиям рынка, то их вряд ли можно назвать оправданными. А вот почему решение ЦБ было вполне адекватно ситуации, а ожидания рынка – неадекватны, попробуем разобраться.

В своем официальном пресс-релизе от 19 июня Банк России привел несколько проинфляционных факторов, которые с его точки зрения, не позволяют снижать ставку агрессивнее:

- Ситуация с бюджетом, а точнее с его дефицитом. ЦБ не зря упомянул, что бюджетная политика в ближайшее время останется стимулирующей, а значит и расходы бюджета, не покрываясь в полной мере доходами, будут «давить» на инфляцию.
- Инфляционные ожидания населения, которые хоть и снизились, остаются очень высокими.
- Усиление потребительского спроса в последнее время.
- Напряженность на рынке труда сохраняется: рост зарплат по-прежнему опережает рост производительности труда. Безработица остается на рекордном минимуме.
- Рост цен на топливо в России способствует росту инфляции в России.
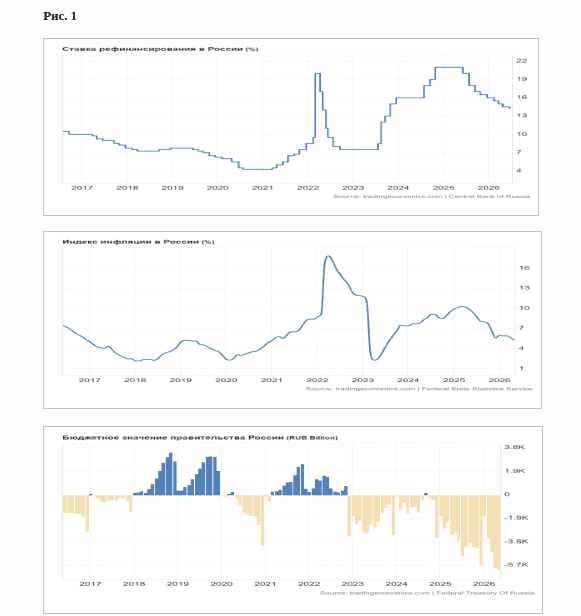
Начнем с ситуации с бюджетом. Рассмотрим динамику ключевой ставки, инфляции за последние десять лет в сравнении с динамикой сальдо госбюджета (рис.1).

Из графиков видно, что при таком состоянии госбюджета (дефицит максимален за последние 10 лет) текущая КС не выглядит столь уж высокой. Последний раз близкий к текущему размер дефицита госбюджета наблюдался в ковидные времена (конец 2020-начало 2021 г.), причем он был все же меньше текущего. Вот тогда КС как раз и была минимальной, чуть более 4%. И это было стратегической ошибкой, она аукнулось позже гигантским всплеском инфляции, которую удалось «укротить» только к весне 2023 г. Вполне понятно, что ЦБ не мог допустить такой же ошибки.

Продолжение следует…

Дзарасов Алан, эксперт и преподаватель 1ИФИТ

Ключевая ставка и рынок: «Ваши ожидания – это ваши проблемы!», часть 1

Ключевая ставка и рынок: «Ваши ожидания – это ваши проблемы!»

На последнем заседании Банк России в очередной (девятый подряд!) раз снизил ключевую ставку, в этот раз на 0,25%, до 14,25%. И тут началось!! Казалось бы, понижение ставки, в теории, да и на практике тоже, должно подталкивать фондовый рынок наверх. Но тут все произошло с точностью наоборот: рынки, что называется, понесло: российский индекс акций Мосбиржи за прошедшую после заседания ЦБ неделю рухнул почти на 10%, а рынок государственных облигаций ОФЗ- более чем на 3%. Кто-то сразу скажет, что не все так просто, рынок живет ожиданиями, а не фактами. Все верно, и вот тут стоит разобраться, что это за ожидания и насколько они обоснованны. Ну понятно, все конечно ждали снижения, весь вопрос, насколько. Самый интересный, на мой взгляд комментарий, на эту тему был от главы РСПП Александра Шохина, который был «разочарован решением ЦБ». Накануне заседания ЦБ он заявил, что логичным и правильным было бы снизить ставку на 1% до 13,5%, а к концу года вполне обоснованным было бы однозначное значение ставки, то есть менее 10%. Ну если предположить, что ожидания А. Шохина примерно соответствует ожиданиям рынка, то вряд ли можно назвать эти ожидания оправданными. А вот почему решение ЦБ вполне адекватно ситуации, а ожидания рынка неадекватны, попробуем разобраться.
В своем официальном пресс-релизе 19 июня Банк России привел несколько проинфляционных факторов, которые с его точки зрения, не позволяют снижать ставку агрессивнее:
· Ситуация с бюджетом, а точнее с его дефицитом. ЦБ не зря упомянул, что бюджетная политика в ближайшее время останется стимулирующей, а значит и расходы бюджета, не покрываясь в полной мере доходами, будут «давить» на инфляцию.
· Инфляционные ожидания населения, которые хоть и снизились, остаются очень высокими
· Усиление потребительского спроса в последнее время
· Напряженность на рынке труда сохраняется: рост зарплат по-прежнему опережает рост производительности труда. Безработица остается на рекордном минимуме.
· Рост цен на топливо в России способствует росту инфляции в России
Начнем с ситуации с бюджетом. Рассмотрим динамику ключевой ставки, инфляции за последние десять лет в сравнении с динамикой сальдо госбюджета (рис.1).

Рис.1

Ключевая ставка и рынок: «Ваши ожидания – это ваши проблемы!»

HeadHunter - ситуация ухудшается?

Большинство компаний не выдерживают груз экономической рецессии и сбавляют обороты. Однако HeadHunter $HEAD порадовал инвесторов объявлением дивидендов и дал понять, что даже в тяжелые времена выплаты для компании – не проблема. Предлагаю сегодня разобрать отчет за полный 2025 год.

🔖 Итак, выручка компании за отчетный период выросла всего на 4% до 41,2 млрд рублей. После роста на 34,4% г/г в прошлом году, темпы текущего не сильно радуют. EBITDA чуть просела (-2% до 22,8 млрд), но маржу удержали на 55,2% - один из лучших показателей в российском IT. Чистая прибыль упала на четверть, до 18 млрд. Виной тому стали налоги и нормализации фин. доходов. Зато денежная позиция взлетела в 3,7 раза до 14,7 млрд рублей.

Менеджмент прогнозирует в 2026 году рост выручки до 8%, маржинальность по EBITDA выше 50%. Аналитики ожидают пока +10% по выручке и маржу по EBITDA ~54%. Кто ждал двузначные темпы роста – смотрит с грустью на такой прогноз.

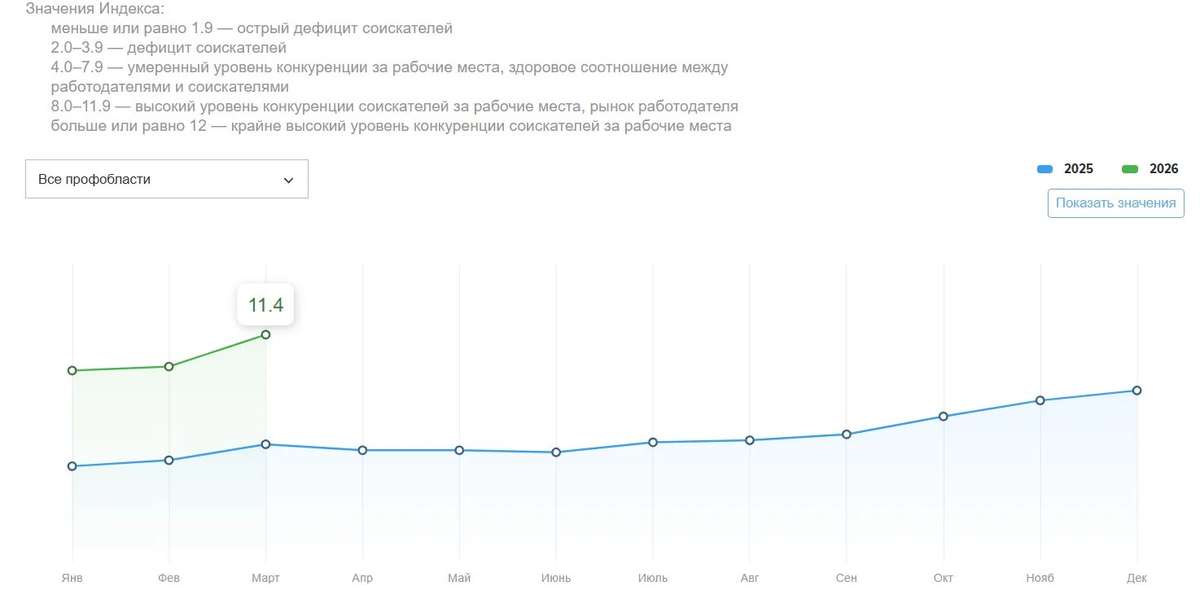
На рынке труда наблюдается парадокс. Официально безработица на историческом минимуме ~2,1%, однако вакансий на HH уменьшилось на 30% г/г, а количество резюме выросло на 40%. Индекс конкуренции вырос вдвое. По опросам ЦБ, 80% компаний не планируют расширять штат до конца текущего года. Деловая активность замерла в ожидании дешевых денег.

💰 Также драйвером в бумаге выступает дивидендная история. 27 апреля ГОСА должны были утвердить финальные 233 рубля за год на акцию. За первое полугодие была аналогичная выплата в 233 руб/акцию. Итоговая сумма за 2025 выходит 466 руб или 16%. Однако стоит помнить, что это почти 85% чистой прибыли компании.

Аналитики позитивно смотрят на бумагу - по дивидендной доходности все выглядит красиво. На фоне снижения ключевой ставки, очевидно дивидендные истории будут переоцениваться первыми. Однако я бы уже не смотрел на HH как на бизнес, растущий намного сильнее рынка, скорее мы перешли в стадию распределения стоимости.

В этом году со стороны работодателей спрос на рабочую силу останется слабым, что вероятно соответствует прогнозам менеджмента вырасти по выручке на 8%. Однако в 2027 году, если ставка продолжит снижение и экономика начнет оттаивать – можем получить рост чуть активней. Неплохой актив в портфель, но явно не кандидат на крупную ставку.

❗️Не является инвестиционной рекомендацией

♥️ Ставьте лайк, если статья оказалась полезной. Это для меня дополнительная мотивация, а вам плюс к карме.

HeadHunter - ситуация ухудшается?

Ставка на реальность – что на самом деле происходит с экономикой

Вчера состоялся первый после семилетнего перерыва форум Московской биржи. Очень интересно было послушать на пленарке выступление Эльвиры Набиуллиной. Ловлю себя на ощущении, что это не про текущую ставку. Это про новую реальность, к которой рынок еще до конца не привык.

Главная мысль: экономика впервые уперлась не в деньги, а в людей. Ограничение по рабочей силе стало системным фактором. Безработица на уровне около 2% – это уже сигнал перегрева. Отчасти, этим объясняется, почему ставки остаются жесткими так долго. Раньше всё было проще – внешний шок, скачок ставок, затем откат. Сейчас внешнее давление стало постоянным фоном, и привычная логика не работает. Фактически звучит: высокая ставка сегодня – это не аномалия, это новая нормальность.

Интересно об инфляции, о принципе, а не о текущих цифрах. Центробанк не пытается “дожать” её до 4% любой ценой. Чтобы не сделать это слишком грубо, сломав динамику экономики через лаги политики. Важнее не мгновенный результат, а устойчивая траектория.

Эльвира Сахипзадовна прямо признаёт, что видит инфляцию чуть выше цели в моменте, но уверена в ее снижении по мере выхода временных факторов.
Но самое сильное в этом выступлении – про иллюзию, в которую до сих пор верит часть рынка: что можно разогнать рост за счёт более высокой инфляции. Набиуллина эту идею разбирает почти без эмоций, и именно поэтому это звучит жестко. В условиях дефицита рабочей силы экономика не может просто “ускориться”. Она может получить одновременно высокую инфляцию и слабый рост. И это, по сути, худший сценарий.

Отсюда следующий уровень логики – высокая инфляция не помогает развитию, она его тормозит. Она увеличивает стоимость денег, делает кредиты дороже, разрушает предсказуемость. Дешёвые деньги возможны только там, где низкая инфляция. Не наоборот.

В какой-то момент я поймал себя на том, что это выступление вообще не про цикл, а про смену модели. Раньше рост поддерживался спросом. Сейчас нужно повышать эффективность.

Перегретый спрос мешает перестройке экономики. Он удерживает ресурсы в неэффективных секторах, вместо того, чтобы высвобождать их и направлять туда, где выше производительность. То есть жесткая политика – это вообще не об инфляциию Это о попытке заставить экономику двигаться.

В целом, это выступление отрезвляет. Никто не обещает быстрого смягчения. Никто не играет в популизм. Зато появляется гораздо более важная вещь – предсказуемая логика действий. Мы больше не живем в экономике, где можно купить рост дешевыми деньгами. Теперь за него придется платить эффективностью.

#биржевойФорум
t.me/ifitpro

Ожидания от предстоящей недели по рынку. Продолжится ли падение?

За минувшую неделю индекс МосБиржи продемонстрировал отрицательную динамику, упав на 2,63%. Основными факторами, оказавшими давление на рынок, стали укрепление курса рубля и сохраняющаяся геополитическая напряжённость.

Примечательно, что негативная тенденция сохраняется даже на фоне высоких цен на нефть и стабильности курса доллара. У инвесторов растут опасения, что атаки на объекты нефтегазовой инфраструктуры могут лишить компании возможности получить прибыль, соответствующую текущей ценовой конъюнктуре на нефтяном рынке.

📍 Укрепление рубля: После умеренно «ястребиных» сигналов со стороны ЦБ российская валюта смогла частично восстановить позиции, утраченные в марте. Дополнительным позитивным фактором для рубля стало заявление министра финансов РФ Антона Силуанова о приостановке действия бюджетного правила до лета.

Кроме того, в СМИ появилась информация о потенциальной отсрочке введения цены отсечения на нефть до 2027 года — это связано с неожиданным ростом цен на энергоресурсы. Поэтому чем дольше продлится военный конфликт на Ближнем Востоке, тем меньше шансов, что государство пойдет на более решительную девальвацию валюты.

📍 Рынок интересен отдельными акциями: Динамика индекса МосБиржи за последний месяц отражает заметный разрыв между секторами. Лидерами роста выступают нефтегазовые компании и предприятия, задействованные в транспортировке энергоресурсов.

На этом фоне акции металлургического сектора демонстрируют слабую динамику — их сдерживают падение цен на металлы и неопределённость в вопросе будущих дивидендных выплат. Также
рост инфляционных данных в сочетании с повышенным уровнем долговой нагрузки существенно снижает привлекательность внутренних историй.

📍 Фокус внимания: На предстоящей неделе российский фондовый рынок рискует остаться под давлением: надежды на смягчение политики ЦБ и быстрое урегулирование конфликта пока не оправдываются. Однако есть и точки опоры — рост цен на нефть и стабилизация рубля могут поддержать индексы.

На корпоративном фронте — финансовые отчёты компаний за 2025 год: от них зависит понимание будущих дивидендов. На неделе запланирована публикация отчётности по МСФО за 2025 год от «ФосАгро», «Медикал Груп», «Мать и дитя», ТГК‑14, ВИ и «Группы Астра». Акционеры «Новатэка» тем временем обсудят дивиденды за тот же период.

А ещё выйдут важные макроданные за февраль — ВВП, розничные продажи и безработица. Эти показатели покажут, как чувствует себя экономика страны, и каковы риски надвигающейся рецессии.

Бенчмарк может стабилизироваться у 2790–2800 пунктов — оттуда возможен отскок, если цены на нефть не снизятся, а рубль слегка ослабнет после налогового периода. Но весомых причин для устойчивого роста индекса пока нет. Поэтому вместо открытия новых позиций в акциях продолжаем искать возможности на облигационном рынке.

По традиции рассмотрим самые интересные варианты на первичном рынке долга. Соберём портфель из ВДО и оценим перспективы добора ОФЗ под различные стратегии, так что не пропустите.

📍 Из корпоративных новостей:

РуссНефть
#RNFT МСФО 2025 год: Выручка ₽218,2 млрд (-27,3% г/г), Чистая прибыль ₽23,91 млрд (-56% г/г)

Акрон
#AKRN РСБУ 2025 год: Выручка ₽172 млрд (+16,35% г/г), Чистая прибыль ₽52,41 млрд (рост в 3,3 раза г/г)

Черкизово
#GCHE акционеры утвердили дивиденды за 2025 год в размере 229,37 руб/акция (ДД 5,7%), отсечка - 7 апреля.

ДВМП #FESH Росатом и DP World договорились о создании нового совместного бизнеса.

• Лидеры: ДВМП
#FESH (+12,1%), ЮГК #UGLD (+1,4%), Татнефть-ап #TATNP (+0,53%).

• Аутсайдеры: ММК
#MAGN (-4,2%), Озон Фарм #OZPH (-3,83%), IVA #IVAT (-3,3%).

30.03.2026 - понедельник

•
#MDMG Мать и дитя представит отчёт по МСФО за 2025 год
•
#NMTP НМТП представит отчёт по МСФО за 2025
•
#DATA Аренадата представит отчёт об исполнении бюджета за 2025 год.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Ожидания от предстоящей недели по рынку. Продолжится ли падение?

Слишком много причин для коррекции. К чему готовиться инвестору

Российский рынок акций к вечеру среды остается под давлением продавцов. Индекс МосБиржи балансирует чуть выше психологической отметки 2800 пунктов, потеряв за день 0,54%.

Одной из причин стала геополитическая неопределенность: инвесторы разочарованы отсутствием прогресса в переговорах по украинскому вопросу и опасаются, что мирный процесс затянется. Это заставляет игроков фиксировать прибыль и уходить в кэш.

📍 Снижение ставки под вопросом: изменение бюджетного правила может аукнуться жесткостью денежно-кредитной политики. Снижение «базовой цены на нефть» само по себе нейтрально, если сокращаются расходы.

Но если власти решат не экономить, а занимать больше, чтобы компенсировать нехватку нефтедолларов, — это подстегнет инфляцию. В таком случае ЦБ будет вынужден дольше держать ключевую ставку высокой, тормозя ее снижение.

В марте валютные интервенции Минфина проводиться не будут — это первая такая приостановка с 2022 года. Ведомство ждет, пока законодатели утвердят новую планку отсечения цен на нефть. После этого чиновники пересчитают, сколько в итоге нужно будет купить или продать валюты с начала года. Рынок отреагировал мгновенно: доллар пошел вверх.

📍 Цена на нефть Brent не дотянулась до вчерашних $85. Ситуация в Ормузском проливе по-прежнему опасная (Иран блокирует проход судов), но трейдеров это уже не пугает.

Их успокоило Международное энергетическое агентство, пообещавшее помочь рынку. К тому же в США неожиданно выросли запасы нефти — это обычно толкает цены вниз.

📍 Макроэкономический фон ухудшается: Инфляция хоть и замедлилась до 0,08% (против 0,19% неделей ранее), но рынок это не радует из-за сигналов ЦБ о возможной паузе по ставке.

Главный негатив пришел от Минэкономразвития: январь показал падение ВВП на 2,1% в годовом выражении после декабрьского роста в 1,9%. Безработица при этом остается низкой.

📍 Что по технике: Индекс МосБиржи продолжает движение к ключевой поддержке 2800 пунктов. Пробой этого уровня открывает дорогу к более глубокой коррекции с промежуточными целями 2780 и 2750.

Фундаментально рынок по-прежнему не находит поводов для разворота: старые проблемы никуда не делись, геополитический драйвер отсутствует. Участники торгов не спешат набирать позиции и предпочитают наблюдать за новостным фоном в ожидании внятных триггеров для роста. Подождем и мы.

📍 Из корпоративных новостей:

Глоракс
#GLRX РСБУ 2025 год: Выручка ₽3,05 млрд (+59,3% г/г), Чистая прибыль ₽0,352 млрд (-5,3% г/г).

МТС Банк
#MBNK МСФО за 2025 год: Чистая прибыль ₽14,4 млрд (+16,7% г/г), Рентабельность капитала 14,5% (–0,6% г/г).

МГКЛ
#MGKL хочет приобрести банк с универсальной лицензией, в идеале — с лицензией на операции с драгметаллами.

АПРИ
#APRI ввела в эксплуатацию первую очередь ЖК "ТвояПривилегия" в Академическом районе Екатеринбурга.

ТМК
#TRMK отчет МСФО за 2025 год: Убыток ₽24,45 млрд (–11,8% г/г), Выручка ₽404,4 млрд (–24% г/г)

Аэрофлот $AFLT отчитался за 2025 год. Чистая прибыль упала на 64,8% до 22,6 млрд рублей.

• Лидеры: Позитив
#POSI (+4,45%), Базис #BAZA (+3,8%), Whoosh #WUSH (+3,37%), Русал #RUAL (+3,2%).

• Аутсайдеры: Фикс Прайс
#FIXR (-3,35%), ДВМП #FESH (-3,13%), МТС Банк #MBNK (-2,66%), РуссНефть #RNFT (-2,56%).

05.03.2026 - четверг

•
#MOEX — МосБиржа финансовые результаты по МСФО за 12 мес. 2025г.
•
#BAZA — Базис финансовые результаты по МСФО за 12 мес. 2025г.
•
#MTSS — МТС финансовые результаты по МСФО за IV квартал и 12 мес. 2025г.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Слишком много причин для коррекции. К чему готовиться инвестору

ФРС держит ставки: Что ждет инвесторов после номинации Кевина Уорша.

В конце января 2026 года Федеральная резервная система США (ФРС) сохранила ключевую процентную ставку на уровне 3,5–3,75% — решение, которое не стало неожиданностью для рынков, но добавило интриги после объявления о назначении Кевина Уорша на пост председателя.

Почему ФРС решила не менять ставку?

На заседании Федерального комитета по открытым рынкам (FOMC) в январе экономисты отметили уверенный рост экономики без признаков резкого ухудшения. Безработица стабилизировалась на уровне 4,4%, а инфляция держится на уровне 3%, что выше целевого показателя в 2%. Это решение было почти единогласным: 10 членов комитета проголосовали за сохранение ставки, двое (губернаторы Далия Уоллер и Кристофер Миран) предложили её снизить на 0,25%.
Джером Пауэлл, текущий председатель ФРС, объяснил, что текущая политика находится в "нейтральной" зоне — она не стимулирует рост, но и не препятствует ему. Это решение стало паузой после трёх последовательных снижений ставки в конце 2025 года.
Экономисты J.P. Morgan отмечают, что вторая половина 2025 года показала баланс: предложение рабочей силы замедлилось, но и спрос не рос бурными темпами. Без значительных изменений на рынке труда или инфляции ФРС не видит необходимости в дальнейших действиях. Например, в декабре 2025 года цены производителей выросли на 0,5%, что усилило опасения по поводу инфляции и поддержало решение о сохранении ставки.

Кто такой Кевин Уорш и каких изменений ждать?

Кевин Уорш — опытный финансист, работавший в ФРС с 2006 по 2011 год, когда страна переживала финансовый кризис. Он известен как сторонник жёсткой политики для контроля инфляции. В 2011 году Уорш критиковал программу количественного смягчения (QE), полагая, что она может привести к росту инфляции.

Недавно его взгляды изменились: Уорш теперь выступает за снижение ставок, ссылаясь на рост производительности благодаря искусственному интеллекту, который может способствовать экономическому росту без перегрева.
Назначение Уорша связано с желанием Дональда Трампа ускорить снижение ставок для стимулирования экономики. Уорш также планирует сократить баланс ФРС, который значительно вырос после программы QE, чтобы создать пространство для будущих мер. Однако его независимость от Белого дома вызывает вопросы: рынки опасаются, что давление со стороны Трампа может подорвать доверие к ФРС.
Если Уорш будет утверждён, он возглавит первое заседание ФРС в июне 2026 года. До этого момента Джером Пауэлл остаётся на посту, что может добавить неопределённости.

Прогнозы по монетарной политике США на 2026 год

Большинство аналитиков ожидают, что ФРС сохранит ставки на текущем уровне до середины 2026 года. J.P. Morgan прогнозирует отсутствие изменений в 2026-м и возможное повышение ставки на 0,25% в третьем квартале 2027 года, если инфляция не снизится. Более 70% экономистов ожидают сохранения ставки до мая, с первым снижением в июне при Уорше.
Однако под руководством Уорша возможны изменения. Janus Henderson предполагает более гибкую политику: меньше опоры на прогнозы ФРС, больше внимания к данным. Уорш может ускорить процесс сокращения баланса ФРС, что потенциально повысит долгосрочные ставки. Экономист Робин Брукс предсказывает агрессивное снижение ставки на 1% (100 базисных пунктов) к октябрю 2026 года, до 2,5–2,75%, чтобы поддержать рост в преддверии промежуточных выборов.
Комитет FOMC разделился на два лагеря: "голуби" выступают за снижение ставки, фокусируясь на уровне безработицы, а "ястребы" обращают внимание на инфляцию. Уоршу придётся находить баланс, как это делали его предшественники. Например, в 2022 году ФРС медленно реагировала на рост инфляции, что Уорш критиковал. Это может сделать его более осторожным в принятии решений.

Влияние на рынки: что ждёт инвесторов?

Решение ФРС и назначение Уорша уже повлияли на рынки. Реакция была спокойной — паники, как это могло бы быть при более радикальном кандидате, не последовало. Рассмотрим, как это отразилось на различных активах.

Облигации и ставки: Короткие ставки незначительно снизились, так как инвесторы ожидают возможных снижений ставки при Уорше. Долгосрочные ставки выросли — это явление называется "bear steepening", когда кривая доходности становится круче из-за ожиданий меньших объёмов QE. Например, после объявления о назначении Уорша 10-летние казначейские облигации выросли на 5–10 базисных пунктов, что отражает опасения по поводу сокращения баланса ФРС. Для инвесторов это означает рост волатильности: если Уорш начнёт сокращать баланс, ставки по ипотеке могут остаться высокими, даже если ключевая ставка будет снижена.

Акции и рисковые активы: Рынки отреагировали нейтрально, но с позитивным настроем. Индекс S&P 500 слегка вырос после объявления о назначении, так как Уорш представляет баланс между ростом и контролем инфляции. Однако если ФРС не снизит ставку быстро, сектора, чувствительные к ставкам, такие как технологии, могут пострадать. Например, в 2018 году ФРС повышала ставки, и акции упали на 20%. Аналогичный риск существует, если инфляция вернётся. С другой стороны, Уорш верит в бум искусственного интеллекта, что может поддержать акции компаний, таких как Nvidia или Microsoft.

Валюта и доллар: Доллар укрепился после объявления о назначении Уорша (индекс DXY вырос до 96,6). Уорш не считается "марионеткой" Трампа, что поддерживает доверие к ФРС. Однако если ФРС начнёт агрессивно снижать ставки, доллар может ослабнуть. Например, в январе 2026 года золото упало на 8% ниже $5000 за унцию из-за сильного доллара и решения ФРС сохранить ставку.

Сырьё и криптовалюты: Золото и серебро оказались под давлением из-за укрепления доллара. Криптовалюты, такие как биткоин, могут выиграть от низких ставок — исторически они растут при смягчении денежно-кредитной политики. Экономисты из CoinDesk предполагают рост криптовалют, если Уорш снизит ставку на 100 базисных пунктов.
В целом, волатильность на рынках может вырасти из-за неопределённости с независимостью ФРС и смены руководства. Например, в подкасте на платформе X (бывший Twitter) аналитики обсуждают, как назначение Уорша влияет на золото и акции, подчёркивая потенциал роста благодаря искусственному интеллекту.

Рекомендации для инвесторов

Инвесторам рекомендуется диверсифицировать свои портфели: держать облигации для стабильного дохода, инвестировать в акции компаний из растущих секторов, таких как технологии и искусственный интеллект, и хеджировать валютные риски. Следите за данными по инфляции и рынку труда, так как именно они определят, будет ли ФРС снижать ставку в июне. Если Уорш подтвердит свою независимость, рынки стабилизируются. В противном случае возможна волатильность, как это было в 2018 году.

В итоге, назначение Уорша добавляет оптимизма для роста, но также несёт риски, связанные с инфляцией. ФРС ориентируется на данные, и инвесторам следует поступать так же. Это не время для спекуляций, а для взвешенных и продуманных решений.

И переходите на мой телеграмм-канал: https://t.me/ilyaprofinance
ФРС держит ставки: Что ждет инвесторов после номинации Кевина Уорша.

X5 - скромные сопоставимые продажи

По данным Росстата, продовольственная инфляция за 2025 год составила всего 5,24%. А вот ЦБ информирует нас о росте инфляционных ожиданий населения в декабре-январе до 13,7%. Такая динамика может оказать поддержку фудритейлерам, способным «перекладывать инфляцию на полку», наращивая при этом выручку еще и за счет открытия новых магазинов.

🛒 Однако органически расти удается не всем. Лента драйвит свои доходы с помощью активной экспансии и безудержного поглощения более мелких продуктовых сетей. Магнит является «гадким утенком» сектора, значительно сократив общение с инвесторами. А что с X5? После щедрого на дивиденды 2025 года, будет интересно итоговый операционный отчет компании глянуть.

Итак, чистая розничная выручка Группы за отчетный период выросла на 18,4% до 4,6 трлн рублей. При этом Чижик продолжает расти ударными темпами в 67,3%, уверенно подрастает Пятерочка +16%, и даже вечно отстающий Перекресток прибавил 8,2%. Как вы видите, довольно неплохие результаты, но только если смотреть в лоб. Предлагаю более детально поговорить о сопоставимых продажах.

🍏 LFL-трафик по Группе вырос всего на 1,6% год к году, у Перекрестка вообще заметен отток покупателей (-2,2%). Средний чек подрос на 9,6%, что выше конечно официальной инфляциями, но проигрывает наблюдаемой населением. В итоге LFL-продажи подросли на 11,4%, а вот роста выручки выше 18% удалось достичь благодаря открытию новых магазинов (+10,7% до 29,8 тысяч).

Если оценивать операционный отчет, то он оказался на уровне ожиданий. Внешний фон все еще благоволит продуктовым ритейлерам. Тут и новый виток роста инфляции, и рекордно низкая безработица, и рост номинальной заработной платы. Однако финансовые результаты компании нас могут разочаровать.

Причина моего скептического отношения заключается в сильном росте операционных расходов у всех публичных (и не только) компаний. X5 по году скорее всего покажет снижение рентабельности по чистой прибыли и рост долга. Это же приведет и к снижению дивидендов. Не хотел бы забегать вперед, но руку держать на пульсе надо.

❗️Не является инвестиционной рекомендацией

♥️ Стартуем новую рабочую неделю с разбора X5. Прожмите лайк, поддержите автора и мотивируйте его на создание не менее полезного контента для вас на этой неделе.

X5 - скромные сопоставимые продажи

​Приватизация и эффективные менеджеры.

Недавно на канале был пост про Северсталь и г-на Мордашева.

Основной вопрос возник по теме приватизации. Правильно или не правильно она была проведена в России? Кто виноват и что делать? И нужно ли всё понять и простить?
Вечные вопросы.

А как приходила приватизация в других странах и можно ли было сделать всё "нормально"?

Приватизация в разных странах преследовала схожие цели — повышение эффективности экономики и привлечение инвестиций. Но методы, скорость и социальные последствия кардинально различались.

1. Как проходила приватизация в мире (успешные модели)

🪙 Чехия (ваучерная, но с регулированием). Очень близка к российской по инструменту,но противоположна по результату.

Граждане получили ваучеры, но не вкладывали их напрямую в заводы, а обменивали на паи в инвестиционных фондах. Фонды управлялись профессиональными банками, государство жестко регулировало процесс и не допускало скупки ваучеров за бесценок на улице ( по цене булки хлеба или шапки).
Итог: Реальная передача собственности, появление слоя акционеров, фондовый рынок, меньшее расслоение.

🪙 Великобритания (публичные IPO) Приватизация Маргарет Тэтчер.

Госмонополии (British Telecom, British Gas) не дарили, а продавали частным инвесторам через биржу. Акции предлагались широким слоям населения с дисконтом, но по рыночной цене.
Итог: Бюджет получил огромные деньги, граждане — качественные услуги и дивиденды, менеджмент — мотивацию роста капитализации.

🪙 Германия (приватизация Востока) После объединения Германии было создано специальное агентствоTreuhandanstalt.
Не ставили задачу «распилить» заводы. Каждое предприятие оценивали: либо продавали стратегическому инвестору с обязательством сохранить рабочие места и инвестировать, либо закрывали, если оно было безнадежно убыточным.
Итог: Восточная Германия стала промышленной площадкой, хотя и с высокой социальной ценой (безработица), но без создания олигархии на руинах заводов.

Сезон КОРПОРАТИВНОЙ ОТЧЕТНОСТИ в США

На 13 января 2026 года индексы США держатся недалеко от исторических максимумов после сильного 2025 года, когда S&P 500 вырос примерно на 19%, а Dow Jones превысил 49 000. Nasdaq также показал хорошие результаты благодаря импульсу технологий. Фьючерсы на премаркете указывают на легкие спады, отражающие переваривание недавних прибылей и ожидание ключевых данных по инфляции и отчетов банков. Общий настрой позитивный, поддерживаемый прогнозами роста ВВП на 2,3–2,4% в 2026 году и низкой безработицей, но риски включают политику ФРС и потенциальные тарифы.

Инсайты сезона отчетности
Сезон отчетности за IV квартал 2025 года начался с крупных банков, таких как JPMorgan и Citigroup, на этой неделе. Консенсус прогнозирует рост EPS S&P 500 на 8,3%, что станет 10-м кварталом подряд роста, с лидерством технологий на 25,9%. Финансы (6,4%) и материалы (9%) выглядят перспективно, в то время как энергетика (-1,7%) и потребительские товары (-3,5%) отстают. Для 2026 года ожидается рост прибыли на 13–15%, с возможным расширением за пределы мегакэпов.

Рекомендации по инвестициям
Данные предполагают сильный потенциал в технологиях и здравоохранении благодаря внедрению ИИ и устойчивости прибыли; рассмотрите акции вроде Nvidia или Gyre Therapeutics для роста. Финансы могут выиграть от дерегуляции и динамики ставок, с недооцененными вариантами вроде Bank of America. С другой стороны, данные указывают на продажу энергетики из-за слабого роста и потребительских товаров из-за давления на расходы. Диверсифицируйте облигациями для стабильности, поскольку доходности могут снизиться в середине года.

Американский фондовый рынок в начале 2026 года отражает продолжение устойчивости 2025 года, с основными индексами на рекордных уровнях благодаря оптимизму вокруг ИИ и стабильным экономическим индикаторам. S&P 500 закрылся на 6977,27 12 января, вырос на 0,16%, Dow Jones достиг 49 590,20 (рост 0,17%), а Nasdaq — 23 733,90 (рост 0,26%). Эта динамика следует за 16% ростом S&P 500 в 2025 году, что стало третьим годом подряд с двузначными приростами. Однако оценки завышены, с форвардным P/E 22, выше исторических норм, что вызывает опасения по поводу возможных коррекций. Золото достигло рекордов на фоне ослабления доллара и расследований ФРС, а малые кэпы вроде Russell 2000 выросли на 4,6% в первую неделю.
Сезон отчетности за IV квартал 2025 года, начавшийся 13 января с банков вроде JPMorgan и Delta Air Lines, окажет ключевое влияние. Аналитики ожидают роста EPS S&P 500 на 8,3% в годовом исчислении, 10-й квартал подряд роста, и роста выручки на 7,7%, второй сильнейший за три года. Восемь секторов прогнозируют положительный рост, с лидерством информационных технологий на 25,9%, материалов на 9,0% и финансов на 6,4%. В отличие от этого, промышленность (-0,5%), энергетика (-1,7%) и потребительские товары (-3,5%) сталкиваются со спадами. Рост занятости в 2025 году составил в среднем 49 000 в месяц, самый низкий за 22 года из-за федеральных сокращений, но безработица снизилась до 4,4%. Для 2026 года прогнозируется рост прибыли на 13–15%, с поддержкой суперцикла ИИ.
Динамика секторов в 2025 году подчеркнула технологии (рост 25%) и коммуникационные услуги (рост 22%), в то время как потребительские товары скатились в минус, а энергетика выросла скромно на 5%. Более широкие тенденции указывают на ротацию в финансы, промышленность и utilities, если ростовые трейды охладеют. ИИ остается ключевым драйвером, с ростом спроса на энергию, что усиливает utilities и инфраструктуру. Риски включают тарифы, опасения по независимости ФРС и инфляцию, что может добавить давления до середины 2026 года. Цели Уолл-стрит для S&P 500 на конец 2026 года сосредоточены на 7500–8000, подразумевая рост 10–15% от текущих уровней.


Инвестируйте в технологии (например, высокорастущие вроде Nvidia) и здравоохранение для инноваций; финансы для ветров политики. Продавайте энергетику и потребительские товары из-за негативного роста. Облигации предлагают баланс, с ожидаемым снижением доходности 10-летних Treasuries в середине года. На X настроения эхом отзываются фокусу на банках и оптимизму ИИ.

Сезон КОРПОРАТИВНОЙ ОТЧЕТНОСТИ в США

Десятки триллионов рублей прибыли ждут, пока компании освоят рынок H2M

Сегодня смело можно говорить, что эпоха О2O (offline-to-online) в своем расцвете. Новые технологии выводят рынок на новый вровень, и одним из ключевых локомотивов развития стала H2M-трансформация (human-to-machine).
Взаимодействие человека и машины на базе искусственного интеллекта за последние три года сильно рвануло вперед. Умная роботизация и автоматизация - многообещающий тренд будущего, по мнению аналитиков из отчета "Эйлер Аналитические Технологии", который показали в Яндексе.

Многие компании в отчетах за девять месяцев 2025 года показали активное инвестирование в данный сегмент, а также результаты внедрения первых разработанных систем по автоматизации и роботизации. Расскажу про свой ТОП-5 по ожиданиям к росту: Яндекс, X5, Сбер, Магнит, Т-технологии.

За счет чего идет рост
Сегодня в России низкая безработица, большинство фирм столкнулись с дефицитом работников. Существующие на рынке вакансии с низкой оплатой труда не привлекают квалифицированные кадры. Многие рабочие места, которые раньше занимали выпускники вузов, практиканты и сотрудники, имеющие мало опыта, простаивают. Сотрудники на этих местах выполняли не сложные, но времязатратные операции с массивами данных, вычиткой первичных документов, сортировкой и пр. Сегодня эти задачи способен выполнять простой ИИ-агент. Причем выполнять намного быстрее. Например, ЦБ внедрил ИИ, который анализирует договоры банков с клиентами за 3-4 минуты, а у юриста на это уходит неделя.

Так, внедрение ИИ для автоматизации увеличит капитализацию компании, ведь упразднив низшие операционные должности, высвободится часть фонда заработной платы. А обслуживание ИИ-агентов намного дешевле, чем держать штат младшего персонала. И как человеческую работу, их также нужно контролировать и проверять. К тому же линейная работа будет выполняться быстрее, что позволит обрабатывать больше информации и, вероятно, увеличить число клиентов.
Сюда относятся как простые ИИ-агенты, так и сложные технологичные роботы, беспилотные системы и перспективные технологии, которые появятся в будущем.

Если к 2034 году Н2М-переход затронет, например, 25% целевого рынка, то рынок умной роботизации и автоматизации может достичь 29 трлн руб., говорят аналитики.

Яндекс

Сегодня у Яндекса 90 интернет-сервисов. Компания активно инвестировала последние годы в ИИ-проекты.

В октябре Яндекс представил Алису AI — универсальную нейронку, которая помогает решать разные задачи. Очевидно, этого ИИ-помощника компания будет развивать и дальше.На Яндекс Маркете компания автоматизирует процессы, в т.ч. внедряя ИИ-ассистента для шопинга.

В третьем квартале 2025 года Yandex Cloud запустила сервис работы с ИИ, платформу Yandex AI Studio, которая позволяет пользователю самому за часы создать ИИ-агента и встроить его в свой продукт. Число клиентов Yandex Cloud23 выросло на 31% за год и достигло почти 46к.Автономная логистика. В октябре 2025 года автономный автомобиль Яндекса проехал 400 км по маршруту Москва — Тула — Москва. Человек был в кресле, но ни разу не вмешивался в управление. Автономные машины планируют внедрить и в Яндекс Такси.

Компания активно расширяет флотилию роботов-доставщиков— до конца 2027 года планирует произвести 20к роботов, запустить их в новых локациях, увеличить частоту рободоставок и снизить их стоимость. Яндекс также развивает альтернативные модели монетизации, включая размещение рекламы на корпусах роботов-доставщиков. Яндекс Роботикс - интегратор, объединивший рынок складской автоматизации в экосистему: сотни G2P-роботов и новейшая технологией VLA для отбора штучных товаров.

В третьем квартале 2025 года Яндекс Роботикс совершила первую партнерскую продажу RMS и запустила проект по масштабной роботизации распределительного центра крупной торговой сети, задействовав более 100 роботов.Яндексу решения на основе ИИ могут принести дополнительно 1,4 трлн рублей капитализации, говорят аналитики Эйлер, что сопоставимо с текущей рыночной оценкой компании (~1,5 трлн).


Сбер
В сентябре 2025 года открыли всем доступ к обновленной модели для создания векторных представлений текста - Giga-Embeddings и модели для генерации видео Kandinsky Video Lite. Нейронки Сбера быстро развиваются.

Умное кольцо с ИИ отслеживает жизненные показатели круглосуточно, интегрировано со СберЗдоровьемдля записи к врачу.

Развитие систем умного дома, в т.ч. управление голосом, интеграции нейронок, управление устройствами и запуск сценариев.

Сбер активно развивает линейку ИИ-ассистентов, в т.ч. таких как помощники для планирования путешествий и создания презентаций.

Магнит
Масштабирует новый сервис "Касса в телефоне", когда в магазине не надо оплачивать товары на кассе. Собираешь продукты сразу в пакет, а затем оплачиваешь в приложении.

На производственных площадках ритейлера в ближайшие 1,5 года планируется реализовать 25 проектов по автоматизации и замене оборудования. Общие инвестиции в программу автоматизации составят свыше 800 млн руб.

В июне "Магнит" начал внедрять собственную систему прогнозирования спроса и планирования пополнения запасов F&R (Forecasting & Replenishment). Полностью планируют запустить к 2027 году, горизонт прогнозирования запасов по всей цепочке снабжения составит 90 дней.

До конца 2026 года "Магнит" инвестирует в роботизацию логистики на территории Московской области более 5 млрд руб. (в том числе конвейеры, складские роботы-сортировщики, 3D-шаттловые системы, краны-штабелеры).

"Магнит" участвует в федпроекте "Беспилотные логистические коридоры". В 2025 он увеличил автономные грузоперевозоки на трассе М-11 до 112 регулярных рейсов между Москвой и Петербургом на автономных тягачах.

Х5
В августе 2025 года объявила о создании отдельного направления Х5 Robotics - внедрение роботизированных решений в операционные и производственные процессы, формирование центра экспертизы по передовым знаниям и наработкам в сфере автоматизации и роботизации от разработки и пилотирования до промышленного внедрения автоматизированных решений во все бизнесы X5.

Компания за год внедрила и уже пилотирует FMR-роботов (автономные вилочные погрузчики) и автономных мобильных AMR-роботов на распределительных центрах, роверов-доставщиков и роботов-уборщиков. В организации прогнозируют, что автоматизация и роботизация частично заменит до 30% операций в магазинах, дарксторах, распределительных центрах и сервисах доставки к 2028 году.

Т-технологии
Компания предлагает экосистему ИИ-ассистентов полного цикла разработки ПО для бизнеса, включая анализ, разработку, тестирование, внедрение и дальнейшее сопровождение продукта. Решение сокращает время на повторяющиеся задачи: вывод продукта на рынок стал быстрее на 20-40%, экономия ресурсов на реализацию - не менее 20%.

В открытый доступ выпустили голосовую модель T-one. Она подходит как база (которую можно адаптировать под себя) для компаний, создающих голосовых роботов и ассистентов, автоматизирующих колл-центры. Преимущество - речевая аналитика в режиме онлайн (в остальных моделях, представленных сегодня на рынке это происходит постфактум. То есть разговор с клиентом записывают, потом анализируют, находят ошибки и выдают обратную связь, хотя клиента это уже не вернет, он уже получил услугу и, вероятно, больше не вернется, если качество услуги его не устроило). Расходы на разработку составили порядка 10 млн рублей.
Всего Т-технологии развивают сегодня шесть ИИ-ассистентов под разные задачи (от покупки билетов до консультаций по ценным бумагам).

Роботизация работы тестировщика на пяти типах банкоматов. Роборуку научили вставлять и вынимать карты, нажимать кнопки на пинпаде и тачскрине, класть и забирать купюры из приемника. По факту, роборука повторяет все действия реального тестировщика. Это позволяет экономить 110 человекочасов в месяц.

#инвестиции #акции #автоматизация #ии #роботизация #развитие

Десятки триллионов рублей прибыли ждут, пока компании освоят рынок H2M

Беспилотные фуры выходят на маршрут: водитель больше не нужен

Правительство России продлило до 2028 года и расширило эксперимент по движению беспилотных грузовиков по обычным дорогам. Как тебе такое, Илон Маск? К первоначальным участникам добавились Башкирия, Пермский и Свердловский регионы, что связано с продлением трассы М-12 до Екатеринбурга. Однако главная новация — официальное разрешение для "высокоавтоматизированных транспортных средств" (ВАТС) передвигаться без человека в кабине. Такие грузовики второй категории должны появиться на трассах к 2026 году, об этом сообщает Коммерсантъ.

Эксперимент, курируемый Минтрансом, стартовал в 2023 году. За это время 90 беспилотных "КамАЗов" и Navio, принадлежащих таким компаниям, как "Магнит" и ПЭК, перевезли свыше 20 тысяч тонн грузов по трассам М-11 и ЦКАД, накопив пробег более 9,5 млн км без аварий по своей вине.

Постановление вводит два типа ВАТС. Первые — нынешние грузовики, где водитель-испытатель теперь может находиться не за рулем, а на пассажирском сиденье. Вторые — полностью автономные машины, которые будут управляться удаленно, без необходимости присутствия человека в салоне.

Для повышения безопасности беспилотники обязаны быть оснащены функцией "маневра минимального риска" — автоматически останавливаться при сбоях, учитывая движение сзади. Также ужесточены требования к испытателям: они не должны иметь судимости. Владельцы беспилотных автопоездов обязаны дважды в год отчитываться о количестве ДТП и случаях перехвата управления.

По словам министра транспорта Андрея Никитина, беспилотные перевозки экономят топливо, ускоряют логистику и повышают безопасность, исключая человеческий фактор. Следующим шагом станет разработка федерального закона, который установит единые правила для всех беспилотников и определит ответственность за ДТП с их участием.

Развитие этой инициативы укладывается в тренд автоматизации, захватывающий все сферы. Безработица в стране на минимальном уровне, рабочих не хватает, и компании максимально автоматизируют возможные системы, в том числе логистические. Однако хотелось бы видеть данные по авариям и перехвату управления.


#новости

Беспилотные фуры выходят на маршрут: водитель больше не нужен

Рынки труда стран Центральной Азии – не резиновые, но растягиваются

Рынки труда стран Центральной Азии в 2022–2024 годах продемонстрировали позитивную динамику по многим ключевым параметрам: были созданы сотни тысяч новых рабочих мест, безработица снизилась (изменение от -0,2 п. п. в Казахстане и Туркменистане до -4,1 п. п. в Узбекистане, а зарплаты в долларовом выражении показали впечатляющий рост (от +38,8% в Узбекистане до +78,9% в Киргизии).

Однако этот прогресс наблюдался на фоне сохранения фундаментального структурного дисбаланса: увеличение численности остающейся в формальной экономике рабочей силы значительно отставало от демографического роста (конверсия прибавки трудоспособного населения в рост экономически активного у Узбекистана и Таджикистана составила всего 0,14 и 0,26) – в условиях недостаточности трудовых возможностей жители стран массово уходили в неформальный сектор или прибегали к трудовой миграции.

Недостаточная емкость национальных рынков труда сегодня является фактором наличия у трех из пяти стран региона проблемы сильной зависимости от внешней трудовой конъюнктуры: денежные переводы мигрантов, в основном из России, достигают 47,9% ВВП у Таджикистана, 18,6% – у Киргизии и 14,4% – у Узбекистана. В связи с этим на фоне наблюдаемого замедления российской экономики страны региона сталкиваются с существенными социально-экономическими рисками.

Снизить эти риски государства могут через активную реализацию программ развития собственных рынков труда. Речь идет о комплексных мерах: создании качественных рабочих мест в приоритетных несырьевых секторах, масштабной переподготовке кадров, цифровизации трудовых отношений и стимулировании легализации занятости. Успех данных реформ определит, смогут ли экономики региона трансформировать свой демографический дивиденд во внутренний источник устойчивого экономического роста.

Полная версия обзора - https://raexpert.ru/researches/regions/labor_market_central_asia_2025/

С сегодняшнего дня в России вступают в силу новые закон:

💰 Налоговые долги: ФНС может списывать их с банковских карт без суда. Уведомление — на Госуслугах, 1 месяц на реакцию, затем автоматическое списание.

📞 Мобильная связь: Операторы отключат номера без подтверждения личности по паспорту.

⚰️ Наследство: Нотариусы обязаны информировать о долгах умершего — наследники отвечают по ним.

Другие новости:

Погрузка на сети РЖД:
- в октябре 2025г выросла на 0,1% г/г до 96,9 млн т
- за 10 мес 2025г снизилась на 6% г/г до 927,1 млн т

Лидеры снижения (г/г):
- кокс – 8,2 млн т (-16,9%)
- черные металлы – 42,3 млн т (-17,1%)
- лом черных металлов – 6,3 млн т (-33,6%)
- зерно – 20,4 млн т (-21,1%)
- цемент – 17,8 млн т (-13,2%).

Проблемы металлургов и здесь видны. Меньше перевозят - меньше продают.

🪙 В России увеличивается скрытая безработица — она выросла на 50% с середины лета.
На конец текущего месяца число сотрудников на неполной занятости, в простое или предполагаемых к увольнению перевалило за 254 тыс. человек. В июле их было 165 тыс., пишет РБК со ссылкой на Минтруд.

🪙 Люди жалуются ЦБ на то, что банки без предупреждения меняют условия кредитов, — ТАСС.
Центробанк пока получил «единичные» жалобы на это. Банки увеличивают срок выплаты займа, иногда ежемесячные платежи. Регулятор объяснил это «изменением платёжного поведения заёмщиков».

А ещё брокеры и инвест компании постоянно меняют правила игры: комиссии, новые условия, продажи активов и погашения паёв... Ну вы сами знаете.

Хрупкое затишье: рынок ждет сигналов между надеждой и рисками

Рынок закрылся в плюсе, но этот рост — скорее пауза в нисходящем тренде, чем разворот. Инвесторы не видят поводов активно покупать, поэтому объемы торгов упали более чем в два раза. Единственная надежда на оживление — стартующий сезон отчетов. Однако ждать его с завышенным оптимизмом не стоит.

Лишь небольшому количеству компаний в нынешних условиях удается демонстрировать умеренный рост, в то время как большая часть эмитентов находится в стагнации. Таким образом, текущий рост выглядит скорее технической коррекцией на фоне перепроданности.

На финансовом рынке вновь внимательно следили за выступлениями главы ЦБ Эльвиры Набиуллиной, которая подчеркивала важность доверия инвесторов и достаточности капитала в банковском секторе. Минфин со своей стороны подтвердил, что проводимая бюджетная политика создает предпосылки для снижения ключевой ставки в 2026 году.

Также Минфин принял решение согласиться с предложением о поэтапном введении НДС для компаний на упрощенной системе налогообложения. Совокупность этих факторов позволяет с осторожностью предполагать, что фаза снижения ключевой ставки может проходить без долгих пауз.

📍 Вышедшая после закрытия основной сессии статистика добавила аргументов в пользу смягчения монетарной политики: недельная инфляция замедлилась до 0,16% с 0,22%, а безработица впервые с зимы оторвалась от рекордных минимумов.

Экономика остывает — и замедление роста зарплат до 12,2% после 16% в июле, и рост ВВП всего на 0,6% в III квартале это подтверждают. На этом фоне снижение ключевой ставки в декабре выглядит все более обреченным.

Что по ожиданиям: Индекс Мосбиржи демонстрирует признаки стабилизации, преодолев психологически важную отметку 2520 пункта. В отсутствие существенных катализаторов ожидаю движение в боковом диапазоне 2500–2560п, пока не появятся четкие сигналы для выхода из зоны консолидации.

Рынок, казалось бы, успокоился, отыграв санкционный спад. Но эта стабильность обманчива. Теперь даже локальная плохая новость (например, о дивидендах Лукойла или продаже активов) может стать спусковым крючком для глубокой коррекции. Это главный риск на текущий момент.

📍 Из корпоративных новостей:

Аэрофлот авиакомпании России и Японии обсуждают восстановление прямого авиасообщения

Европлан 19 ноября отчитается по МСФО за 9 мес 2025 года и проведет День Инвестора, 31 октября отчет по РСБУ за 9 мес 2025г

Северсталь видит перспективным возобновление экспорта по южному направлению

РусАгро в III квартале увеличила выручку на 28%, до 105,85 млрд рублей

Газпром отчет РСБУ за 9 месяцев 2025 года: чистый убыток составил 170,315 млрд рублей по сравнению с убытком в 309,111 млрд рублей

Лукойл дисконт на продажу зарубежных активов может составить до 70%

Яндекс МСФО 3 кв 2025г: Выручка выросла на 32% г/г до ₽366,1 млрд, Скорр EBITDA ₽78,1 млрд (+4,3% г/г)

Инарктика РСБУ 9 мес 2025г: Выручка ₽0,784 млрд (снижение в 4,8 раза г/г), Прибыль ₽0,58 млрд (снижение в 6,1 раза г/г)

• Лидеры: Whoosh
#WUSH (+4,5%), Полюс #PLZL (+4,1%), Татнефть #TATN (+3,6%), РусАгро #RAGR (+3,4%).

• Аутсайдеры: Россети Центр
#MRKC (-3,8%), Башнефть #BANE (-2,3%), СПБ Биржа #SPBE (-1,6%).

30.10.2025 - четверг

•
#HYDR - РусГидро отчёт РСБУ за 9 месяцев 2025 года
•
#ELFV - ЭЛ5-Энерго отчёт МСФО за 9 месяцев 2025 года
•
#MDMG - Мать и дитя операционные результаты за 3 квартал 2025 года
•
#SFIN - SFI отчет по РСБУ за 9 месяцев 2025 года
•
#FIXR - Фикс Прайс финансовые результаты за 3 кв и 9 мес 2025 года
•
#AFLT - Аэрофлот РСБУ 9м 2025г
•
#ZAYM - Займер финансовые результаты за 3 квартал 2025 года.

Наш телеграм канал

✅️ Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

#акции #новости #аналитика #инвестор #инвестиции #обзор_рынка #трейдинг #новичкам

'Не является инвестиционной рекомендацией

Хрупкое затишье: рынок ждет сигналов между надеждой и рисками

🪙ЦБ: аналитики ухудшили прогнозы по ключевой ставке и инфляции в ближайшие годы

Аналитики, опрошенные Банком России в период с 10 по 14 октября, повысили прогнозы по инфляции и средней ключевой ставке в 2025 и 2026 годах. Теперь аналитики в среднем ждут, что на остаток 2025 года средняя ключевая ставка составит 16,6% годовых.

Новые прогнозы по средней ключевой ставке (в сравнении с сентябрьским опросом Банка России):
— в 2025 году — 19,2% (вместо 19%);
— в 2026 году — 13,7% (вместо 13,2%);
— в 2027 году — 10% (вместо 10,3%).
— в 2028 году — 9% (вместо 8,5%).

Новые прогнозы по инфляции на конец года (в сравнении с сентябрьским опросом Банка России):
— на конец 2025 года — 6,6% (вместо 6,4%);
— на конец 2026 года — 5,1% (вместо 4,7%);
— на конец 2027 года — 4,1% (вместо 4,2%);
— на конец 2028 года — 4%. Больше похоже на миф.

Согласно новым прогнозам, средний курс доллара в ближайшие годы составит (в сравнении с сентябрьским опросом ЦБ):
— в 2025 году — ₽85 (вместо ₽85,5);
— в 2026 году — ₽94,6 (вместо ₽96);
— в 2027 году — ₽100 (вместо ₽102,6);
— в 2028 году — ₽103,7 (вместо ₽105,5).

Прогноз на 2025 год предполагает средний курс в октябре–декабре на уровне ₽85,6.

Кроме того, аналитики ухудшили прогноз по росту ВВП на 2025-2028 годы:
— в 2025 году — до 1%;
— в 2026 году — до 1,2%;
— в 2027 году — до 1,8%;
— в 2028 году — до 1,9%.

Итог: ключевая ставка будет высокой, в следующем году в районе 13%. И это не значит, что её сразу начнут снижать.
ВВП - рост на 1-1,2%. Можно сказать что роста почти не будет ( см. на высокую ставку и инфляцию).
Безработица низкая - 2,3-2,5 %. Работать не кому. Значит будут завозить иностранных специалистов.
Рост заработной платы начнет снижаться, думаю что ЗП и так почти не растут. Может быть на уровне с инфляцией в лучшем случае.
Экспорт товаров и услуг почти не вырастет... Посмотрите на 2021 и 2022 год. Это в прошлом, такого даже в проекте нет. 😵‍💫
Рубль крепкий, пока что. В 2026-2027 гг будут опускать до 94-100 рублей.
Баррель - 58-60 за бочку. Высоких цен не будет.
Все печально. На чем расти индексу? $TMOS

Инвестиционная привлекательность регионов: замедление по итогам 2024 года и предстоящие вызовы

- Динамика улучшения инвестиционной привлекательности регионов в 2024 году замедлилась. В соответствии с расчетами агентства медианное число, характеризующее оценку инвестпривлекательности регионов, сократилось на 0,13 п. относительно уровня 2023-го и составило 0,59.

- Непростые внешние условия для регионов не позволили сохранить набранную ранее динамику в экономической, социальной и экологической компонентах рейтинга, при этом инфраструктурный и финансовый блоки оказались более устойчивыми. В связи с разнонаправленной динамикой по регионам в итоговом рейтинге произошли некоторые перестановки: четверть регионов утратили свои позиции, примерно столько же их улучшили, при этом пятерка лидеров сохранилась.

- В текущем году позитивная динамика сохраняется, но также прослеживаются тренды замедления. Инвестиции за 1-е полугодие выросли на 4,3% (при росте +11,2% за 1-е полугодие 2024-го), динамика промышленного производства в слабой положительной звоне (+0,8% за январь – август 2025-го к аналогичному периоду 2024-го при +5,3% за январь – август 2024-го), рост по налоговым и неналоговым доходам замедлился за восемь месяцев до +7,2% (при росте более чем на 12% за восемь месяцев в 2024-м). При этом безработица продолжает бить исторический минимум – за июнь – август 2025 года показатель опустился до 2,1%.

- Тем не менее наметившийся в текущем году тренд снижения ключевой ставки будет способствовать восстановлению экономической и инвестиционной активности в целом, что, вероятно, отразится и на увеличении темпов роста инвестиций. Кроме того, регионам списывается часть бюджетного долга, оказывается господдержка в виде казначейских инфраструктурных кредитов и других форматов, запущены новые национальные проекты. Однако 2025-й – переходный год, когда прежние нацпроекты завершились, а новые только стартуют, поэтому ждать повсеместного роста инвестпривлекательности за счет поддержки пока рано. Скорее, можно ожидать фронтального роста инвестиционной привлекательности по отдельным регионам при стабилизации или небольшом снижении медианного значения в целом.

Полная версия обзора - https://raexpert.ru/researches/regions/invest_regions_results_2024/

Как безработица влияет на фондовый рынок?

Есть запаздывающие индикаторы в экономике, и безработица — один из них.

Экономический рост создаёт новые рабочие места, все нанимают новых сотрудников. Когда идет экономический спад, компании сокращают персонал. Тренды в занятости идут за экономикой с задержкой.

Инвестиции в людей — это большие инвестиции времени и денег для любой компании. Но компании не будут нанимать, пока рост продаж и производства не вынудит увеличить персонал.

Также компании до последнего не будут увольнять людей, в которых они инвестировали время и деньги. Пока риски не станут ужасными или просто не будет хватать выручки на зарплаты, увольнять будут с запозданием и в крайнем случае.

Акции же, наоборот, работают с опережением, предвосхищая экономические тренды. Просто потому, что акции смотрят в будущее и опережают рост, который мы увидим на рынке труда. Фактически, акции предсказывают рост, а цифры по занятости — подтверждают этот рост.

Вывод

✅ Данные о занятости никак не помогут вам спрогнозировать фондовый рынок.

✅ Цифры по безработице ориентированы на прошлое, на то, что заложено в акции уже несколько месяцев, а то и год назад.

https://t.me/ifitpro
#безработица