Поиск

ММК - еще один штрих к положению дел в отрасли

Российская металлургия постепенно оживает или перед нами очередной ложный отскок? ММК представил сильные операционные результаты за третий квартал, но финансовую отчетность публиковать не стал. Поэтому главный вопрос - удалось ли компании превратить рост производства в реальные деньги? Давайте разбираться.

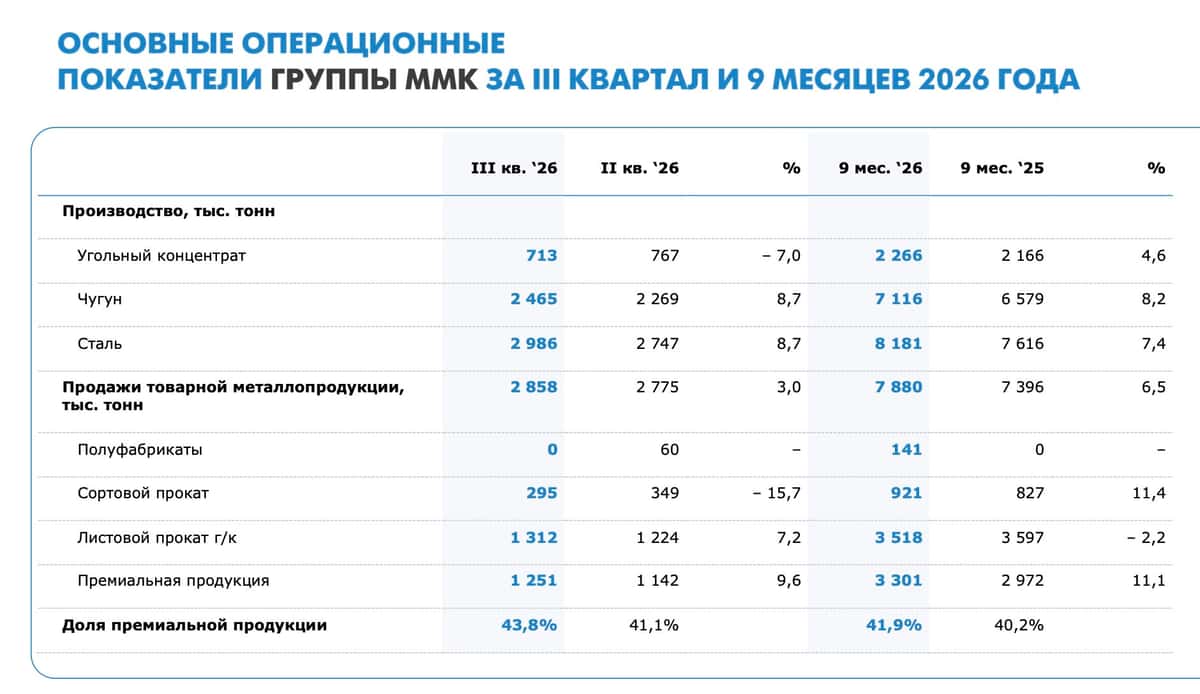
💿 Итак, производство стали ММК в третьем квартале выросло на 23,2% до 3 млн тонн, а продажи металлопродукции прибавили 15,5% до 2,9 млн тонн. Особенно радует премиальный сегмент, где реализация увеличилась на 9,6% до 1,25 млн тонн. Его доля в общих продажах достигла 43,8%. Получается, компания не только наращивает объемы, но и улучшает структуру реализации.

На операционном уровне ММК $MAGN выглядит даже сильнее Северстали. У последней продажи в третьем квартале сократились на 9% до 2,6 млн тонн, а производство осталось на прошлогоднем уровне. Правда, Северсталь $CHMF раскрыла и финансовые результаты: EBITDA выросла на 13% до 40 млрд рублей, маржа восстановилась до 23%, а свободный денежный поток составил 42,6 млрд. У ММК таких данных нет, поэтому делать окончательные выводы пока рано.

📊 Сама конъюнктура тоже начала улучшаться. В третьем квартале средние цены на сталь в России оказались выше уровней второго квартала. Северсталь даже пересмотрела прогноз по внутреннему спросу на 2026 год: вместо падения на 7% теперь ожидает снижение всего на 0,5%. Получается, после тяжелого первого полугодия рынок постепенно стабилизируется.

Но здесь дьявол кроется в деталях. Уже осенью цены на металл снова пошли вниз. К концу октября арматура заметно подешевела относительно летних максимумов, давление появилось и в горячекатаном прокате. Поэтому сильные результаты третьего квартала вовсе не гарантируют продолжения восстановления в четвертом. Для полноценного разворота нужны устойчивый спрос, рост цен и, главное, улучшение EBITDA-маржи.

💰 При этом у ММК остается важное преимущество - крепкий баланс. По итогам первого полугодия чистая денежная позиция составляла около 81 млрд рублей. Компания может переживать слабую конъюнктуру без необходимости занимать дорогие деньги и направлять значительную часть прибыли кредиторам. А если в 2027 году спрос и цены начнут восстанавливаться, рост загрузки мощностей способен заметно улучшить финансовые результаты.

В итоге третий квартал добавил немного оптимизма в инвестиционный кейс ММК, но объявлять начало нового металлургического цикла пока преждевременно. Производство и продажи растут, однако без финансовой отчетности мы не знаем, насколько это помогло прибыли и денежному потоку. Поэтому пока предпочитаю дождаться подтверждения восстановления маржинальности. Тем более осеннее снижение цен на металл может преподнести неприятный сюрприз уже в следующем квартале.

❗️Не является инвестиционной рекомендацией

♥️ Ставьте лайк, если, несмотря ни на что, Северсталь больше нравится ;)

ММК - еще один штрих к положению дел в отрасли

«Северсталь» пока не сильно радует фондовый рынок

Слабую динамику демонстрирует курс акций «Северстали», недотягивая сейчас до 700 рублей за штуку, тогда как в январе он приближался к 1 тыс. рублей. Такая тенденция, вероятно, обусловлена не особо-то позитивными новостями, приходящими с российского и мирового рынков, стали, и показателями непосредственно самой «Северстали».

Согласно ее пресс-релизу, за девять месяцев 2026 года выручка «Северстали» сократилась на 10% до 488,4 млрд рублей, чистая прибыль - на 61% до 12,9 млрд рублей. Выплавка чугуна выросла всего на 2% до 8,5 млн тонн, стали - на 2% до 8,2 млн тонн, продажи стальной продукции остались неизменными на уровне 8,3 млн тонн.

В 3-м же квартале 2026 года ее показатели выглядят противоречиво: выручка уменьшилась на 3% до 173,5 млрд рублей, чистая прибыль подскочила на 17% до 15,2 млрд рублей. Выпуск чугуна поднялся на 2% до 2,7 млн тонн, стали же был стабильным - в пределах 2,7 млн тонн, сбыт стальной продукции обвалился на 9% до 2,6 млн тонн.

Вместе с тем стоит обратить внимание на свободный денежный поток «Северстали»: в июле-сентябре он расширился почти в шесть раз до 42,6 млрд рублей, тем не менее по итогам девяти месяцев он оказался отрицательным и, возможно, таким будет в целом за 2026 год.

Перспективы же улучшения ситуации выглядят неопределенными - в пресс-релизе «Северстали» прямо говорится об отсутствии восстановления спроса на сталь в России и его прогнозируемом охлаждении в 4-м квартале 2026 года.

В то же время «Северсталь» предпочла официально не объявлять о продаже ею «замерзшего» проекта добычи угля на Улуг-Хемском бассейне. В 2010 году ее «дочка» «Улугхемуголь» получила лицензию на участок Центральный с запасами 693 млн тонн угля, заплатив за нее на аукционе 600 млн рублей. «Северсталь» рассчитывала приступить на нем к добыче в 2017-2018 годах и выпускать до 10 млн тонн угольного концентрата в год.

В следующем году к ней добавилась лицензия на Бомскую площадь с прогнозными ресурсами в 1 млрд тонн. В планы «Северстали» входило проведение геологоразведочных работ для подсчета запасов и их постановки на государственный баланс.

Ей помешала реальность, прежде всего отсутствие железной дороги для вывоза угля. В результате «Улугхемуголь» до сих пор не ведет добычу угля и доходов у него нет, одни лишь убытки. Его покупателем стала компания «Промресурс». Сумма сделки неизвестна, хотя вряд ли «Северсталь» выручила за «Улугхемуголь» внушительные деньги - в условиях сложностей с его реализацией внутри России и за ее пределами охотников приобрести «Улугхемуголь» явно немного. И нельзя исключать новых продаж активов в будущем - рыночная конъюнктура слишком далека от идиллии.

Северсталь - одним кварталом сыт не будешь


В последние пару месяцев бумаги Северстали неплохо подросли, что могло вызвать чувство эйфории у неподготовленных инвесторов. Подкинул дровишек и свежий отчет за 3 квартал с умеренным восстановлением ряда метрик. Неужели металлургический кризис закончился и теперь нас ждут новые вершины? Я предлагаю набраться терпения и досконально изучить ситуацию.

💿 Итак, выручка компании за 9 месяцев 2026 года снизилась на 10% до 488,4 млрд рублей. Сталевары косвенно должны были получить новых клиентов, жадно старающихся защитить свои объекты от БПЛА, но едва ли это займет существенную долю выручки. А вот общее снижение спроса на сталелитейную продукцию вполне способно оказать давление.

Производство стали и чугуна в отчетном периоде выросло всего на 2%, до 16,8 млн тонн, продажи остались на уровне прошлого года. Если взглянем на третий квартал, то получим минус 9% в натуральном выражении. Падение выручки удалось сдержать на уровне 3%, но лишь за счет цены. Так, цена на горячекатаный рулон выросла с 47 до 50 тыс. руб. за тонну.

Строительный сектор продолжает оттормаживаться, что влечет за собой падение спроса на продукцию компании. С этим нужно смириться и искать новые рынки, причем внутри страны, так как на экспорт в больших объемах металл «не пускают». Северстали пока это удается (опустим куда более сильный операционный отчет ММК), но о пройденном дне кризиса говорить рано.

По прочим финансовым метрикам картина двойственная. В третьем квартале мы видим рост EBITDA, чистой прибыли, свободного денежного потока (FCF) с 7 сразу до 43 млрд рублей. Это точно намекает на попытки разворота, но цифры за 9 месяцев все еще ужасные. Чистая прибыль компании схлопнулась на 61% до 19,3 млрд, FCF остался отрицательным на уровне 28 ярдов, чистый долг подскочил до 0,5x по его соотношению к EBITDA.

📊 Остается надеяться, что начатый тренд в 3 квартале продолжится, равно как и снижение CAPEX. Где-где, а по инвестпрограмме пик точно был пройден. За 9 месяцев 2026 года инвестиции снизились еще на 39% до 77,2 млрд рублей, что позволит в 2027 году выйти на устойчивый положительный денежный поток. А там, глядишь, и дивиденды «заплотють».

Крайняя выплата акционерам была сделана лишь в конце 2024 года. Сколько там обещанного ждут? К концу 2027 года авось и доберемся до очередных дивидендов. А пока слабая конъюнктура будет давить на всю отрасль, оставляя шанс лишь на точечные отскоки вместе с рынком и попытки разворота бумаг сталеваров.

❗️Не является инвестиционной рекомендацией

Северсталь - одним кварталом сыт не будешь

Надёжный эмитент — надёжный работодатель

Вы знаете «Северсталь» по цифрам. Но каждая цифра в отчёте — это чья-то работа: сталевара у печи, инженера, который запускает новую линию, айтишника, который учит производство думать быстрее.

Мы уверены: сегодня финансовый успех компании невозможен, если она не сильный работодатель. А наша сила в том, что вместе работают очень разные люди и создают металлургию будущего.

Сейчас «Северсталь» участвует в рейтинге работодателей hh.ru. В прошлом году мы заняли первое место среди металлургических компаний России. Удержим результат и в этот раз!

Подержать компанию можно в несколько кликов:
1. Перейти по ссылке rating.hh.ru/poll
2. Авторизоваться или зарегистрироваться на сайте;
3. Выбрать отрасль «Металлургия»;
4. Найти «Северсталь» и поставить лайк напротив компании.

Голосование идет до 14 ноября.

Надёжный эмитент — надёжный работодатель

ЦБ сигналит рынку: инфляция будет 7,6%, а ставка — не ниже 14% до конца года!

Очередная неделя прошла. И главный ньюсмейкер — Банк России. Заседание прошло, ставку оставили на 14%. Но вот итоговое заявление оказалось довольно жесткое
Плюс к этому, золотой запас страны падает до минимума с 2019 года, а московские застройщики переживают не лучшие времена.
Разбираем всё главное за неделю.


Макроэкономика: ЦБ попытался включить «ястреба»

1. Ключевая ставка 14%: решение ожидаемое, но риторика жесткая
Ключевая ставка сохранена на уровне 14%.
Казалось бы, рынок ждал этого. Но Банк России много чего обозначил в своем заявлении и сильно поменял свои прогнозы. Вот что было конкретно изменено:
Прогноз Было Стало
Инфляция 2026 6–7% 7,1–7,6%
Средняя ставка 2026 14,5–14,6% 14,6%
Средняя ставка 2027 10,5–12,5% 12,5–13,5% %
Профицит торгового баланса 2026 $119 млрд $150 млрд

🔥 Главная цитата:
«Прогноз по ставке до конца года на уровне 14% допускает как сохранение, так и изменение ключевой ставки в декабре».
Комментарий: рынок воспринял это как нейтральный сигнал, поскольку прямых заявлений о предстоящем ужесточении денежно-кредитной политики не было. Но на самом это во многом «ястребиное» заявление:
Прогноз по инфляции сильно повышен (до 7,6%)
Прогноз по средней ставке на 2027 год повышен до 12,5–13,5%
ЦБ оставляет за собой право повысить ставку в декабре. Это прямо следует из заявления о возможности как сохранения ставки на текущем уровне 14% в декабре, так и ее изменении. Поскольку параллельно уточнен прогноз средней ставки на 2026г. на уровне 14,6%, это арифметически означает, что изменение ее в декабре может быть только в сторону повышения. Для справки: сейчас средняя ключевая ставка на текущий год составляет 14,58%.
Прямо говорит о дефиците бюджета как об одном из главных показателей, на основании которого денежно-кредитная политика может быть ужесточена.
Вывод: о снижении ставки до конца года уже не будет. Более того — есть риск повышения в декабре.

2. Инфляция: формально снижается.
Годовая инфляция на 19 октября: 7,15% (было 7,22% на 12 октября).

3. Инфляционные ожидания: наконец-то немного упали
Октябрь: 13,2% (было 14,2% в сентябре).
Оценка наблюдаемой инфляции: упала с 15,1% до 14,5%.

4. Денежная масса (М2): рост продолжается
Сентябрь: +0,1% (до 137,6 трлн руб.). Годовой темп: 13,3%.

5. Золотой запас России: минимум с 2019 года
Сентябрь: 72,8 млн унций (снижение на 200 тыс. унций за месяц).
С начала года: –2 млн унций (было 74,8 млн).
Комментарий: Золотой запас тает. Какой-то трагедии в этом нет, но ЦБ активно продаёт золото из ликвидной части ФНБ для частичного покрытия дефицита бюджета. Об этом прямо заявляла Эльвира Набиуллина. Но так пополнять бюджет все же лучше, чем за счет резкого роста налогов или за счет роста госдолга, который точно не будет способствовать снижению ключевой ставки

6. Ипотека в Москве: падение на 38,7%
III квартал 2026, первичный рынок Москвы (данные Росреестра):
Ипотечных сделок: 8,1 тыс. (–38,7% г/г)
Доля ипотеки: 42% (–3,9 п.п.)
За 9 месяцев: –33,2%
Комментарий: негатив для московских девелоперов. Спрос на первичку слабый. Рост в сентябре (+47% к августу) — вероятно, разовый эффект от изменения условий семейной ипотеки.
Новости компаний
7. «Северсталь»: отчет лучше ожиданий, но дивидендов не будет.
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 173,5 млрд руб. –3% г/г, +2% кв/кв
EBITDA 40,0 млрд руб. +13% г/г, +64% кв/кв
Рентабельность EBITDA 23,0% +3,2 п.п. г/г
Чистая прибыль 15,2 млрд руб. +17% г/г
Свободный денежный поток 42,6 млрд руб. (было –29,8 млрд во II кв.) )
Но за 9 месяцев:
Выручка: –10% (до 488,4 млрд)
EBITDA: –28% (до 82,3 млрд)
Чистая прибыль: –61% (до 19,3 млрд)
Дивидендов за 9 месяцев не будет — из-за отрицательного свободного денежного потока по итогам года.
Комментарий: квартал сильный, EBITDA превысила консенсус на 8%. Но впереди сезонное снижение спроса на сталь. Дивидендов не ждем.

8. Лукойл: лицензия продлена до 21 ноября
OFAC продлил лицензию на переговоры и заключение условных соглашений о продаже зарубежных активов ЛУКОЙЛа.
Новый срок: 21 ноября 2026 (было 22 октября).
Что важно:
Любая сделка по-прежнему требует отдельного одобрения OFAC
ЛУКОЙЛ ведёт переговоры с консорциумом во главе с Тоддом Боули
Активы оцениваются в ~$20 млрд
Комментарий: продление снижает краткосрочную неопределённость. Но поиск покупателя и окончательное одобрение — ключевые риски. Пока — туман.

9. ММК: операционные результаты умеренно позитивны.
III квартал 2026:
Производство стали: 2,99 млн тонн (+8,7% кв/кв)
Продажи металлопродукции: 2,86 млн тонн (+3,0% кв/кв)
Продажи премиальной продукции: 1,25 млн тонн (+9,6% кв/кв)
Доля премиальной продукции: 43,8% (+2,7 п.п.)
За 9 месяцев:
Производство стали: +7,4% (до 8,18 млн тонн)
Продажи: +6,5% (до 7,88 млн тонн)
Комментарий: умеренно позитивно. Восстановление после ремонта доменной печи №7.
ЛСР: дивидендная политика ухудшена
Совет директоров ЛСР утвердил новую дивидендную политику.
Что изменилось:
Отказ от ориентира не менее 20% чистой прибыли по МСФО
Исключено положение о ежегодных выплатах
Размер дивидендов теперь полностью на усмотрение совета директоров
Расширены основания для невыплаты дивидендов
Комментарий: однозначный негатив. Предсказуемость дивидендов резко снизилась. Компания, вероятно, хочет сохранить ликвидность и снизить долговую нагрузку.

Итоги недели одной строкой

ЦБ Ставка 14%, прогноз инфляции повышен до 7,6%
Инфляция ухудшен
Ожидания Упали до 13,2% (позитив)
М2 Рост 13,3% — против снижения ставки
Золото Резервы на минимуме с 2019 года
Ипотека Москва –38,7% (негатив для девелоперов)
Северсталь Квартал лучше ожиданий, но дивидендов нет
ЛУКОЙЛ Лицензия OFAC продлена до 21 ноября
ММК Умеренно позитивно
ЛСР Дивполитика ухудшена (негатив)

Дзарасов Алан, эксперт, 1ИФИТ
Северсталь. Отчет за 3 кв 2026 по МСФО

Тикер: #CHMF
Текущая цена: 731.8
Капитализация: 613 млрд
Сектор: Черная металлургия
Сайт: https://severstal.com/rus/ir/

Мультипликаторы (LTM):

▫️ P/E - 396.79
▫️ P/BV - 1.12
▫️ P/S - 0.94
▫️ ROE - 0.3%
▫️ ND/EBITDA - 0.47
▫️ EV/EBITDA - 6.26

Что нравится:

▫️ выручка увеличилась на 2.3% к/к (169.6 → 173.5 млрд);
▫️ положительный FCF +41.3 млрд против -30.3 млрд во 2 кв 2026;
▫️ чистый долг уменьшился на 44% к/к (88.4 → 49.6 млрд). ND/EBITDA ухудшился с 0.87 до 0.47;
▫️ чистая прибыль выросла в 3.7 раза к/к (4.1 → 15.2 млрд);
▫️ деб. задолженность снизилась на 42% к/к (81.9 → 47.5 млрд);

Что не нравится:

▫️ нетто фин расход увеличился на 24.1% к/к (1.6 → 2 млрд);
▫️ кред. задолженность выросла на 25.4% к/к (73.8 → 92.5 млрд).

Дивиденды:

Выплачивается доля от FCF в зависимости от ND/EBITDA:
▫️ ND/EBITDA < 0.5 - возможно, более 100%;
▫️ ND/EBITDA от 0.5 до 1 - 100%;
▫️ ND/EBITDA > 1 - 50%.

СД принял решение не распределять дивиденды за 3 квартал 2026 года.

Мой итог:

Операционные результаты.

Производство (в млн т):
▫️ чугун -3.5% к/к (2.84 → 2.74);
▫️ сталь -2.5% к/к (2.79 → 2.72);

После некоторого пика за прошлый квартал производство снова снизилось. В сравнение с прошлым годом есть увеличение в производстве чугуна. За 9 месяцев произвели 8.23 млн т стали и пока это вписывается в прогноз по году в на уровне 11.2-11.3 млн т.

Продажи (в млн т):
▫️ металлопродукция -13.9% к/к (3.03 → 2.61), в т. ч.
▫️ чугун и слябы -71.1% к/к (0.38 → 0.11);
▫️ коммерческая сталь -6.6% к/к (1.22 → 1.14);
▫️ продукция с ВДС -5.6% к/к (1.43 → 1.35);
▫️ железная руда 3м лицам +21.6% к/к (0.74 → 0.9).

Cнижение продаж произошло на фоне сокращения отгрузок полуфабрикатов из-за увеличения переработки в готовую продукцию. Доля продаж продукции с ВДС продолжила растущий тренд (45 → 45 → 47 → 52%).

Уже наблюдается что-то похожее на разворот. Выручка растет второй квартал подряд, хотя за 9 месяцев пока приличное отставание (-10.1% г/г, 543.3 → 488.4 млрд).

По прибыли снова есть рост за квартал на фоне улучшения операционной рентабельности с 6 до 15.7%. И это еще помешали рост убытка по курсовым разницам (-1.8 → - 3.7 млрд), увеличение нетто фин расхода, и повышенная эф. ставка налога на прибыль (24.7% vs 12.7% во 2 кв 2026). За 9 месяцев прибыль снизилась на 61.2% г/г (49.7 → 19.3 млрд).

FCF развернули из отрицательного в положительный за счет роста OCF (-5 → 64.4 млрд) и снижения кап. затрат (-8.3% к/к, 25.3 → 23.3 млрд). OCF так вытянули за счет разнонаправленного движения дебиторки и кредиторки. Прогноз по Capex на 2026 год не изменился (112 млрд), а значит в 4 кв можно ожидать кап. затрат в районе 35 млрд. С оборотным капиталом так уже не поработаешь, а значит с очень большой вероятностью в следующем квартале будет отрицательный FCF.
Долговая нагрузка снизилась как за счет снижения чистого долга, так и за счет роста EBITDA.

В 4 квартале Северсталь ожидает охлаждение спроса на сталь в связи с зимним сезоном. А тут еще и индекс цен на сталь начал снижаться с пиков середины сентября. Ранее звучала оценка от компании, что потребление металла в России начнет восстанавливаться не ранее 2 полугодия 2027 года. При этом все же кажется, что дно найдено и ниже идти уже особо не должны. За 3 квартал погрузка на РЖД черных металлов выросла на 2.5% г/г (11.8 → 12.2 млн т). Запуск новых проектов в жилищном строительстве вырос на 5% г/г (27.9 → 29.2 млн. кв м). Ключевая ставка еще высоковата, но все же мы находимся в цикле ее снижения, пусть и очень замедленном.

По примерным расчетам компания за 2026 год заработает прибыль около 28 млрд (P/E 2026 = 22.1).

С прошлого обзора мнение не изменилось, если горизонт инвестирования несколько лет, то Северсталь можно добавлять/докупать в свой портфель (желательно ловить на корректировках). За 2026 год дивидендов мы не увидим. А вот в следующем году уже можно ожидать постепенный возврат к положительному FCF, а значит и восстановлению дивидендных выплат.

Акции компании держу в портфеле с долей в 5.46% (лимит - 5%).

Прогнозная справедливая стоимость - 885 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

Северсталь. Отчет за 3 кв 2026 по МСФО

«Северсталь» представила продукты и партнерские модели для строительства на форуме 100+ TechnoBuild

Спикеры компании поделились решениями для инфраструктуры дата-центров, промышленного строительства и загородного жилья.

🔷 Для строительства центров обработки данных (ЦОД) – решения на основе металлоконструкций с высокой заводской готовностью. Это полнокомплектные здания индивидуального проектирования, серийные и модульные решения на основе ЛСТК – Spider 2.0.

🔷 Для быстровозводимых промышленных сооружений, включая ЦОДы, также востребованы рамы модулей контейнерного типа, которые позволяют снизить металлоемкость до 67% и исключить сварочные работы.

🔷 Для профессиональных застройщиков и заказчиков в сегменте ИЖС «Северсталь» через партнерскую модель развивает технологию производства готовых домокомплектов Fastpanel. Она позволяет в три раза ускорить монтаж, а также сократить трудозатраты на возведение «коробки» здания на 50% и на 15% — на его последующую отделку. В ее основе — префаб-панели заводского изготовления из ЛСТК с заполнением пенобетоном, который выполняет функцию утеплителя.

🔷 Строительным организациям компания предоставляет готовые домокомплекты и техническое сопровождение. Производителям и инвесторам партнерство дает возможность создать собственное производство Fastpanel при поддержке «Северстали», которая выступает поставщиком технологии и комплектующих.

🔷 Для несущих конструкций высотных и уникальных зданий, промышленных объектов и многоэтажных жилых домов — высокопрочные стали с пределом текучести от 420 до 690 Мпа, которые обеспечивают в проектах до 30% экономии металла и сокращают сроки строительства.

Также компания поставляет специализированную продукцию под конкретные инженерные задачи: огнестойкую сталь С390П, снижающую затраты на огнезащиту, арматуру А600С «Арманорма» для сейсмоопасных регионов, а также шпунтовые решения Grani и Grani Pro с комплексной инженерной поддержкой для гражданского, дорожного и инфраструктурного строительства.

«Отраслевой форум показал, что стальные решения и инженерный подход становятся ключевыми в развитии строительства — от возведения дата-центров под задачи ИИ до промышленных объектов и загородного жилья. Сегодня каждый из этих сегментов проходит через радикальную технологическую трансформацию, и все большее значение приобретает способность быстро адаптировать технологии под задачи заказчика. В ответ на эти вызовы мы вместе с клиентами создаем материалы и конструкции, которые обеспечивают измеримую выгоду: от снижения металлоемкости до сокращения сроков монтажа. Наша инженерная экспертиза и сквозная техническая поддержка позволяют полностью реализовать заложенный в этих продуктах потенциал и получить максимальную эффективность в экономике всего проекта»,
— отметил директор Центра «Северсталь Инжиниринг» Петр Мишнев.

#Инженеры_Северстали#СеверстальПроизводство #СеверстальСтроительство

«Северсталь» представила продукты и партнерские модели для строительства на форуме 100+ TechnoBuild

«Северсталь» представила решения для нефтегазовых и инфраструктурных проектов Казахстана на KIOGE'26

На международной выставке и конференции «Нефть и Газ» KIOGE 2026 «Северсталь» представила комплексные решения с инженерной поддержкой. Они разработаны под растущие запросы топливно-энергетического и строительного секторов Центральной Азии.

🔷 Широкий сортамент труб большого диаметра (ТБД) с высокой деформационной способностью Deformax — для обеспечения потребностей сектора транспортировки углеводородов в условиях повышенных эксплуатационных нагрузок. Линейка включает продукцию для зон повышенной сейсмической активности и сложных грунтов, коррозионностойкие трубы Cordis и продукцию с защитным покрытием «Кольчуга».

🔷 Горячекатаный листовой и рулонный металлопрокат, в том числе коррозионностойких марок, — для производителей труб нефтегазового сортамента.

🔷 Толстолистовой прокат для морских платформ, свайную продукцию, металлоконструкции, готовые вертикальные стальные резервуары (РВС) для нефти и изотермические емкости для сжиженного газа и химических соединений — для хранения сырья и строительства объектов добычи.

🔷 Специализированные талевые канаты высокой прочности с увеличенными разрывными характеристикам, которые устойчивы к истиранию — для буровых установок. Потребность нефтесервисного сегмента в снижении операционных затрат при сложном бурении обеспечивает «Северсталь-метиз».

🔷 Широкую линейку шпунтовых конструкций с комплексным инженерным сопровождением «под ключ» — в сегменте гражданского, дорожного и гидротехнического строительства региона. Продукция подходит для решений, снижающих металлоемкости объектов и сокращающих сроки монтажа. Среди наиболее востребованных на рынке — холодногнутые шпунты корытного типа Grani. Равномерная толщина профиля и увеличенная рабочая ширина позволяют сократить расход металла до 30% по сравнению с традиционными горячекатаными аналогами при сохранении требуемой несущей способности. Разработка официально включена в реестр наилучших доступных технологий (НДТ).

Поддержку партнерам на всех этапах сотрудничества обеспечивают эксперты Центра «Северсталь Инжиниринг», которые берут на себя полный цикл разработки технических решений: от предварительных исследований до вывода новинок на рынок.

«Казахстан для «Северстали» является одним из ключевых рынков в СНГ. Благодаря многолетнему опыту работы в регионе мы глубоко понимаем потребности локальных заказчиков и готовы выступать долгосрочным комплексным партнером, предоставляя высокотехнологичные решения, широкую линейку готовой продукции и сквозную инженерную поддержку на всех этапах реализации проектов. Такой подход помогает совместно решать сложнейшие задачи и закладывает основу для устойчивого технологического развития республики»,
— отметил директор по работе с энергетическими компаниями и инфраструктурными проектами «Северстали» Дмитрий Горошков.

#Инженеры_Северстали#СеверстальПроизводство

«Северсталь» представила решения для нефтегазовых и инфраструктурных проектов Казахстана на KIOGE'26

«Северсталь» объявляет о покупке производственно-складского комплекса ООО «Дмитровский металлоцентр»

«Северсталь Сеть» усиливает трубное направление за счет присоединения ООО «Дмитровский металлоцентр». Данное приобретение является частью долгосрочной стратегии развития и позволит:
🔷 расширить наши сервисные возможности для малого и среднего бизнеса;
🔷 усилить географическое присутствие в Центральном и Северо-Западном федеральных округах;
🔷 расширить спектр предоставляемых продуктов и ассортимент трубной продукции;
🔷 предоставить высокую, скорость исполнения заказов и доступ к переработке в рамках работы с единым поставщиком;
🔷 укрепить позиции компании на вторичном рынке металлопродукции.

«Покупка «Дмитровского металлоцентра» соответствует маркетинговой стратегии «Северстали» и позволит укрепить позиции компании на вторичном рынке металлопродукции. В условиях текущей рыночной конъюнктуры мы фокусируемся на решениях, которые повышают эффективность продаж продукции с высокой добавленной стоимостью и расширяют возможности работы с конечными потребителями. Интеграция «Дмитровского металлоцентра» позволит нарастить объем реализации «Северсталь Сети» примерно на 700 тыс. тонн в год и создаст дополнительную основу для роста при восстановлении спроса»,
— отметил генеральный директор «Северстали» Александр Шевелев.

#СеверстальПроизводство

«Северсталь» объявляет о покупке производственно-складского комплекса ООО «Дмитровский металлоцентр»

«Северсталь» на четверть повысила выявление опасных действий благодаря цифровой платформе «СОВА»


Интересный факт: сова видит мир объемным и очень четким на больших расстояниях, благодаря строению глаз.
Точно так же как и наша платформа «СОВА», которая контролирует соблюдение правил безопасности. Ее можно применить на любом объекте, где есть система видеонаблюдения. Сегодня она охватывает 700 камер в 40 цехах ЧерМК, «Северсталь-метиза» и Яковлевского ГОКа.

«СОВА» отслеживает 10 видов нарушений: отсутствие касок, перчаток, очков и других средств индивидуальной защиты, нахождение работников в опасных зонах, несоблюдение правил погрузочно-разгрузочных работ и работ на высоте.

Она не просто наблюдает, но и способна обучаться. В планах у коллег научить её распознавать критические ситуации, такие как падение людей с высоты или возгорание, а также расширить функционал до прогнозирования и предотвращения несчастных случаев.

Главная цель инструмента – профилактика: при обнаружении опасной ситуации она может мгновенно отправлять сигнал в цех, чтобы сотрудники успели среагировать до того, как произойдёт происшествие.

Благодарим коллег: ИТ-специалистов и специалистов по охране труда «Северстали» за слаженную работу и отличный результат, ведь на сегодняшний день выявление потенциально опасных действий повысилось на 25%.

#СеверстальБезопасность

«Северсталь» на четверть повысила выявление опасных действий благодаря цифровой платформе «СОВА»

Когда фавориты плетутся в хвосте, а мы делаем вид, что так и задумано

Знаете, что мне нравится в обзорах от аналитиков? Их непоколебимая вера в собственные идеи. Вот смотришь на такую подборку — фавориты, аутсайдеры, всё разложено по полочкам. А потом открываешь статистику за месяц и видишь: любимчики принесли два процента, пока индекс скакал на все шесть, а нелюбимчики и вовсе ушли в минус. И вот сидишь такой, чешешь репу и думаешь — то ли аналитики что-то знают, то ли я чего-то не понимаю.

Но давайте по-честному. Рынок сейчас — это не про математику и не про красивые мультипликаторы. Это про нервы. Геополитика трясёт всех, как грушу, нефть дёргается туда-сюда, ставка хоть и ползёт вниз, но медленно, как улитка по стеклу. В такой обстановке любой портфель — это лотерея с элементами научного подхода.


🔥 Явные фавориты рынка

Сбер — понятно, банк жирнеет на высоких ставках, маржа прёт, Греф обещает рекорды.

Транснефть — вообще песня, сидит на куче денег, получает проценты по вкладам, как рантье, и ещё дивиденды платит.

Яндекс — отдельная история. Компания растёт двузначными темпами, когда вокруг всё замедляется. Электронная коммерция вышла в плюс по EBITDA.


🧑‍💻 Фавориты, но с оговорками

НОВАТЭК — ставка на газ и зиму, которая рано или поздно придёт, а запасы в Европе не резиновые.

ДОМ.РФ — банк, который зарабатывает на ипотеке и чувствует себя неплохо даже при высоких ставках.

Хэдхантер с его семью процентами дивдоходности за полгода - неплохо, особенно если верить, что рынок труда не схлопнется.

Интер РАО — тут интереснее. На долгосрок компания может быть привлекательной, но на коротком горизонте — балласт. Бумага после дивидендной отсечки потеряла поддержку, и теперь болтается без катализаторов.

Логика везде примерно одна: либо компания получает кэш от высоких ставок, либо растёт быстрее рынка, либо платит щедрые дивиденды. Идея простая — собрать тех, кто в текущих условиях чувствует себя комфортно.


❌ Аутсайдеры — тут всё грустнее, но предсказуемо

Девелоперы сейчас в аду. Высокие ставки убивают ипотеку, продажи новостроек в Москве падают, финансовые расходы давят. Аналитики ждут убытков аж до 2028 года — это даже не прогноз, это приговор тому же Самолету.

Магнит — тоже логично. Убыток, долговая нагрузка, потребитель экономит. Дивидендов не будет, и это, пожалуй, самое честное, что можно сказать про ритейлера в такой ситуации.

Полюс, Северсталь и АЛРОСА— тут тоже всё примерно понятно. Либо отрасль в стагнации, либо дивиденды разочаровали, либо новостей нет вообще. Когда нет новостей, рынок придумывает их сам, и обычно не в пользу.

У каждого есть проблема, которая никуда не денется в ближайшее время.


🎯 ИнвестВзгляд: Вот не сразу, но пришел к такому интересному выводу: Смотреть на месячную динамику портфеля — это как оценивать свою физическую форму по одному дню в спортзале. Да и главный вопрос не в том, кто вырос за месяц, а в том, кто выживет в текущих условиях.


$SBER $TRNFP $YDEX $NVTK $DOMRF $HEAD $IRAO $MGNT $PLZL $CHMF $ALRS

Когда фавориты плетутся в хвосте, а мы делаем вид, что так и задумано