Поиск
Совкомбанк удвоил прибыль, Газпром привлек 50 млрд ₽ облигациями
1️⃣ Чистая прибыль Совкомбанка $SVCB по МСФО за 9 месяцев 2026 года выросла вдвое год к году, до 71,9 млрд ₽, а за III квартал — на 49%, до 26,6 млрд ₽.
Рентабельность капитала за январь-сентябрь составила 21,9% против 12,2% годом ранее, а чистая процентная маржа выросла на 2,6 п.п., до 7,5%.
Операционные расходы выросли на 5%, до 120 млрд ₽, а кредитный портфель банка сократился на 1,3%, до 3,16 трлн ₽.
Рост прибыли вдвое при сокращении кредитного портфеля показывает, что Совкомбанк наращивает доходность на существующих активах, а не за счет расширения бизнеса.
Позитив. Отчет за 3 кв 2026 по МСФО
Тикер: #POSI
Текущая цена: 1293
Капитализация: 92.1 млрд
Сектор: IT
Сайт: https://group.ptsecurity.com/ru
Мультипликаторы (LTM):
▫️ P/E - 7.47
▫️ P/NIC - 9.8
▫️ P/BV - 4.2
▫️ P/S - 2.55
▫️ ROE - 56.2%
▫️ ND/EBITDA - 0.79
▫️ EV/EBITDA - 6.24
Что нравится:
▫️ рост выручки на 59.2% г/г (4.1 → 6.6 млрд);
▫️ отрицательный FCF снизился на 93% г/г (-3 → 0.2 млрд);
▫️ чистый долг увеличился на 1.9% к/к (13.2 → 13.4 млрд), но ND/EBITDA улучшился с 1.07 до 0.79;
▫️ чистая прибыль +644 млн против убытка -744 млн в 3 кв 2025.
Что не нравится:
✔️нетто проц расход -83 млн против дохода 12 млн во 2 кв 2026;
Дивиденды:
На выплату дивидендов направляется от 50% до 100% от NIC. При определении доли NIC СД принимает во внимание поддержание значения ND/EBITDA < 2.5.
По данным сайта Доход дивиденд за 2026 год ожидается в размере 38.7 руб. (ДД 2.99% от текущей цены).
Мой итог:
Улучшение результатов продолжается. Отгрузки за 3 квартал выросли на 67.7% г/г (3.6 → 7.7 млрд), за 9 месяцев - на 53.8% г/г (11.9 → 18.3 млрд). NIC за квартал увеличился в 3.5 раза г/г (0.2 → 0.7 млрд).
Выручка также хорошо приросла и динамика прилично выше относительного 2 квартала (где было +38.9% г/г). За 9 месяцев выручка выросла на 48.1% г/г (10.9 → 16.1 млрд). Приятно, что второй квартал подряд Позитив получает прибыль. И это при том, что 1-3 кварталы, скажем так, "проходные". Все же основную выручку и прибыль подобные компании получает в последнем квартале года. Результат достигнут за счет улучшения операционной рентабельности с -3.5 до 13.6% и снижения нетто проц расхода (495 → 83 млн). За 9 месяцев пока еще убыток, но он значительно меньше убытка прошлого года (-87.8% г/г, -5.8 → -0.7 млрд).
FCF хоть и остался отрицательным, но улучшился за счет более сильного абсолютного роста OCF (-1.5 → 1.4 млрд) в сравнении с кап. затратами (+6.8% г/г, 1.5 → 1.6 млрд).
Долговая нагрузка снизилась, несмотря на увеличение чистого долга. "Спасибо" EBITDA, который в отчетном квартале стал положительным, в отличии от 3 кв 2025.
Менеджмент Позитива на 2026 год подтвердил планы по отгрузкам в диапазоне 40-45 млрд (за 2025 было год 33.6 млрд). Причем дал понять, что значение, скорее всего, будет где-то посередине. Если взять за основу значение в 42 млрд, соотношения выручки к отгрузкам на уровне 2025 года, а рентабельность чуть выше, то получаем прибыль за 2026 год в районе 9.1 млрд, что дает P/E 2026 = 10.15 и P/NIC 2026 = 25.37. Уже недешево. Возможный дивиденд получается в диапазоне от 25.5 (ДД 1.97%) до 51 руб (ДД 3.94%). В 2025 компания заплатила 75% от NIC. Если будет также, то тогда и дивиденд за 2026 будет где-то в середине указанной вилки.
Компания продолжает развитие в разных направлениях. Позитив планирует выход на рынок B2C с мобильным приложением для защиты частных пользователей от разных киберугроз (первая версия ожидается во 2 кв 2027). В отчетном квартале была приобретена доля в компании CyberOK (развитие продуктов защиты внешнего периметра), а также был получен сертификат ФСТЭК России на MaxPatrol EPP (необходим для возможности продаж в госсекторе, банкам и компаниям, хранящим персональные данные).
Позитив показывает хорошую динамику результатов в текущем году и остается интересной долгосрочной идеей с учетом продолжающегося курса на импортозамещение и все больших вызовов в области кибербезопасности. Оценка в моменте только уже на справедливых уровнях и лучше дождаться коррекции для добавления/наращивания позиции, если компания вызывает у вас интерес.
Акций компании нет в портфеле.
Прогнозная справедливая стоимость - 1325 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
👉 Астра (ASTR). Пора на взлет?
Это 9 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
Друзья, сегодня у нас на разборе представитель IT-сектора - компания Астра. Компания-роста, IT-импортозамещение, лидер рынка, но что стоит за всеми этими лозунгами? Давайте разбираться. Астра показывает хорошую динамику, подтверждая статус быстрорастущей компании:
▪️ Отгрузки, важнейший индикатор будущего признания выручки, выросли на 27% г/г, достигнув 7,3 млрд руб;
▪️ Выручка за 6 месяцев 2026 г. увеличилась на 17% и составила 7,8 млрд руб, против 6,6 млрд годом ранее. Особенно впечатляет 2 квартал, где рост выручки составил 47%!
▪️ Компания замедляет темпы роста расходов. Если в 1 квартале операционные расходы выросли на 22%, то во 2 квартале на 10%;
▪️ В том числе благодаря контролю над костами, cкорректированная EBITDA выросла на 40% до 1,78 млрд руб;
▪️ Скорректированная чистая прибыль выросла почти вдвое, достигнув 1,18 млрд руб.
📈 Выглядит все вполне неплохо. Менеджмент сохраняет ориентир по росту чистой прибыли на 40% по итогам всего 2026 г., важно помнить, что исторически 70% продаж Астры приходится на второе полугодие.
👍 Астра - это уже давно не только операционная система, компания активно развивает экосистему, в которую входит система управления базами данных, виртуализация, резервное копирование. Выручка от продуктов экосистемы выросла на 20%, а от сопровождения на 25%. Также Астра делает ставку на ИИ и международную экспансию, выходя на рынки Лаоса и Мьянмы.
🤔 Казалось бы, отличные результаты, но что с долгом? Чистый долг подрос до 2,84 млрд руб. Чистый долг/EBITDA составляет 0,38 это комфортный уровень, компания может спокойно занимать дальше. Недавно выпустили ЦФА на 500 млн руб.
💰 А теперь перейдем к оценке. P/E эмитента составляет около 6,5, а EV/EBITDA 5,38. Если мы посмотрим на исторические мультипликаторы Астры, то P/E был на уровне 15-23, а EV/EBITDA на уровне 14-24, за исключением 2025 г., когда значение составило 6,67. Текущие мультипликаторы выглядят недорого для IT-компании, растущей на 30-40% в год с рентабельностью по EBITDA более 40% и ROE более 60%.
🤔 Почему котировки снижались? Инвесторы могут опасаться, что эффект импортозамещения исчерпан, госсектор преимущественно уже перешел на отечественное ПО, а в коммерческом секторе рост будет тяжелым. Давит и общая рыночная конъюнктура. В условиях высоких ставок ЦБ весь рынок акций переоценился вниз, в том числе и растущие IT-компании.
👉 Итог: Нам не нравится 2 основные вещи - ощутимое ухудшение свободного денежного потока и конец льгот по налогам в 2030 г. Учитывая тенденцию на рост налоговой нагрузки в России, вероятнее всего налоговая ставка вырастет. Сейчас ставка для Астры составляет 5% вместо 25%. Представляете эффект для компании, если ставка будет 25%?
Из плюсов работает программа обратного выкупа акций, что поддерживает котировки. Ну и не забываем, что главное событие для Астры - это 4 квартал. Именно там формируется основной денежный поток.
Со своей стороны мы не добавляем бумагу в долгосрочный портфель, будем следить за изменением FCF и оценивать динамику дефицита бюджета в стране, чтобы своевременно определить рост или снижение рисков для эмитента по изменению налоговой нагрузки.
Не является Индивидуальной инвестиционной рекомендацией!
Самолет не исполнил выкуп облигаций из-за сбоя банка, акции падают на 12% · Мегановости
1️⃣ Совет директоров Т-Технологий $T рекомендовал дивиденды за 9 месяцев 2026 года — 4,8 ₽ на акцию, доходность 1,77%.
Чистая прибыль по МСФО за этот период выросла на 15%, до 137,9 млрд ₽, а за III квартал — на 58%, до 63,4 млрд ₽, рентабельность капитала составила 29,1% за 9 месяцев и 32,3% за III квартал.
Акционеры утвердят выплату 3 декабря, последний день покупки акций для попадания в реестр — 11 декабря, а предыдущая выплата за II квартал составляла 4,7 ₽ на акцию.
Рост чистой прибыли на 58% за квартал при дивиденде почти вдвое меньше за полугодие показывает, что Т-Технологии наращивают прибыль быстрее, чем увеличивают выплаты акционерам.
🏦 Т-Технологии сильный квартал и дорогая экспансия
Т-Технологии $T отчитались по МСФО за III квартал и 9 месяцев 2026 года. Розница растёт, но остаются вопросы к окупаемости приобретений.
▪️ Чистая выручка в III квартале выросла на 27% г/г и 8% кв/кв, до 234,1 млрд руб.
▪️ Скорректированная EBITDA увеличилась на 41% г/г и 14% кв/кв, до 115,4 млрд руб.
▪️ Чистая прибыль по МСФО прибавила 58% г/г и 61% кв/кв, достигнув 63,4 млрд руб.
▪️ Операционная чистая прибыль выросла на 41% г/г и 22% кв/кв, до 63,6 млрд руб.
▪️ Скорректированный ROE повысился на 3,1 п.п. г/г и 4,2 п.п. кв/кв, до 32,3%.
🔷️ За счёт чего растёт прибыль
За 9 месяцев чистая выручка достигла 648,3 млрд руб. (+26% г/г), скорректированная EBITDA – 299,9 млрд руб. (+38%). Чистая прибыль по МСФО составила 137,9 млрд руб. (+15%), а прибыль, приходящаяся на акционеров, достигла 145,2 млрд руб. (+25%). Разница связана с убытком неконтролирующих долей 7,3 млрд руб. Операционная чистая прибыль с поправками на переоценку Яндекса и проценты по займам достигла 162,2 млрд руб. (+35%).
В III квартале чистый процентный доход вырос на 30% г/г, до 166,0 млрд руб. Маржа выросла с 10,5% до 12,0% г/г. Стоимость риска снизилась с 6,1% до 4,9% г/г, но выросла на 0,2 п.п. кв/кв. Кредиты за вычетом резервов достигли 3 759,0 млрд руб. (+28% г/г), доля проблемных сократилась с 7,2% до 7,0%.
Розничное финансирование за 9 месяцев нарастило прибыль до налогообложения на 85%, до 160,5 млрд руб. В B2B чистая выручка прибавила 15%, но прибыль до налогообложения сократилась на 10%, до 56,6 млрд руб. Новые направления убыточны; с июня их результаты включают Авто.ру, поэтому часть роста связана с приобретением.
🔷️ Фондирование и денежные потоки
За III квартал средства клиентов снизились на 6%, до 4 110,8 млрд руб., тогда как кредитный портфель вырос на 9%. Операционный денежный поток за 9 месяцев составил −685,7 млрд руб. против −230,1 млрд руб. годом ранее. Причины – рост кредитования и отток клиентских средств. Отрицательный OCF для банка не равнозначен убытку, но динамика фондирования требует внимания.
🔷️ Циан и другие приобретения
В июне группа купила Авто.ру за 35 млрд руб. на заёмные средства. Консолидацию Точки, где у группы есть косвенная доля, ожидают до конца года. Весь бизнес оценили в 84,8 млрд руб. Оплату предусмотрели деньгами и акциями, эффективная потребность в новых акциях – 3,2% капитала.
6 ноября Т-Технологии объявили о намерении выкупить 50–100% Циана по 993,05 руб. за акцию с премией 29,3% к закрытию 5 ноября. При полном выкупе стоимость составит около 77,1 млрд руб. Предложение направлено в ЦБ, затем его должны передать Циану $CNRU . Группа планирует завершить сделку в I квартале 2027 года без допэмиссии, используя собственные и, возможно, заёмные средства.
Финдиректор уточнил: группе нужен контроль, миноритарный пакет её не интересует. Договорённостей с акционерами нет. Во free float около 40% бумаг, поэтому участие крупных акционеров важно. На 6 ноября Циан ещё не получил оферту.
В случае покупки группа получит аудиторию Циана для продвижения ипотеки, страхования и расчётных сервисов. Однако сроки окупаемости неизвестны.
🔷️ Дивиденды и вывод
Совет директоров рекомендовал дивиденды 4,8 руб. на акцию за III квартал. При одобрении выплаты 3 декабря реестр закроют 14 декабря. Прогноз на 2026 год повышен: рост операционной чистой прибыли и совокупных дивидендов на акцию ожидается более 25%, ROE – около 30%. Выкуп до 5% капитала предназначен для резерва под мотивационную программу. Скорректированная EBITDA не учитывает 15 млрд руб. расходов на вознаграждения акциями за 9 месяцев.
Удивительный контраст 🤔 Т-Технологии торгуются примерно за 4 годовых прибыли в пересчёте результатов 9 месяцев, а Циан предлагают купить за 14–19 прибылей в зависимости от оценки результатов 2026 года. Похоже, рынок акций и рынок M&A по-разному оценивают прибыль.
Так кто же прав?
Ставьте 👍
#обзор_компании
©Биржевая Ключница
Текущая ситуация на бирже
Битва индекса Мосбиржи $IMOEX за сохранение восходящего тренда продолжается, котировки держатся выше зоны поддержки на 2300-2370 пп. Рынок по-прежнему чувствителен к геополитическим новостям, а высокая ключевая ставка сдерживает инвестиционный спрос. Впрочем, даже в таких условиях инвесторы постепенно возвращаются к покупкам. Получится ли на этот раз выйти из затянувшегося боковика?
🕊 Уже сегодня состоятся переговоры в Абу-Даби РФ-США-Украина-ЕС. Сергей Лавров сообщил, что посвящены они будут согласованию принципов будущего урегулирования конфликта. Продолжение диалога - позитивный сигнал, однако до конкретных договоренностей еще далеко. Для рынка снижение напряженности остается одним из главных драйверов роста, но я бы не закладывал пока в стратегию на 2027 год снятие санкций и подписание мира.
🧓 Эльвира Набиуллина призвала не торопиться со снижением ключевой ставки, которая останется двузначной на протяжении всего 2027 года. Получается, период дорогих денег затягивается, а закредитованным компаниям придется еще потерпеть. Особенно чувствительными остаются девелоперы (в Самолет $SMLT пальцем не будем тыкать), тогда как банки (Сбер $SBER только вчера разбирал) с сильной депозитной базой выглядят устойчивее. Для рынка акций сигнал не самый приятный.
🛢️ Совет директоров Роснефти $ROSN рекомендовал дивиденды за первое полугодие в размере 9,44 рубля на акцию с доходностью порядка 2,6%.Выплата получилась скромной, что объясняется крепким рублем, санкционными ограничениями и непростой конъюнктурой первой половины года. Впрочем, для Роснефти куда важнее динамика FCF и долговой нагрузки. Без улучшения этих показателей рассчитывать на щедрые итоговые дивиденды не приходится. Чего не скажешь о Газпромнефти $SIBNи Татнефти $TATN Ждем сюрпризов от компаний!
💎 Алроса $ALRS временно приостановила добычу на наименее рентабельных месторождениях, а эффект от оптимизации расходов достиг 40 млрд рублей. Мировой алмазный рынок переживает затяжной кризис, вынуждая компанию сокращать затраты. С одной стороны, экономия поддерживает финансовую устойчивость, с другой - остановка добычи красноречиво говорит о состоянии отрасли. Пока спрос на природные алмазы не восстановится, инвестиционная история остается непростой.
🪴 Поставки российских удобрений в Бразилию в октябре выросли на 13% до $371,4 млн, достигнув трехмесячного максимума. Правда, в годовом выражении экспорт сократился на 1%, а доля России в бразильском импорте снизилась с 27,8% до 24,7%. Конкуренция усиливается, особенно со стороны Китая, увеличившего поставки в 2,8 раза. Для Фосагро $PHOR и Акрона $AKRN это повод внимательнее следить за экспортными рынками, особенно на фоне крепкого рубля.
❗️Не является инвестиционной рекомендацией
♥️ Если вам нравятся такие утренние брифинги, жмите лайк, буду чаще их делать.
Fix Price. Отчет за 3 кв 2026 по МСФО
Тикер: #FIXR
Текущая цена: 0.5434
Капитализация: 54.3 млрд
Сектор: Ритейл
Сайт: https://investors.fix-price.ru/
Мультипликаторы (LTM):
▫️ P/E - 5.64
▫️ P/BV - 0.78
▫️ P/S - 0.17
▫️ ND/EBITDA - 0.86
▫️ EV/EBITDA - 2.16
Что нравится:
▫️ рост выручки на 9.1% г/г (79.6 → 86.8 млрд);
Что не нравится:
▫️ FCF снизился на 35.1% г/г (3.6 → 2.4 млрд);
▫️ чистый долг увеличился на 6.8% к/к (34 → 36.3 млрд). ND/EBITDA (с учетом аренды) ухудшился с 0.8 до 0.86;
▫️ нетто фин расход вырос на 21% г/г (1.3 → 1.6 млрд);
▫️ чистая прибыль уменьшилась на 15.1% г/г (2.5 → 2.1 млрд);
Дивиденды:
В соответствии с дивидендной политикой на выплату планируется направлять не менее 50% чистой прибыли по МСФО.
По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.06 руб (ДД 11.04% от текущей цены).
Мой итог:
Операционные показатели за 2 квартал:
▫️ LFL продажи +5.3% г/г;
▫️ LFL средний чек +9% г/г;
▫️ LFL траффик -3.4% г/г;
▫️ новые магазины 96 шт;
▫️ общее количество магазинов +1.2% к/к (8077 → 8173 шт);
▫️ общая торговая площадь +1.2% к/к (1750 → 1771 тыс кв м);
▫️ количество участников программы лояльности +2.6% к/к (34.6 → 35.5 млн чел)
LFL продажи и средний чек продолжили расти, а вот LFL траффик, к сожалению, показал ухудшение (с 1 кв. 2025, -1.5 → -5 → -4.2 → -4.5 → -5.8 → -2.2 → -3.4%).
Выручка выросла почти на уровне LFL-чека. За 9 месяцев выручка увеличилась на 6.3% г/г (227.8 → 242.5 млрд) и это лучше прироста за полгода (4.8% г/г).
Чистая прибыль уменьшилась при неизменной операционной рентабельности (6.5%). Причины - рост нетто фин расхода (1.3 → 1.6 млрд) и повышение эф. ставки налога на прибыль (29.6% vs 26.7% в 3 кв 2025). За 9 месяцев прибыль снизилась на 24.2% г/г (6.4 → 4.9 млрд).
FCF уменьшился на фоне разнонаправленного движения OCF (-18.4% г/г, 6.3 → 5.1 млрд) и кап. затратам (+4.6% г/г, 2.6 → 2.8 млрд).
Долговая нагрузка увеличилась как за счет роста чистого долга, так и за счет уменьшения EBITDA. Но ND/EBITDA еще остается в комфортных пределах.
В третьем квартал компания сбавила обороты и он получился слабее прошлого. В этой ситуации пока непонятно, наметилось ли улучшение результатов у компании или второй квартал был просто исключением. По примерным расчетам по итогам года Fix Price сможет заработать прибыль в районе 9.1 млрд (P/E 2026 = 6). Дивиденд, исходя из пэйаута в 50%, получается около 0.045 руб (ДД 8.34% от текущей цены).
С прошлого обзора каких-то значимых новостей не появилось. Единственное что, компания открыла первый РЦ в Беларуси, и это поможет оптимизировать расходы на доставку и хранение товаров в республике. Также, это несколько минимизирует риски атаки беспилотников по РЦ Fix Price. В целом, этот риск остается актуальным для компании, но как-будто она не настолько на слуху в отличии от X5, Магнита и Ленты.
Субъективно, в компании может быть среднесрочная идея на дистанции от 1 года (в которой только важно не пересидеть). Среди основных конкурентов у Fix Price наиболее дешевая оценка по P/E. Долговая нагрузка и EV/EBITDA также лучше X5, Магнита и Ленты. Плюс ожидаемая выплата дивидендов (у последних двух их нет).
Хотя результаты 3 квартала и добавили неопределенности. И тем странно, что на отчете котировки прилично разогнали (субъективно ожидалось снижение, где планировал зайти в позицию). Наверное, рынок ожидал результаты хуже, а может рост на ожиданиях объявления дивидендов. Похоже без инсайдов тут не обходится.
Акций компании нет в портфеле, но буду ждать отката и искать момент для входа в позицию.
Прогнозная справедливая стоимость - 0.754 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
Самые рискованные фондовые рынки мира. Часть 2: все возвращается на круги своя
Недавно мы разбирали одну интересную финансовую картинку, которая ранжирует фондовые рынки мира по их рискованности на основании ожиданий инвесторов (1, 2, 3).
Вкратце: рейтинг вызывает вопросы, и в результате их разрешения выяснилось: согласно ожиданиям инвесторов и учитывая инфляцию, наиболее рискованными на данный момент оказались как раз развитые европейские фондовые рынки Швейцарии, Италии, Нидерландов, Португалии. А вот наименее рискованные - развивающиеся фондовые рынки Мексики, Казахстана, России.
В принципе, это объяснимо: безрисковые доходности гособлигаций, от которых считается надбавка в доходности за риск вложения в акции, на развитых рынках Европы малы и не отражают текущей инфляции. Инвесторы это понимают, и закладывают на развитых рынках гораздо большие премии за риск вложения в акции, чем на развивающихся рынках, которые, и так живут давно в условиях очень высоких ставок.
Но есть более интересный вопрос: а насколько текущие ожидания инвесторов по конкретным рынкам акций оправдываются историческими результатами этих рынков? Попробуем разобраться в этом.
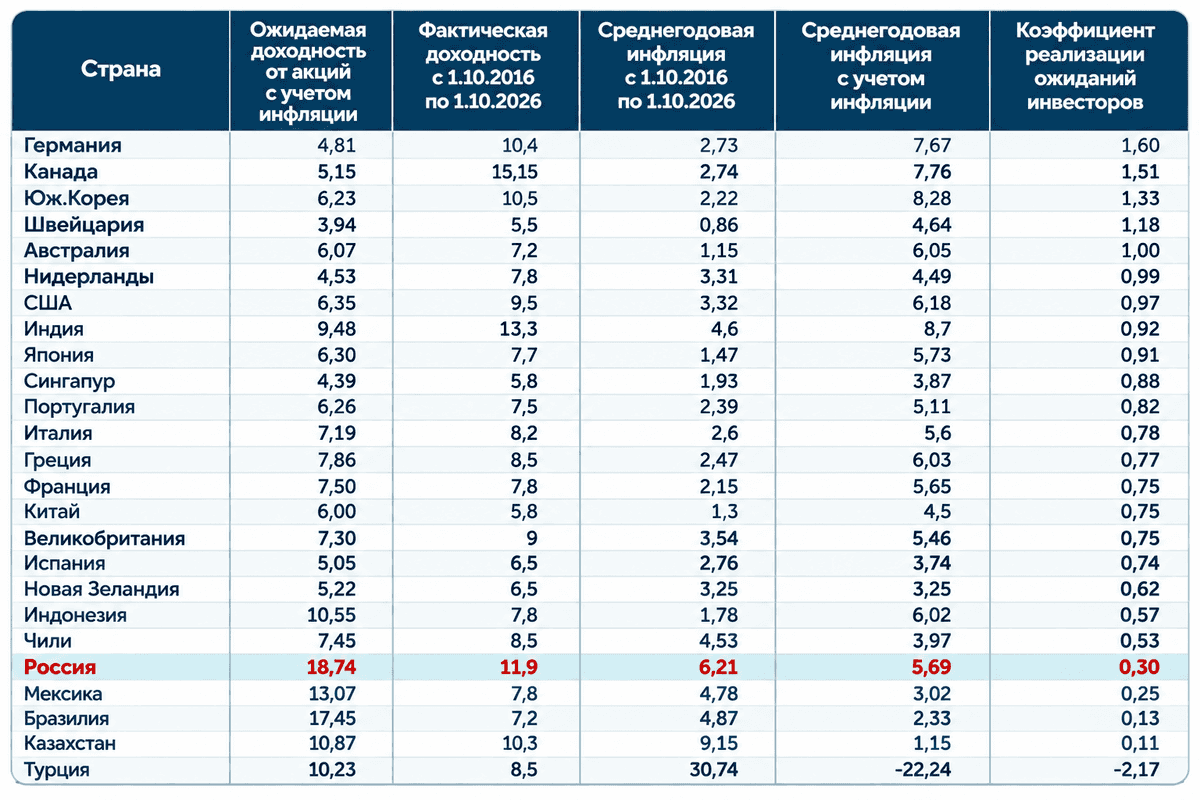
В принципе, тут нет ничего сложного. Нужно просто посчитать исторические доходности каждого фондового индекса из той же самой выборки из 25 стран (с учетом дивидендов). Затем скорректировать их на уровень инфляции за аналогичный период, чтобы получить реальные доходности, с поправкой на инфляцию. Ну и сравнить с показателем ожидаемой сейчас доходности акций (с учетом текущей инфляции), который уже посчитан в первой части исследования. Результат расчетов сведен в таблицу 1.
Для расчета исторической доходности рынков выбран период 10 последних лет: с 1 октября 2016г. по 1 октября 2026г. В таблице рассчитан еще один показатель (крайний правый столбец в таблице): коэффициент реализации ожиданий инвесторов (с учетом инфляции). Он равен отношению фактической доходности инвестора за последние десять лет (второй столбец справа) к ожидаемой им от рынка в данный момент доходности (второй столбец слева). Чем выше коэффициент, тем лучше рынок страны оправдывает на истории текущие ожидания инвестора по доходности.
И тут все резко встает на свои места: развивающиеся рынки из лидеров прошлого рейтинга уходят в аутсайдеры рейтинга текущего.
Лучшим рынком является Германия: по факту, ожидания инвесторов ее фондовый рынок за последние 10 лет отрабатывает с лихвой: коэффициент реализации ожиданий 1,6. Очень довольны должны быть инвесторы также рынками Канады, Южной Кореи и той же пресловутой Швейцарии, которая в прошлом рейтинге по текущей рискованности была «чемпионом» по риску.
Текущие ожидания инвесторов по самому большому рынку мира – рынку США, «один в один» обоснованы исторической его доходностью за последние 10 лет- коэффициент реализации ожиданий равен 0,97. Из развивающихся рынков в полной мере ожидания инвесторов оправдываются историей, пожалуй, только у Индии: коэффициент реализации ожиданий 0,92.
Развивающиеся рынки «сгрудились» в нижней части таблицы, а самый главный аутсайдер – Турция с отрицательным коэффициентом реализации ожиданий (из-за отрицательной с учетом инфляции исторической доходности за 10 лет). Россия же находится на 4-м от конца месте с коэффициентом 0,30.
Какой вывод из этих цифр и коэффициентов?
А тот, что текущая картина с рисками хоть и не в пользу развитых европейских рынков (прежде всего из-за нежелания центробанков этих стран резко поднимать ставки вслед за инфляцией), но далеко еще не все решает. История, к сожалению, не в пользу «emerging markets», по крайней мере последнее десятилетие. По факту развитые рынки выглядят лучше, поскольку оправдывают то, что от них ожидают инвесторы.
История все возвращает на круги своя: на то они и есть развитые рынки, чтобы быть более предсказуемыми и оправдывать надежды инвесторов, пусть и не высокие.
Но не все потеряно для рынков развивающихся! Показатель фактической доходности, конечно, важен, но он не единственный, по которым ранжируются фондовые рынки.
P.S. В пятом столбце таблицы в шапке ошибка - должно быть Среднегодовая доходность с учетом инфляции. Спасибо комментатору, что заметил.
Дзарасов Алан, эксперт и преподаватель 1ИФИТ

ЛУКОЙЛ: сделка на 22 млрд$ по замороженным активам, индекс МосБиржи ушел ниже 2450 перед праздником
1️⃣ По данным Reuters, консорциум во главе с американским миллиардером Тоддом Боли готовится обменять замороженные бумаги ЛУКОЙЛа $LKOH на его зарубежные активы — месторождения, НПЗ и АЗС в Европе, на Ближнем Востоке и в Африке.
Сделка оценивается в 22 млрд$ и может закрыться в течение нескольких недель, бумаги у западных фондов банк в интересах консорциума выкупил по цене около 30 центов на доллар.
В декабре 2025 года Минфин США уже отклонял похожее предложение другой группы инвесторов, а нынешний консорциум согласился держать акции в эскроу.
Готовность Минфина США пропустить именно эту структуру сделки показывает, что обход старых ограничений теперь зависит не от суммы, а от состава покупателей и эскроу-гарантий.
🔍 Взаимосвязь девелопмента с другими отраслями экономики
Девелопмент – один из крупнейших секторов экономики России: вместе со смежными направлениями он формирует до 20% ВВП, а занятость в нём составляет более 17% трудоспособного населения.
Разберём, какая существует взаимосвязь отраслей и как она влияет на инвестиционные решения.
🧱 Промышленность стройматериалов, металлургия и машиностроение
В прямой зависимости от активности девелоперов и объёмов текущего строительства находятся металлурги, производители стройматериалов и строительной техники. Девелоперы – ключевые потребители арматуры, металлоконструкций, фасонного проката, балок, а также строительной техники. Эти отрасли взаимосвязаны: спад в строительстве может отразиться на металлургах, и наоборот. Аналогичная зависимость прослеживается и с производителями цемента, бетона, кирпича, газоблоков. Поэтому инвестор может учитывать, что рекордные запуски новых жилых и коммерческих проектов могут привести к росту котировок акций металлургов, ориентированных на внутренний рынок.
🏦 Банковский сектор
С июля 2019 года в долевом строительстве произошёл переход к механизму с эскроу-счетами и проектным финансированием. Если раньше девелоперы финансировали стройку непосредственно средствами дольщиков, то с июля 2019 года привлекают проектное банковское финансирование. Средства участников долевого строительства поступают в распоряжение уполномоченных банков на счета эскроу, а застройщик может получить к ним доступ только после получения разрешения на ввод в эксплуатацию (РВЭ).
По состоянию на октябрь 2026 года финансировать девелоперов имеют право 64 уполномоченных банка, но основную долю контролирует тройка лидеров: Сбербанк, ВТБ и Банк ДОМ.РФ. Ставка по проектному кредиту плавающая и привязана к объёму средств, аккумулированных на счетах эскроу: если остатки на эскроу-счетах превышают объём кредитов в 1,5 раза и более, стоимость заимствований становится минимальной.
📊 Например, по состоянию на декабрь 2025 года коэффициент покрытия обязательств поступлениями на эскроу у ГК «А101» составляет 1,5. Это значительно выше среднего показателя по отрасли (0,7), что подтверждает финансовую устойчивость Группы.
💸 Долговой рынок
Исторически крупные застройщики активно привлекают финансирование на публичном рынке заимствований посредством выпуска облигаций, где ставка купона зависит от политики ЦБ. Это касается и флоатеров, где выплаты формируются как ключевая ставка плюс премия эмитента, и бумаг с фиксированным доходом: их параметры определяются при размещении, и чем выше значение ключа, тем дороже обслуживание долга.
📜 ГК «А101» дебютировала на долговом рынке в 2024 году, а затем в 2025 году разместила ещё два займа: с фиксированным и плавающим купоном. Сегодня совокупный облигационный долг Группы равен 11 млрд рублей. После последнего размещения ключевая ставка пошла вниз, что облегчило обслуживание заимствований. При этом Группа демонстрирует комфортный уровень долговой нагрузки, благодаря чему её бумаги одни из самых надёжных в секторе.
🧩 Инвестируя в ценные бумаги застройщиков, инвестор должен учитывать: политику регулятора, состояние рынка ипотеки, цены на стройматериалы, формирующие себестоимость квадратного метра, ситуацию на рынке труда и потребительский спрос. Такой комплексный межотраслевой подход позволяет использовать девелопмент как самостоятельный актив и как дополнительный индикатор, помогающий прогнозировать динамику прибыли в разных секторах экономики.
❗Важно: рост и спад в одной отрасли не обязательно повлияют на смежную, так как каждый сектор имеет собственные драйверы и ограничения. Поэтому корреляция – это не гарантия синхронного движения, а ориентир, который нужно проверять на конкретных данных.
📢 Подписывайтесь на наш канал. В нём мы рассказываем о новых и текущих проектах, делимся хорошими новостями и образовательными материалами про инвестиции в девелопмент и облигации.
RU000A108KU4 RU000A10DZU7 $RU000A10DZT9
#А101
Дайджест публикаций о Займере за октябрь
В октябре в центре внимания были результаты III квартала и дивиденды, подготовка рынка к новым регуляторным требованиям и развитие технологических решений Займера. Собрали основные публикации месяца, оценки аналитиков и исследования рынка.
🔔 Forbes. Совет директоров «Займера» рекомендовал дивиденды с доходностью выше 5%
🔔 РБК. Акции «Займера» подскочили после анонса дивидендов
🔔 Frank Media. Чистая прибыль «Займера» выросла до 716 млн рублей в третьем квартале
🔔 Финам. «Займер»: прибыль восстанавливается, дивиденды сохраняются
🔔 Финмаркет. Потенциал роста цены акций Займера составляет 22% - Freedom Global
🔔 Сравни.ру. Займер запускает собственный канал подключения к ЕБС
🔔 РИА Новости. Самые крупные микрозаймы в сентябре запрашивали владельцы Xiaomi
🔔 Банки.ру. Заемщики МФО оказались не осведомлены об обязательной биометрии
🔔 Эксперт РА. Рынок МФО по итогам 1-го полугодия 2026 года: на лимитах
🔔 Frank Media. Средний размер микрозайма в России вырос на 37% за год
Следите за нашими новостями и оставляйте комментарии. Будем на связи!
$ZAYM
Самые рискованные фондовые рынки мира. Часть 2: все возвращается на круги своя.
Совсем недавно мы разбирали одну интересную финансовую картинку, которая ранжирует фондовые рынки мира по их рискованности на основании ожиданий инвесторов:https://marketpower.pro/post/finansovaia-kartinka-nedeli-samye-riskovannye-fondovye-rynki-v-2026g.
Вкратце: рейтинг вызывает вопросы, и в результате их разрешения выяснилось неожиданное. Оказалось, что согласно ожиданиям инвесторов и учитывая инфляцию, наиболее рискованными на данный момент оказались как раз развитые европейские фондовые рынки Швейцарии, Италии, Нидерландов, Португалии. А вот наименее рискованными (согласно ожиданиям тех же инвесторов) оказались развивающиеся фондовые рынки Мексики, Казахстана, России. В принципе, это довольно легко объяснимо: безрисковые доходности гособлигаций, от которых считается надбавка в доходности за риск вложения инвестора в акции, на развитых рынках Европы малы и не отражают текущей инфляции. Инвесторы это понимают, и закладывают сейчас на развитых рынках гораздо большие премии за риск вложения в акции, чем на развивающихся рынках, которые, итак, живут давно условиях очень высоких ставок. Но есть и еще более интересный вопрос: а насколько текущие ожидания инвесторов по конкретным рынкам акций оправдываются историческими результатами этих рынков? Попробуем разобраться в этом.
В принципе, тут нет ничего сложного. Нужно просто посчитать исторические доходности каждого фондового индекса из той же самой выборки из 25 стран (с учетом дивидендов). Затем скорректировать эти доходности на уровень инфляции за аналогичный исторический период, чтобы получить реальные доходности, с поправкой на инфляцию. Ну и сравнить с показателем ожидаемой сейчас инвесторами доходности акций (с учетом текущей инфляции), который уже посчитан в первой части исследования. Результат расчетов сведен в таблицу 1.
Таблица 1
Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски
На рынке наблюдается любопытная картина: облигации Самолёт #SMLT просели до -14% на новостях о возможной санации, тогда как акции пошли вверх. На первый взгляд это противоречие, однако логика инвесторов объясняет ситуацию.
Позиция держателей облигаций
Для держателей облигаций новость о санации — в первую очередь неопределённость. Речь идёт о механизме комплексного соглашения по статье 31.1 закона о банкротстве: крупные кредиторы (прежде всего Сбербанк и ВТБ) могут согласовать план реструктуризации. Если за него проголосуют кредиторы с более чем 50% требований, суд его утвердит.
После этого условия распространятся на всех — включая тех, кто не согласен. Для инвестора в облигации это реальный риск: сроки погашения могут сдвинуть, купон — снизить, а сами бумаги — обменять на новые с другими параметрами. Отказаться от таких изменений отдельно взятый держатель не сможет.
Позиция акционеров
Акционеры смотрят на ту же ситуацию под другим углом. Для них санация — шанс сохранить бизнес вместо жёсткого банкротства. При банкротстве акционеры обычно остаются ни с чем: сначала закрываются долги перед кредиторами, и только если что-то остаётся — распределяется между собственниками.
Санация даёт компании шанс стабилизировать долговую нагрузку и продолжить работу. Рынок это считывает: если договорятся с банками и снимут острую нехватку ликвидности, операционная деятельность может восстановиться. Отсюда и рост акций — инвесторы закладывают вероятность того, что компания продолжит работать и в перспективе сможет нарастить прибыль.
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ
В фокусе внимания — пик погашений в 2027 году. Именно в этот период компании нужно разом закрыть крупные обязательства:
• БО-П13 $RU000A107RZ0 (24.01.2027). Полный номинал — 24,5 млрд, но в календаре стоит остаточный объём 9,29 млрд — часть бумаг уже не в обращении. Это первый крупный пик: вместе с офертой БО-П11 в январе–феврале 2027-го компании нужно закрыть около 15,7 млрд.
• БО-П11 $RU000A104JQ3 (оферта). Дата фиксации реестра — 9 февраля, дата выкупа — 12 февраля 2027-го. Сумма «до 6,4 млрд» — это стресс-сценарий: аналитики закладывают предъявление всего объёма в обращении, хотя фактически инвесторы могут предъявить меньше.
• Погашение БО-П14 $RU000A1095L7 на 20 млрд — крупнейшая точка графика. Финальное погашение БО-П15 $RU000A109874 (30.07.2027) стало таким небольшим потому, что в августе 2026-го компания уже выкупила по оферте бумаги на 3,12 млрд. БО-П14, БО-П15, БО-П19 и БО-П06 нужно оценивать как единый платёжный пик.
Что сейчас делать с облигациями, выделил бы три пути:
• Оставить, как есть. Если верите, что компания справится с пиком за счёт операционного потока или удастся договориться о реструктуризации — можно оставить бумаги. Но будьте готовы активно управлять позицией: стоп-лоссы, частичная фиксация прибыли на позитивных новостях.
• Сократить позицию. Если риски кажутся чрезмерными — например, видите слабые места в отчётности, а переговоры идут туго — разумно продать часть бумаг, чтобы снизить концентрацию риска в портфеле.
• Выйти полностью. Если считаете, что вероятность негативного сценария — дефолта или длительной реструктуризации с потерей стоимости — слишком высока и не соответствует вашей стратегии, продавайте всё.
У меня же от этого эмитента только короткий флоатер БО-П14 с долей 2,7%. Продавать или увеличивать не планирую. Жду развязки с приемлемым для меня уровнем риска. Всех благодарю за внимание и проставленные реакции под постом.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Вечные фьючерсы: невидимые издержки, которые убивают доходность
В 2026 году Московская биржа существенно расширила линейку вечных фьючерсов: в июле появились контракты на S&P 500 и Nasdaq, в сентябре — на фиксинги акций крупных американских компаний (Tesla, Apple, NVIDIA, Amazon и др.), а затем — на криптоиндексы (Bitcoin, Ethereum, Solana, Ripple, TRON), доступные только квалам.
У всех контрактов общая механика: нет даты экспирации, есть ежедневный фандинг, который удерживает цену у реального рынка — и одновременно влияет на издержки позиции. Именно вокруг этой механики и возникают типичные ошибки, о которых сегодня я хочу с вами поговорить.
На первый взгляд вечный фьючерс очень похож на базовый актив: цена находится рядом, контракты не имеют даты экспирации, а позицию можно держать сколь угодно долго. Из-за этого многие инвесторы воспринимают вечный фьючерс как обычную покупку акций или валюты.
Однако у этого инструмента есть специфика, которая напрямую влияет на результат торговли:
• Встроенное плечо. Для торговли необходимо иметь на счёте гарантийное обеспечение, а не полную стоимость контракта. При этом прибыли и убытки рассчитываются по всей позиции.
• Ежедневный клиринг. Финансовый результат пересчитывается каждый день: прибыль сразу начисляется, убыток сразу списывается.
• Фандинг. По вечным контрактам предусмотрен ежедневный платёж между участниками.
По фьючерсу на акцию инвестор не становится владельцем и не получает дивиденды. При этом возможна дивидендная поправка, если инвестор был покупателем вечного фьючерса перед отсечкой.
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
Что такое фандинг и зачем он нужен?
Фандинг — это ежедневный платёж между держателями длинных (лонг) и коротких (шорт) позиций по вечному фьючерсу. Его задача — не давать цене контракта надолго уходить от цены базового актива (спота).
Логика простая:
• Фьючерс дороже спота → фандинг положительный: лонги платят шортам. Это делает лонг менее выгодным и тянет цену фьючерса вниз к споту.
• Фьючерс дешевле спота → фандинг отрицательный: шорты платят лонгам. Это охлаждает интерес к шортам и подтягивает цену фьючерса вверх.
• Разница небольшая → фандинг нулевой: если отклонение укладывается в допустимый коридор (L1), платежей нет.
Фандинг считается в течение дня, а начисляется или списывается в вечерний клиринг. Хотите заранее прикинуть, спишут с вас деньги или начислят и сколько примерно, — смотрите индикативный фандинг в терминале или на сайте биржи. А если платить не хочется, позицию можно закрыть до вечернего клиринга.
Не то, что можно игнорировать
В вечных фьючерсах на акции и на индекс IMOEX заложена дивидендная поправка — по сути, компенсация за изменение цены из-за дивидендных отсечек.
Как это работает:
• Лонги по вечному фьючерсу получают дивидендную поправку;
• Шорты — платят её.
Начисляется или списывается поправка в дату закрытия реестра акционеров. Но чтобы она прошла по вашей позиции, позиция должна быть открыта на 23:50 дня, предшествующего дню закрытия реестра. Закрыли раньше или открыли позже — поправка не начисляется и не списывается.
«Почему со счёта списались деньги?» — частая реакция новичка на вечерний клиринг.
А всё просто: трейдер открыл позицию во второй половине дня «просто поторговать», а про клиринг забыл. В итоге по позиции начисляется или списывается фандинг, а если это акция или индекс накануне отсечки — может быть учтена дивидендная поправка. Это не ошибка платформы, а стандартная механика инструмента.
Если не собираетесь держать позицию через клиринг:
• Следите за временем
• Выставляйте тейк-профиты и стоп-заявки заранее
• Закрывайте позицию вручную.
Вторая ошибка — держать позицию долго и не считать издержки.
Смотреть только на цену и забывать про фандинг и дивиденды. Особенно критично для длинных позиций в инструментах с положительным фандингом.
Даже небольшие ежедневные суммы за месяцы превращаются в ощутимые расходы. И получается: рынок угадали, цена выросла, а результатом недовольны — потому что издержки не учли.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER 27 октября открыл сбор заявок на седьмой выпуск секьюритизированных облигаций "СФО СБ Секьюритизация 7" под портфель потребкредитов.
Транши АР1 и АР2 на 13 млрд ₽ ориентированы на доходность 15,99-16,59% годовых, транш АС до 62 млрд ₽ — на 17,15%, а младший транш, 20% объема, банк выкупит сам.
С учетом младшего транша выпуск может достичь 94 млрд ₽ — рекорда для Сбербанка в этом году, размещение запланировано на 11 ноября.
Рекордный для банка объем выпуска при растущем рынке секьюритизации показывает, что Сбербанк наращивает фондирование потребкредитов через облигации, а не только за счет депозитов.