Поиск

🍾 Абрау-Дюрсо (ABRD): игристое настроение или горькое послевкусие для инвестора?

Это разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!

📊 Что за компания?

ПАО «Абрау-Дюрсо» — один из самых узнаваемых российских производителей игристых вин и шампанского. Бренд с более чем 150-летней историей, ассоциируется с премиальным сегментом и праздничным столом. Однако бизнес не ограничивается только виноделием: в периметр входят также производство тихих вин, дистрибуция алкоголя, а еще — туристическо-курортное направление (винные туры, отели, рестораны в Абрау-Дюрсо). Получается такой симбиоз «алкоголь + гостеприимство». Я сам бывал в Абрау, и за последние годы курорт развился очень сильно: производит впечатление.

На скрине к посту — график цены. Она находится сейчас на минимумах 2014-2017 гг. С пиков капитализация компании упала на 70%. Стала ли она сейчас дешевой? В этом и давайте попробуем разобраться.

Капитализация компании сейчас около 13 млрд руб., не такая маленькая, как у Артгена, но все же компанию можно отнести к разделу small cap. Еще одна проблема - низкий free-float (это кол-во акций в свободном обращении). Он составляет около 5-7%, и это накладывает определенные ограничения на ликвидность акции и на возможности ее движения. Они могут быть достаточно неэффективными.

🥂 Давайте кратко пробежимся по самым важным финансовым показателям компании

▪️ Выручка за последние 5 лет удвоилась, и это отличный результат! (более 20 млрд руб.) Значит бизнес действительно растет, не только с точки зрения цен, но и с точки зрения масштабов бизнеса.
▪️ По чистой прибыли ситуация хуже, она болтается в диапазоне от 1 до 2 млрд руб. и растет не так сильно. Но за 2025 год приблизилась к максимуму в 2 млрд руб., что дает P/E 6,5 (что сильно лучше, чем P/E в 15-20 пару лет назад).
▪️ С EBITDA ситуация получше, она растет последние 3 года: 2,9; 4,3; 4,8. Но есть проблема - растет и долг. На текущий момент чистый долг около 8,7 млрд руб., а значит EV - порядка 21,7 млрд руб., а мультипликатор EV/EBITDA 4,5 - что неплохо, но заметно больше, чем в Белуге (около 2,5). В целом долг можно назвать умеренным, тем более ставки по нему достаточно низкие.
▪️ Что хорошо, капитал (в 20 млрд руб.) превышает капитализацию (13 млрд руб.). Т.е. вы покупаете рубль активов компании за 65 копеек. Покупать бизнес в такой ситуации всегда приятнее.
▪️ Дивиденды хоть и небольшие, но регулярные. Сейчас уже около 3% от цены акции. Причем платятся - из свободного денежного потока, он у компании остается - это важно. Правда не всегда, в части периодов капитальные вложения его превышали.

Это и есть главный риск вложений в компанию — капиталоемкость непрофильных активов. Туристический кластер требует огромных вложений, а отдача от него наступает медленно. Виноградники и винодельни тоже не дешевое удовольствие: цикл от посадки лозы до первой прибыли — 5–7 лет. Плюс конкуренция: на полках все больше российских игристых вин от других производителей, а импортные бренды возвращаются через параллельный импорт. Потребитель стал более чувствителен к цене, поэтому премиальность Абрау-Дюрсо может играть против нее в эконом-сегменте.

✅ Вывод: Абрау-Дюрсо — это качественный актив с сильным брендом, и в целом с адекватной на текущий момент оценкой, но без явного дисконта. Компания в последние периоды не показывает взрывного роста, дивиденды пока скромные, а свободный денежный поток может «съедаться» капексом. Если вы верите в рост внутреннего туризма и готовы ждать 3–5 лет, бумага может быть интересна как ставка на восстановление потребительского спроса. Но спекулятивно «ловить дно» здесь может быть опасно: график уже не раз разочаровывал. Тем более низкий free-float делает движения акций во многом непредсказуемым.

Не является индивидуальной инвестиционной рекомендацией.

🍾 Абрау-Дюрсо (ABRD): игристое настроение или горькое послевкусие для инвестора?

📱 Яндекс заслужил пятёрку, но с одной жирной оговоркой


Смотрю я на результаты Яндекса и понимаю, почему эту историю многие называют почти идеальной. Компания избавилась от убыточных сегментов, и это сразу дало эффект — ROE и прибыль резко пошли вверх. Такой разворот мне лично очень нравится, потому что он показывает, что менеджмент наконец занялся эффективностью, а не просто гнался за выручкой ради выручки. Когда бизнес перестаёт тянуть балласт, цифры начинают выглядеть совершенно иначе.

Но вот ложка дёгтя тут всё-таки есть, и она серьёзная. Целых 18,3 млрд рублей ушли на мотивацию сотрудников. Это огромная сумма, и она напрямую съедает часть той самой прибыли, которая так красиво выросла. Мне такой подход кажется спорным, потому что акционеры в итоге получают меньше, чем могли бы, если бы эти деньги остались в бизнесе или пошли на дивиденды. С одной стороны, удержать команду важно, особенно в технологической сфере, где конкуренция за кадры высокая.

С другой стороны, когда речь идёт о таких суммах, возникает резонный вопрос — насколько эта мотивация оправдана и как она соотносится с интересами миноритариев. Пока компания показывает рост, такие расходы ещё можно как-то объяснить, но если темпы замедлятся, вопросы станут гораздо громче. Волатильность по бумаге на таких новостях обычно остаётся повышенной, так что осторожность не помешает. В целом Яндекс остаётся одной из самых качественных историй на рынке, но вот эта деталь с вознаграждениями явно тянет оценку с плюса на пять с минусом.

🔥В профиле я уже дал лучшие акции, которые стоит купить на текущей коррекции рынка ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны

💊 Промомед — самая рискованная, но и самая интригующая ставка


Смотрю я на Промомед и понимаю, что это та самая история, где риск и потенциал идут рука об руку. Выручка в 2026 году может вырасти более чем на 60%, и главный драйвер тут — препараты от ожирения и онкологии. Это те направления, где спрос растёт быстро, а конкуренция пока не такая плотная, как в традиционной фарме. Мне такой расклад кажется любопытным, потому что компания делает ставку на сегменты с реальным долгосрочным потенциалом.

Гайд по рентабельности EBITDA на уровне около 45% выглядит очень сильно. Если компания действительно удержит такую маржу, то это говорит о качественной бизнес-модели и способности зарабатывать на своих разработках. Плюс ко всему мультипликатор P/E на уровне 5,4х выглядит довольно скромно для истории с такими темпами роста. Апсайд в 81% — цифра, которая сама по себе привлекает внимание, хотя и требует осторожного отношения.

Но именно поэтому я называю эту ставку самой рискованной. Фарма — это отрасль, где всё может измениться в один момент: клинические испытания, регуляторные решения, конкуренция. Высокий потенциал тут соседствует с высокой неопределённостью, и это нужно чётко понимать. Волатильность по таким бумагам обычно зашкаливает, так что осторожность и диверсификация тут важнее, чем где-либо ещё.

В целом Промомед выглядит как история для тех, кто готов брать на себя повышенный риск ради потенциально высокой отдачи. Я продолжаю наблюдать за развитием событий и за тем, как компания будет реализовывать свои планы. Пока цифры выглядят заманчиво, но время покажет, насколько они окажутся реальными.

🔥В профиле я уже дал лучшие акции, которые стоит купить на текущей коррекции рынка ✅

❗️Скорее переходи и смотри, пока идеи еще актуальны

«Озон Фармацевтика» — лауреат IR-премии Московской биржи «Рынок выбирает»!

Завоевали сразу две награды:

1-е место в номинации «Лучшая IR-коммуникация» (среди компаний с капитализацией 40–200 млрд руб.);

2-е место в новой номинации «Выбор розничных инвесторов».

Комментарий Дмитрия Коваленко, директора по корпоративным коммуникациям и рынкам капитала «Озон Фармацевтика»:

«С момента выхода компании на публичный рынок мы стремимся развивать IR коммуникации, расширяя рамки стандартного раскрытия информации: углублять понимание инвестиционного кейса, давать рынку качественную аналитику и образовательный контент, обеспечивать конструктивный обмен информацией между инвесторами, менеджментом и Советом директоров.

Высокая оценка наших усилий широкой аудиторией и профессионалами рынков капитала подтверждает ценность выбранного нами подхода и мотивирует нас продолжать развивать качество и прозрачность коммуникаций.

Премия Московской биржи «Рынок выбирает» действительно ценный инструмент исследования восприятия работы IR и менеджмента в диалоге с инвестиционным сообществом. Независимая и комплексная оценка среди такого обширного числа инвесторов делают эту премию IR важным индикатором качества коммуникаций, достойным внимания Совета директоров.

Благодарим Московскую биржу за развитие профессионального IR-сообщества, а инвесторов, аналитиков, управляющих фондами и других участников рынка — за доверие и ценную обратную связь. Поздравляем всех победителей и номинантов премии — уверены, что профессиональный обмен опытом и здоровая конкуренция помогают нам вместе повышать стандарты IR-коммуникаций и развивать российский рынок капитала».

Особенность этого года — открытое голосование на сайте Московской биржи, которое позволило инвесторам напрямую оценить IR-практики компаний.

P.S. Кстати, об открытости. Мы также вышли в эфир программы «Просто о сложном». Сергей Попов провёл содержательный разговор с нашим главным технологом Максимом Кирилиным и заместителем директора по связям с инвесторами Марией Рыбиной. Обсудили ключевые аспекты работы компании, технологические решения и подходы к взаимодействию с инвесторами — всё в духе принципа прозрачности и открытости.

Посмотреть эфир можно тут:

YouTube

VKВидео

RuTube

«Озон Фармацевтика» — лауреат IR-премии Московской биржи «Рынок выбирает»!

Эра кризиса: почему российский рынок акций застрял в боковике и как инвестору обойти инфляцию

Российский фондовый рынок переживает второе в своей истории «потерянное десятилетие». Если в октябре 2021 года рублевый индекс МосБиржи штурмовал исторический пик выше 4290 пунктов, то к 2026 году он балансирует в затяжном боковом коридоре на уровнях 2200–2250 пунктов. Долларовый индекс РТС и вовсе находится вблизи отметок 800 пунктов — это треть от докризисного максимума 2008 года.

Ситуация до боли напоминает период 2007–2015 годов, когда рынок не рос годами из-за сырьевого перекоса и геополитических шоков. Однако текущий цикл стагнации, который вероятно продлится как минимум до 2030 года, имеет гораздо более жесткие фундаментальные причины. Классическая пассивная стратегия «купил индекс и держи» в этих условиях ведет к гарантированному обесцениванию капитала из-за инфляции. Инвесторам необходима смена парадигмы.

1. Три всадника рыночной стагнации или почему широкий рынок акций потерял импульс к росту и вряд ли восстановит его в ближайшие годы?

Можно выделить три ключевых фактора затяжного бокового:

Конкуренция с безрисковой доходностью. Экстремально высокая ключевая ставка Банка России удерживает доходности по банковским депозитам и краткосрочным облигациям (ОФЗ, фонды денежного рынка) на двузначных уровнях. Для долгосрочного инвестора покупка акций теряет экономический смысл: зачем брать на себя корпоративные и рыночные риски бизнеса, если можно зафиксировать гарантированную высокую доходность в инструментах с фиксированным доходом? Капитал массово утекает из акций.

Налоговое и регуляторное давление на эмитентов. Крупный российский бизнес (основа индекса) функционирует в условиях масштабной перестройки логистики и потери премиальных западных рынков сбыта. Одновременно с этим растут фискальные изъятия: надбавки к НДПИ, курсовые пошлины и налог на прибыль сжимают чистую рентабельность. Деньги, которые раньше направлялись на дивиденды и развитие, уходят на покрытие издержек и налоги.

Отсутствие институционального «топлива». До 2022 года локомотивом роста рынка выступали иностранные фонды-нерезиденты. Их уход и последующая заморозка активов изолировали внутренний контур. Внутренний розничный инвестор, лишенный поддержки со стороны крупных западных денег, физически не способен вытолкнуть индекс из многолетнего боковика.

2. Кризис пассивного инвестирования в акции

В «золотую эпоху» мировых рынков доминировал подход долгосрочного индексного инвестирования. В условиях РФ вероятно до 2030 года этот метод не работает. В номинальном выражении рублевый индекс может демонстрировать слабый подъем за счет общей инфляции и переоценки валютной выручки экспортеров при ослаблении рубля. Однако в реальном выражении (с поправкой на рост цен) пассивный инвестор в индекс широкого рынка будет нести убытки.

В условиях, когда традиционные дивидендные фишки стагнируют, а экономика переходит на рельсы жесткого регулирования, ценность приобретает не владение бизнесом как таковым, а скорость адаптации и диверсификация по классам активов.

Исторически российский рынок привлекал инвесторов своей уникальной, сверхвысокой дивидендной доходностью. Акции покупали не ради роста курсовой стоимости, а ради стабильного денежного потока. В текущем эта модель парализована по ряду причин:

Рост нерыночных изъятий при котором государство как мажоритарный акционер или регулятор все чаще предпочитает изымать сверхприбыль крупного бизнеса напрямую в бюджет через фискальные механизмы. Эти деньги изымаются до распределения дивидендов, напрямую ущемляя интересы частных миноритарных акционеров.

Капитальные затраты (CapEx) становятся символом выживания а не расширенного роста. Корпоративный сектор вынужден тратить гигантские средства не на экспансию и захват новых рынков, а на поддержание операционной деятельности в условиях жестких санкций: замену западного оборудования, перестройку логистических цепочек, создание независимой платежной инфраструктуры и локализацию софта. Рост инвестиционных программ происходит за счет сокращения свободного денежного потока (FCF), из которого и платятся дивиденды.

Огосударствление и жесткое регулирование при котором в экономике опережающими темпами растет доля государственного сектора и госзаказа. Стратегическая цель менеджмента таких компаний смещается с максимизации рыночной капитализации и защиты прав акционеров на выполнение государственных задач. В этих условиях дивидендная политика становится непредсказуемой и может быть изменена или заморожена в любой момент.


3. В поисках альфы: переход к количественным стратегиям

Если широкий рынок акций не дает доходности, инвестор вынужден искать инструменты, генерирующие так называемую «альфу» — доходность выше рыночной. Одним из немногих математически обоснованных решений в эру боковика становится переход от покупки акций к мульти рыночным алгоритмическим стратегиям автоследования.

Ярким примером трансформации подхода является количественная стратегия «Алгебра» на платформе БКС Финтаргет.

Пока ценовой Индекс МосБиржи за 2026 год снижался более чем на 23%, математические модели позволили данной стратегии показать устойчивую доходность. С момента запуска в июле 2024 года её накопленная чистая прибыль к осени 2026 года составила более 62% при среднегодовом показателе (CAGR) на уровне 25%.

Эффективность такого подхода в период до 2030 года базируется на четырех столпах:

1. Заработок на глобальных трендах без инфраструктурного риска. Вместо покупки акций локальных компаний стратегия использует деривативы (фьючерсы) на ликвидные мировые бенчмарки, такие как индекс Nasdaq. Это позволяет российскому инвестору легально зарабатывать на росте мирового технологического сектора внутри защищенного контура Мосбиржи.

2. Использование сырьевой волатильности. Боковик в акциях не отменяет сильных движений в биржевых товарах. Краткосрочная торговля фьючерсами на природный газ или нефть позволяет извлекать прибыль как из падения, так и из роста цен.

3. Защита от девальвации. Базовый тренд на ослабление рубля отыгрывается через позиционирование во фьючерсах на валютные пары (юань/рубль), что автоматически индексирует рублевую стоимость портфеля при скачках валютных курсов.

4. Монетизация высоких ставок. В периоды рыночной неопределенности свободный кэш (выше необходимого гарантийного обеспечения по фьючерсам) не лежит без дела, а автоматически паркуется в фонды денежного рынка. Это позволяет получать доход на уровне ключевой ставки ЦБ, сохраняя ликвидность для сделок.

Период до 2030 года потребует от участников рынка жесткой дисциплины. Время, когда можно было купить бумаги «Газпрома» или «Сбера» и рассчитывать на стабильный обгон инфляции, временно ушло.

Чтобы сберечь и приумножить капитал в эпоху изоляции и высоких ставок, инвесторам придется отказаться от классического долгосрочного владения акциями в пользу динамических, алгоритмических моделей, способных зарабатывать на сырье, валютных колебаниях и глобальных трендах.

Доступ к стратегии Алгебра по ссылке

ПАО «Европейская Электротехника» (Группа ОМЗ Перспективные технологии) один из лидеров российского рынка инжиниринга публикует обобщенную консолидированную отчетность, подготовленную в соответствии с международными стандартами отчетности (МСФО), с заключением независимого аудитора за 6 месяцев 2026 года.

Ключевые показатели ПАО «Европейская Электротехника»: выручка составила 4 850 676 тыс. руб. (+46,9% г/г).

Вклад направлений бизнеса в рост совокупного объема продаж: Электрооборудование 3 739 105 тыс. руб. (+43,6% г/г), Нефтегазовое и химическое оборудование 1 007 725 тыс. руб. (+65,7% г/г), Лифтовое оборудование 74 379 тыс. руб. (-13,0%).

Председатель Совета директоров ПАО «Европейская Электротехника», управляющий партнер ПАО ОМЗ Роман Кувшинов: «Первые два квартала традиционно выступают для данных секторов экономики этапом наращивания темпов,ина этом фоне компания демонстрирует финансовые результаты выше среднерыночных. На текущий момент контрактация ещё не завершена: основной пул новых договоров ожидается в третьем и четвёртом кварталах, что получит отражение в позитивных финансовых показателях второго полугодия».

Крупные объёмы отгрузок по направлению «Лифтовое оборудование» запланированы во втором полугодии 2026-го года.

По итогам 6 месяцев 2026 года выручка от двух крупнейших заказчиков составила 47% общей выручки Группы, или 2 289 456 тыс. руб. Из них 1 635 903 тыс. руб. приходится на сегмент «Инженерные системы» и 653 553 тыс. руб. — на сегмент «Технологические системы».
Другие покупатели с долей от общей выручки более 10% за 6 месяцев 2026 года и 6 месяцев 2025 года отсутствовали.

Инженерные системы


Рынок электротехнического оборудования в России в первом полугодии 2026 года продолжил развиваться в условиях импортозамещения, роста локализации производства и переориентации на использование оборудования от азиатских партнеров. Несмотря на общее замедление промышленного роста, электротехническая отрасль показала результаты выше средних по промышленности [1]. По данным Росстата: общий индекс промышленного
производства в РФ составил 100,4% к I п. 2025 года; производство электрического оборудования выросло на 7,7%; производство компьютеров, электроники и оптики выросло на 14,0%; производство готовых металлических изделий увеличилось на 12,7%, что дополнительно поддержало выпуск электрощитового оборудования и комплектующих [1].
Электротехническая отрасль остается одной из наиболее динамичных среди машиностроительных направлений. К 2030 году ее объем прогнозируется на уровне 1,16 трлн руб. при среднегодовом темпе около 10%.

В сфере производства и импортозамещения наблюдается рост локального производства. По итогам 2025 года объем выпуска электротехнического оборудования в России достиг 2,73 трлн руб., увеличившись на 10,8%. Этот тренд сохраняется и в 2026 году. Количество производителей превысило 7,8 тыс. предприятий [2]. Основные направления локализации: низковольтная аппаратура, электрощитовое оборудование, распределительные устройства, кабельная продукция и промышленная автоматизация.

Основными драйверами роста рынка выступают программы модернизации энергетики, развитие промышленности и продолжающееся импортозамещение. Наиболее быстро растут сегменты низковольтного оборудования, электрощитовых решений и промышленной автоматизации. При сохранении текущих тенденций рынок по итогам 2026 года может показать рост в диапазоне 6–9% в денежном выражении, а доля российских производителей продолжит увеличиваться [1].

В рамках данного направления Компания принимала участие в реализации большого количества технологически сложных инженерных проектов для Роскосмоса, Росатома, Сбера, Газпром нефти и других ВИНК.

Наша Компания, опираясь на взаимодействие с российскими поставщиками и на собственные производственные мощности, взаимодействуя с проектными институтами и архитекторами, готова обеспечивать Заказчиков качественными проектными решениями в части архитектурного и функционального освещения, энергоэффективными и цифровыми решениями в части электротехнических систем, соответствующими актуальным требованиям импортозамещения и обеспечения необходимой функциональности и безопасности.

Направление «Вертикальный транспорт»


Рынок вертикального транспорта в России демонстрирует существенное изменение динамики: в 2025 году рынок лифтов в целом удержался на уровне 44,1
тыс. установок за счёт крупных контрактов московского региона, а в 1 п. 2026 года наблюдалось рынок уже перешёл к выраженному снижению. При этом одновременно ускорилось вытеснение российских производителей китайским оборудованием [3]. Несмотря на текущее сокращение объемов рынка, значительный долгосрочный спрос будет удовлетворяться по мере смягчения денежно-кредитной политики в РФ.
По данным Росстата за январь–июнь 2026 года производство в РФ составило 9,8 тыс. лифтов (-23,7% г/г). [1] За этот же период объёмы монтажа сократились до 11,3 тыс. единиц (-28% г/г). Снижение наблюдалось у 15 из 20 крупнейших участников рынка [4]. Основная причина падения — капитальный ремонт лифтового оборудования. В 2025 году закупки лифтов для замены выросли на 26,6%, до 17,6 тыс. штук, но рост был обеспечен главным образом крупными московскими контрактами [5]. В 1 п. 2026 ситуация стала еще более контрастной: в рамках программ капремонта было проведено аукционов на 21,4 тыс. лифтов, однако 15 тыс. из них, или 71%, пришлись на Москву. Если исключить Москву, объём спроса на замену лифтов снизился на 24% г/г. Причина — нехватка финансирования региональных программ капремонта [4]. То есть формально рынок закупок выглядит огромным, но фактически он в значительной степени сконцентрирован в Москве. Рынок сейчас нельзя оценивать только по общему количеству аукционов. Возникает фактически двухуровневый рынок:

Москва
→ крупные централизованные закупки → высокая концентрация объемов → крупные серийные контракты → поддержка отечественных производителей.

Регионы
→ дефицит средств фондов капремонта → перенос сроков замены → ремонт вместо замены → снижение закупок.

Это гораздо более негативная ситуация для производителей, ориентированных именно на региональные программы. В 2025 году российские предприятия произвели 25,4 тыс. лифтов, на 6,4% меньше, чем годом ранее. При этом установлено было 44,1 тыс. лифтов. [6] В 1 п. 2026 года производство лифтов в РФ продолжило падать. Таким образом, одновременно происходят два процесса:

> рынок сокращаетсяирастет доля импорта → загрузка российских заводов падает → усиливается ценовая конкуренциямежду производителями.

Компания стратегически подготовлена к осуществлению планов на 2026 и последующие годы: накопленный «отложенный спрос», опыт успешно завершенных инфраструктурных и коммерческих проектов, а также углубленная кооперация с ведущими производителями Азии и СНГ создают надежный фундамент для достижения целевого объема продаж в 1 млрд руб. Мы расширяем предложение интеллектуальных, энергоэффективных решений и обогащаем линейку скоростных систем, обеспечивая крупнейшим девелоперам, авиаузлам и торговым центрам безупречную безопасность, технологическую независимость и соответствие современным архитектурным стандартам.

Технологические систем
ы

Российский рынок оборудования для сбора, сепарации, подготовки нефти и утилизации попутного газа переживает структурную трансформацию. В центре внимания — повышение эффективности действующей инфраструктуры, адаптация к изменяющимся условиям эксплуатации и обеспечение промышленной и экологической безопасности. По оценкам Компании, объем адресного рынка в первом полугодии 2026 года составляет 210–250 млрд рублей, по итогам года — 450–550 млрд. В сегмент входят установки подготовки нефти (УПН), дожимные насосные станции (ДНС), установки предварительного сброса воды (УПСВ), сепарационное и емкостное оборудование, промысловые трубопроводы, установки подготовки попутного газа, вертикальные и горизонтальные факельные системы, а также средства автоматизации и коммерческого учёта.

Технологическая цепочка: скважина — сбор — ДНС/УПСВ — УПН/ЦПС — магистраль.
Факельные установки являются обязательным элементом инфраструктуры на всех этапах, обеспечивая безопасную утилизацию газов в штатных, пусковых и аварийных режимах.
Главный структурный драйвер — старение фонда месторождений и рост обводненности. Увеличение объёма попутной воды требует дополнительных УПСВ, сепараторов, отстойников, насосов и систем подготовки пластовой воды. На зрелых промыслах оборудование раннего сброса становится критическим, позволяя разгрузить последующие ступени и сократить транспортные затраты. Крупные нефтедобывающие компании ведут программы внедрения таких установок до 2030 года. Второй драйвер — поддержание добычи на действующих объектах. Замена изношенных аппаратов, реконструкция линий, модернизация автоматики и повышение производительности УПН — эти расходы носят регулярный характер и слабо зависят от ценовой конъюнктуры.

Освоение удаленных и малых месторождений стимулирует спрос на модульные решения: блочные сепараторы, контейнерные насосные станции, компактные УПСВ и мобильные факельные системы. Ключевой критерий выбора — совокупная стоимость владения, включающая простои, ремонты и энергопотребление.
Оборудование с более высокой начальной ценой, но быстрое в монтаже и надёжное в эксплуатации, получает преимущество в тендерах.

Годовая емкость факельного сегмента оценивается Компанией в 25–45 млрд руб. Спрос формируется за счет обустройства новых месторождений, реконструкции действующих объектов (замена стволов, увеличение пропускной способности, автоматизация розжига) и адаптации к изменению состава продукции на зрелых промыслах. В 2025 году в России сожжено 25,1 млрд куб. м попутного газа — на 6,8% больше, чем годом ранее. Это сохраняет масштаб проблемы, но одновременно стимулирует спрос на бездымные горелочные устройства, автоматический контроль и системы снижения объемов постоянного сжигания. На удалённых объектах факелы остаются единственным практичным решением при отсутствии газотранспортной инфраструктуры.

В 2026 году компания продолжила реализацию, модернизацию и обслуживание объектов нефтегазовой отрасли, поставляя оборудование для работы в сложных климатических условиях. География проектов охватила Республику Коми, Республику Саха (Якутия), Камчатский край, Иркутскую, Самарскую и Астраханскую области, а также Ханты-Мансийский автономный округ.

Валовая прибыль
выросла на 44,5% до 916 474 тыс. руб. Наиболее значимое влияние на объём Валовой прибыли оказал рост расходов на материалы и комплектующие, использованные в производстве (+43,5% г/г, до 3 620 058 тыс. руб. в структуре Себестоимости). Рост расходов на персонал до 215 367 тыс. руб. (+55,4% г/г) был обусловлен созданием новых подразделений.
Отрицательное значение показателя «Изменение запасов готовой продукции и незавершенного производства» (147 349 тыс. руб.) отразило снижение незавершенного производства на 30.06.26 г. в связи с признанием выручки в отчетном периоде.

Чистые
финансовые расходы Компании возросли до 143 383 тыс. руб. (+10,4% г/г) в связи с более активным использованием банковских кредитов на фоне роста масштабов деятельности Компании и размеров осуществляемых ею проектов.

Чистая прибыль
, приходящаяся на акционеров, составила 120 769 тыс. руб. (-14,6% г/г). Результат обусловлен ростом расходных статей в отчетном периоде на фоне увеличения размеров проектов, осуществляемых Компанией и открытия новых направлений бизнеса.

Прибыль на акцию
составила 0,22 руб. (-15,4% г/г). Результат обусловлен снижением чистой прибыли в отчетном периоде.

Приведенный показатель
EBITDA Группы за 6 месяцев 2026 года составил394 750тыс. руб. (+2,0% г/г).

На отчётную дату Чистый долг составил 1 727 844 тыс. руб. (65 262 тыс. руб. на 31 декабря 2025 года). Показатель Чистый долг/EBITDAза 12 мес. оценивался на уровне 1,18 (0,04 на 31 декабря 2025 года).

Увеличение долга в течение 1 п. 2026 года связано прежде всего с увеличением объема финансирования текущей деятельности и крупных проектов компании. Специфика инжинирингового бизнеса предполагает необходимость авансировать закупку оборудования, материалов и выполнение работ до момента получения соответствующих платежей от заказчиков. Поэтому по мере роста масштаба проектов потребность в краткосрочном банковском финансировании такжеувеличивается.

При этом важно отметить, что речь идет об использовании Компанией преимущественно краткосрочного финансирования оборотного капитала, а не о формировании долгосрочной долговой нагрузки. Привлеченные банковские средства используются для финансирования текущего исполнения контрактов и высвобождаются по мере поступления денежных средств от заказчиков.

После окончания отчётного периода Группа продолжила активное управление кредитным портфелем: были привлечены и частично досрочно погашены отдельные транши по кредитам с плавающей процентной ставкой.

По состоянию на 28 августа 2026 года Чистый долг Компании составлял 1 123 818 тыс. руб. (-604 026 тыс. руб. относительно значения на отчётную дату). При этом показатель Чистый долг/EBITDA за 12 мес. оценивался на уровне не выше 0,77.
Условия финансирования оставались для Компании стабильными: по ряду кредитов плавающие процентные ставки были снижены, в том числе вследствие изменения ключевой ставки. На дату публикации настоящей финансовой отчётности номинальные процентные ставки по кредитам и займам, привлечённым Компанией, составляли 17,00–17,35%.
Показатель ROE [7] (рентабельность собственного капитала) составил 7,7% (-2,8 п.п.).

Дополнительная информация за отчетный период (6м26/6м25):
Активы сократились на 2,6% г/г и составили 8 806 072 тыс. руб.
Собственный капитал сократился на 6,3% г/г до 3 025 877 тыс. руб.
Денежные средства и их эквиваленты на счетах составили 407 076 тыс. руб.
Количество акционеров ПАО (зарегистрированных лиц в реестре) по состоянию на 30.06.2026 составило 11482 лиц. Мы внимательно следим за количеством частных инвесторов, владеющих акциями «Европейской Электротехники» (тикер EELT).

Ссылка на
отчетность ПАО «Европейская Электротехника»:https://www.e-disclosure.ru/portal/files.aspx?id=36330&type=4

Ключевые новости и события ПАО «Европейская Электротехника» за отчетный период:
► июнь – Акционеры компании приняли решение утвердить выплату итоговых дивидендов по результатам 2025 года в размере 0,60 рубля на одну обыкновенную акцию. Согласно решению акционеров, итоговая сумма дивидендных выплат установлена в размере 331 млн 87 тыс. 800 рублей.
► май – Оснащён крупнейший логистический терминал имени Дэн Сяопина в ОЭЗ «Алабуга».
► апрель – Объявление о признании дебютного выпуска цифровых финансовых активов (ЦФА) объёмом 200 млн руб. состоявшимся (завершенным).
► апрель – Компания представила комплексные решения на выставке «ИННОПРОМ. Центральная Азия».
► апрель – Выполнен полный цикл поставки и ввода в эксплуатацию совмещенной факельной установки.
► март – Поставки кабеленесущих систем для строительства инфраструктуры нового комплекса по производству этилена.
► март – Участие в обустройстве крупной установки комплексной подготовки газа в Республике Саха (Якутия), а именно в разработке, изготовлении и поставке комплектов оборудования различного назначения, являющихся неотъемлемой частью общего функционирования УКПГ.
► февраль – Открытие новой современной штаб-квартиры Компании в престижном бизнес-центре класса «А» «Парк Хуамин».
► февраль – Реализован проект комплексной автоматизации масштабной нефтепромысловой установки на месторождении Якутии.
► январь – Выплата дивидендов за 9 месяцев 2025 года, в соответствии с решением внеочередного Общего собрания акционеров от 29.12.2025.

Контакты для получения дополнительной информации:
IR-служба
Сергей Петров
Тел. +7 925 185-50-42
e-mail: petrov@euroet.ru
О ПАО «Европейская Электротехника»
ПАО «Европейская Электротехника» (Группа ОМЗ Перспективные технологии) – это российская компания, ведущая активную деятельность по реализации комплексных решений в сфере инженерных и технологических систем в промышленности, строительствеи инфраструктуре: оборудование распределения низкого и среднего напряжения, слаботочные системы, системы освещения, системы промышленного электрообогрева, оборудование для нефтегазовой, нефтехимической и газохимической промышленности.
________________________________
[1] «О промышленном производстве в I полугодии 2026 года», Росстат, https://rosstat.gov.ru/storage/mediabank/110_22-07-2026.html
[2] «Импортозамещение», Энергетика и промышленность России: https://eprussia.ru/epr/539-540/7220104.htm
[3] «Производители лифтов рассчитывают на рост спроса», Российская газета, https://rg.ru/2026/05/21/proizvoditeli-liftov-rasschityvaiut-na-rost-sprosa.html
[4] «Количество смонтированных лифтов в России снизилось на 28%», Коммерсантъ, https://www.kommersant.ru/doc/8815881
[5] «Закупки лифтов в России выросли на 26,6% в 2025 году благодаря контрактам Москвы и Подмосковья», Коммерсантъ, https://www.kommersant.ru/doc/8361111
[6] «Спад на рынке лифтов: загрузка заводов упала до 60–70%», Коммерсантъ, https://www.kommersant.ru/doc/8533063
[7] Показатель ROE (рентабельность собственного капитала) рассчитан как отношение чистой прибыли к средней величине собственного капитала за отчетный период.

Как оценить бизнес перед инвестицией: 5 признаков надёжного заёмщика


Вы нашли заём с высокой ставкой, всё выглядит привлекательно, но как понять, что бизнес действительно вернёт деньги? Не полагайтесь на удачу. Вот пять признаков, которые помогут оценить надёжность заёмщика.

1. Прозрачность и открытость. Надёжный бизнес не скрывает информацию. У него есть сайт, юридический адрес, контакты. Он готов предоставить документы: выписку из ЕГРЮЛ, отчётность, фото производства или торгового зала. Если заёмщик уходит от ответов или даёт минимум данных — это красный флаг.

2. Положительная кредитная история. У бизнеса уже были займы в банках или на других платформах, и он их возвращал. Проверьте, нет ли судебных разбирательств, просрочек, банкротств. В открытых источниках можно многое узнать.

3. Стабильный денежный поток. Бизнес должен генерировать деньги, а не просто показывать прибыль на бумаге. Посмотрите, есть ли регулярные поступления на счёт, платит ли компания налоги, зарплаты. Если деньги приходят неравномерно или с большими задержками — риск возрастает.

4. Наличие залога. Это ваша страховка. Чем ликвиднее залог, тем лучше. Оборудование, недвижимость, товары в обороте — всё это можно продать в случае дефолта. Проверьте оценочную стоимость: она должна быть выше суммы займа.

5. Отраслевой опыт. Посмотрите, сколько лет бизнес работает в своей сфере. Новички рискованнее, чем компании с 3–5-летним стажем. Изучите отрасль: есть ли сезонность, зависит ли бизнес от импорта, какова конкуренция. Чем понятнее вам модель, тем безопаснее инвестиция.

Это те пункты, которые мы как инвестиционная компания проверяем перед тем, как разместить бизнес на платформе.

Всегда анализируйте, задавайте вопросы, читайте документы — и ваши инвестиции будут осознанными.

Обучайтесь вместе с «Ресейл Инвест».

Информация носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией. Заключение с использованием инвестиционной платформы договоров, по которым привлекаются инвестиции, является высокорискованным и может привести к потере инвестированных денежных средств в полном объёме.

#ФинансоваяГрамотность

Как оценить бизнес перед инвестицией: 5 признаков надёжного заёмщика

Энергетический кризис в Европе летом 2026: что происходит с газом

Лето 2026 года в Европе снова прошло под знаком газа. Не такого острого и панического кризиса, как в 2022-м, когда цены взлетали до €300–340 за мегаватт-час, а более тихого, но ощутимого давления. Хранилища заполняются медленно, цены держатся заметно выше привычных летних уровней, жара повышает спрос на электричество, а глобальный рынок сжиженного природного газа (СПГ) остаётся напряжённым.

Откуда всё началось
Зима 2025/2026 оказалась холодной. Европейские подземные хранилища газа (ПХГ) к 1 апреля 2026 года были заполнены всего примерно на 28 %. Это заметно ниже, чем в предыдущие годы, и ближе к докризисным уровням. Сезон закачки (апрель–октябрь) стартовал с очень низкого запаса.
Почти сразу после этого разгорелся конфликт на Ближнем Востоке: удары США и Израиля по Ирану в конце февраля, угрозы и частичные ограничения судоходства в Ормузском проливе. Через этот пролив проходит значительная часть мировых поставок СПГ, особенно катарского и эмиратского. Часть катарских мощностей была повреждена, экспортные объёмы сократились, страховые и фрахтовые ставки выросли. Глобальный рынок СПГ резко сжался.
Европа после 2022 года сильно сократила зависимость от российского трубопроводного газа и перешла на СПГ (США, Норвегия, Катар, другие поставщики) плюс собственную добычу и оставшиеся небольшие потоки. Когда глобальный СПГ стал дефицитным, Европа оказалась в прямой конкуренции с Азией за каждый танкер.

Что с запасами сейчас (начало августа 2026)
По данным Gas Infrastructure Europe, к началу августа европейские хранилища были заполнены примерно на 57 %. Это один из самых низких показателей для этого времени года за последние 15–18 лет. Для сравнения: в те же даты прошлых лет уровень обычно был заметно выше.
Ситуация по странам сильно отличается:
- Германия — около 47 %
- Нидерланды — около 37 %
- Франция — около 57 %
- Италия и Испания — заметно лучше (75 %+ и 72 % соответственно)

Закачка идёт медленнее обычного. Причины простые и рыночные. Когда цены на ближайшие месяцы выше, чем на зиму (так называемая «обратная» кривая, backwardation), трейдерам невыгодно покупать газ сейчас и закачивать его в хранилища. Плюс Азия часто предлагает более высокую цену за гибкие грузы СПГ, и танкеры уходят туда.
Прогнозы большинства аналитиков сходятся: к концу сезона закачки (1 ноября) Европа, скорее всего, подойдёт с уровнем 70–76 % заполнения. Официальная цель ЕС — 80–90 %, но правила позволяют снижать её до 75 % в сложных условиях. 70–76 % — это уже не комфортный запас. Буфер на зиму будет тоньше, чем хотелось бы.

Цены на газ: что происходит и почему это важно

Европейский бенчмарк — нидерландский хаб TTF. До конфликта цена колебалась около €30–35 за МВт·ч. После начала событий в Персидском заливе она резко выросла. К лету ситуация выглядела так:
В июне после новостей о промежуточных договорённостях США и Ирана цена временно опускалась к €40.
В июле на фоне новой эскалации, жары и беспокойства по поводу зимних запасов она снова пошла вверх и превышала €60–63 за МВт·ч.
В начале августа держалась в диапазоне примерно €55–60.
Это далеко от уровней 2022 года, но существенно выше комфортных летних значений последних лет. Для обычного человека цена на хабе — это оптовая стоимость. Она влияет на то, сколько заплатят электростанции, промышленность и, в конечном итоге, домохозяйства.

Газ в Европе часто является «замыкающим» топливом: именно газовые электростанции определяют цену электричества в часы пикового спроса. Когда газ дорожает, дорожает и свет. Летом 2026 жара усилила этот эффект: люди массово включали кондиционеры, а одновременно в жару снижалась выработка на части французских АЭС (ограничения по охлаждению) и на гидроэлектростанциях. Газовые станции работали активнее, и цены на электроэнергию заметно росли.

Жара, спрос и замкнутый круг
- Лето 2026 сопровождалось волнами жары. Это классический «идеальный шторм» для газового рынка:
- Растёт потребление электричества на охлаждение.
- Снижается выработка части низкоуглеродной генерации.
- Нужно больше газа прямо сейчас.
- Закачка в хранилища замедляется ещё сильнее.
- Рынок нервничает по поводу зимы → цены держатся высокими.
Плюс глобальная конкуренция. Азия в жаркие месяцы тоже увеличивает спрос на СПГ для кондиционеров. Европейские терминалы в некоторые месяцы принимали меньше грузов, чем обычно (например, Франция в июле получила один из самых низких объёмов за последние годы).

Чем это отличается от 2022 года
В 2022 году Европа потеряла основной объём российского трубопроводного газа почти одномоментно. Цены взлетели в разы, промышленность частично останавливалась, правительства вводили экстренные меры. Сейчас картина другая:
- Поставки более диверсифицированы (Норвегия, США, СПГ).
- Абсолютный уровень цен значительно ниже пиков 2022-го.
- Спрос на газ в Европе в целом ниже, чем до кризиса (энергоэффективность, возобновляемые источники, частичное снижение промышленного потребления).
- Есть опыт и механизмы (обязательные уровни заполнения хранилищ, координация, гибкость целей).
Но риски остаются. Низкий стартовый запас + напряжённый глобальный рынок СПГ + возможное возобновление перебоев в Ормузском проливе = более высокая уязвимость зимой 2026/2027. Холодная зима или новые геополитические сюрпризы могут быстро разогнать цены.

Что это значит для обычных людей и бизнеса
- Счета за электричество и газ. В странах, где газ сильно влияет на цену электроэнергии (Италия, Великобритания, частично Германия и другие), рост оптовых цен уже отражается в тарифах. Оценки показывают, что заметный рост оптовой цены электричества может добавить десятки евро в год к среднему счёту домохозяйства.
- Промышленность. Энергоёмкие производства (химия, металлургия, удобрения) снова чувствуют давление на маржу.
- Инфляция. Энергия — важная составляющая. Рост цен на газ и электричество поддерживает инфляционное давление, хотя и не на уровне 2022 года.

Зима. Главный вопрос сейчас — успеет ли Европа набрать достаточный запас. Если нет, то любая холодная волна или сбой поставок будет сильнее бить по ценам.

Что можно сказать в итоге
- Летом 2026 Европа не находится в режиме «всё пропало», как четыре года назад. Система стала устойчивее. Но рынок газа остаётся глобальным и напряжённым. Низкие запасы, конкуренция с Азией за СПГ, влияние жары и геополитики создают повышенный уровень цен и неопределённости на зиму.
- Цены на газ и электричество летом 2026 выше обычных летних уровней не из-за «жадности», а из-за реальной нехватки гибких поставок СПГ и медленного заполнения хранилищ.
- Основной риск — не текущее лето, а зима 2026/2027. Чем ниже запас к ноябрю, тем выше вероятность ценовых скачков.

Европа продолжает диверсификацию и развитие возобновляемой энергетики, но газ пока остаётся важным балансирующим топливом, особенно в пиковые часы и холодные периоды.
Ситуация может меняться довольно быстро: возобновление стабильных поставок из Персидского залива, мягкая погода или рост американского экспорта СПГ способны быстро смягчить давление. Обратные события — усилить.

Рынок газа в 2026 году снова напомнил: даже после всех реформ и инвестиций Европа остаётся чувствительной к глобальным шокам. Летние запасы и цены — это не абстрактные цифры, а то, что напрямую влияет на счета зимой и на устойчивость экономики.

Энергетический кризис в Европе летом 2026: что происходит с газом

Депозит как база инвестиций

🔥 Инвестиции начинаются с базы: почему вклад — твой первый шаг к капиталу? 🏦💰

Привет, друзья! Мы продолжаем нашу «Азбуку инвестора». Урок №3.

Спойлер: речь пойдет не о бирже, акциях и волатильности. Поговорим о том, с чего реально НАЧИНАЕТСЯ финансовая грамотность. Не одной биржей инвестиции полнятся.

📌 Инвестиции — это не только фондовый рынок.

Да, где-то доходность выше, где-то ниже. Но база на то и база, чтобы быть простой, понятной и надежной. Риск? Минимальный. Доход? Стабильный.

Имя этому инструменту — ВКЛАД (или депозит).

Это счет в банке, где вы «замораживаете» деньги на четкий срок, а в конце получаете тело вклада + проценты. Все ставки всегда указываются в % годовых. На момент написания поста средние ставки по вкладам — 13–15% в зависимости от срока.

Но не всё так скучно! Тут есть свои лайфхаки. Ими и делюсь 👇

🔐 Главный закон безопасности:

Сумма во всех банках из реестра ЦБ застрахована до 1,4 млн рублей. Если банк лопнет — вы получите свои деньги обратно (включая проценты) в пределах этой суммы.
👉 Логика простая: 1 банк = лимит 1,4 млн. Хотите больше? Делите между банками.

💰 Лайфхак №1. Смотрите в сторону небольших банков

Сейчас конкуренция за клиентов бешеная. Сбер, Т-Банк, ВТБ — это надежно, но за «громкое» имя вы часто недополучаете 1–3% годовых.

Разница в 2% кажется мелочью? А теперь умножьте на срок и сумму. В долгосроке это ОЧЕНЬ «роляет» 😄

Примеры из жизни:
✔ Недавно в ОТП поймал ставку 22% на 50 000₽ на 3 месяца.
✔ До этого в АК Барс Банке — 16% на 4 месяца.
✔ А когда ключ был высоким, я открывал вклады под 30–31% годовых (эх, было время 😌).

⏱ Лайфхак №2. Не ленитесь на 5 минут

Знакомые говорят: «Зачем париться ради 300–500–1000 рублей?»

Ребята, какая парилка? Банкинг в РФ развит шикарно — всё открывается онлайн за 5 минут. Если вы зарабатываете 500 рублей за 5 минут — ок, вопросов нет. Но таких — единицы. А большинству эти 5 минут принесут +500₽ сверху. Считайте сами.

🎁 Лайфхак №3. Маркетплейсы и бонусы — ваше всё

Сейчас появились платформы-агрегаторы (например, от Мосбиржи). Там регулярно:

· акции,
· промокоды на повышенную ставку,
· бонусы за первый вклад.

Последние пару лет те, кто заморочился с банками и бонусами, заработали больше многих инвесторов на бирже. И уж точно, больше огромного числа Аналитиков (Если вы понимаете о ком я) . А с учётом реинвестирования — вообще космос 🚀

И да: бонусы можно брать не только себе, но и на близких родственников. А за приглашение друга в банк часто дают доп. кэш. Уточняйте в чатах банк приложений — там всегда есть вкладка «Приведи друга».

НЕ ИИР

Ваши деньги — ваша ответственность. Но если не тратить лишних нервов и уделять несколько минут в месяц — банковский вклад может стать отличной подушкой или стартовой базой для большого пути.

Важные новости - выходят не только тут! Подпишись! 😍

$SBER $SBERP $VTBR $T $CBOM $MOEX

#вклады #депозиты #финграм #новичкам

«Сибур» стремится превратиться в технологического гиганта

Интересный продукт для сельского хозяйства разработал «Сибур»: его инженеры создали полимерный клей (на базе стирол-акриловой смеси), предназначенный для опрыскивания стручковых культур (фасоли, гороха, сои и рапса) с целью предотвращения их преждевременной окупаемости и повышения урожайности.

Также «Сибур» рассматривает возможности для производства гаприна - протеинового белка, получаемого за счет микробиологической переработки метана и используемого для приготовления кормов для животноводства и аквакультуры. Его мощность может составить 6,5 тыс. тонн в год.

Для «Сибура» агропромышленный комплекс России входит в число ключевых потребителей: он поставляет для его нужд полиэтиленовую пленку для теплиц, сетки для защиты от теплиц и кротов, сотовый поликарбонат. Правда, его доля в структуре доходов «Сибура» неясна, возможно она довольно мала. Условия же отгрузки выглядят неоднозначными, например, для тепличной пленки размер заказа начинается от 5 тонн - для крупного трейдера привлекательно, для мелкорозничного игрока великовато.

«Сибур» явно нацелен на расширение сотрудничества с сельским хозяйством и его подход, вероятно, лежит в русле курса на трансформацию бизнеса c традиционной переработки природного газа и нефти на превращение в технологического гиганта (по крайней мере, судя по открытым источникам, такой тренд прослеживается).

Вместе с тем в процессе его реализации «Сибур» подстерегают «подводные течения», способные обернуться в будущем серьезными проблемами. Среди них – сильную зависимость его доходов от продаж пластмасс и каучуков, имеющих в общем-то нишевое применение и подверженных колебаниям от ситуации в потребляющих отраслям (в частности, спад выпуска автомобилей отражается на заказах на шины и далее по цепочке на спросе на каучуки).

Cейчас «Сибур» попал в сложную ситуацию - заказы на его продукцию на внутреннем рынке России подсократились, за пределами нашей страны конкуренция жесткая - в 2025 году ввод в мире новых мощностей по производству полиэтилена и полипропилена можно оценить в пределах 10-15 млн тонн (в основном в Китае) и он явно не остановится, оказывая давление на цены на глобальном рынке.

Одновременно растут затраты на сырье, электроэнергию и перевозки готовой продукции, надо повышать зарплаты и, конечно же, платить проценты по взятым кредитам. Накопленные долги негативно влияют на финансовое состояние «Сибура» и его предприятий (достаточно вспомнить, что размер инвестиций в готовящийся к запуску Амурский газохимический комплекс оценивается примерно в 11 млрд долларов).

Внедрение же в перспективные ниши может оказаться не столько успешным, как ожидается. Взять же хотя бы вышеупомянутый гаприн. «Сибур», наладив его выпуск, может столкнуться с сильной конкуренцией со стороны действующих игроков, главными из которых являются Protelux и «Татнефть»: первый может производить до 6 тыс. тонн гаприна в год и намерен довести его выпуск до 20 тыс. тонн в год, вторая построила на принадлежащем ей Миннибаевском газоперерабатывающем заводе установку на 1 тыс. тонн гаприна в год и намерена масштабировать проект, увеличив производство до 30 тыс. тонн в год (для него потребуется 124 млн кубометров природного газа в год).

Изготовители кормов относятся к гаприну с настороженностью, и потенциальная емкость его рынка в России в ближайшие несколько лет может не превысить 50 тыс. тонн. По сути, «Сибур» рискует проиграть еще до старта собственного выпуска гаприна.

Его разнообразные проекты требуют существенных финансовых вливаний и привлечения различных специалистов (не считая достойных для них зарплат), не гарантируя быстрой окупаемости (на фоне слабого потребления базовой продукции). Стремление же к активной реализации малотоннажных химикатов может вызвать распыление кадров в сочетании с их чрезмерными усилиями по выполнению поставленных перед ними показателей.

И, наконец, налицо оставляющая желать эффективность работы пресс-службы «Сибура» по популяризации перспективных разработок среди широких кругов читателей прессы, тем самым сужающая круг их потенциальных покупателей.

VK под санкциями, Х5 провалила квартал, а ЦБ готовит нас к очередному заседанию по ставке

1. НОВАТЭК: СКРОМНЫЙ РОСТ, НО СТАБИЛЬНОСТЬ

Новатэк отчитался за II квартал 2026, смотрим динамику:
Добыча углеводородов 171,5 млн б.н.э. +2,3% г/г
Газ (в т.ч. СПГ) 21,65 млрд куб. м —
Реализация газа 18,1 млрд куб. м +0,4% г/г
Жидкие углеводороды 3,52 млн тонн —
Комментарий: результаты умеренно позитивные, стабильные.

2. АЭРОФЛОТ: “МЕЖДУНАРОДКА” РАСТЕТ, ВНУТРИ — ПАДЕНИЕ

Операционные результаты за июнь и 1-е полугодие.
Июнь:
• Пассажиропоток: –4,3% г/г (до 5,1 млн)
• Занятость кресел: 90,6% (+0,8 п.п.)
• Международка: +13,9% (до 1,3 млн)
• Внутренние: –9,1%

1-е полугодие:
• Всего перевезено: 26 млн (+0,3% г/г)
• Международка: +10,3% (до 6,9 млн)
• Внутренние: –2,9% (до 19,1 млн)

Комментарий: Нейтрально. “Международка” растёт, внутренний рынок проседает. Ограниченная пропускная способность, сложные условия вылетов, топливо — главные сдерживающие факторы.

3. X5: СЛАБЫЙ КВАРТАЛ, ЦЕЛИ ПОД УГРОЗОЙ

Слабые результаты за II квартал 2026, смотрим динамику:
Выручка 1 289,9 млрд руб. +9,9% г/г
LFL-продажи — +4,2% г/г
LFL-средний чек — +3,0% г/г
Открыто магазинов (нетто) 466 (было 700–800)
Темп роста выручки замедлился (было +11,3% в I квартале).
Комментарий: слабый отчет. Достичь цели по выручке на 2026 год (+12–16%) становится всё сложнее. Ценовая конкуренция давит.

4. БАНК «САНКТ-ПЕТЕРБУРГ»: ПРИБЫЛЬ УПАЛА В 1,6 РАЗА

Финансовые результаты за 1-е полугодие 2026 (РСБУ):
Чистая прибыль: 16,6 млрд руб. (–1,6x г/г)
ROE: 15,5% (было 26,6% год назад)
Чистый процентный доход: –10,9%
Операционные расходы: +29,2%
Резервы: 7,1 млрд руб.
Есть позитив: банк планирует дивиденды за 1-е полугодие — 50% от чистой прибыли по МСФО. Доходность может составить ~8% за полугодие.
Комментарий: отчет слабый. Но дивиденды могут поддержать акции.

5. VK ПОД САНКЦИЯМИ ЕС: ЧТО ЭТО ЗНАЧИТ?

ЕС включил VK и её "дочку" Max в санкционный список. Потенциальные риски:
• Удаление приложений из App Store и Google Play
• Проблемы с дистрибуцией
Комментарий: для российского рынка это уже не критично. VK предустановлена на новых телефонах, доступна через RuStore. Прямой финансовый эффект ограничен. Но давление на бумагу с точки зрения восприятия возможно.

6. МТС: ДИВИДЕНДЫ МОГУТ СТАТЬ ЧАЩЕ

Компания рассматривает переход к ежеквартальным или полугодовым выплатам. Новая дивполитика — в финальной стадии, утверждение в III квартале 2026. Текущие условия: не менее 35 руб. на акцию в год.
Комментарий: более частые выплаты — это плюс. Дивидендные гэпы будут закрываться быстрее, волатильность снизится. На хорошем рынке инвесторы это бы оценили. Сейчас- вряд ли.

7. ЧИНОВНИЧЬИ БАТАЛИИ: СТАВКА, ИНФЛЯЦИЯ И ПУТИН

Шохин (РСПП): бизнес сочтет неправильным повышение ставки на фоне топливного кризиса.
Заботкин (ЦБ): "Закрыть глаза" на цены топлива и инфляционные ожидания мы не вправе».
Путин (на встрече с главой Якутии): смягчение ДКП должно быть естественным процессом, увязанным с макроэкономикой.
Комментарий: Путин в очередной раз дал ЦБ полный карт-бланш. Никакого давления. ЦБ будет действовать самостоятельно и уверенно, несмотря на "хор недовольных". Вывод: ближайшее заседание ЦБ будет "ястребиным".

8. МАКРОЭКОНОМИКА: ЦБ ГОТОВИТ ПОЧВУ

Два важных сигнала от ЦБ перед заседанием:
1. Ценовые ожидания предприятий выросли до 20,2 п. (+4,4 п.п. за месяц) — после пяти месяцев снижения!
2. Аналитики повысили прогноз по инфляции на 2026 год до 6,2% (было 5,3%). Прогноз по ВВП снижен до 0,6%.
Комментарий: эти данные опубликованы ЦБ перед заседанием. Сигнал: инфляция не сдается, ожидания растут. Снижения ставки в июле не будет.

ИТОГИ НЕДЕЛИ ОДНОЙ СТРОКОЙ

НОВАТЭК — небольшой рост, стабильность
Аэрофлот — международка растет, внутри падение
X5 — слабый квартал, цели под угрозой
Банк "Санкт-Петербург" — прибыль упала в 1,6 раза, но дивиденды возможны
VK — под санкциями ЕС (эффект ограничен)
МТС — дивиденды будут чаще
Путин — дал ЦБ карт-бланш
Макро — инфляция может быть 6,2%, ставку не снизят

Дзарасов Алан, эксперт и преподаватель 1ИФИТ

@ifitpro
#главноеЗаНеделю

Бизнес выбирает стабильные платежи

СберЛизинг выяснил, что российский бизнес при финансировании транспорта чаще выбирает стабильность платежей и управляемую нагрузку, а не скорость сделки.

Бизнес выбирает управляемые расходы

При финансировании транспорта российские компании ориентируются прежде всего на управляемость расходов, а не на быстроту оформления сделки. Такие выводы следуют из исследования СберЛизинга.
В опросе приняли участие 531 менеджер из компаний, работающих в производстве, строительстве, логистике, торговле, сельском хозяйстве и сфере бизнес-услуг на территории России.


Результаты исследования показывают, что для бизнеса ключевым становится не сам факт получения финансирования, а то, насколько этот инструмент можно встроить в текущую операционную модель компании. В условиях высокой стоимости транспорта, ограниченной доступности техники и осторожного отношения к крупным расходам предприниматели стремятся заранее понимать будущую финансовую нагрузку.


Для компаний, которые обновляют или расширяют автопарк, транспорт остается не просто активом, а рабочим инструментом. Ошибка в выборе схемы финансирования может повлиять на оборотные средства, себестоимость перевозок, график платежей и возможность выполнять действующие контракты. Поэтому бизнес все чаще оценивает финансовый продукт не по скорости оформления, а по устойчивости его условий.


Минимальная нагрузка на бюджет — главный критерий

Главным критерием при выборе финансового инструмента респонденты назвали минимальную нагрузку на бюджет. Этот фактор отметили 27,97% участников исследования.
На втором месте оказалась предсказуемость расходов — 25,78%. Еще 24,58% опрошенных выделили гибкость условий.


В совокупности эти три критерия набрали около 78% ответов. Это означает, что для большинства компаний на первом плане находятся параметры, связанные с контролем денежных потоков. Бизнес хочет понимать, какие платежи предстоят, как они распределены во времени и можно ли адаптировать условия под реальные возможности компании.
Такой результат отражает более осторожную модель поведения. Компании не отказываются от обновления транспорта, но стремятся делать это без чрезмерного давления на бюджет. Особенно это актуально для отраслей, где техника напрямую участвует в производственной или логистической цепочке: простой автомобиля или невозможность вовремя обновить парк может приводить к потерям, но слишком тяжелый платежный график также создает риски.


Скорость оформления ушла в конец приоритетов

Скорость оформления сделки оказалась в конце списка приоритетов. Ее выбрали только 6,66% участников опроса. Этот показатель важен, потому что он демонстрирует изменение логики принятия решений. Для бизнеса быстрое оформление само по себе не является главным преимуществом, если за ним не стоит понятная экономика сделки. Компаниям важнее не подписать договор как можно быстрее, а получить финансовый инструмент, который не создаст непредсказуемой нагрузки.


На практике это означает, что клиент готов потратить больше времени на согласование условий, если итоговая структура платежей будет понятной и комфортной. Для финансовых организаций это тоже сигнал: конкуренция смещается от простой скорости обработки заявки к качеству продуктового предложения, гибкости графика и прозрачности будущих обязательств.
В сегменте корпоративного транспорта такая логика особенно заметна. Автомобили, спецтехника и коммерческий транспорт требуют долгосрочного планирования. Их покупают не на короткий период, а под задачи бизнеса, поэтому платежи должны соотноситься с доходами, сезонностью, контрактной загрузкой и общей финансовой моделью компании.


Ограниченная доступность транспорта усиливает осторожность

Запрос на управляемые условия отчасти объясняется ситуацией на рынке. 41,96% респондентов оценивают доступность транспорта как ограниченную.


В таких условиях компании не могут позволить себе финансовые инструменты с непредсказуемой нагрузкой. Цена ошибки становится слишком высокой: если нужный транспорт сложно найти, а его приобретение требует значительных затрат, бизнесу особенно важно не ошибиться с форматом финансирования.


Ограниченная доступность техники влияет сразу на несколько решений. Компаниям приходится заранее планировать закупки, учитывать сроки поставки, сравнивать альтернативные модели и осторожнее подходить к обновлению парка. При этом потребность в транспорте сохраняется: производственные, строительные, логистические и торговые компании не могут полностью отложить обновление техники без последствий для операционной деятельности.


Поэтому на первый план выходят финансовые инструменты, которые позволяют распределить нагрузку и сохранить управляемость бюджета. Разовые крупные выплаты становятся менее удобными, особенно если компания работает в условиях нестабильного спроса, сезонности или ограниченного доступа к нужной технике.


Компании планируют расходы на несколько месяцев вперед

Картина, описанная в исследовании СберЛизинга, отражает общую логику поведения бизнеса в нынешних условиях. Компании отдают предпочтение инструментам с понятной и распределенной финансовой нагрузкой.


Разовые крупные выплаты уступают место решениям, которые позволяют планировать бюджет на горизонте нескольких месяцев вперед. Для бизнеса это не просто вопрос удобства, а способ снизить риски и сохранить устойчивость операционной деятельности.
Если платежи заранее понятны, компания может точнее рассчитывать денежный поток, планировать закупки, управлять оборотными средствами и не замораживать слишком большую сумму в одном активе. Это особенно важно для малого и среднего бизнеса, где транспорт может быть значимой частью затрат, а финансовый резерв ограничен.
При этом гибкость условий позволяет учитывать реальные особенности бизнеса. Для одних компаний важен минимальный стартовый платеж, для других — удобный график, для третьих — возможность согласовать условия под сезонность или специфику контрактов.


Финансирование должно встраиваться в операционную модель

«Три ключевых критерия — минимальная нагрузка на бюджет, предсказуемость расходов и гибкость условий — в совокупности набрали около 78% ответов. Это говорит о том, что бизнес ищет не просто финансирование, а инструмент, который можно встроить в операционную модель без дополнительных рисков», — комментирует Марина Андреева, директор Управления маркетинга СберЛизинга.


Этот комментарий подчеркивает главный вывод исследования: транспортное финансирование для бизнеса становится частью операционного планирования. Компания выбирает не абстрактный финансовый продукт, а механизм, который должен соответствовать ее ежедневной работе, доходам, расходам и планам развития.
Для лизингового рынка это важный ориентир. Клиенту нужны не только одобрение заявки и передача автомобиля, но и предсказуемая экономика владения. Чем понятнее платежи и чем гибче условия, тем выше вероятность, что компания сможет обновить транспорт без лишнего давления на бюджет.


Лизинг становится инструментом устойчивости

На фоне ограниченной доступности транспорта и осторожного отношения бизнеса к расходам лизинг сохраняет роль одного из ключевых инструментов обновления автопарков. Его преимущество заключается в возможности распределить платежи во времени и не изымать из оборота всю стоимость техники сразу.


Для компаний, работающих в производстве, строительстве, логистике, торговле, сельском хозяйстве и сфере услуг, это может быть критически важно. Транспорт участвует в создании выручки, но его покупка не должна разрушать финансовый баланс. Поэтому управляемая нагрузка становится более значимым аргументом, чем скорость оформления.


Исследование СберЛизинга показывает, что российский бизнес не просто ищет способ приобрести транспорт. Компании стремятся сохранить контроль над расходами, снизить риски и получить финансовый инструмент, который помогает развивать парк без чрезмерного давления на бюджет.


Источник: АвтоДела

Лизинговые компании пересматривают маржу из‑за дорогого фондирования и роста риска

Высокие процентные ставки заставили лизинговые компании пересмотреть бизнес‑модели: рынок пережил сжатие маржи, усилил риск‑подход и сделал ставку на качество портфеля, ликвидность активов и сервисную составляющую.

Период дорогого фондирования стал для лизинговой отрасли временем глубокой перестройки. Если раньше ключевым драйвером роста были объемы нового бизнеса, то за последние два года компании сместили фокус на качество портфеля, устойчивость клиентской базы и эффективность риск‑модели. Об этом «Клерку» рассказали в компании «СберЛизинг».

Стоимость фондирования напрямую влияет на экономику лизинговой сделки. Рост ключевой ставки увеличивал цену привлечения капитала, повышая нагрузку как на клиентов, так и на самих лизингодателей. При этом возможности полностью переложить удорожание финансирования на бизнес были ограничены: компании стремились удерживать приемлемый уровень платежей, а конкуренция за надежных клиентов усиливалась.

В результате маржа в ряде сегментов сократилась. Лизинговые компании пересмотрели структуру сделок, сроки финансирования и требования к авансам, а также стали применять более консервативные модели оценки риска. Возросла роль ликвидности предметов лизинга и прогнозирования остаточной стоимости техники — особенно в условиях высокой цены новых автомобилей и оборудования.

«Мы видим, что маржа по ряду сегментов объективно сжималась из-за высокой конкуренции за надежных клиентов и ограниченной возможности полностью перенести рост ставок в платеж. Поэтому рынок стал более избирательным: усилилось внимание к ликвидности предметов лизинга, платёжной устойчивости клиента и экономике сделки на всем сроке ее жизни. Одновременно возросла роль сервисной составляющей и цифровизации — именно они позволяют повышать эффективность бизнеса и компенсировать давление на классическую процентную маржу», — сказала директор управления маркетинга «СберЛизинга» Марина Андреева.

Одновременно изменилась модель заработка. Все большее значение приобретают дополнительные сервисы: страхование, сервисное сопровождение, управление автопарком, цифровые платформы. Для крупных игроков это способ диверсифицировать доходы и снизить зависимость от процентной маржи. Существенным фактором стала операционная эффективность — автоматизация процессов, скорость принятия решений и работа с данными.

По мере снижения ключевой ставки — с 21% в начале 2025 года до 14,5% — стоимость фондирования будет постепенно уменьшаться, что открывает пространство для восстановления маржинальности и роста количества новых сделок.


«Чистая прибыль — главный KPI». О чем говорили в эфире с Тимофеем Мартыновым 🎙️

Наш IR-директор Алексей Лукьянов ответил на вопросы Тимофея и рассказал, как ВИ.ру видит 2026 год и что драйвит нашу стратегию. Многие уже посмотрели эфир, и если вы не в их числе, то исправить это можно по удобной ссылке в конце поста ;)

А пока вспомним главное, о чем говорили:

📌 Гайденс 2026
Мы ожидаем показатель по Чистой прибыли в диапазоне 3,37–6 млрд ₽. Почему такой разброс: доля 1-го квартала в P&L всего года — самая низкая, мы сможем сократить диапазон и дать более точный прогноз, когда увидим результаты 2-го квартала. При этом нижняя граница гайденса — наш уверенный минимум.

📌 Чистая прибыль — главный KPI
Командный бонус в ВИ.ру привязан к Чистой прибыли — это позиция основателей, чтобы у менеджмента были одни и те же интересы с акционерами. Все должны быть заинтересованы в том, чтобы максимизировать сумму, из которой платятся дивиденды.

📌 Конкуренция, оптимизация складов, субаренда и капекс
Обсудили, как мы отстраиваемся от универсальных платформ, управляем складской инфраструктурой и планируем инвестиции.

▶️ Хотите больше деталей? Смотрите эфир в записи:
ВК: https://vkvideo.ru/video-53159866_456240536
RUTUBE: https://rutube.ru/video/716ece9dbd750623a99dc4b63b2f1b9a/

И отмечайтесь в комментариях 👍

#ВИвэфире #всепроВИ #быстреерынка #VSEH

📘 ЦИАН. Танцы на костях рынка недвижимости.

📊 Цифры говорят одно, а здравый смысл шепчет другое. Разберем отчет за первый квартал.


👍 Начнем с плюсов, даже очевидных.
ЦИАН подсадил рынок на свою иглу. Застройщики и частники понимают: не заплатишь за продвижение — утонешь в «Авито» и доморощенных чатах. Компания продолжает выжимать соки из своих клиентов.
Выручка ползет вверх. Рост есть, и он органический. Люди ищут жилье, несмотря на то, что ипотека кусается. А в сегменте новостроек у них в кармане почти все крупные девелоперы. Это стабильный денежный поток.


👎 А теперь к минусам.
Тут начинается самое интересное. Потому что, если копнуть чуть глубже парадной выручки, вылезает то, о чем в пресс-релизах пишут мелким шрифтом.
Маржинальность под давлением. Они растут, но тратят всё больше. Конкуренция с «Авито Недвижимостью» и экосистемами банков заставляет вбухивать дикие деньги в маркетинг. Получается гонка вооружений: ты заработал рубль, а полтора тут же отдал за то, чтобы этот рубль остался у тебя, а не у конкурента.
Объемы ввода жилья и сделок на вторичке стагнируют. ЦИАН — это инфраструктурная компания. Если количество сделок падает, никакое повышение тарифов не спасет вечно. Они просто пилят сук, на котором сидят: повышают цены на размещение для застройщиков в тот момент, когда продажи у тех идут туго. Рынок сдувается — это ключевое.


⚠️ Какие риски еще присутствуют?
Виден тренд на регулирование. История показывает, что монопольное положение, особенно в чувствительной социальной сфере (жилье!), — это красная тряпка для ФАС. Один закон о «едином стандарте рекламы недвижимости» может обрушить технологическое преимущество за короткий срок.
Кредитная нагрузка пусть и контролируемая, но она есть. В эпоху высоких ставок обслуживать долг — то еще удовольствие. Это съедает чистую прибыль.


🎯 ИнвестВзгляд: ЦИАН сейчас — это хорошая компания в сложной конъюнктуре. Бумага не для слабонервных. Если вы верите, что льготную ипотеку снова воскресят в прежних объемах, а ЦИАН размажет конкурентов — можно держать. Но если текущая реальность — падающий спрос, злые риелторы, переходящие в закрытые Telegram-каналы, и застройщики, режущие рекламные бюджеты, — то мультипликаторы компании выглядят авансом, который рынок может и не выплатить.


🏋️ ЦИАН сейчас напоминает элитный фитнес-клуб в разгар эпидемии: абонементы дорогие, понты на месте, но люди всё чаще задумываются, а не побегать ли в парке бесплатно. Так можно и потерять тех самых «дорогих» клиентов в виде застройщиков.


$CNRU

📘 ЦИАН. Танцы на костях рынка недвижимости.

Директор «Х5 Клиентский опыт» о персонализации, «Апельсине» и новой логике конкуренции

Сегодня вышло ещё одно интервью нашего топ-менеджера – Михаила Ярцева для Forbes Club. Делимся ключевыми тезисами:

🔹О новой логике конкуренции. Традиционные «4 столпа» ритейла (цена, локация, ассортимент, сервис) больше не дают устойчивого преимущества. Конкуренция переместилась в микродетали – персонализацию, релевантность, сценарии взаимодействия с клиентом.

🔹Об уходе от массовых скидок. Разовые промо эффективны только в краткосрочной перспективе. Х5 системно переходит от модели «одна акция для всех» к персональным предложениям – «умной выгоде для конкретного человека».

🔹О концентрации спроса. 80% продаж приходится всего на 2,9% брендов. Выигрывает не тот, у кого шире ассортимент, а тот, кто точнее попадает в потребность.

🔹О персонализации. У Х5 7 укрупнённых архетипов покупателей, однако базовая логика работы – индивидуальная настройка предложения для каждого клиента. Наш масштаб – более 2 млрд персональных коммуникаций в год.

🔹О партнёрстве «Апельсина» с Альфа-банком. Платёжный сервис на стыке банка и ритейла: единый QR-код, кешбэк до 7% без промокодов и подтверждений. Держатели карт «Апельсин» совершают на 15% больше покупок в магазинах Х5 и тратят на 10% больше в месяц. 50% «апельсиновых» чеков уже оплачивается через QR.

🔹О стыке индустрий. Партнёрства на пересечении ритейла, банкинга, телекома и страхования создают ценность, которую невозможно собрать внутри одной компании. Эта модель уже доказала эффективность, и в будущем нас ждет поиск новых точек пересечения, где сервис станет еще удобнее, понятнее и выгоднее для клиента.

#X5

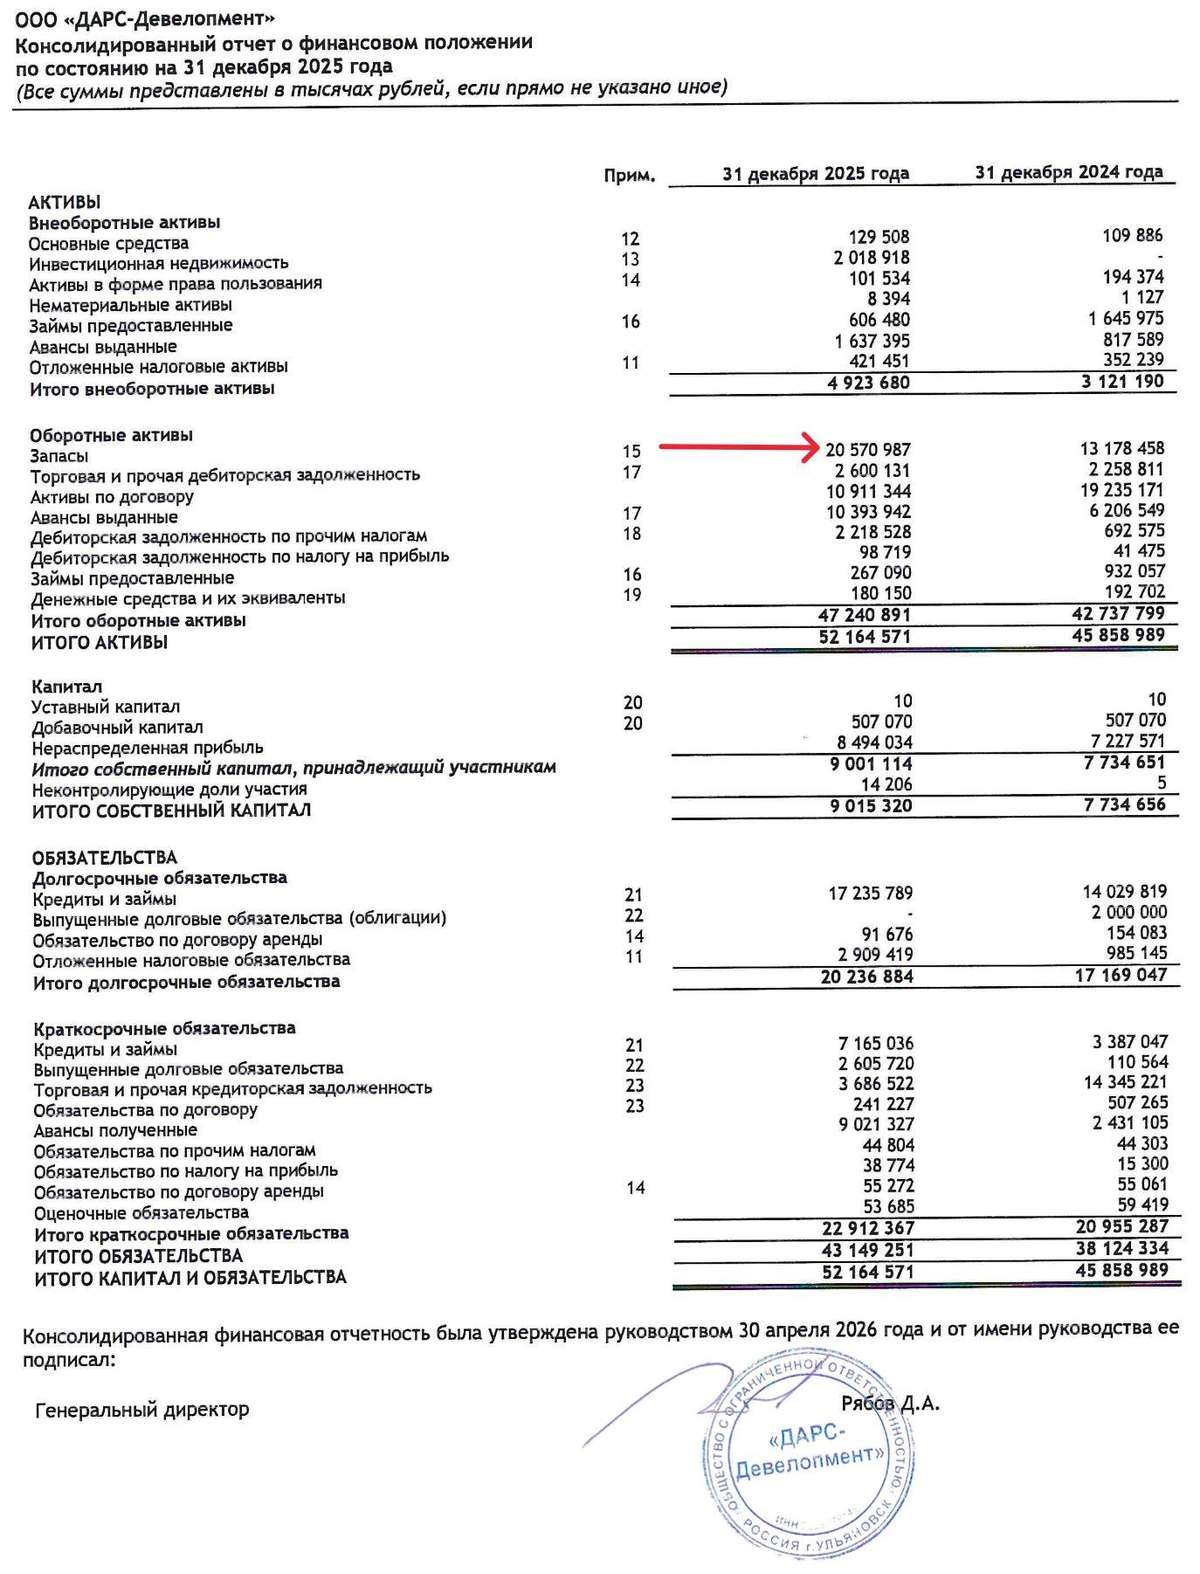
ДАРС: рост через долг.

ДАРС отчитался за 2025 год.
На первый взгляд — скучно и стабильно:

выручка 25,3 млрд ₽ против 27,6 млрд ₽ годом ранее.
EBITDA 4,4 млрд ₽ против 4,5 млрд ₽.
чистая прибыль 1,3 млрд ₽ против 1,5 млрд ₽.

То есть бизнес не развалился, но и бурного роста в финансовом результате пока нет.

В сегменте девелопмента жилья выручка просела всего на 2%:
с 25,3 млрд ₽ до 24,8 млрд ₽.

А вот реновация почти выпала из выручки:
с 2,24 млрд ₽ до 0,52 млрд ₽.

Компания объясняет это подготовительным периодом по новым объектам.
То есть часть выручки должна приехать уже позже, с 2026 года.

Маржа выглядит лучше.

Валовая прибыль выросла с 5,0 млрд ₽ до 5,4 млрд ₽.
Валовая маржа: примерно 18% → 21%.
EBITDA-маржа: 16% → 17%.

Для девелопера в текущей "экономической мясорубке" это неплохо.

Но вредный инвестор смотрит на главные цифры — это долг.

Net Debt / EBITDA вырос с 0,3x до 2,3x.
Это не катастрофа.
Но это уже совсем другая компания по риску.

Было: почти без чистого долга в МСФО 2024.
Стало: долг заметно участвует в росте.

Почему?

ДАРС купил 4 новых проекта бизнес-класса, из них 2 в Москве.
Чистый долг вырос примерно на 8,5 млрд ₽ — до 10 млрд ₽.
Основная причина — целевые бридж-кредиты банков. Вот здесь важный нюанс.

У ДАРС на эскроу накоплено 12,3 млрд ₽.
Покрытие проектного долга эскроу — 88% (в отличии от некоторых компаний, "не будем показывать пальцем")

А 90% заемных средств — это проектное финансирование.

То есть долг не выглядит токсичным: большая часть завязана на проекты и прикрыта деньгами покупателей.

Средняя ставка обслуживания проектного долга — 8,29% довольно низкая.

Но есть вопрос.

Москва и бизнес-класс — это не только красивый рендер. Это еще и более дорогая земля, длинный цикл, выше конкуренция и больше требований к капиталу и продукту, всё таки совсем рядом ЦБ будет сидеть на улице Правды.

Земельный банк у ДАРС — 3,3 млн кв. м продаваемой площади.
Ввод за 2025 год — 200 тыс. кв. м.

Мда, земельного банка много.
Теперь вопрос — сколько денег потребуется, чтобы его переварить.

Вывод:

ДАРС уже не история “почти без долга” и можно сравнивать с А101. Debt / Equity около 3,0x, а чистый долг с учетом эскроу — 10 млрд ₽. Но это пока не красная зона: эскроу 12,3 млрд ₽ заметно прикрывает проектное финансирование. Главный вопрос — не текущий долг, а насколько эффективно сработает компания в реализации Московских проектов.

ДАРС: рост через долг.

🚗 ИнвестВзгляд: Делимобиль.

🧐 Делимобиль — лидер российского рынка каршеринга, предоставляющий услуги краткосрочной аренды автомобилей через мобильное приложение.


📊 Ключевые результаты за I квартал 2026 года
Автопарк (шт.) - 27,3 тыс (–11%)
Проданные минуты (млн) - 491 (+33%)
Активные пользователи в месяц - 517 тыс (–2%)
Несмотря на сокращение автопарка, компания достигла исторического максимума операционной эффективности. Рост проданных минут свидетельствует об оптимизации бизнес-модели.


🔀 Сравнительный анализ с конкурентами
- Ситидрайв — второй по размеру автопарка игрок на российском рынке каршеринга. Компания активно развивает сервис в нескольких крупных городах России.
- Яндекс Драйв — часть экосистемы Яндекса, занимает третье место по размеру автопарка. Ключевое преимущество — глубокая интеграция с другими сервисами Яндекса и доступ к широкой клиентской базе.
- BelkaCar — независимый сервис, один из первых на российском рынке каршеринга. Компания уступает по масштабам конкурентам.


⏯ Прогнозные ценовые диапазоны (на 12–24 месяца)
- Базовый. 100–120₽. Сохранение текущих темпов роста, умеренная конкуренция, стабильная макроэкономика.
- Оптимистичный. 120-155₽. Ускорение роста выручки, расширение автопарка, стремительное снижение КС.
- Пессимистичный. 60-80₽. Рост конкуренции, регуляторные риски.


🎯 ИнвестВзгляд: Компания демонстрирует устойчивый рост эффективности, лидерство на рынке и высокий потенциал для дальнейшего развития даже в условиях сокращения автопарка. Для консервативного инвестора — держать позицию с возможностью докупки при коррекциях.


$DELI $YDEX

🚗 ИнвестВзгляд: Делимобиль.