Владислав Бакальчук в интервью РБК обозначил ключевые направления трансформации М.Видео
Генеральный директор Компании Владислав Бакальчук в интервью РБК обозначил ключевые направления трансформации М.Видео в мультикатегорийный маркетплейс с опорой на собственную розницу и сеть партнерских ПВЗ.

🟥 «Сегодня рынок вышел на уровень, где выигрывают не форматы, а бизнес-модели. Конкуренция идет не за ассортимент или цену, а за то, кто быстрее и точнее решает задачу клиента», — рассказал Владислав Бакальчук.
📈 Компания последовательно уходит от модели разовой продажи электроники к регулярному взаимодействию с клиентом через широкий ассортимент товаров. «Мультикатегорийность в этой логике — инструмент увеличения частоты контакта и перехода в другой класс отношений с клиентом», — подчеркнул глава Компании.
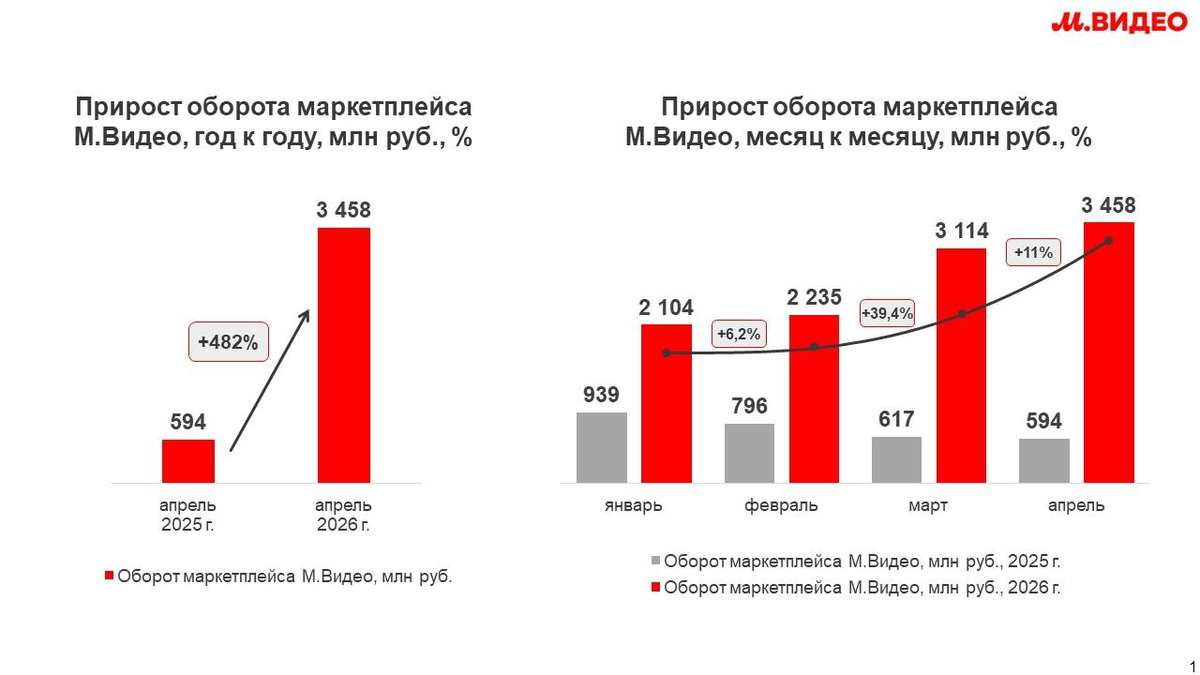
🔝 Количество товарных позиций на платформе выросло более чем вдвое — с 200 тыс. в конце прошлого года до 450 тыс. в апреле. Оборот собственного маркетплейса по итогам I квартала 2026 года увеличился более чем в 3 раза год к году, а в апреле — уже в 5 раз.
💬 «Во многих сегментах онлайн-продажи составляют уже более половины рынка: например, в секторе красоты и здоровья — 61%, детских товарах — 57%, одежде и обуви — 54%, по подсчетам Infoline. Но в сегментах, скажем, автотоваров, товаров для животных, спорта и отдыха, мебели или бытовой химии еще есть большой потенциал для развития», — сказал в интервью Владислав Бакальчук.
🔴 «Рынок бытовой техники и электроники уже функционирует по платформенной логике, где 55% продаж идут в онлайне и 67% из них через маркетплейсы. В этих условиях приоритетом стала трансформация бизнеса в платформенную модель, где офлайн-инфраструктура выступает не центром, а одним из элементов системы продаж. Мы целимся достигнуть доли маркетплейса в онлайн-продажах компании на уровне 25% к концу 2026 года и 50% к 2028 году. Эти ориентиры основаны на переходе к гибкой 3P-модели, которая позволяет кратно наращивать ассортимент от сторонних продавцов при снижении нагрузки на оборотный капитал».
🤝 Отдельная задача — работа с восприятием платформы среди потенциальных партнеров-селлеров, которые должны увидеть, что теперь М.Видео гораздо больше, чем продажа техники. «Мы строим доверительные отношения с продавцами-партнерами — бесплатно храним их товары, вводим прозрачные комиссии, организуем доступную логистику и быстрое получение доходов от продаж, а также даем нестандартные сервисы, например, возможность выкладки товаров в физической рознице», — рассказал гендиректор Компании. Только в I квартале к платформе присоединились 3200 новых селлеров, а продажи товаров партнеров уже формируют около 35% оборота Компании.
🌍 М.Видео также развивает трансграничное направление: Компания уже начала продажи товаров из Китая, Гонконга и ОАЭ, а в стадии подключения находится пул международных продавцов с потенциальным ассортиментом более 20 млн позиций. «По сути, речь идет о переходе к глобальной товарной витрине», — заявил Владислав Бакальчук.
💻 Основой изменений выступает масштабная ИТ-модернизация: «Идет полная замена ИТ-ландшафта компании с бюджетом около 9 млрд руб. В периметре трансформации будут новый сайт и мобильное приложение для покупателей, личный кабинет продавца, системы управления складами, транспортировкой и заказами, CRM, перевод инфраструктуры на Linux, а также встраивание ИИ в ценообразование, прогноз спроса и клиентский сервис. Это позволит в 2027 году перейти к полноценному масштабированию платформы. Внедрение технологий сильно ускоряет процессы: например, ИИ-модуль обработал уже свыше 240 тыс. обращений за первые месяцы этого года, снизив нагрузку на контактный центр по письменным ответам на 90%. Технологии в этой логике — не инструментарий, а несущая конструкция и двигатель бизнеса», — резюмировал генеральный директор Компании.
Посты по ключевым словам
М.Видео зафиксировала рекордный приток продавцов на маркетплейсе
М.Видео зафиксировала рекордный приток новых продавцов на собственный маркетплейс. Максимальный месячный показатель по количеству новых регистраций был достигнут в июле 2026 года — в этом месяце к площадке присоединилось более 1,6 тыс. партнеров. Динамика роста регистраций усилилась во второй половине месяца и продолжилась в августе. При этом площадку рассматривать как новый канал продаж начали и крупные игроки рынка в непрофильных для М.Видео товарных категориях — так, например, на маркетплейсе уже торгуют Divan.ru, Аскона, РОСМЭН, ELEGANZZA, а в августе на маркетплейс вышел Стокманн.
31 августа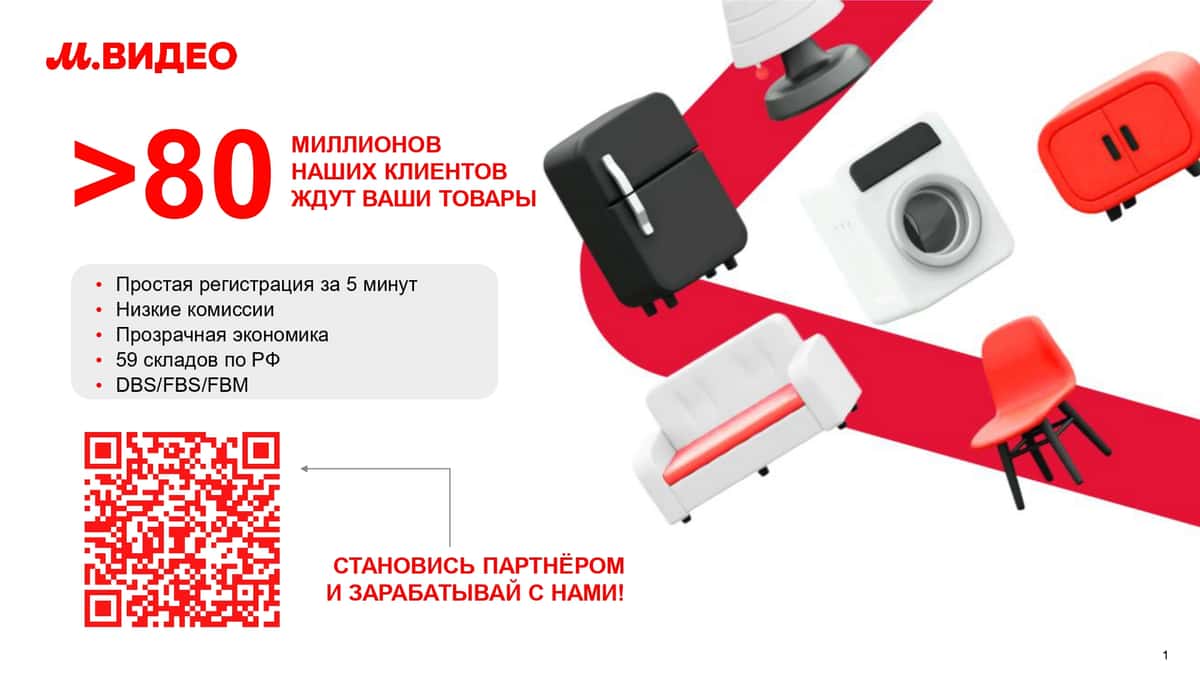
🏤 Мегановости 🗞 👉📰
1️⃣ СПБ Биржа $SPBE на годовом собрании акционеров 7 августа заявила о проработке запуска торгов производными финансовыми инструментами на заблокированные иностранные акции — гендиректор Евгений Сердюков назвал такую модель более целесообразной, чем прямые торги блокированными бумагами, из-за низкой ликвидности и большого дисконта на аналогичных площадках у коллег.
Там же Сердюков сообщил, что биржа может вернуться к обсуждению дивидендов в течение двух-трех лет — с момента IPO в ноябре 2021 года компания их не платила, направляя доходы на рост бизнеса.
СПБ Биржа находится под санкциями OFAC с ноября 2023 года, из-за чего торги иностранными бумагами на площадке приостановлены, а активы части инвесторов заблокированы.
Возврат к теме дивидендов без конкретных сроков говорит, что менеджмент пока приоритизирует капитал над выплатами акционерам, а запуск торгов заблокированными активами через деривативы остается на стадии проработки, а не решения.7 августа
🏤 Мегановости 🗞 👉📰
1️⃣ Индекс Мосбиржи $IMOEX 7 июля обновил минимум с декабря 2022 года: в 11:05 он падал на 3,1%, до 2127,18 пункта.
Позже рынок отскочил от минимума, и к 19:00 индикатор составлял 2190,39 пункта, что на 0,17% ниже предыдущего закрытия.
Дневное движение подтвердило резкий рост волатильности в российских акциях.
Новый минимум показывает, что вчерашняя просадка не была разовой: рынок продолжает переоценивать ставку, геополитику и риск дивидендных гэпов.7 июля
🏤 Мегановости 🗞 👉📰
1️⃣ Акции Совкомбанка $SVCB выросли на 7,3% до 11,34 ₽ после объявления о программе выкупа акций дочерней структурой "Совкомбанк Страхование Жизни" объёмом 2 млрд ₽ ежеквартально.
Программа бессрочная — "до решения о её завершении".
Менеджмент считает акции недооценёнными: текущая цена на 30% ниже капитала на акцию, хотя с IPO в декабре 2023 года бумаги выросли почти на 50%.
Buyback — сильный сигнал уверенности менеджмента в недооценённости банка; на фоне общерыночного падения регулярные квартальные выкупы создают поддержку котировкам.22 июня
🏤 Мегановости 🗞 👉📰
1️⃣ Банк России проведёт заседание по ключевой ставке 19 июня — большинство аналитиков ожидают снижения на 50 б.п. до 14,0%.
Недельная инфляция с 9 по 15 июня составила 0,15%, инфляционные ожидания снизились до 12,4% — минимум с июля 2024 года.
Шаг в 50 б.п. прогнозируют SberCIB, ВТБ, БКС; Альфа-банк допускает 25 б.п.
Замедление инфляции формирует аргументы в пользу 50 б.п., но годовой показатель 5,63% оставляет ЦБ пространство для осторожной риторики.17 июня
Владислав Бакальчук: маркетплейс М.Видео всего за 5 месяцев превысил результат всего 2025 года
ПАО «М.видео» сообщает о продолжении ускоренного роста собственного маркетплейса. По итогам января-мая 2026 года оборот платформы составил 14,6 млрд рублей, увеличившись на 303% год к году и превысив результат всего 2025 года (14,1 млрд рублей). Рост обеспечили расширение ассортимента, развитие новых категорий, увеличение количества продавцов и растущий интерес покупателей к маркетплейсу М.Видео как универсальной платформе для повседневных покупок. В мае оборот маркетплейса достиг 3,6 млрд рублей, сохранив положительную динамику по отношению к апрелю, и увеличился на 452% год к году. В настоящий момент ассортимент М.Видео насчитывает более 750 тыс. SKU, что почти в три раз больше, чем в прошлом году.
15 июня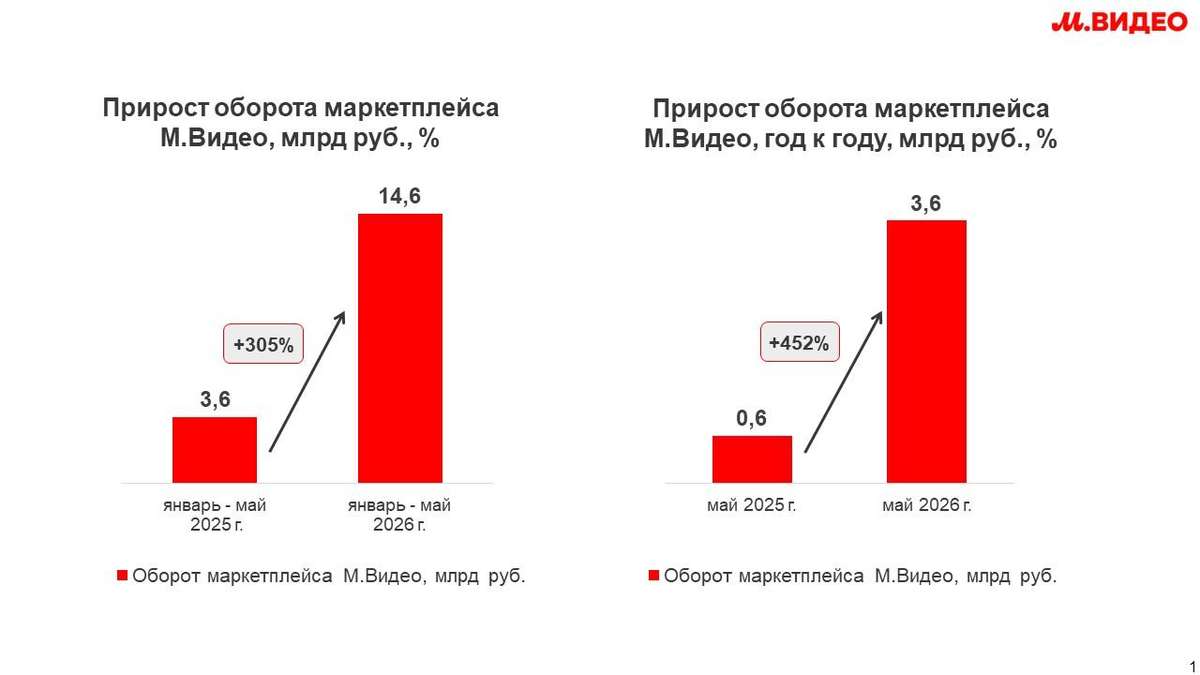
М.Видео запускает продажу автокресел, детских колясок и других новых категорий товаров для детей
М.Видео значительно расширила ассортимент детских товаров на собственном маркетплейсе. Пользователям стали доступны тысячи товаров в различных категориях — от гаджетов и товаров для ухода до колясок, игрушек, автокресел и детского транспорта.
1 июня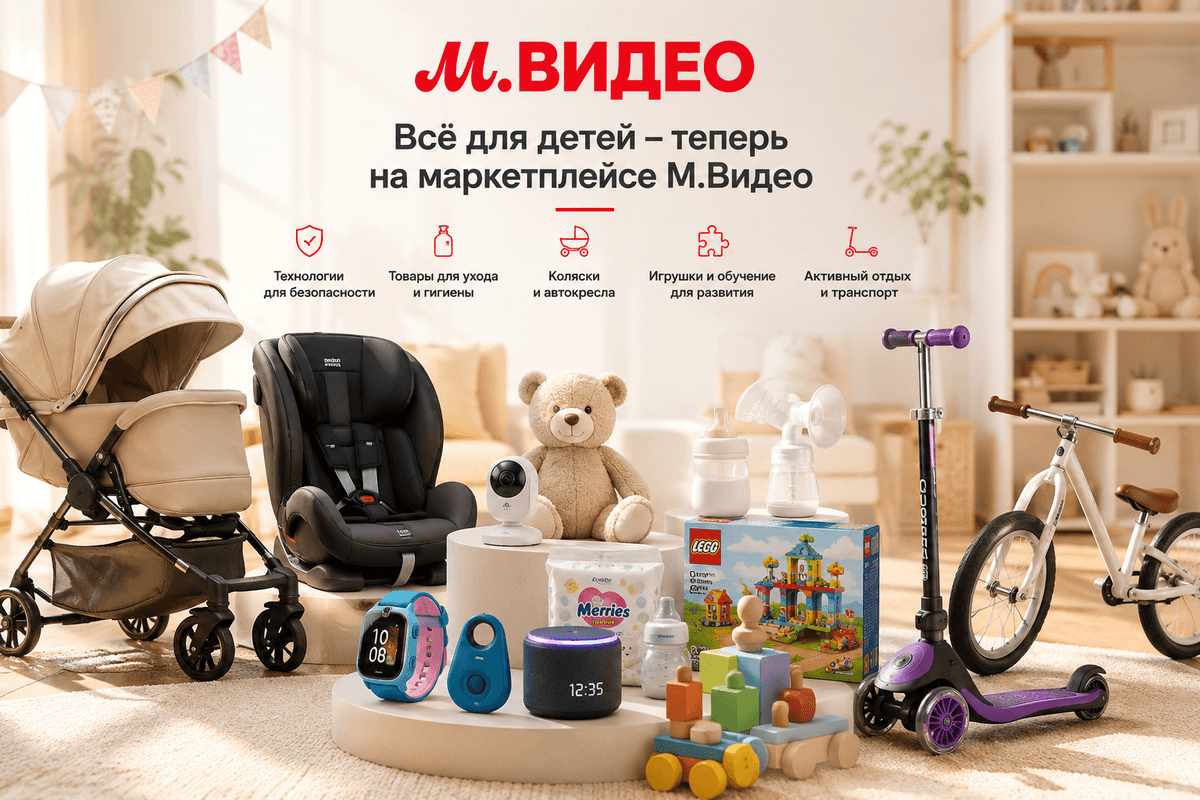
М.Видео открывает регистрацию партнерских ПВЗ по всей России
ПАО «М.видео» объявляет о запуске регистрации партнерских пунктов выдачи заказов (ПВЗ) через специальную платформу open.mvideo.ru. Новый проект позволит предпринимателям по всей России присоединиться к логистической и сервисной инфраструктуре Компании и открыть собственный пункт выдачи заказов М.Видео.
27 мая
Владислав Бакальчук: маркетплейс М.Видео в апреле 2026 года вырос в 5 раз год к году
М.Видео фиксирует ускорение темпов роста собственного маркетплейса. По итогам апреля оборот платформы составил 3,5 млрд рублей, увеличившись в 5 раз год к году.
13 мая