Лента - отличный темп роста?
Отчеты в FMCG-секторе - это лучший индикатор того, что на самом деле происходит с кошельком потребителей. Сегодня у меня на столе свежие операционные результаты Ленты $LENT за полный 2025 год. Менеджмент вовсю рапортует об успехах трансформации, но давайте разберемся, не является ли этот рост «дутым» и чего ждать инвесторам в 2026 году.
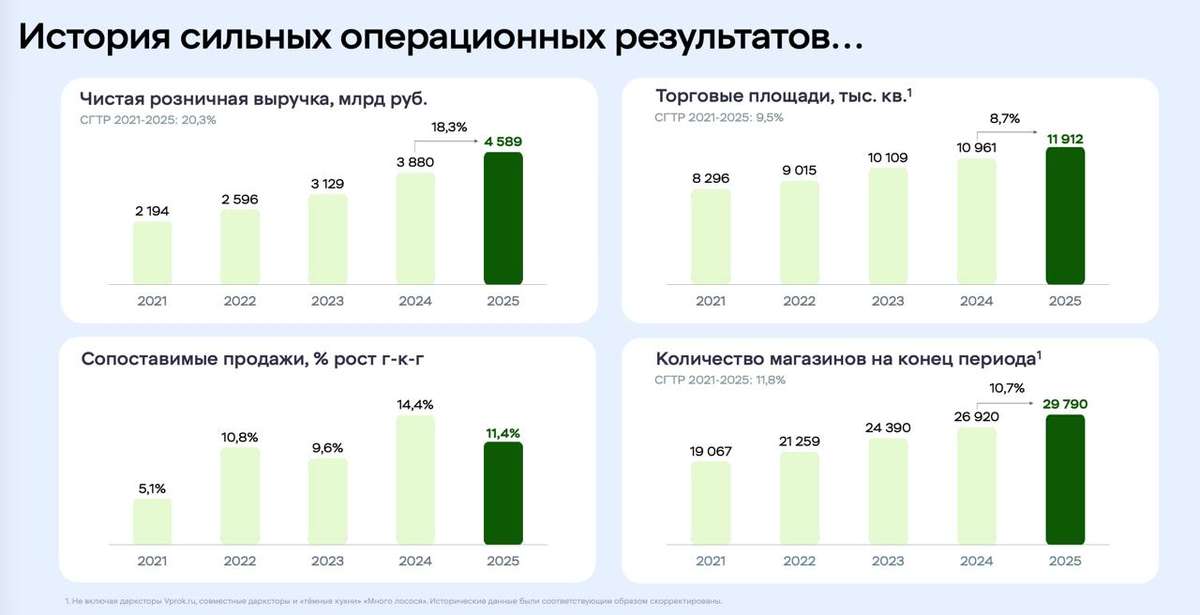
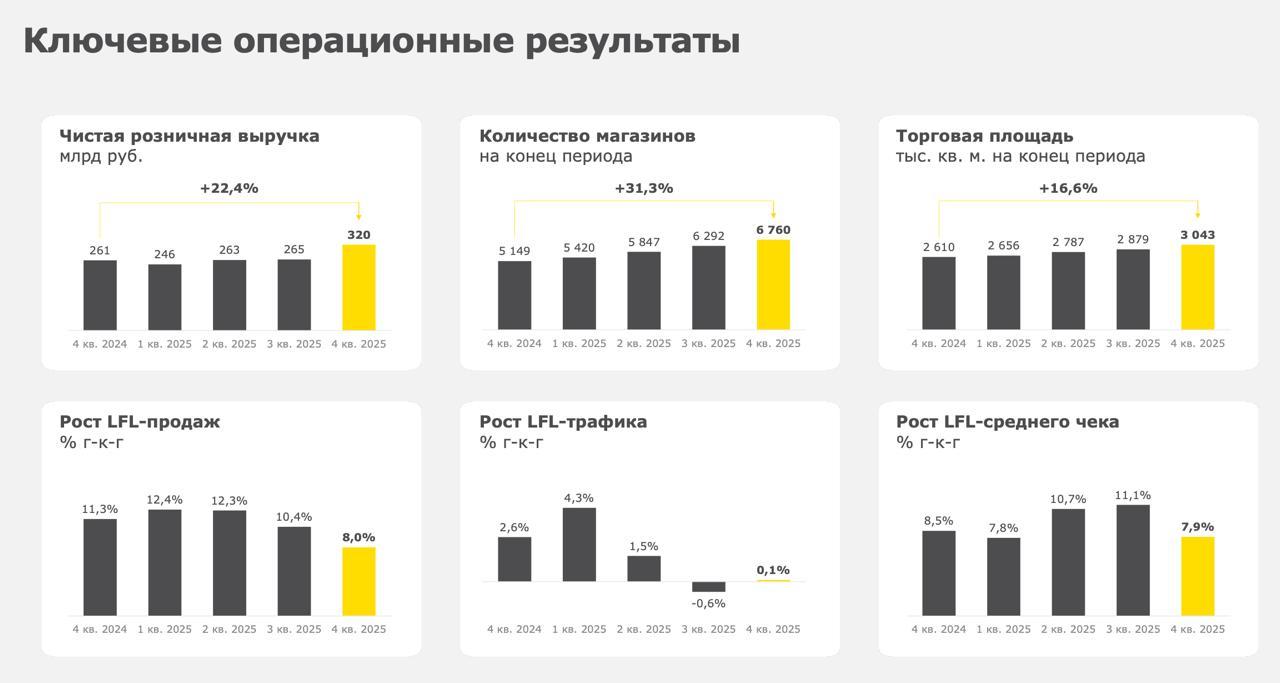
🛒 Итак, выручка компании за отчетный период выросла на 24,2% до 1,1 трлн рублей. В 4 квартале прибавили 22,2% г/г, достигнув 322,3 млрд рублей. Формально - темп отличный: двузначные цифры, агрессивное масштабирование и выход в новые регионы. Но, как говорится, дьявол кроется в деталях.
LFL-продажи за год выросли на 10,4%, а в 4 квартале рост замедлился до 8%. А теперь смотрим на структуру этого роста: средний чек за год прибавил 9,3%, а трафик - всего 1%. В 4 квартале трафик и вовсе замер на отметке +0,1%. Получается, что основной вклад в результат внесла продуктовая инфляция, а не новые лояльные покупатели. Мы просто стали платить больше за тот же набор продуктов.
📊 Что касается масштабирования, то здесь Лента включила режим форсажа. Количество магазинов за год выросло на 31% до 6 760 точек. Открыли более тысячи «магазинов у дома», активно качали дискаунтеры, переваривали «Монетку» и интегрировали дальневосточную «Реми». Общая торговая площадь прибавила 16,6%. Гипермаркеты окончательно уходят в прошлое - компания делает ставку на малые форматы, следуя за изменением поведения покупателя.
Онлайн-сегмент уже занимает около 7% в общей выручке. За год продажи выросли на 18,5% до 74,8 млрд рублей. Радует, что собственные сервисы доставки прибавили 56,7%, в то время как партнерские каналы стагнируют. Лента пытается выстроить свою экосистему, чтобы не платить комиссионные агрегаторам, и это правильный вектор.
Однако риски видны невооруженным глазом. Первое - стагнация трафика. Если инфляция замедлится, а реальные доходы населения не вырастут, рост среднего чека перестанет вытягивать LFL. Второе - перегрев сегмента «магазинов у дома». X5 $X5, Магнит $MGNT, региональные сети - все идут в этот формат. Конкуренция за локации и покупателя усиливается. Третье - интеграция активов. Быстро нарастить сеть можно, но синергия не возникает по щелчку.
Что по дивидендам?
Пока Лента находится в фазе активного роста и интеграции активов, ожидать щедрых выплат не стоит. Весь свободный денежный поток уходит в развитие и латание дыр после покупок. Если EBITDA не размоется в 2026 году, рынок может переоценить компанию, но пока это история про рост капитализации, а не про дивидендную доходность.
❗️Не является инвестиционной рекомендацией
♥️ Друзья мои, напомню, что мы работаем по бартеру. Я каждое утро ручками пишу и публикую для вас статью, а вы, ими же, ставите ей лайк. Занимает времени около 0,1 секунды. Спасибо!
Посты по ключевым словам
Лента - триллион ценой маржи
Лента в последние годы выделялась среди конкурентов своим авантюрным желанием скупить кака можно больше активов. О'Кей, Реми, ОБИ - покупки идут одна за другой. Отчет за 9 месяцев 2026 года показывает, что у агрессивной экспансии появилась обратная сторона. Насколько эффективно компания переваривает приобретенные активы и не слишком ли дорого обходится акционерам такая экспансия? Давайте разбираться.
🛒 Итак, выручка Ленты $LENT за отчетный период выросла на 29% до 1 трлн рублей. Причем в третьем квартале рост ускорился до 34,3% до 359,3 млрд. Главный драйвер - приобретенные сети, включая ОБИ, магазины которой теперь работают под брендом «Дом Лента». За год торговая площадь увеличилась сразу на 38%. Масштабы впечатляют, но пока значительная часть роста обеспечена именно покупками.
Органический бизнес тоже чувствует себя неплохо. Сопоставимые продажи (LFL) в третьем квартале выросли на 8,1%, причем трафик прибавил 4,2%, а средний чек - 3,8%. Особенно радуют СуперЛента (+17,3%) и «Улыбка радуги» (+11,4%). Для сравнения, у X5 #X5 сопоставимые продажи выросли на 7,4%, а трафик всего на 2,3%. Получается, по привлечению покупателей Лента пока обгоняет главного конкурента.
📊 А вот EBITDA третьего квартала выросла всего на 12,5% до 22,1 млрд рублей, рентабельность упала с 7,3% до 6,1%. Валовая маржа сократилась на 0,73 п.п. до 22,2%, коммерческие и административные расходы подскочили на 38,1%. Интеграция менее маржинальных сетей требует дополнительных затрат. В результате чистая прибыль квартала рухнула на 29,8% до 5,75 млрд, а за 9 месяцев снизилась на 21,9% до 18,7 млрд. Вот такая арифметика M&A!
Причем экспансия финансируется преимущественно заемными средствами. Чистый долг без аренды с начала года вырос в 2,5 раза до 124,3 млрд рублей, а ЧД/EBITDA увеличился с 0,6х до 1,4х. Пока нагрузка остается в целевом диапазоне, но при ключевой ставке 14% обслуживание долга становится дополнительным фактором давления на прибыль. Получается, новые магазины пока не успевают зарабатывать столько, сколько стоит их приобретение и интеграция.
В итоге Лента остается одним из самых динамичных игроков продуктового ритейла. Трафик растет, консолидация рынка продолжается, а потенциал синергии действительно есть. Но пока каждая новая покупка делает компанию «больше, а не прибыльнее». Да и растущий долг рано или поздно аукнется. Пока предпочитаю наблюдать со стороны на акции Ленты.
❗️Не является инвестиционной рекомендацией
♥️ Начнем эту неделю, пожалуй, с разбора Ленты. Что делать вы помните? Ставите лайк - я возвращаюсь с новой полезной статьей.Сегодня в 7:34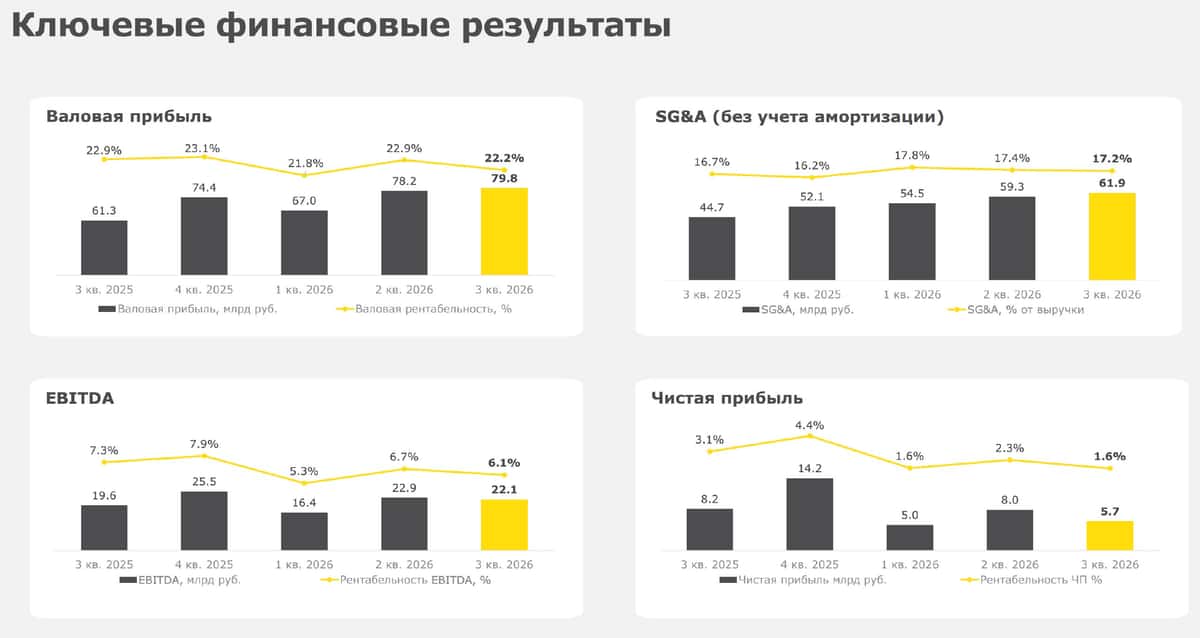
Лента. Отчет за 3 кв 2026 по МСФО
Тикер: #LENT
Текущая цена: 1954
Капитализация: 226.6 млрд
Сектор: Ритейл
Сайт: https://corp.lenta.com/ru/
Мультипликаторы (LTM):
▫️ P/E - 7.75
▫️ P/BV - 1.2
▫️ P/S - 0.22
▫️ ND/EBITDA - 3.02
▫️ EV/EBITDA - 5.38
Что нравится:
▫️ выручка выросла на 34.3% г/г (267.5 → 359.3 млрд);
Что не нравится:
▫️ отрицательный FCF вырос на 98.7% г/г (-2.4 → -4.8 млрд);
▫️ чистый долг вырос на 4.5% к/к (276.7 → 289.3 млрд). ND/EBITDA ухудшился с 2.67 до 3.02;
▫️ нетто проц. расход вырос на 25.1% к/к (9.4 → 11.8 млрд);
▫️ чистая прибыль уменьшилась на 27.5% г/г (7.1 → 5.1 млрд).
Дивиденды:
Выплата зависит от соотношения ND/EBITDA:
▫️ если < 1 - более 100% FCF;
▫️ если >1 и <= 1.5 - не более 100% FCF;
▫️ если > 1.5 - не более 50% FCF.
Пока из-за инфраструктурных вопросов дивиденды не выплачиваются.
Мой итог:
Операционные показатели за 3 кв 2026 (г/г):
▫️ LFL-выручка (6.5 → 8.1%);
▫️ LFL-средний чек (3.6 → 3.8%);
▫️ LFL-траффик (2.8 → 4.2%).
Динамика по LFL траффику продолжается улучшаться. Снова можно отметить рост по супермаркетам, где траффик вырос с 9.1 до 10.7%. В разбивках по видам магазинов все показатели выросли и только в гиперах LFL траффик снизился (2.4 → 1.9%).
Онлайн продажи к/к продолжают снижаться:
▫️ выручка -9.1%;
▫️ средний чек -2.2%;
▫️ кол-во заказов -7.1%.
Количество магазинов выросло на 3.5% к/к (7456 → 7719 шт), а общая торговая площадь - на 1.1% к/к (3.93 → 3.98 млн кв. м).
Выручка хорошо увеличилась, но не без влияние покупок (О'КЕЙ, OBI, Реми). Реми добавил 3.8%, по О'КЕЙ и OBI информации нет, но в 1 полугодии они добавили 10.2% и 1.2%, соответственно. За 9 месяцев выручка увеличилась на 29% г/г (781.4 → 1007.8 млрд).
Чистая прибыль сильно просела по причине ухудшения операционной рентабельности с 6 до 5.2% и заметного роста нетто процентных доходов (6.6 → 11.8 млрд). На снижение рентабельности повлияли покупки О'КЕЙ и OBI (теперь называется Дом Ленты). Опять же по ним отсутствует отдельная информация за 3 квартал, но за 1 полугодие обе сети были убыточными.
Отрицательный FCF по классическому расчету почти кратно вырос на фоне более сильного снижения OCF (-21.6% г/г, -13.2 → -10.3 млрд) в сравнении с кап. затратами (-3.5% г/г, 15.6 → 15.1 млрд).
Долговая нагрузка за квартал выросла как по причине увеличения чистого долга, так и за счет уменьшения EBITDA.
Компания частично выдерживает план по стратегии развития до 2028 года. Выручка прибавляет по 20+% и ND/EBITDA до применения IFRS 16 равна 1.4 (план 1-1.5). А вот рентабельность по EBITDA ниже запланированных 8+% (за 9 месяце 2026 равна 6.1%).
По примерным расчетам Лента за 2026 год заработает около 24.5 млрд прибыли. Это дает P/E 2026 = 9.26. Про дивиденды пока и заикаться не стоит с учетом планов по агрессивному росту в рамках своей стратегии. Тем более идут разговоры о приобретении еще одной сети "Мария-Ра" в Сибири. При покупке вместе с сетью Лента получит готовую логистику, распределительные центры, закупочные объемы и присутствие в 280 населенных пунктах, которое самостоятельно пришлось бы формировать несколько лет. Нюанс только в оценке. Если верить прессе, то "Мария-Ра" оценивается в 40-60 млрд при выручке 127.5 млрд и прибыли 2.6 млрд за 2025 год (рентабельность 2%) . То есть, P/E покупки от 15.4 до 23.1. Это дорого.
У Ленты явно прослеживается ставка на захват рынка в непростое время для ритейла и экономики, в целом, чтобы в дальнейшем получить финансовую отдачу (чем-то напоминает Озон). Но в моменте новые покупки увеличивают долговую нагрузку, портят рентабельность и не дают платить дивиденды. По этой причине сейчас идея выглядит хуже, чем ИКС 5.
Основные риски не изменились с прошлого обзора. Опасения, что купленные сети не получится вывести на ожидаемую рентабельность, более медленное восстановление покупательной активности и возможные атаки беспилотников на инфраструктуру.
Акций Ленты нет в портфеле.
Прогнозная справедливая стоимость - 1942 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max11 ноября
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER 27 октября открыл сбор заявок на седьмой выпуск секьюритизированных облигаций "СФО СБ Секьюритизация 7" под портфель потребкредитов.
Транши АР1 и АР2 на 13 млрд ₽ ориентированы на доходность 15,99-16,59% годовых, транш АС до 62 млрд ₽ — на 17,15%, а младший транш, 20% объема, банк выкупит сам.
С учетом младшего транша выпуск может достичь 94 млрд ₽ — рекорда для Сбербанка в этом году, размещение запланировано на 11 ноября.
Рекордный для банка объем выпуска при растущем рынке секьюритизации показывает, что Сбербанк наращивает фондирование потребкредитов через облигации, а не только за счет депозитов.27 октября
Магнит - долг превращает крепкую операционку в убыток
Продуктовые ритейлеры еще несколько лет назад воспринимались как одни из главных бенефициаров высокой инфляции, но теперь рост цен на полке уже не гарантирует рост прибыли. Да и инфляция держится в районе всего 6%. Высокая ставка раздувает процентные расходы, покупатель становится осторожнее, а масштаб бизнеса требует все больше денег на поддержание эффективности. Сегодня разбираемся с Магнитом.
🧲 Итак, выручка за первое полугодие 2026 года выросла на 12,8% до 1,89 трлн рублей. EBITDA прибавила 12,1% до 96 млрд, рентабельность сохранилась на уровне 5,1%, а валовая маржа подросла до 23,2%. Однако вместо прошлогодней прибыли в 6,5 млрд получили убыток в 1,9 млрд рублей. LFL-продажи выросли на 6,4%, причем практически весь результат обеспечил средний чек - трафик остался на месте.
Часть роста выручки дала «Азбука вкуса», которая консолидируется с мая 2025 года. При этом сами магазины Магнита вполне живы, а онлайн-оборот вообще вырос на 70% до 132 млрд рублей. Проблема в расходной части: затраты на персонал и коммуналку растут быстрее продаж. В результате даже увеличение среднего чека пока не приводит к улучшению рентабельности.
📊 Главная проблема Магнита - долг. Чистый долг вырос на 20,3% г/г до 518 млрд рублей, а NetDebt/EBITDA составляет 2,9х. Чистые процентные расходы достигли 48,1 млрд - практически столько же, сколько операционная прибыль. Средняя стоимость долга снизилась до 16%, но объем займов вырос, поэтому эффект от удешевления фондирования пока незаметен. Неудивительно, что в мае АКРА снизила рейтинг компании с AAA до AA+.
Менеджмент уже нажал на тормоз. CAPEX сократили на 46% до 36,8 млрд рублей, а новых магазинов открыли всего 212 против 933 годом ранее. Операционный денежный поток при этом восстановился до 51 млрд рублей после прошлогоднего оттока. Однако направить эти деньги на полноценный делеверидж пока не получается: значительная часть ресурсов продолжает уходить на обслуживание долга. Дивидендов нет уже второй год, и что-то мне подсказывает, что и за 2026 год акционеры останутся без выплат.
Получается, что выручка Магнита растет, маржа приемлемая, онлайн набирает обороты, денежный поток восстановился. Но долг в 518 млрд рублей превращает крепкую операционку в убыток для акционеров. Добавляет негатива продление РЕПО акций компании. Тех самых, оферту по которым так ждут инвесторы. От акций пока держусь в стороне и слежу за долгом.
❗️Не является инвестиционной рекомендацией
♥️ Каждое утро ваш покорный слуга бережно несет полезную статейку по рынку вам под кофеёк. Не гоже оставлять его без лайка, ну согласитесь.
$MGNT30 сентября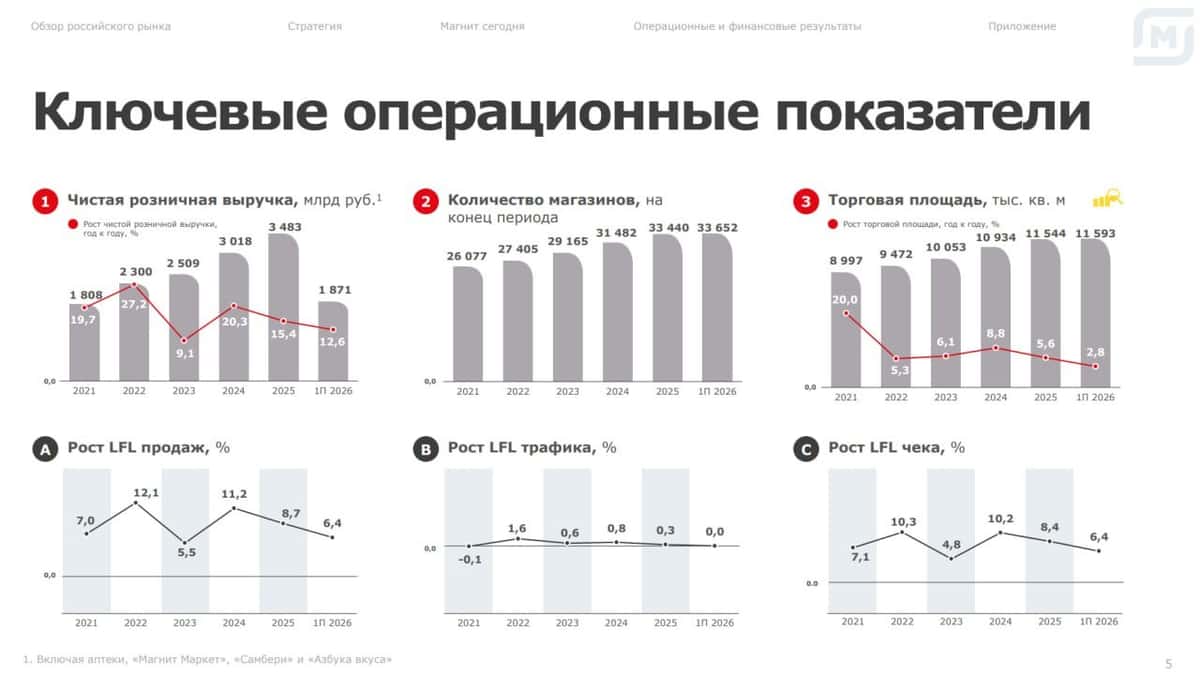
Магнит упал на 9% — Тандер продлил РЕПО, обязательный выкуп у миноритариев отложен · МегановосТИ
1️⃣ Акции Магнита $MGNT 28 сентября падали в моменте на 9,12%, до 1 511 ₽, к вечеру снижение сократилось до 5,6%, до 1 570 ₽.
Распродажу спровоцировало продление дочерней компанией "Тандер" договора РЕПО до 2 апреля 2027 года вместо истекавшего 2 октября 2026 года.
Рынок рассчитывал, что возврат залога поднимет пакет "Тандера" выше 30% и запустит обязательное предложение о выкупе акций у миноритариев, но продление отложило этот сценарий.
Чистый долг компании на середину 2025 года составлял 430,6 млрд ₽ при отрицательном денежном потоке, а в мае 2026 года АКРА понизило рейтинг эмитента с ААА до АА+.
Отказ от возврата залога вместо выкупа акций показывает, что менеджмент Магнита предпочитает сохранить контроль над риском ликвидности, а не поддержать котировки байбэком.28 сентября
🏤 Мегановости 🗞 👉📰
1️⃣ Акции ВТБ $VTBR 27 августа обвалились до исторического минимума 49,7 ₽ — почти на 43% ниже цены размещения допэмиссии в 87 ₽.
Допэмиссия объемом 6,3 млрд акций на 314,6 млрд ₽ стартовала 26 августа по преимущественному праву и разводняет доли действующих акционеров.
Инвестиционный кейс банка дополнительно ослаблен кризисом Wildberries, у которой атаки БПЛА повредили треть складских мощностей, а прямые убытки оцениваются в сотни миллиардов рублей.
Давление размывающей допэмиссии и проблем крупного партнера показывает, что рынок закладывает в цену не только корпоративные, но и системные риски.27 августа
Лента. Отчет за 2 кв 2026 по МСФО
Тикер: #LENT
Текущая цена: 2002
Капитализация: 232.2 млрд
Сектор: Ритейл
Сайт: https://corp.lenta.com/ru/
Мультипликаторы (LTM):
P/E - 7.44
P/BV - 1.22
P/S - 0.24
ROE - 12.7%
ND/EBITDA - 2.67
EV/EBITDA - 4.92
Акт/Обяз - 1.38
Что нравится:
✔️выручка выросла на 28.8% г/г (265.2 → 341.6 млрд);
Что не нравится:
✔️FCF снизился на 80% г/г (16.7 → 3.3 млрд);
✔️чистый долг вырос на 34.9% к/к (205.1 → 276.7 млрд). ND/EBITDA ухудшился с 2.38 до 2.67;
✔️нетто проц. расход вырос на 31.4% к/к (7.2 → 9.4 млрд);
✔️чистая прибыль уменьшилась на 25.7% г/г (9 → 6.7 млрд).
Дивиденды:
Выплата зависит от соотношения ND/EBITDA:
- если < 1 - более 100% FCF;
- если >1 и <= 1.5 - не более 100% FCF;
- если > 1.5 - не более 50% FCF.
Пока из-за инфраструктурных вопросов дивиденды не выплачиваются.
Мой итог:
Операционные показатели за 2 кв 2026 (г/г):
- LFL-выручка (6.8 → 6.5%);
- LFL-средний чек (6.6 → 3.6%);
- LFL-траффик (0.1 → 2.8%).
Положительным моментом является слом нисходящей динамики по LFL-траффику, которая началась со 2 квартала 2025. Особенно можно отметить рост по супермаркетам, где траффик вырос с 5.6 до 9.1%. Выручка и средний чек выросли только у дрогери.
Онлайн продажи к/к продолжают снижаться, причем падение ускоряется. Растет только чек:
- выручка -5.8%;
- средний чек +4.9%;
- кол-во заказов -10.2%.
Количество магазинов выросло на 4.3% к/к (7147 → 7456 шт), а общая торговая площадь - на 16.1% к/к (3.39 → 3.93 млн кв. м).
Выручка выросла достаточно сильно, но здесь есть заметное влияние покупок сетей О'КЕЙ, OBI. О'КЕЙ добавила 9.4 млрд, OBI - 8 млрд. Без этого рост был бы +22.3% г/г (265.2 → 324.3 млрд), что немного меньше динамики 1 квартала с +23.4% г/г. За полгода выручка выросла на 26.2% г/г (513. 9 → 648.5 млрд).
Чистая прибыль уменьшилась по причине ухудшения операционной рентабельности с 6.9 до 5.5% и увеличения нетто процентных доходов (6.2 → 9.4 млрд). И здесь также не обошлось без влияния О'КЕЙ, OBI, но про это чуть ниже. За полгода прибыль снизилась на 25.5% г/г (13.3 → 10.7 млрд).
FCF по классическому расчету очень сильно просел на фоне снижения OCF (-45% г/г, 26.9 → 14.8 млрд) и роста кап. затрат (+12.4% г/г, 10.2 → 11.4 млрд). По расчетам компании FCF (до применения IFRS-16) отрицательный -4.5 млрд против +6.2 млрд во 2 кв 2025.
Долговая нагрузка за квартал выросла по причине увеличения общего долга.
И здесь стоит сказать про влияние О'КЕЙ и OBI на результаты. Вместе с приростом выручки обе покупки принесли с собой убытки. О'КЕЙ за месяц учета в периметре Ленты получила убыток до налога в 0.9 млрд (с начала года 5.5 млрд), OBI с начала года - 3 млрд. При этом за О'КЕЙ сумма возмещения составляет 1.5 млрд при СЧА -12.2 млрд (по сути долги компании взял на себя и доплатили сверху), а по OBI - сумма возмещения 17.3 млрд при СЧА +8.8 млрд. В общем, пока покупки выглядят спорно. Но может Лента сможет вернуть активы к прибыльности.
Компания, в целом, пока выдерживает план по стратегии развития до 2028 года. Выручка даже без покупок прибавляет по 20+%, ND/EBITDA до применения IFRS 16 равна 1.4 (план 1-1.5). Только рентабельность по EBITDA за 2 квартал 6.7% (при плане в 8+% в 2028 году).
При сохранении темпов роста выручки и рентабельности в 2% Лента за 2026 год заработает примерно 28.2 млрд прибыли, что дает P/E = 8.24. Дивидендов в этом году ожидать не стоит. После роста котировок оценка уже недешевая. При этом стоит держать в голове возможные риски. Во-первых, ставка Ленты на синергический эффект от покупок не сработает и купленные сети не выйдут на ожидаемые результаты. Во-вторых, восстановление покупательной активности может сильно замедлиться из-за проблем в экономике. В-третьих, возможны атаки на РЦ компании. Правда, последние 2 риска относятся ко всему сектору.
Долгосрочно в Ленте остается идея, хотя и не без рисков, но в моменте компания выглядит менее интересно, чем ИКС 5.
Акции компании были в портфеле, но решил продать их с учетом рисков и для снижения доли ритейла. Прогнозная справедливая стоимость - 2005 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу7 августа
Кредитное похмелье Магнита: сможет ли ритейлер выбраться из пике?
Прошлый год для ритейла был тяжелым. Казалось бы, сектор - это тихая гавань, протекция от инфляции, а еще стабильные денежные потоки. Однако не все так просто, и причины этому можно разглядеть в годовой отчетности за 2025 год. Стоит ли ожидать возврата к прибыли и когда бизнес снова станет работать на акционеров? Давайте сегодня разбираться на примере отчета Магнита $MGNT за 2025 год.
🛒 С операционной точки зрения Магнит агрессивно провел прошлый год. Согласно отчетности, выручка выросла на 15,3% до 3,5 трлн рублей. Драйверами роста стало рекордное открытие новых магазинов, в том числе интеграция Азбуки вкуса, рост LFL продаж на уровне 8,7% г/г и рост среднего чека на 8,4%. Прекрасные показатели, что же могло пойти не так?
Несмотря на рекордную выручку, эффективность бизнеса резко упала. Рентабельность по EBITDA сжалась до минимальных среди публичных ритейлеров 4,8%. Вместо положительного финансового результата Магнит по итогам 2025 года зафиксировал чистый убыток в 16 млрд рублей, против прибыли в 50 ярдов годом ранее.
📊 Тут важно обратить внимание на то, что финансовые расходы выросли с 24,5 до 82,3 млрд рублей. По факту вся чистая прибыль ушла на проценты по кредитам. С долгом у Магнита тоже проблема - для покупки Азбуки вкуса и агрессивного роста явно использовались заемные средства. На конец года долг составил ~500 млрд против 252 млрд рублей годом ранее, а его соотношение к EBITDA достигло отметки 2,9x.
Получается, что пока ЦБ душит инфляцию рекордными ставками, Магнит закредитовался под высокий процент. При этом инвестировал в ритейл, для которого благоприятный сентимент - высокая инфляция. Возможно, финансовый менеджмент компании имеет какой-то план, но в лоб идея выглядит сомнительной, а такая раскорреляция - опасной.
🧲 Интересен ли инвестиционный кейс Магнита?
Несмотря на дешевизну по некоторым мультипликаторам, не спешил бы ловить падающие ножи. Средняя ставка заимствований сейчас составляет ~17%. Это значит, что даже если рефинансировать долги в этом году на фоне снижения ставки, то она навряд ли опустится ниже 15-16%. Отрицательный денежный поток - риск для дивидендов и драйвер роста долговой нагрузки.
В 2026 году стоит ожидать высоких финансовых расходов, вероятно, сопоставимых с прошлой прибылью. Финансовая ситуация не позволяет платить дивиденды, что ведет к ухудшению баланса. Низкая ключевая ставка, которая может помочь бизнесу, ожидается только в 2027 году. При этом ЦБ серьезно борется с инфляцией, что давит на рост доходов ритейла. Магнит сделал рисковую ставку на реализацию сразу нескольких благоприятных факторов, поэтому риск крайне велик.
❗️Не является инвестиционной рекомендацией
♥️ И снова пятница, и снова я к вам с полезной статьей. Механизм прежний: прочитали статейку, поставили ей лайк, пошли готовиться к выходным. Спасибо!22 мая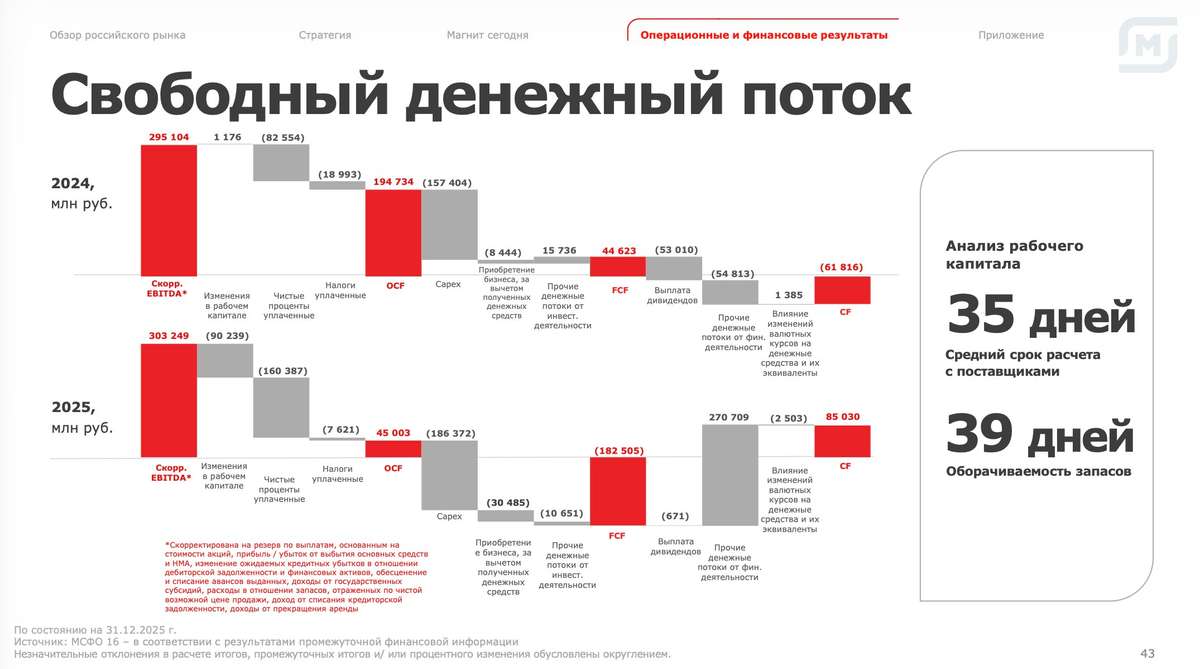
Лента. Отчет за 2025 и 1 кв 2026 по МСФО
Тикер: #LENT
Текущая цена: 1752
Капитализация: 202.2 млрд
Сектор: Ритейл
Сайт: https://corp.lenta.com/ru/
Мультипликаторы (LTM):
P\E - 6.06
P\BV - 2.55 (по 2025 году)
P\S - 0.23
ROE - 19.4% (по 2025 году)
ND\EBITDA - 2.38
EV\EBITDA - 4.73
Акт.\Обяз. - 1.42 (по 2025 году)
Результаты 2025 года
Что нравится:
✔️выручка выросла на 24.2% г/г (888.3 → 1103.7 млрд);
✔️чистая прибыль выросла на 55.1% г/г (22.5 → 34.9 млрд).
Что не нравится:
✔️FCF уменьшился на 27.1% г/г (64.4 → 47 млрд);
✔️нетто процентный расход вырос на 31% г/г (19.7 → 25.8 млрд).
Результаты 1 кв 2026 года
Что нравится:
✔️выручка выросла на 23.4% г/г (248.8 → 306.9 млрд);
Что не нравится:
✔️чистый долг вырос на 21.8% к/к (168.3 → 205.1 млрд). ND\EBITDA ухудшился с 2.01 до 2.38;
✔️отрицательный FCF -5.5 млрд против -10 млрд в 1 кв 2025;
✔️нетто проц. расход вырос на 1.7% к/к (7 → 7.2 млрд);
✔️чистая прибыль уменьшилась на 25.1% г/г (5.3 → 4 млрд).
Дивиденды:
Выплата зависит от соотношения ND/EBITDA:
- если < 1, то на дивиденды может быть направлено более 100% FCF;
- если >1 и <= 1.5 не более 100% FCF;
- если > 1.5, на выплаты направляется не более 50% FCF.
Пока из-за инфраструктурных вопросов дивиденды не выплачиваются.
Мой итог:
Результаты за 2025 год были отличными, но вот 1 квартал 2026 заставил многих инвесторов насторожиться.
Операционные показатели за 1 кв 2026 (к/к):
- LFL-выручка (8 → 6.8%);
- LFL-средний чек (7.9 → 6.6%);
- LFL-траффик (0.1 → 0.1%).
По гипермаркетам и супермаркетам динамика траффика остается положительной (0.8 и 5.6%, соответственно), тогда как по магазинам у дома и дрогери идет отток (-1.1 и -2.4%, соответственно). Общая тенденция пока не меняется. Идет замедление LFL показателей. Ритейл переживает период спада.
Онлайн продажи, в целом, показывают снижение (к/к):
- выручка -3.7%;
- средний чек +3.7%;
- количество заказов -7.2%.
Количество магазинов выросло на 5.7% к/к (6760 → 7147 шт), а общая торговая площадь - на 11.3% к/к (3.04 → 3.39 млн кв. м). Хотя часть из этого роста получена за счет покупки сети "Реми".
Снижение выручки, скорее, связано с некоторой сезонностью продаж в ритейле. Прибыль уменьшилась значительно. Помимо падение выручки причинами является ухудшение операционной рентабельности с 5.2 до 4.2%, а также более высокая эффективная ставка налога на прибыль (29.2% vs 26.7% в 1 кв 2025). Компания пока только "переваривает" покупки OBI и Реми.
В своем отчете Лента указала, что за квартал получен отрицательный FCF в размере -21.5 млрд, тогда как по классическому расчету он получается равным -5.5 млрд. "Улучшение" г/г произошло из-за перехода OCF в положительную зону (-0.8 → 5.3 млрд) при небольшом абсолютном росте кап. затрат (+17.4% к/к, 9.2 → 10.8 млрд). Долговая нагрузка выросла из-за снижения денежных средств на 25 млрд.
Лента опубликовала стратегию развития до 2028 года:
- рост выручки 20+% ежегодно;
- рентабельность по EBITDA свыше 8% в 2028;
- ND\EBITDA в пределах 1-1.5 (до применения IFRS 16);
- Capex не более 5.5% от выручки.
Несмотря на то, что многих инвесторов отчет расстроил, но данные квартала вписываются в планы компании (выручка выросла на 23.4% г/г, кап.затраты составляют 3.5% от выручки). Если Лента сможет поддерживать и дальше такой темп, то при более слабой чистой рентабельности можно рассчитывать на прибыль уровня прошлого года, что даст P\E 2026 = 6. Дивидендов за 2026 год почти наверняка ждать не стоит. Пока компания ориентирована на рост и захват рынка как органически, так и через M&A сделки.
Лента остается интересной идеей на среднесрочную перспективу. Тем более сейчас, когда цена хорошо скорректировалась. Есть вопрос насчет обоснованности покупки OBI, но, с другой стороны, компания показала, что может проводить удачные M&A сделки. Будем надеяться, что эта одна из них, а за счет оптимизационных мероприятий получится вывести рентабельность на планируемый уровень.
Акции компании есть в портфеле с долей в 3.3% (лимит - 4%). Прогнозная справедливая стоимость - 2313 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу20 мая
X5 - без значимых драйверов к переоценке
Фудритейл всегда считался тихой гаванью. «Продукты люди будут покупать всегда» - основной тезис инвесторов. Формально они правы, но в условиях высокой ключевой ставки и активных расходов на CAPEX даже продуктовые сети могут оказаться в довольно сложном положении. Предлагаю разобрать отчет ИКС5 за полный 2025 год и расставить необходимые акценты.
🛒 Итак, выручка компании в отчетном периоде выросла на 18,7% до 4,6 трлн рублей. Операционная прибыль тоже подросла до 247 млрд рублей. На уровне операционного бизнеса все выглядит очень прилично. Рост выручки уже возвращается к нормальным темпам - около 12–16% в год. Сопоставимые продажи растут в основном за счет чека, а не трафика. Это важный момент: инфляция замедляется, а значит, дальше рост будет зависеть от реального спроса и эффективности сети.
Основной драйвер бизнеса остается прежним - «Пятерочка». «Перекресток» растет умеренно, а «Чижик» постепенно становится вторым по размеру сегментом группы. Главная проблема - это финансовые расходы, которые выросли до 168 млрд рублей против 115 млрд годом ранее. В результате прибыль до налогообложения снизилась до 108,8 млрд рублей, а чистая прибыль упала на 20,2% до 83 млрд рублей.
Долгосрочные кредиты и займы компании выросли более чем в два раза, а денежная позиция увеличилась, но это следствие привлечения дорогого финансирования. При этом нераспределенная прибыль существенно снизилась, в том числе из-за крупных дивидендных выплат. И вот здесь мы подходим к главному вопросу: а не попадут ли сети в ловушку тонкой маржи?
▫️Инфляция замедляется;
▫️Конкуренция усиливается;
▫️Зарплаты растут, логистика дорожает;
▫️CAPEX становится все дороже;
▫️Маржа при этом снижается до 2%.
При такой модели бизнес номинально растет, но свободный денежный поток растет значительно медленнее, чем выручка. Это значит, что дивиденды начинают зависеть от долга и трат на CAPEX.
📊 Целевой диапазон по долговой нагрузке: Чистый долг/EBITDA 1,2–1,4x. Если EBITDA падает, а CAPEX растет - дивиденды автоматически уменьшаются. После крупных выплат дивидендов долговая нагрузка уже приблизилась к нижней границе диапазона. То есть ситуация выглядит так: 2024–2025 - это период очень высоких дивидендов, в 2026 - период более скромных выплат. Инвесторам не стоит рассчитывать на щедрые выплаты.
Стоит компания справедливые для нее P/E 7,8x; EV/EBITDA 3,1x. Дивдоходность к лету явно будет на уровне прочих голубых фишек. История выглядит консервативно, без значимых драйверов к переоценке. Она точно лучше Магнита $MGNT, но вот в сравнении с Лентой $LENT - вопрос. Я продолжаю держать акции ИКС5 $X5 в портфеле, но не считаю ее лучшей в потребительском секторе.
♥️ Ваш лайк - лучшая мотивация для меня, а вам плюсик к карме. Поддержите реакциями статью!
❗️Не является инвестиционной рекомендацией7 апреля