Поиск

СПБ Биржа добавит на торги неоактивы на акции Apple и других компаний

СПБ Биржа 17 ноября 2026 года добавит на торги три неоактива¹ на акции глобальных компаний — Apple, Enphase Energy и SolarEdge. Новые инструменты расширят линейку неоактивов на акции компаний из сфер потребительской электроники, цифровых сервисов и солнечной энергетики. Общее количество неоактивов на глобальные ценные бумаги и индексы криптовалют достигнет 78.

В сегменте потребительской электроники и цифровых сервисов появится неоактив на акции Apple. Компания разрабатывает и выпускает смартфоны iPhone, компьютеры Mac, планшеты iPad и носимые устройства, а также развивает цифровые сервисы, включая App Store, iCloud и Apple Music.

Сегмент солнечной энергетики пополнят неоактивы на акции Enphase Energy и SolarEdge. Enphase Energy разрабатывает микроинверторы, аккумуляторные системы и решения для управления выработкой, хранением и потреблением электроэнергии. SolarEdge специализируется на разработке инверторов, оптимизаторов мощности, систем хранения энергии и программного обеспечения для мониторинга и управления солнечными электростанциями.

Неоактивы на глобальные ценные бумаги позволяют инвесторам получать финансовый результат от изменения стоимости базисных акций без необходимости приобретения соответствующих ценных бумаг.
Размер каждого неоактива соответствует одной базисной акции. Валюта стоимости шага цены — доллар США, валюта расчетов — рубль.

Новые неоактивы
Подробнее в пресс релизе.

Учёт дивидендов по базисным акциям в неоактивах
По неоактивам на глобальные акции предусмотрен механизм учёта дивидендов с помощью дивидендной поправки, аналогичный механизму фандинга.

Когда происходят расчёты
После окончания торгов неоактивом в последний торговый день, когда базисная акция торгуется с правом на ближайший дивиденд. Этот день предшествует экс-дивидендной дате (Ex-Dividend Date) — первому торговому дню, когда базисная акция торгуется без права на этот дивиденд.

Как происходят расчёты
• С держателя короткой позиции по неоактиву списывается дивидендная поправка в размере 100% суммы объявленного дивиденда.
• Держателю длинной позиции начисляется 70% этой суммы.
• 30% — удерживаются СПБ Клирингом для исполнения налоговых обязательств перед Налоговой службой США (IRS).

Размер удержания соответствует базовой ставке налога в США, поскольку пониженная ставка по налоговому соглашению между Россией и США в настоящее время не применяется.

Порядок учёта дивидендов описан в спецификации неоактивов и в Регламенте налогового администрирования.

Ключевые свойства неоактивов
• Финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента, в том числе акции.
• Комиссия за сделки с неоактивами — 0 ₽. Позиции открываются и закрываются без комиссии. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.
• Обеспечение в рублях и ценных бумагах. Для открытия и удержания позиции используются рубли и/или ценные бумаги в портфеле инвестора. Иностранная валюта для совершения сделок не требуется.

Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги и индексы криптовалют доступны для сделок с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.

Примечания:
1 — Неоактивы — расчётные фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.
Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.

СПБ Биржа добавит на торги неоактивы на акции Apple и других компаний

«Чёрная пятница» на фондовом рынке: когда происходит и что делать инвестору?


Ноябрь — традиционный месяц распродаж. Но скидки бывают не только в магазинах и на маркетплейсах, но и на акции и облигации. Разбираемся, почему дешевеют активы и стоит ли этим пользоваться инвесторам.

В мире инвестиций нет красных ценников со скидками, но есть:
— коррекция
Коррекция может быть в рамках одного актива или целого индекса. Например, на негативных геополитических новостях может снижаться индекс Мосбиржи или конкретная акция на фоне выхода не очень хорошей финансовой отчётности.

— обвал
Обвалом можно назвать существенное снижение цен из-за негативных новостей: например, у компании серьёзные финансовые проблемы, и инвесторы в панике распродают активы.

— снижение цен на облигации
Эту ситуацию выделим отдельно: цена облигаций менее волатильна, чем цены акций, поэтому резкое падение здесь нужно внимательно анализировать.
Например, долгосрочные облигации могут снизиться в цене из-за повышения ставки ЦБ. Также падение может быть связано с панической распродажей: например, из-за финансовых проблем эмитента или близости его банкротства.

Что делать инвестору?

В случае коррекции паниковать не стоит, это временное явление. Долгосрочный инвестор может использовать такую «распродажу», чтобы диверсифицировать свой инвестиционный портфель или снизить среднюю цену покупки активов.

В случае обвала или снижения цен на облигации нужно внимательно проанализировать ситуацию с конкретным эмитентом (новости, финансовую отчётность, стабильность) и общую макроэкономическую повестку, и только на основе тщательного анализа делать выводы.

Общее правило в случае «распродажи» на рынке — не паниковать и не принимать эмоциональных решений (причём как по импульсивным покупкам, так и по импульсивным продажам), а с холодной головой анализировать ситуацию и подходить к совершению сделок.

Не является индивидуальной инвестиционной рекомендацией!

«Чёрная пятница» на фондовом рынке: когда происходит и что делать инвестору?

Как оптимизировать облигационный портфель по дюрации

Дюрация напрямую влияет на то, как цена облигации реагирует на изменение рыночных ставок. Вместе с экспертами RUDATA разбираемся, как определить подходящее значение и собрать инвестиционный портфель на его основе.

Дюрация помогает оценить, насколько цена облигации чувствительна к изменению процентных ставок. Обычно инвесторы используют два связанных показателя:

· дюрация Маколея показывает средневзвешенный срок получения денежных потоков по ценной бумаге;
· модифицированная дюрация — примерное колебание стоимости актива при изменении доходности на один процентный пункт.

Для оценки процентного риска используют модифицированную. Например, инвестиционная корзина с дюрацией 2 года при одинаковом изменении доходностей будет переоцениваться слабее, чем со значением 6 лет. Меняя состав активов, инвестор регулирует чувствительность портфеля к колебанию ставок.

При этом инструмент дает приближенную оценку. При значительных изменениях погрешность увеличивается, поскольку зависимость стоимости облигации от доходности нелинейна. В таких случаях часто учитывают выпуклость (convexity).

Как определить целевую дюрацию портфеля При определении показателя стоит учитывать несколько факторов:

· Инвестиционный срок — чем он длиннее, тем больше времени на восстановление стоимости актива после изменения ставок.
· Ликвидность — если деньги могут понадобиться до погашения купонов, стоит ограничить долю бумаг, которые сильно зависят от колебания ставок.
· Допустимая просадка — чем выше срок показатель чувствительности к ставкам, тем сильнее портфель реагирует на движение доходностей.
· Ожидания по ставкам — при их росте показатель обычно сокращают, при снижении — увеличивают.

Институциональным инвесторам стоит учитывать и сроки будущих выплат, чтобы средства поступали до того, как финансовая компания должна закрыть свои обязательства.
Как собрать и ребалансировать портфель После определения целевого значения портфель формируют из выпусков с разной дюрацией. Например, инвестор хочет получить показатель 4 года и вкладывает 10 млн рублей в две бумаги:

· облигация А с показателем 2 года, доля — 50%;
· облигация Б с показателем 6 лет, доля — 50%.

Чтобы рассчитать среднее значение для инвестиционной корзины, используют следующую формулу:

Средняя дюрация = (Дюрация А × Доля А) + (Дюрация Б × Доля Б)

Подставим значения:

2 × 0,5 + 6 × 0,5 = 4 года

Если доли облигаций разные, принцип остается тем же. Например, при распределении 30% и 70%:

2 × 0,3 + 6 × 0,7 = 4,8 года

Так инвестор может подобрать доли выпусков под нужное целевое значение.

При росте доходности на 1 процентный пункт портфель с показателем чувствительности к ставкам сроком в 4 года потеряет примерно 4% стоимости:

ΔP / P ≈ −Dмод × ΔY
ΔY — изменение доходности.

Подставим значения:

ΔP / P ≈ −4 × 1% = −4%

Для портфеля стоимостью 10 млн рублей это составляет около 400 тыс. рублей. Фактическое изменение будет зависеть в том числе от выпуклости и других рыночных факторов. При выборе конкретных выпусков также проверяют кредитный риск эмитента, ликвидность, концентрацию, валюту и условия досрочного погашения или оферты.

При этом портфель нужно периодически ребалансировать, поскольку процентный риск со временем меняется из-за погашения купонов или колебания стоимости активов. Это можно делать либо по графику (например, каждый квартал), либо при достижении допустимого значения показателя.

Если дюрация первого выпуска из примера выше снизилась до 1 года, а второго — до 5 лет, то при равных долях целевой показатель составит уже 3 года:

0,5 × 1 + 0,5 × 5 = 3 года

Чтобы вернуть ее к целевому значению, 4 годам, можно увеличить долю длинного выпуска.

Например, при распределении 25% и 75%:

0,25 × 1 + 0,75 × 5 = 4 года

Как управлять дюрацией Значение показателя можно менять вместе с ожиданиями по ставкам, финансовыми планами или стратегией по управлению рисками. Есть три базовых сценария.

1. Сократить дюрацию

Стратегия имеет смысл, если инвестор ожидает рост ставок, средства могут понадобиться в ближайшее время или он не готов к сильным колебаниям стоимости бумаг. Для этого стоит увеличить долю коротких облигаций.

Например, портфель на 10 млн рублей состоит из двух частей:

· 5 млн рублей — облигации с показателем 2 года;
· 5 млн рублей — облигации с показателем 8 лет.

Средняя дюрация составит 5 лет:

2 × 0,5 + 8 × 0,5 = 5 лет

Инвестор хочет снизить ее до 3,5 года. Для этого он меняет структуру активов:

· 7,5 млн рублей — облигации с показателем 2 года;
· 2,5 млн рублей — облигации с показателем 8 лет.

В таком случае расчет будет следующим:

2 × 0,75 + 8 × 0,25 = 3,5 года

Если доходность вырастет на 1 процентный пункт, портфель с показателем 3,5 года потеряет примерно 3,5% стоимости — около 350 тыс. рублей. При исходном показателе 5 лет убыток составил бы около 500 тыс. рублей.

2. Увеличить дюрацию

Увеличивать показатель можно, если инвестор ожидает снижения ставок и готов принять более высокую волатильность. Длинные облигации сильнее реагируют на снижение доходностей и поэтому могут дать больший рост стоимости.

Например, если после ребалансировки дюрация вырастает с 3,5 года до 5 лет, то при снижении доходности портфель вырастет примерно на 5%, а не на 3,5%. Это работает и в обратную сторону: если доходность вырастет на 1 процентный пункт, потери станут больше.

3. Сохранить текущую дюрацию

Если инвестор не хочет строить стратегию на прогнозе ставок, можно сохранить текущий уровень дюрации. Для этого подходит облигационная лестница: набор бумаг из выпусков с разными сроками погашения купонов.

Например, капитал распределен поровну между облигациями со значением 1, 3, 5 и 7 лет:

1 × 0,25 + 3 × 0,25 + 5 × 0,25 + 7 × 0,25 = 4 года

Когда один из выпусков приближается к погашению, полученные деньги направляют в новый выпуск с более длинным сроком. Так инвестор поддерживает показатель на уровне около 4 лет, не пытаясь угадать, куда пойдут ставки.

В заключении Дюрация показывает только чувствительность портфеля к движению ставок, помогая рассчитать процентные риски. Перед покупкой облигаций нужно проверить и другие показатели:

· кредитный риск — финансовое состояние эмитента и вероятность дефолта;
· доходность к погашению — реальная ожидаемая доходность с учетом цены покупки, а не только размер купона;
· ликвидность — насколько легко продать облигацию без существенной потери вложенных средств;
· концентрация — какая часть приходится на одного эмитента, отрасль или выпуск;
· денежные потоки — когда инвестор получит купоны и основную сумму долга и совпадают ли эти сроки с его потребностями;
· условия выпуска — оферта и досрочное погашение могут изменить срок инвестирования и будущие выплаты;
· валютный риск — изменение курса может увеличить или снизить результат по облигациям в иностранной валюте.

Читайте больше интересных материалов в нашем блоге и в соцмедиа: Telegram, Макс, ВКонтакте, Дзен.

Как оптимизировать облигационный портфель по дюрации

IPO в 2027 году: кто рискнёт выйти на биржу, если деньги всё ещё дорогие?

17 ноября встречаемся с Софьей, главным экономистом Т-Инвестиций, которая больше десяти лет проработала в Банке России, буду модерировать нашу дискуссию...

Хочу разобраться, что нас ждёт в 2027 году. Насколько снизится ключевая ставка, что будет с рублём, когда бизнес сможет нормально кредитоваться и появятся ли наконец условия для новых IPO?

Компаниям нужны деньги для развития, а инвесторам – понятные перспективы заработать. Пока кредиты дорогие, а фондовый рынок чувствует себя неважно, с новыми размещениями все непросто.

Вот об этом и поговорим с Софьей, заодно обсудим, куда инвестировать в 2027 году, что будет с акциями, облигациями и рынком pre-IPO.

После дискуссии пообщаемся за чашкой кофе.

Кому интересна тема – приходите, вопросы Софье можно будет задать лично. Напишите мне, расскажу, как попасть на встречу. 😎

https://t.me/ifitpro

#сообщество

IPO в 2027 году: кто рискнёт выйти на биржу, если деньги всё ещё дорогие?

Набиуллина о ставке и разморозке активов, обвал сети АЗС ЕвроТранса и рост индекса МосБиржи

1️⃣ Глава Банка России Эльвира Набиуллина в Госдуме заявила, что регулятору нельзя торопиться со снижением ключевой ставки, иначе вырастут процентные ставки в экономике и цены, а бизнес столкнется с новыми трудностями.
По ее словам, признаков переохлаждения экономики сейчас нет — безработица не растет, реальные доходы не падают, а инфляция не опускается ниже цели, ключевая ставка остается на уровне 14% после решения совета директоров 23 октября.
Набиуллина добавила, что восстановление мощностей НПЗ и ЦОДов, пострадавших от атак, со временем откроет пространство для снижения ставки, а Банк России продолжает возвращать российским инвесторам значительную часть активов, замороженных в Европе, в том числе через замещающие облигации.

Осторожная риторика о ставке на фоне параллельного прогресса по разморозке активов показывает, что ЦБ разделяет сроки смягчения денежно-кредитной политики и восстановления доступа к иностранным активам.

Набиуллина о ставке и разморозке активов, обвал сети АЗС ЕвроТранса и рост индекса МосБиржи

Страховщики и НКР: почему решение ЦБ читает не с того конца


Новость про рейтинговое агентство НКР и страховщиков последние дни пересказывают на всех лады. Я полезла посмотреть, откуда она растет, и открыла не пересказы, а сам документ регулятора.
Решение Совета директоров Банка России принято 28 октября 2026 года, страница на сайте обновлена ​​5 ноября. Шестого ноября о нем написало само агентство , а девятого сообщения появилось в ленте Центра раскрытия корпоративной информации. Это сообщение рейтингового агентства, не комментарий ЦБ. Разница существенная.
Решение принято во время исполнения абз. 7 п. 1.4 Указания Банка России от 29.06.2026 № 7402-У, а это Указание о требованиях к квалифицированному инвестору, так оно и называется. Про доступ неквалов в возможности нет ни слова.О том, что облигации с каким рейтингом считываются, когда физлицо идет за статусом квала. Если вы где-то прочли иначе, вернитесь к тексту решения.
Планки такие. Для обычной облигаций А+ в любом из четырех агентств, включая А+.ru в НКР (п. 1.1 решения). Для ипотечных облигаций и части облигаций специализированных обществ ААА (п. 1.2). И вот тут смешно: ровно те же А+ и ААА стояли в прежнем положении от 26 декабря 2025 года, которое теперь замедлено (п. 4). Старое место под Указание № 7060-У, новое под № 7402-У. По сути, перевыпустили под новое Указание.
Что поменялось на самом деле, в п. 2 для НКР Появилась строка о рейтинге страховых организаций. В декабрьском периоде в Н КР наблюдались рейтинги банков, нефинансовых компаний и долговых обязательств, страховщиков там не было. На практике облигация страховщика с рейтингом НКР от А+.ru и выше теперь может зачитываться при получении требования квала. И всё.
Решение о цифровых активах не касается, есть только облигации. Для ЦФА действует отдельное решение от 27.03.2026 по Указанию № 7176-У У НКР в нем тоже банки, нефинансовые компании и долговые обязательства, страховщиков в списке нет. Пороги другие: АА- и А+ в зависимости от вида ЦФА (п. 1.1 и 1.2).
Страховщики сейчас в основном покупают, а не держат. По данным Мосбиржи, которые приводят Ведомости, за девять месяцев 2026 года нетто-покупки обязательных облигаций страховщиками составили чуть больше 1,06 трлн рублей, на 29% больше, чем годом ранее, доля среди покупателей 16,5%
Живой пример нашелся только среди ЦФА. СберСтрахование в июне 2025 года готовило третий выпуск на 500 штук по 50 тысяч рублей. Выплата зависела от запуска грузового корабля «Прогресс МС-31», который можно было купить только квалифицированным инвесторам Согласно описанию, такие ЦФА предъявляют требования к страховщику.
В классических облигациях картина скучнее. Серия 02 РЕСО-Гарантии досрочно погашена еще в 2019 году, выпуск ВСК 001P-01 числится погашенным. Действующих выпусков облигаций страховщиков я не нашла Судя по этому, новая строка ЦБ пока работает вхолостую.
Теперь представьте худшее: страховщик не дожил до погашения. Банкротство страховых организаций идет по главе IX 127-ФЗ, и ст. 184.10 устроена хитро, третью очередь она режет еще на пять ступеней. Первыми идут требования по обязательному страхованию. За ними страхование жизни и прочее личное, потом ответственность за вред жизни и здоровью. Четвертыми стоят ответственность за вред чужому имуществу и страхование имущества. Облигационер страхователем не является, поэтому по букве закона он ждет вместе с иными кредиторами на пятой ступени (п. 3). Субординированные займы отодвинуты еще дальше, после всех (п. 4). Практики по облигационерам страховщиков я не нашла, так что опираюсь на текст нормы.
На Смартлабе 6 ноября вышла новость со ссылкой на релиз НКР агентство написало про регулирование доступа неквалов. Я открыла само решение ЦБ от 28.10.2026 (https://www.cbr.ru/rbr/dir_decisions/rsd_2026-10-28_55_01/ ): оно про ценз квалифицированного инвестора. Других решений по рейтингам за ту дату нет. Похоже, в релизе просто перепутали квалов и неквалов.
И читайте решения ЦБ до конца. В заголовках чаще всего написано то, что кому-то хотелось увидеть.
Это мнение практикующего юриста по банкротству, не инвестиционная рекомендация.
Разбираю такие кейсы на своих ресурсах:
TG (дефолты и инвестиции): https://t.me/tatyanapravo_invest
VK (дефолты и инвестиции):
https://vk.com/tatyanapravo_inves

Повышенные пошлины задним числом: почему инвесторам пора проверять отчетность импортеров

С января 2023 года у импортёров была удобная опора: письмо ФТС. Теперь её выбили.

Было. 26.01.2023 ФТС в письме № 05-15/04169 разъяснила: если товар из перечня постановления Правительства РФ от 07.12.2022 № 2240 уже получил статус товара ЕАЭС в другой стране Союза, при ввозе в Россию повышенные пошлины доплачивать не нужно: На этом строились схемы. Купили в Казахстане, Армении или Белоруссии, оформили там, привезли к нам.
Стало. В апреле 2026 года Forbes сообщил, что таможня начала доначислять повышенные пошлины на такие товары: По версии НПП «Атамекен», практика сложилась ещё с конца 2025 годаСпустя несколько дней ФТС публично ответила: решает страна происхождения, а не то, где товар оформили.

28 октября 2026 года практика получила судебную печать. АС Московской области по делу № А41-41366/2026 поддержал Домодедовскую таможню против ООО «Алькор и Ко», которое управляет сетью «Лэтуаль»Компания ввозила европейскую косметику и парфюмерию через Казахстан, Армению и Белоруссию и ссылалась именно на то самое письмо ФТС.
Что ответил суд:
статус товара ЕАЭС и страна происхождения разные вещи, повышенная ставка зависит от второго;письмо ФТС названо мнением должностного лица, а не нормативным актом и не официальным разъяснением;ставку применяют на дату ввоза в Россию, риск смены регулирования импортёр должен был заложить в договоры;одну уступку таможня получила в пересчёте: количество и вес товара в одном из расчётов не подтверждены, сумму пересчитают.Это решение первой инстанции. По данным pravo.ru, ранее аналогичный спор разрешили в пользу импортёра, но номера дела в публикации нет. Эксперты, на которых ссылается издание, отмечают, что суд не объяснил, какие именно нормы позволяют взимать повышенные пошлины с товаров, уже выпущенных в свободное обращение в Союзе. Единой практики пока нет.
2 ноября 2026 года Большая коллегия Суда ЕАЭС рассмотрит заявление Казахстана в лице «Атамекен» о разъяснении права Союза по этому вопросу. Это отдельное производство, а не пересмотр дела «Лэтуаль».
Риск шире косметики. По обзору ТКС, под постановление попадают и одежда, продовольствие, напитки.

Где тут инвестор.Пошлину платит импортёр, но доначисление приходит за уже ввезённые партии, то есть бьёт по прошлым периодам. Для компании, которая занимает через облигации или ЦФА, это условное обязательство, которое может появиться в отчётности задним числом. Это моё рассуждение о механизме, а не утверждение о конкретной бумаге.
Пример, на котором удобно показать, куда смотреть. Берём «Золотое Яблоко»: это крупнейший бьюти-ритейлер, по данным компании, выручка за 2025 год составила 205,1 млрд рублей, а 8 июня 2026 года компания объявила повторный выпуск собственных ЦФА на 1,5 млрд рублей на платформе «А-Токен». Сразу оговорюсь: данных о доначислениях пошлин у этой компании и о ввозе её товаров через ЕАЭС у меня нет. Беру её как пример эмитента из той же товарной категории, что и в деле «Лэтуаль», не более. Утверждать риск или его отсутствие нельзя без раскрытия самого эмитента.
Что проверить держателю бумаг любого ритейлера, который ввозит товары из перечня постановления № 2240:
отчётность и решение о выпуске: есть ли пояснения про таможенные споры и условные обязательства;картотеку арбитражных дел https://kad.arbitr.ru: нет ли дел эмитента с таможенными органами.Пошлину платит компания, а последствия делят с ней те, кто дал ей в долг.
Это мнение практикующего юриста по банкротству, не инвестиционная рекомендация.
Права владельца облигаций и ЦФА начинаются с того, что вы знаете, что написано в раскрытии эмитента.

ИТ-рынок - где искать следующий тренд?

Российский ИТ-рынок не перестает меня удивлять. С одной стороны, цифровизация экономики и переход на отечественные решения стали безусловным драйвером роста для большинства компаний отрасли. С другой - замедление той же экономики сдерживает его дальнейший рост. Бизнес становится более требовательным. Теперь недостаточно просто предложить замену иностранному продукту - бизнес хочет понимать, сколько денег сэкономит внедрение и когда оно окупится.

📊 Сегодня оценим перспективы ИТ-рынка с помощью нового исследования от Б1. По оценке аналитиков, в 2025 году коммерческий ИТ-рынок России вырос на 10%. Облачная инфраструктура и услуги ЦОД прибавили 27%, тиражное ПО - 23%, информационная безопасность - 16%, тогда как ИТ-услуги выросли примерно на 5%. В нейтральном сценарии среднегодовой рост рынка до 2032 года составит около 11%, поэтому покупать любую компанию только потому, что она из ИТ, не самая лучшая затея.

Инвесторам нужно точечно искать идеи, и желательно те, которые агрегируют в своей деятельности сразу несколько направлений. Импортозамещение остается фактором спроса, но к нему добавляются зрелость отечественных решений и потребность в повышении производительности. Больше возможностей получают компании, которые способны показать измеримый эффект для бизнеса и встроить свой продукт в уже работающую инфраструктуру.

🤖 Отдельно стоит остановиться на искусственном интеллекте. По данным Б1, сегмент ПО для ИИ растет более чем на 35% в год. Он одновременно создает новые рынки и меняет экономику старых. Спрос смещается в сторону сложных комплексных проектов, и широкий набор компетенций становится преимуществом.

Вы можете найти отдельные кейсы среди публичных компаний. Тот же Позитив $POSI со своим кибербезом или производитель системного ПО Астра $ASTR. Есть и эмитенты с комплексными решениями, среди них - Софтлайн $SOFL. В преддверии презентации его отчетности за 9 месяцев 2026 года (подключусь к ней 20 ноября), еще раз посмотрим на компанию сквозь призму выводов Б1.

🛡️ Одним из самых перспективных по праву является кластер Софтлайна в сфере разработки ПО и ИИ - fabricaONE. AI. Еще два кластера - это производство лазерных решений и прочего высокотехнологичного оборудования (СФ Тех), а также информационная безопасность и облака (Цифровые решения). Как говорится, диверсификация - наше всё!

Развитие собственных продуктов, пожалуй, играют тут ключевую роль. Это дает свободу при распределении инвестиций: ресурсы можно направлять туда, где спрос растет быстрее. Сочетание собственной разработки и широкой сервисной линейки делает эту модель интересной.

Софтлайн в этом смысле - один из способов сделать ставку на российский ИТ-рынок в целом. Наличие нескольких направлений расширяет возможности для роста, а оценивать результат лучше по валовой прибыли, рентабельности и доле собственных решений в обороте. К этому еще вернемся.

❗️Не является инвестиционной рекомендацией

ИТ-рынок - где искать следующий тренд?

Дневной объём торгов неоактивами на СПБ Бирже превысил 78 млрд рублей

СПБ Биржа 5 ноября 2026 года установила новый рекорд дневного объёма торгов неоактивами*. По итогам дня показатель достиг 78,4 млрд рублей, превысив на 31,3% предыдущий максимум, зафиксированный 23 октября.

В топ-15 неоактивов по объёму торгов 5 ноября вошли неоактивы на биткоин (BTCUSDperp), эфириум (ETHUSDperp), АМD (AMDperp), Circle (CRCLperp), Coherent (COHRperp), Moderna (MRNAperp), Nebius (NBISperp), солану (SOLUSDperp), Bloom Energy (BEperp), Lumentum (LITEperp), Tesla (TSLAperp), Sandisk (SNDKperp), Dell (DELLperp), Coinbase (COINperp) и NVIDIA (NVDAperp).

На СПБ Бирже инвесторам доступны 75 неоактивов на акции глобальных компаний и индексы криптовалют. Инструменты позволяют реализовывать торговые стратегии, связанные с изменением стоимости базисных активов, в российской биржевой инфраструктуре.

Биржевая комиссия за сделки с неоактивами — 0 ₽. Позиции открываются и закрываются без комиссии. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.

Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги и индексы криптовалют доступны для сделок с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.

Примечание:
* — Неоактивы — расчётные фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.

Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.

🏆 Годовой отчет GloraX занял 2 место в конкурсе Мосбиржи среди новых эмитентов

Дебютный годовой отчет GloraX за 2025 год занял 2-е место в номинации «Лучший годовой отчет нового эмитента на рынке капитала за последние 3 года (2023–2025)» на XXIX конкурсе годовых отчетов Московской биржи.

🚀 Кроме того, наш отчет вошел в шорт-лист номинации «Лучший годовой отчет компании с капитализацией до 40 млрд рублей». Всего в конкурсе приняли участие 127 компаний из различных отраслей экономики.

💼 Для нас годовой отчет – важный инструмент коммуникации с инвестиционным сообществом. В нем мы стремились не только представить финансовые и операционные результаты, но и последовательно раскрыть стратегию развития GloraX, особенности бизнес-модели и ключевые факторы роста.

Особое внимание уделили основным составляющим инвестиционного кейса компании: региональной экспансии, высокой рентабельности бизнеса и развитию земельных активов. Отчет также позволяет инвесторам оценить выполнение ранее заявленных ориентиров и перспективы дальнейшего развития GloraX.

📈 Высокая оценка профессионального сообщества особенно значима для нас как нового публичного эмитента. С момента выхода на рынок акционерного капитала мы последовательно развиваем практики раскрытия информации, стремясь обеспечить инвесторам прозрачное и полное представление о бизнесе компании.

🤝 Благодарим организаторов конкурса за высокую оценку нашей работы, а инвесторов и аналитиков – за постоянный диалог и обратную связь. Именно они помогают нам совершенствовать качество раскрытия информации и делать коммуникацию с рынком более открытой, содержательной и системной.

#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655 $RU000A10FMQ8

🏆 Годовой отчет GloraX занял 2 место в конкурсе Мосбиржи среди новых эмитентов

СПБ Биржа публикует итоги торгов за октябрь

Совокупный объём торгов* неоактивами** и ценными бумагами в режиме основных торгов на СПБ Бирже в октябре 2026 года составил 970,39 млрд рублей, что на 3,7% больше, чем в сентябре (935,35 млрд рублей).

Неоактивы

Стоимостной объём сделок*** с неоактивами в октябре составил 800,72 млрд рублей, что на 6,1% больше, чем в сентябре (754,95 млрд рублей).

Среднедневной объём торгов составил 25,83 млрд рублей (25,17 млрд рублей в сентябре).
В топ-15 по объёму торгов вошли неоактивы на биткоин, эфириум, Circle, AMD, солану, Sandisk, Nebius, Moderna, Strategy, риппл, Bloom Energy, Coherent, Lumentum, Tesla и трон.

В октябре участники торгов и их клиенты заключили в режиме основных торгов 5,18 млн сделок, что на 12,8% меньше, чем в сентябре (5,94 млн сделок).

Всего на СПБ Бирже инвесторам доступны 75 неоактивов на акции глобальных компаний и криптовалюты.

Ценные бумаги

Стоимостной объём сделок с ценными бумагами в октябре составил 169,67 млрд рублей. Это на 5,9% меньше, чем в сентябре 2026 года (180,39 млрд рублей), и на 0,4% ниже показателя октября 2025 года (170,31 млрд рублей).

Среднедневной объём торгов в октябре составил 5,47 млрд рублей (6,01 млрд рублей в сентябре).

Количество активных счетов инвесторов в октябре составило 1,54 млн, что на 2,9% больше, чем в сентябре (1,50 млн счетов).

В октябре участники торгов и их клиенты заключили 27,45 млн сделок с ценными бумагами, что на 10,2% больше по сравнению с сентябрём (24,91 млн сделок).
Инвесторам на СПБ Биржи доступны 247 ценных бумаг.

Основные события периода

• СПБ Биржа приняла участие в исследовании «Как избежать падения стоимости после IPO».
• Дневной объём торгов неоактивами впервые приблизился к 60 млрд рублей. Лидерами по объёму торгов стали неоактивы на биткоин, эфириум и солану.
• Срочному рынку СПБ Биржи 7 октября исполнился год. За это время сформировался новый сегмент российского финансового рынка — рынок неоактивов.
• СПБ Биржа добавила на торги 20 неоактивов на ценные бумаги глобальных компаний.

Примечания:
* — При подсчёте учитываются сделки, заключённые в течение отчётного месяца, вне зависимости от дат осуществления расчётов по ним. Каждые встречные сделки купли-продажи ценных бумаг образуют одну единицу объёма торгов. Каждые встречные сделки с неоактивами формируют одну единицу объёма торгов и две открытые позиции разной направленности.
** — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.
*** — При конвертации объёмов торгов, рассчитанных на основании реестра сделок, используется официальный курс Банка России для соответствующего календарного дня.

СПБ Биржа публикует итоги торгов за октябрь

«Европейская Электротехника» на конференции Smartlab

«Европейская Электротехника» представила инвесторам на конференции Smartlab динамику развития бизнеса и новое направление

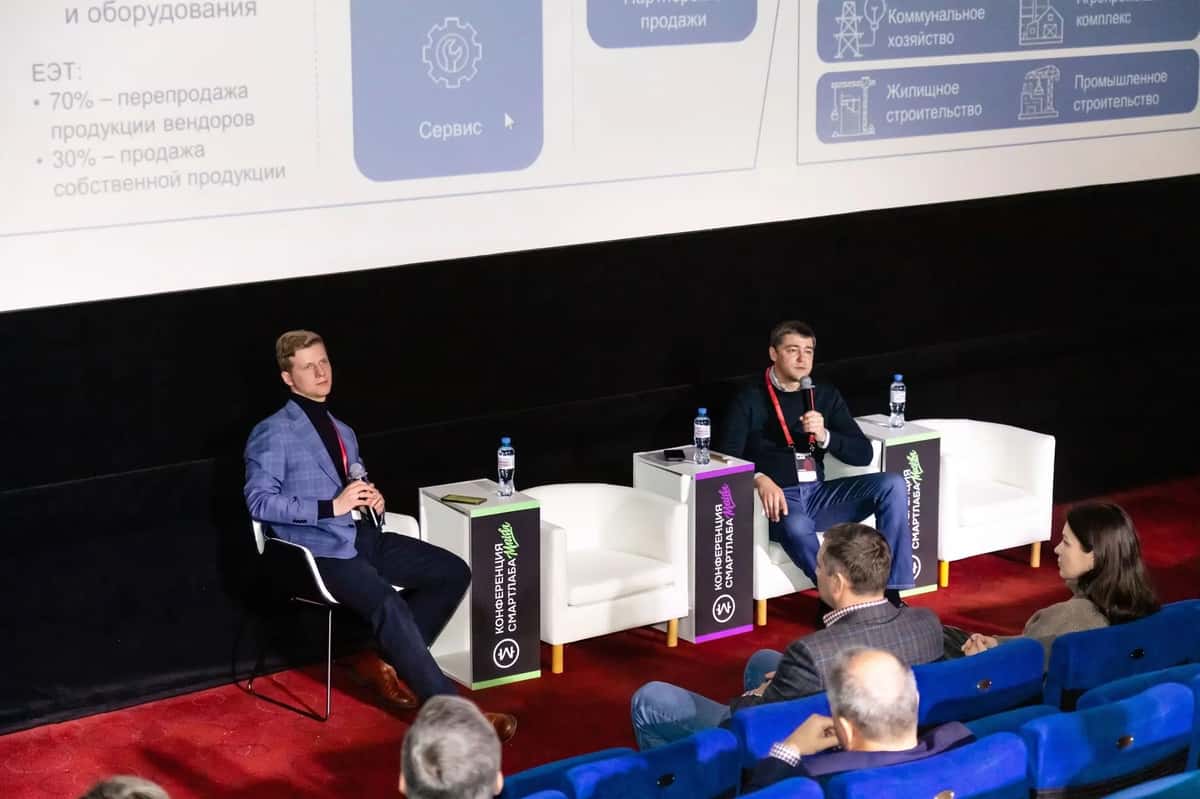
«Европейская Электротехника» (ОМЗ Перспективные технологии) 31 октября на конференции Смартлаб в Москве представила динамику развития бизнеса компании в первом полугодии, а также презентовала новое направление деятельности: «Подготовка нефтепродуктов и утилизация нефтешламов».

По итогам первого полугодия 2026 года Компания продемонстрировала позитивную финансовую динамику: консолидированная выручка возросла до 4,9 млрд руб. (+46,9% г/г), показатель
EBITDA составил 0,4 млрд руб. (+2,0% г/г).

О компании:
Российская инжиниринговая компания ПАО «Европейская Электротехника» ведёт активную деятельность на рынке стратегически важных и сложных объектов, реализуя комплексные решения в сфере инженерных и технологических систем — для промышленности, строительства, инфраструктуры и нефтегазового сектора.
Компания активно развивает бизнес и на новых целевых рынках. «Европейская Электротехника» ведёт опытные исследования в рамках проекта по подготовке нефтепродуктов и утилизации нефтешламов.

Накопленный объём нефтешламов в РФ, по разным оценкам, составляет около 300 млн тонн. Экологические платежи за их размещение постоянно растут. Рынок услуг по утилизации нефтешламов растёт за счёт двух факторов: ужесточения регулирования и удорожания услуг утилизации. Фактор роста цен пока доминирует над ростом физических объёмов переработки.
На конференции исполнительный директор компании Сергей Сергеевич Андрейкин представил основные параметры финансовой модели проекта, дорожную карту и ключевые моменты направления и ответил на вопросы инвесторов и журналистов.

Вопросы участников концентрировались вокруг трёх блоков. Первый — финансовые показатели компании и их изменения: динамика выручки и прибыли по итогам первого полугодия. Второй — планы компании и прогнозы относительно рыночной ситуации: как «Европейская Электротехника» оценивает конъюнктуру рынка в сегментах присутствия, какие драйверы видит в нефтегазовом и инфраструктурном направлениях и насколько устойчивым считает текущий спрос. Третий — стадия нового проекта по подготовке нефтепродуктов и перспективы его развития.

«
Спрос на услуги по переработке нефтепродуктов и утилизации нефтешламов продолжает демонстрировать устойчивый рост. «Европейская Электротехника» как инжиниринговая компания полного цикла располагает всеми необходимыми технологическими и производственными возможностями, детально понимает и способна соответствовать требованиям крупных Заказчиков. Запуск нового направления позволит Компании расширить портфель услуг и усилить диверсификацию доходов направления Технологических систем», - отметил Сергей Андрейкин.

Сессия завершилась содержательным диалогом
: инвесторы получили ответы на ключевые вопросы и основу для оценки нового направления деятельности, а компания — обратную связь.

«Европейская Электротехника» на конференции Smartlab

СПБ Биржа добавит на торги 10 неоактивов на акции NVIDIA, Micron, Alphabet и других компаний

СПБ Биржа 3 ноября 2026 года добавит на торги 10 неоактивов* на акции глобальных компаний. В линейку войдут неоактивы на акции NVIDIA, Micron, Lam Research, Alphabet, Oracle, Dell, Marvell, Western Digital, Caterpillar и McDonald’s. Общее количество неоактивов на глобальные ценные бумаги и индексы криптовалют достигнет 75.

Базисными активами новых неоактивов станут акции компаний из сфер полупроводниковых технологий, цифровых сервисов и программного обеспечения, вычислительной инфраструктуры, машиностроения и общественного питания.

Полупроводниковый сегмент пополнят неоактивы на акции NVIDIA, Micron, Marvell и Lam Research. NVIDIA разрабатывает графические процессоры и решения для искусственного интеллекта, Micron производит микросхемы памяти, Marvell специализируется на полупроводниковых решениях для центров обработки данных и сетевой инфраструктуры, а Lam Research выпускает оборудование для производства микросхем.

В сегменте цифровых сервисов и программного обеспечения появятся неоактивы на акции Alphabet и Oracle. В состав Alphabet входит Google, развивающая поисковые, рекламные и облачные сервисы. Oracle специализируется на корпоративном программном обеспечении и облачных технологиях.

Линейку неоактивов на акции компаний, работающих в сфере вычислительной инфраструктуры, дополнят Dell и Western Digital. Dell производит компьютеры, серверы и системы хранения данных, а Western Digital специализируется на жёстких дисках и решениях для хранения данных.

В промышленном и потребительском секторах появятся неоактивы на акции Caterpillar и McDonald’s. Caterpillar производит строительную и горнодобывающую технику, а McDonald’s входит в число крупнейших мировых сетей ресторанов быстрого обслуживания.

В брокере «Т-Банк Инвестиции», который первым предоставил массовому инвестору доступ к неоактивам, отмечают рост спроса.

«С мая текущего года совокупный оборот торгов этими инструментами в Т-Банк Инвестициях превысил 2 трлн рублей, — отметил директор по развитию брокерских продуктов Т-Банк Инвестиций Александр Гусев. — А 23 октября на СПБ Бирже зафиксирован рекордный дневной оборот — почти 60 млрд рублей. Трейдеров привлекает возможность торговать ликвидными инструментами без комиссии внутри дня, а инвесторов — возможность участия в динамике глобальных компаний без рисков блокировок в зарубежной инфраструктуре. Продолжая расширять перечень базисных активов, мы открываем доступ к неоактивам на акции зарубежных компаний, которые являются лидерами в своих секторах, при этом линейка новых бумаг диверсифицирована по отраслям. Технологическое решение СПБ Биржи позволяет торговать всеми акциями из индекса S&P 500 и мы продолжим работу над расширением линейки доступных инструментов».

Главный экономист Т-Банка Инвестиции Софья Донец обратила внимание на мировые финансовые события, которые будут влиять на динамику цен базисных активов до конца года.

«В ближайшие месяцы мировая новостная повестка плотно насыщена поводами, которые будут двигать глобальные финансовые рынки — это и выборы в США, и события на Ближнем Востоке, и сектор ИИ с сезоном отчетностей и готовящимися IPO, и ожидания вокруг решений крупнейших центробанков, — заметила Софья Донец. — При этом четвертый квартал с предновогодним периодом традиционно сильный по торговой активности и динамике индексов. Новые инструменты позволят сделать ставку и на рост, и на волатильность. На горизонте года одним из аргументов в пользу неоактивов является рост прибылей крупных американских компаний из индекса S&P 500, который фиксируется третий квартал подряд на уровне около 30%».

Неоактивы на глобальные ценные бумаги позволяют инвесторам получать финансовый результат от изменения стоимости базисных акций без необходимости приобретения соответствующих ценных бумаг.

Размер каждого неоактива соответствует одной базисной акции. Валюта стоимости шага цены — доллар США, валюта расчетов — рубль.

Новые неоактивы
Подробнее в пресс релизе.

Учёт дивидендов по базисным акциям в неоактивах

По неоактивам на глобальные акции предусмотрен механизм учёта дивидендов с помощью дивидендной поправки, аналогичный механизму фандинга.

Когда происходят расчёты
После окончания торгов неоактивом в последний торговый день, когда базисная акция торгуется с правом на ближайший дивиденд. Этот день предшествует экс-дивидендной дате (Ex-Dividend Date) — первому торговому дню, когда базисная акция торгуется без права на этот дивиденд.

Как происходят расчёты
• С держателя короткой позиции по неоактиву списывается дивидендная поправка в размере 100% суммы объявленного дивиденда.
• Держателю длинной позиции начисляется 70% этой суммы.
• 30% — удерживаются СПБ Клирингом для исполнения налоговых обязательств перед • Налоговой службой США (IRS).
Размер удержания соответствует базовой ставке налога в США, поскольку пониженная ставка по налоговому соглашению между Россией и США в настоящее время не применяется.

Порядок учёта дивидендов описан в спецификации неоактивов и в Регламенте налогового администрирования.

Ключевые свойства неоактивов
• Финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента, в том числе акции.
• Комиссия за сделки с неоактивами — 0 ₽. Позиции открываются и закрываются без комиссии. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.
• Обеспечение в рублях и ценных бумагах. Для открытия и удержания позиции используются рубли и/или ценные бумаги в портфеле инвестора. Иностранная валюта для совершения сделок не требуется.

Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги и индексы криптовалют доступны для сделок с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.

Примечания:
* — Неоактивы — расчётные фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.

Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.

СПБ Биржа добавит на торги 10 неоактивов на акции NVIDIA, Micron, Alphabet и других компаний

Результаты VK за третий квартал и девять месяцев 2026 года

ДИВЕРСИФИЦИРОВАННЫЙ РОСТ ВЫРУЧКИ ЗА ДЕВЯТЬ МЕСЯЦЕВ:
🔹 Выручка увеличилась на 15% год к году до 128,0 млрд руб.
🔹 Выручка от онлайн-рекламы увеличилась на 11% до 76,8 млрд руб.
🔹 Доходы от in-stream видеорекламы выросли на 44% год к году до 7,6 млрд руб.
🔹 Выручка МАХ от бизнес-сервисов и рекламы составила более 700 млн руб. за июль-октябрь.
🔹 Выручка социальной коммерции выросла на 65% по сравнению с 2025 годом и достигла 2,1 млрд руб.
🔹 Быстрорастущие сегменты: выручка VK Tech увеличилась на 35% до 14,4 млрд руб., образовательных сервисов для детей – на 26% до 6,8 млрд руб.
🔹 Продукты с опережающими темпами роста выручки: VK Знакомства в 2,3 раза, Почта и Облако Mail на 56%, ВКонтакте на 21%, YCLIENTS на 18%.

УВЕРЕННЫЙ РОСТ EBITDA:
🔹 EBITDA VK за девять месяцев 2026 года выросла на 30% год к году до 20,2 млрд руб.
🔹 Рентабельность по EBITDA составила 16%, показав рост на 2 п.п. год к году.
🔹 Все операционные сегменты показали рост по EBITDA и положительную рентабельность.
🔹 Компания сохраняет ранее озвученный прогноз по EBITDA на 2026 год в размере более 24 млрд руб.

СНИЖЕНИЕ ЧИСТОГО ДОЛГА:
🔹 Чистый долг уменьшился на 11% до 73,3 млрд руб. по сравнению с концом 2025 года.
🔹 VK сохраняет целевой ориентир по соотношению чистого долга к EBITDA в диапазоне 2-3х по итогам 2026 года. На конец сентября 2026 года данный показатель составил 2,7х по сравнению с 3,6х на конец 2025 года.

УСКОРЕНИЕ РОСТА ВЫРУЧКИ В ТРЕТЬЕМ КВАРТАЛЕ:
🔹 В третьем квартале 2026 года выручка выросла на 21% до 47,0 млрд руб.
🔹 Выручка от онлайн-рекламы увеличилась на 18% год к году до 28,2 млрд руб.
🔹 Доходы от онлайн-рекламы крупного бизнеса выросли на 29% до 18,0 млрд руб.
🔹 Доходы от in-stream видеорекламы выросли на 48% до 2,7 млрд руб.

СТАБИЛЬНЫЙ РОСТ ОПЕРАЦИОННЫХ МЕТРИК:
🔹 В среднем за день один пользователь проводит в сервисах VK около 90 минут и использует два продукта.
🔹 Средняя дневная аудитория сервисов VK в сентябре 2026 года увеличилась на 11,8 млн год к году до 90,8 млн пользователей.
🔹 Показатель time spent вырос и составил рекордные 8,1 млрд минут в день. Пользователи проводили в среднем на 62% больше времени в сервисах VK по сравнению с сентябрем 2025 года.
🔹 В сентябре ежедневная аудитория МАХ превысила 90 млн пользователей. Ежемесячно мессенджер используют более 109 млн человек. Количество каналов в МАХ составляет свыше 15 млн.
🔹 VK Видео — лидер среди видеосервисов в России по ежедневной и ежемесячной аудитории. Пользователи установили приложение VK Видео 157 млн раз.

Подробнее 👉 https://vk.company/ru/press/releases/12477/

Все материалы доступны на сайте в разделе «Инвесторам» 👉 https://vk.company/ru/investors/results/#quarterlyResults

#VKCO #VK

Результаты VK за третий квартал и девять месяцев 2026 года

Куда бежать, когда страшно? Безопасные ЗПИФы (в моем субъективном представлении) (Часть 4)


В прошлых постах я уже рассказывал, что среди безопасных (условно) инвестиций я выбираю золото, фонд денежного рынка, доллар и ещё один инструмент, в который ранее особо не погружался, — это ЗПИФы. На этот раз моё особое внимание привлёк ЗПИФ «Парус», по первому впечатлению — по двум причинам.

- Известный ПИФ на рынке.
- Регулярные выплаты.

Собственно, ПИФ я уже приобрёл, а вернее несколько — от компании «Парус». И сейчас расскажу почему. «Парус» — это компания, которая, если объяснять примитивно, берёт какой-то здоровый объект недвижимости, разбивает его на маленькие доли (ПАИ) и продаёт эти ПАИ инвесторам. Получается: чем больше этих паёв у вас в штуках, тем больший процент того или иного объекта у вас во владении.

Когда я стал всё изучать, естественно, в первую очередь меня интересует правовая сторона вопроса. Какие гарантии, что мои деньги в безопасности?
Деятельность «Паруса» жёстко контролируется ЦБ. Сведения о пайщиках хранятся в специализированном депозитарии ООО «Инфинитум». Это один из старейших депозитариев, проверил на сайте ЦБ. Этот депозитарий действительно рабочий. Короче, информация о владении паями строго фиксируется.
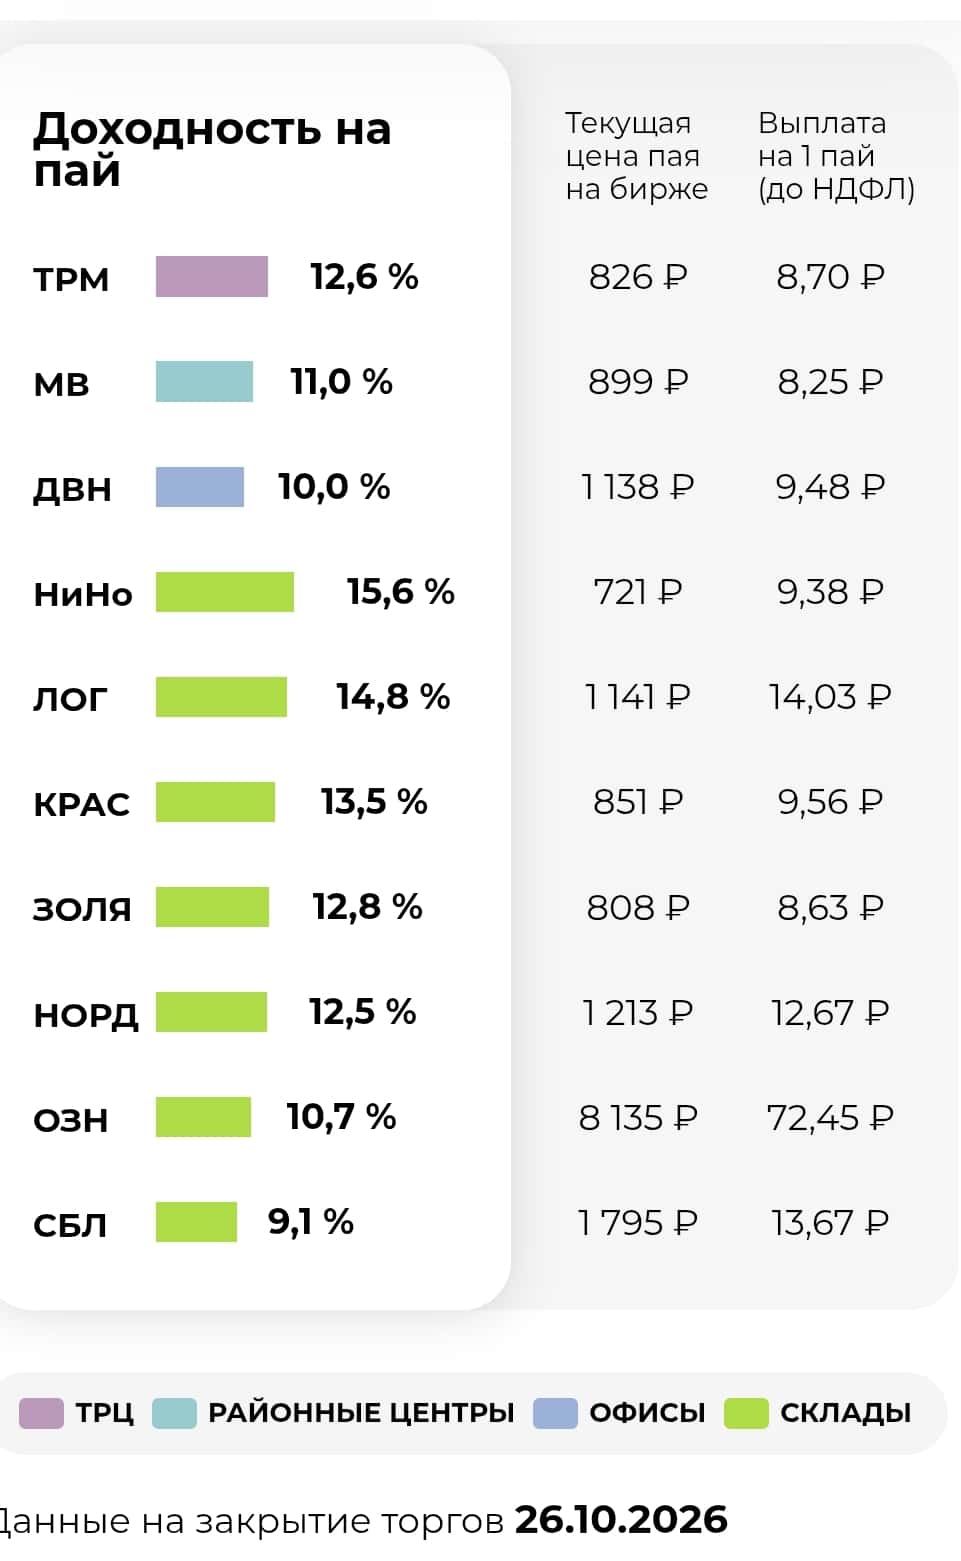
Из «Парусов» я для себя выбрал 3 фонда: СБЛ, «Озон» и «Нордвей». В фонде доход складывается из выплат от арендаторов и потенциального роста самих паёв. По логике, они растут на инфляцию, т.к. недвижимость такого формата дорожает регулярно. В первых двух ключевой арендатор — это Ozon, страхует это дело всё Сбер. «Нордвей» страхует «Зетта». У «Озона» объект частично взят ещё на кредитные деньги, я не нашёл, какой именно банк это дело прокредитовал, но полагаю, что это Сбер или ВТБ, может быть, Т-Банк — короче, кто-то из крупняка. Меня такое участие устраивает. Полагаю, что крупные банки и страховые вряд ли участвовали бы в откровенном скам-проекте. Платежи от всех фондов регулярные, ежемесячные, что лично для меня большой плюс. И потом я верю в склады, несмотря на текущую ситуацию. В меньшей степени я верю в офисы и ТЦ. На мой взгляд, этот формат в обоих случаях угасающий.

Короче, если кратко о плюсах и минусах.

Плюсы:

🛡Крупный фонд с участием крупных рыночных игроков.
🛡Регулярный денежный поток.
🛡Регуляция со стороны ЦБ и прозрачность.

Минусы:

💊Только для квалифицированных инвесторов (хотя «квал» получить не так сложно).
💊Доходность может быть ниже многих других инструментов.
💊Текущие геополитические риски да и в целом инвестиционные риски.

Я бы так сказал: для меня эти фонды — один из лучших вариантов вложиться в недвижимость, а ещё и получать по сути рентный доход. Притом выше, чем, например, если бы я вложил деньги скажем в квартиру.
Разумеется, риски есть, как и в любом инвестиционном инструменте, но тут уж извините: безрисковой гарантированной доходности не бывает.
А так, фондов 11 шт., про каждый можно отдельно почитать на сайте «Паруса», там всё вполне доходчиво.

О других инвестициях - расскажу в следующих постах. Обязательно подпишитесь.
И помните - Важные новости не только тут.

Не ИИР.
В посте субъективное мнение и опыт автора.
Ваши деньги — ваша ответственность!

$SBER $SBERP $OZON $T $TMON $RU000A104KU3 $RU000A10EVE8 $RU000A104172 $RU000A1022Z1 $VTBR
#инвестиции #фонды #чтокупить #пифы #недвижимость

Куда бежать, когда страшно? Безопасные ЗПИФы (в моем субъективном представлении) (Часть 4)

Мать и дитя - агрессивный рост, надолго ли?

Одним из защитных секторов на бирже РФ всегда считался ритейл. Но сейчас компании оказались под давлением высокого долга и молятся на снижение ключа. А вот сектор здравоохранения чувствует себя гораздо лучше. Он продолжает расти и приносить инвесторам неплохую доходность. Яркий пример - Мать и Дитя. За последние несколько лет бумаги прекрасно справились с защитной функцией, но продолжится ли рост? Давайте разбираться.

🩺 Итак, выручка компании $MDMG за первое полугодие 2026 года выросла на 28,8% до 24,8 млрд рублей. Существенный вклад внесла консолидация сети «Эксперт», которая годом ранее учитывалась только с конца мая. EBITDA прибавила 20% до 7 млрд рублей, правда, рентабельность немного снизилась с 30% до 28%. Чистая прибыль выросла всего на 5% до 5,3 млрд рублей. Получается, бизнес активно расширяется, но маржинальность пока не успевает за выручкой.

Операционные результаты тоже радуют. Количество амбулаторных посещений выросло на 71,2%, родов - на 12,5%, а хирургических вмешательств - на 28,6%. Операционный денежный поток увеличился на 16,7% до 7,1 млрд рублей. При этом CAPEX подскочил на 90% до 2,6 млрд, преимущественно из-за расчетов за недвижимость под новый госпиталь в Москве.

📊 Главный драйвер для бизнеса - консолидация рынка частной медицины. В отличие от продуктового ритейла, где X5 контролирует около 17%, медицинский рынок остается крайне фрагментированным. Даже у лидера «Медси» доля составляет лишь 11,2%, у «Мать и Дитя» - 7,9%, а у «СМ-Клиники» - 5,7%. Пространства для поглощений еще очень много. Последние приобретения: «Ильинские больницы» в Подмосковье и новосибирская «Здравница».

Такая экспансия даст свои плоды в будущем, но и о рисках забывать не стоит. Тут я бы выделил 4 потенциальных риска: бесконтрольный рост операционных расходов (за 5 лет они выросли на 75%), рост долговой нагрузки (чистый долг вырос с 0,4 до 6,3 млрд), риск неудачных поглощений и возможную отмену налоговых послаблений. Сейчас у «медиков» крайне низкая налоговая нагрузка, но тренд, которого придерживается правительство, вы уже поняли.

💰 Дивиденды здесь скорее приятный бонус. Компания распределяет около половины прибыли, но годовая доходность составляет примерно 7%. Поэтому Мать и Дитя я рассматриваю прежде всего как историю роста, а не дивидендную идею. Основная ставка - на дальнейшую консолидацию частной медицины и повышение эффективности приобретенных активов.

В итоге перед нами один из редких случаев, когда рынок готов платить за качество. Акции нельзя назвать дешевыми, но в их оценку уже заложены перспективы дальнейшего роста. Если Группа продолжит расширяться такими темпами, нынешняя цена вполне может оказаться оправданной. А вот за снижением маржинальности и вышеуказанными рисками я бы понаблюдал.

❗️Не является инвестиционной рекомендацией

♥️ Прожмите ваш целебный лайк, друзья. Что как ни он мотивирует меня разбираться с нашим рынком. А это задачка со звездочкой, знаете ли.

Мать и дитя - агрессивный рост, надолго ли?

🟢 Доразмещение выпуска зеленых облигаций 002P-01

Объявляем о доразмещении нашего выпуска зеленых облигаций серии 002Р-01 объемом не менее 1,5 млрд руб.

📈 Ключевые параметры доразмещения:
✅ Объем доразмещения – не менее 1,5 млрд руб.
✅ Цена – не менее 945 руб. за облигацию (94,5% от номинала) + НКД
✅ Номинал – 1 000 руб.
✅ Индикативная доходность – не выше 24,28% годовых
✅ Купонный период – 30 дней
✅ Дата погашения – 21 декабря 2029 года
✅ Предварительная дата букбилдинга – 3 ноября с 11:00 до 15:00
✅ Предварительная дата размещения – 6 ноября
✅ Организатор – Совкомбанк, Соорганизаторы – Альфа-Банк, Держава Капитал, ИФК Солид, Т-банк, Цифра брокер

Напомним, что первоначальное размещение выпуска состоялось 10 июля 2026 года на сумму 6,1 млрд рублей. Ставка фиксированного ежемесячного купона по первоначальному выпуску составляет 19,5%. После доразмещения общий объем выпуска составит не менее 7,6 млрд рублей. Условия доразмещения обеспечивают инвесторам премию по доходности к погашению относительно других обращающихся облигационных выпусков GloraX.

🌱 Привлеченные средства направим на рефинансирование затрат на строительство энергоэффективного жилья в соответствии с условиями зеленого выпуска. Это позволит высвободить ресурсы для дальнейшего развития земельного банка и реализации стратегии региональной экспансии GloraX.

#GloraX #облигации #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655

🟢 Доразмещение выпуска зеленых облигаций 002P-01

Объём торгов неоактивами на СПБ Бирже впервые приблизился к 60 млрд рублей за день

СПБ Биржа 23 октября 2026 года установила новый рекорд по дневному объёму торгов неоактивами*. Показатель достиг 59,7 млрд рублей, превысив на 6,7% предыдущий максимум, зафиксированный 21 августа.

Лидерами по объёму торгов стали неоактивы на криптовалюты: биткоин (BTCUSDperp), эфириум (ETHUSDperp) и солану (SOLUSDperp). В топ-10 инструментов также вошли неоактивы на акции Circle (CRCLperp), Sandisk (SNDKperp), АМD (AMDperp), Moderna (MRNAperp), Bloom Energy (BEperp), DoorDash (DASHperp), Coherent (COHRperp).

Неоактивы позволяют инвесторам реализовывать торговые стратегии, связанные с изменением стоимости глобальных акций и индексов криптовалют, в российской биржевой инфраструктуре.

На СПБ Бирже инвесторам доступны 65 неоактивов, в том числе на акции глобальных компаний Amazon, Arm Holdings, Coinbase, Intel, Netflix, Robinhood, Supermicro, Tesla, а также на индексы пяти криптовалют: биткоина, эфириума, соланы, риппла и трона.
Биржевая комиссия за сделки с неоактивами — 0 ₽. Позиции открываются и закрываются без комиссии. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.

Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги доступны для сделок с 7:00 до 23:00 мск по будням и с 10:00 до 23:00 мск по выходным и праздничным дням. Неоактивы на индексы криптовалют торгуются с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.

Примечания:
* — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.
Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.