Поиск
Что не так с облигациями "Легенды", если даже YTM 23,75% не убеждают?
ООО «Легенда» — головная компания группы, которая работает с 2010 года. Она специализируется на строительстве и реализации жилья бизнес-класса, а также объектов коммерческой недвижимости в Санкт-Петербурге и Москве.
В первом полугодии компания стабильно входила в ТОП-10 петербургских девелоперов по выручке от продажи жилья: по итогам периода — 6-е место с долей 4,4%.
В сегменте высокобюджетных сделок (от 25 млн рублей) «Легенда» тоже удержала лидирующие позиции — 6-е место с долей 5,5%.
Параметры выпуска Легенда 002Р-08:
• Рейтинг: ВВВ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 21,5% годовых (YTM не выше 23,75% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок до: 22 октября 2026 (15:00 мск)
• Дата размещения: 27 октября 2026
Рейтинг надежности:
• АКРА — BBB, прогноз «стабильный». Раньше был «позитивный», но 2 июня 2026 его изменили.
• НКР — BBB+.ru, прогноз тоже «стабильный». Рейтинг присвоен 15 апреля 2026.
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: выросла на 13% и составила 14,7 млрд рублей. Драйверы: «Северный порт», «ЛЕГЕНДА Васильевского», «Новая земля», «Сампсониевский, 32».
• Чистая прибыль: сократилась в 37,2 раза — до 25,59 млн рублей. Звучит страшно, но падение во многом бухгалтерское: виноват учёт компонента финансирования по договорам с покупателями, а не проценты по кредитам.
• EBITDA: 8,8 млрд (на уровне 2025).
• Рентабельность по EBITDA: 32%
• Операционная прибыль: 3,99 млрд руб. (-0,1% г/г).
• Валовая прибыль: 6,19 млрд руб. (+2,8% г/г).
• Себестоимость продаж: 8,52 млрд руб. (+22% г/г).
Один и тот же долг — а цифры разные.
• По методике эмитента (проектное финансирование под эскроу, НКД и деньги исключены) чистый долг к OIBDA — 1,4х. Выглядит комфортно.
• Но если подойти консервативно — полный долг с арендой минус деньги и эскроу — даёт уже 7,2х к EBITDA за 12 месяцев. А в полном виде — около 13х. На конец 2025-го консервативный показатель был 5,7х.
И вот главный тревожный сигнал: покрытие проектного долга эскроу снизилось с 85% до 70%. Раньше подушка была крепче, теперь компания сильнее зависит от других источников.
• Покрытие процентов ICR: 0,93х
В обращении находится 5 выпусков биржевых облигаций на 17 млрд рублей:
• Легенда БО 002P-07 $RU000A10FBB3 Доходность: 23,61%. Купон: 19%. Текущая доходность: 19,44% на 1 год 7 месяцев
• Легенда БО 002Р-04 $RU000A10C6Z5 Доходность: 23,89%. Купон: 20,25%. Текущая доходность: 20,11% на 9 месяцев
Что готовы предложить эмитенты со схожим рейтингом надежности:
• Электрорешения 001Р-04 $RU000A10FV02 (25,09%) ВВВ на 1 год 9 месяцев
• ТД РКС 002Р-06 $RU000A10C758 (31,99%) ВВВ на 1 год 8 месяцев
• ВУШ БО 001P-04 $RU000A10BS76 (40,99%) ВВВ+ на 1 год 7 месяцев
• Каршеринг Руссия 001P-06 $RU000A10BY52 (42,51%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (21,21%) ВВВ+ на 1 год 6 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (24,22%) ВВВ+ на 1 год 5 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (22,06%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (35,18%) ВВВ+ на 1 год
По итогу: Доходность нового выпуска — рыночная, и как мы видим до самых рискованных бумаг вроде «ВУШ», «Делимобиля» или коллеги по цеху «Эталона» и «ТД РКС» она не дотягивает. Проблемы девелоперского сектора на спаде деловой активности — история известная, поэтому эмитенты вынуждены выходить с премией к рынку.
Новое предложение 2Р08 длиннее 2Р07 примерно на пять месяцев, а по верхней границе даёт 23,75% — то есть премия к своим же выпускам около 15 б.п. Разница скромная, так что новый выпуск может быть интересен только по изначально заявленному купону 21,5%. Облигаций «Легенды» у меня нет, и добавлять - не планирую.
В группе BBB-/BBB+ разброс широкий: «Электрорешения» 1Р4 — доходность возле 25%, «ГЛОРАКС» 1Р4 — около 24,2%. А «Рольф» 1Р9 с 21,2% и «Воксис» 1Р2 с 22% премии не дают.
А как у вас? Есть в портфеле кто-то из перечисленных — или обходите повышенный риск стороной? Буду рад почитать в комментариях.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
ЭкоНива: щедрые 19,56% на фоне обвала прибыли. Стоит ли участвовать?
Группа компаний «ЭкоНива» — вертикально интегрированный аграрный холдинг, который держит под контролем всю цепочку: от заготовки кормов и животноводства до переработки и сбыта молока.
Компания работает с 1994 года. Сегодня в холдинг входят 42 фермы и 5 заводов по переработке молока, а сама группа объединяет 54 дочерние компании. Фермы и заводы расположены в центральной России, Поволжье, на Урале и в Сибири.
Параметры выпуска ЭкоНива-001P-04:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 3 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 18,0% годовых (YTM не выше 19,56% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска ЭкоНива-001P-05:
• Купон: КС + 375 б.п.
• Квал: только для квалов
• Сбор заявок до: 22 октября 2026 (15:00 мск)
• Дата размещения: 26 октября 2026
Рейтинг надежности:
• Эксперт РА — уровень A (присвоен 16 февраля 2026).
• АКРА — уровень A+ (присвоен 28 января 2026).
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка от продаж: 45,2 млрд рублей (снижение на 2,8%).
• Чистая прибыль: 1,1 млрд рублей (падение на 88,3% — почти в 9 раз по сравнению с 9,4 млрд рублей).
• EBITDA: 11.04 млрд руб. (-47,16% г/г)
• Рентабельность по EBITDA: 24,4%
• Общий доход группы: 56,4 млрд рублей (против 60,9 млрд рублей).
• Производство сырого молока: 813,2 тыс. тонн (рост на 4% год к году)
• Краткосрочные обязательства: 133,74 млрд (-1,9%)
• Долгосрочные обязательства: 38,18 млрд (+66,72%)
• Чистый долг: 94,89 млрд (+17,19%)
• Чистый долг/EBITDA LTM: 4,85х
• Покрытие процентов ICR: 1,15х
Главный удар по выручке: падение цен на сырое молоко. Средняя цена реализации на ферме - 41,25 рубля за кг. Год назад было 47,31 рубля. Получается, компания продала больше молока в тоннах, но за каждый килограмм выручила заметно меньше.
Вторая причина — рост операционных расходов. Подорожали корма, выросли затраты на содержание растущего поголовья, логистика и другие статьи.
Долговая ситуация остаётся напряжённой: часть длинного долга из-за нарушения ковенант перешла в категорию «до востребования» — около 49 млрд рублей.
Но кредиторы пошли навстречу: в апреле и августе 2026-го предоставили письма-отказы (waiver) от требования досрочного погашения и пересогласовали условия. Однако часть долга ещё в работе — примерно по 9,5 млрд переговоры продолжаются.
В обращении находятся 3 выпуска облигаций на 18 млрд рублей:
• ЭкоНива 001P-01 $RU000A10EJZ8 Доходность: 18,29%. Купон: 16,75%. Текущая доходность: 16,77% на 2 года 4 месяца
• ЭкоНива 001P-03 $RU000A10FHY2 Доходность: 18,82%. Купон: 15,75%. Текущая доходность: 16,03% на 1 год 11 месяцев
Что готовы предложить эмитенты со схожим рейтингом:
• АВТОБАН-Финанс БО-П10 $RU000A10G2W7 (19,61%) А+ на 3 года до оферты
• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 (18,52%) А+ на 2 года 11 месяцев
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,23%) А+ на 2 года 10 месяцев
• Селектел 1Р-08R $RU000A10FMY2 (17,13%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,0%) А+ на 2 года 7 месяцев
По итогу: Новое предложение 1Р04 длиннее 1Р01 примерно на семь месяцев, а по верхней границе даёт 19,56% — то есть премия к своим же выпускам около 130 б.п. Разница уже заметная: она компенсирует и лишнюю дюрацию, и ухудшение финансовых результатов. Эмитента у меня в облигационном портфеле нет, но при таком заявленном купоне готов взять от 3% капитала.
В группе A+ верхняя YTP тоже смотрится достойно. Сопоставимую доходность даёт новый АвтобанФ-БО-П10 — 19,5%, он появился на вторичке буквально пару дней назад. Дальше по доходности идут НПС Капитал 1Р-01 — 19,2%, ВИС Финанс БО-П12 — около 18,5%, ОДК 1P-03 — 18,0%. Так что вывод простой: если итоговый купон окажется ниже заявленных 18%, АвтобанФ-БО-П10 — отличная альтернатива, только не забудьте про оферту у эмитента через 3 года. Всем спасибо за прочтение и поддержку постов.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER в январе-сентябре 2026 года увеличил чистую прибыль по РСБУ на 18,2% год к году, до 1,501 трлн ₽.
В сентябре прибыль составила 168,5 млрд ₽, на 12,1% больше год к году, а рентабельность капитала с начала года снизилась до 23,03% против 23,4% месяцем ранее.
Чистый процентный доход за девять месяцев вырос на 24,1%, до 2,768 трлн ₽, при росте операционных расходов на 14,6%, до 915,2 млрд ₽.
Средства физических лиц с начала года выросли на 4,6%, до 34,7 трлн ₽, юридических лиц — на 13,4%, до 14,2 трлн ₽.
Рост прибыли на фоне замедления рентабельности капитала показывает, что банк компенсирует удорожание бизнеса за счет масштаба, а не маржи.
✈ АКРА понизило кредитный рейтинг «Самолёта» до BBB(RU) и установило негативный прогноз.
Причины:
1. Слабые продажи и задержки ввода. Продажи в 2026 году ниже ожиданий агентства, доля проданных квартир к строительной готовности снизилась до 71% с 75% годом ранее, а в Ленобласти — до 36%.
2. Высокая долговая нагрузка. Скорректированный чистый долг — 8,2x к денежному потоку от операций, покрытие процентов — 1,7x. АКРА закладывает более медленное снижение ключевой ставки и ужесточение семейной ипотеки.
3. Давление проектного финансирования. На 30 июня 2026 года эскроу покрывали проектный долг на 51% против 59% на конец 2025 года. При высокой ставке проценты по проектным кредитам растут.
4. Рентабельность в 2024–2029 годах АКРА оценивает в 8–12% по FFO — средний уровень. Оценку стратегии понизили до средней из-за роста финансовых рисков.
Что поддерживает рейтинг:
· масштаб и рыночная позиция: 15 регионов, портфель около 4,5 млн кв. м, более 100 проектов;
· диверсификация: крупнейший проект даёт не более 10% выручки, ни один регион — не более 70%, основной источник — Московский регион.
При этом:
· пик погашений долга — 2027 год;
· доступ к публичному рынку ограничен, поэтому рыночное финансирование придётся замещать банковскими кредитами;
· по данным АКРА, текущих банковских лимитов для этого достаточно.
Иными словами, АКРА не ждёт дефолта «Самолёта», но видит повышенный риск ухудшения.
Негативный прогноз означает высокую вероятность нового понижения рейтинга в течение 12–18 месяцев.
Причины:
· покрытие процентов падает ниже 1x;
· цены на первичное жильё в Московском регионе снижаются более чем на 15% в 2026–2029 годах.
Повысить рейтинг могут, если покрытие процентов превысит 2,5x, а отношение долга к денежному потоку устойчиво опустится ниже 5x.
🪙Есть ли у «Самолёта» возможность выйти из кризиса?
Базово — есть. АКРА прямо говорит, что банковских лимитов достаточно для пика погашений в 2027 году, а значит, сценарий немедленного дефолта не базовый. Но выход не гарантирован: всё зависит от продаж, завершения проектов, рефинансирования и сохранения покрытия процентов выше 1x. Пока ситуация выглядит как «под контролем, но с высоким риском ухудшения».
Насколько облигации в зоне риска?
Рейтинг BBB(RU) — ещё инвестиционная категория, но с негативным прогнозом. Это не дефолтная зона, однако риск переоценки и снижения рейтинга повышен.
Для облигаций это означает, что вероятен рост доходностей и падение цен на плохих новостях;
· главный риск — 2027 год и рефинансирование;
· при снижении рейтинга возможны распродажи со стороны фондов;
· дефолт маловероятен в базовом сценарии, но заметно вырастет при покрытии процентов ниже 1x или падении московских цен более чем на 15%.
Вывод: облигации «Самолёта» находятся в зоне повышенного, но не критического риска. Краткосрочно ликвидность выглядит достаточной; среднесрочно ключевой момент — 2027 год и способность заместить рыночное финансирование банковским.
Облигации Самолёт продолжаю держать в портфеле ВДО. Понимаю, что риски для компании растут, но продавать пока не хочу. За космические доходности ( выше 50 %) приходится платить высоким риском.
Софтлайн под 20% на 3,2 года: разбираем новые выпуски и скрытые риски
ПАО «Софтлайн» #SOFL — это крупный российский ИТ-холдинг с очень разноплановым портфелем: тут и ПО, и сервисы, и кибербезопасность, и оборудование, и ИИ. За счёт такой широты компания меньше подвержена рискам, а её денежные потоки стабильнее, чем у тех, кто сидит в одной узкой нише.
Растёт компания в основном через M&A. Правда, у этой стратегии есть и минусы: она требует серьёзных денег, часто кредитных, и всегда есть риск, что интеграция присоединённых активов в существующую структуру пойдёт не по плану.
Параметры выпуска Софтлайн 002Р-03:
• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 3 млрд рублей
• Срок обращения: 3,2 года
• Купон: не выше 18,50% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска Софтлайн 002Р-04:
• Рейтинг: А- (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,2 года
• Купон: КС + 450 б.п.
• Квал: только для квалов
• Сбор заявок до: 13 октября 2026
• Дата размещения: 16 октября 2026
Рейтинг надежности:
• АКРА — уровень А-, прогноз стабильный (присвоен 23 марта 2026 года)
• Эксперт РА — уровень A-, прогноз стабильный (повышен с ВВВ+, 28 мая 2026 года)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | НоваБев 4Р01 (АА-, 16,25%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты за 6 месяцев 2026 года:
• Выручка: 38,72 млрд (+15,5%)
• Скорректированная EBITDA: 4,45 млрд (+27,08%)
• Валовая прибыль: 11,6 млрд рублей (+16% г/г). Из них доля от собственных решений: 40%.
• Краткосрочные обязательства: 55,13 млрд (+12,11%)
• Долгосрочные обязательства: 17,68 млрд (+30,82%).
Из того, что смущает:
• Прибыль — во многом бумажная. Переход от убытка к прибыли обеспечило списание кредиторской задолженности на 2,63 млрд после расторжения сделки с Atalaia Management Group.
• Долг растёт пугающе быстро. Чистый долг на 30 июня — 31,7 млрд против 16,3 млрд на начало года. Почти вдвое за полгода. Отношение к EBITDA (LTM) — 3,3х против 1,8х.
• Денежный поток в глубоком минусе. Операционный — минус 11,5 млрд (год назад минус 6,1 млрд). Свободный — минус 16,4 млрд. Всё из-за оттока по оборотному капиталу. Компания живёт на заёмные деньги.
• Свои решения почти не растут. Оборот — плюс 6%, до 16,8 млрд. Рентабельность упала с 30,2% до 27,3%. Зато перепродажа чужих решений растёт быстрее. Качественная часть бизнеса стагнирует.
В обращении находится выпуск биржевых облигаций объёмом 6,6 млрд рублей:
• Софтлайн 002Р-02 $RU000A10EA08 Доходность: 19,12%. Купон: 19,5%. Текущая доходность: 18,61% на 2 года 2 месяца
Что готовы предложить эмитенты со схожим рейтингом:
• ПКБ 001Р-12 $RU000A10G270 (18,32%) А- на 2 года 11 месяцев с амортизацией
• Заслон 002Р-01 $RU000A10G2M8 (18,88%) А- на 2 года 11 месяцев
• АБЗ-1 002P-07 $RU000A10FZU2 (19,7%) А- на 2 года 10 месяцев с амортизацией
• Брусника 002Р-09 $RU000A10FWA1 (25,74%) А- на 2 года 9 месяцев
• Борец Капитал 001Р-07 $RU000A10FC96 (19,2%) А- на 2 года 5 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (18,89%) А- на 2 года 2 месяца
• Алиум 01Р2 $RU000A10FWZ8 (19,89%) А- на 1 год 10 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (19,28%) А- на 2 года 10 месяцев
По итогу: Главный риск здесь в том, что новые продукты растут недостаточно быстро, чтобы компенсировать долговую нагрузку и возможное замедление традиционных сегментов. Компания объясняет замедление собственных решений переносом проектов на второе полугодие. Посмотрим, как всё окажется на самом деле. С интересом жду новой отчётности.
Верхняя граница нового выпуска даёт YTM около 20,15%. Это примерно 100 б.п. премии к собственной вторичке. Внутри рейтинговой группы A- ориентир тоже выглядит конкурентно. «Заслон» 2Р1 торгуется под 18,8% со сроком почти 3 года. «Борец Капитал» 1Р7 — около 19,2%. «Алиум» 1Р2 — примерно 19,8%. Умеренная премия в доходности сохранится при купоне не ниже 18%. Всех благодарю за внимание и поддержку постов.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
ПКТ: новые облигации АА на 3 года с премией к рынку. Стоит ли участвовать?
АО «Первый контейнерный терминал» — одна из ключевых операционных компаний группы Global Ports. В её управлении — контейнерный терминал в Большом порту Санкт-Петербурга.
Сама Global Ports Investments Plc — головная структура группы Global Ports, крупнейшего в России холдинга, который контролирует стивидорные активы по перевалке контейнеров и других грузов в Балтийском и Дальневосточном бассейнах.
100% акций ПКТ принадлежат группе Global Ports. Но и сама Global Ports независимой не является: контроль сосредоточен у группы компаний «Дело». Её ключевые бенефициары — Сергей Шишкарёв и структуры «Росатома
Параметры выпуска ПКТ-002Р-02:
• Рейтинг: АА (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: не более 10 млрд рублей
• Минимальная заявка: 1,4 млн рублей
• Срок обращения: 3 года
• Купон: КБД (3 года) +290 б.п. (~17,30%) около 18,7% YTM
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска ПКТ-002Р-03:
• Срок обращения: 4 года
• Купон: КС + 320 б.п.
• Квал: только для квалов
• Сбор заявок: до 06 октября 2026
• Дата размещения: 09 октября 2026
Рейтинг надежности:
• АКРА в январе 2026-го подтвердило высокий уровень АА прогноз «стабильный» , опираясь на сильные стороны бизнеса — рентабельность, операционный профиль, ликвидность.
• «Эксперт РА» присвоил AA-, прогноз «стабильный», в сентябре 2026-го продлило статус «под наблюдением». Причина — продолжающиеся изменения в структуре собственников ГК «Дело», которая является контролирующим акционером группы.
Финансовые результаты РСБУ за 6 месяцев 2026 года:
• Выручка: 2,13 млрд руб. (-40,8% г/г)
• Чистая прибыль: 108,4 млн руб. (-87,0% г/г)
• Активы: 25,62 млрд (было 26,93 млрд)
• Оборотные активы: 1,12 млрд (-89,97%)
• Капитал и резервы: 8,79 млрд (+8,42%)
• Долгосрочные обязательства: 15,79 млрд (+236,57%)
• Краткосрочные обязательства: 1,05 млрд (-92,58%)
• Чистый долг/скорректированная EBITDA Global Ports: 3,6х по итогам 2025г.
Часть спада в 1 полугодии частично объясняется — из-за тяжёлой ледовой обстановки и временного перераспределения грузопотоков. Но есть и структурная причина: контейнерные потоки системно уходят на Дальний Восток. Балтика стала единственным бассейном в России, где грузооборот снизился.
При этом у Global Ports на Дальнем Востоке рост — плюс 21,6% год к году. Компания продолжает уходить от менее маржинальной перевалки угля в пользу удобрений.
Добавьте сюда атаки на портовую инфраструктуру. «Росморпорт» прямо упоминает удары БПЛА — они сдвигают расписания судов и заставляют перераспределять грузы.
В обращении находится выпуск биржевых облигаций объёмом 7,5 млрд рублей:
• ПКТ 002P-01 $RU000A10DJH8 Доходность: 17,08%. Купон: 15,99%. Текущая доходность: 15,73% на 3 года 1 месяц. Выплаты: 4 раза в год
Что готовы предложить эмитенты со схожим рейтингом:
• ГТЛК БО 2P-12 $RU000A10EMU3 (19,65%) АА- на 3 года 5 месяцев с амортизацией
• ПГК 3Р-04 $RU000A10EYV6 (17,17%) АА на 2 года 11 месяцев
• ДелоПортс БО 1P-05 $RU000A10FZ16 (18,78%) АА- на 2 года 10 месяцев
• Авто Финанс Банк БО 1Р-19 $RU000A10FGX6 (17,04%) АА на 2 года 8 месяцев
• ТрансКонтейнер П02-03 $RU000A10F470 (17,85%) АА- на 2 года 6 месяцев
• ДельтаЛизинг 1Р-03 $RU000A10DHT7 (18,22%) АА- на 2 года 1 месяц с амортизацией
По итогу: Верхняя граница нового выпуска даёт YTM около 18,7%. И это примерно 170 б.п. премии к собственной вторичке — при том же сроке и том же кредитном риске.
Внутри рейтинговой группы AA- ориентир тоже смотрится конкурентно. «ДелоПортс» 1Р5 торгуется под 18,7%, более длинный ГТЛК 2Р-13 — около 19,6%, а «ТрансКо» 2Р3 даёт около 17,8%. То есть 2Р-02 находится в верхней части рынка, но главное его преимущество — всё же премия к собственному 2Р-01.
А что скажете вы — планируете участвовать в размещении?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Selectel - два купона на выбор!
Совсем недавно я озадачился поиском облигаций, которые закрыли бы мне две базовые потребности: дали эффективную доходность с премией к дальним ОФЗ и были надежные, с рейтингом выше «А». И я вам хочу сказать, что выбор не так велик. Тогда я подобрал для себя 8-й выпуск Селектела, а сейчас готовится еще 2 интересных выпуска. Давайте изучим их.
💼 Итак, 6 октября Selectel планирует открыть книгу заявок на два выпуска облигаций общим объемом 5 млрд рублей. По серии 001P-09R предусмотрен переменный купон по формуле: ключевая ставка ЦБ + не более 2,25%, а по серии 001P-10R - фиксированный купон не выше 16,75% годовых, что соответствует эффективной доходности до 18,10%. Выплаты ежемесячные, срок обращения обоих выпусков - 3,5 года.
Примечательно, что эмитент предусмотрел амортизацию: 40% номинала будет погашено спустя два года, оставшиеся 60% - при завершении 42-го купонного периода. Такая структура немного сокращает дюрацию и позволяет инвестору раньше вернуть часть капитала. Мне не очень нравятся амортизации, но в этом случае она выглядит комфортной.
🦖 Привлеченные средства Selectel планирует направить на финансирование инвестиционной программы, которая нужна для роста бизнеса. Напомню, что по итогам первого полугодия 2026 года выручка Selectel выросла на 14% до 10,2 млрд рублей, а скорректированная EBITDA достигла 5,4 млрд рублей. Рентабельность по EBITDA остается на очень высоком уровне - 53%.
При этом компания продолжает активно инвестировать в развитие инфраструктуры и закупку оборудования, поэтому долговая нагрузка постепенно выросла. Отношение чистого долга к скорректированной EBITDA LTM на конец июня составило 2,1х. Для Selectel показатель остается вполне контролируемым с учетом высокой маржинальности и рекуррентного характера выручки.
✅ Кредитные рейтинги эмитента находятся на высоком уровне A+(RU) от АКРА и A+.ru от НКР со стабильным прогнозом. Selectel уже хорошо знаком долговому рынку: сейчас в обращении находятся четыре выпуска облигаций суммарным объемом 24,5 млрд рублей, также компания погасила четыре предшествующих размещения. Для меня это важный фактор - компания регулярно выходит на рынок и имеет сформированную историю обслуживания долга.
В итоге инвестору предлагают достаточно понятный выбор. Флоатер подойдет тем, кто не ожидает быстрого снижения ключевой ставки, а фиксированный купон позволяет зафиксировать текущую доходность на фоне дальнейшего смягчения ДКП. С учетом рейтинга, сильной операционной рентабельности и понятного драйвера спроса новый выпуск Selectel выглядит интересным вариантом для облигационной части портфеля.
❗️Не является инвестиционной рекомендацией
♥️ Пятница, наконец-то. Ставьте лайк, поддержите автора после тяжелой трудовой недели и пошлите отдыхать.
18,1% на 3,5 года от Селектел — много это или мало на фоне ОФЗ?
АО «Селектел» (бренд: Selectel) − ведущий российский провайдер ИТ-инфраструктуры. Компания предлагает широкий спектр услуг: аренда выделенных серверов, разработка и внедрение частных и публичных облачных сервисов.
У Selectel четыре площадки ЦОД в ключевых регионах России — Москва, Санкт-Петербург и Ленинградская область. Это обеспечивает высокую надёжность и доступность сервисов.
Компания основана в 2008 году сооснователями ВКонтакте Львом Левиевым и Вячеславом Мирилашвили. На рынке более 17 лет, обслуживает 44,5 тыс. клиентов — от малого бизнеса до крупных корпораций.
Параметры выпуска Селектел 001Р-09R:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Срок обращения: 3,5 года
• Купон: КС + 225 б.п.
• Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
• Квал: только для квалов
Параметры выпуска Селектел 001Р-10R:
• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 16,75% годовых (YTM не выше 18,1% годовых)
• Выплаты: ежемесячно
• Амортизация: да (40% номинала на 25-м купоне, 60% - на 42-м)
• Оферта: нет
• Квал: не требуется
• Сбор поручений: до 06 октября 2026
• Дата размещения: 09 октября 2026
Рейтинг надёжности:
• АКРА (22 июля 2026) подтвердило рейтинг A+(RU) со стабильным прогнозом. НКР (13 июля 2026) присвоило A+.ru — тоже со стабильным.
• А «Эксперт РА» в июне 2026-го сначала понизило рейтинг с ruAA- до ruA+ из-за роста долга и капитальных затрат. (прогноз стабильный), а в сентябре отозвало его — по инициативе самой компании.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 10,2 млрд руб. (+14% г/г)
• Скорректированная EBITDA: 5,4 млрд руб. (+3% г/г)
• Рентабельность по EBITDA: 53% (против 59% годом ранее)
• Чистая прибыль: 1,9 млрд руб. (+0,4% г/г)
• Скорректированный свободный денежный поток: -3,4 млрд руб. (год назад был всего −71 млн). Капзатраты выросли на 70% до 6,4 млрд ₽: 4,4 млрд на серверы (рост в 1,8 раза — подорожали компоненты, особенно память) и 1,7 млрд на инфраструктуру ЦОД.
• Чистый долг/скорректированная EBITDA LTM: 2,1х (против 1,7х на конец 2025г).
В обращении находятся 4 выпуска биржевых облигаций компании на 24,5 млрд рублей:
• Селектел 1Р-08R $RU000A10FMY2 Доходность: 16,51%. Купон: 16%. Текущая доходность: 15,65% на 2 года 8 месяцев
• Селектел 1P-07R $RU000A10EEZ9 Доходность: 16,42%. Купон: 15%. Текущая доходность: 15,08% на 2 года 4 месяца
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• ВИС Финанс БО-П12 $RU000A10EYJ1 (17,69%) А+ на 3 года
• АФК Система БО 2Р-04 $RU000A10CU48 (18,21%) А+ на 2 года 11 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,14%) А+ на 2 года 11 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,17%) А+ на 2 года 8 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,36%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,57%) А+ на 2 года 5 месяцев
Что по итогу: С операционной точки зрения компания выглядит хорошо: выручка и EBITDA растут, маржа держится на высоком уровне. Правда, чистая прибыль снижается — давят выросшие проценты по долгам, и это уже заметно в итоговом результате.
При этом я оцениваю риски как минимальные: около 25% компании принадлежит «Каталитик Пипл» (совместный проект Т-Технологий и Интерроса), а это добавляет устойчивости.
Участвовать в новом выпуске стоит при купоне от 16,5%. Главный аргумент — премия около 150 б.п. к собственным бумагам эмитента с сопоставимой дюрацией, то есть вполне конкретная плата за то, что вы заходите в первичке.
Отдельно стоит держать в уме длинные ОФЗ — из-за большей дюрации они сильнее реагируют на снижение ставки и могут дать более заметный рост цены, если политика ЦБ действительно пойдёт на смягчение. Лично у меня они занимают 8% портфеля, а ближе к 17%+ доходности я планирую довести долю до 10%. А вы что сейчас покупаете на рынке долга?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Зачем брать Делимобиль под 26%, если вторичка даёт 40%? Обзор нового выпуска
ПАО «Каршеринг Руссия» (Делимобиль) #DELI — ведущая каршеринговая компания в России. Работает более чем в 20 городах, а автопарк насчитывает около 27 тыс. автомобилей.
Компания имеет собственное технологическое решение по распределению и тарификации аренды автомобилей, а также выстраивает свои обслуживающие мощности, что является конкурентным преимуществом.
Параметры выпуска КарРус-001Р-10:
• Рейтинг: ВВВ+ (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 1,5 года
• Купон: не выше 23,50% годовых (YTM не выше 26,2% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор поручений: до 30 сентября 2026
• Дата размещения: 05 октября 2026
Что с рейтингами:
• АКРА 30 декабря 2025 года понизило рейтинг с A до BBB+(RU), сменило прогноз на «негативный».
• НКР присвоило свой рейтинг впервые — 3 июня 2026 года, на уровне BBB+ со стабильным прогнозом.
Ближайший момент истины — 25 декабря. Тогда АКРА будет пересматривать рейтинг с учётом отчётности за 9 месяцев и результатов погашения 001Р-04.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 14,2 млрд руб. (-4% г/г)
• EBITDA: 2.4 млрд руб. (-6% г/г)
• Рентабельность по EBITDA: 17%
• Операционный денежный поток: 4,0 млрд руб. (+36% г/г)
• Свободный денежный поток: 3,8 млрд руб. (+47% г/г)
• Чистый долг: 34,9 млрд руб.
• Чистый долг/EBITDA: 5,8х (против 4,8х годом ранее)
• Покрытие процентов: 1,30х (против 0,95х годом ранее).
У компании есть подушка — резервный фонд. В конце декабря прошлого года компания подписала договоры с мажоритарным акционером Винченцо Трани и ещё одной собственной структурой. Были открыты кредитные линии на 7,5 млрд и 2,5 млрд рублей соответственно. Именно эти средства должны частично покрыть предстоящие погашения.
• 8 октября 2026. Предстоит погасить флоатер 001Р-04 на сумму около 3,3 млрд рублей. Линий Трани и других источников хватает с запасом.
• Главная угроза — август 2027 года. Самая массированная точка погашений: 6,0 млрд рублей одномоментно. Выпуски 001Р-03 и 001Р-07 гасятся 18 и 2 августа соответственно.
Формально кредитных линий хватает, однако после этого погашения буфер сократится до ~2 млрд рублей.
В обращении находится 6 выпусков биржевых облигаций компании на 13,4 млрд рублей:
• Каршеринг Руссия 001P-09 $RU000A10FQB1 Доходность: 36,60%. Купон: 22%. Текущая доходность: 27,09% на 3 года 3 месяца
• Каршеринг Руссия 001Р-08 $RU000A10F512 Доходность: 39,24%. Купон: 22%. Текущая доходность: 26,02% на 2 года 6 месяцев с амортизацией
• Делимобиль 001Р-06 $RU000A10BY52 Доходность: 42,39%. Купон: 20%. Текущая доходность: 24,92% на 1 год 8 месяцев
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• ВУШ БО 001P-04 $RU000A10BS76 (36,85%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (21,34%) ВВВ+ на 1 год 7 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (23,78%) ВВВ+ на 1 год 5 месяцев
• Илон 001P-01 $RU000A10EG44 (17,05%) ВВВ+ на 1 год 4 месяца
• Воксис 001Р-02 $RU000A10E9Z7 (21,16%) ВВВ+ на 1 год 4 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (38,51%) ВВВ+ на 1 год 1 месяц
• Уралкуз 001Р-03 $RU000A10DBV6 (26,95%) ВВВ+ на 12 месяцев
По итогу: Главная проблема нового размещения — своя же вторичка: на волатильном рынке долга она торгуется сильно ниже номинала, давая YTM под 40% вместо 26%. При текущих котировках 001Р-10 неинтересен ни для фиксации доходности, ни для спекуляции. Сомневаюсь, что найдётся покупатель, а деньги компании сейчас пригодились бы.
Из облигаций «Дели» я вышел ещё в начале года, когда ситуация казалась слишком неопределённой. Сейчас появилась некоторая ясность по финансированию погашений, но её недостаточно для возврата в бумаги. Проблем и рисков по-прежнему много, поэтому предпочитаю держаться в стороне. А вы готовы держать такие облигации?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Магнит - долг превращает крепкую операционку в убыток
Продуктовые ритейлеры еще несколько лет назад воспринимались как одни из главных бенефициаров высокой инфляции, но теперь рост цен на полке уже не гарантирует рост прибыли. Да и инфляция держится в районе всего 6%. Высокая ставка раздувает процентные расходы, покупатель становится осторожнее, а масштаб бизнеса требует все больше денег на поддержание эффективности. Сегодня разбираемся с Магнитом.
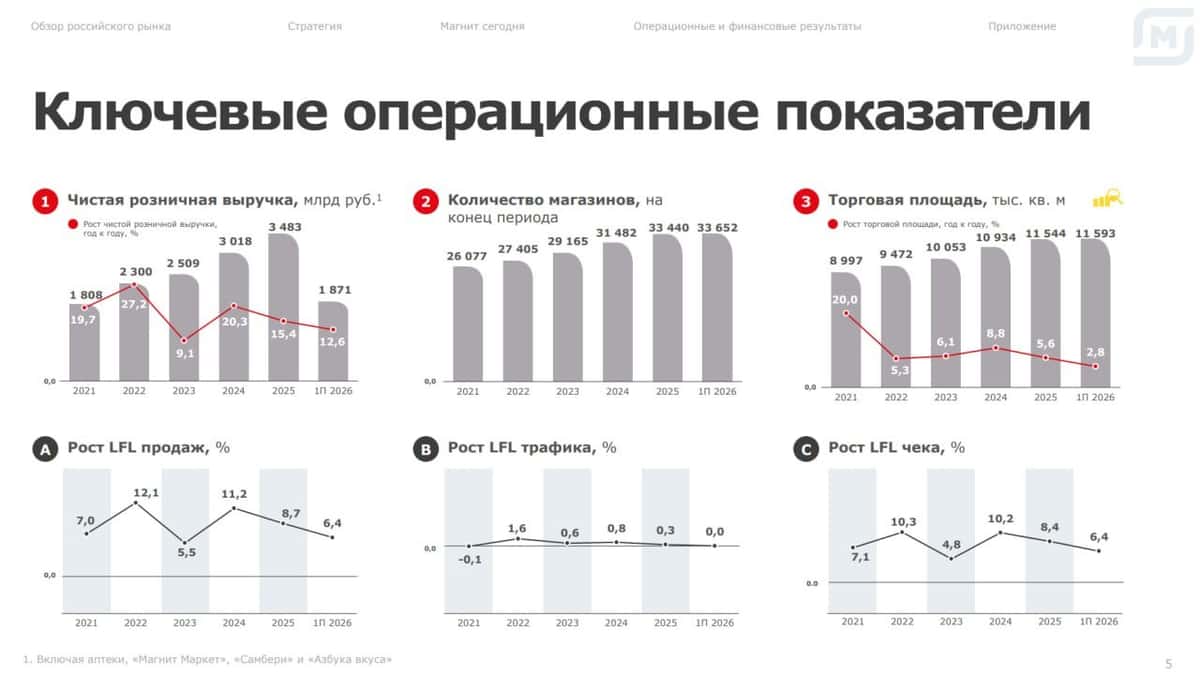
🧲 Итак, выручка за первое полугодие 2026 года выросла на 12,8% до 1,89 трлн рублей. EBITDA прибавила 12,1% до 96 млрд, рентабельность сохранилась на уровне 5,1%, а валовая маржа подросла до 23,2%. Однако вместо прошлогодней прибыли в 6,5 млрд получили убыток в 1,9 млрд рублей. LFL-продажи выросли на 6,4%, причем практически весь результат обеспечил средний чек - трафик остался на месте.
Часть роста выручки дала «Азбука вкуса», которая консолидируется с мая 2025 года. При этом сами магазины Магнита вполне живы, а онлайн-оборот вообще вырос на 70% до 132 млрд рублей. Проблема в расходной части: затраты на персонал и коммуналку растут быстрее продаж. В результате даже увеличение среднего чека пока не приводит к улучшению рентабельности.
📊 Главная проблема Магнита - долг. Чистый долг вырос на 20,3% г/г до 518 млрд рублей, а NetDebt/EBITDA составляет 2,9х. Чистые процентные расходы достигли 48,1 млрд - практически столько же, сколько операционная прибыль. Средняя стоимость долга снизилась до 16%, но объем займов вырос, поэтому эффект от удешевления фондирования пока незаметен. Неудивительно, что в мае АКРА снизила рейтинг компании с AAA до AA+.
Менеджмент уже нажал на тормоз. CAPEX сократили на 46% до 36,8 млрд рублей, а новых магазинов открыли всего 212 против 933 годом ранее. Операционный денежный поток при этом восстановился до 51 млрд рублей после прошлогоднего оттока. Однако направить эти деньги на полноценный делеверидж пока не получается: значительная часть ресурсов продолжает уходить на обслуживание долга. Дивидендов нет уже второй год, и что-то мне подсказывает, что и за 2026 год акционеры останутся без выплат.
Получается, что выручка Магнита растет, маржа приемлемая, онлайн набирает обороты, денежный поток восстановился. Но долг в 518 млрд рублей превращает крепкую операционку в убыток для акционеров. Добавляет негатива продление РЕПО акций компании. Тех самых, оферту по которым так ждут инвесторы. От акций пока держусь в стороне и слежу за долгом.
❗️Не является инвестиционной рекомендацией
♥️ Каждое утро ваш покорный слуга бережно несет полезную статейку по рынку вам под кофеёк. Не гоже оставлять его без лайка, ну согласитесь.
$MGNT
Магнит упал на 9% — Тандер продлил РЕПО, обязательный выкуп у миноритариев отложен · МегановосТИ
1️⃣ Акции Магнита $MGNT 28 сентября падали в моменте на 9,12%, до 1 511 ₽, к вечеру снижение сократилось до 5,6%, до 1 570 ₽.
Распродажу спровоцировало продление дочерней компанией "Тандер" договора РЕПО до 2 апреля 2027 года вместо истекавшего 2 октября 2026 года.
Рынок рассчитывал, что возврат залога поднимет пакет "Тандера" выше 30% и запустит обязательное предложение о выкупе акций у миноритариев, но продление отложило этот сценарий.
Чистый долг компании на середину 2025 года составлял 430,6 млрд ₽ при отрицательном денежном потоке, а в мае 2026 года АКРА понизило рейтинг эмитента с ААА до АА+.
Отказ от возврата залога вместо выкупа акций показывает, что менеджмент Магнита предпочитает сохранить контроль над риском ликвидности, а не поддержать котировки байбэком.
АКРА повысило кредитный рейтинг Positive Technologies до AA(RU)
Это высокая оценка финансовой устойчивости, надежности и кредитоспособности нашей компании, которая приближается к наивысшему уровню — AAA(RU).
Теперь нам присвоен рейтинг уровня AA сразу двумя агентствами — АКРА и «Эксперт РА».
Но что вообще означают эти буквы? 🤔
Базово кредитный рейтинг помогает оценить, насколько вероятно, что компания сможет вовремя вернуть свои долги — будь то кредит в банке или выпуск облигаций.
Рейтинговые агентства смотрят на финансовое состояние компании: денежный поток, долговую нагрузку, способность обслуживать долг, отраслевые риски и много чего еще. После этого они присваивают компании рейтинг, который показывает уровень ее кредитоспособности: от D — дефолта — до AAA — наивысшего.
Если говорить чуть проще: представьте компанию, которой нужно взять в долг 10 млрд рублей на развитие. Она приходит в банк и говорит: «Дайте денег». Банк спрашивает: «А вернете?» Представитель компании отвечает: «Конечно».
Но, разумеется, банку этого недостаточно. Он должен оценить, сможет ли компания выполнить свои обязательства — вернуть заемную сумму и проценты. Для этого банк сам анализирует финансовое состояние заемщика.
Рейтинговое агентство делает примерно то же самое, только его оценка становится независимым публичным ориентиром для рынка — на нее могут опираться банки и инвесторы.
И чем выше рейтинг компании, тем ниже может быть стоимость ее заимствований. Это касается и кредитов, и облигаций: высокий рейтинг может позволить компании привлекать деньги на более выгодных условиях.
Есть облигации компаний с высоким рейтингом AA — риск по ним низкий, поэтому и ставка доходности будет ниже. А есть с рейтингом BBB — здесь инвестор получает большую доходность, но и берет на себя больший риск, который оценивается как существенный.
Кредитный рейтинг важен не только банкам и инвесторам в облигации. Для акционеров он тоже дает дополнительную информацию о финансовом состоянии компании, долговой нагрузке и устойчивости бизнеса.
Почему АКРА повысило рейтинг Позитива до AA(RU) со стабильным прогнозом ✅
До пересмотра у нас была высокая оценка — AA−(RU) с позитивным прогнозом. Теперь этот прогноз реализовался: рейтинг повысили за счет улучшения оценок долговой нагрузки, покрытия процентных платежей и сильных результатов за первое полугодие: отгрузки выросли на 45% при сокращении расходов на 13%.
Рейтинг AA(RU), например, также присвоен «Аэрофлоту», «Т-Банку», «Совкомбанку» и даже Самарской области (да, агентства оценивают не только компании, но и целые регионы).
Аналитики АКРА отметили уверенную динамику наших отгрузок в июле и августе. Она соответствует ожиданиям агентства и поддерживает его уверенность в том, что компания достигнет плановых показателей по итогам года — 40–45 млрд рублей при сохранении расходов на уровне прошлого года.
Повышение рейтинга АКРА отражает результаты нашей работы по укреплению финансовой устойчивости компании. Мы продолжаем наращивать бизнес, одновременно повышая операционную эффективность и снижая долговую нагрузку. Сбалансированный долговой портфель и запас ликвидности позволяют последовательно реализовывать нашу стратегию и сохранять гибкость в финансировании бизнеса.
Ну а для инвесторов это еще один ориентир, который помогает быть уверенными в нашей финансовой устойчивости.
Полный отчет АКРА можно посмотреть на сайте агентства.
#POSI
О рейтингах и процентных ставках в облигациях (Часть 1)
📊
Этот пост, наверное, больше для новичков 😊 У меня регулярно пополнение среди новых подписчиков, и вопросы часто у всех похожие. Поэтому сегодня решил в очередной раз рассказать очень важную вещь касательно облигаций — да и не только их.
Тезис первый: чем выше доходность — тем абсолютно всегда выше риск. Причём каждый процент увеличивает риск кратно 📈
Чтобы собирать надёжный портфель, надо либо самому хорошо разобраться в рынке, либо обратиться к знающему человеку. Кстати, нейросетка, которую сейчас часто используют — плохой вариант 🤖 Ибо, опираясь только на неё, вы и сами не будете знать, что делать в случае какого-либо форс-мажора, и нейросетка может не совсем корректно ориентировать. Но давайте сейчас о рейтингах.
Есть такие компании, которые присутствуют на фондовом рынке, — называются рейтинговые агентства. Это что-то вроде ресторанных критиков для всех компаний на бирже 🍽️ Они, грубо говоря, приходят в компанию, смотрят на её отчётность, бизнес, руководство, кредиты, связи и т.д. и т.п. А затем ставят оценку. Тут как в школе, только шкала не от 1 до 5, а специальная — «национальная рейтинговая шкала РФ» 📚 (можно загуглить).
Рейтинговых агентств на бирже 4 штуки:
— Эксперт РА
— АКРА
— НРА
— НКР
Почему 4? Потому что так исторически сложилось 🤷♂️
Зачем эти рейтинговые агентства? Всё просто. Компаниям нужно привлекать деньги в свой бизнес от инвесторов. А для общего понимания инвесторами того, насколько компания надёжна, существуют эти самые рейтинги. Эмитент выбирает себе рейтинговое агентство, приходит туда и условно говорит: «Вот мои документы, отчётность, вот мой бизнес — дайте рейтинг». И конечно, ключевое: за присвоение такого рейтинга он платит большие деньги 💰
Собственно, вот и ответ, почему вообще рейтинговые агентства существуют: эмитентам нужен рейтинг для того, чтобы инвесторы могли первично ориентироваться, ну а для рейтинговых агентств — это бизнес. Причём бизнес очень закрытый — попасть в него практически невозможно. По этой причине рейтинговому агентству выгодно выполнять свою работу честно. Ибо в случае нарушения бизнес можно потерять — чревато ⚠️
Разумеется, как и во всех странах мира, наверное, можно «прикупить себе» лишнюю ступеньку. Я не утверждаю, просто гипотеза, но и совсем жестить — скорее не могут. Кстати, у рейтинговых агентств на рынке существует репутация. Особенно выделяют Эксперт РА — как самое ответственное 👏
Шкала у всех агентств одинаковая, но методы оценки могут слегка отличаться. По этой причине разные рейтинговые агентства могут давать чуть разную оценку (как правило, различия в 1 ступень) — тут скорее субъективно. Грубо говоря, как учитель: один ставит 5-ку, другой ставит 4+ ✍️
Сразу хочется прояснить: рейтинг — это не гарант 100%, как многие ошибочно воспринимают. Для инвестора это ориентир, вспомогательный инструмент. Но, как и в случае с ресторанным критиком, который оценил ресторан, так и с рейтингами… Если критик оценил хороший ресторан, это ещё не значит, что повар завтра не выйдет на работу пьяный и не испортит парочку блюд 😅 Нюансов тут много, расскажу дальше…
А чтобы не пропускать интересное — подпишись! И важные новости — не только тут 🔔
#облигации #инвестиции #рейтинги #фондовыйрынок #новичкам #доходность #риски
🪙 Риски в высокодоходных облигациях растут.
Рынок ВДО переживает тектонический сдвиг. То, что ещё год назад казалось премией за риск, сегодня превращается в сигнал надвигающихся проблем. Число корпоративных дефолтов за первое полугодие 2026 года выросло до 13 против 8 годом ранее, а 20 эмитентов нарушили обязательства по 43 выпускам. Доходность от 30% стала новой нормой — и это не подарок, а цена за реальные риски.
«Евротранс»: как выглядит «идеальный дефолт»
Все десять выпусков облигаций компании лежат в полном дефолте. Номинал — 27,1 млрд рублей, с учётом цифровых прав долг перевалил за 36 млрд. На счетах к концу 2025 года оставалось 162 миллиона, а к июню 2026-го подушка сжалась до 53 миллионов. Четверо ключевых руководителей — в следственном изоляторе по делу о растрате в особо крупном размере.
За семь месяцев до арестов компания выпустила пресс-релиз о «подтверждённом статусе первоклассного заёмщика». Более 90% дефолтных бумаг принадлежат физическим лицам. Урок простой: за красивой обёрткой может скрываться долговая пирамида, а за эмитентом — никого, кто бы его спас.
«Самолёт»: крупнейший застройщик на грани.
Рынок закладывает в доходность не просто высокую ставку, а риск ликвидности и рефинансирования. В коротких выпусках с офертой на горизонте около полугода доходность превышает 46% годовых.
Выручка за первое полугодие 2026 года упала на 31,3% — до 117,5 млрд рублей. Прогноз продаж снижен с 1,3 до 0,7–0,8 млн кв. м. Более 30% объектов строятся с переносом сроков, средняя задержка — около четырёх месяцев. Структура долга вызывает тревогу: 85,9 млрд рублей компания должна ВТБ. Риск реструктуризации с потерей части тела долга оценивается как крайне высокий.
А возможный заход Сбера в активы Самолёта пока так же не внушает оптимизма.
В феврале 2026 года глава Сбербанка Герман Греф говорил, что у «Самолета» достаточно ликвидности для обслуживания обязательств. Но это было давно.
«Балтийский лизинг»: рейтинг AA- против рынка.
Компания формально платит и не имеет признаков неплатежей, но доходность по некоторым выпуска взлетела до 50% годовых — уровня, который рынок обычно закладывает в преддверии дефолта. Чистая прибыль за первое полугодие 2026 года рухнула, чистый процентный доход снизился на треть, денежные средства сократились с почти 7 млрд рублей до менее 1 млрд.
Официальный рейтинг AA- от АКРА не спасает: рынок «проголосовал против». Вероятность проблем оценивается как высокая — вместо погашения инвестор может получить дефолт и продажу бумаг по 20–30% от номинала. Фактор поддержки через залог у ПСБ существует, но он не гарантирует своевременное обслуживание долга.
Что это значит для инвестора?
Эпоха бездумного поиска высокой доходности в ВДО закончилась. Наиболее уязвимы эмитенты третьего эшелона, но и отдельные компании в диапазоне A–BBB- могут преподнести негативный сюрприз из-за сложностей с рефинансированием. Под давлением — недвижимость и лизинговые компании. Ужесточение позиции ФНС дополнительно повышает риск дефолта: налоговые претензии всё чаще блокируют доступ к рынку.
Если вы держите ВДО — пересмотрите портфель. Смотрите не на купон, а на график погашений и реальные источники ликвидности. Консервативным инвесторам в этом сегменте сегодня делать нечего.
🔍 ЭКГ-рейтинг: зачем компаниям эта оценка и чем она отличается от ESG
ESG-рейтинг – не единственная шкала для оценки устойчивости компании. В 2022 году в России был разработан ЭКГ-рейтинг, который расшифровывается как «Экология, Кадры, Государство» и показывает надёжность, социальную и экологическую ответственность предприятия. Сегодня в системе участвуют уже более 7,5 млн организаций, включая крупнейшие компании России.
⚖️ ЭКГ похож на ESG-рейтинг, но у него есть отличия. Во-первых, это прозрачная методика расчётов, ГОСТ 71198-2023, открытая шкала и сайт. Во-вторых, акцент сделан не на экологии, а на «Кадрах». Российская версия учитывает поддержку материнства и помощь семьям при рождении детей. Пока рейтинг действует только в РФ, но в дальнейшем может распространиться на страны БРИКС.
📌 Методология охватывает три направления, а для оценки аналитики используют 57 критериев:
● Экология: воздействие на окружающую среду, развитие наилучших доступных технологий и участие в экопроектах.
● Кадры: уровень оплаты труда, стабильность кадрового состава, корпоративные социальные и демографические программы, благотворительные проекты.
● Государство: налоговая история, финансовая дисциплина, полнота отчётности и финансовая устойчивость.
📊 Чтобы получить высокий статус, организация проходит предквалификацию и скоринг на основе публичных данных (максимум – 100 баллов). Дополнительно проводится добровольное анкетирование (до 60 баллов), одним из критериев которого является работа с деловыми объединениями — этот критерий оценивается в 10 баллов из 60 и является составной частью общего результата анкетирования. По итогам присваивается градация от базового уровня «C» до лидерского «ААА».
🏦 Высокий ЭКГ-рейтинг открывает бизнесу преференции. Участники с уровнем «А» получают доступ к кредитам по сниженным ставкам, банки готовы выдавать крупные суммы без обеспечения, а срок рассмотрения заявок сокращается. Рейтинг активно используют и госорганы: компании с высоким уровнем реже включаются в планы выездных проверок.
🤝 Статус «А» или «В» служит сигналом для крупных заказчиков: компания добросовестно платит налоги и финансово устойчива. Если организация выступает поставщиком для крупного бизнеса, службы безопасности клиентов проверяют ЭКГ-рейтинг, и низкий уровень может стать основанием для отказа.
⭐ Группа компаний «А101» прошла анкетирование в марте и получила сертификат продвинутого уровня «А», набрав 87 баллов. До этого Группа получила ESG-рейтинг ESG-5 (A+) от «АКРА» со стабильным прогнозом. Основанием для такой оценки стали достижения в области устойчивого развития – введение энергоэффективных домов, включая дома класса А и выше, награды Green Property Awards 2025 в номинации «ESG-бренд года. Строительство и девелопмент», а также 2-е место среди строительных компаний в рэнкинге ESG-прозрачности от «Эксперт РА».
🎯 На данный момент лидеры ЭКГ-рейтинга – это предприятия нефтегазовой отрасли, металлургии, лесопереработки. Однако постепенно в систему входят и девелоперы, которые всё чаще включают в свои проекты требования экологичности, социальной ответственности и качества управления. Для строительного рынка ЭКГ-рейтинг становится практическим инструментом для повышения доверия со стороны инвесторов и государства.
$RU000A108KU4 $RU000A10DZU7 $RU000A10DZT9
#А101