Рынок устоял выше 2500: сможет ли он развернуться на фоне предстоящих событий?
Несмотря на то что индекс Московской биржи просел за прошедшую неделю на 1,78% и продолжает показывать отрицательную динамику уже четырнадцатую неделю кряду, возможности для отскока все еще сохраняются. Ключевая зацепка за оптимизм заключается в том, что индекс ни разу не закрылся ниже отметки 2500, несмотря на давление со стороны геополитики, дешевеющей нефти и крепкого рубля.
Теперь от него требуется преодолеть вершины чуть выше 2530 пунктов — только после такого закрепления можно будет говорить об ускорении роста, и в этом случае ближайшими целями станут 2557 и 2600 пунктов.
На предстоящей неделе настроения на рынках будут задавать два главных сюжета: Первый — возможное заключение мирного договора между США и Ираном, которое сулит разблокировку Ормузского пролива. Второй — пятничное заседание Банка России по ключевой ставке.
Нефтяные цены уже отреагировали на новости о потенциальном мире снижением до 85–86 долларов за баррель. Однако в случае реального заключения сделки падение может продолжиться — вплоть до 80 долларов и даже ниже. Это способно негативно сказаться на российском фондовом рынке и рубле уже на открытии торгов. При более низких ценах на «черное золото» национальная валюта вполне может ослабнуть до 75 рублей за доллар.
Поздно ночью Трамп анонсировал мир с Ираном, открытие Ормузского пролива и снятие блокады с иранских портов. Подписание соглашения намечено на 19 июня в Швейцарии при посредничестве Пакистана. Теперь главное, чтобы к этому времени не было провокаций и мир действительно будет достигнут.
В то же время у инвесторов есть и встречный фактор. В пятницу состоится заседание ЦБ, и рынок с высокой вероятностью ждет снижения ключевой ставки — скорее всего, на 50 базисных пунктов. Это способно оказать поддержку фондовому рынку ближе к концу недели. Тем более что российские акции сейчас выглядят сильно перепроданными, и любой позитивный сигнал может дать толчок к отскоку.
Позитивным итогом воскресенья стал телефонный звонок Путина и Трампа. По словам Юрия Ушакова, Трамп заявил о готовности воздействовать на Киев и европейских партнеров США. Беседа, приуроченная к 80-летию американского президента, продлилась около часа.
Стороны обсудили международную повестку и возможные взаимные контакты, а также договорились о скором визите Уиткоффа и Кушнера в Россию. Рынок на торгах выходного дня отреагировал ростом.
Из корпоративных событий: на предстоящей неделе в центре внимания окажутся годовые общие собрания акционеров целого ряда компаний, которые будут принимать решения по дивидендам. В их числе — Роснефть #ROSN, Novabev Group #BELU, Займер #ZAYM, ОГК-2 #OGKB, Нижнекамскнефтехим #NKNC и другие эмитенты.
Во вторник Московская биржа запускает торги фьючерсами на акции сети Лента #LENT, а компания Henderson #HNFG представит свои операционные результаты за первые пять месяцев 2026 года.
Среда будет отмечена публикацией данных по инфляции: Росстат сообщит об оценке индекса потребительских цен за период с 9 по 15 июня. Эти цифры впоследствии могут повлиять на решения регулятора. А в четверг участников ждёт квартальная экспирация.
На внешних контурах ключевым событием станет решение Федеральной резервной системы США по процентной ставке, которое будет объявлено 17 июня. Кроме того, в середине недели выйдет ежемесячный отчёт Международного энергетического агентства.
15.06.2026 - понедельник
• #RGSS закрытие реестра по дивидендам 0.00408577 руб
• #LVHK закрытие реестра по дивидендам 0.189 руб
• #GEMA закрытие реестра по дивидендам 2.8 руб
• Инкаб СД определит ценовой диапазон размещения акций на IPO.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией

Посты по ключевым словам
Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
Начинаю серию постов о эмитентах, вызывающих у рынка сомнения в способности расплатиться по долгам. Обсудим причины распродаж и то, почему паника захватывает компании, которые не так плохи, как кажется спекулятивно настроенным участникам.
Поделюсь мыслями о сроках сложных периодов для каждого эмитента — и о том, как по итогам их прохождения понять, стоит ли наращивать позицию в его облигациях.
Статистика тревожная: с начала 2026 года на российском рынке корпоративных облигаций произошло 507 дефолтов и технических дефолтов — почти вдвое больше, чем за весь прошлый год. 430 из них — фактические дефолты, общий объём неисполненных обязательств — 11,2 млрд рублей. Основная часть — купоны и погашения.
Корень проблемы — затянувшийся период высоких ставок. Ключевая ставка ЦБ — 14%, и даже после её снижения новое финансирование для небольших и слабых заёмщиков остаётся дорогим. Особенно уязвимы компании с малым запасом денег и крупными погашениями: старые облигации выпускались при дешёвых деньгах, а перекредитоваться на сопоставимых условиях уже невозможно.
Результат — кассовые разрывы, задержки купонов и случаи, когда компания исправно обслуживала долг, но не смогла вернуть его при погашении.
В ближайшие месяцы рынок продолжит жёстко разделять качественных заёмщиков и компании, платящие повышенный купон именно за высокий риск дефолта. Самое время и нам сделать ребалансировку, чтобы минимизировать несопоставимые с собственной стратегией риски.
Почему я не спешу продавать облигации Полипласт?
В портфеле — два выпуска: рублёвый П02-БО-16 $RU000A10F7V9 и короткий долларовый П02-БО-03 $RU000A10B4J5 на пять месяцев. Доля от капитала — 6,6%.
Весомых причин для продажи я не вижу, хоть у компании и есть впереди сложные моменты. От того, как она их пройдёт, зависит, увидим мы обратно свои отданные в долг деньги с премией или же останемся с фантиками на руках.
Отчётность операционно хорошая, более подробно мы ее разбирали в первых числах сентября: выручка и прибыль растут. Но чистый долг за год вырос почти на 60%, до 275 млрд рублей, чистый долг/EBITDA — около 4x. За 1П26 операционный поток — 18,5 млрд, инвестиции — 22 млрд. Даже хороший денежный поток не покрывает капекс — вот главная уязвимость.
Компания строит новые мощности ради будущей EBITDA, но пока инвестиции финансируются кредитами и облигациями. Отсюда сильная зависимость от рефинансирования.
В подтверждении этому: Две недели назад — очередной дуплет, 21 сентября: допразмещение юаневого П02-БО-10 и сбор заявок на вторичное размещение долларового П02-БО-07 до $25 млн. По данным Cbonds, публичный долг с ЦФА — около 22,3 млрд рублей, $164 млн и 1 млрд юаней.
Само по себе это не плохо, но когда эмитент постоянно выводит новые бумаги, он конкурирует за деньги со своей же вторичкой. Чтобы старые выпуски оставались интересны, их доходности подтягиваются вверх — за счёт снижения цены.
Пик погашений: придется на январь–май 2027 года: 25–27 млрд рублей только по облигациям. Плюс до середины 2027 года — около 98 млрд рублей банковских кредитов. Именно поэтому длинные выпуски 2028–2029 годов торгуются с большой скидкой: рынок не верит, что до них дойдёт спокойно без прохождения пика 2027 года.
Если держите бумаги с офертой в ближайшие месяцы — следите за решением ЦБ по ставке 23 октября и продлением банковских линий по «Хромпику» и «Полипласт Новомосковску». Это ключевые заводы группы, на которых сконцентрирована основная инвестиционная программа.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейСегодня в 9:26
🍂 Выплата купона в сентябре
18 сентября 2026 года Группа компаний «А101» исполнила обязательства по выплате 28-го купонного дохода по выпуску облигаций А101 БО-001Р-01.
$RU000A108KU4
📊Процентная ставка фиксированного купона: 17% годовых. Срок обращения до мая 2027 года.
🗓️Следующая выплата по графику: 19 октября 2026 года. Сроки зачисления купонов зависят от условий вашего брокера.
P.S. В настоящее время в обращении находятся три выпуска биржевых облигаций Группы компаний «А101».
#А10118 сентября
Еженедельный дайджест новостей отрасли
Еженедельный дайджест новостей отрасли
Главные новости:
✅ Акции GloraX дебютировали в Альфа-Рейтинге как Топ-2 бумага с сильнейшим потенциалом роста на рынке. Заняли второе месте среди всех бумаг, входящих в рейтинг, как акция с одним из наивысших на рынке показателей потенциала роста, а также лидирующее место среди бумаг сектора девелопмента.
Новости отрасли:
🔍 ВТБ: Количество сделок по рыночным ипотечным программам за прошедшие 8 месяцев увеличилось в 5 раз по сравнению с аналогичным периодом прошлого года. В банке отметили, что в новостройках количество сделок на рыночных условиях увеличилось в 6,4 раза в годовом выражении, спрос на них растет на треть быстрее. Кредитная организация прогнозирует, что по итогам 2026 года выдачи рыночной ипотеки в целом по рынку приблизятся к 2,4 трлн рублей, что в 2,5 раза превысит объемы 2025 года и на 17% - объемы выдач по госпрограммам.
Подробнее: https://www.interfax-russia.ru/realty/news/vtb-zayavil-o-godovom-roste-vydach-rynochnoy-ipoteki-v-pyat-raz
🔍 В Топ-5 городов-лидеров среди миллионников по доле ЖК у воды вошли Самара, Волгоград, Нижний Новгород, Омск и Москва. GloraX также вносит свой вклад в развитие комплексных видовых проектов в регионах, в частности в Нижнем Новгороде к проектам GloraX у воды относятся «Статус на Черниговской», «Статус на Гребном канале» и «Левобережный», в Омске – «Статус на Заозерной». Все они реализуются в рамках комплексного развития территорий (КРТ), и наглядно демонстрируют экспертизу GloraX в создании качественной городской среды с высокими стандартами строительства.
Подробнее: https://blog.domclick.ru/novosti/post/nazvany-goroda-lidery-sredi-millionnikov-po-dole-zhk-u-vody
#GloraX #дайджест #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E65518 сентября
Акции GloraX дебютировали в Альфа-Рейтинге как Топ-2 бумага с сильнейшим потенциалом роста на рынке
С 14 сентября 2026 года акции GloraX вошли в состав Альфа-Рейтинга – сервиса Альфа Инвестиций для комплексной оценки российских акций. Рейтинг помогает инвесторам определять перспективные активы и фундаментально сильные компании, способные опережать рынок.
Главное:
✅ Бумага дебютировала с оценкой 5,7 балла. Брокер отметил высокий потенциал роста бизнеса по оценкам аналитиков и сильные фундаментальные показатели GloraX.
🌟 Абсолютный лидер среди девелоперов. В рейтинге GloraX занимает ведущее место среди акций сектора девелопмента.
🏆 Топ-2 акция роста с оценкой 9,2 балла. GloraX находится на втором месте среди всех бумаг, входящих в рейтинг, как акция с одним из наивысших на рынке показателей потенциала роста, уступая лидерство только акциям Ozon.
Мы признательны за такую высокую оценку бизнеса GloraX. Компания уже неоднократно отмечалась аналитиками ряда инвестдомов как текущий фаворит строительного сектора, а также является наиболее динамично развивающимся эмитентом в секторе девелопмента по версии ЕРЗ и регулярно демонстрирует операционные и финансовые показатели, опережающие среднерыночные.
#GloraX #новости #финансы #инвестиции #недвижимость #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E65518 сентября
Россети Центр и Приволжье. Отчет за 2 кв 2026 по МСФО
Тикер: #MRKP
Текущая цена: 0.4938
Капитализация: 55.7 млрд
Сектор: Электросети
Сайт: https://mrsk-cp.ru/stockholder_investor/investor_analytics/
Мультипликаторы (LTM):
▫️ P/E - 2.1
▫️ P/BV - 0.45
▫️ P/S - 0.32
▫️ ROE - 21.3%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 0.92
▫️ Акт/Обяз - 2.35
Что нравится:
▫️ выручка выросла на 11.5% г/г (35.4 → 39.5 млрд);
▫️ нетто фин расход вырос на 179.5% к/к (0.1 → 0.3 млрд);
▫️ рост чистой прибыли на 20.7% г/г (5 → 6 млрд);
▫️ деб. задолженность снизилась на 13% г/г (15.2 → 13.2 млрд);
▫️ хорошее отношение активов к обязательствам.
Что не нравится:
▫️ отрицательный FCF, но он улучшился на 49.5% г/г (-2.4 → -1.2 млрд);
▫️ чистая денежная позиция снизилась на 1.4% к/к (5 → 4.9 млрд);
Дивиденды:
Выплаты в 50% чистой прибыли, определенной как максимум из отчетностей РСБУ и МСФО. При этом значение чистой прибыли может корректироваться на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.
По данным сайта Доход ожидается дивиденд в размере 0.0836 руб (ДД 16.93% от текущей цены).
Мой итог:
Полезный отпуск снизился на 1.4% г/г (12.2 → 12 млрд кВт* ч). За полгода полезный отпуск вырос на 0.7% г/г (25.99 → 26.16 млрд кВт* ч). Уровень потерь в 7% является примерно средним значением во 2 квартале за последние 5 лет. Рост тарифа за квартал в среднем составил +13% г/г (2714 → 3066 руб/МВт* ч).
Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +22.4% (29.8 → 36.5);
▫️ технологическое присоединение +31.4% (1.2 → 1.5).
За полгода выручка увеличилась на 12.8% г/г (76.1 → 85.9 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.
Чистая прибыль выросла сильнее даже при том, что операционная рентабельность немного ухудшилась с 20.3 до 20.1%. Причина в появлении нетто фин дохода, тогда как в прошлом году был расход (-237 → 287 млн). За полгода чистая прибыль выросла на 23.8% г/г (12 → 14.8 млрд).
Отрицательный FСF улучшился на фоне более лучшей динамика OCF (+67.5% г/г, 2.7 → 4.6 млрд) в сравнении с кап. затратами (+12.1% г/г, 5.2 → 5.8 млрд).
Чистая денежная позиция незначительно снизилась. Чуть-чуть вырос долг, чуть-чуть уменьшились денежные средства на счетах.
В соответствии с последней версией ИПР за 2026 год планируется заработать 24.1 млрд. По МСФО за полугодие план выполнен на 61.6%. С учетом того, что 3 и 4 кварталы исторически сильнее 2, можно предположить перевыполнение плана по итогам года. Если все же исходить из озвученной цифры, то это дает P/E 2026 = 2.31. Дивиденд по ИПР получается 0.07142 руб (ДД 14.46%). Вообще, если не случится чего-то негативного, то стоит ожидать пересмотра план по ИПР в бОльшую сторону. С другой стороны, надо помнить, что ИПР не догма и акционеры могут принять решение исходя из каких-то иных соображений.
Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.
Если опираться на ИПРы, то у Россети Центр и Приволжье одна из самых интересных дивидендных доходностей среди "дочек" холдинга (выше только у Мос. региона и у Центра, к которому теперь настороженное отношение). Но если смотреть на следующие годы, то доходность получается самой низкой (если смотреть на прибыльные компании Россети). Хотя, как уже упоминалось выше, ИПР могут пересматриваться в любую сторону в зависимости от различных факторов и конъюктуры. Еще бы отметил субъективный небольшой минус для компании в виде дорогого лота. Да, сумма в 5000 не такая большая, но все же для частных инвесторов с малым капиталом удобнее было бы управлять лотом с ценой в 10 раз меньше.
Акций Россети ЦиП нет в портфеле.
Прогнозная справедливая стоимость - 0.748 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram18 сентября
Сделки, события, интриги, расследования.
За это время произошло много событий! (Примерно за последние полторы недели!) 😊
Как вы, возможно, знаете, я веду свой блог в нескольких соцсетях. Так вот, в одном небезызвестном мессенджере — перескочили 1000 человек, а в «добровольно-принудительном» — 500. Суммарная аудитория более 10 000 человек! Что для меня серьёзная такая «медалька». Спасибо, друзья, что помогаете мне каждый день, комментируете, ставите лайки. Пишите — я почти всегда на связи! ✍️
Как вы помните, моя задача для спецусловий от брокера была: «Продержать маржинальную позицию на общую сумму 100 000 000 рублей». Что я и сделал! По большому счёту, не то чтобы это особо грандиозно, но, согласитесь, цифра красивая? 😏 С заработком она ничего общего, к сожалению, не возымела.
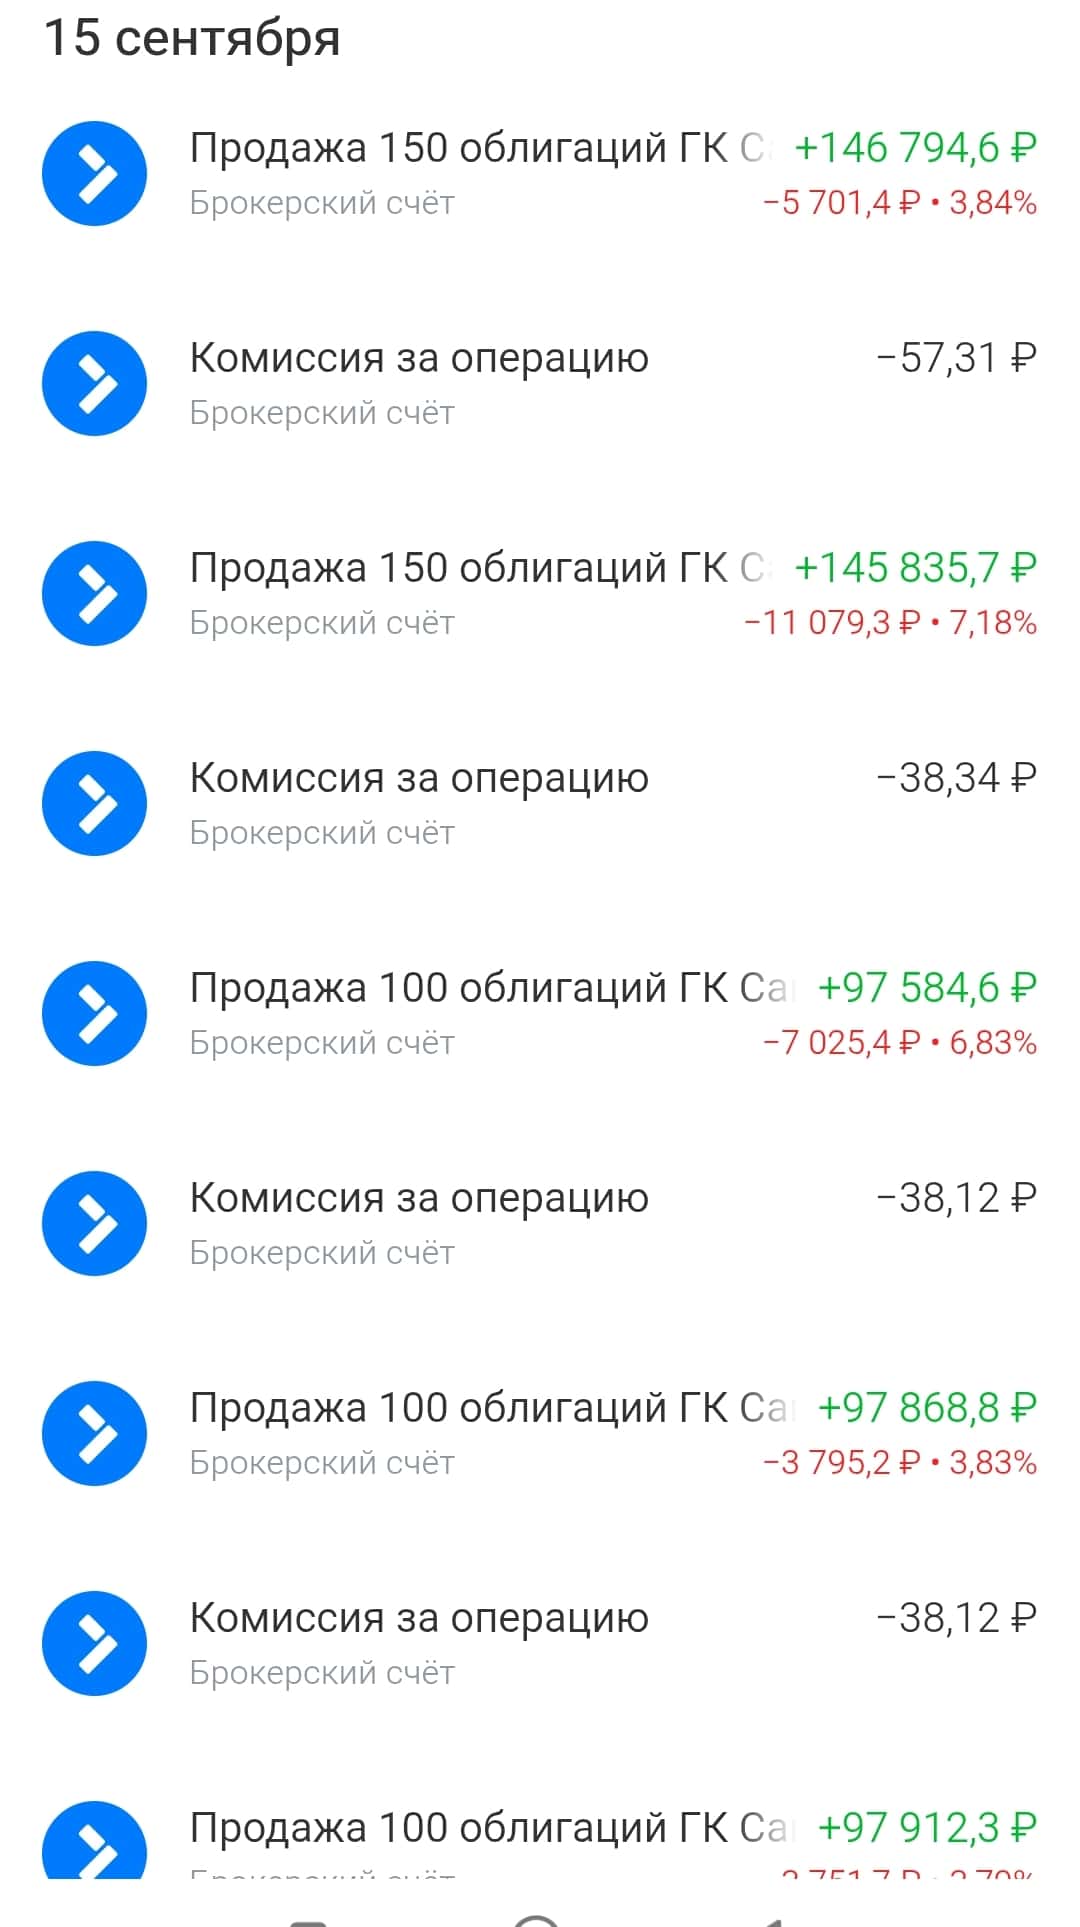
Самолёт подвёл сильно — собственно, 2 млн маржинальной позиции привели меня к убыткам примерно тысяч в 60 000. Так уж вышло, что неудачное время облигаций задевает меня, как и всех.
МГКЛ — вообще глубокое разочарование, с которого я вышел также заранее, с убытком. В тот же самый убыток движется АПРИ, однако я пока не выхожу.
На свободные деньги с купонов взял РЖД, ОФЗ 54-й выпуск, Ростовскую область и Росагролизинг. Из акций подбираю Полюс, Транснефть и Сбер. 📈
Кстати, подобрал 20-ый выпуск Самолёта, под погашение, так же в плечо (ничему жизнь не учит) на 1.000.000
Балтийский под погашение $RU000A10A3W1 14-ый выпуск, так и держу)
Получил кэшбэка в этом месяце почти на 10 000. Отправлю на погашение кредиток.
Общие ожидания от рынка у меня звучат примерно так: «Сдержанный оптимизм». 😌
Дабы сильно не расстраиваться из-за рынка, стараюсь чуть реже заходить, реже проверять котировки — помогает. И потом, открываю всякие выгодные вклады с бонусами лесенкой — расслабляет. По займам приходят деньги, расширяю портфель платформ. Так легче пережить падение биржи.
Вообще, взглянув на экономическую ситуацию, я чётко понимаю, что грядёт глобальная перестройка. Сейчас важно пережить тяжёлый период, ибо глобально общество разделится на тех, кто инвестирует, и тех, кто этого не делает. Об этих мыслях расскажу в следующих постах. 💭
У меня про инвестиции, экономию и кэшбэк!
Ваши деньги — Ваша ответственность!
В посте нет инвестрекомендаций, только субъективное мнение.
ПОДПИШИТЕСЬ! ВАЖНЫЕ НОВОСТИ - НЕ ТОЛЬКО ТУТ!
P.S. кстати, написал в IR отдел Самолету - не отвечают..
$RU000A104JQ3 $RU000A10BW96 $RU000A10CZA1 $PLZL $SBERP $RU000A10FVT3 $RU000A10FZZ1 $SU26254RMFS1 $RU000A10FV69
#инвестиции #облигации #чтокупить #стратегия17 сентября