Остался на полтора месяца без купонов. Закрытие преддефолтных позиций
Коллеги, приветствую! Рано или поздно факап случится у каждого, кто держит в портфеле эмитентов из сегмента ВДО. Главное здесь — вовремя выйти и не игнорировать риски в надежде, что худшее уже позади и решение обязательно найдётся.
Сегодня хочу поделиться сделками, которые, с одной стороны, высвободили средства от продажи, а с другой — привели к фиксации убытков. Насколько всё критично и что именно я продал — дальше по тексту. Поехали.
МГКЛ 001Р-05 $RU000A107UB5
На этой неделе, решил окончательно закрыть данную позицию. В какой-то момент даже докупал бумаги — казалось, что компания не может рухнуть так быстро, тем более судя по последней отчётности деньги на счетах у неё были. Но после новостей об отмене шортов вспомнился кейс ЕвроТранса: там буквально на следующий день посыпались неприятные новости одна за другой. Доля у меня изначально была минимальной из возможных для ВДО, но всё равно осадок неприятный.
Изначально я и не планировал держать их до погашения — собирался выйти в середине 2027 года. Основные погашения у компании приходятся на 2030–2031 годы: примерно 69% долга, или 4,33 млрд рублей. Но контора рухнула гораздо быстрее.
Срок на исправление ситуации истекает 13 ноября. Если эмитент не успеет рассчитаться с держателями облигаций (1P-07) до этой даты, наступит уже полноценный дефолт по бумаге.
Из актуального:
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
КЛВЗ КРИСТАЛЛ 001P-04 $RU000A10DSU2
На смену одних судебных притензий пришли новые: почти 4,9 млн рублей — столько требуют с калужского «Кристалла» по двум новым искам, и это лишь очередное звено в цепочке споров.
«Виппапирус» (1,95 млн) и «Флекс-Н-Ролл Рус» (2,92 млн) обвиняют завод в неисполнении договоров поставки. Оба заявления приняты к производству, предварительные заседания — 25 ноября и 16 декабря.
Цепочка выглядит тревожно. Июнь 2026-го — иск «Зернопродукта» на 15,4 млн рублей. Август — претензии «Спиртзавода «Бекетовский»» на 65,2 млн. Октябрь — требование более 111 млн рублей. Теперь — ещё два дела. Суммы разные, истцы разные, но природа споров одна: обязательства по поставкам не исполняются. Именно эта повторяемость, а не размер конкретного иска, и является главным риском для завода и его партнёров.
Пока ни по одному из новых дел решения о взыскании не принято, но накопление претензий уже само по себе создаёт неопределённость вокруг финансовой устойчивости предприятия.
Всё началось с уголовного дела: против конечного бенефициара Павла Победкина — его завели ещё в марте по налоговой статье. Речь шла о претензиях на 107 млн рублей, однако они касались прежнего бизнеса, то есть периода до прихода Победкина в КЛВЗ «Кристалл». Дело дошло до приговора, но обошлось без строгих последствий: в середине сентября 2026 года Хамовнический районный суд Москвы признал Победкина виновным в уклонении от уплаты налогов (ч. 2 ст. 199 УК, санкция — до пяти лет лишения свободы) и ограничился штрафом в 450 тыс. рублей, реального срока не последовало.
В этой бумаге у меня было 2% от капитала. Пока речь шла исключительно о личных налоговых претензиях к бенефициару, я до последнего сохранял позицию, но с учётом последних новостей решил полностью выйти из облигаций этого эмитента.
Статистика за все время:
• Текущая стоимость портфеля: 1 021 634,36 ₽
• Ежегодный купонный доход: 150 056,61 ₽
• Ежемесячный купонный доход: 12 504,72 ₽
Напомню, моя цель — выйти на 100 000 ₽ купонного дохода в месяц. Это позволит покрывать большую часть текущих расходов и даже что-то откладывать. Пока до цели далеко, но я продолжаю путь.
Вместо вывода: Общие потери с учётом полученных купонов составили практически 16 124,72 ₽. Если экстраполировать эту сумму на сформировавшуюся ежемесячную пассивную доходность в виде купонов, то потери отобьются примерно через 39 день — что уже выглядит не так печально. Сам себе придумал проблем — сам их решил. Спасибо за отличный опыт — идём дальше.
Теперь ваша очередь — расскажите, по каким позициям в портфеле у вас всё больше сомнений?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией

Посты по ключевым словам
🍂 Выплата купона в ноябре
17 ноября 2026 года Группа компаний «А101» исполнила обязательства по выплате 30-го купонного дохода по выпуску облигаций А101 БО-001Р-01.
$RU000A108KU4
📊Процентная ставка фиксированного купона: 17% годовых. Срок обращения до мая 2027 года.
🗓️Следующая выплата по графику: 17 декабря 2026 года. Сроки зачисления купонов зависят от условий вашего брокера.
P.S. В настоящее время в обращении находятся три выпуска биржевых облигаций Группы компаний «А101».
#А101Сегодня в 8:22
ЛОЭСК 001Р-02: щедрое предложение под 20,75%. Какие риски при этом есть?
АО «ЛОЭСК» — региональная электросетевая компания, обеспечивающая электроснабжение городов, посёлков и промзон Ленинградской области. Вторая по величине в регионе после «Россети Ленэнерго» и одна из крупнейших сетевых компаний страны.
Структура акционеров: 75,01% — у основателя компании Андрея Сизова, 24,99% — у Ленинградской области. Доли области включены в программу приватизации на 2026–2028 годы.
Параметры выпуска ЛОЭСК 001Р-02:
• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Минимальная заявка: 1,4 млн рублей
• Объем: до 2 млрд рублей
• Срок обращения: 3 года
• Купон: не более 19% годовых (YTM не выше 20,75% годовых)
• Выплаты: ежемесячно
• Амортизация: по 5% в даты 18-35-го купонов, 10% в дату 36-го купона
• Оферта: нет
• Квал: не требуется
• Сбор заявок: до 17 ноября 2026
• Дата размещения: 20 ноября 2026
Кредитные рейтинги:
• 10 сентября 2026 года НКР присвоило ЛОЭСК кредитный рейтинг А со стабильным прогнозом. Долговая нагрузка компании по итогам 2025 года — 2,8. Агентство ожидает снижения показателя до 2,2 к 31 декабря 2026 года.
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Куда реинвестировать полученные дивиденды в 2026 году? Мой личный топ
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• Что не так с АПРИ, если доходность выше 60%? Определяем контрольные даты
• Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?
• Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски
Финансовые результаты РСБУ за 9 месяцев 2026 года:
• Выручка: 8,56 млрд (+16,8%) Основной драйвер — передача электроэнергии: 7,65 млрд рублей (+12,4%).
• Прибыль от продаж: 2,58 млрд (+36%), маржа 30,1%
• Чистая прибыль: 1,137 млрд (х5,9), маржа 13,3%
• Капвложения в строительство объектов основных средств: почти 1,7 млрд ₽ (около 20% выручки).
• Совокупный долг (кредиты и займы): 12,07 млрд ₽ против 11,88 млрд ₽ на конец 2025 года.
• Собственный капитал: 14,62 млрд ₽ против 13,48 млрд ₽ (прирост за счёт накопленной прибыли).
Что настораживает - это займы бенефициару. На конец 2025 года они составили 5,09 млрд против 3,55 млрд годом ранее.
• 2,8 млрд — по договорам АО «ЛОЭСК» под 18,11%, погашение частями с марта 2027 по сентябрь 2029.
• 1,5 млрд — по договору АО «РЭС» по ставке «ключевая + 9,5%», погашение в декабре 2026-го.
Схема выглядит так: компания занимает у банков под 18–24%, а потом выдаёт эти деньги собственнику под похожие ставки. Но бенефициар не платит — ни проценты, ни тело. На бумаге компания прибыльна, потому что проценты начисляются.
Ближайшие проверки на живые деньги — декабрь 2026-го (возврат 1,5 млрд РЭС) и март 2027-го (первый транш основного пакета 2,8 млрд).
Также имеется эпизод с банкротством: В марте 2026 года ООО СЗ «ДМ-Южный» подало заявление о банкротстве ЛОЭСК из-за невозврата аванса 10,4 млн ₽ по договору технологического присоединения. 3 августа производство прекращено — заявитель отказался от иска. Но сам факт: спор с одним подрядчиком довёл компанию до заявления о банкротстве.
В сентябре компания разместила дебютный выпуск облигаций на 1 млрд рублей:
• ЛОЭСК 1P-01 $RU000A10G7X4 Доходность к Put-оферте: 18,99%, Купон: 18%. Текущая доходность: 17,86% на 1 год 10 месяцев
Что готовы предложить эмитенты со схожим рейтингом:
• ЭкоНива 1P-04 $RU000A10GH82 (23,46%) А на 2 года 11 месяцев
• Селектел 1Р-08R $RU000A10FMY2 (17,06%) А на 2 года 7 месяцев
• Группа ЛСР 2Р-01 $RU000A10EYH5 (20,93%) А на 2 года 4 месяца с амортизацией
• СТМ 1P4 $RU000A1082Y8 (19,15%) А на 2 года 3 месяца
• Интерлизинг 1Р-11 $RU000A10B4A4 (19,41%) А на 2 года 3 месяца с амортизацией
• ГМС 2Р-03 $RU000A10FXM4 (18,62%) А на 1 год 8 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,39%) А на 1 год 8 месяцев
По итогу: Доходность на бумаге смотрится привлекательно, но, на мой взгляд, премия не полностью компенсирует специфические риски. Взамен вы получаете займы собственнику, нулевую ликвидность и растущую просрочку. Это неравноценный обмен.
Если разместят по верхней границе — премия будет ощутимой, и место для роста на вторичке останется. Но брать стоит только при купоне от 18,5% и выше, и с полным пониманием, на что подписываетесь. Решение об участии пока не принято. А что скажете вы, планируете участвовать?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно
'Не является инвестиционной рекомендациейСегодня в 7:53
Совкомбанк. Отчет за 3 кв 2026 по МСФО
Тикер: #SVCB
Текущая цена: 11.6
Капитализация: 244.7 млрд
Сектор: Банки
Сайт: https://sovcombank.ru/about/info
Мультипликаторы (LTM):
▫️ P/E - 2.9
▫️ P/BV - 0.55
▫️ NIM - 8%
▫️ COR - 2.5%
▫️ CIR - 45.5%
▫️ ROE - 21.9%
Что нравится:
▫️ чистый процентный доход вырос на 7.1% к/к (64.8 → 69.4 млрд);
▫️ чистая прибыль выросла на 4.2% к/к (25.6 → 26.6 млрд);
▫️ процент ссуд с просрочкой 90 дней и более снизился с 4.28 до 4.02%;
Что не нравится:
▫️ чистый комиссионный доход снизился на 3.3% к/к (13.9 → 13.5 млрд);
▫️ доход от небанковской деятельности уменьшился на 28.3% к/к (12.3 → 8.9 млрд);
▫️ кредитного портфель вырос очень незначительно.
Дивиденды:
Предусматривается направление на дивиденды от 25% до 50% чистой прибыли по МСФО. После выплаты уровень достаточности капитала Н1.0 не может упасть ниже 11.5%.
По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 1.32 руб (ДД 10.9% от текущей цены).
Мой итог:
Тенденция по росту ЧПД сохраняется (55.7 → 60 → 64.8 → 69.4 млрд). ЧПД с учетом резервов увеличился на 9.3% к/к (46.8 → 51.1 млрд). ЧКД немного снизился (15.1 → 11.6 → 13.9 → 13.5 млрд).
Доход от небанковской снизился. Здесь снизился как доход от страховой деятельности (-31.4% к/к, 10.6 → 7.3 млрд), так и доход от прочей деятельности (-9.3% к/к, 1.7 → 1.6 млрд). Снизился расход от операций с фин. инструментами (-23.1% к/к, 2.4 → 1.8 млрд), зато хорошо заработали на валюте и ДМ (+405% к/к, 1.6 → 8.1 млрд). Операционные расходы увеличились после снижения в прошлом квартале (+4.3% к/к, 38.6 → 40.3 млрд). В итоге за квартал прибыль выросла не так сильно, а вот за 9 месяцев зафиксирован двухкратный рост (35.4 → 71.9 млрд).
Кредитный портфель почти не изменился. Доля корпоративных кредитов немного снизилась (56.5 → 56.3%). Чистая процентная маржа продолжает улучшаться (6.7 → 7 → 7.6 → 8%). По ожиданиям банка маржа далее не будет снижаться ниже 7%. ROE за квартал вырос с 21.1 до 23.4%.
По итогам годам Совкомбанк может замахнуться на прибыль в 100 млрд. Но даже если принять, что прибыль в 4 квартале будет на уровне 3, то итогом будет 98.6 млрд, что дает P/E 2026 = 2.64. По дивиденду стоит рассчитывать на 15% от прибыль. Об этом сказал менеджмент, который не видит смысла в более высоких выплатах пока цена акций такая низкая, и средства можно направлять на buyback. В подтверждении слов Хотимского группа с 7 октября увеличила объем выкупа акций с 2 до 3 млрд рублей в квартал. При озвученном пэйауте дивиденд будет около 0.66 руб (ДД 5.68% от текущей цены).
Еще один момент важный момент обозначил управляющий Андрей Оснос. Совкомбанк не намерен продавать обратно в рынок акции, выкупленные в рамках байбэка. "Конечная цель — держать forever, потому что это выгодно".
И буквально вчера прошла новость, что крупный частный акционер Совкомбанка продал 2,1% акций и полностью вышел из капитала. После этого акции банка выросли на более чем 6%. Может быть наконец навес закончился и дальше пойдем в сторону справедливой цены?
Акции Совкомбанка держу в портфеле с долей 3.46% (лимит - 3%).
Прогнозная справедливая стоимость - 17.8 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в MaxСегодня в 5:26
Как сдавать отчетность с учетом новых требований 858-П
17 августа 2026 года вступили в силу изменения в Положение Банка России № 858-П «О требованиях к финансовой устойчивости и платежеспособности страховщиков», внесенные Указанием № 7341-У. В частности, уточнен порядок расчета риска кредитного спреда и процентного риска для облигаций с переменной ставкой купона: введены специальные коэффициенты, которые применяются при оценке риска увеличения и снижения процентных ставок. Вместе с экспертом RUDATA Станиславом Дмитриевым, руководителем направления по работе с некредитными финансовыми организациями Центра экономического анализа Группы «Интерфакс», разбираем наиболее сложные случаи применения нововведений.
Вчера в 13:00
ПАО «НФК-Сбережения» получило премию Investment Leaders в номинации «Лучшая сделка SPO 2026»!
В эту субботу, 14 ноября, состоялось мероприятие Investment Leaders Forum&Awards — это событие, демонстрирующее лучшие достижения в области инвестиций во всех сферах. В Центре международной торговли встретились 3000 участников – от тех, кто только начинает свой путь в инвестициях, до руководителей банков, УК, финтех-компаний и ключевых экспертов отрасли.
Вручались награды в категории «Капитал, технологии, результат». И ПАО «НФК-Сбережения» не уехали без заслуженной статуэтки! ПАО «НФК-Сбережения» выиграли в номинации «Лучшая сделка SPO 2026». Получил награду на мероприятии директор компании, Евгений Наумов.
🏆 Лучшими, по мнению Экспертного совета Investment Leaders Award-2026, в других номинациях стали: https://investleaders.pro/kapital-texnologii-rezultat-obyavlenyi-pobediteli
📋 А ещё директор ПАО «НФК-Сбережения» выступил с докладом «Особенности национального IPO: как избежать ошибок эмитентам и инвесторам?». Обсудили:
· почему на российском рынке так мало примеров удачных дебютов,
· что делать эмитентам, чтобы вернуть доверие инвесторов
· как инвесторам оценивать вероятность успеха публичного размещения.
От всей души радуемся заслуженной награде и гордимся успехами компании! 🥳Вчера в 12:32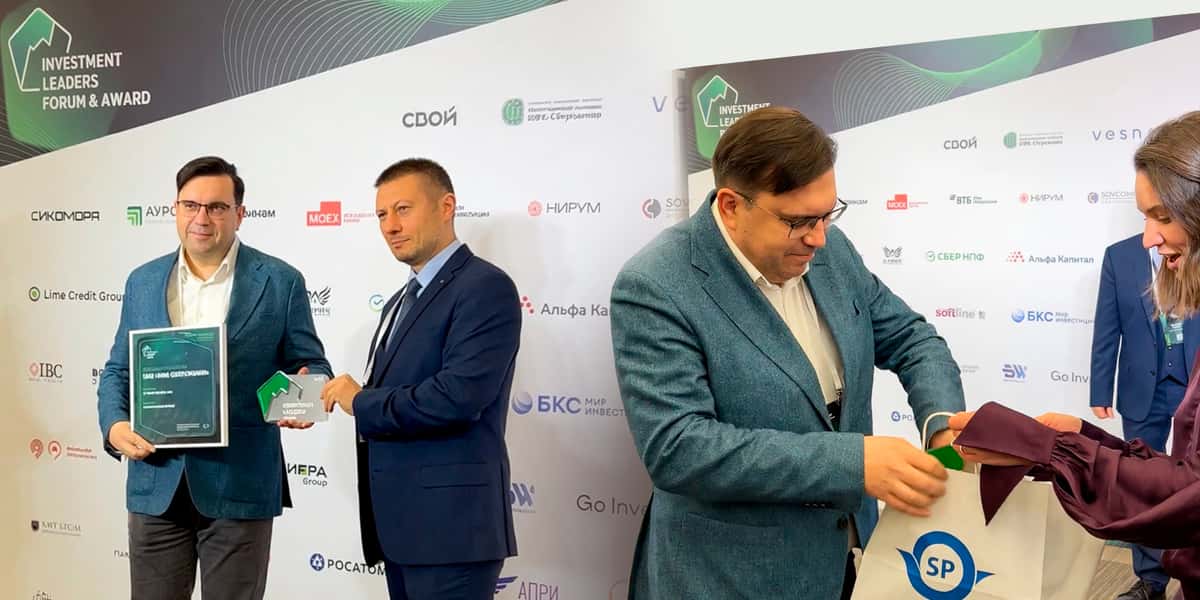
Авто Финанс Банк: новые облигации АА на 3 года с премией к рынку. Брать ли?
«Авто Финанс Банк» — средний банк с активами около 212 млрд рублей (38-е место в России). Основной профиль — автокредитование граждан, причём розничный портфель полностью состоит из автокредитов. Кроме того, банк финансирует автопроизводителей и дилеров ряда брендов.
Создан в 2013 году как РН Банк — совместный проект альянса Renault-Nissan и Юникредит банка. В июне 2023-го АвтоВАЗ выкупил банк за 7 млрд рублей, после чего он получил нынешнее название.
По масштабам бизнеса — в лидерах: 1-е место по числу выданных кредитов по программе LADA Finance (2023–2025) и топ-5 по объёму автокредитов по итогам 2025 года.
Фактически банк государственный: 67,7% акций АвтоВАЗа — у ФГУП «НАМИ» (контур Минпромторга), ещё 32,3% с осени 2024 года — у Ростеха.
Параметры выпуска АФБанк-001P-20:
• Рейтинг: АА (АКРА, прогноз «Позитивный»)
• Номинал: 1000Р
• Объем: не более 7 млрд рублей
• Срок обращения: 3 года
• Купон: КБД (3 года) +260 б.п. (~16,90%) около 18,2% YTM
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок: до 16 ноября 2026
• Дата размещения: 19 ноября 2026
Рейтинг надежности:
• АКРА — уровень АА, прогноз "Позитивный" (подтвержден 28.09.2026)
• Эксперт РА — уровень AА, прогноз "Стабильный" (подтвержден 10.12.2025)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Глоракс 2P1 (ВВВ+, 19,5%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Борец 1Р8 (А-, 18,5%) | Новые Технологии 1P9 (А-, 18%) | ЭкоНива 1P4 (А+, 18%) | АБЗ 2Р-08 (А-, 19%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты МСФО за 1 полугодие 2026 года:
• Чистая прибыль: 3,1 млрд ₽ (+33% г/г)
• Чистый процентный доход: 6,7 млрд ₽ (+43% г/г)
• Чистый комиссионный доход: 0,03 млрд ₽ (+23% г/г)
• Операционные расходы: 1,8 млрд ₽ (+28% г/г) — растут медленнее доходов
• Резерв под обесценение кредитов: 0,9 млрд ₽ (+414% г/г) — отражает масштабирование портфеля, а не ухудшение качества
• ROE: 18,3% против 14,6% годом ранее (+3,7 п.п.)
• Активы: 210,3 млрд ₽ (+9,1% с начала года, +19% г/г)
• Кредиты клиентам: 194,8 млрд ₽ (+8,4% с начала года)
• Собственный капитал: 34,6 млрд ₽ (+3,3% с начала года)
• Обязательства: 175,7 млрд ₽ (+10,3% с начала года)
Основная нагрузка по погашениям ложится на период с декабря 2026-го по сентябрь 2027 года: за эти десять месяцев банку предстоит закрыть четыре выпуска на общую сумму около 30–31 млрд ₽ — примерно 17% обязательств. Речь о 1Р-11 (7 млрд ₽, 24.12.2026), 1Р-14 (~5 млрд ₽, февраль 2027), 1Р-12 (~5 млрд ₽, июнь 2027) и 1Р-13 (10 млрд ₽, сентябрь 2027).
Дорогие заимствования пикового периода — фиксированные 23% по 1Р-14 и флоатеры, размещённые при ключевой 21%, — банк заменяет выпусками под 14,2–14,75%. Это даёт экономию на рефинансировании порядка 7–8 п.п. по процентной ставке.
В обращении находится 9 выпусков биржевых облигаций объёмом 69 млрд рублей:
• Авто Финанс Банк БО-001Р-19 $RU000A10FGX6 YTM: 17,23%. Купон: 14,2%. Текущая доходность: 14,76% на 2 года 6 месяцев
• Авто Финанс Банк БО-001Р-18 $RU000A10EQ34 YTM: 16,43%. Купон: 14,75%. Текущая доходность: 14,91% на 2 года 3 месяца
Что готовы предложить эмитенты со схожим рейтингом:
• ПКТ 2P-01 $RU000A10DJH8 (16,78%) АА на 2 года 11 месяцев
• НоваБев 4P-01 $RU000A10G940 (16,1%) АА- на 2 года 10 месяцев с амортизацией
• ПГК 3Р-04 $RU000A10EYV6 (16,8%) АА на 2 года 9 месяцев
• ДелоПортс 1P-05 $RU000A10FZ16 (17,92%) АА- на 2 года 8 месяцев
• Европлан 1Р-11 $RU000A10GFH9 (15,85%) АА на 2 года 7 месяцев с амортизацией
• ТрансКонтейнер 2-03 $RU000A10F470 (16,97%) АА- на 2 года 5 месяцев
• Совкомбанк Лизинг БО-П17 $RU000A10DTS4 (16,43%) АА на 2 года
По итогу: Верхняя граница нового выпуска соответствует YTM около 18,2% — это примерно 100 б.п. премии к собственной вторичке. Если итоговый купон окажется не ниже 16,5%, готов включить этот выпуск в свой облигационный портфель.
Внутри рейтинговой группы AA ориентир также выглядит конкурентоспособно. «ДелоПортс» 1Р5 торгуется под 17,9%, «ТрансКо» 2Р3 даёт около 17% при рейтинге АА-, выпуски «ПГК» 2Р1 и 3Р4 — до 16,8%. Таким образом, 1Р-20 находится в верхней части рынка, но его главное преимущество — всё же премия к собственному 1Р-19.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейВчера в 8:35
Хэдхантер. Отчет за 3 кв 2026 по МСФО
Тикер: #HEAD
Текущая цена: 2721
Капитализация: 128.4 млрд
Сектор: IT
Сайт: https://investor.hh.ru/
Мультипликаторы (LTM):
▫️ P/E - 7.33
▫️ P/BV - 57.11
▫️ P/S - 3.13
▫️ ROE - 310%
▫️ ND/EBITDA - 0.24
▫️ EV/EBITDA - 6.65
Что нравится:
▫️ FCF увеличился на 54.5% к/к (2.1 → 3.3 млрд);
▫️ чистая прибыль выросла на 9.9% к/к (4.4 → 4.8 млрд);
Что не нравится:
▫️ увеличение выручки всего на 0.2% к/к (10.94 → 10.97 млрд);
▫️ чистый долг -4.8 млрд против чистой ден. позиции +4.8 млрд во 2 кв 2026;
▫️ нетто фин доход за квартал снизился с 240.2 до 1.4 млн;
Дивиденды:
Выплата не реже 1 раза в год, исходя из суммы не менее 60% и не более 100% от скор. чистой прибыли по МСФО, если отношение ND/скор. EBITDA LTM < 2.5 (если выше, то СД решает, исходя из конъюктуры).
По данным сайта Доход за 2 полугодие 2026 прогнозируется дивиденд в размере 150.91 руб (ДД 5.5% от текущей цены).
Мой итог:
Выручка за квартал снова увеличилась и снова очень слабо.
Выручка в разрезе продуктов (к/к):
▫️ пакетные подписки +1.8% (2.34 → 2.38 млрд);
▫️ доступ к базе соискателей +4.6% (1.31 → 1.37 млрд);
▫️ объявления о вакансиях +11.2% (4.67 → 5.19 млрд);
▫️ дополнительные услуги +10.4% (1.83 → 2.02 млрд).
Динамика пакетных подписок в 3 квартале хуже двух последних лет. Доступ к базе лучше 2025 года с -0.1% г/г. Объявления и доп. услуги примерно на уровне прошлого года.
Выручка в разрезе клиентов (к/к):
▫️ крупные в России +9.9% (3.92 → 4.3 млрд);
▫️ малые и средние в России +6.2% (4.19 → 4.46 млрд);
▫️ прочие в России +6.8% (0.58 → 0.62 млрд);
▫️ прочие страны +9.1% (0.7 → 0.76 млрд).
За 9 месяцев выручка уменьшилась -0.4% г/г (30.7 → 30.6 млрд).
По крупным клиентам прирост слабее прошлого года (+12.2%), МСБ наоборот сильнее (5.7%). Можно отметить продолжающееся увеличение в прочих странах. Количество платящих клиентов выросло по всем категориям, кроме крупных (крупные -1%, МСБ +0.4%, прочие в РФ +1.8%, прочие страны +0.3%). Рост, правда, достаточно слабый.
Чистая прибыль за квартал выросла на фоне улучшения операционной рентабельности с 44 до 47.9%. При этом увеличилась эф. ставка налога на прибыль (9.5% vs 5% во 2 кв 2026), а также снизился нетто фин доход. За 9 месяцев чистая прибыль снизилась на 3.6% г/г (13.4 → 12.9 млрд).
FCF увеличился на фоне более высокого роста OCF в абсолюте (+56.9% к/к, 2.7 → 4.2 млрд) в сравнении с кап. затратами (+65.8% г/г, 0.6 → 0.9 млрд).
Неприятный факт, но у ХХ появился чистый долг после нескольких лет удержания "кубышки". Ранее она добавляла к прибыли 4-9%. Теперь не исключено, что будет нетто фин расход.
На 2026 год компания озвучивала цели в +8% по выручке и рент. по скор. EBITDA выше 50%. По плану пока попадают только с рентабельностью (51.6% за 9 месяцев). По примерным расчетам ХХ по итогам года заработает прибыль в районе 17.4 млрд, что дает P/E 2026 = 7.39 и 368.3 руб дивидендной выплаты при pay out в 100% (ДД 13.54% от текущей цены).
Из неприятного, hh-индекс после периода снижения в октябре вырос до 9. Динамика вакансий по полной форме занятости также показывает хорошую картину с начала года (-11 → 14 → -3 → 2 → -2 → 7 → 1 → 1 → -4% г/г). Заметно затухание и переход к некому флэту.
ХХ определенно не порадовал отчетом. Выручка почти не растет и положительной динамики пока нет, прибыль снизилась г/г. "Кубышку" проели и появился чистый долг. Да и общая ситуация на рынке пока без позитива.
При всем этом компания остается интересной для инвестора. Положительный FCF сохраняется, как и хорошие дивидендные выплаты. На 2027-2028 ХХ планирует сохранить уровень выплат на уровне 2026 года. Продолжает действовать программа выкупа акций (из 15 млрд потратили уже около 6.7 млрд и выкуплено уже 2.5 млн бумаг). Более того, выкупленные акции планируется погасить, тогда как многие компании тратят их на программу мотивации.
Акции компании держу в портфеле с долей 4.33% (лимит - 5%).
Прогнозная справедливая стоимость - 3220 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в MaxВчера в 5:28
Совкомбанк удвоил прибыль, Газпром привлек 50 млрд ₽ облигациями
1️⃣ Чистая прибыль Совкомбанка $SVCB по МСФО за 9 месяцев 2026 года выросла вдвое год к году, до 71,9 млрд ₽, а за III квартал — на 49%, до 26,6 млрд ₽.
Рентабельность капитала за январь-сентябрь составила 21,9% против 12,2% годом ранее, а чистая процентная маржа выросла на 2,6 п.п., до 7,5%.
Операционные расходы выросли на 5%, до 120 млрд ₽, а кредитный портфель банка сократился на 1,3%, до 3,16 трлн ₽.
Рост прибыли вдвое при сокращении кредитного портфеля показывает, что Совкомбанк наращивает доходность на существующих активах, а не за счет расширения бизнеса.13 ноября
Масштаб не спасает: 6 громких дефолтов в РФ. Что общего?
На фоне роста технических дефолтов инвесторы стараются уберечь заработанное в крупных компаниях, рассчитывая, что их вес в стране не даст им обанкротиться.
Предлагаю окунуться в историю — чтобы лучше понять, что пропасть с радаров может каждый.
• Трансаэро, 2015. Вторая авиакомпания страны: 60+ самолётов, миллионы пассажиров в год, долг с учётом лизинга — свыше 250 млрд рублей. Триггером стал 2014 год — обвал рубля и дорогие кредиты, а в октябре 2015-го у компании отозвали сертификат эксплуатанта.
Финал мрачный: авиакомпанию признали банкротом, и процедура тянется до сих пор. Самолёты были в лизинге, недвижимости почти не осталось, попытка привлечь топ-менеджмент к субсидиарной ответственности провалилась. Держатели облигаций по сути не дождались ни копейки.
• ЮТэйр, 2014–2015. Крупнейший вертолётный перевозчик страны, обслуживающий нефтегаз, и одновременно топ-5 пассажирских авиакомпаний. Долг — свыше 70 млрд рублей. Триггер: нефтяной кризис, падение выручки и валютные кредиты. Долг в итоге реструктурировали, а в 2019-м проведение выплат отложили до 2054 года: потери держателей эксперты оценили в 84–94% от номинала.
Облигационеры пошли в суды — и в 2023–2024 годах реструктуризацию признали недействительной, а осенью 2025-го апелляция даже обязала вернуть списанные бумаги. Но история продолжается: кассация то отменяет решения, то приостанавливает их исполнение.
Актуальные обзоры, которые вы могли пропустить:
• Дефолт облигаций: инструкция по спасению. Не дайте себя обмануть
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ
• Банк «Открытие», 2017. Седьмой банк страны и первая санация по новой схеме через Фонд консолидации банковского сектора. Триггером стала агрессивная модель роста: банк раздавал кредиты своим же структурам, и когда ЦБ забрал «Открытие» на оздоровление, обрушился и материнский холдинг. Рынок узнал о проблемах за считаные дни до дефолта.
Финал показателен: сам банк с 2023-го присоединен к ВТБ, а «Открытие Холдинг», лишившийся главного актива, в 2022 году признан банкротом с долгом, превысившим 600 млрд рублей. Требования держателей облигаций на 262 млрд оставлены в общей третьей очереди — до реальных выплат дело пока не дошло.
• РОСНАНО, 2021–2025. Самый шокирующий сюжет: 100% капитала у государства, рейтинги высокого уровня, а в ноябре 2021-го биржа по предписанию ЦБ внезапно останавливает торги 9 выпусками на 71,6 млрд рублей. Триггер — накопленный «непропорциональный» долг около 148 млрд рублей.
Финал: в 2024-м корпорация договорилась с банками о дисконте 20% и погасила долг, а последний негарантированный выпуск выкупила у инвесторов по 83,35% от номинала.
• ОВК, 2021. Крупнейший производитель грузовых вагонов с госбанками в акционерах. Триггер — долговая нагрузка: в ноябре 2021-го «ОВК Финанс» просто не нашла денег на погашение выпуска и купоны на 16,3 млрд рублей, причём около 80% бумаг концентрировалось у банка «Траст».
Заводы работали, рынок — считал убытки: держатели пошли в суд, эмитента-SPV попытались обанкротить, но урегулирование затянулось на годы. Классический кейс, когда «системная значимость» защищала производство, но не график платежей.
• Росгеология, 2024–2025. Полностью государственная компания — основной исполнитель госзаказа на геологоразведку. Триггер банален: в сентябре 2024-го не хватило денег на погашение выпуска на 6 млрд рублей, дальше — просроченные купоны и обвал рейтинга с A- до CC за пару недель.
Финал не самый плохой: к июлю 2025-го компания закрыла оба выпуска и все просроченные купоны, кредиторы получили всё. Но и здесь ответ на вопрос «кто заплатит» пришлось вырабатывать на уровне Минфина, а не зачислять по графику.
Что общего у этих историй? До дефолта бумаги торговались с минимальной премией за риск: инвесторы полагались на масштаб, бренд и госучастие.
Ключевой вопрос здесь не размер, а источник денег. Если завтра окно рефинансирования закроется, кто и на каких условиях вольёт средства — банки, акционер, государство? Масштаб повышает шанс, что кого-то спасут, но вероятность спасения ещё не означает возврат держателям долга.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией13 ноября