🏤 Мегановости 🗞 👉📰
1️⃣ Московская биржа $MOEX предложила обязать компании раскрывать больше информации о сделках M&A.
Сейчас эмитенты чаще всего публикуют только факт сделки и сумму.
Биржа считает, что инвесторам нужно понимать оценку покупки и ее влияние на отчетность и бизнес.
Предложения направлены в Банк России для изменения правил раскрытия.
Более подробная отчетность по сделкам снизит неопределенность и поможет рынку точнее оценивать последствия M&A.
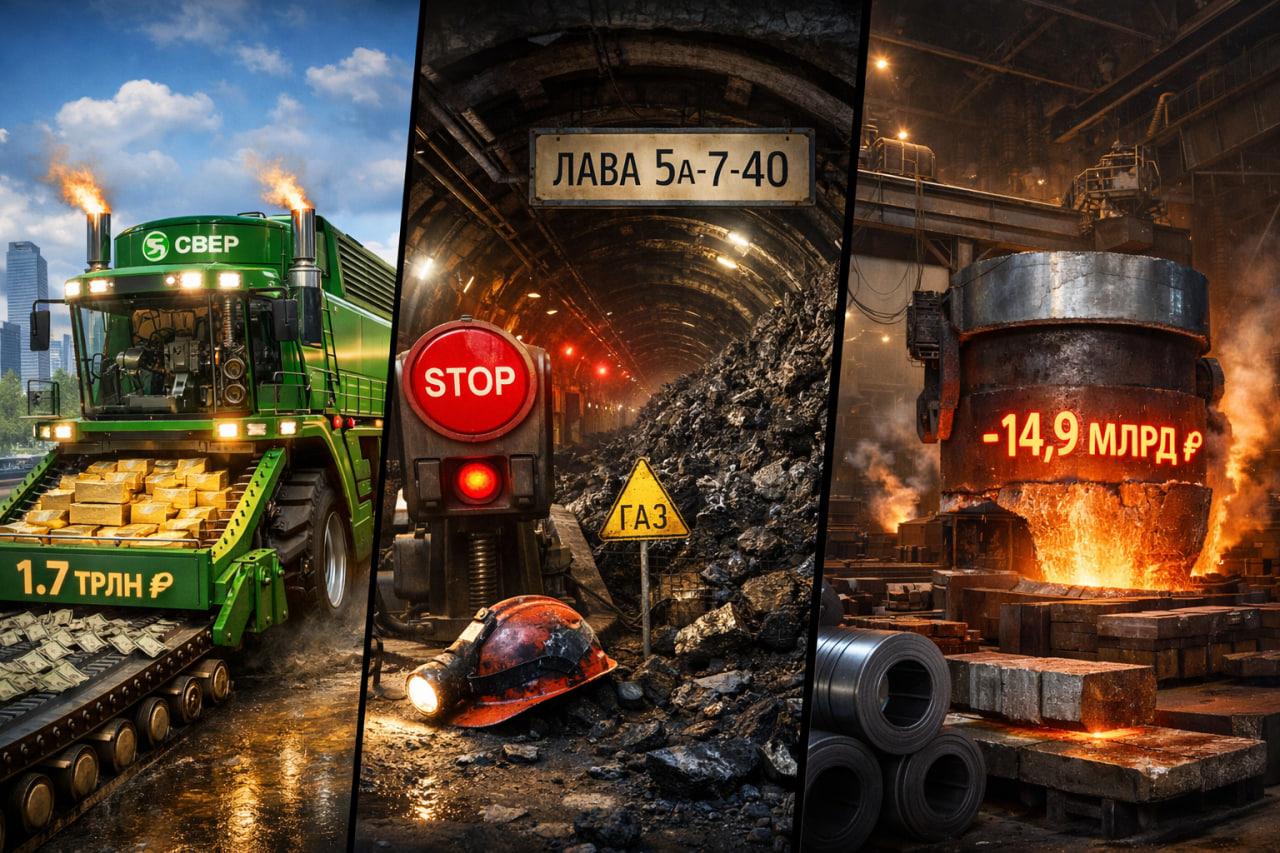
2️⃣ Сбербанк $SBER увеличил чистую прибыль по МСФО в 2025 году на 7,9% до 1,7 трлн ₽.
В IV квартале прибыль выросла на 12,9% и превысила ожидания рынка.
Чистые процентные доходы прибавили 18,5%, маржа выросла до 6,2%.
Кредиты в конце года продолжили расти как в корпоративном, так и в розничном сегменте.
Рентабельность капитала немного снизилась, но остается высокой на уровне 22,7%.
Капитал и нормативы достаточности укрепились.
Банк сохраняет сильную прибыльность и запас прочности, что делает его позиции устойчивыми даже при росте рисков в экономике.
3️⃣ Ростелеком $RTKM сократил чистую прибыль по МСФО в 2025 году на 22% до 18,7 млрд ₽.
При этом выручка выросла на 12% до 872,8 млрд ₽, а OIBDA прибавила 9% и достигла 331 млрд ₽.
Капвложения снизились на 12%, но чистый долг увеличился на 4% до 689,6 млрд ₽.
Рентабельность по OIBDA немного снизилась до 37,9%.
В IV квартале прибыль почти обнулилась и составила 0,2 млрд ₽ против 4,7 млрд ₽ годом ранее, несмотря на рост выручки на 16%.
Бизнес продолжает расти по выручке, но давление на чистую прибыль и высокая долговая нагрузка сдерживают финансовый результат компании.
4️⃣ Ростехнадзор приостановил добычу угля в лаве №5а-7-40 на шахте Распадская $RASP в Кузбассе.
Причиной стали загазирование забоя, отсутствие контроля рудничной атмосферы и неисправность оборудования.
Работы временно остановлены до устранения нарушений.
"Распадская" является крупнейшей угольной шахтой России с запасами около 451 млн тонн и входит в группу Евраз.
Временная остановка может негативно повлиять на объемы добычи и финансовые показатели компании, если ограничения затянутся.
5️⃣ ММК $MAGN получил чистый убыток по МСФО за 2025 год в размере 14,9 млрд ₽ против прибыли годом ранее.
Выручка снизилась на 20,6% до 609,8 млрд ₽, EBITDA упала почти вдвое до 80,7 млрд ₽.
Свободный денежный поток сократился до 6,5 млрд ₽.
Производство стали уменьшилось на 9,2%, продажи металлопродукции — на 7,2%.
При этом выпуск угольного концентрата вырос на 9,4%.
Слабая конъюнктура и падение объемов ударили по финансовому результату, что усиливает давление на оценку металлурга в краткосрочной перспективе.
6️⃣ Владимир Потанин в интервью Forbes рассказал, что участвовал в подборе инвесторов для покупки контрольного пакета Яндекс $YDEX , но после попадания под санкции вышел из процесса.
Позже он вернулся в сделку и через СП "Каталитик Пипл" приобрел около 10% акций компании после выхода части инвесторов.
Бизнесмен также напомнил о покупке Т-Банк $T в 2022 году, отметив, что сделка была структурирована в короткие сроки.
Кроме того, Потанин заявил о желании приобрести Wildberries, подчеркнув интерес к сегменту e-commerce.
Интерес "Интерроса" к технологиям, финтеху и маркетплейсам подтверждает стратегическую ставку крупного капитала на цифровую экономику.
Лайкай 👍 комментируй 💬 подписывайся на MegaStrategy ✅
#мегановости #новости #прибыль #маржа #металлургия #уголь #кредитование #промышленность #диверсификация #корпорации
Посты по ключевым словам
VK взлетел на 27% за день, кредиторы Самолета согласовали план оздоровления
1️⃣ Акции VK $VKCO выросли на Мосбирже 5 ноября на 27,3%, до 258,35 ₽ — максимума с 28 апреля.
Утром биржа останавливала торги дискретным аукционом после скачка более чем на 20%, а к середине дня рост составил 21,91%, до 240,9 ₽.
С конца октября акции VK подорожали почти вдвое на фоне раскрытых данных о выручке мессенджера Max и собственной выручки VK за 9 месяцев — 128 млрд ₽.
Повторные дискретные аукционы по одной бумаге несколько дней подряд показывают, что рынок переоценивает перспективы Max быстрее, чем компания успевает подтвердить их отчетностью.Вчера в 22:28
ЛУКОЙЛ: сделка на 22 млрд$ по замороженным активам, индекс МосБиржи ушел ниже 2450 перед праздником
1️⃣ По данным Reuters, консорциум во главе с американским миллиардером Тоддом Боли готовится обменять замороженные бумаги ЛУКОЙЛа $LKOH на его зарубежные активы — месторождения, НПЗ и АЗС в Европе, на Ближнем Востоке и в Африке.
Сделка оценивается в 22 млрд$ и может закрыться в течение нескольких недель, бумаги у западных фондов банк в интересах консорциума выкупил по цене около 30 центов на доллар.
В декабре 2025 года Минфин США уже отклонял похожее предложение другой группы инвесторов, а нынешний консорциум согласился держать акции в эскроу.
Готовность Минфина США пропустить именно эту структуру сделки показывает, что обход старых ограничений теперь зависит не от суммы, а от состава покупателей и эскроу-гарантий.3 ноября
Дайджест публикаций о Займере за октябрь
В октябре в центре внимания были результаты III квартала и дивиденды, подготовка рынка к новым регуляторным требованиям и развитие технологических решений Займера. Собрали основные публикации месяца, оценки аналитиков и исследования рынка.
🔔 Forbes. Совет директоров «Займера» рекомендовал дивиденды с доходностью выше 5%
🔔 РБК. Акции «Займера» подскочили после анонса дивидендов
🔔 Frank Media. Чистая прибыль «Займера» выросла до 716 млн рублей в третьем квартале
🔔 Финам. «Займер»: прибыль восстанавливается, дивиденды сохраняются
🔔 Финмаркет. Потенциал роста цены акций Займера составляет 22% - Freedom Global
🔔 Сравни.ру. Займер запускает собственный канал подключения к ЕБС
🔔 РИА Новости. Самые крупные микрозаймы в сентябре запрашивали владельцы Xiaomi
🔔 Банки.ру. Заемщики МФО оказались не осведомлены об обязательной биометрии
🔔 Эксперт РА. Рынок МФО по итогам 1-го полугодия 2026 года: на лимитах
🔔 Frank Media. Средний размер микрозайма в России вырос на 37% за год
Следите за нашими новостями и оставляйте комментарии. Будем на связи!
$ZAYM2 ноября
Краткосрочные облигации с доходностью до 20%. Что еще не поздно купить?
В последнее время горизонт планирования заметно сместился: вместо долгих пяти лет, к которым нас приучает ИИС-3, он сжался до коротких интервалов, где каждый пытается нащупать уверенность в завтрашнем дне.
Именно поэтому сегодня предлагаю сосредоточиться на краткосрочных облигациях — это способ зафиксировать привлекательный процент и не ждать долго возврата вложенных средств.
Подборка облигаций с фиксированным купоном и умеренным уровнем риска:
• Селигдар 001Р-04 $RU000A10C5L7 (А+)
Компания, которая занимается добычей золота и олова
Доходность — 18,30%. Купон: 19%. Текущая купонная доходность: 18,57% на 14 месяцев, ежемесячно
• А101 БО-001Р-02 $RU000A10DZU7 (А+)
Застройщик недвижимости в г. Москве и Московской области
Доходность — 17,63%. Купон: 17%. Текущая купонная доходность: 16,71% на 14 месяцев, ежемесячно
• Село Зелёное 001Р-02 $RU000A10DQ68 (А)
Один из крупнейших агрохолдингов России
Доходность — 17,65%. Купон: 17,25%. Текущая купонная доходность: 16,99% на 13 месяцев, ежемесячно
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Камаз БО-П18 $RU000A10DP93 (А)
Автомобильная компания по производству грузовиков, автобусов, тракторов
Доходность — 17,17%. Купон: 16,5%. Текущая купонная доходность: 16,29% на 13 месяцев, ежемесячно
• реСтор 001Р-02 $RU000A10DMN0 (А-)
Компания занимается розничной продажей продукции Apple
Доходность — 20,55%. Купон: 18,85%. Текущая купонная доходность: 18,67% на 13 месяцев, ежемесячно.
• Аэрофьюэлз 002Р-06 $RU000A10CZC7 (А)
Один из крупнейших операторов аэропортовых топливозаправочных комплексов в России
Доходность — 19,51%. Купон: 18,25%. Текущая купонная доходность: 18,16% на 11 месяцев, раз в 3 месяца.
• Медскан 001Р-01 $RU000A10BYZ3 (А)
Сеть многопрофильных клиник, оказывающих медицинские услуги
Доходность — 16,34%. Купон: 18,5%. Текущая купонная доходность: 17,83% на 11 месяцев, ежемесячно
• Новые Технологии 001Р-08 $RU000A10CMQ5 (А-)
Компания по разработке, производству и сервисному обслуживанию погружного оборудования для добычи нефти
Доходность — 18,18%. Купон: 17%. Текущая купонная доходность: 16,84% на 10 месяцев, ежемесячно.
• АФК Система БО 002Р-02 $RU000A10BPZ1 (А+)
Публичная инвестиционная компания с диверсифицированным портфелем активов
Доходность — 18,92%. Купон: 22,75%. Текущая купонная доходность: 21,79% на 7 месяцев, ежемесячно.
Постарался собрать для вас варианты с умеренным риском и высокой доходностью — надеюсь, найдёте подходящее под свои задачи. Если пост заинтересует и получит поддержку, сделаю отдельные подборки корпоративных облигаций со сроком погашения от 2 и от 3 лет.
Эмитентов с рейтингом ниже A- я в подборку не включал. У таких компаний, как Легенда 2Р-04 (YTM 22,32%), Рольф 1Р-08 (YTM 22,61%) и Каршеринг Руссия 1P-07 (YTM 43,61%), доходность существенно выше, но и риски остаются. Ситуация у них не критичная, а у последней из списка есть открытые кредитные линии, помогающие пройти ближайшие оферты. Так что давать в долг здесь стоит только с полным пониманием всех рисков.
В том, что эмитенты пройдут ближайшие погашения, я не сомневаюсь: доступ к рынку долга открыт, значит, скоро их стоит ждать с новыми заимствованиями для рефинансирования.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией15 октября
Что не так с семейной ипотекой и какие компании под ударом?
С 1 октября 2026 года семейная ипотека работает по-новому. Главное изменение: ставка и лимит теперь зависят от количества детей и региона. Чем больше детей — тем ниже ставка и выше лимит. Но чтобы получить льготу, хотя бы один ребёнок должен быть младше 7 лет.
• В обычных регионах: один ребёнок — 10% (6 млн), двое — 8% (8 млн), трое — 6% (10 млн), четверо — 4% (10 млн), пятеро — 2% (10 млн).
• В столичных регионах ставки выше, но и суммы больше: один — 12% (12 млн), двое — 10% (15 млн), трое — 8% (18 млн), четверо — 6% (18 млн), пятеро — 4% (18 млн).
Срок субсидирования сократился. Теперь льготная ставка 15 лет вместе 30 лет. Дальше — рыночная. Правда, с ограничением: ставка не может быть выше меньшей из двух величин: ставка по договору плюс 4 п.п. или ключевая ставка ЦБ плюс 3 п.п.
Исключение — ИЖС. Если кредит на строительство дома, его завершение или покупку участка — ставка 6%.
Также ставку 6% можно сохранить двумя способами:
• Внести первоначальный взнос не менее 50% от стоимости жилья сразу.
• Снижение остатка долга до 50% в течение первого года → рефинансирование под 6%.
Кто пострадает сильнее всех?
• Самолёт #SMLT — главный кандидат на удар. Доля ипотеки в продажах — 68%, стройка в Московском регионе.
• А101 и ЛСР #LSRG тоже в столицах: А101 — Москва и область, ЛСР — 89% портфеля в Москве и Питере. Но у ЛСР ипотека — только 49%, плюс сегменты повыше. У А101 сегменты попроще, поэтому эффект будет ощутимее.
• Эталон #ETLN — доля ипотеки около 33%, плюс ориентация на бизнес-класс, где ипотека исторически ниже.
В регионах ужесточение не такое сильное, как в столицах, но всё равно заметное: проблема региональных застройщиков в том, что у них доля ипотеки в среднем выше, чем у столичных.
У Glorax #GLRX — 71%, у АПРИ #APRI — 76%, у Брусники — 78%. Так что более низкая ставка (8–10% в регионах против 10–12% в столицах). Чистый негатив для регионов окажется сопоставим со столичным.
Из актуального:
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
Кто держится (ND/EBITDA < 1x):
• А101 — прибыль 6,3 млрд ₽, но она просела на 53,6% г/г, выручка –18,2%. Зато Debt/Equity 0,83x против 1,03x на конец 2025 года — лучший в выборке.
• ЛСР — ND/EBITDA 2,8x, убыток 57,6 млрд — это обесценение, а не дыра в кэше. Правда, кэш упал с 27,7 до 5,4 млрд, а краткосрочный долг вырос до 57,3 млрд. Зато единственный, кто удержал выручку в плюсе (+0,7%).
Средняя нагрузка (ND/EBITDA 2,5–3,5x):
• Брусника — по операционке отчёт лучший: выручка вдвое, EBITDA до 26,9 млрд, ND/EBITDA с 3,92x до 2,98x. Но чистый убыток 1,4 млрд второе полугодие подряд — дорогой долг съедает весь операционный рост. Ковенанты по нескольким кредитам нарушены.
• Глоракс — выручка +45%, EBITDA 8,6 млрд, а чистая прибыль 1,6 млрд — разницу съедают проценты, налоги и обесценение. Кэш 685 млн ₽ против краткосрочного долга 6,9 млрд.
• Сэтл — прибыль 4,2 млрд, проектный долг полностью закрыт эскроу (131,1 млрд долг / 138,7 млрд эскроу = 106%). Но корпоративный долг 74 млрд при кэше 4 млрд и краткосрочном долге 51,4 млрд.
Тяжелее (ND/EBITDA > 3,5x):
• Самолёт — отчёт самый тяжёлый: выручка –31%, убыток 22,3 млрд, FFO рухнул с 25 до 6,6 млрд. Компания напрямую говорит с банками о реструктуризации. Техдефолты в мае (три выпуска) и сентябре (БО-П20 с задержкой на день).
• Эталон — убыток 13,2 млрд второе полугодие подряд, ND/EBITDA с 4x до 5,5x; EBITDA закрывает лишь половину финрасходов. Если так пойдёт дальше, капитал уйдёт в минус.
• АПРИ — ND/EBITDA 4,2x при ковенанте с Альфа-Банком не более 4x. Купоны до 30,5% (YTM до 47%) при операционной прибыли 3,4 млрд за полгода. CFO –8,4 млрд, доля проектного финансирования 70,6%.
Что в итоге: Сектор чётко распался на три эшелона. А101 — с запасом прочности. ЛСР, Брусника, Глоракс, Сэтл — середняки с контролируемыми, но растущими рисками. Самолёт, Эталон, АПРИ — проблемные, и тут всё упирается в готовность банков поддерживать реструктуризацию.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией7 октября
Бюджет-2027: дефицит больше, налогов больше. Какие компании под ударом?
На прошлой неделе (24 сентября 2026) Министерство финансов внесло в правительство бюджетный пакет на 2027–2029 годы, включающий очередной блок налоговых поправок. Рынок отреагировал незамедлительно: индекс Мосбиржи снизился, акции горно-металлургических компаний потеряли 3–7%.
Важный момент: Представленный пакет не является окончательным — у Минфина есть около двух месяцев для внесения дополнительных предложений.
Ключевой параметр для рынка облигаций:
Дефицит бюджета планируется на уровне около 2% ВВП ежегодно. Для сравнения: в действующем бюджете на 2027 год закладывался дефицит около 1,2% ВВП, на 2028-й — 1,3%. Таким образом, бюджетная траектория становится более дефицитной, чем предполагалось ранее.
Минфин РФ предлагает ввести налог для производителей цветных металлов, удобрений в 30%, для золотодобытчиков — 20% от сверхдоходов за 2026 г. к уровню 2025 г.
Какие компании попали под удар:
• Норникель #GMKN — самый очевидный кандидат. Компания не платит дивиденды с 2023 года, и рынок ждал возврата к выплатам в 2026-м с коэффициентом 30–40% от свободного денежного потока. Теперь эти прогнозы приходится пересматривать вниз: налог может «съесть» 50–52 млрд рублей — это примерно 11–13% ожидаемой прибыли 2026 года.
• Полюс #PLZL — случай парадоксальный. Ещё в июле 2026-го компания добровольно отказалась от дивидендов до 2030 года, сославшись на инвестпрограмму (Сухой Лог, $6 млрд) и дорогой долг. Многие аналитики считают, что этот отказ был в том числе упреждающей реакцией на грядущий windfall tax. Так что налог бьёт по компании, которая и так не платит дивиденды, — скорее дополнительное давление на капитализацию, а не на выплаты.
• ФосАгро #PHOR — по оценке БКС, прибыль в 2026 году ожидается ниже, чем в 2025-м, поэтому формально сверхдоходов может и не быть. Всё зависит от методики расчёта «базового» уровня.
• РУСАЛ #RUAL — самый большой вопрос. Если налог распространится на алюминий, эффект может достигать 38% прибыли (по оценке ПСБ). Но алюминий не является «твёрдым полезным ископаемым», и тогда налог будет браться только с бокситовой руды — эффект многократно слабее.
Второй удар — по пассивным доходам инвесторов:
Дивиденды и так облагаются НДФЛ по прогрессивной шкале — от 13% до 22%. Но для крупного держателя дивидендных бумаг рост ставки до 18–22% — это прямое снижение чистой доходности. Компания платит меньше, а инвестор получает ещё меньше — налог съедает разницу.
Правда, Минфин уверяет: изменения затронут около 4 млн человек — не более 6% налогоплательщиков. Для большинства с небольшими портфелями и средними доходами ничего не поменяется — они остаются на 13%.
Кому пока удалось избежать пересмотра налогов:
• Нефтегаз — не затронут, и это не случайно. В отрасли уже действует НДПИ и другие механизмы изъятия ренты: государство забирает в среднем 76–81% доналоговой прибыли нефтяников.
• Угольная промышленность — та же логика. Угольщики уже платят отраслевые налоги, и новый налог на сверхдоходы их не касается.
• Чёрная металлургия — в предложении Минфина речь идёт только о твёрдых полезных ископаемых — драгоценных и цветных металлах, удобрениях.
• Банки — несмотря на рекордную прибыль (3,5–3,8 трлн рублей за 2024–2025 годы). Ранее ЦБ и профильный комитет Госдумы выступали против изъятия капитала у банков — это напрямую сокращает их способность кредитовать экономику.
• IT-сектор — не упомянут. Компании годами получали льготы на фоне импортозамещения (только за 2022–2024 годы они обошлись бюджету в 1,3 трлн рублей).
• Энергетика — «Россети» ведут масштабные инфраструктурные проекты с огромной инвестпрограммой. Дополнительная налоговая нагрузка усложнит поиск финансирования.
Важно помнить: список компаний для налога на сверхдоходы пока не опубликован. Текст законопроекта должен поступить в Госдуму до 1 октября — тогда станет точно ясно, кто попал, а кто нет.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией28 сентября
Рынок акций снова падает! Удержит ли 2250 или глобальный аптренд под угрозой?
Индекс Мосбиржи начал неделю бодро — даже выше 2380 забирался. Но к пятнице растерял почти всё. Всплеск покупателей был на сигналах о возобновлении переговоров по Украине, росте нефти и слабом рубле. Трамп в понедельник даже объявил, что Россия и Украина договорились об энергетическом перемирии. Правда, дальнейшие заявления и действия показали, что это не так.
Также охладило оптимизм принятие Конгрессом США законопроекта об «адских санкциях». Но влияние пока сдержанное: ведь документ ещё должен подписать Трамп. Сам закон даёт президенту большую гибкость — вводить или отменять ограничения.
Что по ожиданиям: На следующей неделе значимых бычьих драйверов может не хватить, особенно если напряжённость в украинском конфликте усилится, а Трамп подпишет закон о санкциях и они вступят в силу. Пока рынок не очень верит, что такие драконовские пошлины введут — это невыгодно самим США. Но риски для нефтяников и экспорта растут. Экономика замедляется, геополитика напряжённая - помочь могут только высокие цены на нефть и возобновление мирного трека в формате трёхсторонней встречи.
Если индекс уйдет ниже 2250 и закрепится под трендовой — то пойдёт к 2200–2220. В крайнем случае — к 2170–2180, где проходит глобальный аптренд. Именно его важно удержать, чтобы сохранить шанс на продолжение роста. Это крайняя граница допустимой коррекции. Сверху — 2300 как промежуточное сопротивление и 2350–2360 как более серьёзный уровень.
На предстоящей неделе геополитический фон дополнится встречей Трампа и Си Цзиньпина в Вашингтоне, в которой примут участие представители бизнеса. Нефтяные вопросы наверняка войдут в повестку, что обеспечит высокую волатильность на рынке нефти.
Нефтяной рынок. Повышение базовой ставки ФРС США оказало давление на нефтяные котировки — как через укрепление доллара, так и из-за ухудшения экономических перспектив. Периоды избыточно высоких цен на нефть негативны и для потребителей, и для производителей: в среднесрочной перспективе они могут привести к снижению спроса на энергоносители на фоне инфляции, высоких ставок и замедления мировой экономики.
Тем не менее глобальный рынок нефти остаётся под влиянием геополитики. Риски дефицита нефти и нефтепродуктов растут, поскольку ключевые транспортные артерии остаются небезопасными. Ближневосточный конфликт расширился до регионального уровня, что снижает шансы на скорое урегулирование. Мировые запасы также ухудшаются, а Китай рассматривает введение ограничений на экспорт топлива. В совокупности эти факторы способны удерживать Brent существенно выше 100 долларов за баррель.
Из корпоративных новостей: Во вторник ДОМ РФ представит финансовые результаты по МСФО за август. В среду «Татнефть» и «ИНАРКТИКА» проведут собрания акционеров для утверждения полугодовых дивидендов. В четверг дивиденды обсудят акционеры Банка Санкт-Петербург, а «Займер» проведёт День инвестора.
В середине недели ЦБ сообщит об инфляционных ожиданиях за сентябрь и опубликует резюме обсуждения ключевой ставки. Росстат в среду выпустит недельный отчёт по инфляции и данные о промпроизводстве за январь–август. На внешнем треке в этот день ожидаются предварительные индексы экономической активности PMI в производстве и услугах еврозоны и США.
• Лидеры: ЕвроТранс #EUTR (+5,8%), Газпром #GAZP (+3,4%), Новатэк #NVTK (+3,35%), Юнипро #UPRO (+2,4%).
• Аутсайдеры: Самолет #SMLT (-4,7%), ЭсЭфАй #SFIN (-3%), МКБ #CBOM (-2,5%), Сегежа #SGZH (-2,2%).
21.09.2026 - понедельник
• #YDEX закрытие реестра по дивидендам 110 руб
• #DIAS закрытие реестра по дивидендам 16 руб
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией21 сентября