ВТБ урежет дивиденды до 25% прибыли на 2027-2029 годы вместо привычных 50% · Мегановости
1️⃣ Первый зампред правления ВТБ $VTBR Дмитрий Пьянов заявил, что банк вряд ли вернется к выплате 50% прибыли на дивиденды в начале новой стратегии на 2027-2029 годы.
По его словам, наиболее вероятный коэффициент выплат — около 25%, а причина в надбавках к капиталу: банку нужно копить капитал весь 2027 год для буферов, которые вступают в силу в 2028 году.
По МСФО банк заработал в III квартале 182,3 млрд ₽ прибыли, в 1,8 раза больше год к году, а за 9 месяцев — 407,5 млрд ₽, на 7% больше и выше консенсус-прогноза 380,8 млрд ₽.
Снижение ориентира по дивидендам при растущей прибыли показывает, что регуляторные требования к капиталу теперь весят больше, чем щедрость к акционерам.

2️⃣ Чистая прибыль Русала $RUAL по РСБУ за январь-сентябрь упала в 300 раз, до 635,67 млн ₽, с 193 млрд ₽ год назад.
Убыток от продаж составил 2,45 млрд ₽ против прибыли 161,4 млрд ₽ за тот же период 2025 года, а прибыль до налогообложения снизилась до 865,53 млн ₽ с 193,32 млрд ₽.
Краткосрочные обязательства компании выросли до 326,71 млрд ₽ против 228,78 млрд ₽ на конец 2025 года, а долгосрочные сократились до 10,12 млрд ₽ с 77,93 млрд ₽.
Обвал прибыли при росте краткосрочного долга повышает чувствительность Русала к стоимости заемных средств.
3️⃣ АЛРОСА $ALRS отчиталась по РСБУ об убытке 23,6 млрд ₽ за январь-сентябрь против прибыли 42,3 млрд ₽ год назад.
Выручка упала на 25%, до 118,3 млрд ₽, а прочие доходы сократились до 2 млрд ₽ с 52 млрд ₽, из которых в прошлом году около 30 млрд ₽ дала продажа доли в ангольском предприятии "Катока".
Убыток от продаж составил 15,1 млрд ₽ против прибыли 19 млрд ₽ год назад.
Потеря разового дохода от продажи зарубежного актива обнажила, что основной бизнес АЛРОСА уже торгуется в убыток.
4️⃣ Первый зампред ВТБ $VTBR Дмитрий Пьянов заявил, что банк — второй по величине кредитор застройщика Самолет $SMLT с большим отрывом от первого, и будет ориентироваться на позицию главного кредитора, Сбербанка $SBER
По его словам, конвертация долга Самолета в акции маловероятна из-за нового регулирования с 1 апреля 2027 года, штрафующего банки за такие вложения, и вместо этого речь идет о реструктуризации сроков долга.
Пьянов считает, что к группе впервые может применяться комплексное мировое соглашение по новому закону о банкротстве, а резервы и эскроу-счета ВТБ уже снижают кредитный риск на заемщика; акции Самолета на новости выросли на 4,1%, до 271 ₽.
Готовность крупнейших кредиторов договариваться о реструктуризации, а не о банкротстве, снижает риск потери акционерами контроля над Самолетом.
5️⃣ Чистая прибыль ЛУКОЙЛа $LKOH по РСБУ за январь-сентябрь выросла почти на 30%, до 457,5 млрд ₽, с 352,5 млрд ₽ год назад.
Выручка увеличилась до 1,97 трлн ₽ с 1,95 трлн ₽, а валовая прибыль — на 34%, до 696,77 млрд ₽.
Прибыль до налогообложения выросла до 552,37 млрд ₽ с 380,41 млрд ₽, при этом краткосрочные обязательства увеличились до 797,72 млрд ₽ с 708,22 млрд ₽ на конец 2025 года.
Рост прибыли на фоне почти неизменной выручки говорит об улучшении маржи, а не о расширении бизнеса.
6️⃣ Индекс МосБиржи $IMOEX в пятницу вырос на 0,8%, до 2513,04 пункта, завершив ростом и неделю, и октябрь.
Лидерами роста стали VK, прибавившая 12,3%, и Циан — 6%, а хуже рынка торговался ВТБ $VTBR , потерявший 2,1%.
Декабрьский фьючерс на Brent к вечеру поднялся выше 117,5$ за баррель, подорожав за октябрь более чем на 13%.
Одновременный рост индекса и нефти второй месяц подряд показывает, что геополитические ожидания и сырьевая конъюнктура сейчас действуют в одном направлении.
Лайкай 👍 комментируй 💬 подписывайся на MegaStrategy ✅
#мегановости #новости #втб #дивиденды #русал #алроса #лукойл #мосбиржа
Посты по ключевым словам
⭐️ «Озон Фармацевтика» - бронзовый призёр Гран-при конкурса годовых отчётов Московской биржи!
Второй год подряд годовые отчёты «Озон Фармацевтика» входят в число лучших на конкурсе Московской биржи. В 2025 году компания стала призёром в номинации «Выбор розничных инвесторов», а в 2026 году заняла третье место в одной из основных номинаций Гран-при, подтвердив высокий уровень корпоративного раскрытия.
Годовой отчёт «Озон Фармацевтика» за 2025 год «Формула доверия» занял 🥉 3-е место в номинации Гран-при «Лучший годовой отчёт компании с капитализацией от 40 до 200 млрд рублей».
В этом году компания вошла в шорт-листы сразу четырёх номинаций:
🔹Лучшее представление компании и стратегии
🔹Лучший годовой отчёт нового эмитента на рынке капитала за последние 3 года
🔹Выбор розничного инвестора
🔹Лучший годовой отчёт компании с капитализацией от 40 до 200 млрд рублей - призер 🥉
📢Мария Рыбина, заместитель директора по связям с инвесторами:
«Годовой отчёт для нас — возможность последовательно формировать понимание нашего бизнеса и доверие к нему.
Фармацевтика остаётся сложной для понимания отраслью, и мы видим свою задачу в том, чтобы делать её более понятной и прозрачной для инвесторов. Признание на уровне Гран-при особенно ценно для нас: оно показывает, что выбранный подход к раскрытию информации находит отклик у профессионального сообщества.
Мы продолжим развивать эту работу и повышать качество диалога с рынком»
Конкурс годовых отчётов Московской биржи ежегодно объединяет ведущих российских эмитентов и экспертов рынка капитала, формируя ориентиры качественного корпоративного раскрытия.
Оценка конкурсных работ проводится в два этапа - экспертной группой и профессиональным жюри.
Благодарим Московскую биржу, экспертное сообщество и наших инвесторов за внимание к нашей работе! Поздравляем всех победителей и призёров конкурса!💙
🔗🔗🔗
📢 ВКонтакте
📢 Telegram
📢 Макс
📢 Т‑ПульсСегодня в 9:31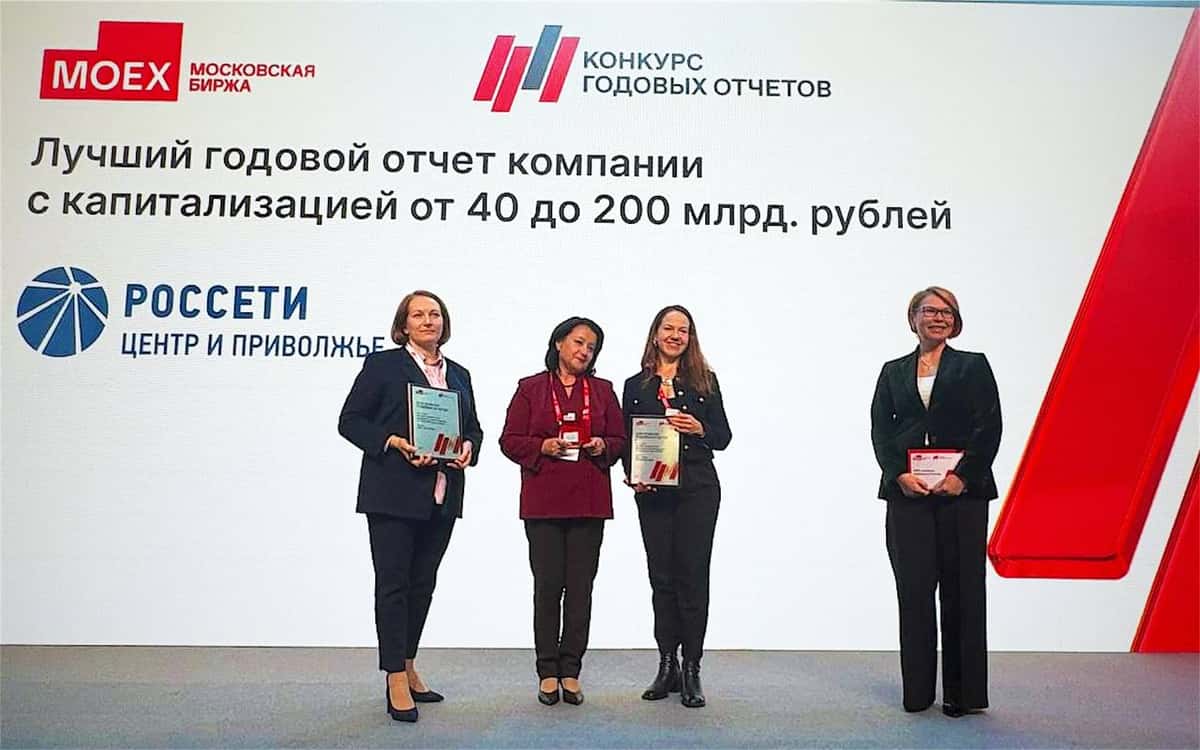
🏤 Мегановости 🗞 👉📰
1️⃣ Яндекс $YDEX по МСФО за 9 месяцев 2026 года увеличил чистую прибыль на 46%, до 128 млрд ₽, выручка выросла на 16%, до 1,17 трлн ₽, а штат сократился на 5%, до 90,6 тыс человек.
В III квартале рост выручки замедлился до 12%, до 411 млрд ₽.
Компания отозвала прогнозы по выручке и EBITDA на 2026 год из-за атак дронов на дата-центры в октябре, хотя доступ к сервисам уже восстановлен.
Отзыв годового прогноза при уже восстановленных сервисах показывает, что компания оценивает ущерб от атак как более долгосрочный, чем просто временный сбой.Вчера в 18:59
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER по МСФО за 9 месяцев 2026 года увеличил чистую прибыль на 17%, до 1,53 трлн ₽, рентабельность капитала составила 24%.
Чистые процентные доходы выросли на 23%, до 3,16 трлн ₽, а корпоративный кредитный портфель — на 9,6% с начала года, до 34,2 трлн ₽.
Финдиректор Тарас Скворцов сообщил, что набсовет рассмотрит новую дивидендную политику на 2027-2029 годы 10 ноября, а банк намерен сохранить выплаты на уровне около 50% чистой прибыли.
Рост прибыли при сохранении ориентира на 50% выплат удерживает дивидендную доходность Сбербанка привлекательной даже на фоне высокой ставки.28 октября
СД Займера рекомендовал направить на дивиденды около 100% чистой прибыли III квартала
Объявляем финансовые результаты III квартала 2026 года, а также рекомендацию по дивидендам.
🟢 Чистая прибыль Группы Займер составила 716 млн рублей, увеличившись на 48% по сравнению с II кварталом. Прибыль выросла благодаря снижению расходов на формирование резервов, контролю операционных расходов, а также сокращению убытка дочернего банка «Евроальянс» – на 16% за квартал, до 177 млн рублей, в том числе за счет роста его комиссионного дохода.
🟢 СД Займера рекомендовал выплатить по итогам III квартала 7 рублей 14 копеек на акцию, или 714 млн рублей, что соответствует около 100% чистой прибыли за отчетный период.
🟢 Дата закрытия реестра для получения дивидендов – 13 декабря 2026 года, при условии их одобрения акционерами 2 декабря 2026 года.
«Мы сохраняем фокус на прибыльности Группы и одновременно продолжаем развивать новые направления бизнеса. Наша задача – последовательно увеличивать вклад банка, платежного и других направлений в финансовый результат Группы, формируя дополнительные источники прибыли и снижая зависимость от отдельных сегментов рынка. При этом мы сохраняем приверженность дивидендным выплатам и рекомендуем направить на дивиденды по итогам III квартала около 100% чистой прибыли», – сказал Роман Макаров, генеральный директор Займера.
🔗 Подробнее – в релизе по результатам III квартала.
$ZAYM28 октября
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER 27 октября открыл сбор заявок на седьмой выпуск секьюритизированных облигаций "СФО СБ Секьюритизация 7" под портфель потребкредитов.
Транши АР1 и АР2 на 13 млрд ₽ ориентированы на доходность 15,99-16,59% годовых, транш АС до 62 млрд ₽ — на 17,15%, а младший транш, 20% объема, банк выкупит сам.
С учетом младшего транша выпуск может достичь 94 млрд ₽ — рекорда для Сбербанка в этом году, размещение запланировано на 11 ноября.
Рекордный для банка объем выпуска при растущем рынке секьюритизации показывает, что Сбербанк наращивает фондирование потребкредитов через облигации, а не только за счет депозитов.27 октября
Налоговая требует обанкротить АЗС "Трасса" ЕвроТранса — убыток сети превысил 5 млрд ₽ · Мегановости
1️⃣ ФНС по Саратовской области подала в Арбитражный суд Московской области заявление о банкротстве ООО "Трасса ГСМ", оператора сети АЗС "Трасса", которую контролирует ЕвроТранс $EUTR
Сеть управляет 57 заправочными комплексами, парком бензовозов и нефтебазой и занимает второе место по продажам среди независимых операторов АЗС Москвы и области.
Выручка "Трасса ГСМ" в I полугодии 2026 года упала на 28,5%, до 76,6 млрд ₽, чистый убыток составил 5,7 млрд ₽.
Банкротство ключевого актива ЕвроТранса создает риск потери контроля над сетью, которая формирует основную часть выручки компании.26 октября
Газпромбанк разморозил стройку "Самолета" на 855 тыс кв м после изъятия Генпрокуратурой · Мегановост
1️⃣ Глава НОВАТЭКа $NVTK Леонид Михельсон на форуме в Стамбуле заявил, что глобального перепроизводства СПГ не бывает: ограничение судоходства в Ормузском проливе уже вывело с рынка около 9% объемов СПГ.
TotalEnergies, владеющая 20% в "Ямал СПГ", с 2027 года намерена направлять продукцию на рынки вне ЕС, пользуясь разрешением 21 пакета санкций на исполнение уже заключенных контрактов.
Михельсон не исключил, что Европа еще может пересмотреть запрет на импорт российского СПГ, вступающий в силу с 1 января 2027 года.
Прогноз главы крупнейшего в России производителя СПГ о дефиците, а не профиците, подкрепляет аргументы компании в пользу сохранения высоких цен на годы вперед.22 октября
Фосагро и Акрон удобрят американскую землю: что получат акционеры?
Рынок США действительно может стать дополнительным источником прибыли для российских производителей удобрений. Но между словами о готовности поставлять продукцию и деньгами на счетах компаний есть несколько препятствий от которых зависит, получат ли акционеры новые дивиденды или только красивую историю для возможного роста котировок.
На встрече со Стивом Уиткоффом было сказано что Россия могла бы поставлять удобрения в больших объемах. Перспектива есть, но что должно произойти, чтобы это действительно изменило финансовые результаты ФосАгро $PHOR и Акрона $AKRN?
Американским фермерам нужны удобрения, местного производства недостаточно а в 2026 перебои с поставками с Ближнего Востока только ухудшили доступность и подняли стоимость.
Масштаб зависимости: с января по июль Россия обеспечила около 35% американского импорта карбамида. Это данные по конкретному виду удобрений, а не по всему рынку но они показывают, что российская продукция уже занимает существенное место в американской системе снабжения.
Дипломатический интерес с обеих сторон есть и понятная экономическая причина для сотрудничества. Но пока это потенциал расширения торговли, а не подтвержденный заказ на конкретный объем.
Для ФосАгро Северная и Южная Америка - крупнейший регион экспорта фосфорных удобрений и кормовых фосфатов. В 2024 году туда пришлось около 35% соответствующего экспорта, или примерно 4 млн т. из 11,6 млн т. Правда они не раскрывают сопоставимую подробную разбивку именно по США. Поэтому приравнивать весь американский рынок к этому объему нельзя.
В апреле 2026 США снизили компенсационную пошлину для Апатита, входящего в группу ФосАгро, до 12,7% а в июне американский Минторг по итогам пересмотра сохранил пошлины на российские фосфорные удобрения - полной отмены торговых барьеров не произошло.
Так же поставки в США могут обходиться дороже альтернативных направлений из-за логистики. Дополнительные расходы относительно европейского направления составляли 45-50$ на тонну. Пошлина вместе с логистикой способна съесть существенную часть преимущества от высоких цен.
Если торговые условия улучшатся, а цены на фосфорные удобрения останутся высокими, ФосАгро сможет направить часть продукции на более привлекательный рынок. Это потенциально поддержит выручку и маржу. Но если американские покупатели не готовы платить цену, обеспечивающую достаточную прибыль после пошлин и перевозки, компания продолжит работать с другими направлениями.
Акрон выпускает азотные и сложные удобрения, поэтому расширение торговли с США потенциально открывает дополнительные возможности и для него. Но российские 35% американского импорта карбамида нельзя автоматически записывать в будущие продажи Акрона.
К тому же по итогам первого полугодия 2026 выручка Акрона по МСФО как и EBITDA снизились на 9%, а чистая прибыль на 14%. Чистый долг вырос до 124,7 млрд р., а отношение чистого долга к EBITDA увеличилось до 1,43х.
Это не означает, что бизнес стал слабым, но экспорт сам по себе не отменяет снижения продаж и необходимости финансировать деятельность и инвестиции. В 2025 дивиденды заметно превышали деньги, которые бизнес генерировал после капитальных затрат. Так что временное поддержание выплат возможно, но постоянный рост дивидендов только из-за новых экспортных перспектив маловероятен.
В обоих случаях дополнительная прибыль от экспорта что-то даст инвесторам если действительно превратится в свободные деньги после расходов и инвестиций, при этом ситуация у Акрона сложнее чем у Фосагро.
Теперь стоит следить за новыми соглашениями, фактической статистикой экспорта, ценами реализации и свободным денежным потоком компаний. Именно эти данные покажут, превращается ли дипломатическая возможность в деньги для акционеров.
💼 На данный момент держу акции Фосагро на долю в 4% в соответствии со стратегией. Докупать пока не планирую. Так же есть небольшая доля облигаций Акрон.
✅ Мой Telegram канал: https://t.me/capitalbes или Макс: https://max.ru/channel_capitalbes - там продолжаю разбираться в происходящем на рынке вместе с вами.22 октября
🏤 Мегановости 🗞 👉📰
1️⃣ Минфин США продлил до 21 ноября лицензию OFAC на переговоры о продаже зарубежных активов Лукойла $LKOH , оцененных в 20 млрд$ — сделка с инвесткомпанией Carlyle, согласованная в январе, не получила одобрения и была расторгнута.
По данным Financial Times, в новой конфигурации сделки участвует финансист Тодд Боули при поддержке правительства США и инвесторов из ОАЭ и Катара, а структура DFC может получить около 15%.
Пресс-секретарь президента РФ Дмитрий Песков заявил, что лицензию можно продлить "без какого-либо труда", но назвал сделку коммерческой и закрытой для публичного обсуждения.
Повторные продления лицензии без завершенной сделки показывают, что стороны пока не нашли устраивающую всех конфигурацию покупателя.21 октября
🏤 Мегановости 🗞 👉📰
1️⃣ Яндекс $YDEX восстановил доступ к основным инструментам рекламной платформы "Директ" и большинство функций "Яндекс 360" после атак дронов 8-11 октября на дата-центры в Рязанской, Калужской и Владимирской областях.
В "Директе" снова работают создание и редактирование кампаний, регистрация аккаунтов и работа с "Библиотекой", а в "Яндекс 360" восстановлены синхронизация "Диска", отправка писем с вложениями более 1 МБ и "Календарь".
Ранее компания уже вернула такси, доставку и каршеринг, но часть ограничений в "Директе" пока сохраняется.
Поэтапное возвращение сервисов почти две недели после атак показывает, что инфраструктура восстанавливается медленнее, чем операционные функции.20 октября