IPO в 2027 году: кто рискнёт выйти на биржу, если деньги всё ещё дорогие?
17 ноября встречаемся с Софьей, главным экономистом Т-Инвестиций, которая больше десяти лет проработала в Банке России, буду модерировать нашу дискуссию...
Хочу разобраться, что нас ждёт в 2027 году. Насколько снизится ключевая ставка, что будет с рублём, когда бизнес сможет нормально кредитоваться и появятся ли наконец условия для новых IPO?
Компаниям нужны деньги для развития, а инвесторам – понятные перспективы заработать. Пока кредиты дорогие, а фондовый рынок чувствует себя неважно, с новыми размещениями все непросто.
Вот об этом и поговорим с Софьей, заодно обсудим, куда инвестировать в 2027 году, что будет с акциями, облигациями и рынком pre-IPO.
После дискуссии пообщаемся за чашкой кофе.
Кому интересна тема – приходите, вопросы Софье можно будет задать лично. Напишите мне, расскажу, как попасть на встречу. 😎
https://t.me/ifitpro
#сообщество

Посты по ключевым словам
Что не так с АПРИ, если доходность выше 60%? Определяем контрольные даты
Два месяца назад мы разбирали облигации АПРИ #APRI и отчёт за первое полугодие 2026 года. С тех пор произошли важные события: компания прошла оферту и погашения без единой просрочки, но котировки просели сильнее — уже не из-за самого эмитента, а из-за состояния всего девелоперского сектора.
В этом посте обновляю картину: что подтвердилось, что изменилось, где риски и за какими датами следить. Поехали.
Напомню позицию: в моём облигационном портфеле выпуск БО-002Р-11 $RU000A10CM06 доля — чуть больше 2%. В сентябре его доходность к погашению достигала 47,5%, сейчас расчётные уровни по длинным выпускам АПРИ находятся в области 60% годовых и выше. Толерантность к риску у меня высокая, поэтому я продолжаю отслеживать отчётные даты и держу позицию без увеличения.
НКР подтвердило BBB-.ru со стабильным прогнозом 3 августа, НРА — в октябре. BBB- — это нижняя граница инвестиционного уровня: любое понижение автоматически запускает вынужденные продажи у фондов с рейтинговыми ограничениями.
Что из прошлого разбора осталось актуальным (МСФО за 1П26)
• Выручка за первое полугодие — 12,01 млрд рублей (+29,5%), продажи +48% в квадратных метрах и +54% в деньгах. Основной вклад — проекты «Притяжение» и вторая очередь «ТвояПривилегия» в Челябинске.
• Выручка (LTM) — 27,73 млрд рублей (+20,5%)
• EBITDA (LTM) — 11,54 млрд (+67,9%)
• Рентабельность по EBITDA — 41,6% (+11,72 п.п.).
• Прибыль обвалилась: 120,7 млн рублей с учётом совокупного дохода, падение на 87,7%. Компания объясняет цикличностью стройки — деньги лежат на эскроу-счетах и раскроются после ввода домов.
• Долговая нагрузка высокая: чистый долг вырос с 38,2 млрд на конец 2025-го до 48,68 млрд, отношение к EBITDA — 4,2x (год назад 4,5x, на конец 2025 — 4,0x).
При этом структура улучшилась: краткосрочный долг сокращён с 25,5 до 16,57 млрд, доля длинных денег — почти 70%, а 71% корпоративного долга — обеспеченное проектное финансирование, на облигации приходится 28%.
• Операционный поток в минусе — 8,38 млрд за полугодие: авансирование подрядчиков для фиксации цен на стройматериалы.
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?
• Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски
Но есть и слабый сигнал: РСБУ за 9 месяцев показала чистый убыток 1,64 млрд рублей против прибыли 473,7 млн годом ранее, выручка упала на 17,2%. При этом операционка группы выглядит лучше: продажи за 9М26 выросли на 24% до 14,2 млрд рублей, текущее строительство — 343,6 тыс. кв. м.
Отдельно напомню про ковенанты: весной аналитики обращали внимание, что АПРИ близок к пробитию ковенанты с одним из банков-кредиторов (чистый долг/EBITDA не выше 4x) — при текущих 4,2x этот вопрос не ушёл.
Чего реально стоит опасаться — это падения спроса на облигации. Чем меньше спрос, тем тяжелее эмитенту будет размещать новые бумаги для рефинансирования старого долга, а это уже может стать настоящей проблемой для бизнеса.
Ближайшие 12 месяцев — около 1,94 млрд рублей погашений тела, что выглядит не так критично. Но дальше календарь тяжелее: ~4,2 млрд в 2028-м и ~5,25 млрд в 2029-м, плюс около 5 млрд в 2027-м.
Вместо итога: операционная часть АПРИ по-прежнему сильная — продажи и маржинальность растут быстрее, чем у большинства конкурентов, оферта и погашения пройдены в срок. Финансовая конструкция остаётся хрупкой: долг 48,68 млрд при 4,2x, денежный поток отрицательный, ликвидность минимальная, а рейтинг стоит на нижней границе инвестиционного уровня без запаса.
Модель по-прежнему держится на двух опорах — своевременном вводе объектов и доступе к рефинансированию. Если хотя бы одна даст сбой, кассовый разрыв станет реальностью.
Где-то к концу ноября компания обещает опубликовать МСФО за 9 месяцев 2026-го — любопытно будет посмотреть, в каком состоянии она подошла к текущему моменту. В прошлом году отчётность вышла 29 ноября, так что держим руку на пульсе.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейСегодня в 7:45
ВТБ. Отчет за 3 кв 2026 по МСФО
Тикер: #VTBR
Текущая цена: 57.49
Капитализация: 743.2 млрд
Сектор: Банки
Сайт: https://www.vtb.ru/ir/
Мультипликаторы (LTM):
▫️ P/E - 1.4
▫️ P/BV - 0.25
▫️ NIM - 2.7%
▫️ COR - 1%
▫️ CIR - 33.2%
▫️ ROE - 24.8%
Что нравится:
▫️ рост ЧПД на 5.3% к/к (208.8 → 219.8 млрд);
▫️ увеличение ЧКД на 7% к/к (95.7 → 102.4 млрд);
▫️ доход от операций с фин инструментами вырос в 3.8 раза к/к (18 → 68.2 млрд);
▫️ чистая прибыль увеличилась на 96.9% к/к (92.6 → 182.3 млрд);
▫️ рост кредитного портфеля на 1.8% к/к (25.59 → 26.05 трлн).
Что не нравится:
▫️ доля неработающих кредитов выросла с 3.53 до 3.57%.
Дивиденды:
Див. политика подразумевает выплату не менее 25% от прибыли по МСФО.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 9.31 руб. (ДД 16.19% от текущей цены).
Мой итог:
Растущий тренд по ЧПД остается неизменным (166 → 196.8 → 208.8 → 219.8 млрд). ЧПД после учета резервов также вырос за квартал (+9.5% к/к, 143.5 → 157.1 млрд). ЧКД продолжил все дальше уходить от зоны 80 млрд (80.9 → 80.1 → 95.7 → 102.4 млрд).
Доходы от операций с финансовыми инструментами кратно выросли. Также как и доходы от операций с валютами и драг. металлами (122.7% к/к, 16.3 → 36.3 млрд). По инвестированию НПФ снова убыток (-0.5 → -2.7 млрд), а по страховой деятельности результат положительный, но меньше прошлого квартала (7.5 → 2 млрд). Операционные расходы выросли на 2.8% к/к (143.6 → 147.6 млрд). В итоге чистая прибыль за квартал увеличилась почти вдвое. За 9 месяцев прибыль выросла на 7.1% г/г (380.8 → 407.5 млрд).
Кредитный портфель продолжает расти, хотя темп прирост чуть снизился относительно прошлых кварталов (2.1 → 2.6 → 1.9 → 1.8%). Доля неработающих кредитов немного увеличилась. Растущий тренд по чистой процентной марже сохранился, пусть и достаточно скромный (2 → 2.5 → 2.6 → 2.7%). Стоимость риска увеличилась с 0.9 до 1%.
По итогам 2026 года ВТБ ожидает достичь следующих показателей:
▫️ прибыль 600 млрд;
▫️ NIM 2.7%.
Для достижения плана по прибыли в 4 квартале надо будет заработать примерно 193 млрд. С учетом результатов отчетного квартала это выглядит вполне достижимой целью. С другой стороны, в начале года верхняя ожидаемая граница была до 650 млрд, так что вполне возможно итоговый результат будет пониже. Если взять за ориентир прибыль в 580 млрд, то это дает P/E 2026 = 1.91 (с учетом доп. эмиссии). Из-за слабой достаточности капитала дивиденд за 2026 год вряд ли будет выше 25% от чистой прибыли. При таком раскладе размер выплаты получается в районе 7.54 руб (ДД 13.12% от текущей цены). Опять же с учетом доп. эмиссии.
Теперь про саму "допку". Еще в мае было объявлено о рассмотрении увеличения уставного капитала через доп. эмиссию по цене 87 руб для покупки доли в группе RWB (Wildberries). В рамках нее может быть размещено до 6.29 млрд акций (почти 49% от текущего числа) и ВТБ планирует привлечь от 300 до 400 млрд. Сроки SPO постоянно сдвигаются, и теперь руководство банка допускает, что размещение дополнительных акций может произойти в следующем году.
По всей совокупности факторов ВТБ проигрывает в привлекательности другим топовым игрокам сектора. Див. доходность уступает Сбербанку и Дом.РФ, ROE в среднем тоже слабее других банков, NIM хуже. По прибыли в 2027 прорывов не ожидается (Пьянов сказал, что в 2027 заработают не меньше 600 млрд, но при такой постановке не факт, что и больше будет). Вкупе с этим периодические доп. эмиссии, размывающие акционеров, и поступки, которые идут в разрез словам и обещаниям. Кстати, ВТБ единственный из крупных банков назвал кейс Самолета проблемным (правда также было сказано, что созданных резервов по их задолженности достаточно). Остальные озвучили мысль, что сложности девелопера не повлияют на результаты.
Акций банка нет в портфеле и покупать не планирую.
Прогнозная справедливая стоимость - 59.5 руб (с учетом будущей доп. эмиссии).
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в MaxСегодня в 4:48
АБЗ-1 до 20,75%: определяем условия апсайда с нарастающими рисками
АО «АБЗ-1» — крупнейший производитель асфальтобетонных смесей и дорожно-строительных материалов в в Санкт‑Петербурге и Ленинградской области с долей рынка порядка 24–27 %.
Группа компания охватывает полный цикл: от выпуска материалов до управления строительством и сдачи объектов транспортной инфраструктуры в эксплуатацию.
Кредитный рейтинг присваивается на основе консолидированной отчётности управляющей компании ПСФ «Балтийский проект», которая также выступает гарантом по облигационным выпускам.
Параметры выпуска АБЗ-002Р-08:
• Рейтинг: А- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 19,0% годовых (YTM не выше 20,75% годовых)
• Выплаты: ежемесячно
• Амортизация: да (по 12,5% номинала с 29-го по 36-й купон)
• Оферта: нет
• Квал: не требуется
• Сбор поручений до: 10 ноября 2026
• Дата размещения: 13 ноября 2026
Рейтинг надёжности:
• Эксперт РА — уровень А-, прогноз "Стабильный" (подтверждение 14.09.2026)
• НКР — уровень A-, прогноз "Стабильный" (присвоен семи выпускам облигаций 30.03.2026)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Глоракс 2P1 (ВВВ+, 19,5%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Борец 1Р8 (А-, 18,5%) | Новые Технологии 1P9 (А-, 18,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 12,66 млрд руб. (-29,4% г/г)
• Операционная прибыль: 1,41 млрд руб. (-24,2% г/г)
• Краткосрочные обязательства: 3,93 млрд рублей (−36,29%).
• Долгосрочные обязательства: 11,85 млрд рублей (+123,38%).
• Чистый убыток: 21,9 млн руб. (против убытка 6,8 млн руб. годом ранее)
• Денежный поток от операционной деятельности: -5,33 млрд руб.
• Денежные средства на 30 июня: 3,69 млрд руб. (против 8,03 млрд руб. в начале года).
В обращении находятся 7 выпусков облигаций на 14,67 млрд рублей:
• АБЗ-1 002P-07 $RU000A10FZU2 Доходность: 20,55%, Купон: 17,75%. Текущая доходность: 18,1% на 2 года 7 месяцев с амортизацией
• АБЗ-1 002P-06 $RU000A10EW51 Доходность: 20,38%, Купон: 17,50%. Текущая доходность: 17,82% на 2 года 4 месяца с амортизацией
• АБЗ-1 002P-03 $RU000A10BNM4 Доходность: 22,36%, Купон: 25,5%. Текущая доходность: 24,51% на 1 год 6 месяцев с амортизацией
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• Софтлайн 002Р-03 $RU000A10GDN2 (19,99%) А- на 3 года 1 месяц
• Заслон 002Р-01 $RU000A10G2M8 (18,41%) А- на 2 года 9 месяцев
• Брусника 002Р-09 $RU000A10FWA1 (30,56%) А- на 2 года 8 месяцев
• Борец Капитал 001Р-07 $RU000A10FC96 (19,6%) А- на 2 года 6 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (19,27%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,87%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,43%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (20,08%) А- на 1 год 9 месяцев
По итогу: Финансовое положение эмитента не внушает уверенности: масштаб долговой нагрузки и скорость её роста вызывают вопросы. Расширение бизнеса происходит за счёт существенного привлечения заёмных средств — при текущей высокой ключевой ставке это усиливает нагрузку на финансовую модель. Отчасти ситуацию смягчают сезонная специфика работы и имеющийся портфель контрактов, однако долговой фактор всё же остаётся определяющим.
Что касается доходности, в своей рейтинговой категории новый выпуск смотрится выигрышно: он в числе лучших, опережают его только бумаги застройщиков. Для сравнения — ближайший по сроку и дюрации выпуск на вторичном рынке, «АБЗ-1 2Р07», предлагает около 20,55% при погашении через 2,7 года. У нового 2Р08 при верхней границе ориентира доходность примерно на 20 б.п. выше, погашение наступает на квартал позже.
Если же финальный купон окажется на уровне 18%, эффективная доходность составит порядка 19,6% — и преимущество над собственным выпуском и рейтинговой группой - полностью нивелируется. Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейВчера в 8:17
Fix Price. Отчет за 3 кв 2026 по МСФО
Тикер: #FIXR
Текущая цена: 0.5434
Капитализация: 54.3 млрд
Сектор: Ритейл
Сайт: https://investors.fix-price.ru/
Мультипликаторы (LTM):
▫️ P/E - 5.64
▫️ P/BV - 0.78
▫️ P/S - 0.17
▫️ ND/EBITDA - 0.86
▫️ EV/EBITDA - 2.16
Что нравится:
▫️ рост выручки на 9.1% г/г (79.6 → 86.8 млрд);
Что не нравится:
▫️ FCF снизился на 35.1% г/г (3.6 → 2.4 млрд);
▫️ чистый долг увеличился на 6.8% к/к (34 → 36.3 млрд). ND/EBITDA (с учетом аренды) ухудшился с 0.8 до 0.86;
▫️ нетто фин расход вырос на 21% г/г (1.3 → 1.6 млрд);
▫️ чистая прибыль уменьшилась на 15.1% г/г (2.5 → 2.1 млрд);
Дивиденды:
В соответствии с дивидендной политикой на выплату планируется направлять не менее 50% чистой прибыли по МСФО.
По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.06 руб (ДД 11.04% от текущей цены).
Мой итог:
Операционные показатели за 2 квартал:
▫️ LFL продажи +5.3% г/г;
▫️ LFL средний чек +9% г/г;
▫️ LFL траффик -3.4% г/г;
▫️ новые магазины 96 шт;
▫️ общее количество магазинов +1.2% к/к (8077 → 8173 шт);
▫️ общая торговая площадь +1.2% к/к (1750 → 1771 тыс кв м);
▫️ количество участников программы лояльности +2.6% к/к (34.6 → 35.5 млн чел)
LFL продажи и средний чек продолжили расти, а вот LFL траффик, к сожалению, показал ухудшение (с 1 кв. 2025, -1.5 → -5 → -4.2 → -4.5 → -5.8 → -2.2 → -3.4%).
Выручка выросла почти на уровне LFL-чека. За 9 месяцев выручка увеличилась на 6.3% г/г (227.8 → 242.5 млрд) и это лучше прироста за полгода (4.8% г/г).
Чистая прибыль уменьшилась при неизменной операционной рентабельности (6.5%). Причины - рост нетто фин расхода (1.3 → 1.6 млрд) и повышение эф. ставки налога на прибыль (29.6% vs 26.7% в 3 кв 2025). За 9 месяцев прибыль снизилась на 24.2% г/г (6.4 → 4.9 млрд).
FCF уменьшился на фоне разнонаправленного движения OCF (-18.4% г/г, 6.3 → 5.1 млрд) и кап. затратам (+4.6% г/г, 2.6 → 2.8 млрд).
Долговая нагрузка увеличилась как за счет роста чистого долга, так и за счет уменьшения EBITDA. Но ND/EBITDA еще остается в комфортных пределах.
В третьем квартал компания сбавила обороты и он получился слабее прошлого. В этой ситуации пока непонятно, наметилось ли улучшение результатов у компании или второй квартал был просто исключением. По примерным расчетам по итогам года Fix Price сможет заработать прибыль в районе 9.1 млрд (P/E 2026 = 6). Дивиденд, исходя из пэйаута в 50%, получается около 0.045 руб (ДД 8.34% от текущей цены).
С прошлого обзора каких-то значимых новостей не появилось. Единственное что, компания открыла первый РЦ в Беларуси, и это поможет оптимизировать расходы на доставку и хранение товаров в республике. Также, это несколько минимизирует риски атаки беспилотников по РЦ Fix Price. В целом, этот риск остается актуальным для компании, но как-будто она не настолько на слуху в отличии от X5, Магнита и Ленты.
Субъективно, в компании может быть среднесрочная идея на дистанции от 1 года (в которой только важно не пересидеть). Среди основных конкурентов у Fix Price наиболее дешевая оценка по P/E. Долговая нагрузка и EV/EBITDA также лучше X5, Магнита и Ленты. Плюс ожидаемая выплата дивидендов (у последних двух их нет).
Хотя результаты 3 квартала и добавили неопределенности. И тем странно, что на отчете котировки прилично разогнали (субъективно ожидалось снижение, где планировал зайти в позицию). Наверное, рынок ожидал результаты хуже, а может рост на ожиданиях объявления дивидендов. Похоже без инсайдов тут не обходится.
Акций компании нет в портфеле, но буду ждать отката и искать момент для входа в позицию.
Прогнозная справедливая стоимость - 0.754 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в MaxВчера в 5:26
Балтийский лизинг: взгляд на рынок — быстрота решает ⚡
📊
Рынок — здесь нужно действовать быстро ⚡
Закинул отчёт на анализ в ИИ. Пока она думала — стал читать и делать выводы самостоятельно.
Не вижу смысла скидывать сюда отчёт, расписывая всё в тексте. Уверен, что нагуглить его вы и сами сможете.
Скажу только свои выводы 👇
Компания имеет сильного залогодержателя, большой опыт, кредитные линии, кредиторов, которые не заинтересованы в банкротстве БЛ.
Менеджмент вышел на связь — обещание о том, что динамика в отчёте за 9 месяцев будет лучше, выполнено ✅
Моя гипотеза — компания пока жива, и видно, что варианты для выживания находит.
Я 14 выпуск — добрал. Рассчитываю на прохождение оферты. Не ИИР.
⚠️ Ваши деньги — Ваша ответственность!
Подпишитесь, чтобы не пропустить новости)
$RU000A10A3W1 $RU000A109551 $RU000A10BJX9 $RU000A10EEE4 $RU000A106EM8 $RU000A10FJ57 $RU000A108P46 $RU000A108777 $RU000A10ATW2 $RU000A10D6166 ноября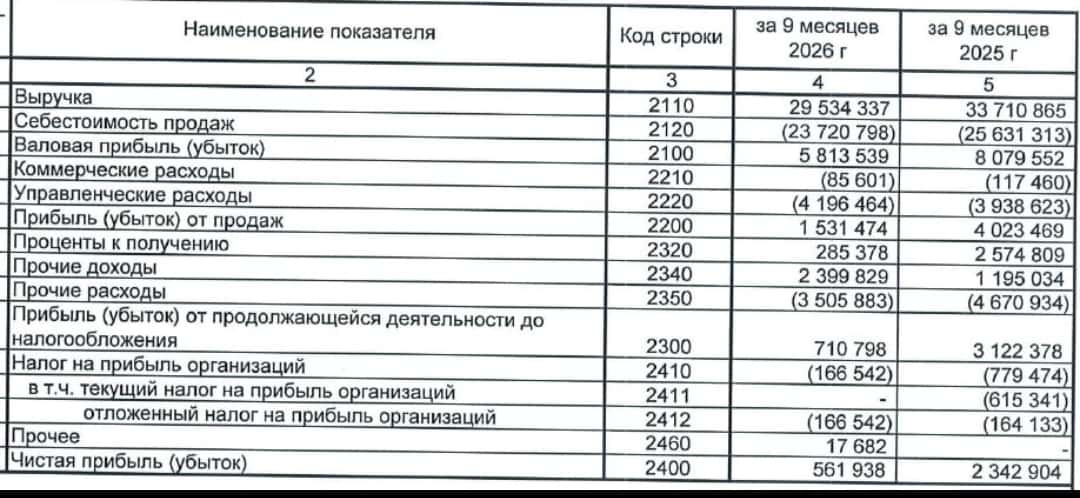
Инвесторы впервые в 2026 году завели на рынок ценных бумаг средств больше, чем на депозиты
«Впервые в этом году инвесторы завели на рынок ценных бумаг больше, чем приросли депозиты. Это 1,8 трлн рублей против 0,5 трлн рублей на депозитах», – сообщил в рамках форума «Настоящее будущее» глава Московской биржи Виктор Жидков.
Похоже, для частных инвесторов наступает время биржевых инструментов: они все чаще становятся альтернативой банковским вкладам. Облигации и другие инструменты с понятной моделью дохода могут приносить больше вклада. Например, доходности длинных ОФЗ уже выше банковских депозитов, а их надежность выше.
Впрочем, на российском рынке есть ряд облигаций с уровнем надежности, сопоставимым с банковскими вкладами, – например, облигации Сбера или ВТБ. А если внимательно выбирать рисковые активы и диверсифицироваться, то можно легко собрать портфель из бумаг с фиксированным доходом, заметно опережающий уровень голубых фишек.
Однако в этом случае необходимо понимать: ценные бумаги не застрахованы государством, а высокий доход – это повышенный риск. Но при взвешенном выборе и диверсификации биржевые инструменты позволяют инвестору не только обгонять инфляцию, но и прилично зарабатывать.
Не является индивидуальной инвестиционной рекомендацией.6 ноября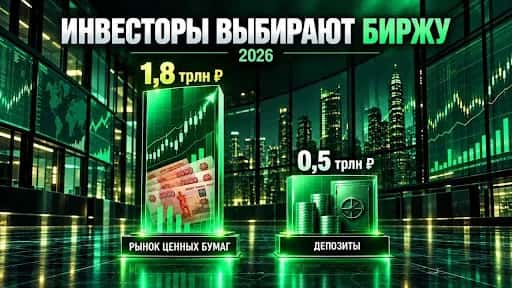
Русгидро. Отчет за 2 кв 2026 по МСФО
Тикер: #HYDR
Текущая цена: 0.4987
Капитализация: 199.7 млрд
Сектор: Электрогенерация
Сайт: https://rushydro.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 1.52
▫️ P/BV - 0.29
▫️ P/S - 0.31
▫️ ROE - 19.2%
▫️ ND/EBITDA - 2.83
▫️ EV/EBITDA - 3.64
Что нравится:
▫️ рост выручки на 18.7% г/г (148.4 → 176.2 млрд);
▫️ положительный FCF +2.9 млрд против -25.6 млрд во 2 кв 2025;
▫️ чистый долг увеличился на 4.1% к/к (737.4 → 767.4 млрд), но ND/EBITDA улучшился с 3 до 2.83;
▫️ чистая прибыль выросла на 80% г/г (12.7 → 22.8 млрд);
▫️ деб. задолженность уменьшилась на 11% к/к (123.3 → 109.7 млрд).
Что не нравится:
▫️ нетто фин расход увеличился на 56.4% к/к (11.6 → 18.2 млрд);
Дивиденды:
Выплата в 50% скор. чистой прибыли, но не ниже среднего значения за последние три года.
Русгидро одобрил мораторий на выплату дивидендов до 2029 включительно года для погашения долгов и финансирования инвест. программы.
Мой итог:
Операционные показатели (г/г):
▫️ общая выработка электроэнергии +5.6% (38.2 → 40.4 млрд кВт*ч);
▫️ отпуск тепла +2.2% (4.6 → 4.7 млн Гкал);
▫️ общий полезный отпуск +0.9% (11.1 → 11.2 млрд кВт*ч).
Выручка в разрезе сегментов (г/г в млрд):
▫️ электроэнергия и мощность розница +22.3% (63.4 → 77.6 млрд);
▫️ электроэнергия опт +16.3% (41.8 → 48.6 млрд);
▫️ мощность опт +22.3% (23.5 → 28.7 млрд);
▫️ теплоэнергия и горячая вода +10.6% (11.5 → 12.8 млрд);
▫️ услуги по передачи электроэнергии +10.6% (5 → 5.5 млрд);
▫️ услуги по технолог. присоединению -4.7% (0.53 → 0.5 млрд);
▫️ прочее -4.5% (2.7 → 2.6 млрд).
За полугодие выручка увеличилась на 18.9% г/г (325.7 → 387.1 млрд).
Чистая прибыль выросла заметно лучше выручки за счет улучшение операционной рентабельности с 23.4 до 30.2% и уменьшения эф. ставки налога на прибыль (38% vs 44.5% во 2 кв 2025). За полугодие прибыль увеличилась на 90.1% г/г (31.6 → 60.1 млрд).
За 2 квартал получен положительный FCF на фоне разнонаправленного движения OCF (+87.7% г/г, 30.9 → 58 млрд) и кап. затрат (-2.4% г/г, 56.5 → 55.1 млрд). За 2026 Capex ожидается в размере 390 млрд. С учетом того, что за 1 полугодие потрачено только 123 млрд стоит ожидать отрицательного FCF во 2 полугодии.
Долговая нагрузка продолжила снижение и ND/EBITDA наконец-то опустился ниже неприятных 3х. Направление хорошее, лишь бы не сбавляли темп.
Русгидро ожидает результат значительно лучше того, что сама компания закладывала в бизнес-план. Пока это видно по результатам за полугодие. Выручка растет, рентабельность улучшается. Если по итогам получится сохранить динамику прироста прибыли даже в 50%, то это дает результат в районе 177 млрд (P/E 2026 = 1.26). О дивидендах пока речи не идет. Ориентировочный срок возврата к выплатам - 2030 год. Но вполне возможно, что после одного инвестиционного цикла начнется еще один.
Как итог, хороший рентабельный бизнес, который оценивается очень дешево по вполне понятным причинам. Высокая долговая нагрузка, огромный Capex, отрицательный FCF на фоне масштабной стройки на Дальнем Востоке, неопределенные сроки получение отдачи от вложений для акционеров. Если рассматривать покупку, то с полным пониманием того, что ощутимую переоценку акций (и уже тем более выплаты дивидендов) здесь можно прождать несколько лет.
Акций Русгидро нет в портфели и покупку пока не рассматриваю.
По справедливой оценке мнение отсутствует.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max6 ноября
Полипласт обвалился: в залоге бумаги больше ничего не стоят. Что дальше?
Падение облигаций Полипласта вчера — во многом следствие рыночной механики, а не новой информации о бизнесе. Московская биржа с 5 ноября повысила минимальные ставки рыночного риска по пяти выпускам компании с 50/60/70% до 100% на всех уровнях и запретила короткие продажи.
Для держателей это означает, что бумаги перестали быть полноценным обеспечением маржинальных позиций: в залоге они больше ничего не стоят. Результат — массовые закрытия позиций, а при невысокой ликвидности даже несколько крупных ликвидаций уронили отдельные выпуски более чем на 10%, ниже 50% от номинала.
В этом посте я собрал дайджест событий для держателей облигаций — чтобы было понятно, когда ждать очередную волатильность в котировках и как к ней подготовиться. Поехали.
• Ключевой момент — график платежей. С декабря по май держателям предстоит вернуть около 29,5 млрд рублей по облигациям, а на январь–май 2027 года приходится 25–27 млрд рублей по бумагам плюс порядка 98 млрд рублей банковских кредитов до середины 2027-го.
Уровень долговой нагрузки, также усиливает напряжение: чистый долг — 275–278 млрд рублей при собственном капитале около 58 млрд, Net Debt/EBITDA — порядка 4x, примерно 90% долга привязано к плавающей ставке.
Аудитор выдал заключение по МСФО с оговоркой, а компания сама признавала дефицит около 60 млрд рублей, который придётся закрывать новым фондированием.
• Рейтинговые агентства уже отреагировали: 26 октября НКР снизило оценку с А до BBB+ с прогнозом «на пересмотре с возможностью понижения», АКРА ещё 7 октября поставило A «под наблюдение». Формально дефолта нет, купоны выплачиваются, но сигнал очевиден.
Главное, за чем стоит следить: рейтинг BBB+ пока держится выше уровней, при которых фонды обязаны избавляться от бумаг. Однако у Полипласта запас совсем небольшой — до порога остаётся всего одна ступень: если рейтинг опустится ниже BBB-, сработает механика вынужденных продаж.
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• Развилка — переговоры с банками. Гендиректор Алексей Горенкин 20 октября сообщил, что есть поручение правительства поддержать компанию и готовится план, позволяющий «вправо сдвинуть определённые платежи»; термшит обещают до конца года. От этого зависит, останется ли бумага высокодоходным инструментом или превратится в кейс с реструктуризацией.
• Первопричина проблем — логистика экспорта: около 70% выручки шло через Азовское и Чёрное моря, бассейн закрылся за пару месяцев, южный обход через Иран встал, Балтика перегружена. Гендиректор называет дедлайн — «не позже середины 2027 года», иначе последствия будут «очень сильными для всей экспортной отрасли».
Примечательное совпадение: внеочередное собрание акционеров, назначенное на 5 ноября, совпало с днём обвала. В повестке — одобрение крупной сделки: поручительств «Полипласта» по кредитной линии Газпромбанка для «Хромпика» с лимитом свыше 250 млрд рублей.
Итогов голосования и официального протокола к вечеру 5 ноября всё ещё не появилось. Закон отводит на оформление протокола ОСА три рабочих дня, хотя эмитенты, как правило, выкладывают его раньше — на следующий день или в течение суток.
Ещё один повод для беспокойства, уже не связанный с собранием: «ЕЭС-Гарант» (входит в «Т Плюс») подал в суд с требованием наложить арест на счета «Хромпика» — просрочка за электроэнергию к концу октября перевалила за 94 млн рублей.
Для компании с чистым долгом 275 млрд это капля в море, но сегодня подобные новости работают против рынка и усиливают напряжённость.
Вместо вывода: Ближайшие даты для наблюдения — конец года (обещанный термшит с банками) и 21 января 2027 - погашение П02-БО-08 $RU000A10C8A4. До этого бумаги остаются историей с повышенным риском.
Кроме того, до середины ноября компания должна опубликовать отчётность за 9 месяцев 2026 года — возможно, она прольёт свет на реальное состояние финансовой устойчивости эмитента.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией6 ноября
Дом.РФ. Отчет за 3 кв 2026 по МСФО
Тикер: #DOMRF
Текущая цена: 2090
Капитализация: 375.8 млрд
Сектор: Банки
Сайт: https://xn--d1aqf.xn--p1ai/investors/
Мультипликаторы (LTM):
▫️ P/E - 3.33
▫️ P/BV - 0.74
▫️ NIM - 4.2%
▫️ COR - 0.7%
▫️ CIR - 24.3%
▫️ ROE - 23.6%
Что нравится:
▫️ ЧКД увеличился на 9.2% к/к (5.4 → 5.9 млрд);
▫️ доход от операций с недвижимостью вырос на 18.2% к/к (2.3 → 2.7 млрд);
▫️ чистая прибыль увеличилась всего на 1.3% к/к (28.7 → 29.1 млрд);
▫️ рост кредитного портфеля на 5.8% к/к (5.64 → 5.97 трлн);
Что не нравится:
▫️ ЧПД снизился на 0.3% к/к (52.2 → 52 млрд);
▫️ процент ссуд с просрочкой 90 дней и более увеличился с 1.02 до 1.09%.
Дивиденды:
Предполагается выплата на уровне 50% от чистой прибыли компании.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 340.96 руб (ДД 16.31% от текущей цен).
Мой итог:
ЧПД впервые немного снизился после постоянного квартального роста с начала 2025 года (47.7 → 48.6 → 52.2 → 52 млрд). ЧПД после удержания резервов также снизился (-1%к/к, 41.8 → 41.4 млрд). ЧКД показал рост второй квартал подряд (3.9 → 3.7 → 5.4 → 5.9 млрд). Непроцентные доходы (включающие и ЧКД) уменьшились за квартал на -24.9% к/к (10.2 → 7.7 млрд).
Чистая прибыль второй квартал подряд растет достаточно скромно. И это при том, что операционные доходы снизились (16.4 → 16.1 млрд), а эф. ставка налога на прибыль уменьшилась (15.2% vs 23% во 2 кв 2025). Повлияло снижение ЧПД и непроцентных доходов. За 9 месяцев прибыль выросла на 38.6% г/г (62.3 → 86.3 млрд). С учетом полученной прибыли компания за этот период дивиденд ориентировочно составляет 239.55 руб.
Прибыль по сегментам за 3 квартал (г/г в млрд):
▫️ корпоративно-строительный +32.1% (11.2 → 14.8);
▫️ корпоративно-инвестиционный +156.3% (0.9 → 2.1);
▫️ розничный +539.3% (0.06 → 0.4);
▫️ финансовые рынки -25.6% (3.7 → 2.8);
▫️ земля -76.9% (3.4 → 0.8);
▫️ секьюритизация -53.4% (4.6 → 2.1);
▫️ арендное жилье +50.6% (1.2 → 1.8);
▫️ прочее +231.5% (1.2 → 4.1).
Кредитный портфель растет второй квартал подряд, но динамика по приросту портфеля слабее прошлого года. Чистая процентная маржа уменьшилась (4.3 → 4.2%), ROE за 9 месяцев меньше, чем был за 1 полугодие (23.8 → 23.6%). COR остался без изменений. CIR увеличился с 23.7% до 24.3%.
На 2026 год компания сохранила план по прибыли (в районе 117 млрд) и ROE (выше 23%). Ранее также были озвучены планы по COR (0.6%) и CIR (29.8%). Судя по результатам 9 месяцев, не получится "попасть" только в прогноз по COR.
Если взять прогноз по прибыли за основу, то это дает P/E 2026 = 3.21, а дивиденд может быть около 325.2 руб (ДД 15.56% от текущей цены). Идут примерно вровень со Сбербанком.
Но стоит учитывать, что Дом.РФ по своей специфике сильно привязан к строительству жилищного и арендного жилья, а также корпоративному и розничному финансированию. Проблемы отрасли (замедление объемов строительства и реализации, возможные задержки выплат или даже дефолты) будут отражаться на результатах компании. И это уже можно увидеть по ухудшившейся динамике прибыли основных сегментов в 3 квартале (в скобках за 1 полугодие 2026):
▫️ корпоративно-строительный +32.1% (+53.5%);
▫️ финансовые рынки -25.6% (+75.5%);
▫️ земля -76.9% (-19.4%);
▫️ секьюритизация -53.4% (+42.8%).
Далекоидущих выводов пока делать не стоит, но это повод повнимательнее присмотреть к результатам компании в следующих кварталах. Также из негативных моментов можно отметить, что доля проблемных кредитов продолжает увеличиваться (2.5 → 3.1%).
При всем этом, исходя из логики диверсификации, компания вполне подходит для добавления в свой портфель в качестве хорошей дивидендной истории. Да и оценивается Дом.РФ до сих пор недорого. Бонусом еще может быть возможный пересмотр частоты дивидендных выплат (возможно даже будут ежеквартальные). В рисках замедление динамики результатов, ухудшение качества портфеля (а значит рост резервов) из-за сложностей в отрасли, а также возможно будущие SPO.
Акций компании недавно добавил в портфель на долю 4% (лимит - 4%).
Прогнозная справедливая стоимость - 2930 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max6 ноября
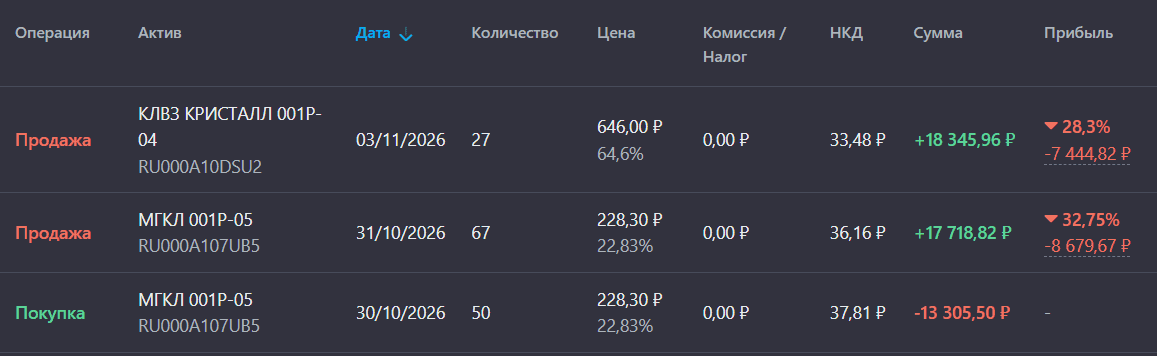
Остался на полтора месяца без купонов. Закрытие преддефолтных позиций
Коллеги, приветствую! Рано или поздно факап случится у каждого, кто держит в портфеле эмитентов из сегмента ВДО. Главное здесь — вовремя выйти и не игнорировать риски в надежде, что худшее уже позади и решение обязательно найдётся.
Сегодня хочу поделиться сделками, которые, с одной стороны, высвободили средства от продажи, а с другой — привели к фиксации убытков. Насколько всё критично и что именно я продал — дальше по тексту. Поехали.
МГКЛ 001Р-05 $RU000A107UB5
На этой неделе, решил окончательно закрыть данную позицию. В какой-то момент даже докупал бумаги — казалось, что компания не может рухнуть так быстро, тем более судя по последней отчётности деньги на счетах у неё были. Но после новостей об отмене шортов вспомнился кейс ЕвроТранса: там буквально на следующий день посыпались неприятные новости одна за другой. Доля у меня изначально была минимальной из возможных для ВДО, но всё равно осадок неприятный.
Изначально я и не планировал держать их до погашения — собирался выйти в середине 2027 года. Основные погашения у компании приходятся на 2030–2031 годы: примерно 69% долга, или 4,33 млрд рублей. Но контора рухнула гораздо быстрее.
Срок на исправление ситуации истекает 13 ноября. Если эмитент не успеет рассчитаться с держателями облигаций (1P-07) до этой даты, наступит уже полноценный дефолт по бумаге.
Из актуального:
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
КЛВЗ КРИСТАЛЛ 001P-04 $RU000A10DSU2
На смену одних судебных притензий пришли новые: почти 4,9 млн рублей — столько требуют с калужского «Кристалла» по двум новым искам, и это лишь очередное звено в цепочке споров.
«Виппапирус» (1,95 млн) и «Флекс-Н-Ролл Рус» (2,92 млн) обвиняют завод в неисполнении договоров поставки. Оба заявления приняты к производству, предварительные заседания — 25 ноября и 16 декабря.
Цепочка выглядит тревожно. Июнь 2026-го — иск «Зернопродукта» на 15,4 млн рублей. Август — претензии «Спиртзавода «Бекетовский»» на 65,2 млн. Октябрь — требование более 111 млн рублей. Теперь — ещё два дела. Суммы разные, истцы разные, но природа споров одна: обязательства по поставкам не исполняются. Именно эта повторяемость, а не размер конкретного иска, и является главным риском для завода и его партнёров.
Пока ни по одному из новых дел решения о взыскании не принято, но накопление претензий уже само по себе создаёт неопределённость вокруг финансовой устойчивости предприятия.
Всё началось с уголовного дела: против конечного бенефициара Павла Победкина — его завели ещё в марте по налоговой статье. Речь шла о претензиях на 107 млн рублей, однако они касались прежнего бизнеса, то есть периода до прихода Победкина в КЛВЗ «Кристалл». Дело дошло до приговора, но обошлось без строгих последствий: в середине сентября 2026 года Хамовнический районный суд Москвы признал Победкина виновным в уклонении от уплаты налогов (ч. 2 ст. 199 УК, санкция — до пяти лет лишения свободы) и ограничился штрафом в 450 тыс. рублей, реального срока не последовало.
В этой бумаге у меня было 2% от капитала. Пока речь шла исключительно о личных налоговых претензиях к бенефициару, я до последнего сохранял позицию, но с учётом последних новостей решил полностью выйти из облигаций этого эмитента.
Статистика за все время:
• Текущая стоимость портфеля: 1 021 634,36 ₽
• Ежегодный купонный доход: 150 056,61 ₽
• Ежемесячный купонный доход: 12 504,72 ₽
Напомню, моя цель — выйти на 100 000 ₽ купонного дохода в месяц. Это позволит покрывать большую часть текущих расходов и даже что-то откладывать. Пока до цели далеко, но я продолжаю путь.
Вместо вывода: Общие потери с учётом полученных купонов составили практически 16 124,72 ₽. Если экстраполировать эту сумму на сформировавшуюся ежемесячную пассивную доходность в виде купонов, то потери отобьются примерно через 39 день — что уже выглядит не так печально. Сам себе придумал проблем — сам их решил. Спасибо за отличный опыт — идём дальше.
Теперь ваша очередь — расскажите, по каким позициям в портфеле у вас всё больше сомнений?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией5 ноября