Самые рискованные фондовые рынки мира. Часть 2: все возвращается на круги своя
Недавно мы разбирали одну интересную финансовую картинку, которая ранжирует фондовые рынки мира по их рискованности на основании ожиданий инвесторов (1, 2, 3).
Вкратце: рейтинг вызывает вопросы, и в результате их разрешения выяснилось: согласно ожиданиям инвесторов и учитывая инфляцию, наиболее рискованными на данный момент оказались как раз развитые европейские фондовые рынки Швейцарии, Италии, Нидерландов, Португалии. А вот наименее рискованные - развивающиеся фондовые рынки Мексики, Казахстана, России.
В принципе, это объяснимо: безрисковые доходности гособлигаций, от которых считается надбавка в доходности за риск вложения в акции, на развитых рынках Европы малы и не отражают текущей инфляции. Инвесторы это понимают, и закладывают на развитых рынках гораздо большие премии за риск вложения в акции, чем на развивающихся рынках, которые, и так живут давно в условиях очень высоких ставок.
Но есть более интересный вопрос: а насколько текущие ожидания инвесторов по конкретным рынкам акций оправдываются историческими результатами этих рынков? Попробуем разобраться в этом.
В принципе, тут нет ничего сложного. Нужно просто посчитать исторические доходности каждого фондового индекса из той же самой выборки из 25 стран (с учетом дивидендов). Затем скорректировать их на уровень инфляции за аналогичный период, чтобы получить реальные доходности, с поправкой на инфляцию. Ну и сравнить с показателем ожидаемой сейчас доходности акций (с учетом текущей инфляции), который уже посчитан в первой части исследования. Результат расчетов сведен в таблицу 1.
Для расчета исторической доходности рынков выбран период 10 последних лет: с 1 октября 2016г. по 1 октября 2026г. В таблице рассчитан еще один показатель (крайний правый столбец в таблице): коэффициент реализации ожиданий инвесторов (с учетом инфляции). Он равен отношению фактической доходности инвестора за последние десять лет (второй столбец справа) к ожидаемой им от рынка в данный момент доходности (второй столбец слева). Чем выше коэффициент, тем лучше рынок страны оправдывает на истории текущие ожидания инвестора по доходности.
И тут все резко встает на свои места: развивающиеся рынки из лидеров прошлого рейтинга уходят в аутсайдеры рейтинга текущего.
Лучшим рынком является Германия: по факту, ожидания инвесторов ее фондовый рынок за последние 10 лет отрабатывает с лихвой: коэффициент реализации ожиданий 1,6. Очень довольны должны быть инвесторы также рынками Канады, Южной Кореи и той же пресловутой Швейцарии, которая в прошлом рейтинге по текущей рискованности была «чемпионом» по риску.
Текущие ожидания инвесторов по самому большому рынку мира – рынку США, «один в один» обоснованы исторической его доходностью за последние 10 лет- коэффициент реализации ожиданий равен 0,97. Из развивающихся рынков в полной мере ожидания инвесторов оправдываются историей, пожалуй, только у Индии: коэффициент реализации ожиданий 0,92.
Развивающиеся рынки «сгрудились» в нижней части таблицы, а самый главный аутсайдер – Турция с отрицательным коэффициентом реализации ожиданий (из-за отрицательной с учетом инфляции исторической доходности за 10 лет). Россия же находится на 4-м от конца месте с коэффициентом 0,30.
Какой вывод из этих цифр и коэффициентов?
А тот, что текущая картина с рисками хоть и не в пользу развитых европейских рынков (прежде всего из-за нежелания центробанков этих стран резко поднимать ставки вслед за инфляцией), но далеко еще не все решает. История, к сожалению, не в пользу «emerging markets», по крайней мере последнее десятилетие. По факту развитые рынки выглядят лучше, поскольку оправдывают то, что от них ожидают инвесторы.
История все возвращает на круги своя: на то они и есть развитые рынки, чтобы быть более предсказуемыми и оправдывать надежды инвесторов, пусть и не высокие.
Но не все потеряно для рынков развивающихся! Показатель фактической доходности, конечно, важен, но он не единственный, по которым ранжируются фондовые рынки.
Дзарасов Алан, эксперт и преподаватель 1ИФИТ

Посты по ключевым словам
Куда бежать, когда страшно? Безопасные ЗПИФы (в моем субъективном представлении) (Часть 4)
В прошлых постах я уже рассказывал, что среди безопасных (условно) инвестиций я выбираю золото, фонд денежного рынка, доллар и ещё один инструмент, в который ранее особо не погружался, — это ЗПИФы. На этот раз моё особое внимание привлёк ЗПИФ «Парус», по первому впечатлению — по двум причинам.
- Известный ПИФ на рынке.
- Регулярные выплаты.
Собственно, ПИФ я уже приобрёл, а вернее несколько — от компании «Парус». И сейчас расскажу почему. «Парус» — это компания, которая, если объяснять примитивно, берёт какой-то здоровый объект недвижимости, разбивает его на маленькие доли (ПАИ) и продаёт эти ПАИ инвесторам. Получается: чем больше этих паёв у вас в штуках, тем больший процент того или иного объекта у вас во владении.
Когда я стал всё изучать, естественно, в первую очередь меня интересует правовая сторона вопроса. Какие гарантии, что мои деньги в безопасности?
Деятельность «Паруса» жёстко контролируется ЦБ. Сведения о пайщиках хранятся в специализированном депозитарии ООО «Инфинитум». Это один из старейших депозитариев, проверил на сайте ЦБ. Этот депозитарий действительно рабочий. Короче, информация о владении паями строго фиксируется.
Из «Парусов» я для себя выбрал 3 фонда: СБЛ, «Озон» и «Нордвей». В фонде доход складывается из выплат от арендаторов и потенциального роста самих паёв. По логике, они растут на инфляцию, т.к. недвижимость такого формата дорожает регулярно. В первых двух ключевой арендатор — это Ozon, страхует это дело всё Сбер. «Нордвей» страхует «Зетта». У «Озона» объект частично взят ещё на кредитные деньги, я не нашёл, какой именно банк это дело прокредитовал, но полагаю, что это Сбер или ВТБ, может быть, Т-Банк — короче, кто-то из крупняка. Меня такое участие устраивает. Полагаю, что крупные банки и страховые вряд ли участвовали бы в откровенном скам-проекте. Платежи от всех фондов регулярные, ежемесячные, что лично для меня большой плюс. И потом я верю в склады, несмотря на текущую ситуацию. В меньшей степени я верю в офисы и ТЦ. На мой взгляд, этот формат в обоих случаях угасающий.
Короче, если кратко о плюсах и минусах.
Плюсы:
🛡Крупный фонд с участием крупных рыночных игроков.
🛡Регулярный денежный поток.
🛡Регуляция со стороны ЦБ и прозрачность.
Минусы:
💊Только для квалифицированных инвесторов (хотя «квал» получить не так сложно).
💊Доходность может быть ниже многих других инструментов.
💊Текущие геополитические риски да и в целом инвестиционные риски.
Я бы так сказал: для меня эти фонды — один из лучших вариантов вложиться в недвижимость, а ещё и получать по сути рентный доход. Притом выше, чем, например, если бы я вложил деньги скажем в квартиру.
Разумеется, риски есть, как и в любом инвестиционном инструменте, но тут уж извините: безрисковой гарантированной доходности не бывает.
А так, фондов 11 шт., про каждый можно отдельно почитать на сайте «Паруса», там всё вполне доходчиво.
О других инвестициях - расскажу в следующих постах. Обязательно подпишитесь.
И помните - Важные новости не только тут.
Не ИИР.
В посте субъективное мнение и опыт автора.
Ваши деньги — ваша ответственность!
$SBER $SBERP $OZON $T $TMON $RU000A104KU3 $RU000A10EVE8 $RU000A104172 $RU000A1022Z1 $VTBR
#инвестиции #фонды #чтокупить #пифы #недвижимость28 октября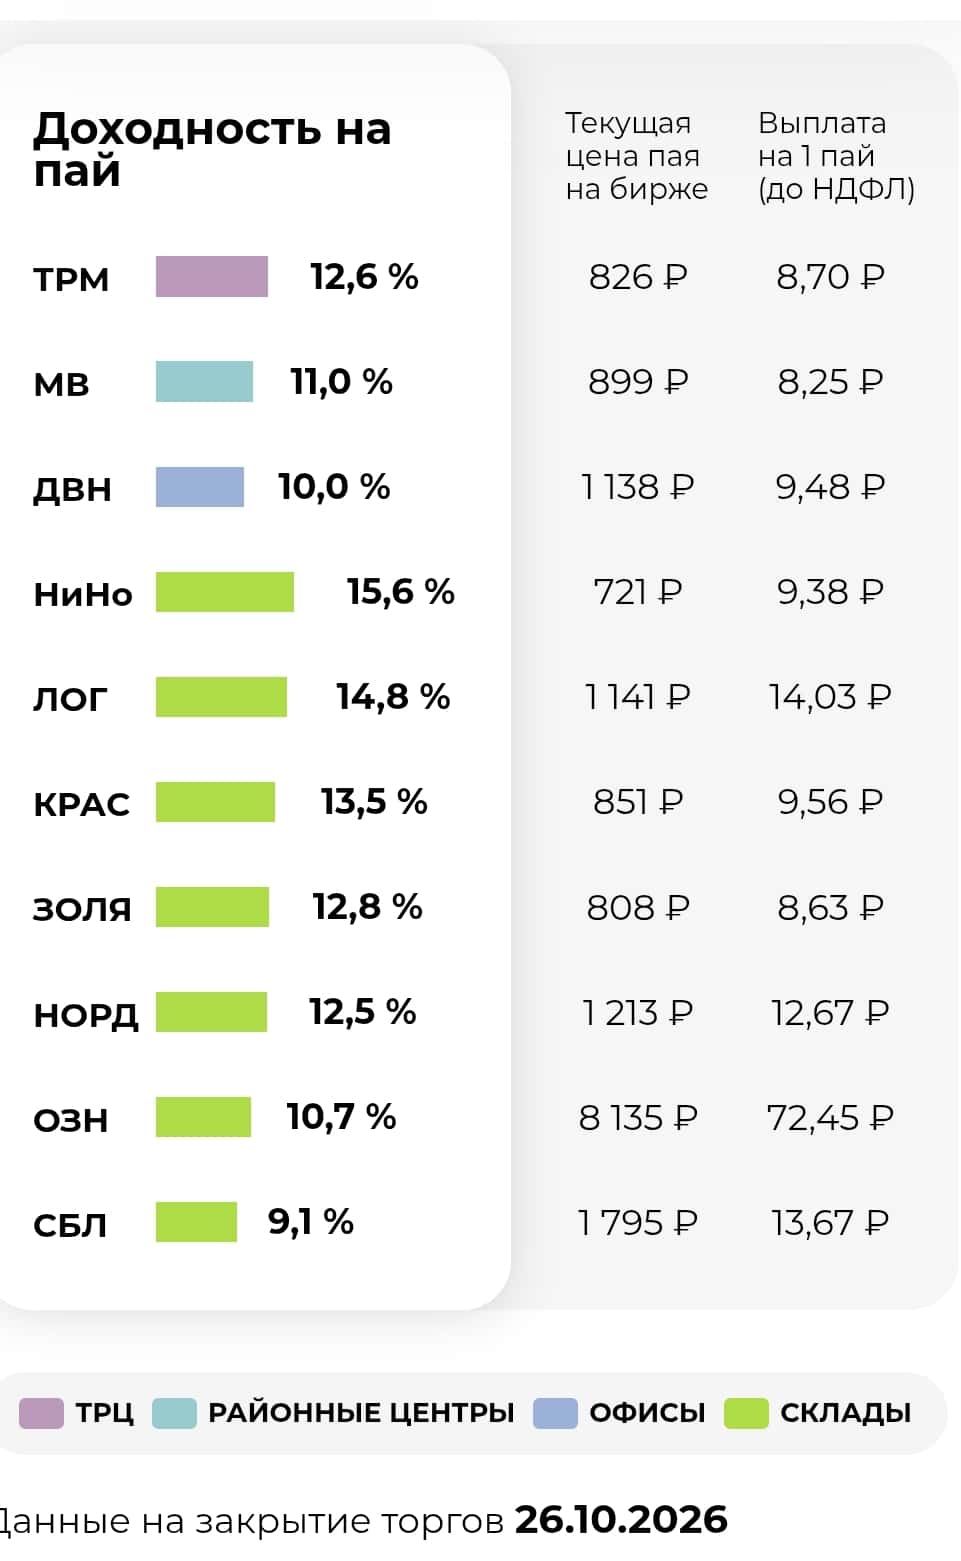
Куда я бегу? Ещё один вариант спасения — и это… 🏃♂️💰 (Часть 2)
Ранее в цепочке своих постов я уже упоминал этот актив. И он довольно очевиден. Хотя мне гораздо больше — а вернее, даже очень — нравятся активы, которые приносят денежный поток. Об этом, пожалуй, будет мой следующий пост. Можете попробовать угадать: какой спокойный, но приносящий денежный поток актив я рассматриваю в портфель и совсем скоро добавлю? 🤔
А сейчас вернёмся туда, где я всё ещё вкладываю деньги в спокойные активы. И нет, это не облигации и не фонды денежного рынка. Это… Золото 🥇. Да-да, то самое золото, которое не приносит денежного потока. Но знаете, я стал смотреть на него более философски. Причём как на бумажное, так и на физический металл.
Я тут продолжаю осваивать профессию финансового советника. Курс оказался крайне долгим и насыщенным, а времени у меня не так много — поэтому смотрю по мере возможности, чтобы улучшить свои консультации. Так вот, есть такой портфель, называется портфель «лежебоки» 🛋️.
В него входят по 33% акции, облигации и золото. Два раза в год портфель ребалансируют: то, что отросло — продают, то, что упало — докупают, возвращая доли к исходным. Поддерживая их.
На своём обучении я как раз недавно проходил модуль по драгоценным металлам. Согласно исследованиям Дирка Баура и Брайана МакДермотта (2010), профессоров экономики, золото выступает стабилизирующим инструментом, особенно в периоды больших кризисов и паники. Оно уберегает портфель от катастрофических убытков. Честно говоря, я не уверен, что нужно быть профессором, чтобы это понять 😄. Классические модели построения портфеля предлагают держать от 5 до 10% портфеля именно в золоте.
Модельные портфели «жёлтого банка» предлагают различные варианты по золоту, но в целом речь идёт про не менее чем 10% в портфеле. Я же начинаю склоняться к двум крайностям. Во-первых, доля золота в моём портфеле в целом должна быть чуть больше 10% (часть — бумажное, часть — физическое золото).
Если смотреть по вложениям в золото, то наиболее простым и условно дешёвым вариантом является вложение в фонды. Их у нас несколько от разных брокеров: Сбера, ВТБ, Альфы, Т-Банка. Однако лидером по комиссии с точки зрения выгоды для инвестора оказывается ВИМ — Золото (ВТБ). А вот антилидер в данном рейтинге — Т-Банк. Кстати говоря, что касается денежного рынка, ситуация похожа: лидерство разделяют Сбер и ВИМ Ликвидность. А вот Т, к сожалению, имеет комиссию почти в 3 раза больше. Увы и ах 😔.
В общем, после недолгих размышлений мною было принято понятное решение: приобретаю золото через фонды. Это просто, понятно, не нужно запариваться с налогами, которые съедят весь мозг при покупке обычного биржевого золота (и серебра, кстати, тоже). Жалко, фонда на серебро нет, а так бы и его подцепил, чё уж там 😅.
А впереди ещё один пост про интересные инвестиции.
Подписывайтесь, оставляйте комментарии и помните: важные новости не только тут!
Ваши деньги — Ваша ответственность! 💸
Не ИИР, в посте субъективное мнение автора.
$TGLD $GLDRUB_TOM $GOLD $AKGD $SBGD $LQDT $TMON
#инвестиции #золото #кудабежать #новичкам27 октября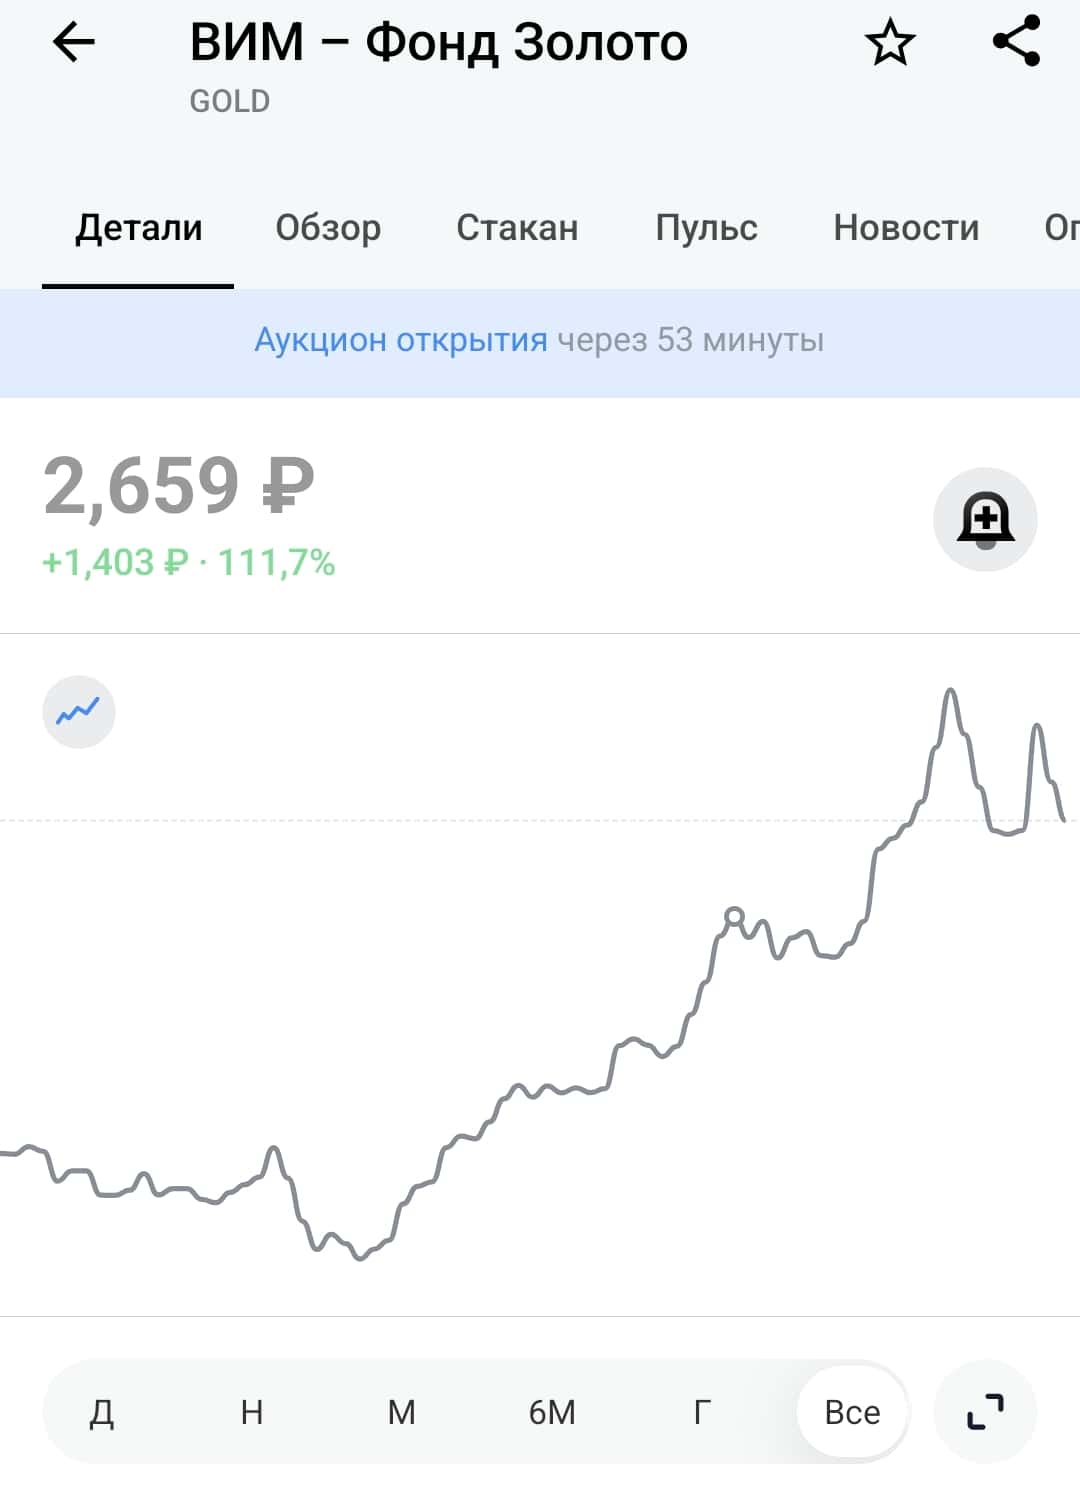
Финансовая картинка недели: самые рискованные фондовые рынки мира
На картинке представлена карта мира, где страны ранжированы по рискованности их рынков акций. Причем за мерило риска взят некий показатель – премия в виде дополнительной доходности за риск вложения в акции какой-либо страны.
То есть у нас возможность увидеть аппетиты к риску у инвесторов по отношению к различным странам. Вот только вопрос: по отношению к какому показателю рассчитана эта премия за риск в виде дополнительной доходности? В поясняющем к картинке тексте сказано, что это дополнительная прибавка к доходности, которую ожидают инвесторы, вкладывая деньги в рискованные рынки акций, по отношению к рынкам акций зрелым. Что это за «зрелые рынки акций» - не указано.
Можно было бы предположить, что под зрелыми рынками понимается самый большой фондовый рынок- рынок США. Но и он, судя по рейтингу, имеет вполне ощутимую премию -надбавку к доходности: целых 5%. Максимально же рискованные фондовые рынки (надбавка к доходности за риск целых 30,9%, показаны черным цветом на карте) у трех стран: Судан, Венесуэла и (внезапно!)…Белоруссия.
Как попала Белоруссия в эту тройку аутсайдеров- лично для меня загадка. Не думаю, что фондовый рынок Белоруссии столь же рискован, что и рынок Судана (а он вообще там есть?). Ну да ладно, оставим это на совести автора рейтинга, небезызвестного в инвестиционных кругах ученого -финансиста, американца Асвада Дамодарана.
Вообще, самая минимальная надбавка за риск, исходя из рейтинга – 4,2%, фондовых рынков с нулевой надбавкой за риск в рейтинге вообще нет. Значит, по факту рассчитанная в рейтинге надбавка за риск берется нет от доходности какого-то «зрелого» рынка акций, а от какого-то другого показателя.
Рискну предположить, что автор все же имел в виду, что надбавка за риск рассчитывается от безрисковой доходности. Это может быть либо доходность депозита в банке высшей категории надежности, либо доходность государственных облигаций соответствующей страны.
Традиционно считается, что кредитный риск вложения в эти долговые инструменты условно равен нулю. Исходя из этого своего предположения я решил рассчитать ожидаемые инвесторами доходности по рынкам акций разных стран, суммируя указанные в рейтинге надбавки за риск и доходности 10-летних государственных облигаций соответствующей страны.
Я не стал брать все страны (их в рейтинге целых 177), а взял 25 наиболее представительных, как из числа «зрелых» рынков, так и из числа развивающихся, более рискованных. Кстати, «черную тройку» (Беларусь-Венесуэла-Судан) также решил не брать, ибо сама по себе бешеная надбавка за риск почти в 31% автоматически их выводит их в лидеры рейтинга по риску, как ни пересчитывай.
Продолжение завтра...
#финансоваяКартинаДня
https://t.me/ifitpro22 октября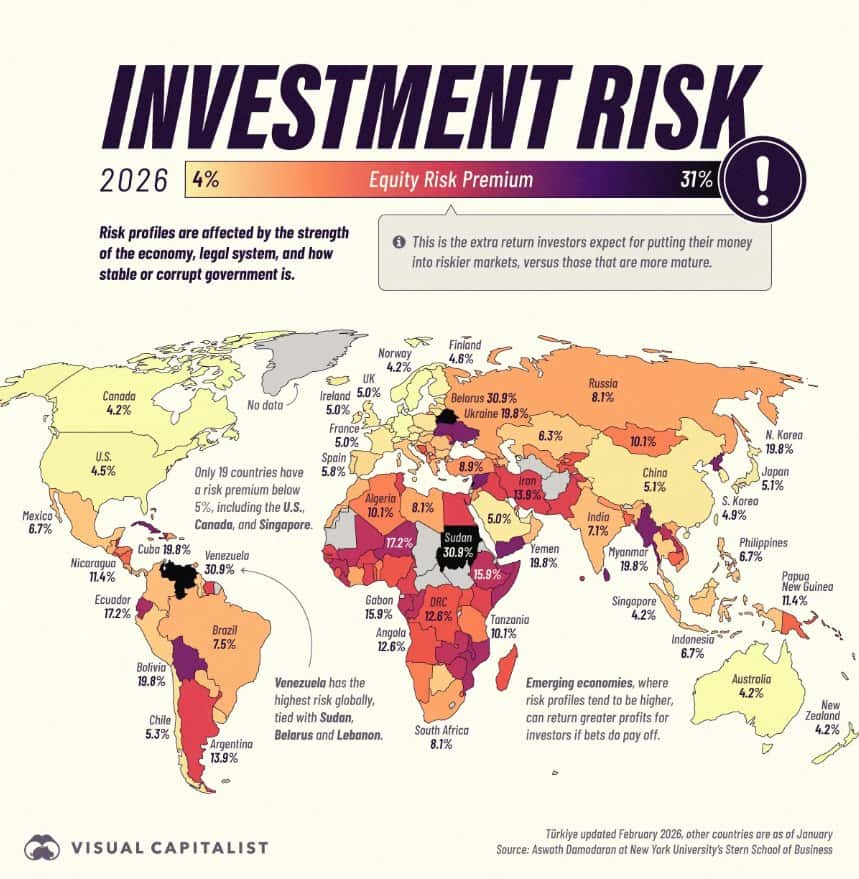
Фонды: что это такое максимально просто
Фонд (или Биржевой фонд) — это ценная бумага, в которую «напихали» частички разных бумаг и продали вам. При этом берут с вас за это комиссию.
Это как шведский стол 🍽️. Вроде целиком брать один пирог — много и дорого. А так вам в тарелку положили по чуть-чуть разного, и вот у вас уже всё распределено. Даже если один пирог окажется невкусным, остальные могут быть вполне норм.
В фонде собирают деньги, покупают много разных активов, «пилят» это на дольки — и вы можете купить фонд за относительно небольшие деньги, в котором «много всего».
✅ Плюсы
· Постоянное управление и контроль.
· Реинвест дивидендов и купонов.
· Налоговая оптимизация.
Например, фонд Пассивный доход $TPAY ещё и выплаты делает постоянно. При открытии карточки фонда внутри приложения можно посмотреть его состав. Тут сбалансирован риск и доходность, плюс регулярные выплаты.
Фонд «Вечный портфель» — когда-то в далеком 21-м я брал его по 5,89, затем продал чуть дороже. Я вообще не большой фанат фондов. Тем не менее, этот фонд направлен на то, чтобы показывать положительный результат и когда всё плохо, и когда всё хорошо в экономике. Среднегодовая доходность — порядка 10,9% годовых.
Фонд на валютные облигации $TLCB собрал в себе разных валютных бондов и потихоньку растет. Не особо агрессивный.
Крупнейшие компании РФ $TMOS — тут больше про акции. Риск выше, но и доходность выше.
❌ Что мне не нравится в фондах
Я не люблю дополнительные «прокладки» между инвестором и активом. Фонд — это дополнительный «дядя», который условно может «приказать долго жить». Хотя в крупных фондах это вроде как маловероятно.
Комиссии. Но тут понятно: чтобы кто ни говорил, а в нашей жизни платить надо за всё. Вот и фонду надо платить его комиссию. О комиссиях можно почитать в карточке фонда или спросить в поддержке.
🤔 Кому подходит
На мой взгляд, фонды подходят тому, кто хочет занять в инвестициях пассивную позицию. В целом, это вариант инвестирования «без головной боли». Когда за тебя что-то там управляют, а ты платишь комиссию и довольствуешься результатом.
Такими инвестиции бывают.
Моими фаворитами среди фондов сейчас Остаются: $LQDT $TMON $TGLD - денежный рынок самый скажем так базовый фонд. И фонд на золото. Вот они то являются участниками моего портфеля. Потому что так удобно.
⚠️ Не ИИР, не совет, не призыв к действию.
Ваши деньги — Ваша ответственность!
В посте субъективное мнение автора.8 октября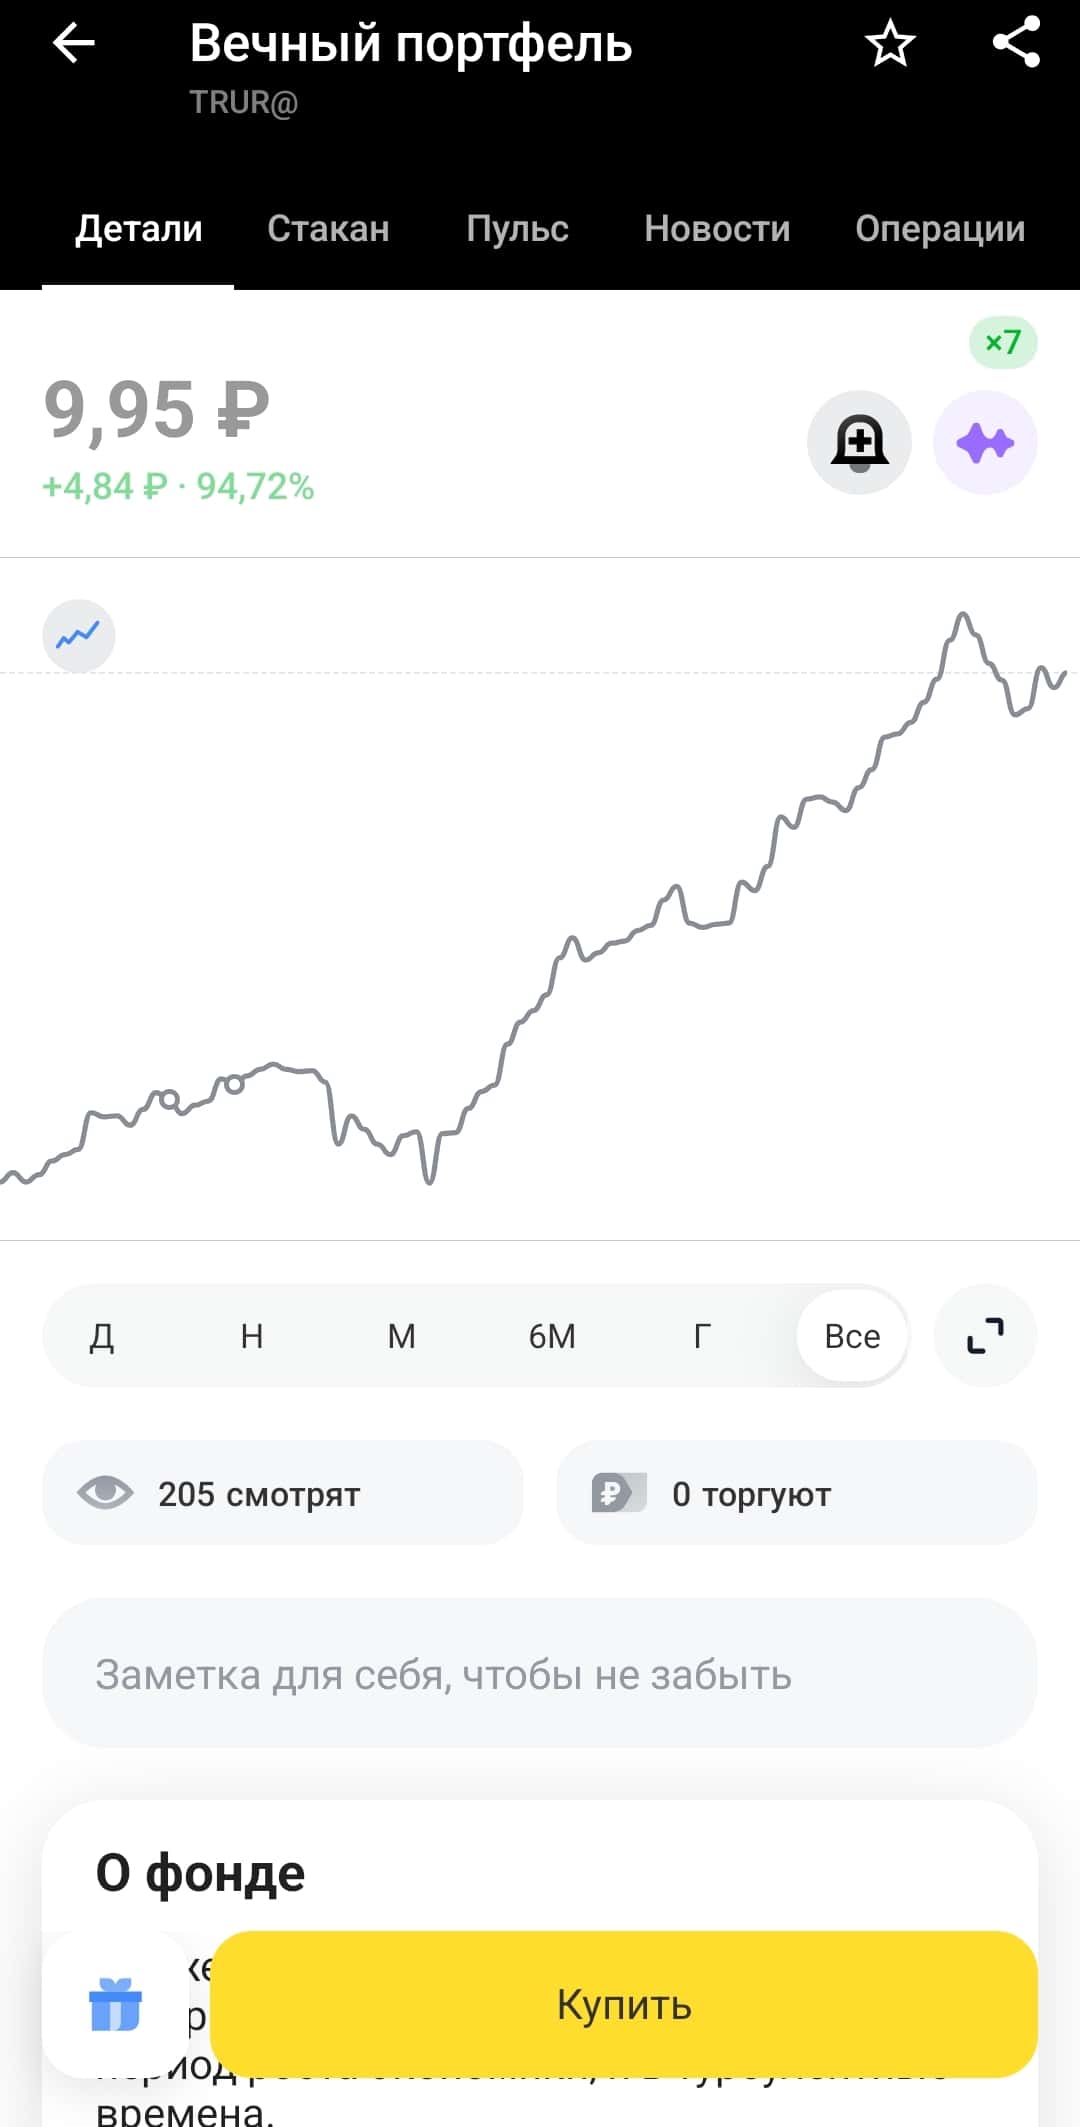
ПКТ: новые облигации АА на 3 года с премией к рынку. Стоит ли участвовать?
АО «Первый контейнерный терминал» — одна из ключевых операционных компаний группы Global Ports. В её управлении — контейнерный терминал в Большом порту Санкт-Петербурга.
Сама Global Ports Investments Plc — головная структура группы Global Ports, крупнейшего в России холдинга, который контролирует стивидорные активы по перевалке контейнеров и других грузов в Балтийском и Дальневосточном бассейнах.
100% акций ПКТ принадлежат группе Global Ports. Но и сама Global Ports независимой не является: контроль сосредоточен у группы компаний «Дело». Её ключевые бенефициары — Сергей Шишкарёв и структуры «Росатома
Параметры выпуска ПКТ-002Р-02:
• Рейтинг: АА (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: не более 10 млрд рублей
• Минимальная заявка: 1,4 млн рублей
• Срок обращения: 3 года
• Купон: КБД (3 года) +290 б.п. (~17,30%) около 18,7% YTM
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска ПКТ-002Р-03:
• Срок обращения: 4 года
• Купон: КС + 320 б.п.
• Квал: только для квалов
• Сбор заявок: до 06 октября 2026
• Дата размещения: 09 октября 2026
Рейтинг надежности:
• АКРА в январе 2026-го подтвердило высокий уровень АА прогноз «стабильный» , опираясь на сильные стороны бизнеса — рентабельность, операционный профиль, ликвидность.
• «Эксперт РА» присвоил AA-, прогноз «стабильный», в сентябре 2026-го продлило статус «под наблюдением». Причина — продолжающиеся изменения в структуре собственников ГК «Дело», которая является контролирующим акционером группы.
Финансовые результаты РСБУ за 6 месяцев 2026 года:
• Выручка: 2,13 млрд руб. (-40,8% г/г)
• Чистая прибыль: 108,4 млн руб. (-87,0% г/г)
• Активы: 25,62 млрд (было 26,93 млрд)
• Оборотные активы: 1,12 млрд (-89,97%)
• Капитал и резервы: 8,79 млрд (+8,42%)
• Долгосрочные обязательства: 15,79 млрд (+236,57%)
• Краткосрочные обязательства: 1,05 млрд (-92,58%)
• Чистый долг/скорректированная EBITDA Global Ports: 3,6х по итогам 2025г.
Часть спада в 1 полугодии частично объясняется — из-за тяжёлой ледовой обстановки и временного перераспределения грузопотоков. Но есть и структурная причина: контейнерные потоки системно уходят на Дальний Восток. Балтика стала единственным бассейном в России, где грузооборот снизился.
При этом у Global Ports на Дальнем Востоке рост — плюс 21,6% год к году. Компания продолжает уходить от менее маржинальной перевалки угля в пользу удобрений.
Добавьте сюда атаки на портовую инфраструктуру. «Росморпорт» прямо упоминает удары БПЛА — они сдвигают расписания судов и заставляют перераспределять грузы.
В обращении находится выпуск биржевых облигаций объёмом 7,5 млрд рублей:
• ПКТ 002P-01 $RU000A10DJH8 Доходность: 17,08%. Купон: 15,99%. Текущая доходность: 15,73% на 3 года 1 месяц. Выплаты: 4 раза в год
Что готовы предложить эмитенты со схожим рейтингом:
• ГТЛК БО 2P-12 $RU000A10EMU3 (19,65%) АА- на 3 года 5 месяцев с амортизацией
• ПГК 3Р-04 $RU000A10EYV6 (17,17%) АА на 2 года 11 месяцев
• ДелоПортс БО 1P-05 $RU000A10FZ16 (18,78%) АА- на 2 года 10 месяцев
• Авто Финанс Банк БО 1Р-19 $RU000A10FGX6 (17,04%) АА на 2 года 8 месяцев
• ТрансКонтейнер П02-03 $RU000A10F470 (17,85%) АА- на 2 года 6 месяцев
• ДельтаЛизинг 1Р-03 $RU000A10DHT7 (18,22%) АА- на 2 года 1 месяц с амортизацией
По итогу: Верхняя граница нового выпуска даёт YTM около 18,7%. И это примерно 170 б.п. премии к собственной вторичке — при том же сроке и том же кредитном риске.
Внутри рейтинговой группы AA- ориентир тоже смотрится конкурентно. «ДелоПортс» 1Р5 торгуется под 18,7%, более длинный ГТЛК 2Р-13 — около 19,6%, а «ТрансКо» 2Р3 даёт около 17,8%. То есть 2Р-02 находится в верхней части рынка, но главное его преимущество — всё же премия к собственному 2Р-01.
А что скажете вы — планируете участвовать в размещении?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией2 октября
Финансовая картинка недели: страны, где доходность облигаций растет быстрее всего (продолжение)
Далее возникла мысль, а почему бы ни пересчитать этот рейтинг роста доходностей облигаций по странам с поправкой на инфляцию в каждой стране.
Ведь это будет более справедливый рейтинг: он покажет, насколько рост доходности облигаций в какой-то стране за прошедший год соотносится с ростом инфляции в этой же стране. Результат этой корректировки рейтинга представлен в таблице 2.
Собственно, в прошлую таблицу добавлен еще один столбец — крайний правый с коэффициентами роста доходностей с учетом изменения инфляции за год. И тут результат оказался еще более интересным.
Япония окончательно занимает первое место: с учетом инфляции доходность японских гособлигаций выросла в 2,73 раза. Доходность же исходного лидера – Южной Кореи, с учетом инфляции даже упала- коэффициент роста составил 0,9. Доходность американских treasures c учетом инфляции выросла совсем незначительно (коэффициент роста 1,06). Конечно, если предположить, что инфляция в будущем не будет расти.
А еще в рейтинге появилась довольно большая группа стран, по которым доходность, с поправкой на инфляцию, бондам которых доходность с учетом инфляции не выросла, а наоборот, упала – коэффициент роста составил менее 1. Это довольно большая группа из 8 стран, и туда, как ни странно, попала Южная Корея, лидер первоначального рейтинга (коэффициент роста 0,9).
Россия же теперь на третьем месте – доходность ее бондов выросла с учетом инфляции выросла почти в полтора раза. Для инвестора, купившего ОФЗ год назад, это конечно плохо. Ведь рост доходности российских облигаций, а значит, и падение их цен значительно превышает динамику инфляции за этот год.
Почему это произошло – отдельный вопрос. Тут и непадающие инфляционные ожидания населения, и много еще чего. Но зато этот факт очень неплох для нового инвестора, решившего купить российские ОФЗ сейчас. Конечно, если предположить, что инфляция в будущем не будет расти.
Дзарасов Алан, эксперт и преподаватель 1ИФИТ
#доходностьОблигаций
https://t.me/ifitpro30 сентября
Финансовая картинка недели: страны, где доходность облигаций растет быстрее всего (продолжение)
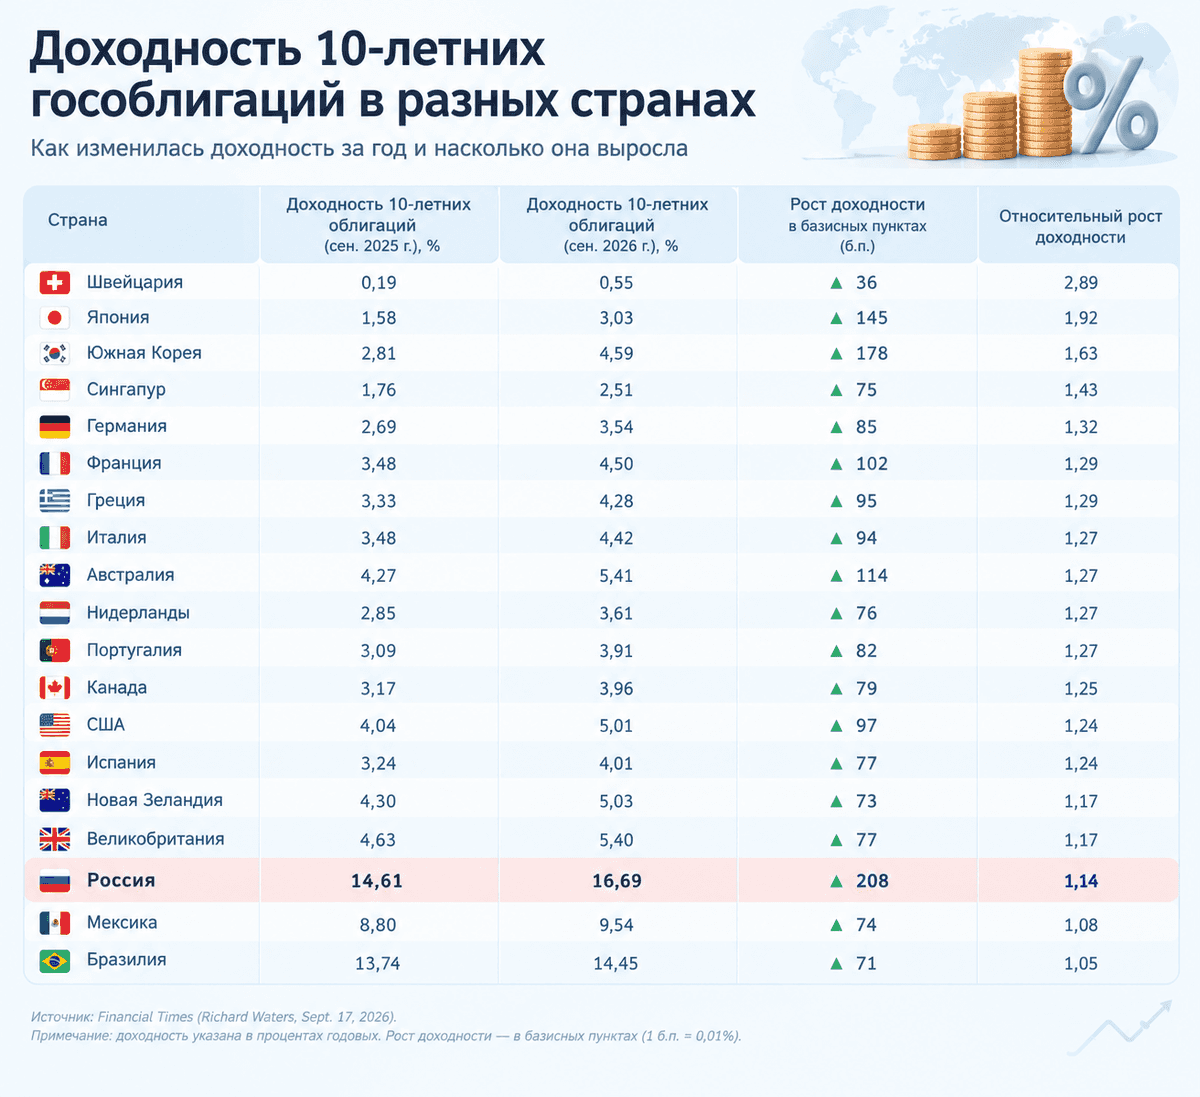
Таблица, которую мы видим сейчас, более информативна, и результат показателен.
Вполне благополучная и тихая Швейцария переместилась внезапно с последнего места на первое. Доходности по швейцарским бондам выросли за год в целых 2,89 раза. А якобы чемпион по росту доходности (а значит, и падению цен ) гособлигаций в абсолютном выражении — Россия со своими 208 базисными пунктами — переместился с первого места в рейтинге на третье от конца. Доходности российских гособлигаций ОФЗ выросли всего в 1,14 раза.
И в этом плане российский рынок выглядит в «турнирной таблице» лучше тех же американских treasures, доходность по которым выросла в 1,24 раза. Ведь сильный рост доходности означает столь же сильное падение цены облигации за год.
А это плохо для инвестора, купившего эти облигации год назад. Так что, быть в лидерах этой таблицы совсем не хорошо.
В следующем посте попробуем пересчитать этот рейтинг роста доходностей облигаций по странам с поправкой на инфляцию в каждой стране.
#доходностьОблигаций
https://t.me/ifitpro30 сентября