Fix Price. Отчет за 3 кв 2026 по МСФО

Тикер: #FIXR
Текущая цена: 0.5434
Капитализация: 54.3 млрд
Сектор: Ритейл
Сайт: https://investors.fix-price.ru/
Мультипликаторы (LTM):
▫️ P/E - 5.64
▫️ P/BV - 0.78
▫️ P/S - 0.17
▫️ ND/EBITDA - 0.86
▫️ EV/EBITDA - 2.16
Что нравится:
▫️ рост выручки на 9.1% г/г (79.6 → 86.8 млрд);
Что не нравится:
▫️ FCF снизился на 35.1% г/г (3.6 → 2.4 млрд);
▫️ чистый долг увеличился на 6.8% к/к (34 → 36.3 млрд). ND/EBITDA (с учетом аренды) ухудшился с 0.8 до 0.86;
▫️ нетто фин расход вырос на 21% г/г (1.3 → 1.6 млрд);
▫️ чистая прибыль уменьшилась на 15.1% г/г (2.5 → 2.1 млрд);
Дивиденды:
В соответствии с дивидендной политикой на выплату планируется направлять не менее 50% чистой прибыли по МСФО.
По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.06 руб (ДД 11.04% от текущей цены).
Мой итог:
Операционные показатели за 2 квартал:
▫️ LFL продажи +5.3% г/г;
▫️ LFL средний чек +9% г/г;
▫️ LFL траффик -3.4% г/г;
▫️ новые магазины 96 шт;
▫️ общее количество магазинов +1.2% к/к (8077 → 8173 шт);
▫️ общая торговая площадь +1.2% к/к (1750 → 1771 тыс кв м);
▫️ количество участников программы лояльности +2.6% к/к (34.6 → 35.5 млн чел)
LFL продажи и средний чек продолжили расти, а вот LFL траффик, к сожалению, показал ухудшение (с 1 кв. 2025, -1.5 → -5 → -4.2 → -4.5 → -5.8 → -2.2 → -3.4%).
Выручка выросла почти на уровне LFL-чека. За 9 месяцев выручка увеличилась на 6.3% г/г (227.8 → 242.5 млрд) и это лучше прироста за полгода (4.8% г/г).
Чистая прибыль уменьшилась при неизменной операционной рентабельности (6.5%). Причины - рост нетто фин расхода (1.3 → 1.6 млрд) и повышение эф. ставки налога на прибыль (29.6% vs 26.7% в 3 кв 2025). За 9 месяцев прибыль снизилась на 24.2% г/г (6.4 → 4.9 млрд).
FCF уменьшился на фоне разнонаправленного движения OCF (-18.4% г/г, 6.3 → 5.1 млрд) и кап. затратам (+4.6% г/г, 2.6 → 2.8 млрд).
Долговая нагрузка увеличилась как за счет роста чистого долга, так и за счет уменьшения EBITDA. Но ND/EBITDA еще остается в комфортных пределах.
В третьем квартал компания сбавила обороты и он получился слабее прошлого. В этой ситуации пока непонятно, наметилось ли улучшение результатов у компании или второй квартал был просто исключением. По примерным расчетам по итогам года Fix Price сможет заработать прибыль в районе 9.1 млрд (P/E 2026 = 6). Дивиденд, исходя из пэйаута в 50%, получается около 0.045 руб (ДД 8.34% от текущей цены).
С прошлого обзора каких-то значимых новостей не появилось. Единственное что, компания открыла первый РЦ в Беларуси, и это поможет оптимизировать расходы на доставку и хранение товаров в республике. Также, это несколько минимизирует риски атаки беспилотников по РЦ Fix Price. В целом, этот риск остается актуальным для компании, но как-будто она не настолько на слуху в отличии от X5, Магнита и Ленты.
Субъективно, в компании может быть среднесрочная идея на дистанции от 1 года (в которой только важно не пересидеть). Среди основных конкурентов у Fix Price наиболее дешевая оценка по P/E. Долговая нагрузка и EV/EBITDA также лучше X5, Магнита и Ленты. Плюс ожидаемая выплата дивидендов (у последних двух их нет).
Хотя результаты 3 квартала и добавили неопределенности. И тем странно, что на отчете котировки прилично разогнали (субъективно ожидалось снижение, где планировал зайти в позицию). Наверное, рынок ожидал результаты хуже, а может рост на ожиданиях объявления дивидендов. Похоже без инсайдов тут не обходится.
Акций компании нет в портфеле, но буду ждать отката и искать момент для входа в позицию.
Прогнозная справедливая стоимость - 0.754 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
Посты по ключевым словам
Балтийский лизинг: взгляд на рынок — быстрота решает ⚡
📊
Рынок — здесь нужно действовать быстро ⚡
Закинул отчёт на анализ в ИИ. Пока она думала — стал читать и делать выводы самостоятельно.
Не вижу смысла скидывать сюда отчёт, расписывая всё в тексте. Уверен, что нагуглить его вы и сами сможете.
Скажу только свои выводы 👇
Компания имеет сильного залогодержателя, большой опыт, кредитные линии, кредиторов, которые не заинтересованы в банкротстве БЛ.
Менеджмент вышел на связь — обещание о том, что динамика в отчёте за 9 месяцев будет лучше, выполнено ✅
Моя гипотеза — компания пока жива, и видно, что варианты для выживания находит.
Я 14 выпуск — добрал. Рассчитываю на прохождение оферты. Не ИИР.
⚠️ Ваши деньги — Ваша ответственность!
Подпишитесь, чтобы не пропустить новости)
$RU000A10A3W1 $RU000A109551 $RU000A10BJX9 $RU000A10EEE4 $RU000A106EM8 $RU000A10FJ57 $RU000A108P46 $RU000A108777 $RU000A10ATW2 $RU000A10D6166 ноября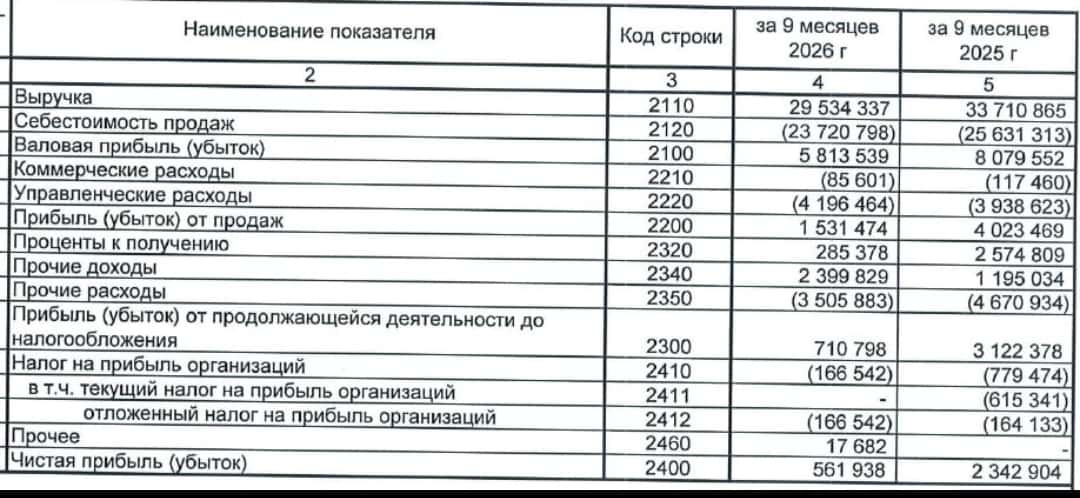
Инвесторы впервые в 2026 году завели на рынок ценных бумаг средств больше, чем на депозиты
«Впервые в этом году инвесторы завели на рынок ценных бумаг больше, чем приросли депозиты. Это 1,8 трлн рублей против 0,5 трлн рублей на депозитах», – сообщил в рамках форума «Настоящее будущее» глава Московской биржи Виктор Жидков.
Похоже, для частных инвесторов наступает время биржевых инструментов: они все чаще становятся альтернативой банковским вкладам. Облигации и другие инструменты с понятной моделью дохода могут приносить больше вклада. Например, доходности длинных ОФЗ уже выше банковских депозитов, а их надежность выше.
Впрочем, на российском рынке есть ряд облигаций с уровнем надежности, сопоставимым с банковскими вкладами, – например, облигации Сбера или ВТБ. А если внимательно выбирать рисковые активы и диверсифицироваться, то можно легко собрать портфель из бумаг с фиксированным доходом, заметно опережающий уровень голубых фишек.
Однако в этом случае необходимо понимать: ценные бумаги не застрахованы государством, а высокий доход – это повышенный риск. Но при взвешенном выборе и диверсификации биржевые инструменты позволяют инвестору не только обгонять инфляцию, но и прилично зарабатывать.
Не является индивидуальной инвестиционной рекомендацией.6 ноября
Русгидро. Отчет за 2 кв 2026 по МСФО
Тикер: #HYDR
Текущая цена: 0.4987
Капитализация: 199.7 млрд
Сектор: Электрогенерация
Сайт: https://rushydro.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 1.52
▫️ P/BV - 0.29
▫️ P/S - 0.31
▫️ ROE - 19.2%
▫️ ND/EBITDA - 2.83
▫️ EV/EBITDA - 3.64
Что нравится:
▫️ рост выручки на 18.7% г/г (148.4 → 176.2 млрд);
▫️ положительный FCF +2.9 млрд против -25.6 млрд во 2 кв 2025;
▫️ чистый долг увеличился на 4.1% к/к (737.4 → 767.4 млрд), но ND/EBITDA улучшился с 3 до 2.83;
▫️ чистая прибыль выросла на 80% г/г (12.7 → 22.8 млрд);
▫️ деб. задолженность уменьшилась на 11% к/к (123.3 → 109.7 млрд).
Что не нравится:
▫️ нетто фин расход увеличился на 56.4% к/к (11.6 → 18.2 млрд);
Дивиденды:
Выплата в 50% скор. чистой прибыли, но не ниже среднего значения за последние три года.
Русгидро одобрил мораторий на выплату дивидендов до 2029 включительно года для погашения долгов и финансирования инвест. программы.
Мой итог:
Операционные показатели (г/г):
▫️ общая выработка электроэнергии +5.6% (38.2 → 40.4 млрд кВт*ч);
▫️ отпуск тепла +2.2% (4.6 → 4.7 млн Гкал);
▫️ общий полезный отпуск +0.9% (11.1 → 11.2 млрд кВт*ч).
Выручка в разрезе сегментов (г/г в млрд):
▫️ электроэнергия и мощность розница +22.3% (63.4 → 77.6 млрд);
▫️ электроэнергия опт +16.3% (41.8 → 48.6 млрд);
▫️ мощность опт +22.3% (23.5 → 28.7 млрд);
▫️ теплоэнергия и горячая вода +10.6% (11.5 → 12.8 млрд);
▫️ услуги по передачи электроэнергии +10.6% (5 → 5.5 млрд);
▫️ услуги по технолог. присоединению -4.7% (0.53 → 0.5 млрд);
▫️ прочее -4.5% (2.7 → 2.6 млрд).
За полугодие выручка увеличилась на 18.9% г/г (325.7 → 387.1 млрд).
Чистая прибыль выросла заметно лучше выручки за счет улучшение операционной рентабельности с 23.4 до 30.2% и уменьшения эф. ставки налога на прибыль (38% vs 44.5% во 2 кв 2025). За полугодие прибыль увеличилась на 90.1% г/г (31.6 → 60.1 млрд).
За 2 квартал получен положительный FCF на фоне разнонаправленного движения OCF (+87.7% г/г, 30.9 → 58 млрд) и кап. затрат (-2.4% г/г, 56.5 → 55.1 млрд). За 2026 Capex ожидается в размере 390 млрд. С учетом того, что за 1 полугодие потрачено только 123 млрд стоит ожидать отрицательного FCF во 2 полугодии.
Долговая нагрузка продолжила снижение и ND/EBITDA наконец-то опустился ниже неприятных 3х. Направление хорошее, лишь бы не сбавляли темп.
Русгидро ожидает результат значительно лучше того, что сама компания закладывала в бизнес-план. Пока это видно по результатам за полугодие. Выручка растет, рентабельность улучшается. Если по итогам получится сохранить динамику прироста прибыли даже в 50%, то это дает результат в районе 177 млрд (P/E 2026 = 1.26). О дивидендах пока речи не идет. Ориентировочный срок возврата к выплатам - 2030 год. Но вполне возможно, что после одного инвестиционного цикла начнется еще один.
Как итог, хороший рентабельный бизнес, который оценивается очень дешево по вполне понятным причинам. Высокая долговая нагрузка, огромный Capex, отрицательный FCF на фоне масштабной стройки на Дальнем Востоке, неопределенные сроки получение отдачи от вложений для акционеров. Если рассматривать покупку, то с полным пониманием того, что ощутимую переоценку акций (и уже тем более выплаты дивидендов) здесь можно прождать несколько лет.
Акций Русгидро нет в портфели и покупку пока не рассматриваю.
По справедливой оценке мнение отсутствует.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max6 ноября