ВТБ. Отчет за 3 кв 2026 по МСФО

Тикер: #VTBR
Текущая цена: 57.49
Капитализация: 743.2 млрд
Сектор: Банки
Сайт: https://www.vtb.ru/ir/
Мультипликаторы (LTM):
▫️ P/E - 1.4
▫️ P/BV - 0.25
▫️ NIM - 2.7%
▫️ COR - 1%
▫️ CIR - 33.2%
▫️ ROE - 24.8%
Что нравится:
▫️ рост ЧПД на 5.3% к/к (208.8 → 219.8 млрд);
▫️ увеличение ЧКД на 7% к/к (95.7 → 102.4 млрд);
▫️ доход от операций с фин инструментами вырос в 3.8 раза к/к (18 → 68.2 млрд);
▫️ чистая прибыль увеличилась на 96.9% к/к (192.6 → 182.3 млрд);
▫️ рост кредитного портфеля на 1.8% к/к (25.59 → 26.05 трлн).
Что не нравится:
▫️ доля неработающих кредитов выросла с 3.53 до 3.57%.
Дивиденды:
Див. политика подразумевает выплату не менее 25% от прибыли по МСФО.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 9.31 руб. (ДД 16.19% от текущей цены).
Мой итог:
Растущий тренд по ЧПД остается неизменным (166 → 196.8 → 208.8 → 219.8 млрд). ЧПД после учета резервов также вырос за квартал (+9.5% к/к, 143.5 → 157.1 млрд). ЧКД продолжил все дальше уходить от зоны 80 млрд (80.9 → 80.1 → 95.7 → 102.4 млрд).
Доходы от операций с финансовыми инструментами кратно выросли. Также как и доходы от операций с валютами и драг. металлами (122.7% к/к, 16.3 → 36.3 млрд). По инвестированию НПФ снова убыток (-0.5 → -2.7 млрд), а по страховой деятельности результат положительный, но меньше прошлого квартала (7.5 → 2 млрд). Операционные расходы выросли на 2.8% к/к (143.6 → 147.6 млрд). В итоге чистая прибыль за квартал увеличилась почти вдвое. За 9 месяцев прибыль выросла на 7.1% г/г (380.8 → 407.5 млрд).
Кредитный портфель продолжает расти, хотя темп прирост чуть снизился относительно прошлых кварталов (2.1 → 2.6 → 1.9 → 1.8%). Доля неработающих кредитов немного увеличилась. Растущий тренд по чистой процентной марже сохранился, пусть и достаточно скромный (2 → 2.5 → 2.6 → 2.7%). Стоимость риска увеличилась с 0.9 до 1%.
По итогам 2026 года ВТБ ожидает достичь следующих показателей:
▫️ прибыль 600 млрд;
▫️ NIM 2.7%.
Для достижения плана по прибыли в 4 квартале надо будет заработать примерно 193 млрд. С учетом результатов отчетного квартала это выглядит вполне достижимой целью. С другой стороны, в начале года верхняя ожидаемая граница была до 650 млрд, так что вполне возможно итоговый результат будет пониже. Если взять за ориентир прибыль в 580 млрд, то это дает P/E 2026 = 1.91 (с учетом доп. эмиссии). Из-за слабой достаточности капитала дивиденд за 2026 год вряд ли будет выше 25% от чистой прибыли. При таком раскладе размер выплаты получается в районе 7.54 руб (ДД 13.12% от текущей цены). Опять же с учетом доп. эмиссии.
Теперь про саму "допку". Еще в мае было объявлено о рассмотрении увеличения уставного капитала через доп. эмиссию по цене 87 руб для покупки доли в группе RWB (Wildberries). В рамках нее может быть размещено до 6.29 млрд акций (почти 49% от текущего числа) и ВТБ планирует привлечь от 300 до 400 млрд. Сроки SPO постоянно сдвигаются, и теперь руководство банка допускает, что размещение дополнительных акций может произойти в следующем году.
По всей совокупности факторов ВТБ проигрывает в привлекательности другим топовым игрокам сектора. Див. доходность уступает Сбербанку и Дом.РФ, ROE в среднем тоже слабее других банков, NIM хуже. По прибыли в 2027 прорывов не ожидается (Пьянов сказал, что в 2027 заработают не меньше 600 млрд, но при такой постановке не факт, что и больше будет). Вкупе с этим периодические доп. эмиссии, размывающие акционеров, и поступки, которые идут в разрез словам и обещаниям. Кстати, ВТБ единственный из крупных банков назвал кейс Самолета проблемным (правда также было сказано, что созданных резервов по их задолженности достаточно). Остальные озвучили мысль, что сложности девелопера не повлияют на результаты.
Акций банка нет в портфеле и покупать не планирую.
Прогнозная справедливая стоимость - 59.5 руб (с учетом будущей доп. эмиссии).
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
Посты по ключевым словам
АБЗ-1 до 20,75%: определяем условия апсайда с нарастающими рисками
АО «АБЗ-1» — крупнейший производитель асфальтобетонных смесей и дорожно-строительных материалов в в Санкт‑Петербурге и Ленинградской области с долей рынка порядка 24–27 %.
Группа компания охватывает полный цикл: от выпуска материалов до управления строительством и сдачи объектов транспортной инфраструктуры в эксплуатацию.
Кредитный рейтинг присваивается на основе консолидированной отчётности управляющей компании ПСФ «Балтийский проект», которая также выступает гарантом по облигационным выпускам.
Параметры выпуска АБЗ-002Р-08:
• Рейтинг: А- (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 19,0% годовых (YTM не выше 20,75% годовых)
• Выплаты: ежемесячно
• Амортизация: да (по 12,5% номинала с 29-го по 36-й купон)
• Оферта: нет
• Квал: не требуется
• Сбор поручений до: 10 ноября 2026
• Дата размещения: 13 ноября 2026
Рейтинг надёжности:
• Эксперт РА — уровень А-, прогноз "Стабильный" (подтверждение 14.09.2026)
• НКР — уровень A-, прогноз "Стабильный" (присвоен семи выпускам облигаций 30.03.2026)
Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Глоракс 2P1 (ВВВ+, 19,5%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Борец 1Р8 (А-, 18,5%) | Новые Технологии 1P9 (А-, 18,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.
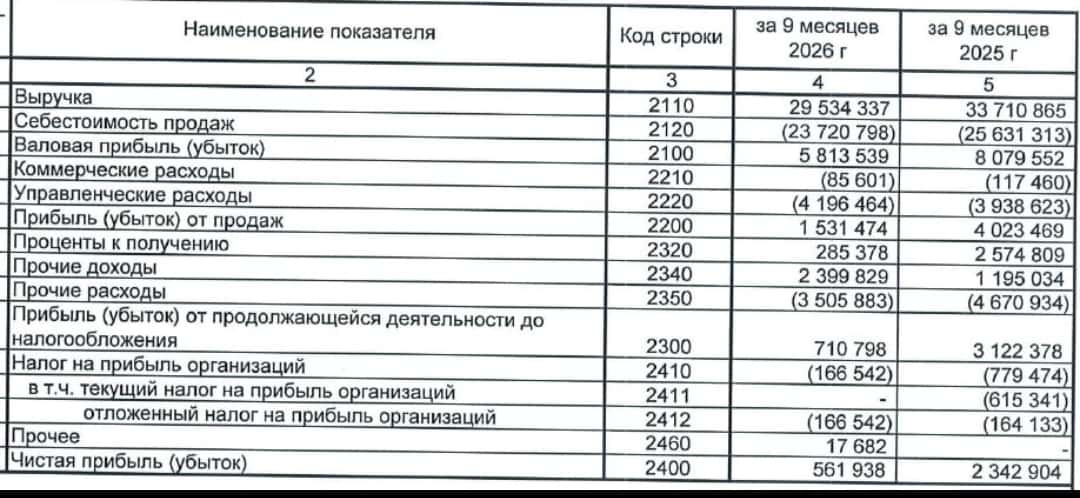
Финансовые результаты МСФО за 6 месяцев 2026 года:
• Выручка: 12,66 млрд руб. (-29,4% г/г)
• Операционная прибыль: 1,41 млрд руб. (-24,2% г/г)
• Краткосрочные обязательства: 3,93 млрд рублей (−36,29%).
• Долгосрочные обязательства: 11,85 млрд рублей (+123,38%).
• Чистый убыток: 21,9 млн руб. (против убытка 6,8 млн руб. годом ранее)
• Денежный поток от операционной деятельности: -5,33 млрд руб.
• Денежные средства на 30 июня: 3,69 млрд руб. (против 8,03 млрд руб. в начале года).
В обращении находятся 7 выпусков облигаций на 14,67 млрд рублей:
• АБЗ-1 002P-07 $RU000A10FZU2 Доходность: 20,55%, Купон: 17,75%. Текущая доходность: 18,1% на 2 года 7 месяцев с амортизацией
• АБЗ-1 002P-06 $RU000A10EW51 Доходность: 20,38%, Купон: 17,50%. Текущая доходность: 17,82% на 2 года 4 месяца с амортизацией
• АБЗ-1 002P-03 $RU000A10BNM4 Доходность: 22,36%, Купон: 25,5%. Текущая доходность: 24,51% на 1 год 6 месяцев с амортизацией
Что готовы предложить эмитенты со схожим рейтингом надёжности:
• Софтлайн 002Р-03 $RU000A10GDN2 (19,99%) А- на 3 года 1 месяц
• Заслон 002Р-01 $RU000A10G2M8 (18,41%) А- на 2 года 9 месяцев
• Брусника 002Р-09 $RU000A10FWA1 (30,56%) А- на 2 года 8 месяцев
• Борец Капитал 001Р-07 $RU000A10FC96 (19,6%) А- на 2 года 6 месяцев
• ИЭК Холдинг 001Р-05 $RU000A10FGE6 (19,27%) А- на 2 года 1 месяц
• Алиум 01Р2 $RU000A10FWZ8 (19,87%) А- на 1 год 9 месяцев
• ГМС 002Р-03 $RU000A10FXM4 (18,43%) А- на 1 год 9 месяцев
• Фабрика ПО 001Р-01 $RU000A10FX18 (20,08%) А- на 1 год 9 месяцев
По итогу: Финансовое положение эмитента не внушает уверенности: масштаб долговой нагрузки и скорость её роста вызывают вопросы. Расширение бизнеса происходит за счёт существенного привлечения заёмных средств — при текущей высокой ключевой ставке это усиливает нагрузку на финансовую модель. Отчасти ситуацию смягчают сезонная специфика работы и имеющийся портфель контрактов, однако долговой фактор всё же остаётся определяющим.
Что касается доходности, в своей рейтинговой категории новый выпуск смотрится выигрышно: он в числе лучших, опережают его только бумаги застройщиков. Для сравнения — ближайший по сроку и дюрации выпуск на вторичном рынке, «АБЗ-1 2Р07», предлагает около 20,55% при погашении через 2,7 года. У нового 2Р08 при верхней границе ориентира доходность примерно на 20 б.п. выше, погашение наступает на квартал позже.
Если же финальный купон окажется на уровне 18%, эффективная доходность составит порядка 19,6% — и преимущество над собственным выпуском и рейтинговой группой - полностью нивелируется. Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендациейВчера в 8:17
Fix Price. Отчет за 3 кв 2026 по МСФО
Тикер: #FIXR
Текущая цена: 0.5434
Капитализация: 54.3 млрд
Сектор: Ритейл
Сайт: https://investors.fix-price.ru/
Мультипликаторы (LTM):
▫️ P/E - 5.64
▫️ P/BV - 0.78
▫️ P/S - 0.17
▫️ ND/EBITDA - 0.86
▫️ EV/EBITDA - 2.16
Что нравится:
▫️ рост выручки на 9.1% г/г (79.6 → 86.8 млрд);
Что не нравится:
▫️ FCF снизился на 35.1% г/г (3.6 → 2.4 млрд);
▫️ чистый долг увеличился на 6.8% к/к (34 → 36.3 млрд). ND/EBITDA (с учетом аренды) ухудшился с 0.8 до 0.86;
▫️ нетто фин расход вырос на 21% г/г (1.3 → 1.6 млрд);
▫️ чистая прибыль уменьшилась на 15.1% г/г (2.5 → 2.1 млрд);
Дивиденды:
В соответствии с дивидендной политикой на выплату планируется направлять не менее 50% чистой прибыли по МСФО.
По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.06 руб (ДД 11.04% от текущей цены).
Мой итог:
Операционные показатели за 2 квартал:
▫️ LFL продажи +5.3% г/г;
▫️ LFL средний чек +9% г/г;
▫️ LFL траффик -3.4% г/г;
▫️ новые магазины 96 шт;
▫️ общее количество магазинов +1.2% к/к (8077 → 8173 шт);
▫️ общая торговая площадь +1.2% к/к (1750 → 1771 тыс кв м);
▫️ количество участников программы лояльности +2.6% к/к (34.6 → 35.5 млн чел)
LFL продажи и средний чек продолжили расти, а вот LFL траффик, к сожалению, показал ухудшение (с 1 кв. 2025, -1.5 → -5 → -4.2 → -4.5 → -5.8 → -2.2 → -3.4%).
Выручка выросла почти на уровне LFL-чека. За 9 месяцев выручка увеличилась на 6.3% г/г (227.8 → 242.5 млрд) и это лучше прироста за полгода (4.8% г/г).
Чистая прибыль уменьшилась при неизменной операционной рентабельности (6.5%). Причины - рост нетто фин расхода (1.3 → 1.6 млрд) и повышение эф. ставки налога на прибыль (29.6% vs 26.7% в 3 кв 2025). За 9 месяцев прибыль снизилась на 24.2% г/г (6.4 → 4.9 млрд).
FCF уменьшился на фоне разнонаправленного движения OCF (-18.4% г/г, 6.3 → 5.1 млрд) и кап. затратам (+4.6% г/г, 2.6 → 2.8 млрд).
Долговая нагрузка увеличилась как за счет роста чистого долга, так и за счет уменьшения EBITDA. Но ND/EBITDA еще остается в комфортных пределах.
В третьем квартал компания сбавила обороты и он получился слабее прошлого. В этой ситуации пока непонятно, наметилось ли улучшение результатов у компании или второй квартал был просто исключением. По примерным расчетам по итогам года Fix Price сможет заработать прибыль в районе 9.1 млрд (P/E 2026 = 6). Дивиденд, исходя из пэйаута в 50%, получается около 0.045 руб (ДД 8.34% от текущей цены).
С прошлого обзора каких-то значимых новостей не появилось. Единственное что, компания открыла первый РЦ в Беларуси, и это поможет оптимизировать расходы на доставку и хранение товаров в республике. Также, это несколько минимизирует риски атаки беспилотников по РЦ Fix Price. В целом, этот риск остается актуальным для компании, но как-будто она не настолько на слуху в отличии от X5, Магнита и Ленты.
Субъективно, в компании может быть среднесрочная идея на дистанции от 1 года (в которой только важно не пересидеть). Среди основных конкурентов у Fix Price наиболее дешевая оценка по P/E. Долговая нагрузка и EV/EBITDA также лучше X5, Магнита и Ленты. Плюс ожидаемая выплата дивидендов (у последних двух их нет).
Хотя результаты 3 квартала и добавили неопределенности. И тем странно, что на отчете котировки прилично разогнали (субъективно ожидалось снижение, где планировал зайти в позицию). Наверное, рынок ожидал результаты хуже, а может рост на ожиданиях объявления дивидендов. Похоже без инсайдов тут не обходится.
Акций компании нет в портфеле, но буду ждать отката и искать момент для входа в позицию.
Прогнозная справедливая стоимость - 0.754 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в MaxВчера в 5:26
Балтийский лизинг: взгляд на рынок — быстрота решает ⚡
📊
Рынок — здесь нужно действовать быстро ⚡
Закинул отчёт на анализ в ИИ. Пока она думала — стал читать и делать выводы самостоятельно.
Не вижу смысла скидывать сюда отчёт, расписывая всё в тексте. Уверен, что нагуглить его вы и сами сможете.
Скажу только свои выводы 👇
Компания имеет сильного залогодержателя, большой опыт, кредитные линии, кредиторов, которые не заинтересованы в банкротстве БЛ.
Менеджмент вышел на связь — обещание о том, что динамика в отчёте за 9 месяцев будет лучше, выполнено ✅
Моя гипотеза — компания пока жива, и видно, что варианты для выживания находит.
Я 14 выпуск — добрал. Рассчитываю на прохождение оферты. Не ИИР.
⚠️ Ваши деньги — Ваша ответственность!
Подпишитесь, чтобы не пропустить новости)
$RU000A10A3W1 $RU000A109551 $RU000A10BJX9 $RU000A10EEE4 $RU000A106EM8 $RU000A10FJ57 $RU000A108P46 $RU000A108777 $RU000A10ATW2 $RU000A10D6166 ноября