Поиск
Бюджет-2027: дефицит больше, налогов больше. Какие компании под ударом?
На прошлой неделе (24 сентября 2026) Министерство финансов внесло в правительство бюджетный пакет на 2027–2029 годы, включающий очередной блок налоговых поправок. Рынок отреагировал незамедлительно: индекс Мосбиржи снизился, акции горно-металлургических компаний потеряли 3–7%.
Важный момент: Представленный пакет не является окончательным — у Минфина есть около двух месяцев для внесения дополнительных предложений.
Ключевой параметр для рынка облигаций:
Дефицит бюджета планируется на уровне около 2% ВВП ежегодно. Для сравнения: в действующем бюджете на 2027 год закладывался дефицит около 1,2% ВВП, на 2028-й — 1,3%. Таким образом, бюджетная траектория становится более дефицитной, чем предполагалось ранее.
Минфин РФ предлагает ввести налог для производителей цветных металлов, удобрений в 30%, для золотодобытчиков — 20% от сверхдоходов за 2026 г. к уровню 2025 г.
Какие компании попали под удар:
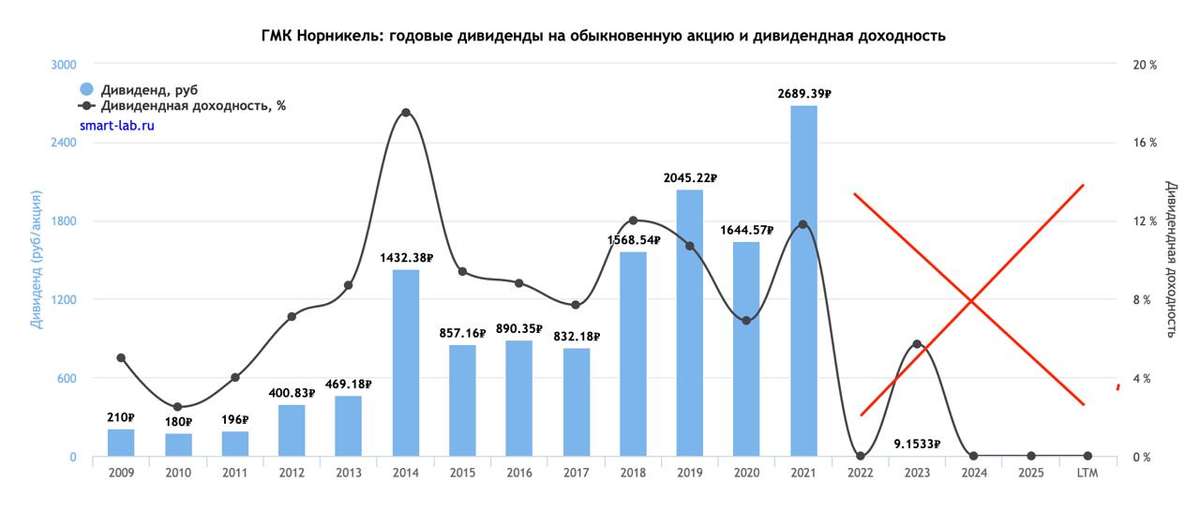
• Норникель #GMKN — самый очевидный кандидат. Компания не платит дивиденды с 2023 года, и рынок ждал возврата к выплатам в 2026-м с коэффициентом 30–40% от свободного денежного потока. Теперь эти прогнозы приходится пересматривать вниз: налог может «съесть» 50–52 млрд рублей — это примерно 11–13% ожидаемой прибыли 2026 года.
• Полюс #PLZL — случай парадоксальный. Ещё в июле 2026-го компания добровольно отказалась от дивидендов до 2030 года, сославшись на инвестпрограмму (Сухой Лог, $6 млрд) и дорогой долг. Многие аналитики считают, что этот отказ был в том числе упреждающей реакцией на грядущий windfall tax. Так что налог бьёт по компании, которая и так не платит дивиденды, — скорее дополнительное давление на капитализацию, а не на выплаты.
• ФосАгро #PHOR — по оценке БКС, прибыль в 2026 году ожидается ниже, чем в 2025-м, поэтому формально сверхдоходов может и не быть. Всё зависит от методики расчёта «базового» уровня.
• РУСАЛ #RUAL — самый большой вопрос. Если налог распространится на алюминий, эффект может достигать 38% прибыли (по оценке ПСБ). Но алюминий не является «твёрдым полезным ископаемым», и тогда налог будет браться только с бокситовой руды — эффект многократно слабее.
Второй удар — по пассивным доходам инвесторов:
Дивиденды и так облагаются НДФЛ по прогрессивной шкале — от 13% до 22%. Но для крупного держателя дивидендных бумаг рост ставки до 18–22% — это прямое снижение чистой доходности. Компания платит меньше, а инвестор получает ещё меньше — налог съедает разницу.
Правда, Минфин уверяет: изменения затронут около 4 млн человек — не более 6% налогоплательщиков. Для большинства с небольшими портфелями и средними доходами ничего не поменяется — они остаются на 13%.
Кому пока удалось избежать пересмотра налогов:
• Нефтегаз — не затронут, и это не случайно. В отрасли уже действует НДПИ и другие механизмы изъятия ренты: государство забирает в среднем 76–81% доналоговой прибыли нефтяников.
• Угольная промышленность — та же логика. Угольщики уже платят отраслевые налоги, и новый налог на сверхдоходы их не касается.
• Чёрная металлургия — в предложении Минфина речь идёт только о твёрдых полезных ископаемых — драгоценных и цветных металлах, удобрениях.
• Банки — несмотря на рекордную прибыль (3,5–3,8 трлн рублей за 2024–2025 годы). Ранее ЦБ и профильный комитет Госдумы выступали против изъятия капитала у банков — это напрямую сокращает их способность кредитовать экономику.
• IT-сектор — не упомянут. Компании годами получали льготы на фоне импортозамещения (только за 2022–2024 годы они обошлись бюджету в 1,3 трлн рублей).
• Энергетика — «Россети» ведут масштабные инфраструктурные проекты с огромной инвестпрограммой. Дополнительная налоговая нагрузка усложнит поиск финансирования.
Важно помнить: список компаний для налога на сверхдоходы пока не опубликован. Текст законопроекта должен поступить в Госдуму до 1 октября — тогда станет точно ясно, кто попал, а кто нет.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Текущая ситуация на бирже
Индекс Мосбиржи накануне вновь протестировал отметку 2300 п., но закрепиться выше не смог. Поддержку рынку оказывает рост нефтяных котировок, но заявления политиков остужают пыл быков. Без новых драйверов к росту пройти зону сопротивления на 2300-2370 пп. будет непросто. Вчера дополнительную пищу для размышлений дали свежие данные по инфляции и бюджету.
🧮 Росстат представил недельные данные по инфляции, зафиксировав рост цен на 0,05%. В годовом выражении показатель стабилизировался на отметке 6,3%. Завтра ЦБ проведет очередное заседание, и рынок склоняется к сохранению ключевой ставки. При этом дефицит федерального бюджета за январь-август достиг 5,8 трлн рублей, тогда как расходы выросли на 14,7% год к году. В августе даже был зафиксирован профицит, но этого едва ли хватит для полноценного разворота тренда.
🏦 Сбер представил результаты по РСБУ с января по август, сообщив о росте чистой прибыли на 19% до 1,3 трлн рублей, вследствие расширения процентной маржи. В то же время настораживают сильный рост резервов и стагнация в комиссионных доходах, и на этом фоне в августе темп прироста прибыли уже замедлился до 14,2%. Осенью мы можем увидеть дальнейшее замедление темпов роста прибыли, поэтому защитным банковский сектор я бы не назвал.
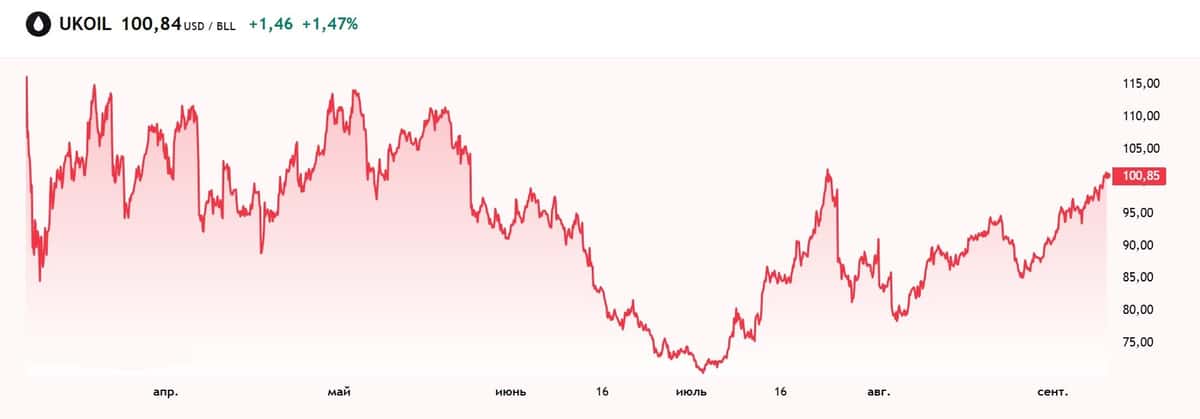
🛢 Цены на нефть марки Brent достигли трехмесячного максимума и пытаются закрепиться за психологической отметкой $100 за баррель. В то же время Argus рапортует о средней стоимость Urals на начало сентября в $80. Дисконт сохраняется, но средняя цена вполне интересная как для бюджета, так и для наших нефтяников. Татнефть и Газпромнефть могут заметно улучшить свои финрезультаты во втором полугодии.
🌾 Поставки российских удобрений в Индию в первом полугодии выросли на 20% год к году. В прошлом году экспорт в эту страну достиг около 6 млн тонн, увеличившись в шесть раз за пять лет. Для ФосАгро и Акрона это хороший сигнал: индийский рынок постепенно становится одним из ключевых направлений сбыта. Правда, крепкий рубль по-прежнему съедает часть экспортного эффекта.
🏦 МГКЛ представил операционные результаты за первые восемь месяцев, сообщив о росте выручки в 2,4 раза до 34,3 млрд рублей. Это больше, чем компания заработала за весь прошлый год. Драйверы роста - оптовая торговля драгметаллами на фоне рекордного спроса на золото на внутреннем рынке и ресейл направление. Высокая оборачиваемость подтверждает, что экосистема работает - направления действительно органично дополняют друг друга, а не просто сосуществуют.
❗️Не является инвестиционной рекомендацией
♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
$SBER $PHOR $AKRN $TATN $SIBN
Рынок преисполнен оптимизмом. Все ли драйверы уже в цене котировок?
Мирные разговоры снова греют душу рынку. Первая половина дня была скучной — индекс Мосбиржи практически топтался на месте. Однако к вечеру появились позитивные новости: Путин заявил о движении к завершению конфликта, а позже стало известно о встрече Бессента с российской делегацией по мирному плану Трампа. Рынок отреагировал мгновенным ростом.
Зеленский также сообщил о конструктивном разговоре с Уиткоффом и Кушнером. Однако без деталей оценить содержание диалога невозможно, что делает преждевременными любые однозначные выводы.
Оптимизм добрался и до рынка долга. Зампред Банка России Алексей Заботкин заявил, что пространство для снижения ключевой ставки сузилось ещё в июльский раунд, что уже нашло отражение в пересмотре прогноза по ставке на текущий и следующий годы.
Он подчеркнул, что дальнейшие решения будут приниматься исходя из фактической динамики инфляции с целью вернуть её к 4% в 2027 году. Несмотря на осторожную риторику, индекс ОФЗ по итогам дня прибавил 0,4%.
Санкционный фон. Стало известно, что новый пакет антироссийских ограничений ЕС может быть принят в середине октября — обсуждается включение около 800 физических лиц и 800 компаний из РФ. Но рынок оставил эту новость без особой реакции.
Основным внешним драйвером остаётся нефть. Новая эскалация вокруг Ирана — США нанесли удары по иранским военным объектам на острове Ларак, после чего Иран атаковал американские базы в Иордании — усилила опасения за безопасность поставок через Ормузский пролив.
В результате Brent поднялась выше $91 за баррель, что традиционно поддерживает российские нефтегазовые бумаги и рынок в целом.
В фокусе внимания на этой неделе — сразу несколько крупных событий. С 31 августа по 1 сентября в Бишкеке проходит саммит ШОС. Уже вечером 1 сентября Владимир Путин должен отправиться во Владивосток, где с 1 по 4 сентября состоится Восточный экономический форум, а 4 сентября там же запланирован VIII Российско-Китайский энергетический бизнес-форум. Все эти события служат своего рода подушкой безопасности от глубокой коррекции и общего разочарования.
Технически индекс Мосбиржи оттолкнулся от поддержки в районе 2080 пунктов и сейчас пытается развить восстановление, формируя второе локальное дно. При удержании выше 2150 ближайшей целью остаётся зона сопротивления 2180(90) за которой следует 2230(40).
Для достижения этих уровней одного американского оптимизма может оказаться недостаточно. По мере роста рынку потребуется новая порция позитивных сигналов — без этого хрупкая конструкция отскока рискует быстро потерять устойчивость.
Из корпоративных новостей:
• Аэрофлот #AFLT Выручка увеличилась на 3,6% г/г, до 429,8 млрд руб. Скорректированная чистая прибыль уменьшилась до 0,5 млрд руб. с 4,3 млрд руб. годом ранее.
• Аренадата #DATA сократила чистый убыток до 347 млн руб. против 920 млн руб. чистого убытка в I половине прошлого года. При этом выручка выросла на 86%, до 2,5 млрд руб.
• Промомед #PRMD представил позитивные итоги I полугодия: выручка выросла на 75,7% г/г, до 22,8 млрд руб., чистая прибыль увеличилась на 82,6%, до 2,6 млрд руб.
• Глоракс #GLRX Выручка увеличилась на 45% г/г и составила 27,0 млрд руб. Чистая прибыль сократилась на 32% г/г, до 1,6 млрд руб. Чистый долг/EBITDA увеличилось с 2,82х до 2,93х.
• ДВМП #FESH Выручка увеличилась на 5% г/г, до 92,1 млрд руб., чистая прибыль упала до 36 млрд руб. с 709 млрд руб. годом ранее.
• Лидеры: ММК #MAGN (+8,77%), М Видео #MVID (+7,74%), Норникель #GMKN (+6,9%), ФосАгро #PHOR (+6,84%).
• Аутсайдеры: ЦИАН #CNRU (-1,7%), Сургутнефтегаз-ап #SNGSP (-1,03%), МКБ #CBOM (-0,7%), АФК Система #AFKS (-0,36%).
01.09.2026 - вторник
• #UPRO СД рассмотрит новую редакцию Положения о дивидендной политике.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Фосагро. Отчет за 2 кв 2026 по МСФО
Тикер: #PHOR
Текущая цена: 5161
Капитализация: 668.4 млрд
Сектор: Удобрения
Сайт: https://www.phosagro.ru/investors/
Мультипликаторы (LTM):
P/E - 11.65
P/BV - 2.53
P/S - 1.11
ROE - 21.7%
ND/EBITDA - 2.57
EV/EBITDA - 8.11
Акт/Обяз - 1.62
Что нравится:
✔️выручка увеличилась на 7.7% г/г (139.2 → 149.9 млрд);
Что не нравится:
✔️FCF упал на 56.9% г/г (26.3 → 11.3 млрд);
✔️чистый долг снизился на 5.2% к/к (326.2 → 309.2 млрд). ND/EBITDA ухудшился с 2.36 до 2.57;
✔️нетто фин расход вырос на 4.4% к/к (5.1 → 5.4 млрд);
✔️чистая прибыль сократилась на 33.9% г/г (27.9 → 18.4 млрд);
✔️среднее соотношение активов и обязательств.
Дивиденды:
На выплату направляется процент от FCF в зависимости от ND\EBITDA:
- при < 1, 75%+ FCF;
- от 1 до 1.5, то 50-75% FCF;
- если > 1.5, то менее 50% FCF.
Минимальный размер дивидендов установлен в размере 50% от скор. ЧП. Выплата поквартальная.
По данным сайта Доход за 1 пол 2026 ожидается выплата в размере 327.5 руб (ДД 6.35% от текущей цены).
Мой итог:
За отчетный квартал компания не предоставила операционных результатов. Смотрим финансовые.
Выручка увеличилась на фоне роста цена удобрения. Можно предположить, что и объемы реализации могли вырасти из-за ситуации на Ближнем Востоке. За полгода выручка снизилась на 5.8% г/г (298.6 → 281.4 млрд).
Чистая прибыль за квартал снова ниже г/г. Причина - ухудшение операционной рентабельности с 25.9 до 14.4% (в первую очередь из-за удвоения расходов на серу и серную кислоту, во вторую - из-за роста операционных расходов). За полгода чистая прибыль уменьшилась 75.3% г/г (75.5 → 18.7 млрд). Правда по скор. прибыли без учета курсовых разниц разрыв не такой значительный (-25.4% г/г, 41 → 30.6 млрд).
FCF сократился на разнонаправленном движении OCF (-17.8% г/г, 38.6 → 31.8 млрд) и кап. затрат (+65.3% г/г, 12.4 → 20.5 млрд). Долговая нагрузка выросла, несмотря на неплохое снижение чистого долга. Логично, что повлияло падение EBITDA.
Квартальный FCF в сравнении с прошлым годом стал заметно меньше на фоне более быстрого снижения OCF (-51.6% г/г, 50.8 → 24.6 млрд) против кап. затрат (-8.8% г/г, 19.6 → 17.9 млрд).
Долговая нагрузка выросла в первую очередь за счет снижения EBITDA.
Второй квартал вышел, конечно, лучше первого, но все равно результаты достаточно слабые. Рост цен на удобрения был перекрыт увеличением расходов. А средний курс доллара за квартал был самым низким за последние годы. По третьему кварталу пока нет определенности, но, наверное, он будет лучше второго. Рубль начал слабеть, цены на фосфорсодержащие удобрения пока на уровне отчетного квартала, только цены на азотные стали снижаться и сейчас находятся примерно на уровне 1 квартала. Экспортные перевозки удобрений по сети РЖД в июле составили 3.7 млн т, что выше прошлого года на 3.5%. Также можно отметить, что правительство продлило временный запрет на вывоз отдельных видов серы до 31.12.2026 включительно.
С учетом слабого 1 полугодия расчеты были изменены и теперь, исходя из текущих цен на удобрения и среднего курса доллара по 81 руб во 2 полугодии, получается, что скор. прибыль в 2026 может быть на уровне 74.6 млрд. Это дает оценку P/E 2026 = 8.96 и минимальный дивиденд в размере 288.1 руб (ДД 5.58% от текущей цены). Но как и говорилось в прошлом обзоре, расчет приблизительный, так как достаточно нестабильных факторов (Ормуз, рубль, объемы реализации, цены на серу).
Про дивиденды за 1 квартал компания умолчала, что при посредственных результатов в нем почти наверняка говорит о том, что их не будет.
Компания за полугодие не смогла полноценно воспользоваться ситуация вокруг Орумзского пролива по причине сильного рубля и высокой себестоимости производства. При этом Фосагро остается отличной историей для долгосрочного портфеля с как минимум одним понятным драйвером роста в виде ослабления отечественной валюты. Плюс окончание СВО, возможно, ослабит санкционное давление.
Фосагро держу в портфеле с долей 4.28% (лимит - 4%). Прогнозная справедливая стоимость - 5565 руб.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме
🌱 ИнвестВзгляд: Акрон.
📊 Цифры
Начнём с хорошего. За 2025 год Акрон выдал мощный отчёт. Выручка подросла на 20% — до 237,6 млрд рублей. EBITDA вообще рванула на 51%, до 91,7 млрд, с рентабельностью 39%. Чистая прибыль прибавила 30% — 39,8 млрд. Объёмы продаж — рекордные 9,15 млн тонн. Долговая нагрузка снизилась до комфортных 1,25х по чистому долгу/EBITDA. Казалось бы — бери и покупай. Но рынок — штука хитрая. Весь этот позитив, как говорится, уже давно в цене.
А потом наступил 2026 год. И первый квартал принёс холодный душ. Выручка по МСФО упала на 22% — до 51,9 млрд. EBITDA обвалилась на 41%. А чистая прибыль и вовсе рухнула в 5,4 раза — до 2,7 млрд. Чистый долг подрос на 10%.
Но есть и хорошие новости: второй квартал уже показывает восстановление.
Есть ещё один важный нюанс. Капитальные затраты Акрона остаются космическими. Компания активно инвестирует: на ПМЭФ подписали соглашение о строительстве новых заводов в Самарской области с объёмом инвестиций 10 млрд рублей. Всё это, конечно, хорошо для будущих поколений.
🏭 А что там у соседей по сектору?
Вот где начинается настоящая драма. ФосАгро — главный конкурент Акрона в секторе — выглядит на фоне собрата чуть ли не образцом корпоративного управления. Да и по масштабу бизнеса ФосАгро значительно превосходит Акрон.
Но главное — не в размере, а в оценке. Форвардный EV/EBITDA Акрона в два раза превышает отраслевую медиану и аналогичный показатель ФосАгро. По мультипликаторам картина ещё красноречивее: у Акрона P/E более чем в 2 раза превышает значение у прямого конкурента.
Иными словами, Акрон дороже конкурента при том, что ФосАгро крупнее и прозрачнее в вопросах дивидендной политики.
Да, у Акрона есть своя фишка: он — прямой бенефициар роста цен на карбамид, потому что доля азотных удобрений у него выше. Но даже при росте цен на карбамид эффект для Акрона не такой уж и выдающийся. 1% роста цен на MAP даёт плюс 1,8 млрд к EBITDA у Акрона против 4,4 млрд у ФосАгро. Рычаг разный.
🎯 ИнвестВзгляд: Бизнес действительно неплох: рекордные объёмы продаж, растущая маржинальность, лидерство в азотном сегменте. Но на фоне ФосАгро Акрон проигрывает практически по всем фронтам: масштаб, оценка, дивидендная политика, прозрачность. А Акрон пока подходит для тех, кто любит сложности и верит, что удобрения когда-нибудь удобрят их кошелёк. Я лично подожду и посмотрю со стороны.
$AKRN $PHOR
Какие акции купить при падении рубля в 2026 году. Подробный обзор эмитентов
Падение рубля меняет логику выбора акций: инвесторы вынуждены учитывать, как курс повлияет на прибыли и отчётность эмитентов. В сегодняшнем посте мы подробно разберём акции компаний, которые выигрывают от процесса девальвации рубля.
Также ослабление рубля открывает новые возможности и в валютных облигациях. Их держатели могут получить двойную выгоду: и купонный доход, и рост рублевой стоимости самих бумаг.
Актуальная подборка: Подборка валютных облигаций с высокой купонной доходностью. Обязательно прочитайте, если пропустили!
Если рубль дешевеет, то выгоднее становятся удерживать в своем портфеле, те компании, которые продают своё сырьё или товары за границу. Полученные доллары или евро они меняют на большее количество рублей, тем самым увеличивая свою прибыль. Акции таких компаний обычно в подобной ситуации растут.
Компании и сектора, которые выигрывают от ослабления рубля:
• Сургутнефтегаз, префы #SNGSP (нефтянка). Здесь эффект двойной. Во-первых, растёт рублёвая выручка от экспорта нефти и газа. Во-вторых, у компании имеется валютная «кубышка»: при ослаблении рубля её рублёвая стоимость увеличивается, что даёт прибыль от валютной переоценки и напрямую подпитывает базу для дивидендов.
• Полюс #PLZL (золотодобытчик) Компания продаёт золото по мировым ценам в долларах, а значительная часть затрат (зарплаты, логистика, услуги) номинирована в рублях.
Когда рубль слабеет, долларовая выручка при конвертации в рубли растёт, а издержки увеличиваются медленнее — в итоге прибыль и денежный поток в рублях растут. Дополнительный плюс — если одновременно растут цены на золото, эффект усиливается.
• ФосАгро #PHOR (производитель удобрений). Около 75% продукции компания экспортирует. Ослабление рубля повышает рублёвую выручку от этих продаж, что улучшает финансовые показатели и поддерживает дивидендные выплаты. Часто этот эффект рассматривают в связке с ростом мировых цен на удобрения.
• Норникель #GMKN (металлургия). Около 80% выручки компании формируется за счёт экспорта (никель, палладий, медь и другие металлы).
При слабом рубле валютная выручка в рублёвом выражении растёт, а основные операционные расходы компания несёт в рублях. Дополнительным плюсом может стать рост цен на сами металлы.
• РУСАЛ #RUAL (алюминий). Бизнес компании сильно ориентирован на экспорт: выручку она получает в валюте, а часть затрат формирует внутри России.
Ослабление рубля помогает увеличить рублёвую выручку и частично компенсировать колебания цен на алюминий, улучшая операционную рентабельность.
Несколько способов защитить деньги от девальвации:
• Купить иностранную валюту. Лучше выбирать валюту дружественных стран, например юань, и вкладывать её в юаневые облигации российских компаний.
• Купить золото и другие драгоценные металлы. Этот инструмент стоит рассматривать для хранения денег в долгосрочной перспективе, так как на коротком промежутке времени цена золота может проседать.
• Инвестировать в акции компаний экспортёров. Из-за девальвации их прибыль в пересчёте на рубли будет выше, как и потенциал роста дивидендов. Например, это могут быть компании из нефтегазового или металлургического сектора.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Новая дивидендная модель на нашем рынке
Дивидендный сезон в самом разгаре. Компании дали свои рекомендации по дивидендам, и теперь остается дождаться самих выплат. На фоне слабой динамики рынка именно дивиденды поддерживают котировки, сохраняют интерес инвесторов и позволяют реинвестировать средства обратно в актив. Тот же Сбер направил на выплаты рекордные 850 млрд рублей в этом году, ВТБ вернулся к практике регулярных выплат, а X5 вообще обеспечила акционерам дивидендную доходность более 20%.
А что у нас с металлургами?
Со сталеварами все понятно: кризис отрасли серьезно ударил по денежным потокам, и восстановления пока ждать не приходится. А вот Норникель остается прибыльным, генерирует положительный свободный денежный поток и получает выгоду от благоприятной конъюнктуры на рынке профильных металлов. Правда, все это не помешало оставить около 500 тысяч частных инвесторов без годовых дивидендов в очередной раз.
🌾 Такое решение окончательно закрепляет новую модель отношений с акционерами, когда сильные финансовые результаты бизнеса больше не означают ни выплаты дивидендов, ни возврат капитала акционерам, ни устойчивый рост капитализации. Аналогичным путем пошел Газпром. ФосАгро, несмотря на рекордную выручку и прибыль свыше 100 млрд рублей, хотя бы сохранила символические выплаты — 273 рубля на акцию. Норникель же решил не распределять прибыль вовсе.
Получается парадоксальная ситуация: бизнес продолжает зарабатывать и генерировать денежный поток, но участие миноритариев в распределении этого результата снова откладывается. При этом по-прежнему совершенно непонятны критерии возврата к выплатам. Раньше логика была простой: появится устойчивый денежный поток — вернутся и дивиденды. Сегодня денежный поток есть, но ни Владимир Потанин, ни менеджмент компании до сих пор не называют конкретных условий, при которых дивидендная практика будет восстановлена.
Если денежный поток больше не означает дивиденды, то какие ориентиры должны использовать инвесторы? Отказываясь от выплат, менеджмент демонстрирует рынку модель поведения, которая плохо сочетается с текущими финансовыми результатами компании. Эту неопределенность на рынке давно называют «дисконтом Потанина».
💿 Сегодня инвесторы сталкиваются не столько с отсутствием дивидендов, сколько с отсутствием предсказуемости. Если компания меняет подход к распределению прибыли, рынок вправе понимать, какая модель приходит на смену прежней. Пока же вместо новых правил есть лишь ежегодные решения отказаться от выплат без четко обозначенных финансовых ориентиров. В результате стоимость акций все больше зависит не только от цен на металлы и операционных результатов, но и от ожиданий относительно будущих решений менеджмента.
Именно поэтому ключевой проблемой Норникеля становится уже не финансовая, а управленческая составляющая. Публичный бизнес оценивается не только по размеру прибыли, но и по качеству корпоративного управления и предсказуемости отношений с акционерами. Пока менеджмент не сформулирует понятную дивидендную политику или хотя бы прозрачные критерии возврата к выплатам, инвесторы, вероятно, продолжат закладывать в стоимость компании тот самый «дисконт Потанина» - скидку за неопределенность, которая сегодня выглядит не менее значимым фактором оценки, чем цены на никель, медь или платину.
❗️Не является инвестиционной рекомендацией
♥️ Если вам такие решения кажутся несправедливыми по отношению к миноритариям, накидайте побольше лайков статье
$GMKN $SBER $VTBR $PHOR $X5
Рынок отскочил выше 2360, но риски возвращения к 2200 сохраняются. Что дальше?
Российский рынок акций в понедельник продемонстрировал заметный рост — индекс Мосбиржи закрылся на уровне 2368,77 пункта, что на 3% выше результата пятницы.
Впрочем, оживление на площадке началось ещё до выходных: в последний день прошлой недели индикатор буквально за час прибавил 5%, отыгрывая самые глубокие дневные минимумы. Этот рывок, по всей видимости, был спровоцирован событиями вокруг брокера «Алор+» — аннулирование его депозитарной лицензии заставило игроков экстренно закрывать шорты, что создало эффект сжатия и подтолкнуло котировки вверх.
На старте новой недели рынок получил дополнительную поддержку сразу с двух сторон: нефтяные цены пошли вверх, а рубль продолжил сдавать позиции, что традиционно играет на руку нашим экспортерам. Вроде бы конъектура складывается благоприятная, но если копнуть глубже, становится тревожно.
Внешний контур остаётся крайне напряжённым — геополитический фон только ухудшается, удары по российской нефтепереработке становятся всё более системными, а следствием этого становится топливное подорожание, раскручивающее инфляционную спираль. Все эти риски никуда не исчезли, а значит, текущий отскок вполне может оказаться краткосрочным.
Удары дронов вывели из строя около 25% мощностей нефтепереработки в России. ЦБ пока не планирует экстренных заседаний по этому поводу, но на следующем совещании, скорее всего, заморозит ключевую ставку вместо её снижения. Кроме того, с 1 июля логистические компании анонсировали повышение тарифов минимум на 10%, что неизбежно потянет за собой рост цен на все товары.
Отсрочка ужесточения условий «Семейной ипотеки» стала позитивным сигналом для строительного сектора — акции девелоперов отреагировали ростом.
Минфин перенес вступление в силу новых правил с 1 июля на осенний период, сославшись на необходимость доработки инструментария в соответствии с президентскими поручениями. Таким образом, до осени сохраняется возможность оформления кредита по текущей ставке 6%.
Новости валюты: С 1 по 6 июля ЦБ ежедневно будет покупать валюту на 9,34 млрд рублей с учетом операций Минфина по бюджетному правилу. Во втором полугодии объем зеркалирующих продаж валюты снизится с 4,62 млрд до 0,58 млрд рублей в день — фактически обнулится.
Теперь ключевой вопрос: каким будет новый объем покупок по бюджетному правилу с 6 июля. Ожидается, что он вырастет примерно вдвое. Ждем данных от Минфина в пятницу.
Что по ожиданиям: Индекс отыграл техническую перепроданность и закрепился выше 2300 пунктов. Однако это всего лишь коррекция, а не смена тренда — фундаментальных причин для роста нет. Шансы на устойчивое движение к 2400 невелики, в ближайшее время ждем торговлю в диапазоне 2300–2370 с высокой волатильностью. Эта отметка ранее выступала поддержкой в виде предыдущего трехлетнего минимума.
Вдобавок в июле пройдут дивидендные отсечки, которые создадут локальное давление на индекс. А без прогресса в переговорах по Украине рынок может снова упасть к 2200 пунктам.
• Лидеры: Эн+ (+6,1%), РусАгро (+6%), ПИК (+5,8%), Аэрофлот (+5,4%), ММК (+5,3%).
• Аутсайдеры: Циан (-1,1%), Сегежа (-0,8%).
30.06.2026 - вторник
• #MRKP ГОСА по дивидендам за 2025 год в размере 0,0725 руб/акция
• #GMKN ГОСА по дивидендам - рекомендация "не выплачивать"
• #PLZL ГОСА по дивидендам за 1 квартал 2026 года в размере 29,05 руб/акция
• #VTBR Собрание акционеров (в повестке допэмиссия и дивиденды)
• #NMTP ГОСА по дивидендам за 2025 год в размере 1,1448 руб/акция
• #DIAS #APTK #CBOM #DELI #PHOR Собрание акционеров
• #SPBE ГОСА по дивидендам за 2025 год.
Больше аналитики — в нашем Telegram-канале. Там же мой актуальный обзор облигационного портфеля и личные сделки.
'Не является инвестиционной рекомендацией
Отскок на обещаниях прошел успешно. Что будет, когда слова закончатся?
Утренний прогноз перед стартом недели отработал точно: сигналы к отскоку, которые мы разбирали, сработали, и рынок двинулся наверх. Однако главный вопрос — что последует за этим движением?
Итоги дня: МосБиржа выросла на 1,09% (до 2542,71), РТС — на 0,33% (до 1105,58). Вечером позитив усилился — рублевый индекс подскочил до 2552,6 (+1,5%). Сам по себе отскок на «перепроданности» — лишь полдела. Гораздо важнее, сможет ли рынок закрепить этот настрой.
Вчерашний оптимизм подогрели заявления Трампа: в беседе с российским лидером он пообещал надавить на Киев и Европу ради мира. Плюс кремлевский анонс скорого приезда спецпосланника США Уиткоффа — правда, без подробностей.
Рынок, как обычно, играет на опережение: он уже практически полностью отыграл эти позитивные сигналы. Чтобы и дальше двигаться вверх, инвесторам нужны не обещания, а конкретные шаги и решения. Именно их рынок и будет ждать, иначе этот мыльный пузырь очень быстро лопнет.
Сообщения о возможной сделке между Ираном и США спровоцировали резкий рост золота. Дополнительным драйвером для драгметаллов стало ослабление доллара на фоне ожидания решения ФРС по ставкам, которое будет объявлено в среду.
Теперь по компаниям, кто в плюсе от разрядки иранского конфликта:
• Норникель #GMKN — восстановление цен на металлы платиновой группы вслед за золотом, а также рост промышленных металлов на снижении опасений за глобальный рост.
• Полюс #PLZL — возобновление восходящего тренда в золоте на фоне снижения инфляционных рисков. Сюда же спекулятивно можно добавить Селигдар в расчете на сужение дисконта к ценам на золото. А вот в ЮГК сейчас собственный фактор — аукцион, который перекрывает золотую идею.
• ФосАгро #PHOR — выгода от снижения цен на серу, основной сырьевой фактор, подорвавший первый квартал. Мировые цены на серу росли во многом именно из-за Ирана.
Дополнительным плюсом для данных компаний может стать ослабление рубля из-за падения валютной выручки при открытии Ормузского пролива.
К негативным факторам:
• Очередные санкции Евросоюза: Совет ЕС расширил ограничительные меры против России, включив в новый пакет 34 физических и 47 юридических лиц. В перечне, в частности, значатся «Лукойл — Западная Сибирь», «Газпромнефть шиппинг» и НПО им. Лавочкина (входит в структуру «Роскосмоса»).
• Топливная ситуация ухудшается. Чтобы не допустить пустых заправок, правительство разрешило некоторым НПЗ делать бензин и дизель по устаревшему стандарту «Евро-3» — с содержанием серы в 15–35 раз выше, чем требует «Евро-5». Такое послабление ввели еще осенью прошлого года, а в мае просто продлили.
Продавать такое топливо за пределы ЕАЭС нельзя, только внутри страны. Итог: с начала года бензин подорожал на 5,6%, дизель — на 4,8%. Что, конечно, бьет по инфляции.
Что по технике: Индекс МосБиржи выполнил отскок от уровня 2500 п., однако характер движения свидетельствует о технической коррекции внутри нисходящего тренда. Ближайшее сопротивление — зона 2580–2600 п. Отсутствие закрепления выше 2600 п. повышает риск возврата к 2500 п.
Для дальнейшего роста необходим содержательный фундаментальный фон. В числе ожидаемых триггеров — объявление дат визита Уиткоффа и Кушнера в Москву, способных обеспечить движение к 2580 п.
Лидеры: ЮГК #UGLD (+6,23%), АЛРОСА #ALRS (+5,4%), БСП #BSPB (+5,25%), Полюс #PLZL (+4,74%).
• Аутсайдеры: Татнефть-ао #TATN (-3,64%), Татнефть-ап #TATNP (-3,38%), IVA #IVAT (-2,15%).
16.06.2026 - вторник
• #LSNG #LSNGP — Последний день с дивидендом 0.5379 руб/36.7247 руб., 3,2%/10,3%
• #HNFG — Операционные результаты за 5 месяцев 2026 года
• #MRKP — ГОСА. В повестке вопрос утверждения дивидендов за 2025 г. - 0,0725руб., 12.38%
• #LENT — Мосбиржа начинает торги фьючерсами на акции Ленты.
• Инкаб: Начало сбора заявок для участия в IPO.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Более подробно пишу про эти и другие компании в своих каналах: МАХ | Telegram, так что подписывайтесь. Будем проходить этот путь вместе.
'Не является инвестиционной рекомендацией
Делимся с вами новостями компании и рынка за неделю
Привет, друзья!
✏️Получили премию TAdviser IT Prize в номинации «Импортозамещение ПО: проект года» (Группа Астра)
Награду получили за внедрение Astra Linux и ALD Pro для компании «Апатит» группы «ФосАгро» ($PHOR). Проект обеспечил непрерывность производственных процессов на отечественном стеке, а переход прошел без остановки критически важных операций.
✏️Обновилиплатформуконтейнеризации«Боцман» доверсии3.3.0 (Группа Астра)
Расширили возможности для задач машинного обучения и ИИ, улучшили работу в изолированных корпоративных средах и многое другое. Обновление делает платформу удобнее для ежедневной промышленной эксплуатации.
❤️ Ваша #ASTR
Фосагро. Отчет за 2025 и 1 кв 2026 по МСФО
Тикер: #PHOR
Текущая цена: 6257
Капитализация: 810.3 млрд
Сектор: Удобрения
Сайт: https://www.phosagro.ru/investors/
Мультипликаторы (LTM):
P\E - 12.13
P\BV - 3.33
P\S - 1.54
ROE - 27.4%
ND\EBITDA - 2.37
EV\EBITDA - 8.27
Акт.\Обяз. - 1.57
Результаты 2025 года
Что нравится:
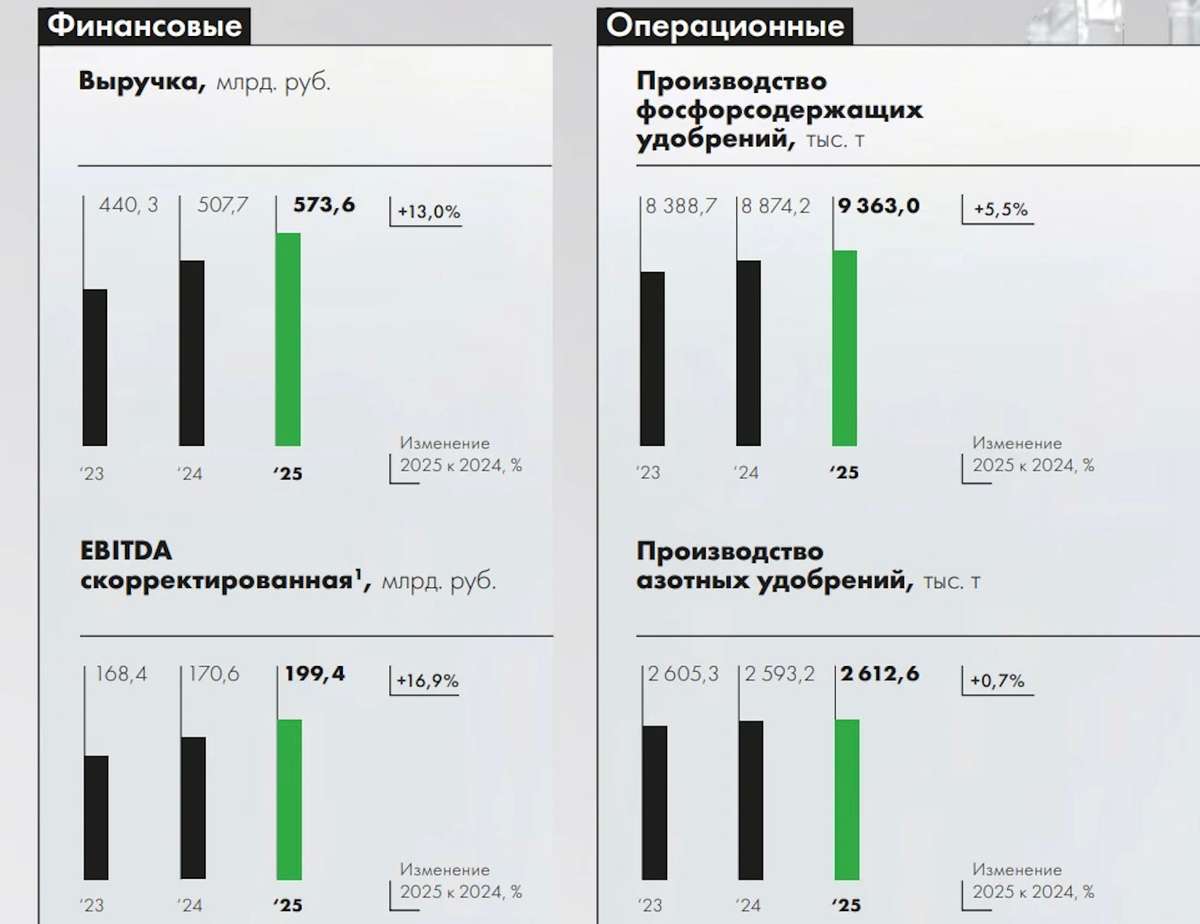
✔️рост выручки на 13% г/г (507.7 → 573.6 млрд);
✔️FCF вырос в 2 раза г/г (12.9 → 25.8 млрд);
✔️чистая прибыль увеличилась на 47.6% г/г (64.8 → 95.7 млрд);
Что не нравится:
✔️нетто фин расход вырос на 16.2% к/к (4 → 4.6 млрд);
✔️деб. задолж. выросла на 29.1% к/к (88.6 → 114.3 млрд);
Результаты 1 кв 2026 года
Что нравится:
✔️деб. задолженность снизилась на 12.7% к/к (114.3 → 99.8 млрд);
Что не нравится:
✔️выручка снизилась на 17.5% г/г (159.4 → 131.5 млрд);
✔️FCF упал на 78.5% г/г (31.2 → 6.7 млрд);
✔️чистый долг увеличился на 1.8% к/к (320.5 → 326.2 млрд). ND\EBITDA ухудшился с 1.82 до 2.37;
✔️нетто фин расход вырос на 10.8% к/к (4 → 4.6 млрд);
✔️чистая прибыль сократилась на 99.5% г/г (47.7 → 0.2 млрд);
✔️среднее соотношение активов и обязательств.
Дивиденды:
На выплату направляется процент от FCF в зависимости от ND\EBITDA:
- при < 1, 75%+ FCF;
- от 1 до 1.5, то 50-75% FCF;
- если > 1.5, то менее 50% FCF.
Минимальный размер дивидендов установлен в размере 50% от скор. ЧП. Выплата поквартальная.
СД рекомендовал не выплачивать остаточный дивиденд за 2025 год. По данным сайта Доход за 1 кв 2026 ожидается выплата в размере 176.6 руб (ДД 2.82% от текущей цены).
Мой итог:
Коротко про итоги за 2025. Результаты улучшились за счет роста объемов реализации и цен на удобрения. Если бы еще и рубль не укреплялся...
За отчетный квартал компания не предоставила операционных результатов.
Выручка снизилась относительно прошлого года на фоне заметно укрепившегося рубля (средний курс $ 78.42 vs 93.14 руб в 1 кв 2025).
Чистая прибыль обвалилась по ряду причин: снижение выручки, падение скор. операционной рентабельности с 34.7 до 11% из-за роста себестоимости, совокупный убыток по курсовым разницам (-8.8 млрд vs +10.9 млрд в 1 кв 2025).
Квартальный FCF в сравнении с прошлым годом стал заметно меньше на фоне более быстрого снижения OCF (-51.6% г/г, 50.8 → 24.6 млрд) против кап. затрат (-8.8% г/г, 19.6 → 17.9 млрд).
Долговая нагрузка выросла в первую очередь за счет снижения EBITDA.
Изначально были ожидания слабого 1 квартала, но смутили комментарии экспортов, ожидавших рост выручки и прибыли. Хотя реальность сильно превзошла ожидания. Не помог даже сильный в теории март, в котором уже должны были отразиться высокие цены на продукцию (правда, и на серу в себестоимости также) из-за ситуации вокруг Ормузского пролива. К сожалению, доллар никак не помог (и не помогает) Фосагро.
Тем не менее, как и писалось ранее, ожидания по 2 кварталу намного позитивнее. Там уже в полной мере должны влиять высокие цены на удобрения. Также есть надежда, что рубль все же начнет слабеть.
Очень слабый отчетный квартал внес правки в ожидания по текущему году. По примерным расчетам, исходя из текущих цен на удобрения и среднего курса доллара по 81 руб во 2 полугодии, получается, что прибыль в 2026 может быть на уровне 93.4 млрд. Это дает оценку P\E 2026 = 8.4 и минимальный дивиденд в размере 360.64 руб (ДД 5.95% от текущей цены).
Как уже сказано выше, расчет приблизительный. Слишком много нестабильных факторов (Ормуз, рубль, объемы реализации, цены на серу, которые в Китае с начала года выросли на 80%). Изменения могут быть как положительные, так и отрицательные. По дивидендам за 2025, судя по всему, Фосагро уже определился, и их не будет. Скорее всего, за 1 квартал 2026 инвесторы их также не получат.
Но негативный результат за отчетный квартал и, возможно, будущие средние результаты за 2026 год не меняют общего отношения к компании. Это до сих пор отличный кандидат на добавление в долгосрочный портфель со ставкой на ослабление рубля. Рассматривать покупку можно от 6000 и ниже (в текущей конъюктуре "ниже" вполне реально).
Прогнозная справедливая стоимость (на горизонте 12 месяцев) - 6325 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Фосагро - это черный ящик?
Пока где-то в Ормузском проливе застряли сухогрузы с удобрениями, цены на которые растут, российская Фосагро $PHOR спокойно отгружает корабли в Мурманске и отправляет их в Индию, Бразилию и США. Это реальность весны 2026 года. Сегодня разбираемся, почему акции крупнейшего производителя фосфорных удобрений - это черный ящик.
🌾 Итак, выручка компании за 2025 год выросла на 13% до 573,6 млрд рублей, чистая прибыль прибавила 35% до 114,2 млрд. Ключевой показатель - EBITDA за год практически не изменился, составив 176,3 млрд рублей, а под конец года маржа оказалась под давлением из-за крепкого рубля. Когда доллар упал со 100 до 70 рублей, каждая экспортная сотня баксов стала приносить на 30% меньше. Плюс подорожала сера, а мировые цены сезонно просели, из-за чего свободный денежный поток ушел в минус.
Конфликт на Ближнем Востоке заблокировал Ормузский пролив, через который идет треть мировых поставок удобрений. Образовался дефицит, цены пошли вверх, а у Фосагро свои логистические пути на Балтике и в Мурманске. При этом компания объявила о рекордных планах на 2026 год произвести более 12 млн тонн. Если получится, это станет мощным бустом для финансовых результатов.
💰 Однако для владельцев акций есть ложка дегтя - это дивиденды. Виной всему выросшая долговая нагрузка: чистый долг к EBITDA дополз до уровня около 1,6x. По дивполитике, если показатель выше 1,5x, компания имеет право снижать выплаты. Менеджмент пользуется лазейкой и придерживает деньги. Акционеры владеют долей в сверхприбыльном бизнесе, но денежный поток в прежнем объеме пока не получаем.
Мнения аналитиков разделились. Оптимисты оценивают цель по акциям в районе 8000 - 8700 рублей (рост на 21–33% от текущих), веря в ближневосточную премию и ослабление рубля до 85–90. Пессимисты советуют сокращать позиции с целью 5 100 рублей, аргументируя это тем, что крепкий рубль, высокая ставка и дорогая сера сожрут прибыль, а дивидендная тема полноценно вернется не раньше 2027 года.
Главные риски понятны: крепкий рубль давит на экспорт, цены на серу могут обогнать стоимость удобрений, а государство удерживает квоты. Главная интрига тут все те же дивиденды. Нам остается только гадать, когда менеджмент возобновит выплаты на прежнем уровне. Думаю, что на фоне высоких цен на удобрения мы быстро увидим чистый долг/EBITDA ниже 1,5x, но не будем забегать вперед.
📊 По итогам первого квартала выручка снизилась на 17,5% до 131,5 млрд рублей, а чистая прибыль и вовсе "была ликвидирована" повышением себестоимости и отрицательными курсовыми переоценками. Тенденция настораживает.
Акции Фосагро сейчас похожи на качели. Если вы верите в затяжной конфликт и слабый рубль, текущие уровни могут быть интересны. Если же ждете предсказуемых дивидендов, лучше дождаться хотя бы намека на полноценные выплаты. Рано или поздно Ормуз откроют, и цены вернутся к норме - это тоже необходимо держать в уме. Ну а я, пожалуй, займу сторону оптимистов.
❗️Не является инвестиционной рекомендацией
♥️ Если статья оказалась полезной, обязательно ставьте ей лайк. Мотивация для написания статей на таком рынке будет не лишней.
🏤 Мегановости 🗞 👉📰
1️⃣ Акционеры "Русала" $RUAL одобрили рекомендацию совета директоров не выплачивать дивиденды по итогам I квартала 2026 года.
Дивидендная политика предполагает направление 15% скорректированного EBITDA на выплаты, однако решение зависит от соблюдения кредитных обязательств и уровня ликвидности.
Последние дивиденды компания платила по итогам первого полугодия 2022 года — 302 млн$ (0,02$ на акцию).
Основным акционером выступает холдинг "Эн+" $ENPG с долей 56,88%.
Отказ от дивидендов при ограниченной ликвидности сигнализирует о сохраняющемся финансовом давлении: выплат в ближайших кварталах ждать не стоит без улучшения кредитных метрик.
Акрон - сверхдоходы на фоне кризиса
Рынок удобрений переживает волатильные времена - блокировка Ормузского пролива взвинтила цены до исторических максимумов. На этом фоне будет интересно разобрать отчет за 2025 год по МСФО, который уже у меня на столе.
🌾 Итак, выручка компании $AKRN за отчетный период выросла на 20% до 237,6 млрд руб. EBITDA и вовсе взлетела на 51% г/г до 91,7 млрд - рентабельность по ней добралась до 39%. Чистая прибыль составила 39,8 млрд руб. (+30% г/г). Чистый долг подрос до 115 млрд, но благодаря опережающему росту EBITDA нагрузка снизилась до комфортных 1,25х. Объем продаж рекордный - 9,15 млн тонн.
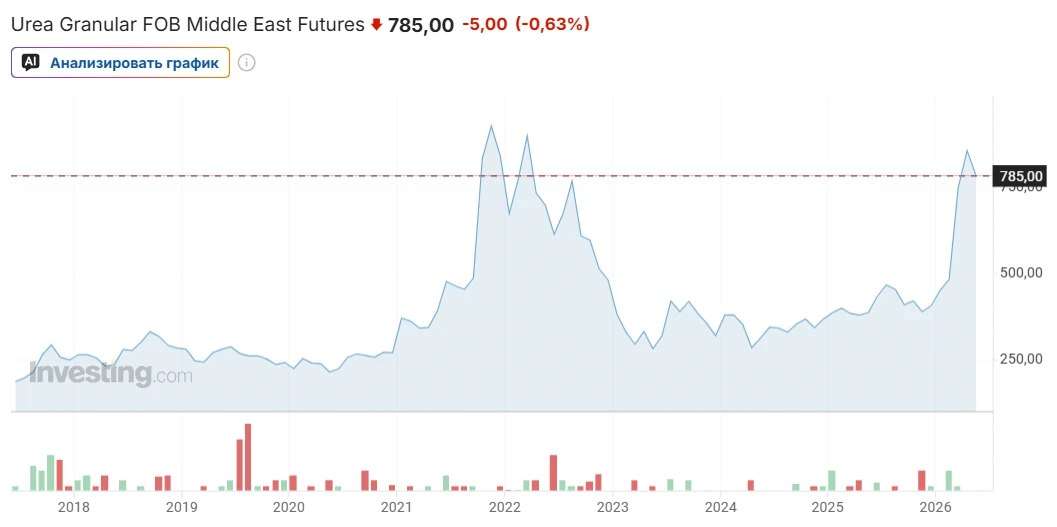
Главный сюрприз 2026 года - геополитика. В конце февраля обострение конфликта на Ближнем Востоке парализовало Ормузский пролив. Через него проходило около 35% мирового экспорта карбамида, и цены на Балтике мгновенно рванули с $400 до $850 за тонну. Не зависящий от пролива Акрон, стал прямым бенефициаром. Однако пока рынок надеялся на перемирие, цены откатились к $650–700. В совокупности с крепким рублем акции ушли в небольшую коррекцию.
Что с оценкой?
При цене акции около 19 900 рублей, капитализация компании составляет 733 млрд. Мультипликатор P/E (2025) - 18,4х. Для сравнения, лидер отрасли Фосагро $PHOR торгуется с форвардным P/E всего 6,5х и дает дивидендную доходность 5–7%. У Акрона дивдоходность за 2025 год всего 1%. Возникает закономерный вопрос - чем это лучше Фосагро?
Если добавить сюда укрепление рубля и гигантский CAPEX в 54,5 млрд руб., который пожирает свободный денежный поток, да еще и риск дальнейшего снижения цен на удобрения, становится понятно, почему акции все еще не переписали исторический максимум.
В итоге вырисовывается классическая картина - цифры в отчете отличные, но весь этот позитив давно в цене. Также стоит обратить внимание, что бумага имеет низкую ликвидность и может долгое время болтаться в боковике. С другой стороны, акции Акрона на фоне позитивной конъюнктуры выглядят гораздо лучше большинства активов на бирже, даже с учетом высокой цены.
❗️Не является инвестиционной рекомендацией
♥️ Несмотря на выходной в стране, биржа продолжает работать, равно как и наше инвестиционное сообщество. Ну а раз так, то и лайк не зазорно прожать.
У рынка остается единственный шанс на рост. К чему готовиться инвестору
Из-за сохраняющейся напряжённости на Ближнем Востоке российский фондовый рынок лихорадит: резко меняются цены на энергоресурсы и растёт глобальная инфляция.
Укрепление рубля ослабляет интерес к акциям компаний-экспортёров. Зато для предприятий с высокой долговой нагрузкой это хороший знак: крепкая национальная валюта не даёт разгоняться ценам на непродовольственные товары, сбивает инфляционные ожидания и уменьшает риски обесценения доходов населения.
📍 Ключевой рубеж: сейчас находится на отметке 2800. До тех пор, пока индекс не преодолеет этот уровень и не закрепится выше него, рано говорить о смене нисходящего тренда. Всё, что мы видим сейчас, — это типичный отскок в рамках нисходящей динамики, не более того.
Немного оптимизма добавили сообщения о возможном визите американской делегации в Россию. Однако конкретики по-прежнему нет: неизвестно, кто именно приедет и когда это произойдёт.
Главное событие, на котором сосредоточено внимание, — заседание ЦБ по ключевой ставке. Рынок уже заложил в цены снижение на 0,5 процентного пункта, при этом ожидания более агрессивного шага усиливаются. Если регулятор действительно решится на резкое смягчение, это способно подтолкнуть рынок вверх и стать катализатором новой волны роста.
Весь вопрос — насколько долгой окажется эта волна, поскольку других серьёзных поводов для переоценки российских акций в обозримом будущем я не вижу.
📍 Постпреды стран ЕС одобрили сразу два решения: кредит Украине на 90 млрд евро и 20-й пакет антироссийских санкций. Этому предшествовало снятие вето Венгрией и Словакией — они разблокировали оба документа после того, как Украина возобновила транзит нефти по «Дружбе». Окончательное утверждение санкционного пакета ожидается сегодня, кредита — до конца недели.
Сам пакет санкций вышел урезанным: из него исключили запрет на транспортировку российской нефти и сопутствующие услуги, включая страхование.
Кредит в 90 млрд евро предполагает выделение 60 млрд на военные нужды в 2026–2027 годах и 30 млрд на бюджет Украины. Обслуживать и возвращать его будет Евросоюз — фактически речь идёт о безвозмездной помощи. Венгрия и Словакия, как они уже подтвердили, в этой программе не участвуют.
При таких вводных я сильно сомневаюсь, что Украина после получения финансирования и принудительной депортации мужчин призывного возраста из европейских стран будет готова заключать мир на нынешних условиях, которые для неё явно невыгодны.
📍 Из корпоративных новостей:
Делимобиль 30 апреля соберёт заявки на трёхлетние облигации объёмом ₽1 млрд с купоном до 23% (доходность до 25,59%).
Мосбиржа допустит к торгам акции «Фабрики ПО» со второго уровня листинга. Торги начнутся 30 апреля 2026 года, тикер – FIAI
Акрон 27 апреля соберёт заявки на 3,5‑летние облигации в юанях с купоном не выше 8,25% (амортизация 30/35/35)
ЕвроТранс произвел плановые купонные выплаты по трем выпускам рублевых облигаций в полном объеме
• Лидеры: ЕвроТранс #EUTR (+19%), Самолет #SMLT (+4,73%), Европлан #LEAS (+4,46%).
• Аутсайдеры: IVA Technologies #IVAT (-2,20%), ВТБ #VTBR (-1,01%), Новатэк #NVTK (-0,95%).
23.04.2026 - четверг
• ФосАгро #PHOR Заседание СД по МСФО 2025, возможна рекомендация дивидендов
• Лукойл #LKOH собрание акционеров по дивидендам за 2025 год в размере 278 руб./акцию.
• Аренадата #DATA СД по дивидендам 2025 год и 1 квартал 2026 года.
• Сургутнефтегаз #SNGS СД, повестка: о проведении ГОСА
• Алроса #ALRS СД по дивидендам за 2025 год
• Пермэнергосбыт #PMSB Собрание акционеров.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Вопреки негативному фону: рынок остановил падение. Что дальше?
Российский рынок завершил основную сессию среды разнонаправленной динамикой. Рублевый индекс МосБиржи снизился на 0,04%, до 2775,24 пункта, тогда как долларовый РТС прибавил 0,74%, закрывшись на отметке 1084,37 пункта. Объем торгов составил 54,9 млрд рублей. Положительным моментом можно считать удержание уровня выше 2775 пунктов.
Давление на рынок продолжает оказывать нефтегазовый сектор. Среди ключевых факторов — коррекционные настроения в ценах на нефть, а также сохраняющиеся риски новых атак на инфраструктурные объекты компаний со стороны Украины.
Помимо этого, локальным фактором давления выступают обсуждения потенциального дополнительных налогов для отдельных секторов отличившихся сверхприбылью.
📍 Словесные интервенции не стихают: Тегеран официально опроверг утверждения Дональда Трампа о том, что Иран обратился к США с просьбой о прекращении огня.
В иранском МИДе назвали заявление американского президента «лживым и безосновательным». Ранее Трамп сообщил, что Вашингтон может рассмотреть вопрос о перемирии только при условии снятия блокады с Ормузского пролива.
📍 Резюме обсуждения ключевой ставки по итогам заседания 20 марта: Инфляция в 1К26 складывается ниже прогнозов ЦБ, но данных пока недостаточно для вывода об устойчивости тренда. Оценка бюджетного импульса возможна лишь после утверждения новых параметров бюджетного правила.
Большинство участников согласились, что пространство для снижения ставки есть. Сигнал сохранен умеренно мягким, но с акцентом на учет внешних и внутренних рисков.
📍 Росстат вечером представил очередную статистику: Недельная инфляция замедлилась до 0,17% (с 0,19% неделей ранее), но годовая ускорилась до 5,86% (с 5,83%). ВВП в феврале снизился на 1,5% в годовом выражении после падения на 2,1% в январе. С исключением сезонности показатель не изменился. По итогам января–февраля экономика сократилась на 1,8%.
Стоит отметить, что при сохранении общей неопределенности и негативном фоне по большинству ключевых факторов российский рынок смог остановить падение и перешел к попыткам коррекционного роста.
По всей видимости, на текущих минимумах все больше участников считают цены на многие акции привлекательными, а заложенный в котировки дисконт — достаточным для учета основных рисков.
Наибольшую привлекательность сейчас демонстрируют внутренние эмитенты с устойчивой дивидендной политикой. Давление со стороны геополитического фона и валютных колебаний привело к коррекции их котировок, сформировав интересные уровни для входа.
📍 Из корпоративных новостей:
Камаз #KMAZ рассматривает введение четырехдневной рабочей недели с 1 июня и сокращение производственного плана.
ЮГК #UGLD РСБУ 2025 год: Выручка 26,7 млрд (+6,8% г/г), Убыток ₽6,3 млрд против убытка ₽7,18 млрд годом ранее.
Артген Биотех #ABIO РСБУ 2025 год: Выручка ₽361,4 млн (рост в 3 раза г/г), Чистая прибыль ₽303,6 млн (+14,4% г/г).
Газпром нефть #SIBN РСБУ 2025 г: Выручка ₽2 873,1 трлн (-11,9% г/г), Чистая прибыль ₽281,8 млрд (-34,8% г/г).
Промомед #PRMD Чистая прибыль по РСБУ за 2025 год составила ₽123,4 млн против убытка ₽69,37 млн годом ранее
Новатэк #NVTK акционеры утвердили финальные дивиденды за 2025 год в размере 47,23 руб/акция, отсечка - 13 апреля (ДД - 3,7%).
Русал #RUAL получает запросы из США и Европы о свободных мощностях.
• Лидеры: Эн+ #ENPG (+3,8%), ЕвроТранс #EUTR (+3,3%), Русал #RUAL (+2,6%), ВТБ #VTBR (+2,2%).
• Аутсайдеры: ЮГК #UGLD (-4%), Роснефть #ROSN (-3,1%), ФосАгро #PHOR (-2,7%), ДВМП #FESH (-2,4%).
02.04.2026 - четверг
• #ASTR Астра МСФО за 2025 год и день инвестора в Москве
• #PHOR ФосАгро МСФО за 2025 год, возможно СД рассмотрит рекомендацию по дивидендам
• #IVAT IVA Technologies МСФО за 2025 год.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Дивидендная интрига 2026 года
Дивидендный сезон все ближе. Инвесторы, изучившие годовые отчеты, теперь с нетерпением ждут рекомендаций СД по дивидендам. Учитывая долгосрочный боковик на рынке, именно дивиденды могут обеспечить нам столь необходимый возврат инвестиций. Основной фокус внимания - на компаниях, которые, несмотря на сложную конъюнктуру, сохранили положительный свободный денежный поток.
⛽️ На прошлой неделе мы с вами изучили отчет Лукойла. Нефтяник, вопреки всем вызовам и списанию зарубежных активов, умудрился изыскать средства на выплату дивидендов. Сегодня хотел бы поговорить о двух эмитентах, чей свободный денежный поток остался положительным, но руководство пытается по разным причинам «лишить» нас дивидендов. Это - Фосагро и Норникель.
Когда цифры из отчета нам сигнализируют о наличии средств на выплату, в ход идут заявления руководства в СМИ. Так, Потанин заявил, что дивиденды «непрофессионально» рассматривать в отрыве от погашения долга, сославшись на его дорогое обслуживание. При этом соотношение чистого долга к EBITDA опустилось до комфортного уровня в 1,6x, поэтому не могу данные заявления рассматривать никак иначе, чем новую причину лишить миноритариев дивидендов.
💿 Стоит отметить, что и скорректированный свободный денежный поток Норникеля за 2025 год вырос до $1,5 млрд, что также намекает нам на наличие средств для выплаты. Поймите меня правильно - заботу менеджмента о долге я воспринимаю позитивно, однако повышать лояльность акционеров тоже надо. Вывод дивидендов через Быстринский ГОК едва ли можно назвать дружественным решением.
Ранее Потанин акцентировал внимание на высоком CAPEX, сейчас - на долге. Боюсь спросить, что будет завтра? Противоречивые заявления не добавляют этой самой лояльности.
🌾 Аналогично поступает и Фосагро. Так же как и у Норникеля, финансовые результаты перформят ударную ценовую конъюнктуру. У ведущего производителя удобрений только за 9 месяцев 2025 года FCF вырос на 64% до 59 ярдов, однако компания решила не выплачивать дивиденды ни за первый квартал 2025 года, ни за третий.
Еще одним триггером становятся разговоры вокруг windfall tax (разовый сбор с компаний, получивших сверхприбыль благодаря стечению обстоятельств). По словам Потанина, изъятие доходов может противоречить задаче развития фондового рынка. Правда эти разговоры имеют эфемерный характер, а отсутствие дивидендов ведет к осязаемым негативным последствиям для акционеров прямо сейчас.
Все это - сигнал, что ждать дивидендов не стоит. По моему мнению, всегда можно найти баланс между погашением долга и выплатой дивидендов инвесторам, среди которых десятки тысяч сотрудников компании и сотни тысяч миноров. В итоге, для инвестора это выглядит просто: ожидания подогреваются результатами и растущими ценами, а затем «охлаждаются» заявлениями менеджмента. Интрига в отношении дивидендов сохраняется, ждем заседания СД компаний.
♥️ Стартуем новую рабочую неделю с интриги вокруг дивидендов, а продолжим не менее полезными аналитическими статьями. Поддержите инициативу лайком. Спасибо.
❗️Не является инвестиционной рекомендацией
$LKOH $GMKN $PHOR