Поиск
МТС Банк. Отчет за 2 кв 2026 по МСФО
Тикер: #MBNK
Текущая цена: 931
Капитализация: 34.9 млрд
Сектор: Банки
Сайт: https://www.mtsbank.ru/investors-and-shareholders/
Мультипликаторы (LTM):
P/E - 1.92
P/BV - 0.28
NIM - 8.5%
COR - 6.7%
CIR - 37.2%
ROE - 17.6%
Что нравится:
✔️чистый комиссионный доход увеличился на 8.5% к/к (3.2 → 3.5 млрд);
✔️чистая прибыль выросла на 88.8% к/к (2.5 → 4.7 млрд);
✔️рост кредитного портфеля на 1.2% к/к (369.6 → 374.2 млрд);
✔️NIM вырос к/к (8.1 → 8.5%);
✔️процент ссуд с просрочкой 90 дней уменьшился с 10.4 до 8.7%.
Что не нравится:
✔️чистые процентный доход увеличился всего на 0.7% к/к (14.3 → 14.4 млрд);
✔️доход от операций с фин инструментами вырос на 95.5% к/к (604 → 27 млн).
Дивиденды:
Банк планирует направлять на дивиденды от 25% до 50% скор. чистой прибыли по МСФО.
По данным сайта Доход за 2026 год ожидается дивиденд в размере 194.35 руб (ДД 20.88% от текущей цены).
Мой итог:
ЧПД увеличился, но скромно. Последние три квартала она держится примерно на сопоставимых значениях (12 → 14.6 → 14.3 → 14.4 млрд). А вот ЧПД с учетом резервов подрос более ощутимо (+18.8% к/к, 6.9 → 8.2 млрд). По ЧКД схема с чередованием рост и падения сохраняется и этот квартал был с положительной динамикой (4 → 3.4 → 3.2 → 3.5 млрд).
Чистая прибыль за квартал увеличилась очень ощутимо за счет роста ЧКП, ЧКД и гораздо меньшей эф. ставки налога на прибыль (16.8 vs 32% в 1 кв 2026). Прибыль за полгода выросла в 2.1 раза г/г (3.5 → 7.2 млрд). Выплаты по субордам, неотраженные в отчете о прибылях и убытках, увеличились относительно прошлого года (1114 млн vs 723 млн во 2 кв 2025).
Кредитный портфель с начала 2025 года впервые показал рост. NIM улучшился и на дистанции динамика остается позитивной (6.6 → 8.1 → 8.1 → 8.5%). Стоимость риска после пикового значения последних двух лет снизилась (7.9 → 6.7%), но она все равно остается самой высокой среди основных банков. Средства клиентов снова вернулись к растущей динамики после падения в прошлом квартале (+5.7% к/к, 453.4 → 179.1 млрд).
Оценка МТС Банка до сих пор остается одной из самой дешевой в секторе (дешевле только ВТБ, но там впереди доп. эмиссия плюс отношение к миноритариям, мягко говоря, не очень). При этом ROE также остался самым слабым среди основных банков (хуже только БСПБ и ВТБ).
Риском остается нахождение банка в периметре АФК Системы, которая пока крепко сидит в долговой яме (а тут еще удары по Озону). Плюс неизвестно какая будет дивидендная политика у материнской МТС. Итогом может быть как переток денежного потока из банка в ущерб его стратегии, так и "заражение" качества активов (грубо говоря, банку надо будет закладывать большую сумму резервов под кредиты выданные компаниям группы).
В соответствии со стратегией развития МТС Банк планирует достичь 30 млрд прибыли в 2028 году. При равномерном росте и с учетом уже имеющихся результатов за полугодие прибыль за 2026 год может быть в районе 18.7 млрд, что дает P/E 2026 = 1.87 и дивиденд при 25% payout около 103.8 руб (ДД 11.15% от текущей цены) с поправкой на выплату по субордам. Но в теории банк может выплатить и больше. Это позволяет и див. политика, и коэффициенты достаточности капитала.
Также стоит помнить, что на балансе банка сохраняется большой пакет ОФЗ. Когда траектория снижения ключевой ставки будет более понятной и ожидаемой, облигации начнут давать доход от положительной переоценки (в дополнении к купонам).
Что в итоге? Банк стоит оценивается дешево и потенциально может дать хороший апсайд вместе с неплохой див. доходностью за 2026 год. Плюс на каком-то горизонте профит принесет пакет ОФЗ. С другой стороны, у МТС Банка ROE уступает основным конкурентам. ЧПД 3 квартал "топчется" плюс-минус на одном месте. При пэйауте в 25% доходность уже уступает тем же Сбербанку и Дом.РФ. Ну и элемент неопределенности из-за связанности с МТС и АФК Система.
Акций МТС банка нет в моем портфеле. Прогнозная справедливая стоимость - 1345 руб.
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме
🗼 ИнвестВзгляд: ФСК Россети, когда дешевизна — это не скидка, а диагноз.

IPO Фабрика ПО
Сегодня на разборе IPO компании Фабрика ПО.
Что это за компания?
Фабрика ПО (FabricaONE.AI) - один из ведущих российских разработчиков ПО на основе искусственного интеллекта. Является дочерней компанией группы Софтлайн. Фабрика ПО владеет полными или частичными долями более 50 компаний.
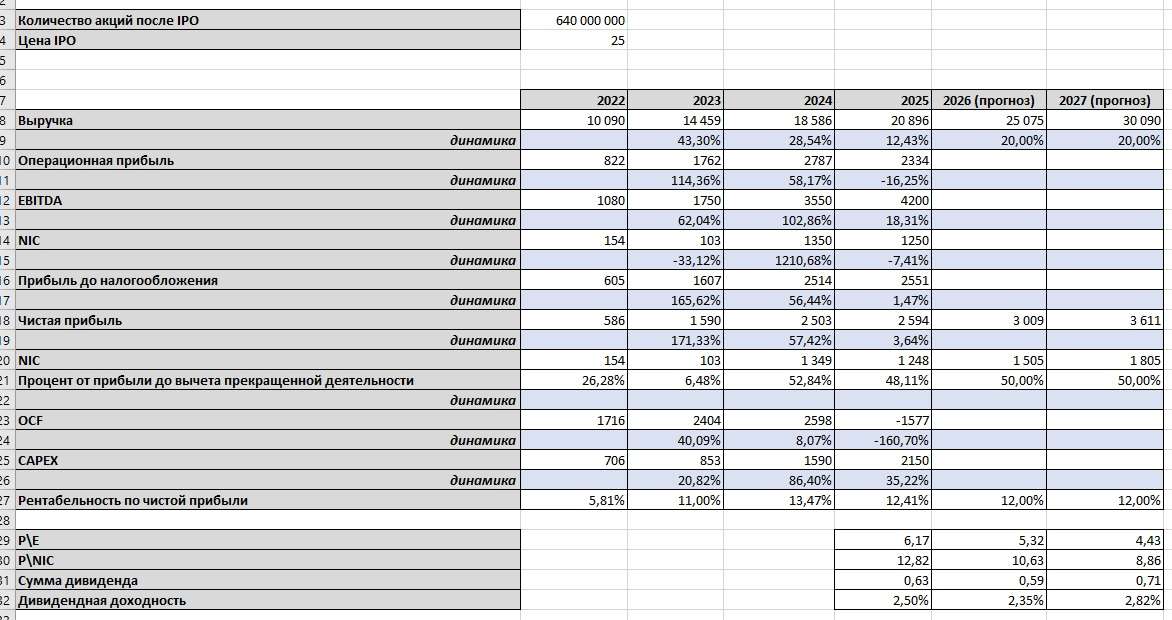
Ценовой ориентир размещения составляет 25 руб. за акцию. Вариант размещения - cash in (доп. эмиссия на 80 млн акций). Это соответствует капитализации в 16 млрд (с учетом акций, которые будут размещены).
Сбор заявок будет проходить с 23 по 29 апреля. Старт торгов акциями назначен на 30 апреля под тикером #FIAI.
Для расчетов на будущие годы сделал некоторые допущения на основе планов компании и ее прошлых результатов:
- рост выручки 18-22% (взял среднее 20%);
- соотношение NIC к чистой прибыли до убытка от прекращенной деятельности (взял 50% как примерное среднее за 2 последних года);
- рентабельность чистой прибыли (взял 12% как чуть меньшее значение от прошлого года);
- в следующие годы не будет убытка от прекращенной деятельности (хотя это не влияет на дивидендную доходность, которая планируется в 25% от NIC).
Для IT компании оценка недорогая (если скорректировать на убыток от прекращенной деятельности). EBITDA за 2025 год 4.2 млрд, а чистый долг 211 млн.
P\E = 6.17, P\BV = 1.84, ND\EBITDA = 0.05, EV\EBITDA = 3.86.
С другой стороны, здесь не ожидается каких-то высоких темпов роста показателей (IT часто воспринимаются как истории роста), поэтому и оценка соответствующая.
Дивидендная доходность достаточно скромная и каких-то больших выплат в ближайшие годы тут не ожидается. На дивиденды за 2025 планируют выделить 400 млн. (ДД 2.5% от цены размещения).
На фоне прошлых IPO (Базис, Дом.РФ, B2B-РТС) Фабрика ПО выглядит совсем неинтересно. Какого-то дисконта на размещении нет. Планы по росту выручки надо еще выполнить (а как можно видеть в 2025 году прирост был только 12%). И нет никакой гарантии, что не будет еще каких-либо убытков от прекращенной деятельности или обесценения гудвила.
Лично я не буду участвовать в IPO. Особого профита тут не вижу. А с учетом коррекции на рынке сейчас можно найти куда более интересные варианты для вложения своих средств.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Как проводить анализ компаний?
Всем привет!
Сегодня разбираемся в том, как проводить анализ компаний (смотрим на примере Полюса)
1. Смотрим из какого компания сектора, чем занимается, какую продукцию и/или услуги продают.
За информацией можно сходить на сайт компании. Можно что-то поискать в интернете. Неплохой способ спросить про компанию у нейронки (я, например, пользуюсь https://chat.deepseek.com/ )
Получив эту информацию, вы будете понимать деятельность компании как на нее могут влиять различные рыночные изменения и ситуация в секторе, в целом. Например, золотодобытчику на пользу, в среднем, рост на цен на золото (его продукцию).
2. Посмотреть динамику результатов компании. Операционные и финансовые результаты
Можно посмотреть на Смартлабе ( https://smart-lab.ru/q/PLZL/f/q/MSFO/ ). Там можно увидеть как последние цифры по годам, так и по кварталам, а также ключевые финансовые показатели и мультипликаторы в динамике. Сравнить их. Пояснения по мультипликаторам можно найти и в сети (и даже на сайт Смартлаба при нажатии), но мне нравится как пояснили их смысл (хотя только самых базовых) в книге УК "Арсагера". Ее можно бесплатно скачать с их сайта - https://arsagera.ru/kniga/, либо поискать на Авито и т.п.. В магазинах ее уже не купить.
Операционные данные лучше смотреть на сайте компании ( https://polyus.com/ru/investors/results-and-reports/ ). Обычно это либо в операционных отчетах, либо в релизах. Еще один вариант - на сайте раскрытия информации в карточке компании раздел "Отчетность" скачать и посмотреть Отчеты эмитента ( https://e-disclosure.ru/portal/files.aspx?id=7832&type=5 ). В операционных данных можно увидеть как бизнес "живет", снижается/повышается выпуск продукции, что с продажами, ключевые метрики и т.п. Часто в Отчете эмитента описывается текущая ситуация по рынку и отрасли, какое место сейчас занимает компания в этом сектор.
3. Проанализировать финансовые отчеты компании за последний период (квартал, полугодие). Посмотреть последний годовой отчет.
Найти отчет можно несколькими способами: взять с сайта раскрытия информации https://e-disclosure.ru/portal/files.aspx?id=7832&type=4 , взять с сайта компании (пример выше), взять со Смартлаба (файл в строке "Финансовый отчет").
Анализ отчетности обширная тема, но можно рассказать вкратце об основных видах подотчетов внутри общего отчета и показатели, на которые обращаем внимание.
"Отчет о прибылях и убытках"
- Выручка
- Валовая прибыль (Выручка - Валовая прибыль)
- Операционная прибыль/Результаты от операционной деятельности (Валовая прибыль - Операционные расходы)
- Нетто финансовые доходы/расходы (Финансовые доходы - Финансовые расходы)
- Доход/расход по налогу на прибыль
- Чистая прибыль
Сравниваем показатели текущего и прошлого периода. Можно сравнивать разные виды рентабельности: валовую (валовая прибыль/выручка), операционную (опер. прибыль/выручку), рентабельность по чистой прибыли (чистая прибыль/выручка). Но обращаем внимание на расходы. Какие-то могут быть разовыми и это исказит итоговый результат. Поэтому нередко компании считают скорректированные показатели (EBITDA, прибыль), вычитая неоперационные и разовые расходы.
"Отчет о финансовом положении"
В оборотных активах смотрим:
- Запасы
- Дебиторская задолженность
- Денежные средства и их эквиваленты
- Краткосрочные финансовые активы
В краткосрочных и долгосрочных обязательствах:
- Кредиты и займы (строка может называться по разному, но смысл понятен);
- Обязательства по аренде (также может называться немного иначе, иногда аренда включена в состав других строк)
Смотрим на запасы (если постоянно растут, то работа идет "на склад"), дебиторку (если постоянно растет, то компания недополучает кэш и получается доход есть, но на бумаге).
Анализируем общий долг (кредиты + аренда) и чистый долг.
Чистый долг = (Кредиты и займы + Арендные обязательства) - (Денежные средства и их эквиваленты + Краткосрочные финансовые активы)
Хотя чистый долг компании могут считать каждый по своему. Что-то включая, а что-то исключая. Как пример, застройщики из долга еще вычитают средства на эскроу счете. Не то, чтобы это неверно, просто если стройка затянется, то деньги с эскроу можно получить нескоро.
"Отчет о движении денежных средств"
- Амортизация
- Денежные средств, полученные от операционной деятельности (это операционный денежный поток, OCF)
- Приобретение ОС и НМА (это капитальные затраты, Capex. Бывают в одной строке, бывают в разных)
- Поступление от кредитов и займов (иногда еще есть строки по облигациям и ЦФА)
- Погашение кредитов займов (иногда еще есть строки по облигациям и ЦФА)
Свободный денежный поток (FCF) = операционный денежный поток - капитальные затраты. Хотя иногда встречается, что из FCF еще вычитают капитализацию процентов (когда проценты по займам не сразу списывают в расходы, а включаются в стоимость актива ОС или НМА).
Можно добавить, что по каким-то строкам отчета есть расшифровка и ее можно посмотреть в детализации в соответствующем разделе (напротив строки отчета стоит цифра раздела). Ну и это, конечно, краткий состав показателей. По чтению отчетности настоятельно рекомендую уже классическую книгу Алексея Герасименко "Финансовая отчетность. Для руководителей и начинающих специалистов".
4. Посмотреть последние новости по компании
Посмотреть последние новости про компанию в сети, в Телеграме, на их сайте. Тут важно не упустить какие-то будущие важные изменений. И положительные, и отрицательные. Например, надвигающаяся дополнительная эмиссия или запуск новых производств. А может быть это и какие-то заявленные планы компании.
Это пункт для того, чтобы держать руку на пульсе по компании.
5. Сравнение с другими компаниями сектора
В идеале по другим компаниям сектора провести аналогичный анализ по первым 4 пунктами. Тогда можно будет сравнить состояние компаний и выбрать наиболее интересную для себя.
Можно и в более ленивом ключе. В этом случае зайти на сайт Смартлаба и сравнить показатели между компаниями сектора. Но "в лоб" это делать неправильно. Дешевый мультипликатор может быть показателем проблем компании или нюансов. Например, одна компания платит нормальные дивиденды, а другая - нет и их нет даже в планах. Или дешевый мультипликатор может отражать дисконт рынка из-за некоторых рисков, которые могут реализоваться в компании.
Вывод
Анализ компаний полон нюансов и, конечно, в два коротких поста все не описать. Но данная информация может служить отправной точкой и некоторым фундаментом, на который можно опираться при разборе интересующей компании.
🪓 Где заканчивается запас прочности Сегежи ⁉️
💭 Разберём, какие факторы нужны для возврата былой устойчивости…
💰 Финансовая часть (9 мес 2025)
📊 Выручка достигла отметки в 68,32 млрд рублей, продемонстрировав снижение на 10% по сравнению с аналогичным периодом 2024 года. OIBDA составил 3,1 млрд рублей, сократившись существенно — почти на две трети 63%. Из-за значительного падения OIBDA рентабельность бизнеса по этому показателю уменьшилась до уровня всего лишь 4,6%.
📛 Скорректированный чистый убыток вырос на 31%, достигнув значения в 19,52 млрд рублей. Основной причиной роста чистого убытка стали уменьшение операционной прибыли и повышение затрат на обслуживание долга.
🧐 А вот размер чистого долга снизился значительно — практически вдвое, составив 61,2 миллиарда рублей. Такое значительное сокращение стало возможным благодаря успешному размещению дополнительного выпуска акций во втором квартале.
✔️ Операционная часть (9 мес 2025)
🪓 Заготовка круглого леса показала отрицательную динамику, уменьшившись на 8% по сравнению с аналогичным периодом 2024 годом и остановившись на отметке 5,7 млн кубических метров. При этом доля заготовленного собственными силами сырья увеличилась, составив 73% итогового объема лесозаготовок. Важно отметить, что уровень самодостаточности по древесному сырью стабильно удерживается выше 90%.
📄 Продажа готовой продукции демонстрирует смешанные тенденции. Так, продажи бумаги увеличились на 4% относительно показателей, а реализация топливных пеллет и брикетов продемонстрировала значительный рост, увеличившись сразу на 87%. Однако ситуация в сегментах пиломатериалов и упаковки оказалась негативной: объем продаж пиломатериалов упал на 7%, а упаковочной продукции — на 14%.
❇️ Развитие
🇨🇳 Компания подписала договор с властями китайской специальной экономической зоны Линьган о запуске промышленного комплекса, включающего производство потребительской упаковки и создание распределительно-производственного центра для фанеры из березы и обработанной древесины. Китайские власти положительно оценили инициативу, считая её важным вкладом в привлечение инвесторов и развитие экономики региона. Для самой группы этот проект укрепит сотрудничество с китайскими партнерами в лесной отрасли, оптимизирует затраты на транспортировку товаров и улучшит процессы оплаты поставок через границу.
🫰 Оценка
💭 Рассматривая рыночную стоимость, вспоминаются успешные годы 2021-го, когда компания демонстрировала прибыль в размере 15–20 млрд рублей. По данной оценке коэффициент P/E достигает 6–8, что значительно превышает приемлемые значения для современного рынка.
📌 Итог
🤷♂️ Ожидаемые меры по улучшению ситуации включают оптимизацию логистики и программы повышения операционной эффективности. Несмотря на значительный объем долга, привлечение финансирования позволило существенно сократить кредитную нагрузку и увеличить устойчивость бизнеса.
🧐 Дополнительная эмиссия акций не устраняет фундаментальные трудности бизнеса. Финансовое состояние остаётся нестабильным, что неизбежно приведет к дальнейшему росту долгового бремени. Дополнительная эмиссия акций не устраняет фундаментальные трудности бизнеса. Ежегодный прирост задолженности составит от 6 до 10 млрд рублей.
🎯 ИнвестВзгляд: Такие бумаги следует обходит стороной. Только для спекуляций.
📊 Фундаментальный анализ: ⛔ Продавать - текущая оценка не отражает реальных перспектив компании. Присутствует вероятность дальнейшего ухудшения финансового состояния.
💣 Риски: ⛈️ Высокие - несмотря на усилия по стабилизации финансовой ситуации, высокий уровень задолженности и внешние условия делают компанию уязвимой.
💯 Ответ на поставленный вопрос: Запаса прочности нет. Для возвращения прежних показателей необходимы отмена санкций, благоприятная экономическая обстановка и падение курса национальной валюты.
Лес возможностей: вырубаем прибыль, оставляем убытки 🤷♂️
$SGZH #SGZH #Сегежа #ЛПК #деревообработка #бизнес #инвестиции #китай #акции #санкции #риски
История фондового рынка России
История фондового рынка в России начинается с момента основания Петром I Санкт-Петербургской биржи в 1703 году. С работой бирж Петр I познакомился во время путешествия в Европу в конце XVII века. Основными участниками торгов были купцы и банкиры в Санкт-Петербурге. На Петербургской бирже в основном заключались экспортные и импортные оптовые сделки. Русские купцы продавали воск, сало, лен, холст, а покупали металлы, хлопок и колониальные продукты — такие как ром или перец.
В начале XIX века российские биржи оставались преимущественно товарными, поскольку акционерных компаний в стране почти не существовало и полноценного фондового рынка ещё не было. Его формирование началось накануне Отечественной войны 1812 года, когда в 1810 году власти Российской империи впервые разместили внутренний 7-процентный заём объёмом 3 млн рублей ассигнациями. После заключения Парижского мирного договора эмиссия государственных обязательств была продолжена. Таким образом, именно в этот период в России появился рынок государственных облигаций как первый сегмент будущего национального фондового рынка.
До 1860-х годов в Российской империи практически отсутствовали развитое банковское и страховое дело, акционерные общества и масштабная промышленность, что естественным образом ограничивало объём биржевой торговли. Проведённые Александром II реформы стали ключевым стимулом для развития капиталистических отношений и индустриализации: в стране начался ускоренный процесс создания акционерных компаний, активно выводивших свои ценные бумаги на рынок. Если в 1861 году в России насчитывалось лишь 120 акционерных обществ, то спустя двадцать лет их количество достигло 635. К 1890-м годам число таких организаций удвоилось. К этому времени акционерные общества обеспечивали уже около 60% всей промышленной продукции страны, что отражало глубокие структурные изменения в экономике. В последней трети XIX века самыми популярными инструментами на бирже стали государственные ценные бумаги железнодорожных займов.
К началу XX века российский рынок ценных бумаг был одним из крупнейших в Европе. К 1917 г. в Российской Империи действовало семь товарно-фондовых бирж. Инвестирование в промышленные и железнодорожные проекты стало важной частью экономики Российской империи. В Москве биржа располагалась по адресу: ул. Ильинка, дом 6/1, строение 1. Построенное в XIX веке частично на средства императора Николая I, здание сейчас принадлежит Торгово-промышленной палате РФ (на фото, источник: moskvichmag.ru).
Политические изменения 1917 года и последующие события прервали развитие рынка, биржевая система фактически прекратила существование. Фондовый рынок возродился в 1991 году, динамичное развитие которого вышло на 2000 годы на фоне роста российской экономики. По итогам 2024 года объем торгов на Мосбирже достиг 1,49 квадриллиона руб., а объем торгов акциями, депозитарными расписками и паями вырос до 3,8 трлн руб. На текущий момент капитализация компаний, торгующихся на Мосбирже, превышает 50 трлн руб., а число эмитентов – более 200.
ЭсЭфАй. Отчет за 2 кв 2025 по МСФО
Тикер: #SFIN
Текущая цена: 1181
Капитализация: 59.3 млрд.
Сектор: Финансы
Сайт: https://sfiholding.ru/
Мультипликаторы (по данным за последние 12 месяцев):
P\E - 4.73
P\BV - 0.59
ROE - 13.6%
Активы\Обязательства - 1.48
Что нравится:
✔️
Что не нравится:
✔️чистые процентные доходы снизились на 9.96% к/к (6.9 -> 6.2 млрд). За полугодие небольшое увеличение на 4.7% г/г (12.5 -> 13,1 млрд);
✔️расходы по ожидаемым кредитным убыткам выросли в 2.4 раза к/к (2.1 -> 5.2 млрд) и за полугодие в 3.76 раза г/г (2.8 -> 10.5 млрд);
✔️чистая прибыль уменьшилась на 64.6% к/к (5.6 -> 2.5 млрд) и за полугодие на 61.4% г/г (15.2 -> 5.9 млрд).
Дивиденды:
Согласно дивидендной политике целевой уровень дивидендных выплат составляет не менее 75% от минимального показателя из размера чистой прибыли по РСБУ или размера свободного денежного потока за отчетный год при условии наличия поступлений дивидендных выплат от дочерних/зависимых обществ.
По данным сайта Доход следующий дивиденд за 9 месяцев 2025 прогнозируется в размере 140.97 руб. (ДД 11.94% от текущей цены).
Мой итог:
Как и писал ранее, холдинг владеет 3 основными активами: доля в размере 87.5% в Европлане, доля в размере 49% в ВСК и доля в размере 10% в М.Видео.
С бизнесом М.Видео пока все понятно. Огромные долги и дополнительная эмиссия впереди, которая размоет доли примерно в 9 раз (если ЭсЭФАй не будет участвовать в ней, то доля останется чуть больше 1.1%).
У Европлана также не лучшие времена в период жесткой ДКП.
Данные за 1 полугодие (г/г):
- закуплено и передано в лизинг -56% (28.6 -> 12.6 тыс ед)
- объем нового бизнеса -65.1% (124.3 -> 43.4 млрд).
Недавно Европлан объявил операционные результаты за 9 месяцев (г/г):
- закуплено и передано в лизинг -51.2% (43 -> 21 тыс ед);
- объем нового бизнеса -61.7% (184.7 -> 70.7 млрд).
Можно отметить, что все же в 3 квартале объемы нового бизнеса немного выше (27.3 млрд), чем в 1 и 2 кварталах (по 21.7 млрд). Снижение ставки, судя по всему, незначительно, но улучшило ситуацию. К сожалению, сроки ослабления ДКП сдвинулись, и ставку 12% и ниже мы, скорее всего, увидим не ранее конца 2026 года. На фоне высокой ключевой ставки сильно выросли резервы по ожидаемым кредитным убыткам, что отразилось на прибыли ЭсЭфАй.
Позитивный момент для компании - слова топ-менеджмента Европлана о намерении рекомендовать СД рассмотреть дивиденды за 2025 год в размере 7 млрд (58.3 руб на акцию). Если выплатят, то это будет дополнительным денежным потоком для ЭсЭфАй.
Страховой бизнес (ВСК) также пострадал, хотя и не так сильно как лизинг (г/г):
- выручка +1% (69.75 -> 70.45 млрд);
- расходы по требованиям +23.5% (38.35 -> 47.35 млрд);
- чистая прибыль -13.6% (8.06 -> 6.96 млрд).
Здесь тоже ничего удивительного. Уменьшение деловой активности и покупательной способности в период высоких ставок влечет за собой уменьшение покупок, а значит и меньший объем страхование. Это же касается и различных программ по страхованию здоровья.
Интересный момент, что оценка активов, которые компания контролирует дешевле, чем оценка ЭсЭфАй. Активы оцениваются примерно в 77.6 млрд: Европлан - 56.5, ВСК - 20 (хотя тут сложно, нашел оценку активов от сентября 2020 года), М.Видео - 1.1. Оценка ЭсЭфАй (с поправкой на новость, что часть казначейского пакета в 1.43% продадут розничному инвестору, а оставшиеся 3.21% предложено погасить) - 56.2 млрд. То есть, компания будет стоит дешевле, чем Европлан, а есть еще как минимум половина бизнеса ВСК. По этой причине недавно перекладывал позицию Европлана в ЭсЭфАй.
Как итог, для компании все упирается в ослабление ДКП. Чем раньше начнется активная фаза, тем раньше начнут улучшаться показатели ее составляющих, а значит и самого холдинга. Сейчас котировки выросли на новости о возможном погашении казначейского пакета, а до этого цена ниже 1100 руб (и тем более ближе к 1000 руб) выглядела достаточно интересной для покупки на среднесрочную перспективу.
Акции держу в портфеле с долей 4.22% (лимит - 4%). Расчетная справедливая цена - 1572 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
#Инвестиции #Акции
Акции «Озон Фармацевтика» включены в первый уровень котировального списка Московской Биржи!
💊 С 13 октября 2025 года акции компании включены в первый уровень котировального списка Московской Биржи. Решение стало итогом корпоративных изменений, реализованных в 2025 году:
✅ 20 июня 2025 — проведено SPO (вторичное публичное предложение) с размещением 65,9 млн акций.
✅ 9 октября 2025 — завершена дополнительная эмиссия, включая реализацию преимущественного права для акционеров.
Free float (доля акций в свободном обращении) достиг 14%, что соответствует требованиям биржи.
Преимущества первого уровня листинга:
🔵 Расширение круга потенциальных инвесторов.
🔵 Повышение рыночной узнаваемости акций и репутации компании.
🔵 Подтверждение соответствия стандартам корпоративного.
🔵 Рост ликвидности и оборотов торгов.
«Повышение уровня листинга стало прямым следствием увеличения количества акций в свободном обращении после SPО. Этот шаг открывает доступ к более широкому кругу институциональных инвесторов и способствует потенциальному увеличению ликвидности.
Мы продолжаем последовательно развивать практики публичной компании и рассматриваем включение в Первый уровень листинга как важный этап развития инвестиционного кейса ПАО «Озон Фармацевтика» — Дмитрий Коваленко, директор по связям с инвесторами Группы «Озон Фармацевтика».
Подробности в релизе
🚀 Инвестиции в крипту: за и против 🤔
Представьте: российский фондовый рынок выжимает соки из последних быков, а крипта бьёт рекорды. Биткоин уже взлетел до исторических $125 000! 😱 Глядя на эту ракету, невольно задаёшься вопросом: тем ли мы занимаемся, сидя только в акциях и облигациях?
С одной стороны, криптовалюты — штука заманчивaя. С другой, многие инвесторы (особенно новички) считают, что крипта ничем не обеспечена, в отличие от акций реальных компаний. Но разве акции всегда гарантируют спокойный сон? Вспомните ЮКОС — когда-то нефтяного гиганта, чьи акционеры в итоге остались ни с чем из-за банкротства и политики. Да и часто ли фундаментальные показатели бизнеса идеально совпадают с ценой акций на бирже? 🤔
🏤 Мегановости 🗞 👉📰
1️⃣ "М.Видео" $MVID ведет переговоры с китайским JD.com о покупке новых акций в рамках допэмиссии.
Также обсуждают продажу товаров JD.com через сайт и магазины сети.
Летом JD.com договорилась купить 15% "М.Видео" у Ceconomy (MediaMarkt, Saturn), сделку уже одобрил регулятор ФРГ.
Ранее, новости о предстоящей эмиссии обрушили акции "М.Видео" более чем на 20%.
Мечел. Отчет за 1 пол 2025 по МСФО
Тикер: #MTLR, #MTLRP
Текущая цена: 75 (АО), 74.8 (АП)
Капитализация: 37.5 млрд.
Сектор: Горнодобывающие
Сайт: https://mechel.ru/shareholders/info/
Мультипликаторы (на основе данных за последние 12 месяцев):
P\E - убыток за последние 12 месяцев
P\BV - отрицательная балансовая стоимость
P\S - 0.12
ROE - убыток за последние 12 месяцев
ND\EBITDA - 7.87
EV\EBITDA - 9.31
Активы\Обязательства - 0.61
Что нравится:
✔️ свободный денежный поток вырос в 3 раза г/г (8.9 -> 26.8 млрд);
Что не нравится:
✔️ выручка снизилась на 26.1% г/г (206 -> 152.3 млрд);
✔️ чистый долг снизился на 1.6% г/г (230 -> 226.4 млрд), но ND\EBITDA вырос с 4.11 до 7.87;
✔️ рост чистого финансового расхода на 32.6% г/г (20 -> 26.5 млрд);
✔️ убыток увеличился в 2.5 раза г/г (-16 -> 40.5 млрд). Снижение выручки, падение валовой рентабельности с 31 до 16%, рост процентных расходов - все привело к такому результату. Не помогло даже снижение операционных расходов;
✔️ обязательства выше активов почти на 64% (!!!);
Дивиденды:
В компании отсутствует принятая дивидендная политика.
С 2021 года Мечел не выплачивает дивиденды.
Мой итог:
Абсолютно безрадостная картина. Долговая нагрузка растет (долг немного снизился, но провалилась EBITDA). Убыток год к году стал еще больше. Отрицательная балансовая стоимость.
Год к году уменьшились продажи почти по всем основным сегментам:
- угольный концентрат -23.8% (5 -> 3.8 млн тонн);
- кокс -7.4% (961 -> 890 тыс тонн);
- металлопродукция -10.9% (1.6 -> 1.4 млн тонн);
- электроэнергия +20.2% (1 -> 1.2 млрд кВт/ч);
- теплоэнергия -8.1% (2.9 -> 2.7 млн Гкал).
Выручка по сегментам также снизилась в ключевых секторах:
- горнодобывающий -33.2% (77.3 -> 51.6 млрд);
- металлургический -21.9% (140.4 -> 109.7 млрд);
- энергетический +9.6% (16.4 -> 18 млрд).
Чтобы ситуация изменилась необходимо сочетание факторов. Рост цена и спрос на продукцию компании, а также значительное снижение ключевой ставки. В ближайшее время не ожидается ни того, ни другого. Вариантов тут не много. Крупная дополнительная эмиссия, распродажа активов или банкротство. Но в информационном поле пока нет фактов или слухов в пользу какого-либо из вариантов.
Инвестору здесь делать нечего. Да и спекулянт, если зазевается, может стать на несколько лет инвестором в компанию. Пока лучше обходить Мечел стороной.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
#Инвестиции #Акции
🏤 Мегановости 🗞 👉📰
1️⃣ Т-Банк $T выпустил в App Store замаскированное приложение Clanstrix, которое после установки отображается как "Т-Б".
Ранее пробовал маскировку под сервис рыбаков, но его удалили.
После санкций 2023 года банки начали выпускать замаскированные версии — от "Учета надоя" до игр.
Ход показывает, что банки ищут обходные пути для клиентов iOS.
🔔 Озон Фармацевтика: завершение SPO – регистрация проспекта и реализация преимущественного права
ПАО «Озон Фармацевтика» (MOEX: OZPH) сообщает о регистрации Банком России проспекта ценных бумаг дополнительного выпуска обыкновенных акций и начале срока осуществления преимущественного права на их приобретение.
📌 Почему это важно:
- 20 июня 2025 года Компания успешно завершила SPO (cash-in), привлекла 2,8 млрд руб. для регистрации лекарственных препаратов и расширения производственных мощностей.
- Дополнительная эмиссия — финальный этап структуры сделки SPO.
- В результате средства от SPO поступят в ПАО «Озон Фармацевтика», а также будут исполнены обязательства по возврату займа акциями основателю Компании Павлу Алексенко.
📊 Основные параметры выпуска:
- Общее количество акций дополнительного выпуска: 78,5 млн
- Для возврата займа: 65,9 млн (равно объему SPO)
- Остаток акций для размещения среди акционеров: 12,6 млн
- Цена размещения: 42 рубля за акцию (равна цене продажи акций в рамках SPO)
💡 Для акционеров:
Акционеры, владевшие обыкновенными акциями Компании на 30 июня 2025 года, имеют преимущественное право на приобретение акций нового выпуска на тех же условиях, что и в SPO.
📅 Срок действия права: с 17 сентября по 2 октября 2025 года включительно (12 рабочих дней)
📐 Формула расчёта:
K = А × 78 500 000 / 1 098 571 440,
где K – максимальное количество акций, доступное к приобретению,
А – количество акций, принадлежащих акционеру на 30 июня 2025 года.
📝 Как воспользоваться правом:
- Подать заявление о приобретении акций Регистратору (АО ВТБ Регистратор) или
передать указание (инструкцию) лицу, которое осуществляет учет прав на акции (депозитарию), если права на акции учитываются через номинального держателя.
💰 Оплата приобретаемых акций производится безналичным переводом по реквизитам, указанным в официальном уведомлении о возможности осуществления преимущественного права, в течение срока действия преимущественного права.
⚠️ Важно: если акции учитываются через номинального держателя, акционеру необходимо заблаговременно передать указание (инструкцию) такой организации по форме и в порядке, установленным ее правилами, чтобы указание (инструкция) акционера было учтено своевременно.
📄 Подробности, включая проспект, порядок размещения и оплаты, а также реквизиты для перевода средств, доступны на сайте Компании в разделе «Эмиссионные документы» и в ЦРКИ «Интерфакс»