Поиск

Институциональный портфель: почему управляющие портфелями не используют стоп-лосс и тейк-профит

В среде начинающих инвесторов и розничных трейдеров использование ордеров стоп-лосс (stop-loss) и тейк-профит (take-profit) возведено в ранг непреложного закона. Профильная литература и курсы утверждают: торговля без жестких ограничителей — это прямой путь к потере капитала.
Однако если заглянуть в торговые терминалы крупных инвестиционных фондов и семейных офисов, мы практически не увидим там классических защитных приказов. Управляющие крупными портфелями сознательно отказываются от стоп-лоссов и тейк-профитов, поскольку в масштабах институционального капитала эти инструменты не просто неэффективны, но и несут в себе скрытые риски.

Ниже подробно разобрано, почему профессионалы игнорируют розничные методы ограничения убытков и как они защищают миллиардные портфели на самом деле.

1. Ловушка ликвидности и проскальзывание (Slippage)

Размер позиции розничного инвестора позволяет ему выйти из любого ликвидного актива за доли секунды. У портфельного управляющего такой роскоши нет. Когда фонд управляет сотнями миллионов или миллиардами долларов, его позиция в одной компании может составлять миллионы акций. Попытка выставить автоматический стоп-лосс на такой объем приводит к катастрофическим последствиям:

Крах цены при исполнении. Как только цена касается уровня стоп-лосса, огромная заявка превращается в рыночную. Из-за нехватки встречной ликвидности (покупателей) ордер начинает «продавливать» стакан вниз. В итоге средняя цена закрытия позиции оказывается гораздо хуже, чем уровень, на котором стоял стоп-лосс. Это называется жестким проскальзыванием.

Охота за стопами (Stop-hunting). Крупные отложенные заявки в той или иной степени видимы для маркетмейкеров и высокочастотных алгоритмов (HFT). Зная, где сосредоточены стопы крупных игроков, алгоритмы могут искусственно дотянуть цену до этого уровня, чтобы выкупить объем по дешевке.

2. Диверсификация как встроенный предохранитель

Главный защитный механизм портфельного менеджмента — это не экстренный выход из актива, а математически выверенная аллокация активов (Asset Allocation).Вместо того чтобы контролировать риск каждой отдельной акции с помощью стоп-лосса, управляющий контролирует риск всего портфеля через диверсификацию. Типичный институциональный портфель состоит из 30–50 слабокоррелированных инструментов из разных секторов экономики и географических зон.

Если доля одной акции в портфеле составляет 2%, то даже ее мгновенное падение на 20% принесет всему портфелю убыток лишь в 0,4%. Риск изначально «зашит» в размер позиции, что делает автоматические приказы на продажу бессмысленными.

3. Фундаментальный анализ против технического шума

Частные трейдеры ставят стоп-лоссы на основе технического анализа: за уровнями поддержки, линиями тренда или скользящими средними. Портфельные менеджеры мыслят категориями бизнеса. Если управляющий приобрел долю в компании после глубокого изучения ее бизнес-модели, долговой нагрузки и рыночных перспектив, то краткосрочное падение котировок на 10–15% на фоне общих рыночных колебаний — это не повод для паники. Напротив, если фундаментальные показатели бизнеса не изменились, падение цены — это возможность докупить качественный актив с дисконтом. Автоматический стоп-лосс в таком случае просто зафиксировал бы убыток на ровном месте, лишив фонд будущей прибыли.

4. Почему тейк-профит искусственно ограничивает доходность

На Уолл-стрит популярно правило: «Позволяй прибыли расти и вовремя режь убытки». Жесткий тейк-профит напрямую нарушает первую, самую важную часть этого принципа.
Если аналитики фонда нашли недооцененную компанию, которая за 3–5 лет способна вырасти на 500%, фиксация прибыли при росте на 20–30% по автоматическому тейк-профиту — это профессиональная ошибка.

Вместо тейк-профитов управляющие используют механизм ребалансировки портфеля. Если в результате бурного роста доля одной акции превышает установленные внутренним регламентом лимиты риска (например, выросла с 3% до 8% от всего портфеля), управляющий продает избыточную часть. Деньги направляются в другие, недооцененные на данный момент активы. Таким образом, прибыль фиксируется плавно и системно, без ограничения потенциала роста.

5. Как фонды контролируют риски на самом деле?

Отказ от классических стоп-ордеров не означает, что крупные фонды торгуют без контроля рисков. Их инструментарий устроен гораздо сложнее:

Хеджирование деривативами: Риск падения защищается не продажей самих акций, а покупкой опционов (Put) на эти акции или короткой позицией по фьючерсу на индекс (например, S&P 500). Это позволяет переждать шторм на рынке, сохранив базовые долгосрочные позиции.

Ментальные стопы и Комитет по рискам:
У каждого управляющего есть инвестиционный тезис по каждому активу. Если цена акции падает, триггером к действию становится не компьютерный алгоритм, а созыв аналитиков. Они заново оценивают бизнес компании. Если выясняется, что стратегия компании сломалась или менеджмент совершил критическую ошибку, позицию закрывают вручную — аккуратно, частями, в течение нескольких дней или недель.

Модели VaR (Value at Risk):
Риск-менеджеры фондов ежедневно рассчитывают показатель VaR — математическую оценку того, какую максимальную сумму портфель может потерять за определенный отрезок времени с заданной вероятностью (например, 99%). Если риск превышает лимиты, снижается нагрузка на весь портфель, а не ликвидируются отдельные акции по случайным ценам.

Резюме для инвестора

Стоп-лосс и тейк-профит — это полезные костыли для розничных спекулянтов. Они защищают частного трейдера от его собственных эмоций, нехватки дисциплины и чрезмерного кредитного плеча.

Для институционального портфельного управляющего эти ордера неэффективны, вредны и технически неисполнимы. Крупный капитал защищает себя на более глубоком уровне: через тщательный выбор активов, глобальную диверсификацию, инструменты хеджирования и гибкую ребалансировку.

Как работает институциональный капитал на примере стратегии автоследования Алгебра

Что не так с облигациями АПРИ? И что сейчас с ними делать?

На облигационном рынке сейчас настоящий шторм. Одни в панике распродают всё подряд, поддавшись общему настроению. Другие, наоборот, видят в этом шанс — купить с хорошим дисконтом то, что ещё недавно торговалось выше номинала.

Последний раз облигации АПРИ
#APRI и годовой отчёт мы разбирали на канале в мае. И уже тогда возникали обоснованные сомнения: ситуация с одним из выпусков на 2,6 млрд рублей оставила неприятный репутационный след, а долговая нагрузка компании вышла за пределы ковенантов. Чтобы лучше понимать, о чём идёт речь, можете взглянуть на этот разбор по ссылке.

В моём облигационном портфеле присутствует выпуск БО-002Р-11 $RU000A10CM06 В настоящее время он торгуется значительно ниже номинала, а доходность к погашению достигает 47,5%. Доля этого выпуска в портфеле — чуть больше 2%.

Толерантность к риску у меня высокая, поэтому я спокойно продолжаю отслеживать отчётные даты по ближайшим погашениям и драйверам, которые впоследствии должны помочь компании пройти этот сложный период. Держу без увеличения позиции.

Предлагаю вместе разобраться, что вызывает вопросы в новой отчётности АПРИ за первое полугодие 2026 года:

• Прибыль обвалилась. Чистая прибыль за первое полугодие 2026-го — всего 120,7 млн рублей, падение на 87,7%. Компания объясняет это цикличностью стройки: деньги лежат на эскроу-счетах и раскроются только после ввода домов.

• Долговая нагрузка высокая. Чистый долг — 48,68 млрд, отношение к EBITDA — 4,2х. При этом структура улучшается: краткосрочный долг сокращён с 25,5 до 16,57 млрд, доля длинных денег выросла до 70%.

• Операционный поток в минусе. Минус 8,38 млрд за полугодие. Объяснение — авансирование подрядчиков для фиксации цен на стройматериалы.

• Оферта 29 сентября по выпуску БО-002Р-03 на 750 млн. Рынок боится, что компания не справится с выкупом.

• Выход крупного игрока Из 14-го выпуска (5 млрд, размещён весной) предположительно выходят крупные держатели. Это обваливает цену и тянет за собой остальные выпуски.

Но не все так плохо, как может показаться:

• Выручка составила 12,01 млрд рублей (+29,5% г/г). Продажи выросли на 48% в квадратных метрах и на 54% в денежном выражении. Основной вклад внесли проекты «Притяжение» и вторая очередь «ТвояПривилегия» в Челябинске.

• Выручка (LTM) достигла 27,73 млрд рублей (+20,5% г/г) за счёт увеличения объёмов продаж на ключевых рынках — в Челябинской и Свердловской областях — и роста цены реализации.

• EBITDA (LTM) выросла на 67,9% до 11,54 млрд рублей. Рентабельность по EBITDA повысилась на 11,72 п.п. до 41,6%. Рост маржинальности обусловлен увеличением выручки, высокой маржинальностью признанных продаж, а также реализацией лотов в проектах с высокой степенью готовности.

Чего реально стоит опасаться — это падение спроса на облигации. Чем меньше спрос, тем тяжелее эмитенту будет размещать новые бумаги для рефинансирования старого долга, а это уже может стать настоящей проблемой для бизнеса. С подобной проблемой столкнулся эмитент Арлифт, которые не смог разместить новый выпуск облигаций (на 300 млн рублей).

Что по итогу: У АПРИ сильная операционная часть: выручка, продажи и маржинальность растут быстрее, чем у большинства конкурентов. Но финансовая конструкция остаётся хрупкой: долг обгоняет EBITDA, процентные расходы почти вровень с операционной прибылью, денежных средств мало, а денежный поток отрицательный.

Вся модель держится на двух опорах — своевременном вводе объектов (задерживается у 75% проектов) и постоянном доступе к рефинансированию. Если хотя бы одна даст сбой, кассовый разрыв станет реальностью.

Для держателей бумаг ключевые точки контроля — 29 сентября (оферта) и 3 ноября (погашение). Если оба события пройдут без сбоев, доверие к эмитенту начнёт восстанавливаться.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

В следующих постах разберём ситуацию в МГКЛ, КЛВЗ, БалтЛизинге и других эмитентах, которые — кто случайно, а кто вполне закономерно — попали под распродажу. Так что не пропустите.

'Не является инвестиционной рекомендацией

Что не так с облигациями АПРИ? И что сейчас с ними делать?

Энергетический кризис в Европе летом 2026: что происходит с газом

Лето 2026 года в Европе снова прошло под знаком газа. Не такого острого и панического кризиса, как в 2022-м, когда цены взлетали до €300–340 за мегаватт-час, а более тихого, но ощутимого давления. Хранилища заполняются медленно, цены держатся заметно выше привычных летних уровней, жара повышает спрос на электричество, а глобальный рынок сжиженного природного газа (СПГ) остаётся напряжённым.

Откуда всё началось
Зима 2025/2026 оказалась холодной. Европейские подземные хранилища газа (ПХГ) к 1 апреля 2026 года были заполнены всего примерно на 28 %. Это заметно ниже, чем в предыдущие годы, и ближе к докризисным уровням. Сезон закачки (апрель–октябрь) стартовал с очень низкого запаса.
Почти сразу после этого разгорелся конфликт на Ближнем Востоке: удары США и Израиля по Ирану в конце февраля, угрозы и частичные ограничения судоходства в Ормузском проливе. Через этот пролив проходит значительная часть мировых поставок СПГ, особенно катарского и эмиратского. Часть катарских мощностей была повреждена, экспортные объёмы сократились, страховые и фрахтовые ставки выросли. Глобальный рынок СПГ резко сжался.
Европа после 2022 года сильно сократила зависимость от российского трубопроводного газа и перешла на СПГ (США, Норвегия, Катар, другие поставщики) плюс собственную добычу и оставшиеся небольшие потоки. Когда глобальный СПГ стал дефицитным, Европа оказалась в прямой конкуренции с Азией за каждый танкер.

Что с запасами сейчас (начало августа 2026)
По данным Gas Infrastructure Europe, к началу августа европейские хранилища были заполнены примерно на 57 %. Это один из самых низких показателей для этого времени года за последние 15–18 лет. Для сравнения: в те же даты прошлых лет уровень обычно был заметно выше.
Ситуация по странам сильно отличается:
- Германия — около 47 %
- Нидерланды — около 37 %
- Франция — около 57 %
- Италия и Испания — заметно лучше (75 %+ и 72 % соответственно)

Закачка идёт медленнее обычного. Причины простые и рыночные. Когда цены на ближайшие месяцы выше, чем на зиму (так называемая «обратная» кривая, backwardation), трейдерам невыгодно покупать газ сейчас и закачивать его в хранилища. Плюс Азия часто предлагает более высокую цену за гибкие грузы СПГ, и танкеры уходят туда.
Прогнозы большинства аналитиков сходятся: к концу сезона закачки (1 ноября) Европа, скорее всего, подойдёт с уровнем 70–76 % заполнения. Официальная цель ЕС — 80–90 %, но правила позволяют снижать её до 75 % в сложных условиях. 70–76 % — это уже не комфортный запас. Буфер на зиму будет тоньше, чем хотелось бы.

Цены на газ: что происходит и почему это важно

Европейский бенчмарк — нидерландский хаб TTF. До конфликта цена колебалась около €30–35 за МВт·ч. После начала событий в Персидском заливе она резко выросла. К лету ситуация выглядела так:
В июне после новостей о промежуточных договорённостях США и Ирана цена временно опускалась к €40.
В июле на фоне новой эскалации, жары и беспокойства по поводу зимних запасов она снова пошла вверх и превышала €60–63 за МВт·ч.
В начале августа держалась в диапазоне примерно €55–60.
Это далеко от уровней 2022 года, но существенно выше комфортных летних значений последних лет. Для обычного человека цена на хабе — это оптовая стоимость. Она влияет на то, сколько заплатят электростанции, промышленность и, в конечном итоге, домохозяйства.

Газ в Европе часто является «замыкающим» топливом: именно газовые электростанции определяют цену электричества в часы пикового спроса. Когда газ дорожает, дорожает и свет. Летом 2026 жара усилила этот эффект: люди массово включали кондиционеры, а одновременно в жару снижалась выработка на части французских АЭС (ограничения по охлаждению) и на гидроэлектростанциях. Газовые станции работали активнее, и цены на электроэнергию заметно росли.

Жара, спрос и замкнутый круг
- Лето 2026 сопровождалось волнами жары. Это классический «идеальный шторм» для газового рынка:
- Растёт потребление электричества на охлаждение.
- Снижается выработка части низкоуглеродной генерации.
- Нужно больше газа прямо сейчас.
- Закачка в хранилища замедляется ещё сильнее.
- Рынок нервничает по поводу зимы → цены держатся высокими.
Плюс глобальная конкуренция. Азия в жаркие месяцы тоже увеличивает спрос на СПГ для кондиционеров. Европейские терминалы в некоторые месяцы принимали меньше грузов, чем обычно (например, Франция в июле получила один из самых низких объёмов за последние годы).

Чем это отличается от 2022 года
В 2022 году Европа потеряла основной объём российского трубопроводного газа почти одномоментно. Цены взлетели в разы, промышленность частично останавливалась, правительства вводили экстренные меры. Сейчас картина другая:
- Поставки более диверсифицированы (Норвегия, США, СПГ).
- Абсолютный уровень цен значительно ниже пиков 2022-го.
- Спрос на газ в Европе в целом ниже, чем до кризиса (энергоэффективность, возобновляемые источники, частичное снижение промышленного потребления).
- Есть опыт и механизмы (обязательные уровни заполнения хранилищ, координация, гибкость целей).
Но риски остаются. Низкий стартовый запас + напряжённый глобальный рынок СПГ + возможное возобновление перебоев в Ормузском проливе = более высокая уязвимость зимой 2026/2027. Холодная зима или новые геополитические сюрпризы могут быстро разогнать цены.

Что это значит для обычных людей и бизнеса
- Счета за электричество и газ. В странах, где газ сильно влияет на цену электроэнергии (Италия, Великобритания, частично Германия и другие), рост оптовых цен уже отражается в тарифах. Оценки показывают, что заметный рост оптовой цены электричества может добавить десятки евро в год к среднему счёту домохозяйства.
- Промышленность. Энергоёмкие производства (химия, металлургия, удобрения) снова чувствуют давление на маржу.
- Инфляция. Энергия — важная составляющая. Рост цен на газ и электричество поддерживает инфляционное давление, хотя и не на уровне 2022 года.

Зима. Главный вопрос сейчас — успеет ли Европа набрать достаточный запас. Если нет, то любая холодная волна или сбой поставок будет сильнее бить по ценам.

Что можно сказать в итоге
- Летом 2026 Европа не находится в режиме «всё пропало», как четыре года назад. Система стала устойчивее. Но рынок газа остаётся глобальным и напряжённым. Низкие запасы, конкуренция с Азией за СПГ, влияние жары и геополитики создают повышенный уровень цен и неопределённости на зиму.
- Цены на газ и электричество летом 2026 выше обычных летних уровней не из-за «жадности», а из-за реальной нехватки гибких поставок СПГ и медленного заполнения хранилищ.
- Основной риск — не текущее лето, а зима 2026/2027. Чем ниже запас к ноябрю, тем выше вероятность ценовых скачков.

Европа продолжает диверсификацию и развитие возобновляемой энергетики, но газ пока остаётся важным балансирующим топливом, особенно в пиковые часы и холодные периоды.
Ситуация может меняться довольно быстро: возобновление стабильных поставок из Персидского залива, мягкая погода или рост американского экспорта СПГ способны быстро смягчить давление. Обратные события — усилить.

Рынок газа в 2026 году снова напомнил: даже после всех реформ и инвестиций Европа остаётся чувствительной к глобальным шокам. Летние запасы и цены — это не абстрактные цифры, а то, что напрямую влияет на счета зимой и на устойчивость экономики.

Энергетический кризис в Европе летом 2026: что происходит с газом

Будущее рынка капитала начинается в Ташкенте!

17 сентября в Hilton Tashkent City состоится VIII Международная конференция «Рынок капитала Республики Узбекистан» — ключевое событие для профессионалов финансового рынка.

⌛️ Регистрация уже открыта!
До 17 августа действуют специальные цены — успейте зарегистрироваться на выгодных условиях.

📔 В программе конференции:

🔹 Пленарная секция
Новый вектор развития рынка Узбекистана: регуляторный шторм и стратегический якорь.

🔹 Экспертный диалог

Анализ сделок на локальном рынке капитала: ликвидность, эмитенты и новые инструменты.

🔹 Международная секция
Привлечение иностранного капитала: инструменты, партнёрства и интеграционные решения.

🔹 Новые горизонты
Исламские финансы и цифровые инновации на рынке Узбекистана.

📍 Это возможность:
✔️узнать о ключевых трендах рынка;
✔️обсудить актуальные вызовы с ведущими экспертами;
✔️расширить деловые связи и найти новых партнёров.

✨ Присоединяйтесь к главному событию рынка капитала и станьте частью будущего финансов!

До встречи в Ташкенте!

Будущее рынка капитала начинается в Ташкенте!

Итоги недели!

12.07.26 Итоги недели: классические и специфические инвестиции.

За последнюю неделю случилось многое. Начну с того, что победил в аукционе по банкротному имуществу. Кейс есть, детали в прошлых постах 😉 Я доволен.

По челленджу
#черепахо_инвестиции сделал покупки. Последний раз закупался 10.06.26, условия — раз в неделю на 2500.
Скажем так, в силу текущих обстоятельств стабильно закупаться - не получается пока(

Оказалось, мне бесплатно увеличили маржиналку до 25 000 ₽. 5 000 уже в маржиналке, решил докупиться на все 20 000 ₽.

Добрал Лукойла, Роснефть, Полюс, Сбер-прив., Мать и Дитя. Усредняю падающие позиции, формируя долгосрочный портфель, в том числе под дивиденды. Падение портфеля сильное — аж 17%. Впереди ещё дивы Сбера, так что падению быть. В следующий раз буду докупать Норникель в расчёте на цикл — он ведь должен измениться. Уральскую сталь $RU000A10CLX3 и Селигдар $RU000A10C5L7 по-прежнему удерживаю.

По челленджу всё.

В основу докупал Сбер, Мосбиржу, Сургут-прив. и Транснефть. Пока рынок падает — ситуация «идеальный шторм». Давать точные прогнозы сейчас себя не уважать. Можно только гипотетически предположить: я рассчитываю, что это закончится, и планирую в тот момент разбогатеть. Если ошибаюсь — значит, так тому и быть.

Следующая часть — займы под залог недвижимости. Долго опасался этого инструмента, но с весны активно использую. На текущий момент вложено порядка 0,9 млн с диверсификацией. Говорить сильно положительно рано, хотя выплаты приходят не хуже, чем по облигациям, несколько раз в месяц. Ставки от 25% до 33%. Выводы можно будет делать на горизонте года. Это зона повышенного риска. Планирую долю увеличивать, раскладывая по разным платформам и заёмщикам.

Оперативные деньги по-прежнему направляю в короткие вклады, накопительные счета и фонды денежного рынка.

Вот такой краткий отчёт. А как у вас нынче дела с финансами?

Кстати, посты выходят не только тут. Подписывайтесь, читайте, комментируйте.

Не ИИР. Ваши деньги — ваша ответственность. В посте субъективное мнение автора, не призыв к действию.

$SBERP $LKOH $ROSN $PLZL $MDMG $TRNFP $MOEX $SNGSP

#инвестиции
#акции
#чтокупить

Дайджест новостей: Экономика, Геополитика, Рынки | 27 мая 2026 Геополитика и глобальные риски


Конфликт с Ираном остается главным драйвером волатильности. Переговоры США-Иран продолжаются, но блокада Ормузского пролива и взаимные угрозы сохраняют напряжение. Это привело к скачку цен на энергоносители и глобальным рискам для поставок. Китай активно выступает за открытие пролива без пошлин. Трамп и Си Цзиньпин провели саммит — фокус на торговле и Тайване.
Экономика США и мира
• ВВП США в Q1 2026 вырос на 2% (годовая ставка) — лучше ожиданий несмотря на войну и рост энергоцен. Бизнес-инвестиции в ИИ бьют рекорды.
• Глобальный прогноз S&P Global на 2026 понижен до 2.2%. Инфляция в США держится около 3–3.5%, ФРС сохраняет ставку на 3.5% — резких снижений не ждут.
• Сингапур показал взрывной рост +6% в Q1 благодаря ИИ и полупроводникам.
Фондовый рынок
S&P 500 обновляет максимумы (около 7200+), Nasdaq тоже на пиках. Апрель-май принесли сильный рост (+10%+ по индексам). Энергия лидирует на фоне нефти, tech держится на ИИ-хайпе. “Sell in May” не сработал — рынки демонстрируют resilience.
Товарно-сырьевой рынок
Нефть Brent/WTI >$100 за баррель из-за сбоев в Ормузе. Золото в “safe-haven supercycle”. Коррекция возможна при деэскалации, но риски остаются высокими.
Валюты (Forex)
Давление на доллар продолжается (DXY). Ожидается ослабление USD в 2026 из-за политики ФРС vs другие ЦБ. EUR/USD, GBP/USD, AUD/USD могут укрепиться. Рубль реагирует на нефть и геополитику.
Криптовалюта
• Регуляторная ясность: SEC и CFTC признали BTC, ETH, SOL, XRP и еще 13 монет цифровыми товарами (не securities). Это большой плюс для институционалов.
• Bitcoin консолидируется около $77–78k. Альткоины показывают силу — разговоры об altseason.
• Волатильность на фоне геополитики, но долгосрочный настрой позитивный.
Инвестиции и трейдинг: Аналитика
• Бычий настрой на акции и commodities при сохранении рисков.
• Хеджирование через золото и защитные валюты.
• ИИ остается главным драйвером роста (оборудование, софт).
• Edge cases: Эскалация на Ближнем Востоке → нефть вверх, рынки вниз; мирные переговоры → коррекция commodities и relief rally.
• Рекомендация: Диверсификация, внимание к макроданным (NFP, инфляция) и новостям по Ирану.
Итог недели: Рынки показывают устойчивость несмотря на геополитический шторм. Главные темы — энергия, ИИ и регуляция крипты. Волатильность высокая — следим за переговорами по Ормузу.
Подписывайся на канал — ежедневные обновления! 🚀
#Экономика #Геополитика #ФондовыйРынок #Криптовалюта #Нефть #Инвестиции #Трейдинг #Bitcoin #Forex #ИИ #ФРС #Иран

Дайджест новостей: Экономика, Геополитика, Рынки | 27 мая 2026
Геополитика и глобальные риски

О роли ставки

Ключ теперь 14,5%. И что дальше? Снижение ставки -- это мажорный или минорный аккорд? Экономика не ускоряется по щелчку пальцев, и сама цифра не работает как универсальный переключатель.

Несогласованность между параметрами, на которые опирается наша текущая ДКП:
- Инфляция замедляется быстрее ожиданий:
- Рост ВВП буксует, тапёр еще играет, но пальцы уже не те;
- С инвестициями ж… инвестиционная динамика остается отрицательной.

И на этом фоне ЦБ повышает прогноз по ключевой ставке на горизонте. Риторика жесткая, барометр упорно показывает шторм.

Какой сигнал получают рынки? Какой там сигнал, друзья. Это шум, какофония звуков, где трудно уловить мелодию. Противоречие становится фоном. Суть даже не в уровне ставки, она давно перестала быть кнопкой “вкл/выкл”. Важно, как “сигнал” проходит через систему, по каким каналам течет и где “застревает”.

Высокая ставка – это не только ценный мех это не только сдерживание! Это перераспределение денежных потоков между секторами экономики. Растут процентные доходы держателей финансовых активов! А вот на заемщиков, наоборот, нагрузка увеличивается!

Если кредит расширяется медленнее, чем дорожают деньги – спрос не разгоняется. Экономика без импульса, как камертон, которому не хватает толчка. При этом внутри системы циркулируют высокие процентные выплаты, не превращаясь в движение вперед! На этом фоне усиливается роль бюджета, он становится главным источником импульса. Спрос все больше зависит от государственных расходов.

Выводы: рост экономики ограничен 1%! Видно дисбаланс в финсекторе, ДКП предсказать трудно. Снижение ставки выглядит как похмелье после праздника неизбежным. Беда в том, что это уже не стимулирует экономику. В новой структуре экономики бюджет “на первых ролях”, поэтому кредит и денежная масса ведут себя иначе, чем в предыдущие периоды. Ставка теряет силу универсального инструмента.

Что дальше? Если прежние рычаги больше не работают, значит, пора пересобрать саму логику ДКП. Не подкручивать настройки, а менять архитектуру.

#ставка
https://t.me/ifitpro

Американский автопром ждет большую проблему

Котировки палладия на мировых биржевых площадках находятся в районе 1,5 тыс. долларов за тройскую унцию, словно отдыхая после недавнего ралли, приведшего в январе 2026 года к пробивке отметки 2,1 тыс. долларов (впервые с 2022 года).

На глобальном рынке палладия сейчас воцарилось затишье на фоне скачков цен на природный газ, нефть и алюминий, вызванных противостоянием между Ираном и США с их союзниками. Эта тишина обманчива и скоро на нем может разразиться шторм, связанный с ожидаемым введением правительством США таможенной пошлины против ввоза палладия из России.

Его планы вызвали серьезное беспокойство у автомобильных компаний, сосредоточенных на Среднем Западе США. Традиционно он считается аграрным регионом, в действительности, на нем находится большое число предприятий, принадлежащих General Motors и Ford Motor, не считая их азиатских и европейских конкурентов. Пока на уровне их менеджмента идут обсуждения по поводу возможных источников закупок палладия вне России, тем не менее нельзя исключать и открытых обращений к властям США с просьбой повременить.

Расследование против ввоза палладия из России было запущено в августе 2025 года после жалобы американской металлургической компании Sibanye-Stillwater и отраслевого профсоюза United Steelworkers. В ней они заявляли об импорте палладия по демпинговым ценам и поддержке его поставок властями России.

Казалось бы, истцы правы - согласно данным Геологической службы США, доля отечественного палладия в структуре его ввоза составила 36%, уступив лишь ЮАР с их 37%. Вместе с тем такой подход поверхностен и тому есть логичное объяснение.

В 2000 году в США из-за границы было продано 147 тонн палладия, из них почти 75 тонн поступило из России, 26,5 тонн - из ЮАР. Спустя четверть века в США было импортировано 92 тонны палладия, 33 тонны пришло из России, 34 тонны - из ЮАР.

В указанный период времени производство палладия в США находилось в районе 10 тонн в год, обвалившись до 6,2 тонн в 2025 году. В России же выпуск палладия в 2000 году равнялся 86 тонн, в 2025 году - 84 тонны (по сути, тоже не меняясь), в ЮАР - 65 и 70 тонн.

Стоимость палладия на мировом рынке в минувшем году практически удвоилась и понести убытки от подорожания металла Sibanye-Stillwater не могла. Тут либо у нее никудышная сбытовая служба, либо имели место серьезные технические проблемы на американских предприятиях, либо и то, и то. Наличия государственного субсидирования экспорта российского палладия нет в природе - законодательство подобного вообще не предусматривает.

Тем не менее в феврале 2026 года Министерство торговли США заявило о предполагаемом введении антидемпинговой пошлины в размере 132,83%, в марте решив добавить к ней компенсационную пошлину в 109,10%. Итого - 241,93%.

Обращает на себя внимание появившиеся в американской прессе публикации о большом потенциале на палладий недр Гренландии с фокусом на магматический комплекс Skaergaard, изучаемый Greenland Mines, которая недавно была приобретена биотехнологической фирмой Klotho Neurosciences. Skaergaard считается едва-ли не крупнейшим на планете неосвоенным месторождением палладия. Ждать же на нем добычи придется долго - реализация проектов освоения таких месторождений (с учетом специфики Гренландии) может занимать до 10-15 лет.

Да и в странах Африки, Латинской Америки или Азии нет проектов вовлечения в эксплуатацию месторождений, способных в обозримом будущем потеснить Россию на глобальном рынке. Ввоз же палладия из России в США явно стремится к минимуму, поскольку более перспективным представляется рынок Китая - его расширение идет из года в год.

В складывающейся ситуации автомобильным заводам США придется несладко - основные потоки палладия устремлены в КНР, вдобавок масла в огонь подливает противоречивая политика правительства США, насоздававшая внутреннему рынку проблем за счет пошлин на сталь, алюминий и медь. Ее характер точно подметили в Krone Group, производящей сельскохозяйственную технику, - огромный бардак.

Запуск же пошлины на палладий однозначно вызовет резкий подъем цен на рынке США, сопровождаемый быстро формирующемся дефицитом и спадом выпуска машин. Полностью компенсировать его Sibanye-Stillwater не сможет - ей тогда придется отказать от выполнения заказов клиентов из Европейского Союза и Азии, попутно теряя позиции на их рынках. Американские компании будут вынуждены приобретать палладий задорого и повышать цены на автомобили, рискуя проигрывать китайским и японским конкурентам, или сокращать объемы выпуска. Зато Россия преспокойно нарастит экспорт палладия в КНР и иные государства с прагматичной внешнеэкономической политикой, предпочитающие воспользоваться стратегическим просчетом властей США.

📢 Представляем новый выпуск бюллетеня по энергетике за март!

🛢 Нефть — «Ормузский шторм» и ценовое ралли.
Геополитический страх окончательно победил фундаментальное спокойствие. Эскалация вокруг Ирана и фактическая блокировка Ормузского пролива толкнули котировки Brent к отметке выше $110 за баррель. На этом фоне дисконт Urals продолжает стремительно сокращаться, обеспечивая бюджету РФ неожиданную поддержку в условиях глобальной неопределенности.

💨 Природный газ — катарский вакуум и энергетический шок.
Март стал месяцем «идеального шторма»: атаки на инфраструктуру Катара вывели из строя 17% мировых экспортных мощностей СПГ. Цены в Европе взлетели на 50%+, заставив аналитиков пересматривать прогнозы. При пустеющих ПХГ и заблокированных путях из Персидского залива летняя кампания по закачке газа обещает стать самой дорогой в истории.

🪨 Уголь — ренессанс на фоне логистического паралича.
Мировой рынок угля переживает внезапное возрождение: из-за сверхдорогого газа Япония и страны ЕС экстренно возвращаются к угольной генерации, толкнув мартовские цены вверх на 20%. Однако российский экспорт зажат в тиски – в Кузбассе зафиксирован острый дефицит вагонов, а совокупный убыток отрасли в 2026 году рискует достичь 576 млрд руб.

✅ Подробную аналитику, графики и прогнозы ищите в полной версии материала, которую можно изучить здесь.

📌 Раздел по рынку нефти на Cbonds – здесь.

📢  Представляем новый выпуск бюллетеня по энергетике за март!

Синара-Транспортные Машины - ищем драйверы роста

Жесткая денежно-кредитная политика ЦБ охлаждает экономику и становится препятствием для роста компаний. Одни проходят этот период со скрипом, другие умудряются сохранять устойчивость и развиваться. Одна из таких компаний - Синара-Транспортные Машины. Давненько у меня не было их на разборе, поэтому предлагаю сегодня изучить свежий операционный отчет за 2025 год. Но сперва давайте напомню, чем занимается компания.

🚂 Итак, СТМ - это не просто завод, а дивизиональный холдинг Группы Синара, объединяющий различные машиностроительные предприятия, которые производят все от магистральных и маневровых локомативов до скоростных электропоездов «Финист» и городского общественного транспорта. Компания практически монопольный поставщик путевой техники для РЖД. Участие в проекте строительства высокоскоростной магистрали (ВСМ) Москва — Санкт-Петербург обеспечивает эмитенту долгосрочный портфель заказов, который измеряется сотнями миллиардов рублей. О нем мы еще поговорим.

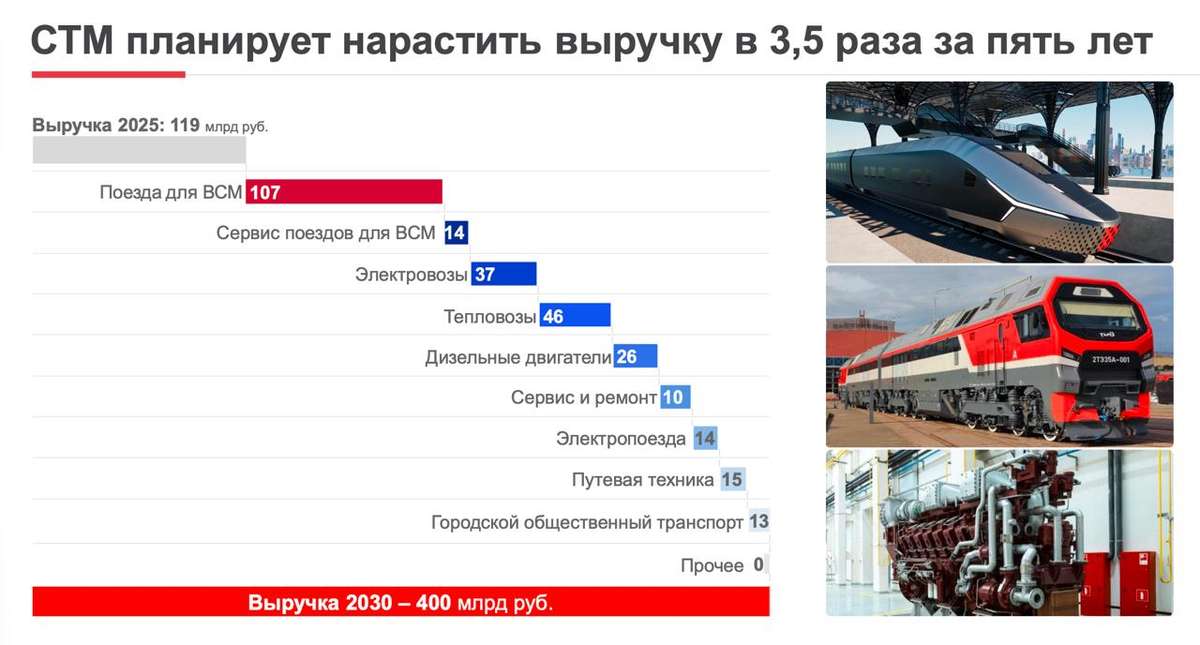
Выручка компании по итогам 2025 года составила 118,7 млрд рублей. Формально - сохранили уровни прошлого года, но фактически компания прыгнула выше головы, превысив свои же декабрьские ожидания. Драйвером стали электропоезда, продажи которых за отчетный период выросли на 53% до 19,9 млрд рублей. Еще 40 млрд (+19% г/г) принес сегмент сервисного обслуживания и ремонта. Городской транспорт (трамваи и троллейбусы) и вовсе удвоил показатели до 6,4 млрд.

🚅 Диверсифицированная линейка продукции и сегментов рынка позволяет СТМ в любых фазах рынка чувствовать себя устойчиво. Стратегические планы учитывают выпуск первых в России высокоскоростных поездов для ВСМ Москва — Санкт-Петербург. В 2028 году уже начнутся поставки по заключенным договорам на 43 состава, к 2045 году потребуется около 300. Все это ложится в основу амбициозных прогнозов компании.

Директор по корпоративным финансам Группы Синара Владимир Потатуев: «К 2030 году СТМ планирует кратно, до 400 млрд рублей, нарастить выручку за счет реализации ряда ключевых проектов и инициатив: все они уже в процессе реализации, обеспечены финансированием и необходимыми ресурсами».

📊 Такая обеспеченность в эпоху высоких ставок очень важна. Но в целом у СТМ комфортная долговая нагрузка менее 3х по соотношению чистого долга к EBITDA. Компания считает приоритетом для себя сохранить баланс между инвестпрограммой и долгом. Кредитный рейтинг тому доказательство, он остается на высоком уровне "A(RU)" от АКРА и "ruA" от Эксперт РА.

Синара-Транспортные Машины - это фундаментально сильный бизнес с уникальным положением на рынке, способный адаптироваться под нестабильную конъюнктуру. Однако сейчас компания проходит через «процентный шторм», вызванный ставкой ЦБ. Учитывая тренд на ее снижение, финансовое положение СТМ будет органически улучшаться, а отложенный спрос на технику станет бустом для ускоренного роста в будущем.

❗️Не является инвестиционной рекомендацией

♥️ Утро начинается не с кофе, а с прочтения полезной аналитической статьи в моем блоге. Тем более давно хотел СТМ разобрать. Ну а раз так, то и лайк можно поставить. Спасибо!

Синара-Транспортные Машины - ищем драйверы роста

Преждевременный оптимизм захлестнул рынок: насколько сильна эйфория?

Вчерашний рост — вполне в логике текущего «Смутного времени». Рынок по-прежнему живет заголовками, и вчера они сыграли в плюс. Индекс МосБиржи закрылся на 2757 (+1,5%), РТС — на 1121 (+1,16%). Вечерняя сессия закрепила успех — рублевый индекс поднялся на 1,67%.

Вновь наблюдаем шторм от переговорных сигналов: соцсети и СМИ пестрят вбросами о визите украинской делегации к Путину, параллельно Bloomberg пишет о территориальном вопросе в повестке переговоров с США (17-18 февраля), а тему выборов и референдума уже успели охладить ссылками на отсутствие условий безопасности.

На этом фоне Зеленский допускает диалог где угодно, но не в России и Беларуси, Лавров же напоминает о стамбульских договоренностях. Пока это все шум: без подтверждений от первых лиц информационный пузырь лопнет так же быстро, как надулся.

📍 Товарные рынки также завершили день уверенным ростом: Золото подорожало на 0,8% — до $5070 за унцию, серебро прибавило более 3%, приблизившись к $83. Нефть Brent выросла на 1,5%, торгуясь вблизи $70 за баррель.

Драйвером стала новость о том, что Пентагон направляет на Ближний Восток второй авианосец для давления на Иран в рамках новой ядерной сделки.

Минфин разместил рекордные 114 млрд рублей в ОФЗ, но инвесторам пришлось предлагать щедрую премию. На фоне неопределённости со ставкой и планов занять ещё 2,5 трлн доходность длинных бумаг в моменте доходила до 15,2% — отличная цена за вход в госдолг, которую я активно подсвечивал на протяжении последних дней.

📍 Росстат зафиксировал замедление недельной инфляции: 0,13% против 0,2% неделей ранее. Годовая оценка Минэкономразвития тоже пошла на спад — 6,37% после 6,45%. Дополнительный позитивный сигнал — ценовые ожидания предприятий в феврале впервые за несколько месяцев пошли вниз.

Металлургам решили помочь: Минпромторг предлагает сдвинуть платежи по акцизу на сталь и НДПИ на руду практически на год — уплату хотят перенести на декабрь. Плюс готовятся новые заградительные меры против импорта — внутренний спрос проседает, отрасль нуждается в передышке.

Пробой состоялся, но фундамент пока шаткий. Переговоры — в статусе ожидания, драйвер один: статистика по инфляции, которая замедляется. Однако реакция ЦБ на эти данные может сыграть против рынка, если ставку не понизят или не последует намека на смягчение. Поэтому рост до 2800 возможен, но скорее эмоциональный, чем устойчивый.

Я же продолжаю без лишних нервов и излишней волатильности формировать позиции в инструментах долгового рынка. Из последнего — увеличил вес в длинных ОФЗ 26238 и 26250. Сегодня рассмотрю эмитентов, готовых порадовать нас весенними дивидендами, а к выходным подготовлю обзор облигаций под риском дефолта.

📍 Из корпоративных новостей:

Аренадата
#DATA перевыполнила гайденс по росту выручки за 2025 год. Компания ориентируется, что по итогам года рост составит не менее 40% г/г.

Аэрофлот
#AFLT пассажиропоток в январе 2026 года увеличился на 4,7% в сравнении с тем же месяцем прошлого года, до 4,1 млн человек.

Новатэк
#NVTK МСФО 2025г: Чистая прибыль ₽206,5 млрд (снижение в 2,7 раза г/г), Выручка ₽1,44 млрд (-6,4% г/г).

Газпром нефть
#SIBN открыла крупнейшее за 30 лет нефтяное месторождение на Ямале, геологические запасы - 55 млн т нефти.

ГМК Норникель
#GMKN МСФО 2025 год: Чистая прибыль выросла на 36% г/г до $2,47 млрд, Выручка увеличилась на 10% г/г до $13,76 млрд.

• Лидеры: Аренадата
#DATA (+13,2%), Озон #OZON (+4,9%), Яндекс #YDEX (+3,9%), Новатэк #NVTK (+3,64%).

• Аутсайдеры: Мосэнерго
#MSNG (-1,66%), ВК #VKCO (-1,33%), Промомед #PRMD (-0,92%), Хэдхантер #HEAD (-0,8%).

12.02.2026 — четверг

• #DIAS Диасофт отчёт по МСФО за 9 месяцев 2025 финансового года.
• #ELFV ЭЛ5-Энерго операционные результаты за 2025 год.
• #RENI Рени отчет по МСФО за 2025 год.

✅️ Еще больше аналитики и полезной информации можно найти в нашем Telegram канале. Присоединяйтесь!

'Не является инвестиционной рекомендацией

Преждевременный оптимизм захлестнул рынок: насколько сильна эйфория?

Делимобиль - шторм позади?

Рынок каршеринга в России приближается к отметке в 100 млрд рублей. Популярность услуг аренды автомобилей обусловлена значительным подорожанием автотранспорта. Тут вопросов нет, но как обстоят дела у Делимобиля? Сегодня у меня на столе их операционный отчет за 2025 год. Предлагаю подробно рассмотреть перспективы эмитента и обсудить актуальные тренды отрасли.

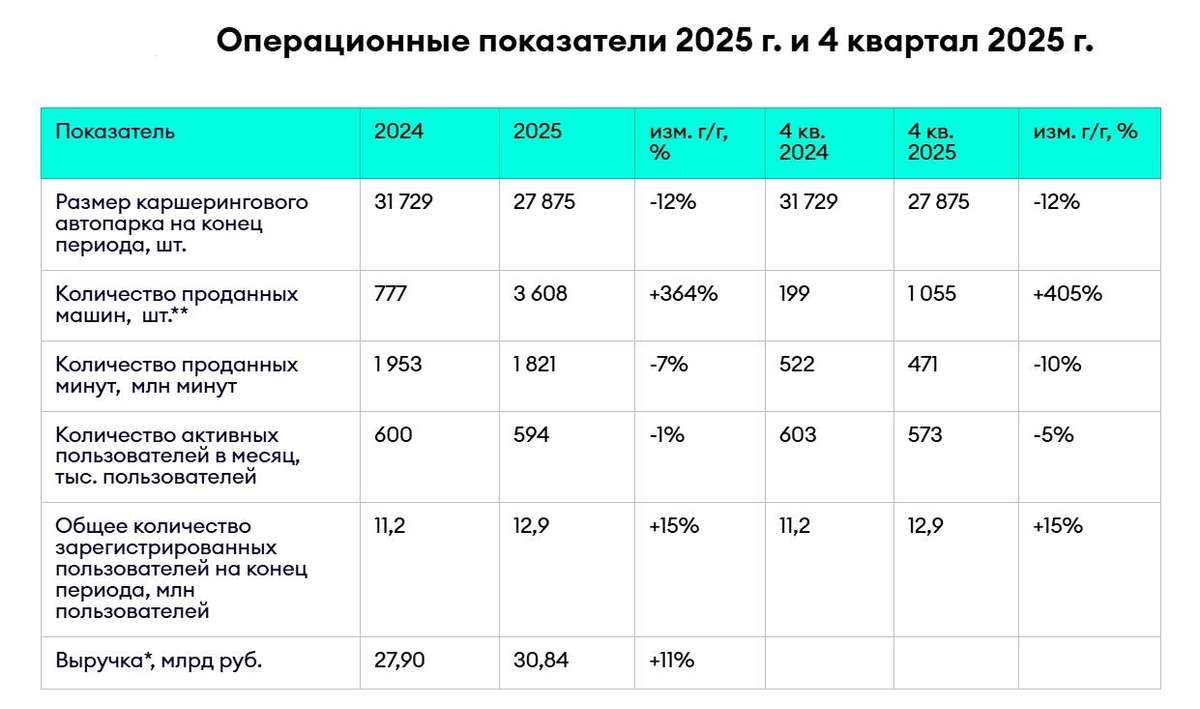
🚗 Итак, выручка Делимобиля в отчётном периоде выросла на 11% до 30,8 млрд рублей. Для "компании роста" это скромный результат, однако все же стоит сделать поправку на ограничения в работе геолокационных сервисов и интернета во многих регионах страны, которые не позволили загрузить автопарк. Но эмитент не сидит сложа руки. Уже ведутся активные переговоры с Минцифрой, чтобы войти в заветный «белый список», что откроет двери для полноценной работы даже при неполадках с мобильным интернетом.

Количество проданных минут сократилось на 7%, составив 1,8 млрд, что, помимо проблем с интернетом, также обусловлено сокращением автопарка на 12% до 27,9 тыс. автомобилей. Высокая долговая нагрузка вынуждает руководство оптимизировать бизнес-процессы и перераспределять автомобили от низкомаржинальных к высокомаржинальным локациям. Темп снижения проданных минут почти вдвое ниже темпа сокращения автопарка, что обусловлено увеличением продолжительности поездок, в том числе за счет запуска новых тарифов.

📊 Теперь поговорим о финансовой стороне вопроса. Показатель чистого долга к EBITDA ожидается на уровне не более 4,8х. Звучит тревожно, но вспомним прошлый год: тогда компанию буквально накрыл «идеальный шторм» - бешеные проценты по кредитам и постоянные перебои с геолокационными сервисами. В 2026-м ситуация должна быть лучше. Базовый прогноз Центробанк предполагает более низкие ставки, а возможное попадание в «белый список» Минцифры позволит увеличить операционные доходы.

"Новости о планах руководства провести выкуп собственных облигаций свидетельствуют о твердости намерений стабилизировать финансовое положение. Да и кредитная линия, открытая ранее Генеральным директором, также снизит нагрузку."

По оценкам коллег из Б1, в 2025 году объем рынка каршеринга составил 88 млрд рублей, и к 2028 году рынок может вырасти до 238 млрд рублей. Апсайд обусловлен как значительным удорожанием стоимости автомобилей из-за инфляции и роста утильсбора, так и увеличением стоимости услуг такси. В итоге у населения останется не так много альтернатив: либо неудобный общественный транспорт, либо каршеринг, который становится все более востребованный. Операционный отчет выглядит неплохо, осталось дождаться финансового.

❗️Не является инвестиционной рекомендацией


Делимобиль - шторм позади?

Софтлайн: что говорят первые цифры за 2025 год


Софтлайн опубликовал предварительные (сокращённые) финансовые результаты за 2025 год. Компания решила не тянуть до полного отчёта и заранее обозначила некоторые цифры, чтобы снизить неопределённость перед детальным раскрытием.

Ключевые цифры:

▪️Оборот: 131,8 млрд руб. (+9% г/г).
▪️Валовая прибыль: 46,6 млрд руб. (+26% г/г).
▪️Валовая рентабельность: 35,4% (+4,8 п.п. г/г).
▪️Скорректированная EBITDA: 8 млрд руб. (+13% г/г).
▪️Чистый долг / EBITDA: ожидается не более 2,0x на конец года.

Что здесь важно❓

С точки зрения структуры релиза фокус очевиден: компания акцентирует внимание на валовой прибыли и её рентабельности. Именно этот показатель Softline $SOFL ранее использовала как один из ключевых ориентиров в своём прогнозе — и по итогам года он находится в заявленных рамках.
В условиях дорогих денег и осторожных заказчиков компания смещает фокус с «роста ради роста» на прибыльность проектов и монетизацию собственных решений.

Финансовый директор Артём Тараканов подтверждает этот подход:
«В нашем фокусе сейчас — экономика каждого проекта, дисциплина затрат, монетизация синергий… продолжаем сохранять консервативный подход к управлению долговой нагрузкой».

Кстати о нагрузке: значение чистый долг / EBITDA ниже 2,0х также соответствует ранее озвученным ориентирам и в текущих макроусловиях выглядит нейтрально с точки зрения финансовой устойчивости.
А с учётом выхода нового облигационного выпуска — даже успокаивающе. (Напоминаю: фикс 002Р-02, объём 3 млрд, срок - 2 года 10 мес., купон не выше 20,5% годовых, старт сбора заявок - 10 февраля)

🤔 Контекст и вопросы:

На фоне общего сжатия ИТ-бюджетов у многих игроков рост Софтлайна выглядит устойчивым. Компании удалось не только сохранить рентабельность, но и нарастить её.

Главная интрига — за счёт чего❓️
Все помнят заявления о доле собственных решений (73% валовой прибыли за 9 месяцев). Если этот тренд подтвердится в полном отчёте, это будет сильный сигнал: значит, компания не просто переживает шторм, а меняет саму конструкцию корабля, делая его менее зависимым от волн рынка «железа» и штатных лицензий.
Если же нет — значит, рост маржи обеспечен в основном жёсткой оптимизацией и отказом от низкомаржинальных проектов. Это тоже эффективно, хоть и стратегически менее перспективно.

🧐 Вывод

Компания реагирует на запрос рынка о более раннем раскрытии, что положительно с точки зрения взаимодействия и движения в сторону большей открытости.
И демонстрирует адаптацию, где фокус смещается из режима «больше-больше» в режим «дороже и умнее». Предварительные цифры подтверждают, что этот поворот удался на тактическом уровне. Стратегическая победа — полная трансформация в кластерный холдинг с предсказуемым «программным» cash flow — ещё в процессе.

Важно понимать: полная картина ожидается 19 февраля, когда Softline планирует раскрыть расширенные неаудированные показатели за 4 квартал и 12 месяцев 2025 года. Детализация по кластерам (FabricaONE.AI и СФ Тех) должна дать базу для более предметного анализа.

Ставьте 👍
#обзор_компании #SOFL
©Биржевая Ключница

Софтлайн: что говорят первые цифры за 2025 год

Биткойн падает до $80 000. Что это значит для майнеров?

Резкое снижение курса биткойна оборачивается испытанием для индустрии майнинга: доходность падает, а планы экспансии ставятся под вопрос. Падение цены биткойна до $80 000 стало ощутимым ударом для всего крипторынка. Ещё в прошлом году первая криптовалюта обновляла исторические максимумы (осенью курс поднимался выше $120 тыс.), питая эйфорию инвесторов и расширение майнинговых ферм. Теперь же, после коррекции более чем на треть от пиковых значений, участники рынка вынуждены трезво оценивать новые реалии. Особенно остро ситуацию ощущают майнеры: их бизнес-модель напрямую зависит от курса BTC, поэтому резкое снижение стоимости монеты мгновенно сказывается на выручке и рентабельности добычи. В статье будут рассмотрены последствия начала медвежьего цикла в биткоине и как этот этап переживают майнинговые компании.

Последствия ценового спада для крипторынка и майнеров

Резкое удешевление биткойна отразилось на всём спектре криптоактивов и настроениях инвесторов. На рынке усилились волатильность и неопределённость: многие трейдеры фиксируют убытки, а ранее популярные альткойны также просели вслед за флагманской монетой. Однако больше всего от просадки ниже $80 000 страдают именно майнеры и связанные с ними компании. Ведь если для долгосрочных держателей BTC подобная коррекция — во многом психологическое испытание, то для индустрии майнинга снижение цены напрямую бьёт по текущим доходам.

Прибыльность майнинга стремительно сократилась. Ещё пару месяцев назад операторы майнинговых ферм получали существенную маржу благодаря высоким ценам на BTC. Теперь же значительная часть этой маржи испарилась. Издержки — от счетов за электричество до выплат по кредитам за оборудование — остались прежними, а доход в перерасчёте на один добытый биткойн упал на 30–40%. Акции крупнейших публичных майнинговых компаний просели вслед за ценой криптовалюты, отражая снижение доверия инвесторов к краткосрочной устойчивости этого бизнеса. Меньшие игроки отрасли и частные майнеры тоже находятся под давлением: тем из них, кто оплачивал электроэнергию по коммерческим тарифам или брал в лизинг современное оборудование на волне прошлогоднего оптимизма, теперь особенно трудно сводить концы с концами.

Одно из заметных последствий — вынужденная продажа накопленных биткойнов. Многие майнеры, накапливавшие часть добытых BTC в расчёте на дальнейший рост курса, теперь вынуждены распродавать запасы криптовалюты, чтобы покрыть операционные расходы. Этот фактор создаёт дополнительное давление на рынок: когда крупные добытчики одновременно начинают выводить монеты на продажу, предложение увеличивается, усиливая нисходящее ценовое движение. Таким образом, сложилась непростая ситуация: падение цены сокращает прибыльность майнинга, а попытки майнеров выжить, продавая BTC, сами же подпитывают дальнейший спад курса.

Хешрейт и доходность: динамика последних месяцев

Доходность майнинга (hashprice) в 2024–2025 годах стремительно снижалась: к концу 2025-го показатель опустился до рекордно низких $35 на 1 PH/s, отражая минимальную прибыль с единицы мощности. Показатель совокупной вычислительной мощности сети (хешрейт) биткойна в прошедшем году ставил рекорды, следуя за ростом цены. В октябре, когда BTC достигал пика, глобальный хешрейт превышал 1,2 ZH/s (зетахеш в секунду), что означало беспрецедентный приток нового оборудования и расширение ферм по всему миру. Майнеры наращивали мощности, рассчитывая на длительный период высоких цен и быстрой окупаемости вложений. Однако за ценовым бумом последовало охлаждение: в последние месяцы, по мере падения курса биткойна, рост хешрейта приостановился. Более того, сеть впервые за долгое время зафиксировала снижение хешрейта. К началу 2026 года среднесуточная мощность упала примерно на 10–15% от рекордных значений. То есть часть установок отключилась или была приостановлена, сигнализируя о первых признаках капитуляции некоторых майнеров.

Параллельно рухнул и показатель доходности майнинга, известный как hashprice (доход, который получает майнер с условной единицы мощности). Этот индекс, рассчитываемый в долларах на каждый петахеш вычислительной мощности, к концу года просел до исторического минимума. Ещё в середине 2025-го доходность держалась на уровне около $50–60 на PH/s в день, но затем начала неуклонно снижаться. Комбинация факторов — падение цены BTC и рост сложности сети — привела к тому, что в ноябре–декабре hashprice пробил отметку в $40/PH/s, а в отдельные моменты опускался к $35/PH/s, по данным отраслевых мониторингов. Для сравнения, это самый низкий уровень прибыльности майнинга за последние несколько лет. Иными словами, за каждую единицу вычислительной работы (хеш) майнеры сейчас получают в пересчёте на доллары меньше, чем когда бы то ни было, несмотря на огромные улучшения эффективности оборудования последних поколений.

Важно отметить, что столь низкая доходность обусловлена не только просевшим курсом, но и исключительно высокой сложностью майнинга, державшейся до недавнего времени. Сложность — показатель, определяющий, сколько вычислений нужно совершить для нахождения нового блока — в конце 2025 года достигла исторического рекорда вслед за хешрейтом. Хотя биткойн стоит $80 тыс. (в несколько раз выше, чем пару лет назад), конкуренция среди майнеров за вознаграждение настолько возросла, что награда на единицу мощности обесценилась. Только в январе 2026-го произошли ощутимые корректировки: сеть отметила несколько последовательных снижений сложности, суммарно более чем на 9% от пикового значения. Эти коррекции немного облегчили жизнь оставшимся майнерам, увеличив их долю добычи. Но в целом конъюнктура остаётся сложной: даже после корректировки сложности hashprice колеблется в районе $40 на PH/s или ниже, что для многих едва покрывает издержки.

Почему хешрейт снижается и что это значит для эффективности майнинга

Снижение хешрейта — редкое явление в последние годы — сигнализирует о том, что часть майнеров вышла из игры или временно отключила оборудование. Главная причина проста: экономическое давление. При текущем курсе и сложности майнинга добыча биткойнов для ряда игроков стала нерентабельной. По оценкам аналитиков, при цене около $80 000 любые фермы, оплачивающие электричество дороже 5 руб. за кВт·ч, работают либо впритык к самоокупаемости, либо уже несут убытки. В таких условиях майнеры, не обладающие доступом к дешёвым энергоресурсам или новейшим энергоэффективным устройствам, вынуждены остановить работу, чтобы не генерировать отрицательный денежный поток. Особенно уязвимы регионы с дорогой электрической энергией: например, в некоторых штатах США себестоимость добычи 1 BTC при средних тарифах сейчас превышает его рыночную цену. Похожие расчёты приводятся и для ряда других стран. Напротив, операторы в зонах с дешёвой энергетикой (например, гидроэлектростанции в Латинской Америке или Сибири) имеют больше шансов переждать спад — их себестоимость всё ещё незначительно ниже $80 тыс. за монету.

Кроме цены, на снижение активности майнеров повлияли и внешние факторы. В декабре и январе несколько крупных ферм в Северной Америке частично отключались из-за экстремальных зимних холодов и перебоев в электросетях. К примеру, в США во время сильного морозного шторма ряд майнинговых пулов (включая крупнейший Foundry USA) сознательно приостановили работу, разгружая энергосеть — это временно просадило хешрейт всей сети почти на четверть. Подобные эпизодические события усиливают общую тенденцию, хотя и носят краткосрочный характер. Главное же остается в экономике: уже после уменьшения награды за блок (халвинга) в 2024 году доходы майнеров зависели от роста цены, и пока биткойн уверенно рос, отрасль переживала бум. Теперь же, когда рост сменился спадом, неизбежна и коррекция в объёме задействованных мощностей.

Сокращение хешрейта несёт положительный эффект для оставшихся игроков. Падение совокупной мощности ведёт к автоматическому снижению сложности добычи (с определённым лагом во времени, примерно раз в две недели). Каждое уменьшение сложности непосредственно повышает эффективность майнинга: каждая машина генерирует немного больше биткойнов за ту же единицу времени. Это своего рода компенсационный механизм сети. В результате недавних корректировок сложности майнеры смогли чуть увеличить ежедневную добычу, а некоторые, воспользовавшись «окном возможностей», сразу подключили обратно часть ранее отключённых установок. Более эффективными стали и сами майнинговые операции в целом: в работе остаются в первую очередь самые производительные ASIC-майнеры и самые дешёвые источники энергии. Менее же эффективные мощности либо простаивают, либо окончательно покидают рынок. Таким образом, отрасль проходит естественный отбор — остаются те, кто способен добывать с наименьшими издержками. В краткосрочной перспективе это болезненный процесс, но в долгосрочной — именно он обеспечивает выживаемость сети биткойна при любой цене монеты. Несмотря на снижение хешрейта с рекордов, текущий уровень мощности сети по-прежнему чрезвычайно высок по историческим меркам, что гарантирует устойчивость и безопасность блокчейна. Иными словами, уход части майнеров не ставит под угрозу работу биткойна, зато немного облегчает положение тем, кто продолжает добычу.

Стратегии майнинговых компаний: расширяться или сохранять силы?

Менеджменту майнинговых компаний сейчас приходится принимать стратегические решения в условиях просевшего рынка. Можно выделить несколько различных подходов, которые участники отрасли рассматривают перед лицом снижения цен:

• Масштабирование вопреки рынку. Крупные игроки с запасом прочности нередко используют спад для дальнейшего расширения. На первый взгляд стратегия выглядит контринтуитивно — зачем наращивать добычу, если цена упала? Однако для компаний с доступом к капиталу и дешёвой электроэнергии нынешний период может стать шансом занять долю рынка, пока конкуренты ослаблены. Цены на оборудование снижаются вместе с курсом BTC: современные ASIC-системы сейчас обходятся ощутимо дешевле, чем полгода назад, из-за падения спроса. Это даёт возможность докупить вычислительные мощности «со скидкой». Кроме того, некоторые фирмы рассчитывают на будущий рост биткойна — они верят, что заложив сейчас фундамент (новые фермы, инфраструктура), в следующем цикле роста они получат кратный выигрыш. Такая агрессивная тактика рискованна, но способна окупиться, если рынок развернётся вверх.

• Консервация и экономия. Другой распространённый подход — временная заморозка части активностей до улучшения ситуации. Многие майнеры объявляют о пересмотре планов развития: проекты по открытию новых дата-центров ставятся на паузу, предзаказы оборудования откладываются. В условиях, когда денежные потоки сокращаются, приоритет — выживание, а не рост. Компании оптимизируют расходы: пытаются снизить затраты на энергию (например, переходят на более выгодные тарифы, договариваются с поставщиками о скидках), отключают наименее эффективные установки и сокращают персонал до необходимого минимума. Часть ферм может быть законсервирована — оборудование остаётся в резерве, но не работает, чтобы не тратить ресурсы впустую. Такой режим ожидания позволяет сократить убытки и сохранить потенциал до лучших времён. В регионах с экстремально высокими ценами на электричество некоторые майнеры вообще распродают технику и уходят с рынка, надеясь вернуться, когда экономика майнинга восстановится.

• Хеджирование рисков. Урок текущего спада для многих участников — необходимость активнее использовать финансовые инструменты защиты. Речь идёт о хеджировании ценовых рисков: продвинутые майнинговые компании ещё на стадии роста цен заключали фьючерсные контракты или опционы, фиксируя выгодный курс продажи части будущих добытых BTC. Теперь эти компании чувствуют себя увереннее, поскольку даже при спаде получают за оговорённую долю биткойнов прежнюю высокую цену. Те же, кто не хеджировал риск, сейчас рассматривают такую возможность всерьёз. Кроме того, популярной становится практика продажи мощности по фиксированной цене (так называемые контракты на хешрейт), когда инвестор оплачивает майнеру работу оборудования, а взамен получает добытые монеты. Для майнера это гарантия покрытия расходов, для инвестора — способ вложиться в добычу без собственных ферм.

Ещё один аспект управления рисками — увеличение доли стабильных активов в балансе. Некоторые публичные майнеры теперь хранят меньше выручки в биткойнах, предпочитая конвертировать часть дохода в фиат или стейблкоины, чтобы иметь подушку безопасности на случай затяжного падения рынка.

Столкнувшись с новым ландшафтом, майнинговые компании стремятся найти баланс между наступательными и оборонительными мерами. Универсального рецепта нет: всё зависит от себестоимости конкретного бизнеса, наличия резервов и веры руководства в будущий рост крипторынка. Но общая цель одна — пережить период низких цен с минимальными потерями и, по возможности, заложить основу для будущего развития.

В ожидании оздоровления отрасли: свет в конце туннеля

Несмотря на мрачные настроения, многие аналитики и участники рынка видят в нынешнем спаде не только угрозы, но и предпосылки для оздоровления индустрии в будущем. Криптовалютный рынок развивается циклично, и сегмент майнинга не исключение. Бурные периоды роста сменяются коррекцией, которая вычищает излишки и слабые звенья. Почему нынешний спад может пойти отрасли на пользу?

Во-первых, текущая ситуация отсеивает наиболее неэффективные проекты. Завышенные ожидания быстрой прибыли, свойственные фазе ажиотажа, сменяются прагматичной оценкой рисков. Выживут те майнеры, у которых изначально были сильные конкурентные преимущества — дешёвая энергия, современные технологии охлаждения, оборудование последнего поколения, грамотный менеджмент и устойчивое финансирование. После кризиса именно они будут определять облик отрасли, что в целом повысит её стабильность. Произойдёт своего рода консолидация: доля рынка сосредоточится у более надёжных игроков, способных инвестировать в долгосрочное развитие и выдерживать колебания курса.

Во-вторых, уменьшение общего хешрейта и сложности временно облегчает вход на рынок новым участникам или возвращение старых. Парадоксально, но для майнера, который сумел удержаться на плаву, спад может открыть дополнительные возможности. Когда сложность падает, оставшиеся активные фермы начинают добывать больше монет, а значит, их доходы могут стабилизироваться даже при невысокой цене BTC. Если же цена биткойна вновь пойдёт вверх (а многие в отрасли уверены, что после фазы коррекции последует новый ростовой цикл), то эти пережившие шторм компании окажутся в выигрышном положении. Они получат значительно больше прибыли, поскольку конкуренция временно ниже, а имеющиеся мощности уже развернуты и отлажены. История биткойна не раз демонстрировала подобный эффект: после резкого падения наступал период восстановления, и майнеры, сохранившие оборудование, добывали больше монет при меньшей сложности, успевая накопить ресурс до следующего рывка цен.

Наконец, текущий спад выступает уроком для всей индустрии. Ошибки, допущенные на волне оптимизма (чрезмерное использование заемных средств, отсутствие хеджирования, переоценка спроса), теперь очевидны. В дальнейшем майнинговый сектор может стать более зрелым: с осторожным подходом к заемному финансированию, с продуманным страхованием рисков и диверсификацией деятельности. Некоторые компании уже сейчас ищут дополнительные источники дохода — например, используют свое оборудование для вычислений в сфере искусственного интеллекта или продают избыточное тепло от майнинг-ферм для обогрева — чтобы меньше зависеть от одной только цены биткойна. Такие шаги повышают устойчивость бизнеса и помогают пережить неблагоприятные фазы рынка.

Как выводы можно сделать из текущего кризиса и перспективы майнинга

Нынешнее падение биткойна до $80 000 болезненно ударило по майнерам. Но криптоиндустрия не впервые проходит через полосу турбулентности. Майнеры переживают этап «перезагрузки», который способен очистить и укрепить отрасль. Те, кто сумеет адаптироваться сейчас, вероятно, заложат фундамент для новых успехов, когда рынок вновь войдёт в стадию подъёма. Ведь за каждой крипто-зимой неизбежно следует новая весна — и в бизнесе майнинга этот цикл повторяется уже не первый раз. Сегодня важно извлечь уроки, сохранить ключевые ресурсы и эффективность, чтобы встретить будущее восстановление во всеоружии. Минувший бум сменился спадом, но именно в спадах закаляется основа для следующего витка роста индустрии биткойн-майнинга.


Вероятно, выход из текущего кризиса станет не возвратом “как было”, а трансформацией отрасли. Следующий цикл роста, если он состоится, почти наверняка будет сопровождаться более жёсткой конкуренцией и усилением требований к себестоимости добычи. Практика последних лет показывает: в «поздней фазе» рынка выживают не те, кто быстрее наращивал мощности, а те, кто смог обеспечить структурно низкие издержки. Это означает, что новым стандартом устойчивости могут стать предельно дешёвые источники энергии — вплоть до 3–4 руб. за 1 кВт·ч (и ниже для наиболее конкурентных площадок), а также современное, энергоэффективное оборудование, позволяющее выдерживать периоды снижения hashprice без остановок и распродажи резервов. Иными словами, отрасль будет всё больше смещаться в сторону игроков, у которых есть доступ к инфраструктуре, масштабу и дисциплине капитала: дешёвая генерация, грамотные контракты на энергию и своевременное обновление парка устройств станут не преимуществом, а условием сохранения места в бизнесе.
Биткойн падает до $80 000. Что это значит для майнеров?

Рынок – это механизм унижения. Трамп идёт за Гренландией, портфели – за валерьянкой

Рынки не созданы, чтобы подтверждать вашу гениальность, дипломы и стратегию на 10 лет. Рынки существуют, чтобы ломать: людей, идеи, теории и самоуверенность. Без дискриминации.

И вот новый стресс-тест: Трамп, Гренландия и геополитический цирк с тарифами. Трамп снова в своём амплуа: «Отдайте остров, или тарифы, но я вообще-то за мир!»

Европа в шоке, Дания в истерике, НАТО делает вид, что плохо слышит. Трамп торгуется, как на рынке, блеф, давление, угрозы, весь мафиозный набор. А рынок? Рынок никому не верит, фьючерсы уходят вниз, доллар слабеет, treasuries на пике. И, ожидаемо, золото в космос.

Режим Sell America снова в моде, и это не про Гренландию. Это про неопределённость. Инвестиции ставят на паузу, найм тормозится, цепочки поставок «нервничают». Европа ловит торговую войну 2.0.

Рынок унизил всех сразу:
– Европу за слабость;
– Данию за наивность;
– Трампа за шоу вместо стратегии;
– И, если честно, инвесторов тоже.

Отсюда вывод


В этот раз крах будет грандиозного, эпического масштаба. Рынок не обсуждает, кто прав, он наказывает тех, кто не готов. Проверьте свой портфель, выдержит ли он арктический шторм?

#рынки
#геополитика
#унижение
t.me/ifitpro

Рынок – это механизм унижения. Трамп идёт за Гренландией, портфели – за валерьянкой

ИКС 5 или Магнит? Почему менеджмент решает ВСё


На тему сравнения этих двух компаний написаны 1000 статей и постов на разных источниках. Все пытаются защитить интересы той или иной компании и у всех разный взгляд на ситуацию.

Ниже предлагаю разобрать, почему крайне важный люди, кто управляет бизнесом и как это сказывается на Магнит и Х5…

👇 За последние 10 лет (2014 - 2024г.) можем увидеть следующую динамику наиболее важных показателей.

У Магнита:
1) Доля рынка продуктового ритейла выросла 7% до 11%

2) Среднегодовой рост выручки 15%

3) Маржинальность бизнеса упала с 11% до 5,8%

У Х5:
1) Доля рынка продуктового ритейла выросла 6% до 16%

2) Среднегодовой рост выручки 20%

3) Маржинальность бизнеса упала с 7% до 6%

Отсюда и логичный рост акций Х5 на 100% за последние 3 года против падения на 30% у Магнита.

Помимо более худших корпоративных решений в Магните, представители никак не пытаются работать на капитализацию компании.

👉 Какие действия мы видим:

ИКС 5:
Прозрачность корпоративной политики, дни инвестора, ответы на вопрос и просто открытость к инвесторам. Компания четко следует див.политике. В итоге есть возможность моделировать показатели бизнеса.

Магнит:
Отсутствие комментариев почему идет рекомендация дивиденда за 9М 2024 и в итоге отказ.

Почти полная закрытость от акционеров и махинации с отчетами из-за которых попали в 3 уровень листинга и вылетели из индекса. Инсайдерские сделки и отсутствие четких рамок в див.политике.

В кейсе ИКС 5 мы не увидим ситуации, как в Магните, когда на сайте Мосбиржи появляется новость, что завтра не будет стабилизации цены из-за корпоративных действий. Акции начинают расти, а потом новость удаляют и это оказывается просто технической ошибкой.

Несколько лет назад Магнит и X5 были близки по качеству бизнеса и в принципе по потенциалу. Сейчас разрыв колоссальный.

Выводы 🙄

1) ИКС 5 история с понятными драйверами роста выручки и дивидендов. Есть понимание, что дальше сохранится двузначный рост выручки как минимум до 2028 года с двузначной див.доходностью, которая будет расти.

2) Магнит, если бы не "гениальный" менеджмент с его умелыми решениями, сейчас был бы куда с меньшими долгами и мог спокойно приносить около 700-1000 рублей (>20% ДД) дивидендов в год без ущерба бизнесу.

Да, Магнит стоит дешево и нужно обязательно учитывать их 30% казначейский пакет акций на балансе. Но этот пакет как-то раскрывает акционерную стоимость? НЕТ.

Магнит с начала года упал на 40%, но многие продолжают его усреднять в целях ожидания реализации драйвера по возможному гашению этого пакета или для покупок конкурентов.

Только надо помнить, что эти действия с казначейским пакетом люди ждут более 2 лет и их нет. И тут нужно учитывать потенциальную упущенную доходность. Возьмем даже те же безрисковые ОФЗ, которые принесли >30% за это время.

Держателям Магнита лучше не складывать свои убытки с потенциальной прибылью.

И да, это не призыв продавать Магнит и плеваться в него. Лишь намек на то, что долгосрочно с такими управленцами в одной лодке сидеть не столь комфортно. Особенно когда на рынке еще и идет шторм.

👉 Итог и умная мысль – культура управления и прозрачность взаимодействия с рынком напрямую влияют на темпы роста и устойчивость доходности акционерам.

Российский рынок — традиционно в декабре подводим итоги

Вы готовы учиться на реальных примерах и реальных портфеля? Тогда мы идем к вам!

Доходность по портфелям в этом году не впечатляющая, но и 30% годовых в среднем достойный результат. Самый большой портфель — 28% годовых. См. здесь.

Инвесторы
жалуются, что рынок штормит. Да бросьте, друзья, мы живем в типичной развивающейся стране, с геополитикой, налогами и санкциями в роли штормовых ветров. И вопрос не в том, куда дует ветер, а в том — с какой силой грести дальше?

С начала года индекс Мосбиржи просел больше чем на 7%, а за 5,5 лет в долларах дал доходность ниже самого скучного валютного депозита.

Почему так? Очевидно, причины внешние и внутренние. Государство повышает налоги, санкции душат экспорт и цены, компании иногда просто "испаряются". Многие инвесторы, загрузившись акциями в пик 20-21 годов, теперь в депрессии — планировали доход, а получили нервы и минус. Но! Капитализация компаний — 20% ВВП (мы помним, что цель — выше 60%), и рынок не мёртвый. Он просто в нокдауне.

Варианты развития

Наши финблогеры — как метеорологи: одни обещают солнце, другие — цунами. Оптимисты ждут новогоднее ралли, взлет индекса до 3000 пунктов, опираясь на снижение ключевой ставки ЦБ. Некоторые мечтают о +50% в 2026-м за счёт дивидендов (рекордные 5,8 трлн руб!), деэскалации и притока денег. Пессимисты предупреждают о падении.

Да, в целом, индекс Мосбиржи — не S&P500 (и там бывало +10 лет восстановления). Но точно могу сказать, что наш рынок — точно не могила для капитала. Просто нужно грамотно распределять активы и диверсифицироваться, да и новые компании появятся в 2026 году... Обгонять как минимум рублевые депозиты на длинной дистанции вполне по силам инвестору. Не получается? Приходите, научим.

Шквал негатива не вечен

Через пару-тройку лет рынок отдышится, ставки упадут, дивиденды потекут рекой. Лично я, как старый финансовый волк, сижу на 70-90% в акциях в хорошие времена, а в шторм ухожу в низкорисковые инструменты. Кризисы, через которые я прошел без потерь, подтверждают правильность тактики. Если вам нужно переформатировать портфель, если хотели бы на примере реального портфеля научиться — обращайтесь, я всегда на связи.

Готовы показать реальные портфели и все сделки, рассказать почему и как принимаются решения, честно рассказать об ошибках и правильных решениях. @AlexPrmk.

Рынок — не казино, а марафон с призами для терпеливых! Терпение и знания позволят не паниковать. Океан всегда успокаивается.

@ifitpro
#рынокРФ