Американский автопром ждет большую проблему
Котировки палладия на мировых биржевых площадках находятся в районе 1,5 тыс. долларов за тройскую унцию, словно отдыхая после недавнего ралли, приведшего в январе 2026 года к пробивке отметки 2,1 тыс. долларов (впервые с 2022 года).
На глобальном рынке палладия сейчас воцарилось затишье на фоне скачков цен на природный газ, нефть и алюминий, вызванных противостоянием между Ираном и США с их союзниками. Эта тишина обманчива и скоро на нем может разразиться шторм, связанный с ожидаемым введением правительством США таможенной пошлины против ввоза палладия из России.
Его планы вызвали серьезное беспокойство у автомобильных компаний, сосредоточенных на Среднем Западе США. Традиционно он считается аграрным регионом, в действительности, на нем находится большое число предприятий, принадлежащих General Motors и Ford Motor, не считая их азиатских и европейских конкурентов. Пока на уровне их менеджмента идут обсуждения по поводу возможных источников закупок палладия вне России, тем не менее нельзя исключать и открытых обращений к властям США с просьбой повременить.
Расследование против ввоза палладия из России было запущено в августе 2025 года после жалобы американской металлургической компании Sibanye-Stillwater и отраслевого профсоюза United Steelworkers. В ней они заявляли об импорте палладия по демпинговым ценам и поддержке его поставок властями России.
Казалось бы, истцы правы - согласно данным Геологической службы США, доля отечественного палладия в структуре его ввоза составила 36%, уступив лишь ЮАР с их 37%. Вместе с тем такой подход поверхностен и тому есть логичное объяснение.
В 2000 году в США из-за границы было продано 147 тонн палладия, из них почти 75 тонн поступило из России, 26,5 тонн - из ЮАР. Спустя четверть века в США было импортировано 92 тонны палладия, 33 тонны пришло из России, 34 тонны - из ЮАР.
В указанный период времени производство палладия в США находилось в районе 10 тонн в год, обвалившись до 6,2 тонн в 2025 году. В России же выпуск палладия в 2000 году равнялся 86 тонн, в 2025 году - 84 тонны (по сути, тоже не меняясь), в ЮАР - 65 и 70 тонн.
Стоимость палладия на мировом рынке в минувшем году практически удвоилась и понести убытки от подорожания металла Sibanye-Stillwater не могла. Тут либо у нее никудышная сбытовая служба, либо имели место серьезные технические проблемы на американских предприятиях, либо и то, и то. Наличия государственного субсидирования экспорта российского палладия нет в природе - законодательство подобного вообще не предусматривает.
Тем не менее в феврале 2026 года Министерство торговли США заявило о предполагаемом введении антидемпинговой пошлины в размере 132,83%, в марте решив добавить к ней компенсационную пошлину в 109,10%. Итого - 241,93%.
Обращает на себя внимание появившиеся в американской прессе публикации о большом потенциале на палладий недр Гренландии с фокусом на магматический комплекс Skaergaard, изучаемый Greenland Mines, которая недавно была приобретена биотехнологической фирмой Klotho Neurosciences. Skaergaard считается едва-ли не крупнейшим на планете неосвоенным месторождением палладия. Ждать же на нем добычи придется долго - реализация проектов освоения таких месторождений (с учетом специфики Гренландии) может занимать до 10-15 лет.
Да и в странах Африки, Латинской Америки или Азии нет проектов вовлечения в эксплуатацию месторождений, способных в обозримом будущем потеснить Россию на глобальном рынке. Ввоз же палладия из России в США явно стремится к минимуму, поскольку более перспективным представляется рынок Китая - его расширение идет из года в год.
В складывающейся ситуации автомобильным заводам США придется несладко - основные потоки палладия устремлены в КНР, вдобавок масла в огонь подливает противоречивая политика правительства США, насоздававшая внутреннему рынку проблем за счет пошлин на сталь, алюминий и медь. Ее характер точно подметили в Krone Group, производящей сельскохозяйственную технику, - огромный бардак.
Запуск же пошлины на палладий однозначно вызовет резкий подъем цен на рынке США, сопровождаемый быстро формирующемся дефицитом и спадом выпуска машин. Полностью компенсировать его Sibanye-Stillwater не сможет - ей тогда придется отказать от выполнения заказов клиентов из Европейского Союза и Азии, попутно теряя позиции на их рынках. Американские компании будут вынуждены приобретать палладий задорого и повышать цены на автомобили, рискуя проигрывать китайским и японским конкурентам, или сокращать объемы выпуска. Зато Россия преспокойно нарастит экспорт палладия в КНР и иные государства с прагматичной внешнеэкономической политикой, предпочитающие воспользоваться стратегическим просчетом властей США.
Посты по ключевым словам
Инфляционная спираль и ИИ-эйфория: почему Nasdaq теперь падает каждые три года
Анализ исторических данных индекса Nasdaq Composite с 2000 года (см. слайд) выявил опасную структурную аномалию: стабильные периоды на фондовом рынке стремительно сокращаются. Если на стыке веков перерыв между масштабными кризисами составлял от 5 до 7 лет, то за последнее десятилетие технологический сектор США стабильно погружается в «медвежьи циклы» (обвалы свыше чем на 20%) в среднем каждые 3 года.
Крупные просадки были зафиксированы в 2018, 2020, 2022 и первой половине 2025 года. Можно связывать этот феномен с тремя ключевыми факторами, которые кардинально изменили природу современного рынка:
1. Беспрецедентная ИИ-концентрация
Индекс перестал быть диверсифицированным барометром технологий. Сегодня более 70% веса индекса приходится на узкую группу технологических гигантов (так называемую Big Tech), чья капитализация напрямую зависит от ожиданий вокруг искусственного интеллекта. Суммарные вложения крупнейших корпораций в инфраструктуру ИИ только за 2026 год приближаются к астрономической отметке в $800 миллиардов.
Рынок стал заложником эйфории: малейшее сомнение инвесторов в окупаемости этих колоссальных затрат или ухудшение квартальной прибыли хотя бы одной компании уровня Nvidia или Microsoft мгновенно отправляет весь Nasdaq в крутое пике.
2. «Американские горки» монетарной политики ФРС
Вторая причина участившихся кризисов — высокая чувствительность техов к процентным ставкам. Технологический сектор это «акции роста», чья основная прибыль прогнозируется в будущем. На фоне затяжной борьбы Федеральной резервной системы США с инфляцией ставки остаются высокими, что автоматически обесценивает будущие денежные потоки компаний и вынуждает инвесторов сбрасывать переоцененные бумаги при малейшем шоке.
3. Эффект толпы и скорость алгоритмов
Рыночные циклы ускорились физически. Капитал перетекает мгновенно благодаря высокочастотному алгоритмическому трейдингу и массовой розничной ликвидности. В результате фаза формирования «пузыря» и фаза его схлопывания, которая раньше занимала годы (как во время краха доткомов в 2000–2002 гг.), теперь реализуется в считаные месяцы. Обвал 2020 года и вовсе уложился в рекордные 33 календарных дня.
Чего ждать дальше?
На сегодняшний день (октябрь 2026 года) индекс Nasdaq Composite торгуется на рекордных исторических максимумах в районе 27 400 – 27 600 пунктов.
Несмотря на текущий оптимизм, для индекса нарастает серьезный дисбаланс: пока тяжеловесы тянут график вверх, более половины 54% рядовых компаний, входящих в листинг Nasdaq, уже торгуются на 20% ниже своих локальных пиков, а короткие позиции продавцов (шорты) находятся на максимумах с 2020 года. Если выявленная закономерность с трехлетним шагом сработает вновь, текущий суперцикл роста имеет запас прочности еще примерно на год. Формирование глобального пика с последующим переходом к новому масштабному снижению математически выпадает на конец 2027 — начало 2028 года.
Для шортистов Насдака этот период вероятно будет крайне изматывающим.8 октября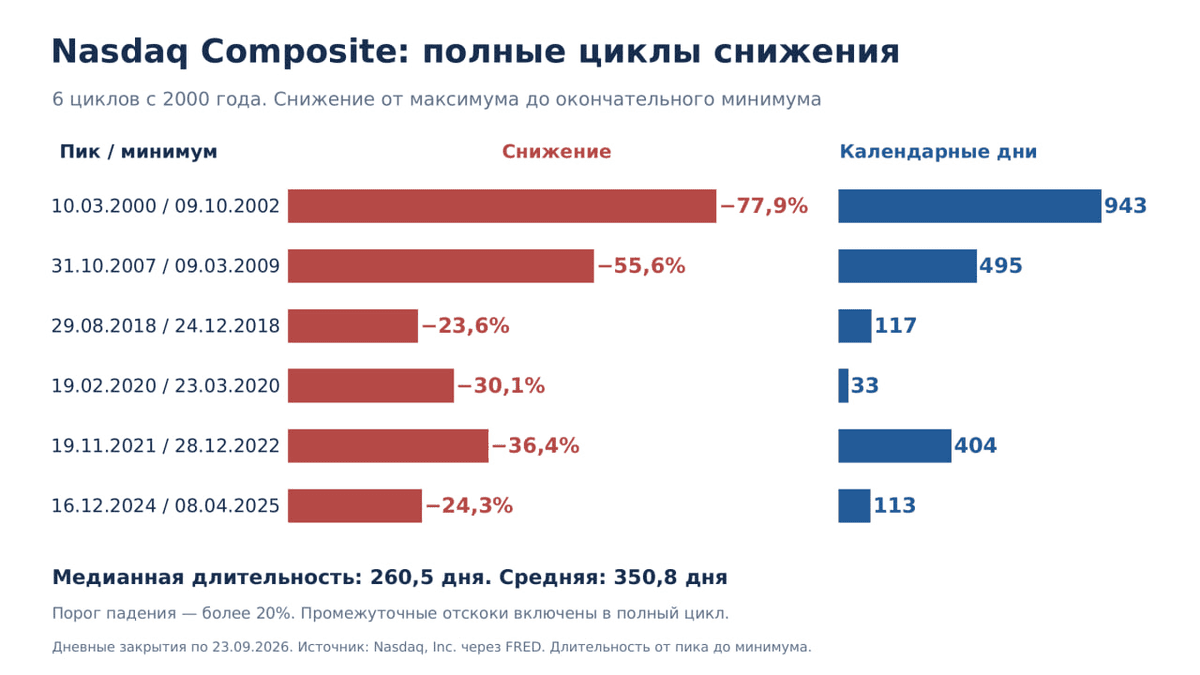
Стоит ли покупать рубль?
Казалось бы, зачем распылять ваше внимание, поэтому как обычно буду краток.
У нас есть 2 события, которые знаменуют паттерны разворота рубля. Их на самом деле больше, но в этой статье я затрону только 2. Все остальные в предыдущих и следующих статьях. Будет круто, если подпишитесь и прочитаете те, что не читали.
События:
1. Минфин США увеличил объем печатания денег.
2. Витькоф и Зятькоф приехали в Россию.
Эти, казалось бы, на первый взгляд ничего не значащие события для рынка оказываются каждый раз очень весомыми аргументами для принятия решений. Я считаю, их надо пояснить.
Минфин США с 9 сентября нарастит кол-во покупок дальних облигаций. Другими словами, они вкидывают доллары в экономику. Это можно назвать тем самым "печатанием денег" для простоты понимания. Потому что монетарные последствия от этого такие же, что раздача денег всем подряд. И рынок смотрит на эту ситуацию под тем же углом, поэтому на графиках валют к рублю вы можете видеть красные свечи 19, 20 августа. Это событие - сильное подтверждение того, что США снижают нагрузку на свои долги через обесценение доллара.
Витькоф и Зятькоф - это не просто "предвестники договорнячка", хотя рынок их такими и видит, поэтому пампит iMOEX на этой неделе и снижает курсы валют. Витькоф и Зятькоф - это всего лишь маленькая запятая в большой главе под названием "Конец СВО и передел мира". У нас идёт череда серьёзнейших договорных событий: саммит ШОС, саммит АТЭС, G20 и другие, и постоянные полеты всех лиц по всем странам. (Глава разведки Ватикана в Кремле, глава ЦРУ в Кремле - добрый вечер! Это только маленькая часть того, что идёт.) Идёт смена экономической модели мира.
Подытожу: это 2 сильные точки, на которые рынок обратил внимание, поэтому приспустил давление на рубль. Исходя из техники и фундаментала текущая ситуация по валюте выглядит разворотной, поэтому я и держу большую часть денег в рубле и некоторую часть денег в шорте по евро и юаню.
А как видите ситуацию на рынке валюты вы? А то вдруг я не умею интерпретировать новости, политику, экономику и торговать и глубоко заблуждаюсь :)6 сентября
Как стратегия Алгебра опережает индекс ММВБ инвестируя в США: результаты июля и структура портфеля
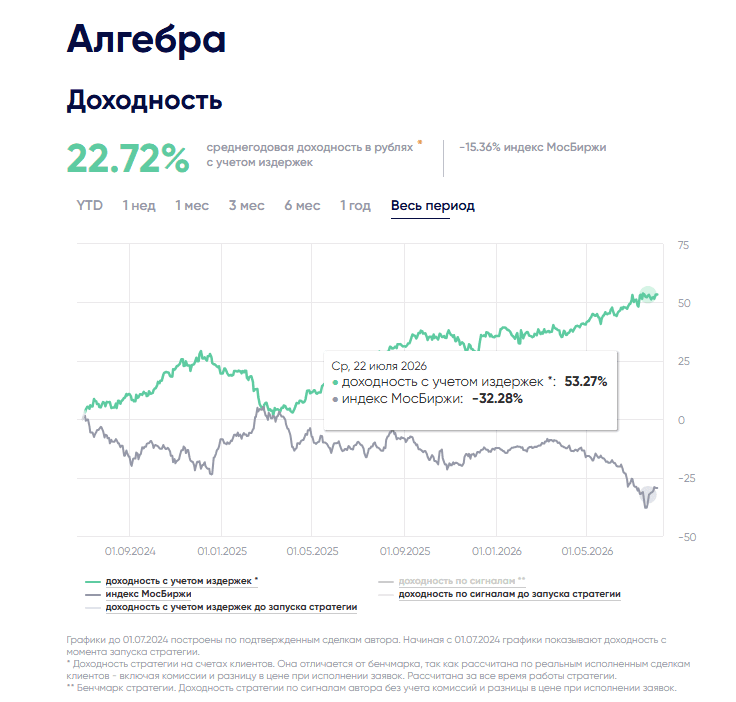
По итогам июля 2026 г. чистая доходность стратегии Алгебра составила 0,25%. Результат месяца выглядит сдержанно, однако он был получен на фоне существенного сокращения рыночного риска и перестройки портфеля.
С момента запуска стратегии ее среднегодовая чистая доходность составляет 22,75% при волатильности портфеля около 15%. Накопленная доходнось за 25 месяцев составила 54%. Таким образом, Алгебра сохраняет привлекательное соотношение доходности и риска: задача стратегии заключается в устойчивом росте капитала при контролируемых просадках.
Что изменилось в портфеле в июле
В течение месяца были полностью закрыты короткие позиции во фьючерсах на природный газ с поставкой на Henry Hub. Это не означает отказа от идеи. Напротив, до конца года планируется постепенно восстанавливать короткие позиции, используя периоды резкого роста котировок природного газа. Такой подход позволяет не удерживать шорт постоянно, а входить в него в моменты, когда соотношение потенциальной доходности и риска становится наиболее привлекательным.
Одновременно были сокращены позиции во фьючерсах на индекс Nasdaq. После сильного движения американского технологического сектора уменьшение экспозиции позволяет зафиксировать часть накопленного результата и снизить зависимость портфеля от возможной коррекции рынка.
Таким образом, в июле стратегия перешла к более консервативной структуре: риск по направленным позициям был сокращен, однако капитал продолжил приносить доход.
Почему свободный капитал не простаивает
Одним из ключевых преимуществ стратегии стала возможность эффективнее использовать инфраструктуру автоследования БКС. До 100% капитала может быть размещено в биржевом фонде денежного рынка LQDT. При этом паи фонда используются в качестве обеспечения по фьючерсным позициям.
Фактически один и тот же капитал выполняет две функции:
- приносит доходность денежного рынка через LQDT;
- обеспечивает позиции во фьючерсах на Nasdaq, природный газ и другие активы.
При стандартной торговле часть средств приходится резервировать под гарантийное обеспечение. На счетах автоследования БКС обеспечение может формироваться за счет уже работающего в LQDT капитала. Благодаря этому деньги не лежат без движения, а продолжают генерировать доход. Именно такая структура повышает эффективность стратегии. Доход формируется не только за счет направленных сделок, но и за счет постоянной работы свободной ликвидности.
За счет чего «Алгебра» стремится опережать рынок
Стратегия не строится на одной рыночной ставке. В портфеле одновременно используются несколько независимых источников доходности:
- инвестиции в американский технологический рынок;
-короткие позиции в природном газе в периоды неблагоприятной рыночной структуры;
-валютные инструменты;
-процентный доход от размещения капитала в LQDT;
-активное регулирование размера позиций в зависимости от уровня риска.
Такой подход позволяет снижать зависимость результата от одного актива или одного рыночного сценария. В периоды роста фондового рынка основным источником результата могут выступать позиции в Nasdaq. Во время высокой доходности денежного рынка значительный вклад обеспечивает LQDT. При возникновении ценовых перекосов на сырьевых рынках дополнительный результат могут приносить короткие позиции в природном газе.
Главная задача управления — не постоянно находиться в рынке с максимальной загрузкой, а увеличивать риск только тогда, когда ожидаемая доходность оправдывает возможные потери.
Стратегия доступна для мониторинга результатов и копирования на сайте БКС Финтаргет2 августа