Поиск
Дом.РФ. Отчет за 3 кв 2026 по МСФО
Тикер: #DOMRF
Текущая цена: 2090
Капитализация: 375.8 млрд
Сектор: Банки
Сайт: https://xn--d1aqf.xn--p1ai/investors/
Мультипликаторы (LTM):
▫️ P/E - 3.33
▫️ P/BV - 0.74
▫️ NIM - 4.2%
▫️ COR - 0.7%
▫️ CIR - 24.3%
▫️ ROE - 23.6%
Что нравится:
▫️ ЧКД увеличился на 9.2% к/к (5.4 → 5.9 млрд);
▫️ доход от операций с недвижимостью вырос на 18.2% к/к (2.3 → 2.7 млрд);
▫️ чистая прибыль увеличилась всего на 1.3% к/к (28.7 → 29.1 млрд);
▫️ рост кредитного портфеля на 5.8% к/к (5.64 → 5.97 трлн);
Что не нравится:
▫️ ЧПД снизился на 0.3% к/к (52.2 → 52 млрд);
▫️ процент ссуд с просрочкой 90 дней и более увеличился с 1.02 до 1.09%.
Дивиденды:
Предполагается выплата на уровне 50% от чистой прибыли компании.
По данным сайта Доход за 2026 прогнозируется дивиденд в размере 340.96 руб (ДД 16.31% от текущей цен).
Мой итог:
ЧПД впервые немного снизился после постоянного квартального роста с начала 2025 года (47.7 → 48.6 → 52.2 → 52 млрд). ЧПД после удержания резервов также снизился (-1%к/к, 41.8 → 41.4 млрд). ЧКД показал рост второй квартал подряд (3.9 → 3.7 → 5.4 → 5.9 млрд). Непроцентные доходы (включающие и ЧКД) уменьшились за квартал на -24.9% к/к (10.2 → 7.7 млрд).
Чистая прибыль второй квартал подряд растет достаточно скромно. И это при том, что операционные доходы снизились (16.4 → 16.1 млрд), а эф. ставка налога на прибыль уменьшилась (15.2% vs 23% во 2 кв 2025). Повлияло снижение ЧПД и непроцентных доходов. За 9 месяцев прибыль выросла на 38.6% г/г (62.3 → 86.3 млрд). С учетом полученной прибыли компания за этот период дивиденд ориентировочно составляет 239.55 руб.
Прибыль по сегментам за 3 квартал (г/г в млрд):
▫️ корпоративно-строительный +32.1% (11.2 → 14.8);
▫️ корпоративно-инвестиционный +156.3% (0.9 → 2.1);
▫️ розничный +539.3% (0.06 → 0.4);
▫️ финансовые рынки -25.6% (3.7 → 2.8);
▫️ земля -76.9% (3.4 → 0.8);
▫️ секьюритизация -53.4% (4.6 → 2.1);
▫️ арендное жилье +50.6% (1.2 → 1.8);
▫️ прочее +231.5% (1.2 → 4.1).
Кредитный портфель растет второй квартал подряд, но динамика по приросту портфеля слабее прошлого года. Чистая процентная маржа уменьшилась (4.3 → 4.2%), ROE за 9 месяцев меньше, чем был за 1 полугодие (23.8 → 23.6%). COR остался без изменений. CIR увеличился с 23.7% до 24.3%.
На 2026 год компания сохранила план по прибыли (в районе 117 млрд) и ROE (выше 23%). Ранее также были озвучены планы по COR (0.6%) и CIR (29.8%). Судя по результатам 9 месяцев, не получится "попасть" только в прогноз по COR.
Если взять прогноз по прибыли за основу, то это дает P/E 2026 = 3.21, а дивиденд может быть около 325.2 руб (ДД 15.56% от текущей цены). Идут примерно вровень со Сбербанком.
Но стоит учитывать, что Дом.РФ по своей специфике сильно привязан к строительству жилищного и арендного жилья, а также корпоративному и розничному финансированию. Проблемы отрасли (замедление объемов строительства и реализации, возможные задержки выплат или даже дефолты) будут отражаться на результатах компании. И это уже можно увидеть по ухудшившейся динамике прибыли основных сегментов в 3 квартале (в скобках за 1 полугодие 2026):
▫️ корпоративно-строительный +32.1% (+53.5%);
▫️ финансовые рынки -25.6% (+75.5%);
▫️ земля -76.9% (-19.4%);
▫️ секьюритизация -53.4% (+42.8%).
Далекоидущих выводов пока делать не стоит, но это повод повнимательнее присмотреть к результатам компании в следующих кварталах. Также из негативных моментов можно отметить, что доля проблемных кредитов продолжает увеличиваться (2.5 → 3.1%).
При всем этом, исходя из логики диверсификации, компания вполне подходит для добавления в свой портфель в качестве хорошей дивидендной истории. Да и оценивается Дом.РФ до сих пор недорого. Бонусом еще может быть возможный пересмотр частоты дивидендных выплат (возможно даже будут ежеквартальные). В рисках замедление динамики результатов, ухудшение качества портфеля (а значит рост резервов) из-за сложностей в отрасли, а также возможно будущие SPO.
Акций компании недавно добавил в портфель на долю 4% (лимит - 4%).
Прогнозная справедливая стоимость - 2930 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
Остался на полтора месяца без купонов. Закрытие преддефолтных позиций
Коллеги, приветствую! Рано или поздно факап случится у каждого, кто держит в портфеле эмитентов из сегмента ВДО. Главное здесь — вовремя выйти и не игнорировать риски в надежде, что худшее уже позади и решение обязательно найдётся.
Сегодня хочу поделиться сделками, которые, с одной стороны, высвободили средства от продажи, а с другой — привели к фиксации убытков. Насколько всё критично и что именно я продал — дальше по тексту. Поехали.
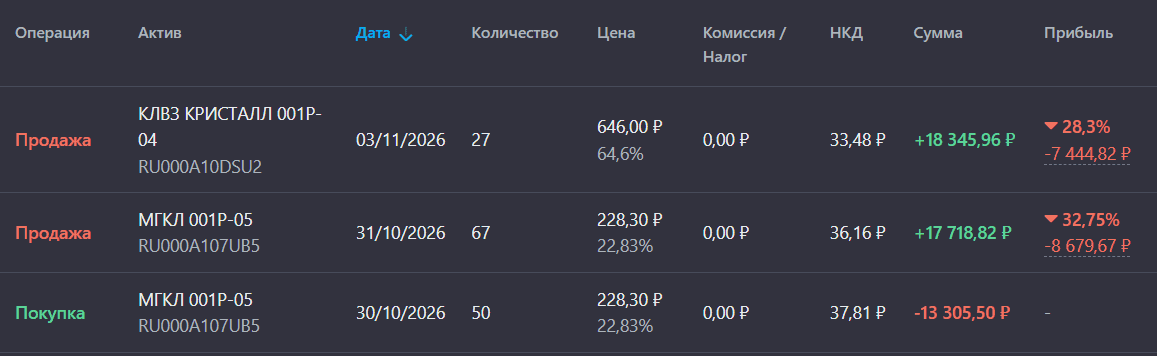
МГКЛ 001Р-05 $RU000A107UB5
На этой неделе, решил окончательно закрыть данную позицию. В какой-то момент даже докупал бумаги — казалось, что компания не может рухнуть так быстро, тем более судя по последней отчётности деньги на счетах у неё были. Но после новостей об отмене шортов вспомнился кейс ЕвроТранса: там буквально на следующий день посыпались неприятные новости одна за другой. Доля у меня изначально была минимальной из возможных для ВДО, но всё равно осадок неприятный.
Изначально я и не планировал держать их до погашения — собирался выйти в середине 2027 года. Основные погашения у компании приходятся на 2030–2031 годы: примерно 69% долга, или 4,33 млрд рублей. Но контора рухнула гораздо быстрее.
Срок на исправление ситуации истекает 13 ноября. Если эмитент не успеет рассчитаться с держателями облигаций (1P-07) до этой даты, наступит уже полноценный дефолт по бумаге.
Из актуального:
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
КЛВЗ КРИСТАЛЛ 001P-04 $RU000A10DSU2
На смену одних судебных притензий пришли новые: почти 4,9 млн рублей — столько требуют с калужского «Кристалла» по двум новым искам, и это лишь очередное звено в цепочке споров.
«Виппапирус» (1,95 млн) и «Флекс-Н-Ролл Рус» (2,92 млн) обвиняют завод в неисполнении договоров поставки. Оба заявления приняты к производству, предварительные заседания — 25 ноября и 16 декабря.
Цепочка выглядит тревожно. Июнь 2026-го — иск «Зернопродукта» на 15,4 млн рублей. Август — претензии «Спиртзавода «Бекетовский»» на 65,2 млн. Октябрь — требование более 111 млн рублей. Теперь — ещё два дела. Суммы разные, истцы разные, но природа споров одна: обязательства по поставкам не исполняются. Именно эта повторяемость, а не размер конкретного иска, и является главным риском для завода и его партнёров.
Пока ни по одному из новых дел решения о взыскании не принято, но накопление претензий уже само по себе создаёт неопределённость вокруг финансовой устойчивости предприятия.
Всё началось с уголовного дела: против конечного бенефициара Павла Победкина — его завели ещё в марте по налоговой статье. Речь шла о претензиях на 107 млн рублей, однако они касались прежнего бизнеса, то есть периода до прихода Победкина в КЛВЗ «Кристалл». Дело дошло до приговора, но обошлось без строгих последствий: в середине сентября 2026 года Хамовнический районный суд Москвы признал Победкина виновным в уклонении от уплаты налогов (ч. 2 ст. 199 УК, санкция — до пяти лет лишения свободы) и ограничился штрафом в 450 тыс. рублей, реального срока не последовало.
В этой бумаге у меня было 2% от капитала. Пока речь шла исключительно о личных налоговых претензиях к бенефициару, я до последнего сохранял позицию, но с учётом последних новостей решил полностью выйти из облигаций этого эмитента.
Статистика за все время:
• Текущая стоимость портфеля: 1 021 634,36 ₽
• Ежегодный купонный доход: 150 056,61 ₽
• Ежемесячный купонный доход: 12 504,72 ₽
Напомню, моя цель — выйти на 100 000 ₽ купонного дохода в месяц. Это позволит покрывать большую часть текущих расходов и даже что-то откладывать. Пока до цели далеко, но я продолжаю путь.
Вместо вывода: Общие потери с учётом полученных купонов составили практически 16 124,72 ₽. Если экстраполировать эту сумму на сформировавшуюся ежемесячную пассивную доходность в виде купонов, то потери отобьются примерно через 39 день — что уже выглядит не так печально. Сам себе придумал проблем — сам их решил. Спасибо за отличный опыт — идём дальше.
Теперь ваша очередь — расскажите, по каким позициям в портфеле у вас всё больше сомнений?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Что делать с облигациями Самолёта после новостей о санации? Оцениваем риски
На рынке наблюдается любопытная картина: облигации Самолёт #SMLT просели до -14% на новостях о возможной санации, тогда как акции пошли вверх. На первый взгляд это противоречие, однако логика инвесторов объясняет ситуацию.
Позиция держателей облигаций
Для держателей облигаций новость о санации — в первую очередь неопределённость. Речь идёт о механизме комплексного соглашения по статье 31.1 закона о банкротстве: крупные кредиторы (прежде всего Сбербанк и ВТБ) могут согласовать план реструктуризации. Если за него проголосуют кредиторы с более чем 50% требований, суд его утвердит.
После этого условия распространятся на всех — включая тех, кто не согласен. Для инвестора в облигации это реальный риск: сроки погашения могут сдвинуть, купон — снизить, а сами бумаги — обменять на новые с другими параметрами. Отказаться от таких изменений отдельно взятый держатель не сможет.
Позиция акционеров
Акционеры смотрят на ту же ситуацию под другим углом. Для них санация — шанс сохранить бизнес вместо жёсткого банкротства. При банкротстве акционеры обычно остаются ни с чем: сначала закрываются долги перед кредиторами, и только если что-то остаётся — распределяется между собственниками.
Санация даёт компании шанс стабилизировать долговую нагрузку и продолжить работу. Рынок это считывает: если договорятся с банками и снимут острую нехватку ликвидности, операционная деятельность может восстановиться. Отсюда и рост акций — инвесторы закладывают вероятность того, что компания продолжит работать и в перспективе сможет нарастить прибыль.
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Флоатеры под КС+3% для всех: где искать высокую доходность?
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ
В фокусе внимания — пик погашений в 2027 году. Именно в этот период компании нужно разом закрыть крупные обязательства:
• БО-П13 $RU000A107RZ0 (24.01.2027). Полный номинал — 24,5 млрд, но в календаре стоит остаточный объём 9,29 млрд — часть бумаг уже не в обращении. Это первый крупный пик: вместе с офертой БО-П11 в январе–феврале 2027-го компании нужно закрыть около 15,7 млрд.
• БО-П11 $RU000A104JQ3 (оферта). Дата фиксации реестра — 9 февраля, дата выкупа — 12 февраля 2027-го. Сумма «до 6,4 млрд» — это стресс-сценарий: аналитики закладывают предъявление всего объёма в обращении, хотя фактически инвесторы могут предъявить меньше.
• Погашение БО-П14 $RU000A1095L7 на 20 млрд — крупнейшая точка графика. Финальное погашение БО-П15 $RU000A109874 (30.07.2027) стало таким небольшим потому, что в августе 2026-го компания уже выкупила по оферте бумаги на 3,12 млрд. БО-П14, БО-П15, БО-П19 и БО-П06 нужно оценивать как единый платёжный пик.
Что сейчас делать с облигациями, выделил бы три пути:
• Оставить, как есть. Если верите, что компания справится с пиком за счёт операционного потока или удастся договориться о реструктуризации — можно оставить бумаги. Но будьте готовы активно управлять позицией: стоп-лоссы, частичная фиксация прибыли на позитивных новостях.
• Сократить позицию. Если риски кажутся чрезмерными — например, видите слабые места в отчётности, а переговоры идут туго — разумно продать часть бумаг, чтобы снизить концентрацию риска в портфеле.
• Выйти полностью. Если считаете, что вероятность негативного сценария — дефолта или длительной реструктуризации с потерей стоимости — слишком высока и не соответствует вашей стратегии, продавайте всё.
У меня же от этого эмитента только короткий флоатер БО-П14 с долей 2,7%. Продавать или увеличивать не планирую. Жду развязки с приемлемым для меня уровнем риска. Всех благодарю за внимание и проставленные реакции под постом.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
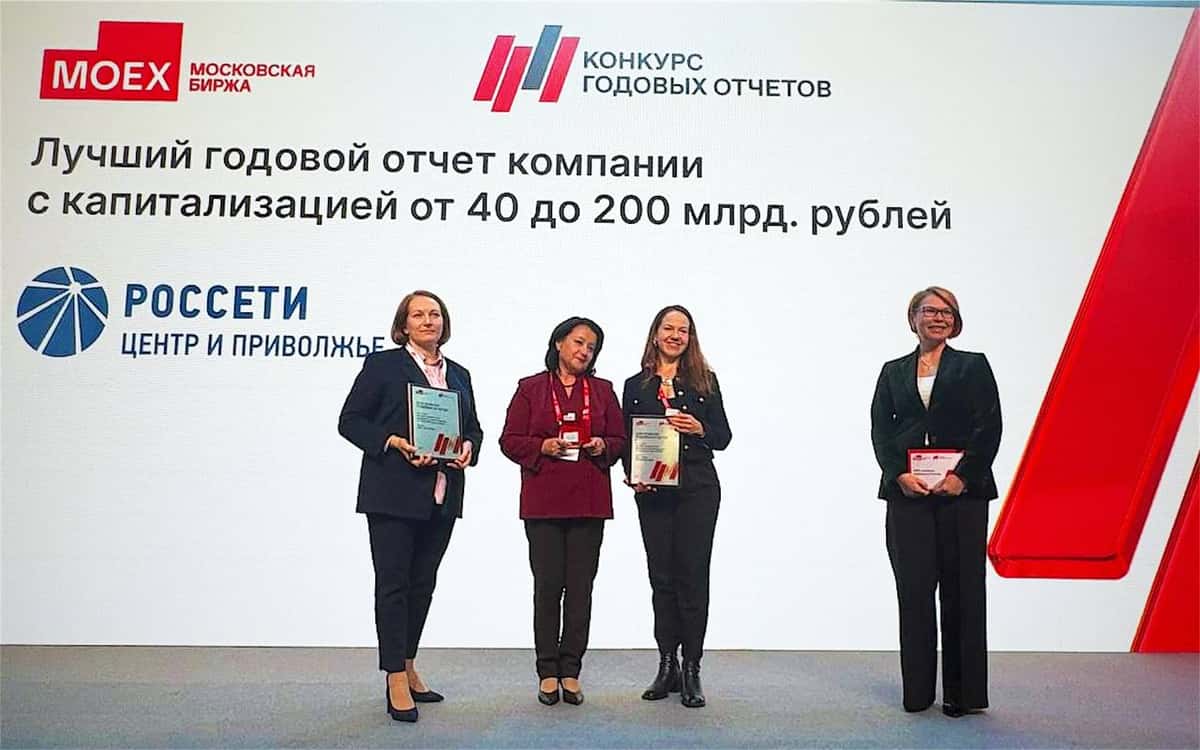
⭐️ «Озон Фармацевтика» - бронзовый призёр Гран-при конкурса годовых отчётов Московской биржи!
Второй год подряд годовые отчёты «Озон Фармацевтика» входят в число лучших на конкурсе Московской биржи. В 2025 году компания стала призёром в номинации «Выбор розничных инвесторов», а в 2026 году заняла третье место в одной из основных номинаций Гран-при, подтвердив высокий уровень корпоративного раскрытия.
Годовой отчёт «Озон Фармацевтика» за 2025 год «Формула доверия» занял 🥉 3-е место в номинации Гран-при «Лучший годовой отчёт компании с капитализацией от 40 до 200 млрд рублей».
В этом году компания вошла в шорт-листы сразу четырёх номинаций:
🔹Лучшее представление компании и стратегии
🔹Лучший годовой отчёт нового эмитента на рынке капитала за последние 3 года
🔹Выбор розничного инвестора
🔹Лучший годовой отчёт компании с капитализацией от 40 до 200 млрд рублей - призер 🥉
📢Мария Рыбина, заместитель директора по связям с инвесторами:
«Годовой отчёт для нас — возможность последовательно формировать понимание нашего бизнеса и доверие к нему.
Фармацевтика остаётся сложной для понимания отраслью, и мы видим свою задачу в том, чтобы делать её более понятной и прозрачной для инвесторов. Признание на уровне Гран-при особенно ценно для нас: оно показывает, что выбранный подход к раскрытию информации находит отклик у профессионального сообщества.
Мы продолжим развивать эту работу и повышать качество диалога с рынком»
Конкурс годовых отчётов Московской биржи ежегодно объединяет ведущих российских эмитентов и экспертов рынка капитала, формируя ориентиры качественного корпоративного раскрытия.
Оценка конкурсных работ проводится в два этапа - экспертной группой и профессиональным жюри.
Благодарим Московскую биржу, экспертное сообщество и наших инвесторов за внимание к нашей работе! Поздравляем всех победителей и призёров конкурса!💙
🔗🔗🔗
📢 ВКонтакте
📢 Telegram
📢 Макс
📢 Т‑Пульс
Почему я не продаю ВДО, несмотря на риски. Разбор портфеля и сделок
Рынок гособлигаций медленно, но верно восстанавливается — и это несмотря на довольно жёсткий сигнал ЦБ, который пересмотрел свои ожидания по ставке на 2027 год. Я по-прежнему верю, что недавняя доходность около 17% по длинным ОФЗ — это дно, на которое регулятор уже не захочет возвращаться.
А вот компании, которые не могут обслуживать долги без «кислородной маски» в виде постоянного доступа к рынку, становятся главной проблемой. Вынужденное рефинансирование даст ещё большую нагрузку на банковскую систему: банкам придётся открывать кредитные линии для системно значимых игроков. А значит, отступать регулятору уже никак нельзя.
На первичке корпоративных облигаций активность снизилась: новых размещений меньше, календарь спокойнее. Большинство новых бумаг торгуется вблизи номинала или с минимальным отклонением от цены размещения. Поэтому я не спешу набирать основную долю на «первичке» — как показывает практика, с дисконтом от номинала это можно сделать после размещения, когда спекулянты покинут ракету, которая так и не взлетела.
Из корпоративных облигаций: мне интересен новый выпуск «ЭкоНивы» 1Р04. Для меня он привлекателен при итоговом купоне не ниже 18%. Заявку на участие в первичном размещении можно оставить до 29 октября 15:00 МСК, а на вторичке бумага появится 2 ноября.
С полученных купонов за полтора месяца сформировал ежемесячный доход по ОФЗ. К имеющимся 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9 докупил четыре недостающих выпуска для этой стратегии 26246 $SU26246RMFS7 26240 $SU26240RMFS0 26233 $SU26233RMFS5 и 26253 $SU26253RMFS3
Такими действиями повышаю уровень прогнозируемого дохода и минимизирую риски излишней волатильности в сегменте ВДО, которого у меня в портфеле немало. Именно на них хотел остановиться подробнее и поделиться мыслями — почему же я их не продаю.
Из актуального:
• Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
• Полипласт у меня 2 выпуска: П02-БО-16 $RU000A10F7V9 и П02-БО-03 $RU000A10B4J5 общая доля 7,3%.
Компания несколько лет реализовывала масштабную инвестиционную программу и финансировала её в основном за счёт заёмных средств. А тут ещё и привычные логистические маршруты через Азовское и Чёрное моря начали давать сбои.
На этом фоне аналитические агентства, пересмотрели рейтинги надёжности:
• 7 октября АКРА поставило рейтинг А (RU) статус «под наблюдением».
• 26 октября НКР пошло дальше: понизило рейтинг с A до BBB+ и установило статус «на пересмотре с возможностью понижения».
Ситуацию осложняет и то, что имеющиеся выпуски на бирже торгуются со значительной премией — выходить на рынок долга с новыми предложениями не выглядит перспективно. Надежда остаётся только на банки, которые, в ожидании отдачи бизнеса и ввода новых мощностей, поддержат эмитента. Банкротить системно значимого игрока и замораживать огромные производственные мощности — не самое верное решение.
• МГКЛ 001Р-05 $RU000A107UB5 минимальная доля - 0,75%. Эта инвестиция давно перешла в разряд веры. Вопросов к эмитенту слишком много, и они заставляют крепко задуматься — прежде всего о чистоте его действий.
Свежие новости тревожат: ФНС приостановила операции по счетам 8 из 11 «дочек» МГКЛ. Общий размер ограничений — 1,22 млрд рублей. В компании говорят, что задолженность техническая и скоро будет погашена. По их словам, налоговая задолженность уже снизилась на 30%, осталось около 800 млн.
По облигациям: в этом году погасить нужно 150 млн — не критично, деньги найдут. В следующем году погашать уже 400 млн. Пока ситуация с долгом не критичная, но груз претензий и сомнения в прозрачности всё сильнее склоняют к мысли, что исход предрешён.
В деньгах моя позиция — 12К - месяц моего пассивного дохода. Увеличивать или закрывать ее пока не планирую. О других компаниях, которые у меня в минусе, я писал в этом посте — обязательно прочитайте, если интересно.
А теперь к вам: что покупали из последнего и какой стратегии придерживаетесь на рынке?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Подборка интересных облигаций №18
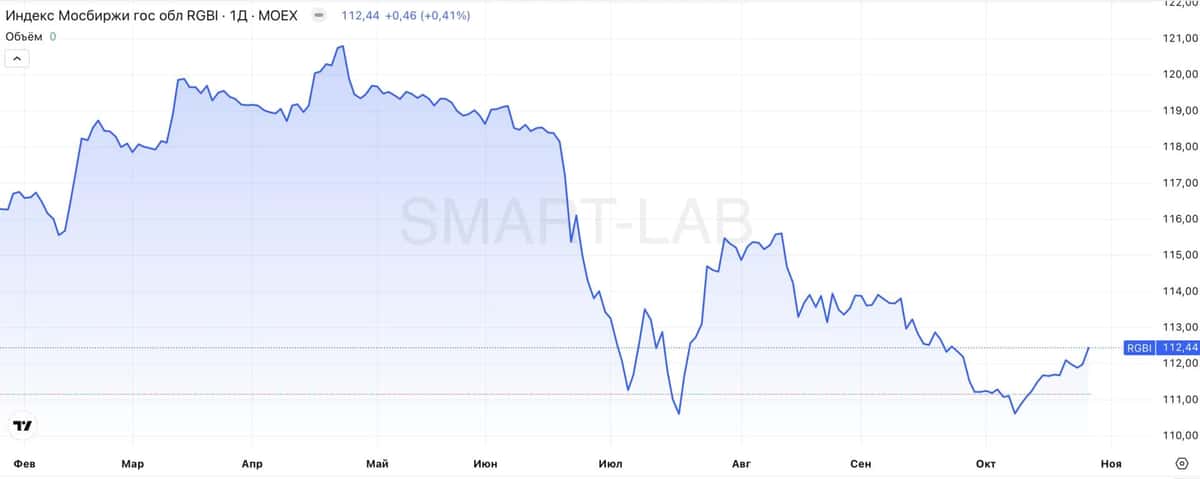
Мало того, что на прошедшем заседании ЦБ оставил ключевую ставку на уровне 14%, так еще и пересмотрел среднесрочные прогнозы по инфляции и ставке. Так, прогноз средней ставки на 2027 год был повышен с 10,5-12,5% до 12,5-13,5%. Прогноз по инфляции на конец текущего года повышен с 6-7% до 7,1-7,6%. Тем не менее Индекс RGBI закладывал уже такое решение и почти никак не отреагировал, оставшись на отметке в 112 п.
Как сказано в официальном заявлении, Банк России будет принимать дальнейшие решения в зависимости от динамики инфляции и инфляционных ожиданий, а также от оценки рисков со стороны внутренних и внешних условий. В любом случае рассчитывать на скорое и значительное снижение «ключа» не приходится. А значит, бизнесу придется продолжать жить в условиях высокой стоимости обслуживания долга.
Пример Полипласта показал, что в текущих условиях состояние бизнеса может поменяться очень быстро и эти изменения невозможно спрогнозировать. Перекрытие логистики экспортно-ориентированной компании превратило ее из достаточно крепкого представителя рейтингового сегмента «А» в потенциального дефолтника.
Исходя из этого, наиболее благоразумным выбором является ограничение рисков, как кредитных, так и процентных. Флоатеры остаются актуальными для консервативных инвесторов. На среднесрочном горизонте доходность может оказаться сопоставимой с инструментами с фиксированным купоном при минимальном процентном риске.
◼ ПСБ 3P-09 $RU000A109TJ6 (премия к КС 1,5%, погашение 15.10.2027)
◼ Магнит 5P05 $RU000A10DPM5 (премия к КС 1,4%, погашение 22.01.2028)
В сегменте облигаций с фиксированным купоном и не самым высоким рейтингом я предпочитаю бумаги со сроком до погашения полгода-год.
◼ НовТех 1Р8 $RU000A10CMQ5 (доходность 17,8%, погашение 24.08.2027)
◼ ГТЛК 1P-14 $RU000A100FE5 (доходность 18,3%, оферта PUT 07.09.2027)
Длинные ОФЗ сегодня являются некоторым аналогом дивидендных акций. Дивиденды (текущая купонная доходность) достаточно высокие, но котировки могут ходить в широком диапазоне. Спред между доходностями и КС на чрезвычайно высоком уровне. Однако это не значит, что доходности не могут уйти еще выше. В общем, инструмент для тех, кто осознает и принимает риски.
◼ ОФЗ 26254 $RU000A10D533 (погашение 03.10.2040, текущая купонная доходность 15,5%)
❗️Не является инвестиционной рекомендацией
♥️ Если нравятся такие подборки, ставьте лайк, буду чаще их делать
АФК «Система» (AFKS). Проценты или удавка?
Это 3 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
Сегодня мы рассмотрим одну из самых спорных компаний на российском рынке – АФК «Система» $AFKS. Сразу скажем, что наши выводы будут неутешительными. Давайте посмотрим на цифры. На первый взгляд операционный бизнес холдинга чувствует себя неплохо:
▪️ Выручка за 6 месяцев 2026 года выросла до 639,5 млрд руб с 600,7 млрд руб годом ранее;
▪️ Операционная прибыль показала отличный рост и составила 157 млрд руб против 92,5 млрд руб в 1 полугодии 2025.
🆘 Казалось бы, дочки генерят кэш, бизнес работает, надо брать? НЕТ! Посмотрите на раздел финансовых доходов и расходов... Финансовые расходы за полгода составили 166,7 млрд рублей! Хотя в прошлом году сумма была еще больше. Тем не менее до сих пор вся операционная прибыль компании полностью сжирается процентными платежами по долгам и еще не хватает! Холдинг генерирует убыток просто потому, что вынужден обслуживать свои гигантские кредиты. Чистый убыток, приходящийся на акционеров АФК, составил 35,4 млрд руб.
📉 Совокупный долг на 30 июня 2026 года достиг астрономических 1,517 ТРИЛЛИОНА рублей. При текущих реалиях жесткой денежно-кредитной политики и высоких ставках в РФ, этот долг больше поход на удавку. В итоге капитализация эмитента рухнула до смешных 68,5 млрд руб. При Enterprise Value в 1,36 трлн руб это означает, что стоимость компании на 95% состоит из долга, акционерного капитала там фактически не осталось. Балансовая стоимость минус 551,3 млрд руб. Капитал глубоко отрицательный, компания должна кредиторам на полтриллиона больше, чем реально стоят ее активы.
👎 Но самое ужасное то, что свободный денежный поток глубоко отрицательный. Доходность FCF -493%, FCF на акцию -35 рублей. Компания сжигает деньги с невероятной скоростью. Рентабельность рухнула, EPS глубоко в минусе. Единственный мультипликатор, который выглядит относительно нормально - это EV/EBITDA на уровне 3,64. Но он такой только потому, что долг раздут до небес.
🤔 Интересно, что совокупный размер вознаграждения ключевому управленческому персоналу (к которому Группа относит членов Советов директоров Группы и отчетных сегментов) составил 987 млн руб за первое полугодие 2026 года. Из них:
▪️ Краткосрочные вознаграждения: 707 млн руб;
▪️ Выплаты, рассчитываемые на основе стоимости акций: 280 млн руб.
Для сравнения, за аналогичный период 2025 года эти расходы составили 893 млн руб. То есть, несмотря на огромные убытки, приходящиеся на акционеров, и гигантскую долговую нагрузку компании, расходы на вознаграждение ключевого менеджмента выросли почти на 10,5% по сравнению с прошлым годом. Что думаете по этому поводу? Обоснован ли рост вознаграждения менеджмента глубоко убыточной компании, которой не хватает операционного дохода даже просто чтобы покрыть проценты по долгам? Но справедливости ради отметим, что в 2025 году размер вознаграждения сильно снизился, аж в 2,9 раза, ранее он был вообще неприличный.
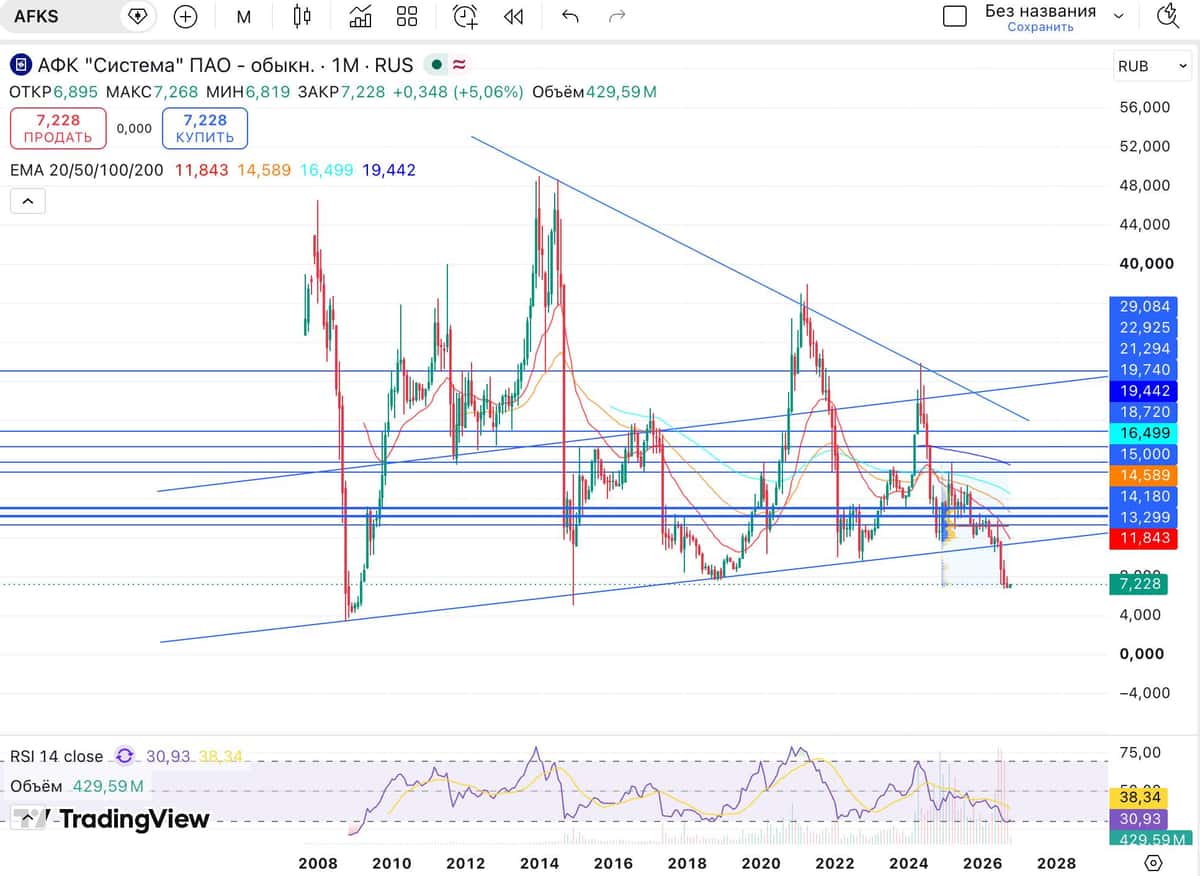
📉 По графику котировки АФК тоже выглядят удручающе, находясь у своих исторических минимумов 2008-2009 гг.! С точки зрения «техники» цена пробила историческую наклонную поддержку и яросто устремилась вниз.
👉 Итог: На сегодняшний день АФК «Система» - это компания, которая работает исключительно на своих кредиторов. Бизнес-модель компании, построенная на постоянном наращивании долга ради покупки новых активов, сломалась о высокую ключевую ставку. Что делать инвесторам? Не покупать. Обходите эту бумагу стороной. Надежда на то, что дочки выведут на IPO и долг сократится, разбивается о то, что пока они готовят IPO, проценты съедают больше, чем они смогут привлечь. Более того, дочки АФК Системы банально не готовы к IPO, а эмитент будет оценивать их гораздо дороже их реальной стоимости. Если бумага в портфеле мы бы серьезно задумались о фиксации убытка. Когда можно присмотреться? Бумага станет интересной только тогда, когда ЦБ РФ начнет агрессивный цикл снижения ключевой ставки, да и то с оговорками. Не является ИИР.
Дефолты продолжаются. Кто выстоит на рынке рискованных облигаций?
ЦБ пока не торопится снижать ставку, а даже когда снизит — до реального сектора это дойдёт не сразу. Поэтому дефолты среди рискованных облигаций продолжаются: проблемы уже задели многих игроков и будут давить на рынок дальше. Устоять смогут только компании с настоящим запасом ликвидности и здоровой структурой баланса.
Инвесторам стоит сейчас не строить догадки о ставке, а внимательно смотреть, стоит ли за бумагой реальный бизнес или только красивая история.
Для подборки я взял эмитентов с сильными поручителями и приемлемым уровнем долговых обязательств — чтобы при потенциальном ухудшении финансового состояния были резервы для поддержания ликвидности.
Заслон 002Р-01 $RU000A10G2M8 (А-) YTM: 18,4% на 2 года 10 месяцев
Это частная российская инжиниринговая компания, которая занимается разработкой и производством высокотехнологичного радиоэлектронного оборудования. В её портфеле — системы для авиации, флота и сухопутных сил, средства наземного аэродромного обслуживания, медицинская диагностическая техника, а также СВЧ-компоненты.
Часть инвестиционных программ компании финансируется за счёт целевых субсидий от государства. И это ещё один маркер её стратегической значимости: государство видит в ней игрока, чьё развитие отвечает национальным интересам.
С деньгами у компании порядок: чистый долг отрицательный, ликвидная подушка 12,2 млрд рублей, проценты покрываются в 6,1 раза, да ещё и рейтинги A-(RU) и ruA- — вроде бы надёжно. Но есть и ложка дёгтя: маржа проседает (EBITDA −24,9% при выручке −10,4%), краткосрочные обязательства выросли на 53,9%, а операционный денежный поток минусовой уже второй год.
Вывод для инвестора: дефолта сейчас можно не ждать, но глаз держать на марже и денежном потоке — именно они могут съесть ликвидную подушку.
Из актуального:
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
АВТОБАН-Финанс БО-П10 $RU000A10G2W7 (А+) YTM: 19,61% на 2 года 11 месяцев до наступления оферты.
«Автобан» плотно завязан на государство. Компания — генподрядчик у Росавтодора и «Автодора», активно участвует в ГЧП и концессиях. На её счету участки ЦКАД (ЦКАД-3 и ЦКАД-4), обход Тольятти, дублёр проспекта Гагарина в Нижнем Новгороде. По таким контрактам государство годами платит за реализацию инфраструктурных проектов. Вдобавок «Автобан» включён правительством РФ в список системообразующих предприятий.
По отчётности за 2025 год: операционная прибыль увеличилась на 53% (до 12,1 млрд рублей), чистая — на 37,6% (до 9 млрд рублей). Даже с учётом спорных моментов это подтверждает способность группы зарабатывать и обслуживать обязательства. Однако на конец года свободных средств лишь около 1,47 млрд рублей при краткосрочном долге 27,6 млрд рублей — без рефинансирования не обойтись. Пока ситуация контролируемая: есть неиспользованные кредитные линии на 35,4 млрд рублей и долгосрочные проекты. Тем не менее за ликвидностью необходимо внимательно наблюдать.
Софтлайн 002Р-03 $RU000A10GDN2 (А-) YTM: 20,21% на 3 года 2 месяца
Крупный российский ИТ-холдинг с очень широким портфелем: ПО, сервисы, кибербезопасность, оборудование, ИИ.Растёт компания в основном через M&A. Минусы стратегии — серьёзные затраты, часто кредитные, и риск того, что интеграция активов пойдёт не по плану.
С одной стороны, позитивные тренды (рост оборота, валовой прибыли, EBITDA) говорят о том, что бизнес развивается и умеет повышать маржинальность. С другой — рост долга и давление процентных расходов создают риск для стабильного обслуживания долга в будущем.
Чистый долг/EBITDA за 12 месяцев — 3,0x, выше комфортного для облигационного инвестора уровня. Менеджмент обещает снизить до ≤2,0x по итогам 2026 года. Замедление компания объясняет переносом собственных решений на второе полугодие. Посмотрим, как окажется на самом деле.
Завтра собираюсь сделать полный обзор своего облигационного портфеля: покажу последние сделки и поделюсь планами по покупкам до конца года. Так что не пропустите — будет интересно.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Рынок на триллионы 🤑
Фондовый рынок РФ продолжает сжиматься относительно экономики. По данным ЦБ, на начало сентября его капитализация составляла 42,2 трлн рублей или всего 19,5% ВВП против 24,6% на конец прошлого года. При этом государство поставило цель довести этот показатель до 66% ВВП к 2030 году. Получается, рынок должен вырасти более чем втрое относительно экономики. Вопрос в том, откуда возьмутся эти триллионы и как на этом заработать инвестору?
📊 Низкая капитализация еще не означает, что весь рынок дешевый. После 2022 года исчез значительный пласт иностранных покупателей, выросла премия за риск, а высокая ставка сделала облигации серьезным конкурентом акциям. К этому добавляется еще одна проблема: в свободном обращении находится лишь 33% российского рынка против примерно 50% у развивающихся стран. Значительная часть капитализации фактически заперта у государства, основателей и стратегических владельцев.
Поэтому одной переоценкой существующих голубых фишек задачу не решить. Рынку нужны новые IPO, SPO и увеличение free float уже торгующихся компаний. То есть цель в 66% ВВП предполагает не просто рост Индекса Мосбиржи, а появление десятков новых крупных эмитентов и продажу части пакетов действующих компаний.
💰 Второй источник роста - деньги самих инвесторов. Пока значительная часть капитала уходит во вклады, облигации и фонды денежного рынка, но при дальнейшем снижении ставки баланс постепенно начнет меняться. ИИС-3, ПДС и другие программы долгосрочных сбережений должны создавать постоянный внутренний спрос, который сможет поглощать новые размещения.
Что делать инвесторам?
Первый вариант - создание диверсифицированного портфеля из надежных дивидендных фишек, например Сбербанк $SBER, Ленэнерго преф $LSNGP, Лукойл $LKOH, либо через широкий индексный фонд на российские акции $SBMX. Второй - акции Московской биржи $MOEX, которая напрямую выигрывает от роста числа эмитентов, оборотов, IPO и активов в брокерских портфелях.
Получается, основной апсайд здесь не в том, что российские акции просто «дешевые относительно ВВП». Гораздо интереснее сама трансформация рынка: больше публичных компаний, выше free float и больше долгосрочного капитала. Если этот процесс действительно запустится, индексные фонды и инфраструктура фондового рынка выглядят наиболее понятным способом его отыграть.
❗️Не является инвестиционной рекомендацией
♥️ Если мои статьи полезны для вас, обязательно поддержите их лайком. Спасибо!
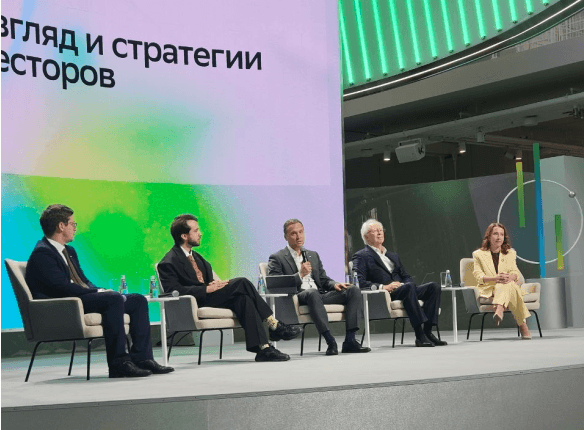
Что будет со ставкой, рублём и инвестициями в 2027 году?
Вчера побывал на форуме СберИнвестиций “Настоящее - будущее”. Говорили о многом - о настоящем (высокие ставки душат инвестиции, прибыль фондового рынка держится на пяти компаниях, а кредитование может не ожить даже после снижения ставки ЦБ) и о будущем (ИИ заменяет личного инвестсоветника, крипта и ЦФА ищут своё место в портфелях)…
Сегодня не буду делать большой текст, просто дам цитаты из панели "Макровзгляд и стратегия для инвесторов" с небольшими комментариями - отобрал самое яркое, на мой взгляд. Расшифровывал по записи.
Топ-10 цитат
СОФЬЯ ДОНЕЦ, Т-Инвестиции:
- "На этом рынке легко заработать, но сложно не потерять". Хорошая фраза о соблазне искать доходность 30%, когда консервативные инструменты уже дают привлекательный результат.
- "Экономика у нас сейчас имеет форму лебедь, рак и щука". Потребление держится, инвестиции падают, отдельные отрасли растут, другие стагнируют. Продолжение мысли: "Все знают, чем закончилась басня - ничем"...
- "Прибыль компаний индекса Мосбиржи выросла на 50%, но почти весь прирост приходится на пять компаний". Четыре сырьевых компании и Сбер. Остальные в совокупности почти не показали роста прибыли.
- "Кредит - это всегда заимствование из завтра". Объяснение того, почему регуляторная политика всё сильнее ограничивает кредитную экспансию.
ТАРАС СКВОРЦОВ, Сбербанк:
- "60% операционной прибыли компании отдают сотрудникам, ещё 40% - банкам". Фактически всё съедают зарплаты и проценты, на инвестиции ничего не остаётся, как-то так…
- "Даже если будет ставка 7%, у банков всё равно будет очень мало аппетита к кредитованию". Контринтуитивный тезис: высокая ставка - не единственная причина дорогого и ограниченного кредита. Скворцов указывает на жёсткие требования к банковскому капиталу.
- "Деньги уходят с депозитов на финансовый рынок, но точно не в акции". По наблюдениям, клиенты переходят преимущественно в государственные, корпоративные и валютные облигации. Вот такой вот инвестиционный спрос.
ОЛЕГ ВЬЮГИН, экономист, профессор НИУ ВШЭ:
- О ставке - "Идеально процентов семь. Это просто то, что доктор прописал для нормальной экономики". Такая ставка нужна для оживления инвестиций. Однако, Олег Вячеславович заметил, что российский бизнес “был бы рад и 10%”.
- Серьёзное ослабление рубля возможно, только если экономика вернётся к росту 4–5%" - не дословная цитата, суть. И далее - пока инвестиции и импорт подавлены - спрос на валюту ограничен, а оживление экономики способно его увеличить.
- До февраля со ставкой лучше не суетиться - тоже суть. Вьюгин предлагает выдержать паузу до первого квартала 2027 года, чтобы оценить исполнение бюджета, и только затем принимать решение.
Выводы макропанели
- В 2027 году инвестору придётся выбирать между терпением и азартом, причём первое может быть куда прибыльнее второго.
- Ставка будет медленно искать дорогу вниз, рубль - зависеть от того, насколько оживёт экономика, а фондовый рынок - доказывать, что способен зарабатывать не только за счёт пяти компаний из индекса.
- Даже дешёвые деньги сами по себе не заставят бизнес инвестировать, банки кредитовать, а акции расти. Для этого экономике нужен двигатель, а пока мы больше обсуждаем, когда отпустят тормоза. Надо следить внимательно за тем, кто первым нажмёт на газ!
#форум
https://t.me/ifitpro