BB - это страшно? Или всё-таки вопрос цены риска?
Продолжаю историю Paramount, Эллисона и Oracle, и теперь самое интересное для нас уже происходит не в Америке, а на российском рынке.
Итого - перед нами не маленькая безызвестная компания, разместившая выпуск на миллиард рублей. Это, ж бл..., Oracle! Один из крупнейших технологических бизнесов мира, который растёт на ИИ, строит инфраструктуру на десятки миллиардов. Но даже его кредитный рынок спрашивает - а кто за всё это заплатит, кто спонсор-то?
Для кредитного рейтинга лозунги про ИИ-революцию не важны, рынок считает деньги. К счастью, как я говорил ранее, в США BB - это не приговор, это цена риска.
На российском рынке сейчас проблему кредитного риска решают проще - покупаем только A и выше. Кстати, в ряде требований Банка России фигурируют минимальные уровни BBB+ и A+, хотя порог зависит от типа инструмента и режима регулирования. Только прошу вас, не путайте: рейтинг помогает оценивать риск, а не заменяет анализ бизнеса! На развитом долговом рынке существует место и для AAA, и для BBB, и для BB - просто это разные деньги, разные риски и разные доходности.
Сравнение с нашим ВДО иногда выглядит примитивно:
😁 A - можно.
😱 BB - страшно.
Зрелый рынок капитала задаёт другой вопрос - сколько мне заплатят за этот риск? Плохая облигация с доходностью 20% может быть дорогой, а хороший бизнес с рейтингом BB при правильной цене - интересным кредитным риском.
Рейтинг - не рекомендация "покупать" или "не покупать", это вопрос цены денег. Это я сейчас про развитый рынок, если что... и эта фраза не является индивидуальной инвестиционной рекомендацией 😎🤣
Но если честно, как же не хватает этого российскому ВДО! Наш долговой рынок за последние годы вырос очень быстро: в I полугодии 2026 года компании разместили облигаций примерно на 4,5 трлн рублей, а весь корпоративный облигационный долг к середине года был близок к 36 трлн рублей.
Но вместе с ростом рынок проходит неизбежный этап взросления - дефолты, да, неприятно, но нормально. Ненормально другое - когда после нескольких дефолтов инвестор перестаёт различать риски и просто вычёркивает целый рейтинговый диапазон.
Должен всё же заметить - российский ruBB/BB(RU) и международный BB S&P - разные рейтинговые шкалы, ставить между ними знак равенства нельзя. Сравнивать надо не буквы, а отношение рынка к риску. Paramount с рейтингом BB способен привлечь десятки млрд долларов, Oracle может занимать огромные суммы, одновременно вкладывая колоссальный капитал в ИИ, но рынок не говорит: "Это Oracle, значит, всё будет хорошо". Повторюсь: рынок смотрит на свободный денежный поток, сроки погашения, стоимость рефинансирования и обеспечение, то есть делает ровно то, что должен делать кредитный инвестор.
Через этот экзамен сейчас проходит российский рынок ВДО. После периода, когда высокая доходность воспринималась как бесплатная надбавка к депозиту, рынок вспоминает: инвестор должен быть бдительным!
Доходность - это цена риска, и если вы не понимаете, за какой именно риск вам платят дополнительные 5-10 процентных пунктов, возможно, вы не инвестор, а просто очень дорогой кредитор 😎
#Oracle
https://t.me/ifitpro
Посты по ключевым словам
ПКТ: новые облигации АА на 3 года с премией к рынку. Стоит ли участвовать?
АО «Первый контейнерный терминал» — одна из ключевых операционных компаний группы Global Ports. В её управлении — контейнерный терминал в Большом порту Санкт-Петербурга.
Сама Global Ports Investments Plc — головная структура группы Global Ports, крупнейшего в России холдинга, который контролирует стивидорные активы по перевалке контейнеров и других грузов в Балтийском и Дальневосточном бассейнах.
100% акций ПКТ принадлежат группе Global Ports. Но и сама Global Ports независимой не является: контроль сосредоточен у группы компаний «Дело». Её ключевые бенефициары — Сергей Шишкарёв и структуры «Росатома
Параметры выпуска ПКТ-002Р-02:
• Рейтинг: АА (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: не более 10 млрд рублей
• Минимальная заявка: 1,4 млн рублей
• Срок обращения: 3 года
• Купон: КБД (3 года) +290 б.п. (~17,30%) около 18,7% YTM
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
Параметры выпуска ПКТ-002Р-03:
• Срок обращения: 4 года
• Купон: КС + 320 б.п.
• Квал: только для квалов
• Сбор заявок: до 06 октября 2026
• Дата размещения: 09 октября 2026
Рейтинг надежности:
• АКРА в январе 2026-го подтвердило высокий уровень АА прогноз «стабильный» , опираясь на сильные стороны бизнеса — рентабельность, операционный профиль, ликвидность.
• «Эксперт РА» присвоил AA-, прогноз «стабильный», в сентябре 2026-го продлило статус «под наблюдением». Причина — продолжающиеся изменения в структуре собственников ГК «Дело», которая является контролирующим акционером группы.
Финансовые результаты РСБУ за 6 месяцев 2026 года:
• Выручка: 2,13 млрд руб. (-40,8% г/г)
• Чистая прибыль: 108,4 млн руб. (-87,0% г/г)
• Активы: 25,62 млрд (было 26,93 млрд)
• Оборотные активы: 1,12 млрд (-89,97%)
• Капитал и резервы: 8,79 млрд (+8,42%)
• Долгосрочные обязательства: 15,79 млрд (+236,57%)
• Краткосрочные обязательства: 1,05 млрд (-92,58%)
• Чистый долг/скорректированная EBITDA Global Ports: 3,6х по итогам 2025г.
Часть спада в 1 полугодии частично объясняется — из-за тяжёлой ледовой обстановки и временного перераспределения грузопотоков. Но есть и структурная причина: контейнерные потоки системно уходят на Дальний Восток. Балтика стала единственным бассейном в России, где грузооборот снизился.
При этом у Global Ports на Дальнем Востоке рост — плюс 21,6% год к году. Компания продолжает уходить от менее маржинальной перевалки угля в пользу удобрений.
Добавьте сюда атаки на портовую инфраструктуру. «Росморпорт» прямо упоминает удары БПЛА — они сдвигают расписания судов и заставляют перераспределять грузы.
В обращении находится выпуск биржевых облигаций объёмом 7,5 млрд рублей:
• ПКТ 002P-01 $RU000A10DJH8 Доходность: 17,08%. Купон: 15,99%. Текущая доходность: 15,73% на 3 года 1 месяц. Выплаты: 4 раза в год
Что готовы предложить эмитенты со схожим рейтингом:
• ГТЛК БО 2P-12 $RU000A10EMU3 (19,65%) АА- на 3 года 5 месяцев с амортизацией
• ПГК 3Р-04 $RU000A10EYV6 (17,17%) АА на 2 года 11 месяцев
• ДелоПортс БО 1P-05 $RU000A10FZ16 (18,78%) АА- на 2 года 10 месяцев
• Авто Финанс Банк БО 1Р-19 $RU000A10FGX6 (17,04%) АА на 2 года 8 месяцев
• ТрансКонтейнер П02-03 $RU000A10F470 (17,85%) АА- на 2 года 6 месяцев
• ДельтаЛизинг 1Р-03 $RU000A10DHT7 (18,22%) АА- на 2 года 1 месяц с амортизацией
По итогу: Верхняя граница нового выпуска даёт YTM около 18,7%. И это примерно 170 б.п. премии к собственной вторичке — при том же сроке и том же кредитном риске.
Внутри рейтинговой группы AA- ориентир тоже смотрится конкурентно. «ДелоПортс» 1Р5 торгуется под 18,7%, более длинный ГТЛК 2Р-13 — около 19,6%, а «ТрансКо» 2Р3 даёт около 17,8%. То есть 2Р-02 находится в верхней части рынка, но главное его преимущество — всё же премия к собственному 2Р-01.
А что скажете вы — планируете участвовать в размещении?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией2 октября
Финансовая картинка недели: страны, где доходность облигаций растет быстрее всего (продолжение)
Далее возникла мысль, а почему бы ни пересчитать этот рейтинг роста доходностей облигаций по странам с поправкой на инфляцию в каждой стране.
Ведь это будет более справедливый рейтинг: он покажет, насколько рост доходности облигаций в какой-то стране за прошедший год соотносится с ростом инфляции в этой же стране. Результат этой корректировки рейтинга представлен в таблице 2.
Собственно, в прошлую таблицу добавлен еще один столбец — крайний правый с коэффициентами роста доходностей с учетом изменения инфляции за год. И тут результат оказался еще более интересным.
Япония окончательно занимает первое место: с учетом инфляции доходность японских гособлигаций выросла в 2,73 раза. Доходность же исходного лидера – Южной Кореи, с учетом инфляции даже упала- коэффициент роста составил 0,9. Доходность американских treasures c учетом инфляции выросла совсем незначительно (коэффициент роста 1,06). Конечно, если предположить, что инфляция в будущем не будет расти.
А еще в рейтинге появилась довольно большая группа стран, по которым доходность, с поправкой на инфляцию, бондам которых доходность с учетом инфляции не выросла, а наоборот, упала – коэффициент роста составил менее 1. Это довольно большая группа из 8 стран, и туда, как ни странно, попала Южная Корея, лидер первоначального рейтинга (коэффициент роста 0,9).
Россия же теперь на третьем месте – доходность ее бондов выросла с учетом инфляции выросла почти в полтора раза. Для инвестора, купившего ОФЗ год назад, это конечно плохо. Ведь рост доходности российских облигаций, а значит, и падение их цен значительно превышает динамику инфляции за этот год.
Почему это произошло – отдельный вопрос. Тут и непадающие инфляционные ожидания населения, и много еще чего. Но зато этот факт очень неплох для нового инвестора, решившего купить российские ОФЗ сейчас. Конечно, если предположить, что инфляция в будущем не будет расти.
Дзарасов Алан, эксперт и преподаватель 1ИФИТ
#доходностьОблигаций
https://t.me/ifitpro30 сентября
Финансовая картинка недели: страны, где доходность облигаций растет быстрее всего (продолжение)
Таблица, которую мы видим сейчас, более информативна, и результат показателен.
Вполне благополучная и тихая Швейцария переместилась внезапно с последнего места на первое. Доходности по швейцарским бондам выросли за год в целых 2,89 раза. А якобы чемпион по росту доходности (а значит, и падению цен ) гособлигаций в абсолютном выражении — Россия со своими 208 базисными пунктами — переместился с первого места в рейтинге на третье от конца. Доходности российских гособлигаций ОФЗ выросли всего в 1,14 раза.
И в этом плане российский рынок выглядит в «турнирной таблице» лучше тех же американских treasures, доходность по которым выросла в 1,24 раза. Ведь сильный рост доходности означает столь же сильное падение цены облигации за год.
А это плохо для инвестора, купившего эти облигации год назад. Так что, быть в лидерах этой таблицы совсем не хорошо.
В следующем посте попробуем пересчитать этот рейтинг роста доходностей облигаций по странам с поправкой на инфляцию в каждой стране.
#доходностьОблигаций
https://t.me/ifitpro30 сентября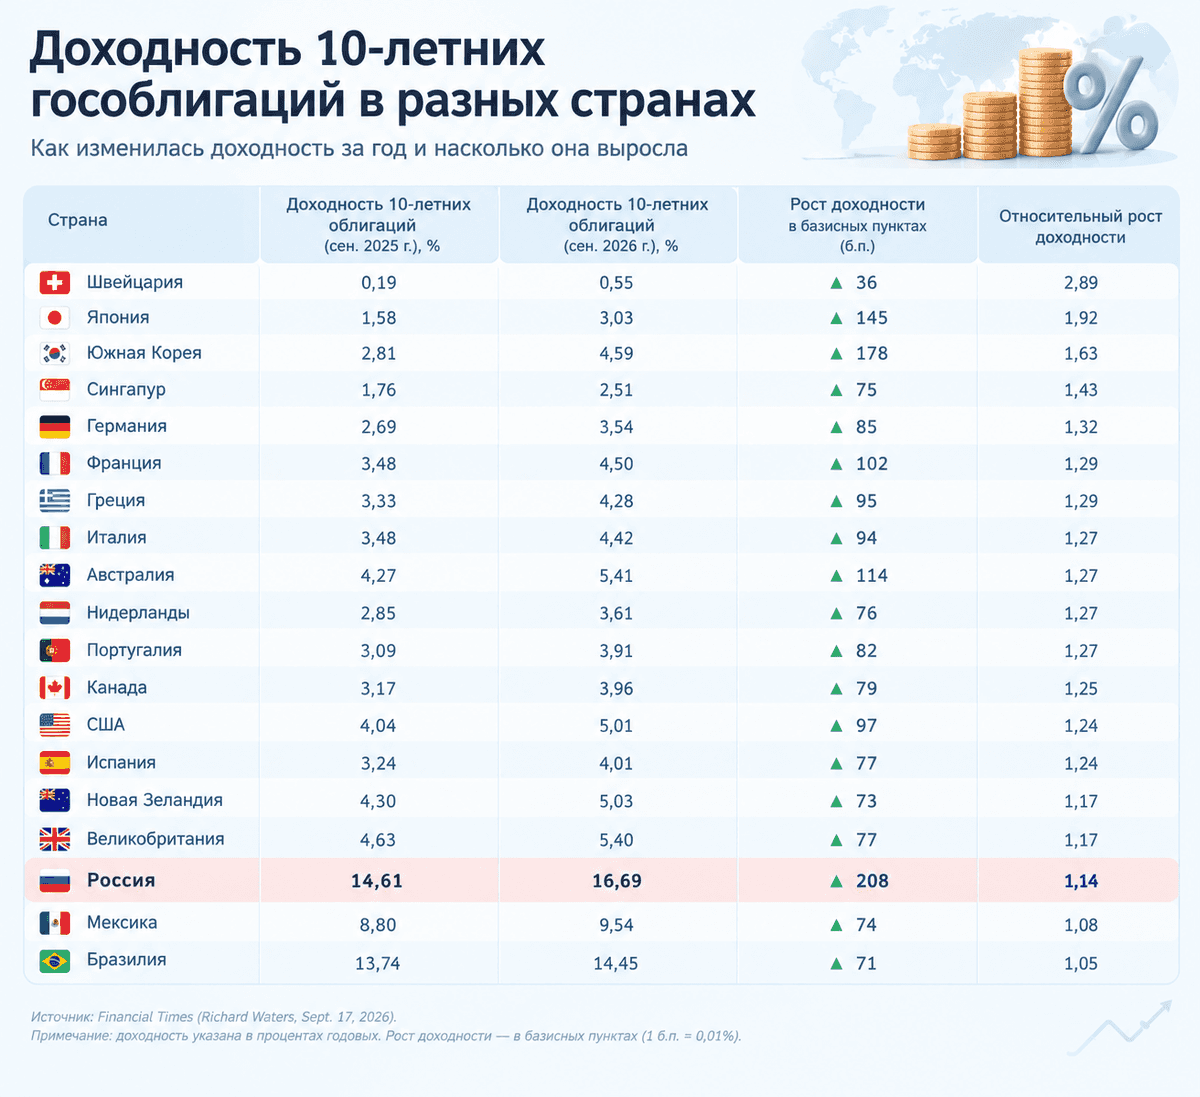
Финансовая картинка недели: страны, где доходность облигаций растет быстрее всего
Горячая тема последних дней: доходность 10-летних государственных облигаций США (знаменитые treasures) бьют рекорды, доходность их превысила 5% и находится сейчас на максимуме за последние 10 лет.
Причины все те же – опасения роста инфляции и процентных ставок. Процесс этот общемировой – инфляция растет по всему миру и уже не первый год. А вот какая страна является чемпионом по росту доходности облигаций? На эту тему мне попалась очень любопытная картинка (рис. 1).
На диаграмме представлен рейтинг стран по росту доходностей государственных облигаций за последний год: с сентября 2025 по сентябрь 2026г.
Самый большой рост доходности за год продемонстрировали облигации Южной Кореи. Но рейтинг на самом деле довольно неинформативен: показан абсолютный прирост доходности, в базисных пунктах самой доходности. Ведь очевидно, что рост доходности японских облигаций с 1,58% до 3,03% (145 базисных пунктов), то есть почти в два раза, выглядит более впечатляюще, чем рост доходности южнокорейских облигаций с 2,81% до 4,59% (178 базисных пунктов).
Например, те же российские гособлигации (которые, ну конечно же, не представлены в этом рейтинге!) за год дали прирост в доходности аж 208 базисных пунктов (с 14,61% до 16,69% годовых).
И конечно, Россия заняла бы первое место в этом рейтинге, но это было бы абсолютно неправильно. Я рассчитал коэффициенты относительного прироста доходностей, и добавил в рейтинг Россию. Результат увидите завтра, подписывайтесь!
#доходностьОблигаций
https://t.me/ifitpro28 сентября
Что влияет на доходность облигаций?
Разбираем 5 факторов:
1. Вид и ставка купона
Облигации приносят стабильный пассивный доход — купоны.
От ставки купона и его вида будет напрямую зависеть доходность:
— чем выше ставка, тем больше пассивный доход и выше доходность
— если купон фиксированный, доходность известна заранее
— при переменном или плавающем купоне доходность меняется вместе со ставкой купона.
2. Рейтинг эмитента
Чем надёжнее эмитент, тем, скорее всего, ниже будет доходность облигаций — и наоборот.
Небольшому стартапу сложнее привлечь финансирование от инвесторов, поэтому они могут предложить выше ставку купона, чем крупный стабильный эмитент.
3. Ставка ЦБ
Ставка купона зависит от размера ставки ЦБ. Также ставка ЦБ влияет на цену уже выпущенных биржевых облигаций:
— ставка ЦБ снижается — растёт доходность «старых» выпусков
Почему: «старые» выпуски были, например, с доходностью 17%, а после понижения ставки новые стали под 13%, то есть старые — выгоднее и интереснее инвесторам.
— и наоборот, растёт ставка ЦБ. снижается доходность старых выпусков.
4. Срок до погашения
Чем дольше срок до погашения, тем больше фактор неопределённости. За этот риск нужна премия, то есть купон повыше.
Также: чем дольше срок до погашения, тем сильнее реагирует рыночная цена биржевых облигаций на изменение ставки ЦБ
5. Цена покупки
У биржевых облигаций есть номинал и рыночная цена. Инвестор может купить облигацию как выше, так и ниже номинала.
Если купить облигацию «с дисконтом» (ниже номинала), то это дополнительно увеличивает доходность.31 августа
Пост 5. Как совместить фундаментальный и технический анализы по золоту. Итоги мини-курса.
В начале курса у вас могли быть вопросы: «Что сейчас делать с золотом? Покупать, не покупать?» Я очень надеюсь, что сейчас у вас этих вопросов не осталось, картина прояснилась, ведь я не просто указал вам на то, что я сам сейчас держу золото и докупаю на просадках, вы получили следующие очень ценные навыки:
1. Навык анализа новостей, фильтрации качественных от мусорных и распознавания тренда, направления долгосрочного движения цены золота.
2. Навык определения лучшей точки входа по графику. Т.е. навык технического анализа.
Теперь вы стали еще чуть лучше других инвесторов, ваши финансовые решения стали качественнее и продуманнее.
И как и обещал, укажу на то, как совмещать результаты фундаментального анализа с техническим. Это очень просто. Если у нас тренд на ослабление доллара и ухудшения геополитики, то золото стремится к удорожанию. Соответственно на рынке не будет такой ситуации, что цена золота ни на чём укатается в пол и вы потеряете свои деньги. Это вариант с вероятностью, как у динозавра встретить во дворе. Наиболее вероятно, что у нас будет коррекция после роста на 20-50%, а после – проторговка, в которой и будет находиться хорошая цена для докупки на свободный кеш.
Эту закономерность трейдеры и инвесторы давно выявили. Это называется «торговля по тренду». Доходность у такой стратегии повышенная. Можете посмотреть на мою доходность – я сам работаю по этой стратегии.
Напишите в комментариях, как вы теперь будете принимать решение по золоту. Какие фундаментальные факторы будете отслеживать? Как находить точку входа по графику? И что сделаете на этой неделе: купите, продадите, подождёте лучшей цены.
Собственно, я предположу, что у вас появились вопросы в течение этого курса. Задавайте их в комментариях – буду отвечать по мере возможности. И подписывайтесь на канал, чтобы не пропустить следующие и получать новые возможности для поднятия своей доходности.21 августа
Пост4. Как улучшить точку входа по золоту? Приём технического анализа.
Как обещал в предыдущем посте, покажу приём технического анализа, которым пользуюсь я. Я добавляю его к фундаментальному анализу и другим приёмам. Он сильно помогает улучшать точку входа и повысить среднюю доходность сделок.
Рассказываю.
Золото ходит следующим образом: рост – коррекция – проторговка. И так по кругу. Вы можете видеть это на графике, который я прикладываю к посту.
Рост – коррекция – проторговка. И снова рост – коррекция – проторговка.
Обычно покупая в районе проторговки после коррекции удается поймать лучшую цену и потом отправиться на луну на новой волне роста.
Как видите по графику, если бы вы покупали после роста не дожидаясь коррекцию, то ваши результаты были бы не такие хорошие.
Соответственно, если вы инвестор и у вас есть свободный кеш, то хороший вариант, даже можно сказать классический, как в учебниках написано, - это покупать на коррекции. Т.е. покупать дешево. Очень много инвесторов горят на том, что покупают дорого, а потом смотрят на убытки по открытым позициям.
Задание: откройте сейчас график XAUUSD в терминале Т-Инвеста (или в TradingView) и самостоятельно укажите, где есть рост, где коррекция, а где проторговка. Укажите точки, в которых бы вы хотели зайти, исходя из указанного мной алгоритма. Это поможет вам в будущем распознавать ситуации для входа в позицию качественно и заблаговременно.
Напишите в комментариях, какие зоны роста, коррекции, проторговки вы нашли на графике XAUUSD. Можно просто даты или уровни цен. Я посмотрю и отмечу правильные.
А в следующем посте подведём итоги и посмотрим, как правильно совместить фундаментальный и технический анализы.20 августа
Пост3. Как понять, когда покупать золото? Проводим фундаментальный анализ.
Можно бесконечно анализировать новости и пытаться понять, куда пойдет золото в краткосрок, но это не инвестиционный подход. Это подход спекулянта. И я в этом курсе не буду учить вас спекулировать. Я учу инвестировать. Поэтому сегодня я научу вас как в новостном потоке отсеять действительно важные новости от мусора и понять, надо ли сейчас покупать золото в долгосрок или еще подождать.
Я в предыдущем посте дал 5 новостей, и сейчас градирую их по важности для цены золота:
«США готовятся напасть на Иран. Иран готовится перекрыть Ормузский пролив» - это самая важная новость для золота. Она как раз и сделала большую часть того движения, на котором мне удалось заработать 50%. Это геополитическая новость, и геополитика является важнейшим фактором роста стоимости золота. Пока в мире и в России сохраняются геополитические риски – я накапливаю золото. И учебники по портфельному инвестированию указывают на тоже самое – на добавление золота в портфель.
Я полагаю, у вас в голове уже очень давно витает мысль: «Доколе в России и в мире будут сохраняться геополитические риски?» Я выскажу своё мнение цитатой Андрея Олеговича Безрукова, полковника СВР в отставке; на ПМЭФ 2026 он сказал: «Мы должны признать, что мы следующие несколько лет, может быть пару десятилетий, будем находиться в войне». Это он говорил про весь мир.
Однако помните, что это не я вам тут ИИР раздаю, я вас учу формировать свое собственное мнение на основе тех новостей, которые вы видите. И первейшие новости, на которые надо обращать внимание, это геополитика.
Вторая по важности новость – это «Глава ФРС Кевин Уорш заявил, что не будет снижать ставки» - на ожидании этой новости золото упало на 20% в январе 2026 года. И чем ближе рынок подходил к осознанию этой новости, тем ниже шло золото. Почему?
Потому что если ставка растет, значит деньги дорожают. Если доллар дорожает, то в золоте становится менее выгодно держать накопления, чем долларе. Вот рынок и пошел к справедливым, по его мнению, ценам.
Однако высокие ставки сейчас не означают низкую инфляцию в будущем. Рынок прекрасно видит, что доллар дешевеет за счет инфляции, например, на фоне новости «Цена дизеля в США выросла на 30%».
Новости о повышенном спросе на золото, например, со стороны ЦБ Китая поддерживают рост золота. Падения становятся не такими сильными. Вот цена золота и остановилась на уровне $4000, а в августе даже отскочила на $4400.
Итого:
1. Геополитика накаляется, инфляция растёт – стоит рассмотреть возможность добавить золото в портфель.
2. Геополитика охлаждается, инфляция падает – стоит рассмотреть возможность фиксации лонгов по золоту.
Повторюсь, я не даю инвестиционных рекомендаций, я показываю, какими методами пользуюсь я для повышения доходности своего портфеля. А вот перенимать ли мои методы – это уже на ваше усмотрение.
Вы можете задать мне вопрос: «Александр, я, вот, смотрю на график и вижу, что, если бы я купил золото по $3300, я бы сейчас был в плюсе. А если бы купил по $5300, то в минусе. Есть ли возможность распознавать дно и покупать на нём, чтобы зарабатывать больше?»
Да, такой способ есть, но помните, что 100% гарантированных способов откупать дно не бывает. Есть только методы технического анализа, которые могут повысить вероятность прибыльной сделки, повысить доходность портфеля. Одним из них я пользуюсь сам. Повышаю доходность своих сделок. И я вам его предоставлю в следующем посте.
Схема:
Кризис – инфляция – удешевление денег – бегство в золото.
А сейчас для закрепления навыка фундаментального анализа напишите, пожалуйста, в комментариях ту новость, которую вы недавно видели в СМИ, которую считаете очень влиятельной на рост золота. Я прочитаю ваши комментарии, отмечу такие новости позитивными реакциями.
И подпишитесь на канал, если вдруг еще не подписались, чтобы не пропустить следующий пост этого мини-курса.
$GLDRUB_TOM $GLDRUBF19 августа