Финансовая экспертиза за пять секунд. Доверять или проверять?
Разгорелся спор “в закулисье” чата, на тему того, что на финансовом рынке уверенный тон часто принимают за компетентность. Человек написал несколько сложных предложений, добавил пару цифр, упомянул “денежные потоки” и “мультипликаторы” - и вот перед нами уже эксперт. А копнешь БИО - где он, этот эксперт? Нету его на фондовом рынке.
Прикольно то, что нейросети быстро освоили этот трюк. Я проверял, насколько легко автоматизировать подготовку инвестиционных публикаций. Берешь новость, задаешь контекст, просишь модель разобрать событие, затем приводишь текст к нужной подаче - получается вполне профессиональный материал. Если показать его человеку, который регулярно читает финансовые каналы, далеко не каждый заподозрит генерацию.
И скажу я вам, собственно, не само происхождение текста меня беспокоит. Гораздо интереснее понять, почему читатель так легко принимает форму за содержание.
Проверьте себя. Когда вы в последний раз перепроверяли расчеты из понравившегося поста? Смотрели первоисточник? Проверяли, правильно ли автор сопоставил показатели, не перепутал ли долг с денежным потоком, не выдал ли корреляцию за причинно-следственную связь? Или просто увидели знакомые термины, уверенный вывод и поставили мысленную галочку: человек разбирается? Было такое, признавайтесь?
При работе с финансовым контентом есть некоторая сложность: качество выводов нельзя оценить за минуту. Для проверки иногда приходится делать то, о чем я говорил выше: открывать отчетность, изучать методику расчета, восстанавливать контекст. А мы привыкли поглощать новости быстро, отсюда печальный вывод - мы часто доверяем не доказательствам, а впечатлению от их изложения. Для нейросети это идеальная среда, нейросеть потирает ладошки! Она убедительно аргументирует, даже когда есть пробелы в обучении. А хорошо написанный текст маскирует эти пробелы лучше, чем небрежная “человеческая” публикация.
Нужно ли делить авторов на “честных людей” и “бездушные машины”? Вот даже не знаю, человек ведь тоже ошибается, манипулирует и умеет изображать эксперта. В чем тогда разница? Видимо, в том, что автоматизация создает убедительную смысловую оболочку массово и почти без затрат.
Что делать читателю? Проверять не красоту текста, а его опорные точки: источники, цифры, допущения и логику вывода. Особенно, если автор обещает доходность - нужно выяснить, на чем держится расчет. Если предсказывает движение рынка - какие условия могут разрушить его сценарий.
В инвестициях опаснее всего не искусственный интеллект. Опаснее привычка считать убедительную речь доказательством компетентности.
#компетентность
https://t.me/ifitpro
Посты по ключевым словам
Cbonds Review №3/2026: «Альтернативные инвестиции»
С радостью представляем новый выпуск журнала Cbonds Review — свежий номер уже▶️доступен читателям на сайте.
📍Для любителей мобильной версии — полистать ее можно здесь.
Третий номер Cbonds Review выходит в сентябре — традиционное время возвращения к активному деловому сезону и поиска новых инвестиционных идей. Поэтому темой этого выпуска мы выбрали альтернативные инвестиции — всё то, что находится за пределами привычной пары «акции и облигации».
🧊Именно эту идею мы постарались передать и на обложке номера. Над водой — хорошо знакомая инвестору вершина айсберга — традиционные инструменты. Но значительная его часть скрыта под поверхностью. Там — недвижимость, золото и другие драгоценные металлы, предметы искусства и прочие необычные активы, способные дополнить классический портфель. В этом номере мы рассматриваем разные грани альтернативных инвестиций и пытаемся разобраться, где сегодня инвесторы ищут новые возможности. Впрочем, инвестиционные альтернативы — не единственная тема выпуска.
💬 Еще один большой сюжет номера — искусственный интеллект в финансовой сфере. За круглым столом Cbonds Review представители рынка обсудили, как ИИ уже меняет работу финансовых компаний, какие задачи ему готовы доверить и где пока проходит граница между технологическими возможностями и ответственностью человека.
🇨🇳🇮🇳А в рубрике BondStyle мы предлагаем ненадолго оставить графики, котировки и инвестиционные стратегии и отправиться в путешествие. На этот раз — в Китай и Индию. Финансисты делятся личным опытом поездок, учебы и работы в этих странах и рассказывают о них по ту сторону цифр: через людей, традиции, деловую культуру и собственные впечатления. Айсберг на нашей обложке — хороший повод вспомнить: самое интересное не всегда находится на поверхности. Иногда, чтобы увидеть новые возможности, достаточно посмотреть немного глубже.
В числе авторов и героев публикаций: Александр Исаков, Марина Чекурова, Вячеслав Бердников, Дарья Тарасенко, Дмитрий Грицкевич, Диана Одинцова, Евгений Суворов, Мурад Агаев и др.
✅Электронная версия журнала
Приятного чтения!16 сентября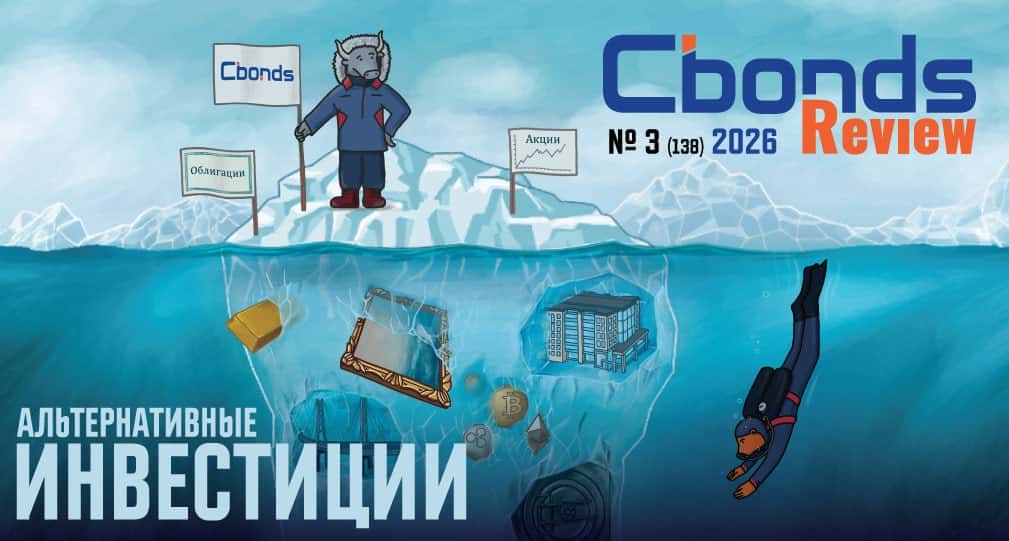
Моя книга в продаже
Книга в продаже.
«Системный трейдинг. Психология, анализ и искусственный интеллект»
Та самая книга, которую вы знали как «От новичка до профи».
Не сборник сигналов. Не «секретная стратегия».
Практический путь от первого счёта до своей системы.
Большинство новичков сливают депозит не из-за глупости, а из-за отсутствия системы: путают рынок с казино, не считают риск и торгуют на эмоциях.
Я это знаю не по чужой статистике.
На третьем году торговли завёл в одну сделку почти половину счёта. Без стопа. За 40 минут смотрел, как тает то, что копил месяцами.
Знать про стоп-лосс и поставить стоп-лосс — две разные вселенные.
После этого перестал искать грааль и начал строить систему. Потом — инструмент, который думает трезво там, где человек слабеет. Так появился Oracle Trading. А потом — эта книга.
Внутри 23 главы и практика:
• как устроены рынки: стакан, спред, лонг/шорт, сессии
• психология: страх, жадность, FOMO, месть рынку
• риск: правило 1–2%, размер позиции
• теханализ без ёлки из 15 индикаторов
• фундамент и новости: когда лучше не входить
• ИИ как компас, а не автопилот
• система, портфель, журнал, дисциплина
• 30-дневный план старта + чек-листы
• 20 типичных ошибок новичков
Чего в книге нет:
нет «100% в месяц»
нет грааля
нет призыва бросить работу завтра
нет сказки, что нейросеть сделает всё за вас
856 страниц. Форматы: epub, fb2, pdf, mobi.
Электронная версия — 1 400 ₽
Купить книгу
Можно сначала открыть бесплатный фрагмент на той же странице.
P.S. Торгуйте только теми деньгами, потеря которых не изменит жизнь. Книга — про систему, не про волшебную кнопку.6 сентября
Как проверить календарь выплат по ценным бумагам и не ошибиться в расчетах
Одна неточная дата в календаре выплат способна испортить гораздо больше, чем кажется на первый взгляд. Из-за такой ошибки искажаются доходность, оценка актива, риск-модели и внутренняя отчетность. Именно поэтому верификация данных по ценным бумагам давно стала не технической формальностью, а обязательной частью качественной работы с финансовой информацией.В RUDATA для этой задачи собраны инструменты, которые позволяют не просто смотреть календарь выплат, а проверять его по нескольким источникам и сопоставлять с корпоративными событиями, эмиссионными документами и раскрытием информации. Такой подход особенно важен для тех, кто работает с облигациями, дивидендами, дефолтами и историческими версиями параметров.
Как устроена проверка данных в календаре выплат
Календарь выплат в RUDATA объединяет сведения обо всех ключевых событиях по ценным бумагам. Данные поступают из нескольких источников, после чего проходят перекрестную проверку. За счет этого можно выявлять расхождения и уточнять итоговые параметры, которые затем используются в расчетах и аналитике.
При этом логика верификации зависит от типа инструмента. Если речь идет о дивидендах, важны тип акции, статус выпуска, дата закрытия реестра, размер выплаты и дата перечисления средств. Если проверяются купоны, в фокус попадают длительность купонного периода, график выплат, базис расчета, тип купона и связанные корпоративные события. Дополнительно учитываются выходные и праздничные дни, чтобы фактические даты не расходились с реальной практикой выплат.
С чего начать верификацию
Проверку календаря удобно строить по простому алгоритму:
• Определить, какие именно параметры нужно проверить.
• Найти существенные факты и публикации регуляторов или инфраструктурных организаций.
• Сопоставить эти данные с эмиссионными документами и условиями выпуска.
Если задача связана с опорными датами, в первую очередь стоит искать документы об изменении условий выпуска, решения общих собраний акционеров и другие раскрытия, где зафиксированы параметры выплат. Если проверяются расчетные показатели, например купонные платежи, важно понять, зависят ли они от переменных факторов. Это особенно актуально для флоатеров, инструментов с привязкой к ключевой ставке и бумаг с индексируемым номиналом. В таких случаях верификация уже не ограничивается одной датой: приходится дополнительно проверять решения Банка России, раскрытые параметры эмитента и логику применяемой расчетной модели.
Как проверять данные по дефолтам
Информация о дефолтах напрямую связана с календарем выплат, потому что влияет и на структуру платежей, и на их фактические даты. Поэтому такие данные тоже требуют отдельной проверки.
Для технического дефолта ключевой вопрос обычно один: были ли средства зачислены в НРД до даты выплаты, как правило за день до нее. Дальше логика достаточно прямолинейна:
• если средства не поступили, фиксируется технический дефолт;
• если сумма поступила полностью, оснований для дефолта нет;
• если средства пришли частично, нужно проверить, соответствует ли объем ожидаемому денежному потоку с учетом количества бумаг в обращении.
Такой сценарий особенно важен для тех, кто использует календарные данные в ежедневных расчетах и мониторинге риска. Здесь критична не только точность, но и скорость обновления информации.
Зачем нужны исторические версии календаря
Одна из самых недооцененных тем в работе с рыночными данными — историчность параметров. Между тем именно она часто определяет корректность ретроспективных расчетов.
В течение жизни бумаги ее параметры могут меняться: обновляется график выплат, уточняется структура погашения, пересчитываются будущие потоки после капитализации или частичного погашения номинала. Поэтому при анализе исторических доходностей, амортизированной стоимости, рисков и отчетных показателей важно смотреть не только на текущую версию календаря, но и на то, какой она была на конкретную дату.
Особенно заметно это на облигациях с амортизацией, капитализацией и переменным номиналом. В таких инструментах даже небольшое изменение в структуре платежей может повлиять на интерпретацию денежных потоков и результаты последующих расчетов.
Что важно для регуляторных расчетов и отчетности
В регуляторных расчетах календарные данные используются не как справочная информация, а как часть механики определения денежных потоков и риск-весов. Поэтому для банков для задач, связанных с 511-П и СПР, значение имеет не только сам факт изменения параметров, но и момент, когда это изменение должно было быть объявлено. Аналогичная история и для рисковых параметров для НПФ, страховщиков, брокеров согласно их регуляторным актам.
На практике важно различать две даты: ожидаемую дату объявления изменения структуры и фактическую дату раскрытия информации. Если эмитент раскрыл сведения раньше или позже ожидаемого срока, это может влиять на распределение инструмента по временным корзинам и на итоговый расчет процентного риска. Для внутреннего контроля полезно сопоставлять текущую структуру погашений, ожидаемую дату изменения и дату фактического раскрытия, а затем проверять, как эти данные отражаются в расчетной логике.
Как подключать ИИ к верификации
Искусственный интеллект может быть полезен не только для анализа готовых выгрузок, но и на этапе выбора подходящего интерфейса RUDATA под конкретную задачу. Например, можно описать тип данных, частоту запросов, требования к детализации и попросить нейросеть помочь подобрать оптимальный API или рабочий сценарий.
Практический подход выглядит так: сначала формулируется задача, затем в нейросеть загружается описание доступных интерфейсов или сама выгрузка данных, после чего уточняются критерии анализа.
Искусственный интеллект может упростить работу с RUDATA и помочь выбрать наиболее подходящий интерфейс. Для этого выполните следующие шаги:
1. Предоставьте нейросети информацию о доступных API-модулях RUDATA.
2. Попросите ее подобрать подходящий вариант с учетом ваших задач. Например, используйте следующий промпт:
«Помоги выбрать подходящий интерфейс RUDATA. Задай мне уточняющие вопросы о моих задачах и типах используемых данных. На основе ответов порекомендуй оптимальный интерфейс и объясни свой выбор».
3. Когда нейросеть сформирует список вопросов, проверьте, насколько они соответствуют вашему запросу. При необходимости попросите скорректировать их.
4. Ответьте на вопросы, чтобы получить рекомендацию по выбору интерфейса RUDATA.
Если у вас уже есть конкретная задача, опишите ее и попросите нейросеть сравнить доступные API-интерфейсы RUDATA и подобрать наиболее подходящий вариант. В этом случае можно использовать следующий промпт:
«Мне нужно [опишите задачу]. Сравни доступные API-интерфейсы RUDATA для решения моей задачи. Учти требования к данным, объем и частоту запросов, а также возможные ограничения. Объясни преимущества и недостатки каждого варианта и порекомендуй наиболее подходящий интерфейс с обоснованием выбора».
Более того, нейросеть может выступать в роли финансового помощника и анализировать данные из системы RUDATA. Для этого:
1. Задайте ей роль и контекст работы. Например, используйте следующий промпт:
«Ты ведущий эксперт по рынку ценных бумаг и мой финансовый помощник. Проанализируй предоставленные данные из RUDATA, объясни ключевые показатели простым языком. Обрати внимание на важные изменения и помоги интерпретировать результаты».
2. Выгрузите информацию из RUDATA. Это удобно делать в формате Excel.
3. Загрузите документ в нейросеть и попросите ее начать анализ. Задавайте уточняющие вопросы и параметры, чтобы получить наиболее точную интерпретацию сведений.
***
RUDATA обеспечивает доступ к наиболее полным и актуальным данным по календарям выплат для различных финансовых инструментов. Их можно получить через веб-интерфейс, API и надстройку Excel. Помимо сервисов, предоставляющих регулярно обновляемые сведения о датах и объемах выплат, внутри системы осуществляется верификация данных. Это позволяет оценивать, анализировать и прогнозировать инвестиционные риски, а также вести учет и готовить отчетность на основе актуальных сведений, которые собраны в едином контуре RUDATA.
Читайте RUDATA где удобно вам:
• ВКонтакте;
• Telegram;
• Макс;
• Дзен.31 июля
🚀 20 минут реал-тайм разбора 6 активов с нейроботом и профессиональным MT5-советником
Привет, друзья!
Сегодня вышло новое видео, в котором мы в режиме настоящего времени разобрали сразу шесть активов из разных классов рынка:
Нефть Brent • Bitcoin • Золото • Кофе • Какао • Хлопок
Мы работали сразу двумя инструментами:
Нейробот Oracle Trading — мгновенный AI-анализ и торговые идеи
Советник OracleTrading для MetaTrader 5 — автоматическая разметка волн Эллиотта, поиск паттернов Гартли, анализ японских свечей и мощный confluence-подход
В видео вы увидите:
Как выглядит текущая волновая структура по каждому активу
Реальные гармонические паттерны Гартли с зонами PRZ
Сильные свечные формации и уровни confluence
Почему эти инструменты особенно хорошо работают именно на разнородных рынках (энергоносители, крипта, металлы и мягкие товары)
Главный вывод видео:
Confluence-анализ (когда несколько независимых методик подтверждают друг друга) + автоматизация разметки = значительная экономия времени и более объективные торговые решения. Нейробот даёт скорость и масштаб, а MT5-советник — глубокую визуальную проработку и возможность автоматизации.
Это не «ещё один индикатор». Это целая система, которая помогает трейдеру видеть рынок структурированно и быстро.
Смотрите полное видео здесь: YouTube / RuTube / VK Видео
Хотите попробовать сами?
Нейробот Oracle Trading в Telegram (демо + 10 запросов бесплатно): https://t.me/TraidingAI88_bot
Профессиональный советник OracleTrading для MT5 (Эллиотт + Гартли + confluence): https://www.mql5.com/ru/market/product/182501
Все продукты автора: https://www.mql5.com/ru/users/cash1988/seller
Напишите в комментариях:
Какой актив сейчас для вас самый интересный для анализа?
И какой инструмент вы бы хотели протестировать первым — нейробот или MT5-советник?
Делитесь видео с коллегами-трейдерами — многим будет полезно увидеть, как современные инструменты работают на практике.12 июля