⭐️ «Озон Фармацевтика» - бронзовый призёр Гран-при конкурса годовых отчётов Московской биржи!
Второй год подряд годовые отчёты «Озон Фармацевтика» входят в число лучших на конкурсе Московской биржи. В 2025 году компания стала призёром в номинации «Выбор розничных инвесторов», а в 2026 году заняла третье место в одной из основных номинаций Гран-при, подтвердив высокий уровень корпоративного раскрытия.
Годовой отчёт «Озон Фармацевтика» за 2025 год «Формула доверия» занял 🥉 3-е место в номинации Гран-при «Лучший годовой отчёт компании с капитализацией от 40 до 200 млрд рублей».
В этом году компания вошла в шорт-листы сразу четырёх номинаций:
🔹Лучшее представление компании и стратегии
🔹Лучший годовой отчёт нового эмитента на рынке капитала за последние 3 года
🔹Выбор розничного инвестора
🔹Лучший годовой отчёт компании с капитализацией от 40 до 200 млрд рублей - призер 🥉
📢Мария Рыбина, заместитель директора по связям с инвесторами:
«Годовой отчёт для нас — возможность последовательно формировать понимание нашего бизнеса и доверие к нему.
Фармацевтика остаётся сложной для понимания отраслью, и мы видим свою задачу в том, чтобы делать её более понятной и прозрачной для инвесторов. Признание на уровне Гран-при особенно ценно для нас: оно показывает, что выбранный подход к раскрытию информации находит отклик у профессионального сообщества.
Мы продолжим развивать эту работу и повышать качество диалога с рынком»
Конкурс годовых отчётов Московской биржи ежегодно объединяет ведущих российских эмитентов и экспертов рынка капитала, формируя ориентиры качественного корпоративного раскрытия.
Оценка конкурсных работ проводится в два этапа - экспертной группой и профессиональным жюри.
Благодарим Московскую биржу, экспертное сообщество и наших инвесторов за внимание к нашей работе! Поздравляем всех победителей и призёров конкурса!💙
🔗🔗🔗
📢 ВКонтакте
📢 Telegram
📢 Макс
📢 Т‑Пульс

Посты по ключевым словам
🏤 Мегановости 🗞 👉📰
1️⃣ Яндекс $YDEX по МСФО за 9 месяцев 2026 года увеличил чистую прибыль на 46%, до 128 млрд ₽, выручка выросла на 16%, до 1,17 трлн ₽, а штат сократился на 5%, до 90,6 тыс человек.
В III квартале рост выручки замедлился до 12%, до 411 млрд ₽.
Компания отозвала прогнозы по выручке и EBITDA на 2026 год из-за атак дронов на дата-центры в октябре, хотя доступ к сервисам уже восстановлен.
Отзыв годового прогноза при уже восстановленных сервисах показывает, что компания оценивает ущерб от атак как более долгосрочный, чем просто временный сбой.Вчера в 18:59
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER по МСФО за 9 месяцев 2026 года увеличил чистую прибыль на 17%, до 1,53 трлн ₽, рентабельность капитала составила 24%.
Чистые процентные доходы выросли на 23%, до 3,16 трлн ₽, а корпоративный кредитный портфель — на 9,6% с начала года, до 34,2 трлн ₽.
Финдиректор Тарас Скворцов сообщил, что набсовет рассмотрит новую дивидендную политику на 2027-2029 годы 10 ноября, а банк намерен сохранить выплаты на уровне около 50% чистой прибыли.
Рост прибыли при сохранении ориентира на 50% выплат удерживает дивидендную доходность Сбербанка привлекательной даже на фоне высокой ставки.28 октября
🏤 Мегановости 🗞 👉📰
1️⃣ Сбербанк $SBER 27 октября открыл сбор заявок на седьмой выпуск секьюритизированных облигаций "СФО СБ Секьюритизация 7" под портфель потребкредитов.
Транши АР1 и АР2 на 13 млрд ₽ ориентированы на доходность 15,99-16,59% годовых, транш АС до 62 млрд ₽ — на 17,15%, а младший транш, 20% объема, банк выкупит сам.
С учетом младшего транша выпуск может достичь 94 млрд ₽ — рекорда для Сбербанка в этом году, размещение запланировано на 11 ноября.
Рекордный для банка объем выпуска при растущем рынке секьюритизации показывает, что Сбербанк наращивает фондирование потребкредитов через облигации, а не только за счет депозитов.27 октября
Налоговая требует обанкротить АЗС "Трасса" ЕвроТранса — убыток сети превысил 5 млрд ₽ · Мегановости
1️⃣ ФНС по Саратовской области подала в Арбитражный суд Московской области заявление о банкротстве ООО "Трасса ГСМ", оператора сети АЗС "Трасса", которую контролирует ЕвроТранс $EUTR
Сеть управляет 57 заправочными комплексами, парком бензовозов и нефтебазой и занимает второе место по продажам среди независимых операторов АЗС Москвы и области.
Выручка "Трасса ГСМ" в I полугодии 2026 года упала на 28,5%, до 76,6 млрд ₽, чистый убыток составил 5,7 млрд ₽.
Банкротство ключевого актива ЕвроТранса создает риск потери контроля над сетью, которая формирует основную часть выручки компании.26 октября
🔬 Компания «Мабскейл» открыла объединённый центр разработок в Подмосковье
23 октября наша биотехнологическая компания «Мабскейл» открыла новый центр разработок в Химках.
Раньше команда работала на двух площадках, в Химках и в «Сколково». Теперь все лаборатории собраны под одной крышей: 1600 кв. м и 34 специалиста.
Чем здесь занимаются?
🧬 Получают клетки-продуценты терапевтических белков. С этого этапа начинается разработка любого нового биопрепарата. Исследования ведутся на генетическом, молекулярном и клеточном уровнях. Собственная база для такой работы — одно из преимуществ «Мабскейл».
📊 Проводят биоаналитику. Специалисты изучают, как препарат всасывается, распределяется в организме и выводится из него, а также его иммуногенность. Эти данные доказывают, что биоаналог сопоставим с оригинальным препаратом. Без такого доказательства его нельзя зарегистрировать.
Вся работа ведётся по стандарту надлежащей лабораторной практики (GLP).
Центр дополняет производство «Мабскейл» в Тольятти. Вместе площадки в Московской и Самарской областях смогут быстрее доводить новые препараты от лаборатории до готовой лекарственной формы.
Мария Ульянова, генеральный директор «Мабскейл», директор по развитию группы «Озон Фармацевтика»:
«Биоаналог нельзя просто скопировать — его сходство с оригиналом нужно доказать в целой серии исследований. Раньше эта работа была разделена между двумя площадками, теперь команда, оборудование и компетенции собраны в одном месте. Это сокращает путь от лаборатории до регистрации препарата, а значит, и путь лекарства до пациента»
Сейчас в разработке у «Мабскейл» более 25 биоаналогов для лечения онкологических, онкогематологических и иммуновоспалительных заболеваний.26 октября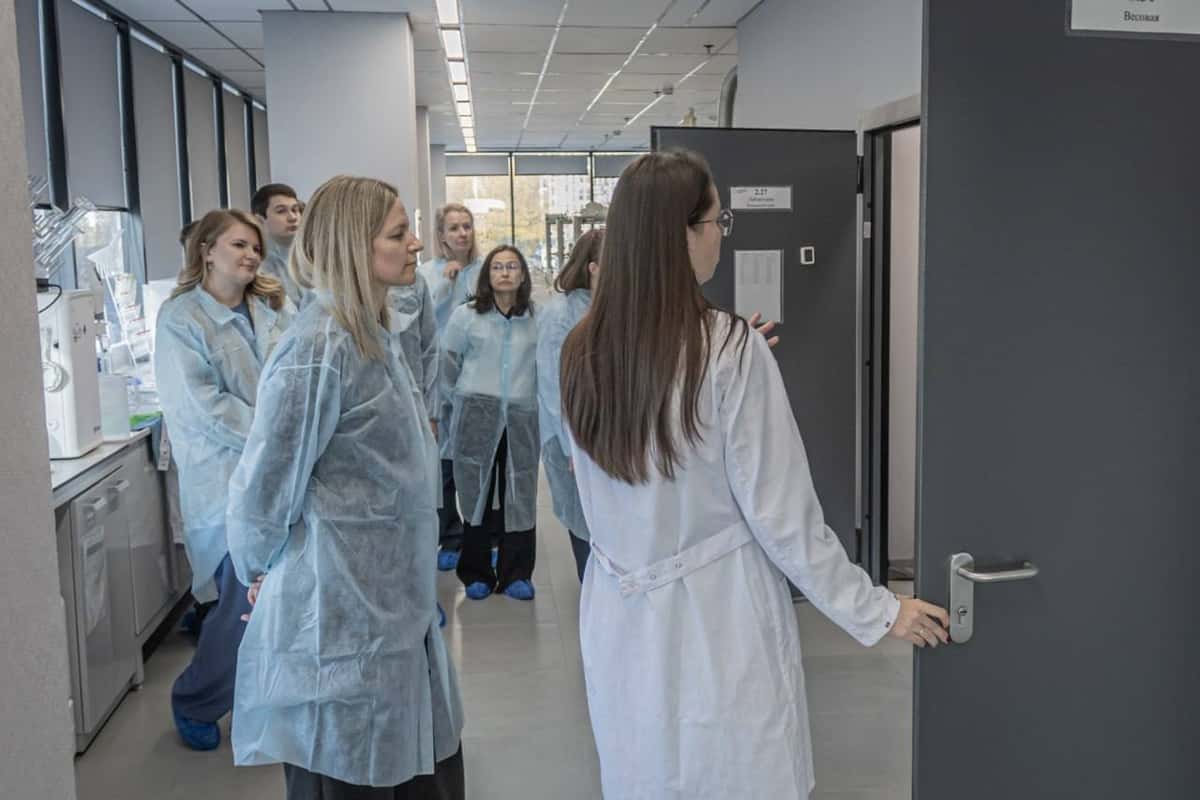
Газпромбанк разморозил стройку "Самолета" на 855 тыс кв м после изъятия Генпрокуратурой · Мегановост
1️⃣ Глава НОВАТЭКа $NVTK Леонид Михельсон на форуме в Стамбуле заявил, что глобального перепроизводства СПГ не бывает: ограничение судоходства в Ормузском проливе уже вывело с рынка около 9% объемов СПГ.
TotalEnergies, владеющая 20% в "Ямал СПГ", с 2027 года намерена направлять продукцию на рынки вне ЕС, пользуясь разрешением 21 пакета санкций на исполнение уже заключенных контрактов.
Михельсон не исключил, что Европа еще может пересмотреть запрет на импорт российского СПГ, вступающий в силу с 1 января 2027 года.
Прогноз главы крупнейшего в России производителя СПГ о дефиците, а не профиците, подкрепляет аргументы компании в пользу сохранения высоких цен на годы вперед.22 октября
🏤 Мегановости 🗞 👉📰
1️⃣ Минфин США продлил до 21 ноября лицензию OFAC на переговоры о продаже зарубежных активов Лукойла $LKOH , оцененных в 20 млрд$ — сделка с инвесткомпанией Carlyle, согласованная в январе, не получила одобрения и была расторгнута.
По данным Financial Times, в новой конфигурации сделки участвует финансист Тодд Боули при поддержке правительства США и инвесторов из ОАЭ и Катара, а структура DFC может получить около 15%.
Пресс-секретарь президента РФ Дмитрий Песков заявил, что лицензию можно продлить "без какого-либо труда", но назвал сделку коммерческой и закрытой для публичного обсуждения.
Повторные продления лицензии без завершенной сделки показывают, что стороны пока не нашли устраивающую всех конфигурацию покупателя.21 октября
🏤 Мегановости 🗞 👉📰
1️⃣ Яндекс $YDEX восстановил доступ к основным инструментам рекламной платформы "Директ" и большинство функций "Яндекс 360" после атак дронов 8-11 октября на дата-центры в Рязанской, Калужской и Владимирской областях.
В "Директе" снова работают создание и редактирование кампаний, регистрация аккаунтов и работа с "Библиотекой", а в "Яндекс 360" восстановлены синхронизация "Диска", отправка писем с вложениями более 1 МБ и "Календарь".
Ранее компания уже вернула такси, доставку и каршеринг, но часть ограничений в "Директе" пока сохраняется.
Поэтапное возвращение сервисов почти две недели после атак показывает, что инфраструктура восстанавливается медленнее, чем операционные функции.20 октября
🏤 Мегановости 🗞 👉📰
1️⃣ Яндекс $YDEX сообщил о восстановлении сервисов такси, доставки и каршеринга после серии атак дронов 8-11 октября на три дата-центра компании в Рязанской, Калужской и Владимирской областях.
Снова доступны заказ такси, еды и продуктов через Яндекс Go, каршеринг "Драйв", сервис аренды повербанков "Бери заряд" и заправки.
Ранее, 14 октября, компания восстановила работу голосового помощника Алисы на сайте, в приложении и на умных колонках, а управление умным домом оставалось ограниченным.
Более 10 компаний, арендующих серверы у Яндекса, в том числе Циан $CNRU , также пострадали от сбоя.
Восстановление городских сервисов больше чем через неделю после атак показывает, что инфраструктурный ущерб Яндекса оказался глубже разового сбоя.19 октября
🏤 Мегановости 🗞 👉📰
1️⃣ Акции Совкомфлота $FLOT выросли 15 октября на 5,4%, до 88,99 ₽, после сообщения Reuters о возможном ослаблении санкций США против судов "теневого флота".
Цель смягчения, по данным агентства, — снизить мировые ставки фрахта и вывести больше нефти из Персидского залива на рынок.
Минэнерго США уточнило: послабления не помогут России транспортировать собственную нефть.
К вечеру рост бумаг сократился до 3,5% на фоне общей коррекции рынка.
Рынок торгует еще не принятым решением США, и разница между утренним и вечерним ростом акций показывает, насколько неопределенной остается судьба смягчения.15 октября