Поиск

Рубль. Вот и всё

Жёсткая ДКП — главный фактор крепкого рубля. Ставка 14% при инфляции 6,3% даёт реальную доходность около 7,5% — это притягивает рублевые депозиты и охлаждает спрос на валюту. ЦБ 11 сентября взял паузу, и это само по себе сигнал: цикл смягчения приостановлен, поддержка рубля сохраняется.

Закрытые финансовые каналы и счета типа С — да, это «дамоклов меч». Объём на счетах типа С сопоставим с замороженными резервами ЦБ за рубежом — около $300 млрд. Если эти деньги одномоментно освободить, давление на рубль будет колоссальным. Пока они заблокированы — это искусственный щит для курса.

Замещающие облигации — отличный пункт, его часто упускают. Корпоративные и суверенные замещающие облигации (номинал в валюте, расчёты в рублях по курсу ЦБ) действительно замещают внешний долг внутренним заимствованием. На 1 июля 2026 года в обращении 53 выпуска корпоративных замещающих облигаций на 1,56 трлн ₽ и 13 выпусков суверенных на 1,32 трлн ₽. Доходность — 5–8% в валютном эквиваленте. Это создаёт валютный доход для инвестора без покупки самой валюты — то есть спрос на валюту через этот канал не возникает.

ЦБ сокращает продажи валюты . В I полугодии 2026 ЦБ продавал 4,62 млрд ₽/день — почти вдвое меньше, чем 8,94 млрд во II полугодии 2025. По оценке Т-Инвестиций, только этот фактор добавляет к курсу около 3% ослабления.

Мирный договор → отток капитала → ослабление рубля. При урегулировании ограничения на переводы могут быть сняты, и часть накопленных рублёвых сбережений (депозиты, счета типа С) конвертируется в валюту. Это самый сильный сценарий ослабления.

Рубль с начала года ослаб с ~75 до ~84 ₽/$. Это не обвал, но устойчивый тренд на ослабление. Т-Инвестиции в базовом сценарии ждут 95 ₽/$ к концу года. «Велес Капитал» оценивает фундаментальный курс в 80–82 ₽, а текущие 84 — это уже с геополитической премией. То есть рубль слабеет не от паники, а от постепенного снижения предложения валюты.

«Отрицательное сальдо торгового баланса при крепком рубле и дешёвом сырье» — риск реальный, но не ближайший. Сейчас нефть Urals — $86/баррель (на 27 долларов выше бюджетных $59). Профицит торгового баланса растёт. Но если нефть упадёт до $40 (рисковый сценарий ЦБ) и импорт продолжит расти при крепком рубле — да, отрицательное сальдо возможно. Пока это не прогноз, а хвостовой риск.

Ослабление доллара на глобальном рынке — фактор есть, но не главный для рубля. Рубль сейчас торгуется в коридоре 82–87 ₽/$, и основные драйверы — внутренние (ставка, продажи ЦБ, бюджетное правило), а не глобальная динамика доллара. Brent выше $100 за баррель поддерживает сырьевые валюты, включая рубль, но это временный фактор — аналитики ждут снижения до $70–75 в начале 2027.

Важный фактор: Минфин перешёл к покупке валюты. С 7 августа по 4 сентября Минфин покупал валюту на 6,5 млрд ₽/день, с 5 сентября сократил до 1,9 млрд. Покупка валюты Минфином — это прямое давление на рубль, потому что это дополнительный спрос на валюту со стороны государства. Сокращение покупок на 67% смягчило это давление, но сам факт, что Минфин покупает, а не продаёт, — сигнал: нефтегазовых доходов достаточно, ФНБ пополняется.

Резюме
рубль крепкий благодаря искусственным ограничениям (счета типа С, ограничения на переводы, замещающие облигации) и жёсткой ДКП. Тренд на ослабление формируется за счёт снижения продаж ЦБ и постепенного восстановления импорта. Главный «чёрный лебедь» для рубля — мирный договор и снятие ограничений на движение капитала.

Рубль. Вот и всё

АФК «Система» (AFKS). Проценты или удавка?

Это 3 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!

Сегодня мы рассмотрим одну из самых спорных компаний на российском рынке – АФК «Система» $AFKS. Сразу скажем, что наши выводы будут неутешительными. Давайте посмотрим на цифры. На первый взгляд операционный бизнес холдинга чувствует себя неплохо:

▪️ Выручка за 6 месяцев 2026 года выросла до 639,5 млрд руб с 600,7 млрд руб годом ранее;
▪️ Операционная прибыль показала отличный рост и составила 157 млрд руб против 92,5 млрд руб в 1 полугодии 2025.

🆘 Казалось бы, дочки генерят кэш, бизнес работает, надо брать? НЕТ! Посмотрите на раздел финансовых доходов и расходов... Финансовые расходы за полгода составили 166,7 млрд рублей! Хотя в прошлом году сумма была еще больше. Тем не менее до сих пор вся операционная прибыль компании полностью сжирается процентными платежами по долгам и еще не хватает! Холдинг генерирует убыток просто потому, что вынужден обслуживать свои гигантские кредиты. Чистый убыток, приходящийся на акционеров АФК, составил 35,4 млрд руб.

📉 Совокупный долг на 30 июня 2026 года достиг астрономических 1,517 ТРИЛЛИОНА рублей. При текущих реалиях жесткой денежно-кредитной политики и высоких ставках в РФ, этот долг больше поход на удавку. В итоге капитализация эмитента рухнула до смешных 68,5 млрд руб. При Enterprise Value в 1,36 трлн руб это означает, что стоимость компании на 95% состоит из долга, акционерного капитала там фактически не осталось. Балансовая стоимость минус 551,3 млрд руб. Капитал глубоко отрицательный, компания должна кредиторам на полтриллиона больше, чем реально стоят ее активы.

👎 Но самое ужасное то, что свободный денежный поток глубоко отрицательный. Доходность FCF -493%, FCF на акцию -35 рублей. Компания сжигает деньги с невероятной скоростью. Рентабельность рухнула, EPS глубоко в минусе. Единственный мультипликатор, который выглядит относительно нормально - это EV/EBITDA на уровне 3,64. Но он такой только потому, что долг раздут до небес.

🤔 Интересно, что совокупный размер вознаграждения ключевому управленческому персоналу (к которому Группа относит членов Советов директоров Группы и отчетных сегментов) составил 987 млн руб за первое полугодие 2026 года. Из них:

▪️ Краткосрочные вознаграждения: 707 млн руб;
▪️ Выплаты, рассчитываемые на основе стоимости акций: 280 млн руб.

Для сравнения, за аналогичный период 2025 года эти расходы составили 893 млн руб. То есть, несмотря на огромные убытки, приходящиеся на акционеров, и гигантскую долговую нагрузку компании, расходы на вознаграждение ключевого менеджмента выросли почти на 10,5% по сравнению с прошлым годом. Что думаете по этому поводу? Обоснован ли рост вознаграждения менеджмента глубоко убыточной компании, которой не хватает операционного дохода даже просто чтобы покрыть проценты по долгам? Но справедливости ради отметим, что в 2025 году размер вознаграждения сильно снизился, аж в 2,9 раза, ранее он был вообще неприличный.

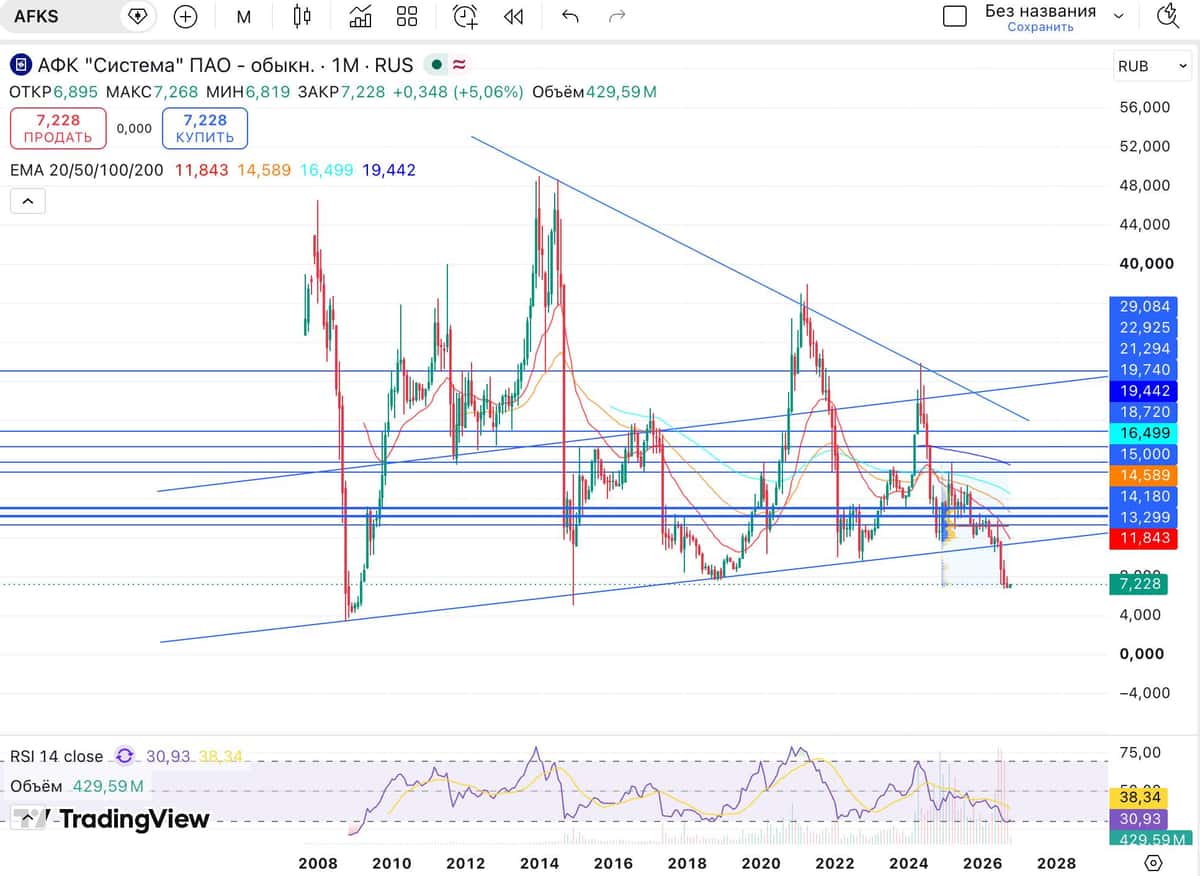
📉 По графику котировки АФК тоже выглядят удручающе, находясь у своих исторических минимумов 2008-2009 гг.! С точки зрения «техники» цена пробила историческую наклонную поддержку и яросто устремилась вниз.

👉 Итог: На сегодняшний день АФК «Система» - это компания, которая работает исключительно на своих кредиторов. Бизнес-модель компании, построенная на постоянном наращивании долга ради покупки новых активов, сломалась о высокую ключевую ставку. Что делать инвесторам? Не покупать. Обходите эту бумагу стороной. Надежда на то, что дочки выведут на IPO и долг сократится, разбивается о то, что пока они готовят IPO, проценты съедают больше, чем они смогут привлечь. Более того, дочки АФК Системы банально не готовы к IPO, а эмитент будет оценивать их гораздо дороже их реальной стоимости. Если бумага в портфеле мы бы серьезно задумались о фиксации убытка. Когда можно присмотреться? Бумага станет интересной только тогда, когда ЦБ РФ начнет агрессивный цикл снижения ключевой ставки, да и то с оговорками. Не является ИИР.

АФК «Система» (AFKS). Проценты или удавка?

Десять заповедей инвестора

Находясь на фондовом рынке уже более тридцати лет, сначала в качестве профессионального prob-трейдера в торговых подразделениях российских инвесткомпаний и банков, а затем и в качестве независимого инвестора, управляющего активами, я всегда с большим скепсисом относился к обучению зарабатыванию денег фондовой бирже. Биржа – один из самых сложных видов человеческой деятельности. Эта фраза, прочитанная на заре моей трейдерской карьеры уже, не помню, где, в свое время поразила меня и надолго врезалась в память. Сложнейшему научить действительно очень сложно, если вообще возможно. Поэтому мое отношение ко всякого рода «наставникам», менторам, советникам, а уж тем более «гуру» в инвестиции всегда было крайне скептическим. Да и профессиональная инвестиционно-биржевая среда относится к такого рода «деятелям» с пренебрежением, если не сказать с презрением. У американцев есть даже шутка, что Уолл-стрит — это единственное место, где люди, приезжающие туда на метро, дают советы и учат зарабатывать деньги тех, кто приезжает к ним туда на лимузинах. И действительно, если ты «гуру»-наставник, преуспевший в инвестициях и познавший о них все, зачем тогда ты продаешь свои бесценные секреты, опыт, знания за …5 тыс. руб./месяц? (цифра и период времени тут условны, вместо рублей могут быть доллары, юани, тугрики и что угодно вообще). Ответ на этот вопрос скорее всего озадачит большинство этих «профессионалов».
И тем не менее, никогда не говори никогда. Вот и мне недавно пришлось стать «наставником», правда ненадолго.
Ко мне обратился один из моих близких друзей с просьбой «научить» зарабатывать на бирже. Я сначала отказался, но дружба есть дружба, и захотелось хоть чем-то помочь другу. Вот я и решил составить для него разово простой свод нескольких наиглавнейших правил, которые начинающий инвестор должен понять, осмыслить и помнить о них всю свою жизнь. Ну что-то вроде памятки инвестору. Как ни странно, таких законов-«заповедей» у меня набралось десять. Несмотря на отрицание возможности обучить кого-то зарабатывать деньги на бирже, я все же назвал эти заповеди уроками. В них представлен результат моих раздумий, анализа собственного опыта, ошибок и успехов. Безусловно, эти заповеди-уроки основаны на строго индивидуально моей истории работы на бирже и не претендуют ни коим образом на высокое звание биржевых законов, прошу не судить строго мое первое и вероятно единственное выступление в амплуа «наставника».
Итак, десять уроков -заповедей инвестору. Изложу здесь мои мысли по порядку, начиная с первого урока. Но перед первым уроком сначала вернемся к тому, с чего я начал – а именно с недоверия и отрицания разного рода «наставничества» и «советничества» в инвестициях.


УРОК № 0: НИКАКИХ НАСТАВНИКОВ-СОВЕТНИКОВ-ГУРУ!


Никогда не доверяй и не связывайся ни с какими «обучающими-советующими профессионалами» с «большим опытом на фондовом рынке». С великой долей вероятности они просто сдерут с тебя деньги за свои советы и это еще не худшее – зачастую они могут довести и до беды, своими советами проиграв ТВОИ деньги полностью. Никто не изобрел еще универсальную машинку по зарабатыванию денег на бирже, чтобы продать тебе ее потом за три копейки или сдать в аренду. Да попросту такой машинки не существует. Тот, кто ее изобретет, заработает все деньги мира и на этом все биржи закончатся (шутка, конечно!). Вообще НИКОМУ не верь на бирже, кроме себя: брокеру, аналитикам, советникам и т. д. Все они кормятся и получают зарплаты из тех комиссионных, которые Ты им платишь за сделки и им попросту плевать на результаты твоих инвестиций.
Биржа, вообще индустрия фондового рынка и инвестиций – крайне агрессивная среда, этакий древний океан, наполненный гигантскими хищниками. И все хотят откусить, урвать от тебя твои деньги. Верь только себе, своему знанию, опыту, чутью. Для этого читай книги, анализируй рынки, графики. Строй, «точи» свою собственную систему рисков, ищи и пробуй разные инвестиционные стратегии и подходы. Никто не говорит, что не надо читать биржевую аналитику. Надо, причем разную и много. Там пишут много нужного и важного, но все надо воспринимать критически, НИЧЕМУ не доверяя слепо, не проверив и не попробовав «на зуб». Особенно, если это касается аналитики sell-side, то есть от твоего брокера, советника и т. д. Больше читай независимую аналитику, ее тоже много. Это долгий, скучный и нудный многолетний путь, но другого варианта нет. Не верь также тем, кто с пафосом и менторским тоном утверждает, что, мол «все это фигня- никаких законов изменения цен на бирже нет- тут чистое везение и удача, как в рулетке». Незнание и непонимание законов это еще не есть факт того, что их не существует вообще. Законы изменения биржевых цен существуют. Самый близкий аналог этих законов в природе – погода, климат. Существуют ли законы изменения погоды на планете Земля? Безусловно, ответят ученые: метеорологи и синоптики. Можно ли предсказывать изменения в погоде и климате на основе этих законов? Безусловно, можно. Сложно ли это делать, есть ли доля случая? Безусловно, такие прогнозы делать крайне сложно. И конечно, всегда есть некая доля чистого случая. Вот примерно также и с биржей.


Вывод из урока № 0
: НИКОМУ не верь на бирже, только себе!
А как же твои 10 уроков, им тоже нельзя верить? Тут, как говориться, как у Мюллера -Броневого из знаменитого советского кинофильма: «Верить никому нельзя. МНЕ-можно!»


УРОК №1: НИЧТО НЕ НОВО ПОД ЛУНОЙ, А ТЕМ БОЛЕЕ- НА БИРЖЕ


Несмотря на обилие всяких подходов, методик построения различных инвестиционных стратегий и торговых систем, на бирже, в сущности, почти ничего не меняется. «Все уже придумано до нас» — это как раз про биржевые стратегии. И существуют они чуть ли не с тех пор, как существуют сами финансовые рынки и биржи. И тем не менее, аналитики sell-side, консультанты по инвестициям регулярно «открывают» их заново и представляют как собственные уникальные наработки и опыт. Но чтобы придать этим древним, как сама биржа, идеям новизну, слегка «шаманят фасад», меняя, например название стратегии, предпочитая зачастую громкие греческие. Например «Стратегия Омега», или «Альфа». А под этим новым фасадом скрывается, как правило, одна из нескольких, ставших уже, наверное, банальными, старых биржевых стратегий. Приведу некоторые из них:
· Покупка акций под дивидендный доход, или «дивидендные акции — это почти то же самое, что облигации!» (Это не шутка, так преподносят иногда эту банальную стратегию «советники» и «консультанты»)
· Покупка акций с низким отношением цены к доходу (низким коэффициентом P/E). «Эти акции так дешевы по отношению к своему доходу, не правда ли?» -утверждают снова аналитики, советники и т.д. и т.п.
· «Покупка акций ниже ее балансовой стоимости (book value) -что может быть лучше?» -снова вторит хор аналитиков и консультантов
Это набор «супер-стратегий» для осторожных, так сказать инвесторов. Есть и верная обойма «гипер-мега-стратегий» для азартных, склонных к большему риску. Вот некоторые из них:
· Покупка акций растущих компаний. («Расти, малыш, расти!»).
«Если вы хотите получать действительно большие доходы от своих вложений, покупайте акции небольших, но быстрорастущих компаний!» Знакомый мотив, не правда ли? Некоторые варианты этой стратегии даже предусматривают отбор акций в портфель по критерию (внимание!) НАИБОЛЬШЕГО значения цены акции к доходу на нее (коэффициент P/E). Особенно популярны такие стратегии в периоды сильного «бычьего» рынка.
· Покупка акций -аутсайдеров рынка. «Все худшее у этой компании позади, лови момент, покупай супердешево!» Чем зачастую чревата покупка таких «падших ангелов», твой брокер или советник по инвестициям скорее всего не скажет.
· Покупка акций новых на бирже компаний в период первичного размещения (IPO). Действительно, ведь именно в момент выхода компании на биржу ее нынешние владельцы спят и видят, чтобы продать свою компанию новым владельцам-инвесторам архи дёшево. Вот именно для этого они ее создавали и долгие годы в муках «поднимали», чтобы ты, купивший акции этой компании на IPO сразу, «в один присест» обогатился. Самое интересное, что регулярно находится куча простаков, которые реально верят в эти сказочные истории.


Вывод из урока № 1
: Остерегайся сложных инвестиционных стратегий с причудливыми названиями. Особенно остерегайся тех, что претендуют на новизну. С великой вероятностью авторы таких стратегий просто сменили «обертку» на новую, блестящую, а суть такой стратегии осталась прежней, абсолютно всем известна и совсем не гарантирует успеха. Изобрести что-либо принципиально новое на бирже крайне сложно.
Продолжение следует....

Фосагро и Акрон удобрят американскую землю: что получат акционеры?

Рынок США действительно может стать дополнительным источником прибыли для российских производителей удобрений. Но между словами о готовности поставлять продукцию и деньгами на счетах компаний есть несколько препятствий от которых зависит, получат ли акционеры новые дивиденды или только красивую историю для возможного роста котировок.

На встрече со Стивом Уиткоффом было сказано что Россия могла бы поставлять удобрения в больших объемах. Перспектива есть, но что должно произойти, чтобы это действительно изменило финансовые результаты ФосАгро $PHOR и Акрона $AKRN?

Американским фермерам нужны удобрения, местного производства недостаточно а в 2026 перебои с поставками с Ближнего Востока только ухудшили доступность и подняли стоимость.

Масштаб зависимости: с января по июль Россия обеспечила около 35% американского импорта карбамида. Это данные по конкретному виду удобрений, а не по всему рынку но они показывают, что российская продукция уже занимает существенное место в американской системе снабжения.

Дипломатический интерес с обеих сторон есть и понятная экономическая причина для сотрудничества. Но пока это потенциал расширения торговли, а не подтвержденный заказ на конкретный объем.

Для ФосАгро Северная и Южная Америка - крупнейший регион экспорта фосфорных удобрений и кормовых фосфатов. В 2024 году туда пришлось около 35% соответствующего экспорта, или примерно 4 млн т. из 11,6 млн т. Правда они не раскрывают сопоставимую подробную разбивку именно по США. Поэтому приравнивать весь американский рынок к этому объему нельзя.

В апреле 2026 США снизили компенсационную пошлину для Апатита, входящего в группу ФосАгро, до 12,7% а в июне американский Минторг по итогам пересмотра сохранил пошлины на российские фосфорные удобрения - полной отмены торговых барьеров не произошло.

Так же поставки в США могут обходиться дороже альтернативных направлений из-за логистики. Дополнительные расходы относительно европейского направления составляли 45-50$ на тонну. Пошлина вместе с логистикой способна съесть существенную часть преимущества от высоких цен.

Если торговые условия улучшатся, а цены на фосфорные удобрения останутся высокими, ФосАгро сможет направить часть продукции на более привлекательный рынок. Это потенциально поддержит выручку и маржу. Но если американские покупатели не готовы платить цену, обеспечивающую достаточную прибыль после пошлин и перевозки, компания продолжит работать с другими направлениями.

Акрон выпускает азотные и сложные удобрения, поэтому расширение торговли с США потенциально открывает дополнительные возможности и для него. Но российские 35% американского импорта карбамида нельзя автоматически записывать в будущие продажи Акрона.

К тому же по итогам первого полугодия 2026 выручка Акрона по МСФО как и EBITDA снизились на 9%, а чистая прибыль на 14%. Чистый долг вырос до 124,7 млрд р., а отношение чистого долга к EBITDA увеличилось до 1,43х.

Это не означает, что бизнес стал слабым, но экспорт сам по себе не отменяет снижения продаж и необходимости финансировать деятельность и инвестиции. В 2025 дивиденды заметно превышали деньги, которые бизнес генерировал после капитальных затрат. Так что временное поддержание выплат возможно, но постоянный рост дивидендов только из-за новых экспортных перспектив маловероятен.

В обоих случаях дополнительная прибыль от экспорта что-то даст инвесторам если действительно превратится в свободные деньги после расходов и инвестиций, при этом ситуация у Акрона сложнее чем у Фосагро.

Теперь стоит следить за новыми соглашениями, фактической статистикой экспорта, ценами реализации и свободным денежным потоком компаний. Именно эти данные покажут, превращается ли дипломатическая возможность в деньги для акционеров.

💼 На данный момент держу акции Фосагро на долю в 4% в соответствии со стратегией. Докупать пока не планирую. Так же есть небольшая доля облигаций Акрон.

✅ Мой Telegram канал: https://t.me/capitalbes или Макс: https://max.ru/channel_capitalbes - там продолжаю разбираться в происходящем на рынке вместе с вами.

Фосагро и Акрон удобрят американскую землю: что получат акционеры?

Селигдар. Отчет за 1 пол 2026 по МСФО

Тикер: #SELG
Текущая цена: 40.36
Капитализация: 41.8 млрд
Сектор: Драгоценные металлы
Сайт: https://seligdar.ru/investors/key-facts/

Мультипликаторы (LTM):

▫️ P/E - убыток LTM
▫️ P/BV - 2.97
▫️ P/S - 0.41
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 3.6
▫️ EV/EBITDA - 4.56

Что нравится:

▫️ выручка выросла на 46.5% г/г (28.4 → 41.7 млрд);
▫️ чистый долг увеличился на 6.9% к/к (145.2 → 155.2 млрд), но ND/EBITDA улучшился c 4 до 3.6;
▫️ чистая прибыль +3.4 млрд против убытка -2.2 млрд в 1 пол 2025;

Что не нравится:

▫️ FCF отрицательный, но снизился на 20.9% г/г (-18.6 → -14.7 млрд);
▫️ вырос нетто фин расход на 155.8% к/к (3.9 → 9.9 млрд);

Дивиденды:

Компания стремится направлять на выплату дивидендов не менее 30% прибыли по МСФО. При этом целевые значения зависят от ND/EBITDA:
▫️ если < 1 - 30% от ЧП;
▫️ от 1 до 2 - 20% от ЧП;
▫️ от 2 до 3 - 10% от ЧП;
▫️ выше 3 - дивиденды не выплачиваются.

По данным сайта Доход за 2026 год дивиденды не ожидаются.

Мой итог:

Операционные показатели за полугодие.

Золотодобывающий дивизион (г/г):
▫️ объем горной массы +50.2% (7 → 10.5 млн м3);
▫️ добыча руда +47.6% (2.1 → 3.1 млн т);
▫️ производство золота +20% (2779 → 3337 кг);
▫️ реализация золота +4.1% (2821 → 2936 кг);

Немного странно, если смотреть на пресс-релизы за 2026 год, то получается, что объем горной массы снизился во 2 кв 2025 (в 1 кв было 7.6 млн м3, а за 1 пол стало уже только 7). Возможно, ошибка, а может и манипуляция цифрами.

Оловодобывающий дивизион (г/г):
▫️ добыча руды -4.9% (586 → 1253 т);
▫️ переработка руды +1.1% (560 → 566 т);
▫️ производство олова +17.4% (1721 → 2021 т);
▫️ производство вольфрама +1.6% (64 → 65 т);
▫️ производство меди +8.4% (1229 → 1332 т).

На фоне роста объемов производства и реализации, а также роста цен на металлы, значительно увеличилась выручка (без продажи металлов 3х лиц):
▫️ золото +34.9% (23.9 → 32.2 млрд);
▫️ концентраты +91.8% (4.5 → 8.6 млрд).

За отчетный период получена прибыль против убытка в 1 пол 2025. Улучшилась операционная рентабельность с 0.1 до 17.5% (снизились прочие доходы, в основном, за счет уменьшения вознаграждения брокеру и выросла валовая рентабельность с 27.5 до 36.7%). Рост нет фин расхода (4.3 → 9.9 млрд) был отчасти скомпенсирован увеличением дохода от курсовых разниц (2 → 6.5 млрд).

FCF (по классическому расчету) остался отрицательным, но положение немного улучшилось за счет более уменьшение отрицательного OCF в абсолютных цифрах (-37.5% г/г, -14 → -8.7 млрд) в сравнении с ростом кап. затрат (+46.9% г/г, 3.6 → 5.2 млрд). На 2026 объем инвестиций ожидается на уровне 18 млрд, так что можно ожидать большие затраты во 2 пол (аналогично было и в 2025 году).
Ситуация с долговой нагрузкой повторяется как и по итогам 2025 года. Чистый долг растет, а долговая нагрузка снизилась по причине увеличения EBITDA. Заметно как Селигдар постепенно заменяет долг в золоте и серебре (79.2 → 66.4 млрд) на рублевые кредиты и облигации (76.9 → 99.4 млрд). Причем половина из рублевых долгов по плавающей ставке. С учетом постепенного снижения ключевой ставки такое решение выглядит обоснованным.

Неприятным сюрпризом для Селигдара стал проект налога на сверхдоходы для компаний горно-металлургического сектора. С учетом его изначальной редакции и производственных планов компании на год (до 9 тонн золота и 3.5 тыс. тонн олова) приблизительный расчет дает результат в 2.5 млрд чистой прибыли за 2026 год (P/E 2026 = 16.8). Правда, по последней информации в проект закона были внесены поправки, которые позволят как-то сгладить эту налоговую нагрузку, чтобы исключить большие разовые платежи за один год.

Пока Селигдар выглядит исключительно долгосрочной историей (2030+ год) с расчетом на улучшение финансовых результатов через запуск новых ЗИФ (Хвойное, Кючус) и значительное уменьшение долговой нагрузки. Но в ближайшее время какой-то отдачи здесь ждать не стоит. Долги и налоги давят на результаты, дивидендов не предвидится. Плюс есть риск снижения цен на корзину металлов Селигдара.

Акций компании в портфеле нет и покупку пока не рассматриваю.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

Селигдар. Отчет за 1 пол 2026 по МСФО

Северсталь. Отчет за 3 кв 2026 по МСФО

Тикер: #CHMF
Текущая цена: 731.8
Капитализация: 613 млрд
Сектор: Черная металлургия
Сайт: https://severstal.com/rus/ir/

Мультипликаторы (LTM):

▫️ P/E - 396.79
▫️ P/BV - 1.12
▫️ P/S - 0.94
▫️ ROE - 0.3%
▫️ ND/EBITDA - 0.47
▫️ EV/EBITDA - 6.26

Что нравится:

▫️ выручка увеличилась на 2.3% к/к (169.6 → 173.5 млрд);
▫️ положительный FCF +41.3 млрд против -30.3 млрд во 2 кв 2026;
▫️ чистый долг уменьшился на 44% к/к (88.4 → 49.6 млрд). ND/EBITDA ухудшился с 0.87 до 0.47;
▫️ чистая прибыль выросла в 3.7 раза к/к (4.1 → 15.2 млрд);
▫️ деб. задолженность снизилась на 42% к/к (81.9 → 47.5 млрд);

Что не нравится:

▫️ нетто фин расход увеличился на 24.1% к/к (1.6 → 2 млрд);
▫️ кред. задолженность выросла на 25.4% к/к (73.8 → 92.5 млрд).

Дивиденды:

Выплачивается доля от FCF в зависимости от ND/EBITDA:
▫️ ND/EBITDA < 0.5 - возможно, более 100%;
▫️ ND/EBITDA от 0.5 до 1 - 100%;
▫️ ND/EBITDA > 1 - 50%.

СД принял решение не распределять дивиденды за 3 квартал 2026 года.

Мой итог:

Операционные результаты.

Производство (в млн т):
▫️ чугун -3.5% к/к (2.84 → 2.74);
▫️ сталь -2.5% к/к (2.79 → 2.72);

После некоторого пика за прошлый квартал производство снова снизилось. В сравнение с прошлым годом есть увеличение в производстве чугуна. За 9 месяцев произвели 8.23 млн т стали и пока это вписывается в прогноз по году в на уровне 11.2-11.3 млн т.

Продажи (в млн т):
▫️ металлопродукция -13.9% к/к (3.03 → 2.61), в т. ч.
▫️ чугун и слябы -71.1% к/к (0.38 → 0.11);
▫️ коммерческая сталь -6.6% к/к (1.22 → 1.14);
▫️ продукция с ВДС -5.6% к/к (1.43 → 1.35);
▫️ железная руда 3м лицам +21.6% к/к (0.74 → 0.9).

Cнижение продаж произошло на фоне сокращения отгрузок полуфабрикатов из-за увеличения переработки в готовую продукцию. Доля продаж продукции с ВДС продолжила растущий тренд (45 → 45 → 47 → 52%).

Уже наблюдается что-то похожее на разворот. Выручка растет второй квартал подряд, хотя за 9 месяцев пока приличное отставание (-10.1% г/г, 543.3 → 488.4 млрд).

По прибыли снова есть рост за квартал на фоне улучшения операционной рентабельности с 6 до 15.7%. И это еще помешали рост убытка по курсовым разницам (-1.8 → - 3.7 млрд), увеличение нетто фин расхода, и повышенная эф. ставка налога на прибыль (24.7% vs 12.7% во 2 кв 2026). За 9 месяцев прибыль снизилась на 61.2% г/г (49.7 → 19.3 млрд).

FCF развернули из отрицательного в положительный за счет роста OCF (-5 → 64.4 млрд) и снижения кап. затрат (-8.3% к/к, 25.3 → 23.3 млрд). OCF так вытянули за счет разнонаправленного движения дебиторки и кредиторки. Прогноз по Capex на 2026 год не изменился (112 млрд), а значит в 4 кв можно ожидать кап. затрат в районе 35 млрд. С оборотным капиталом так уже не поработаешь, а значит с очень большой вероятностью в следующем квартале будет отрицательный FCF.
Долговая нагрузка снизилась как за счет снижения чистого долга, так и за счет роста EBITDA.

В 4 квартале Северсталь ожидает охлаждение спроса на сталь в связи с зимним сезоном. А тут еще и индекс цен на сталь начал снижаться с пиков середины сентября. Ранее звучала оценка от компании, что потребление металла в России начнет восстанавливаться не ранее 2 полугодия 2027 года. При этом все же кажется, что дно найдено и ниже идти уже особо не должны. За 3 квартал погрузка на РЖД черных металлов выросла на 2.5% г/г (11.8 → 12.2 млн т). Запуск новых проектов в жилищном строительстве вырос на 5% г/г (27.9 → 29.2 млн. кв м). Ключевая ставка еще высоковата, но все же мы находимся в цикле ее снижения, пусть и очень замедленном.

По примерным расчетам компания за 2026 год заработает прибыль около 28 млрд (P/E 2026 = 22.1).

С прошлого обзора мнение не изменилось, если горизонт инвестирования несколько лет, то Северсталь можно добавлять/докупать в свой портфель (желательно ловить на корректировках). За 2026 год дивидендов мы не увидим. А вот в следующем году уже можно ожидать постепенный возврат к положительному FCF, а значит и восстановлению дивидендных выплат.

Акции компании держу в портфеле с долей в 5.46% (лимит - 5%).

Прогнозная справедливая стоимость - 885 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

Северсталь. Отчет за 3 кв 2026 по МСФО

Единогласно: эксперты прогнозируют сохранение ключевой ставки на уровне 14,00%

В пятницу, 23 октября, состоится седьмое в этом году заседание Банка России по денежно-кредитной политике, на котором будет вынесено решение об уровне ключевой ставки. На предыдущем заседании, состоявшемся 11 сентября, регулятор сохранил ставку на уровне 14,00% годовых, прервав цикл смягчения денежно-кредитных условий.

➡️ Полная версия консенсус-прогноза

💬 Своими комментариями поделились:
🔵Валерий Вайсберг, директор аналитического департамента, ИК РЕГИОН
🔵Евгений Надоршин, директор по инвестиционной стратегии, УК «Ингосстрах — Инвестиции»
🔵Дмитрий Куликов, старший директор группы суверенных и региональных рейтингов, АКРА
🔵Игорь Рапохин, старший стратег по процентным ставкам и долговому рынку, SberCIB Investment Research
🔵Антон Табах, главный экономист, «Эксперт РА»
🔵Михаил Васильев, главный аналитик, Совкомбанк
🔵Дмитрий Александров, руководитель управления аналитических исследований, «АВИ Кэпитал»
🔵Павел Бирюков, экономист по России, Газпромбанк
🔵Виктор Вернов, руководитель направления факторинга Т-Банка, сооснователь платформы ROWI
🔵Владимир Малиновский, главный аналитик центра инвестиционной аналитики, СК «Росгосстрах Жизнь»

💭 Евгений Надоршин, УК «Ингосстрах — Инвестиции»:
Неизменение ставки кажется наиболее вероятным вариантом. Я вижу, что темпы роста потребления, основной проблемы, которая создает повышенный инфляционный фон и давит на устойчивые компоненты, замедляются.

💭 Дмитрий Куликов, АКРА:
Я думаю, что сейчас есть основания ожидать еще одной паузы в снижении ключевой ставки на октябрьском заседании. Проинфляционные риски, перечисленные в релизе к предыдущему решению, сохранились или усилились, вторичные инфляционные эффекты роста тарифов, на мой взгляд, тоже значимы – поэтому разумно ожидать консервативных решений.

💭 Игорь Рапохин, SberCIB Investment Research:
Мы ожидаем, что ЦБ сохранит ставку 14% на октябрьском заседании и нейтральный сигнал о возможных действиях в декабре. Он может объяснить такое решение ускорением инфляции в 3 квартале 2026 г. из-за частичного выпадения производственного потенциала экономики.

💭 Антон Табах, «Эксперт РА»:
Скорее всего, на ближайшем заседании Банк России сохранит ключевую ставку без изменений. В пользу паузы говорят ускорение инфляции, влияние разовых факторов и сохраняющиеся высокие инфляционные ожидания.

💭 Михаил Васильев, Совкомбанк:
Мы ожидаем, что Банк России в эту пятницу 23 октября сохранит ключевую ставку на текущем уровне 14%. Риторика, вероятно, останется жёсткой, а сигнал о будущих действиях – нейтральным.

✅ Консенсус-прогнозы Cbonds

🍾 Абрау-Дюрсо (ABRD): игристое настроение или горькое послевкусие для инвестора?

Это разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!

📊 Что за компания?

ПАО «Абрау-Дюрсо» — один из самых узнаваемых российских производителей игристых вин и шампанского. Бренд с более чем 150-летней историей, ассоциируется с премиальным сегментом и праздничным столом. Однако бизнес не ограничивается только виноделием: в периметр входят также производство тихих вин, дистрибуция алкоголя, а еще — туристическо-курортное направление (винные туры, отели, рестораны в Абрау-Дюрсо). Получается такой симбиоз «алкоголь + гостеприимство». Я сам бывал в Абрау, и за последние годы курорт развился очень сильно: производит впечатление.

На скрине к посту — график цены. Она находится сейчас на минимумах 2014-2017 гг. С пиков капитализация компании упала на 70%. Стала ли она сейчас дешевой? В этом и давайте попробуем разобраться.

Капитализация компании сейчас около 13 млрд руб., не такая маленькая, как у Артгена, но все же компанию можно отнести к разделу small cap. Еще одна проблема - низкий free-float (это кол-во акций в свободном обращении). Он составляет около 5-7%, и это накладывает определенные ограничения на ликвидность акции и на возможности ее движения. Они могут быть достаточно неэффективными.

🥂 Давайте кратко пробежимся по самым важным финансовым показателям компании

▪️ Выручка за последние 5 лет удвоилась, и это отличный результат! (более 20 млрд руб.) Значит бизнес действительно растет, не только с точки зрения цен, но и с точки зрения масштабов бизнеса.
▪️ По чистой прибыли ситуация хуже, она болтается в диапазоне от 1 до 2 млрд руб. и растет не так сильно. Но за 2025 год приблизилась к максимуму в 2 млрд руб., что дает P/E 6,5 (что сильно лучше, чем P/E в 15-20 пару лет назад).
▪️ С EBITDA ситуация получше, она растет последние 3 года: 2,9; 4,3; 4,8. Но есть проблема - растет и долг. На текущий момент чистый долг около 8,7 млрд руб., а значит EV - порядка 21,7 млрд руб., а мультипликатор EV/EBITDA 4,5 - что неплохо, но заметно больше, чем в Белуге (около 2,5). В целом долг можно назвать умеренным, тем более ставки по нему достаточно низкие.
▪️ Что хорошо, капитал (в 20 млрд руб.) превышает капитализацию (13 млрд руб.). Т.е. вы покупаете рубль активов компании за 65 копеек. Покупать бизнес в такой ситуации всегда приятнее.
▪️ Дивиденды хоть и небольшие, но регулярные. Сейчас уже около 3% от цены акции. Причем платятся - из свободного денежного потока, он у компании остается - это важно. Правда не всегда, в части периодов капитальные вложения его превышали.

Это и есть главный риск вложений в компанию — капиталоемкость непрофильных активов. Туристический кластер требует огромных вложений, а отдача от него наступает медленно. Виноградники и винодельни тоже не дешевое удовольствие: цикл от посадки лозы до первой прибыли — 5–7 лет. Плюс конкуренция: на полках все больше российских игристых вин от других производителей, а импортные бренды возвращаются через параллельный импорт. Потребитель стал более чувствителен к цене, поэтому премиальность Абрау-Дюрсо может играть против нее в эконом-сегменте.

✅ Вывод: Абрау-Дюрсо — это качественный актив с сильным брендом, и в целом с адекватной на текущий момент оценкой, но без явного дисконта. Компания в последние периоды не показывает взрывного роста, дивиденды пока скромные, а свободный денежный поток может «съедаться» капексом. Если вы верите в рост внутреннего туризма и готовы ждать 3–5 лет, бумага может быть интересна как ставка на восстановление потребительского спроса. Но спекулятивно «ловить дно» здесь может быть опасно: график уже не раз разочаровывал. Тем более низкий free-float делает движения акций во многом непредсказуемым.

Не является индивидуальной инвестиционной рекомендацией.

🍾 Абрау-Дюрсо (ABRD): игристое настроение или горькое послевкусие для инвестора?

🧬 Артген Биотех или ИСКЧ: ставка на генную терапию в 20 раз дороже рынка


Это разбор компании в рамках проекта
#100дней100компаний. Подписывайся, чтобы увидеть все разборы!

📊 Что за компания?
ПАО «Артген Биотех» — один из немногих публичных биотех-игроков на Московской бирже. Компания специализируется на разработке и коммерциализации инновационных генно-терапевтических препаратов и биотехнологических продуктов. Основной фокус — лечение орфанных (редких) и социально значимых заболеваний, где традиционная фармакология бессильна. У компании также есть два публичных дочерних предприятия в виде ПАО "ММЦБ" - занимающейся хранением стволовых клеток и ПАО "ЦГРМ "Генетико", изучающая ДНК и всё, что связано с ним. А всего у компании более 10 различных дочек!

На скрине к посту вы видите график акции. 3 года подряд она падает. Капитализация компании сейчас всего 4,3 млрд руб. Это примерно в 800 раз меньше капитализации Лукойла! Или в 50 раз меньше какой-нибудь Ленты. В общем, сущие копейки. Даже у некоторых частных инвесторов у нас в РФ портфели больше.

💊 Флагманский проект — препарат «Неоваскулген» для терапии ишемии нижних конечностей, первый в России генно-терапевтический препарат, одобренный для клинического применения. Кроме того, компания развивает проекты в области онколитических вирусов, регенеративной медицины и CAR-T клеточной терапии.

Вроде бы звучит все круто, перспективно, а главное - очень дешево.

🧐Но что скрывается за этой дешевизной?

▪️Капитал компании - 400 млн руб. В 10 раз меньше ее капитализации.
▪️Нематериальные активы на 878 млн руб. Любой неудачный препарат - и капитал может сложиться еще сильнее.
▪️За последние 5 лет выручка компании выросла на 50%. Вроде бы круто! Но если мы переведем это в годовые - то всего 8,5% - не выше уровня инфляции. Так ли должна расти компания с перспективными разработками?
▪️Прибыль компании за последние пол года - 18 млн. руб. За полный 2025 год была 96 млн руб. Даже по показателям 2025 года, текущий P/E более 45. Много ли это в условиях, когда большинство российских компаний имеют P/E не более 4-5?
▪️EV/EBITDA не опускался в последние 5 лет ниже 25, P/FCF - не был ниже 20. Чистый денежный поток за последние пол года, а также за 2025 год - отрицательные.
▪️Из плюсов можно назвать лишь около нулевой чистый долг (т.е. объем денежных средств на балансе равен сумме полученных займов). Но при этом уплачиваемые проценты по долгу в два раза больше поступлений от депозитов. Либо долги под огромную ставку, либо деньги размещаются не слишком эффективно.

✅ Вывод: несмотря на кажущуюся дешевизну по котировкам, общей капитализации и перспективности разработок за последние 5 лет компания не показала чего-то прорывного. Мультипликаторы являются одними из самых высоких на рынке, а свободный денежный поток - отсутствует. Реальный буст показателей и прибыли может дать лишь вывод на рынок какого-то уникального препарата. Но будет ли он? Чтобы с этим разобраться, как минимум нужно оценивать рынок и прогнозировать вероятность такого события. Можете ли вы это сделать? Тогда стоит рассматривать акцию к покупке. Но точно не из ситуации "сильно упала, поэтому беру". А финансы говорят о том, что бумага еще долго может оставаться слабее рынка.

🧬 Артген Биотех или ИСКЧ: ставка на генную терапию в 20 раз дороже рынка

​🪙 Новости. В любой непонятной ситуации нужно повышать налоги.

- Сахар и конфеты: обсуждается отмена льготного НДС (10%) на сахар и введение акцизов на конфеты — до ₽100/кг шоколадных и ₽47,7/кг нешоколадных. Производители предупреждают о росте себестоимости и розничных цен. Решение пока не принято. Если что, то это забота о здоровье граждан + денег можно собрать.

- Инфляция: за неделю рост цен замедлился до 0,11% (ранее 0,96% из-за тарифов ЖКУ). С начала года по 12 октября — 6,10%, годовая ускорилась до 7,22%.
Инфляция может расти не только потому что цены растут фактически , а ещё и потому что ожидание роста цен продолжается. Анонсируют новые налоги - повышают коммуналку - люди тратят больше, так как ждут роста инфляции и дальше. И так по кругу...

- ФАС: предложила повысить тарифы «Транснефти» на транспорт нефти с 2027 года на 4,99%.
Кто заплатит за это?

Банковская тайна: Госдума приняла закон, разрешающий банкам передавать персональные данные и тайну клиентов аккредитованным IT-компаниям без согласия клиентов (при соблюдении требований ЦБ, системы — в России). Ваша тайна уже не тайна.

Ну и вишенка на торте.
🇷🇺 «Деловая Россия» предложила добить бизнес ( зачёркнуто)....
изменить налоги для малого и среднего бизнеса.
Предлагают:
- рассмотреть отмену с 2027 года УСН и АвтоУСН от базы «Доходы», а также патентной системы налогообложения (ПСН);
- внедрить социальные взносы для граждан, получающих основную часть доходов от процентов и дивидендов;
- ввести налог на наследство и дарение при налоговой базе от 50 млн руб.;
ограничить импорт «стратегической инновационной продукции».

Организация предлагает расширить федеральный инвестиционный налоговый вычет с 3% до 20% от инвестиций и распространить его на расходы на НИОКР.

Самое главное, что это приведет к дальнейшему росту налогов, росту цен, закрытию малого бизнеса, росту инфляции и т.д.
Хотя если в этом и состоит план, то тогда "все идет по плану".

Аэрофлот. Отчет за 2 кв 2026 по МСФО

Тикер: #AFLT
Текущая цена: 35.7
Капитализация: 140.2 млрд
Сектор: Транспортировка
Сайт: https://ir.aeroflot.ru/ru/shareholders-and-investors/

Мультипликаторы (LTM):

▫️ P/E - 4.58
▫️ P/BV - 4.82
▫️ P/S - 0.15
▫️ ROE - 105.2%
▫️ ND/EBITDA - 2.76
▫️ EV/EBITDA - 3.51

Что нравится:

▫️ положительный FCF +33.8 млрд против -18.6 млрд во 2 кв 2025;
▫️ чистый долг снизился на 5.9% к/к (542.9 → 511 млрд). ND/EBITDA улучшился с 3.04 до 2.76;
▫️ нетто фин расход уменьшился на 37.7% к/к (16.4 → 10.2 млрд);

Что не нравится:

▫️ выручка выросла всего на 1.8% г/г (224.5 → 228.6 млрд);
▫️ чистый прибыль снизилась на 76% г/г (47.4 → 11.4 млрд).

Дивиденды:

Целевой уровень доли прибыли, рекомендуемой к направлению на выплату, установлен в размере 50% скор. чистой прибыли по МСФО.

По данным сайта Доход дивиденд за 2026 год может составить 2.1 руб (ДД 5.88% от текущей цены).

Мой итог:

Операционные показатели за 2 кв (г/г):
▫️ пассажиропоток -1.3% (25.92 → 25.99 млн чел);
▫️ средняя занятость кресел (89.8 → 90.6%);
▫️ перевозка грузов -0.7% (54.3 → 53.9 тыс т);
▫️ грузооборот +3.5% (241.7 → 250.2 млн. ткм);
▫️ тоннокилометраж +3.5% (3.7 → 3.8 млрд ткм);
▫️ количество рейсов -1.3% (94.4 → 93.2 тыс).

Во всех составляющих отмечен рост в международных рейсах, но при этом упали показатели внутренних перевозок.

За полгода выручка увеличилась на 3.6% г/г (414.8 → 429.8 млрд). Выручка за квартал по сегментам (г/г):
▫️ регулярные перевозки +1.7% (211.2 → 214.8 млрд);
▫️ грузовые перевозки +4.2% (7.5 → 7.8 млрд);
▫️ чартерные перевозки -38.9% (0.8 → 0.5 млрд);
▫️ прочая +11.4% (5 → 5.5 млрд).

Чистая прибыль заметно снизилась, но основная причина в том, что во 2 кв 2025 было много прочих разовых доходов. Но даже если скорректировать на эти статьи оба периода, то получится, что прибыль до налогов все равно прилично снизилась (-21.2% г/г, 14.2 → 11.2 млрд). Также в отчетном период сильно выше нетто фин расход (1.2 → 10.2 млрд), правда, при этом во 2 кв 2026 компания получила в 10 раз больший доход от возврата акциза за топливо (26.4 млрд vs 2.6 млрд во 2 кв 2025). За полугодие убыток -561 млн против прибыли 74.3 млрд в 1 пол 2025. Скор. чистая прибыль за полгода 472 млн против 4.3 млрд в 1 пол 2025.

FCF стал положительным за счет более сильной динамики снижения кап. затрат (-7.9% г/г, 52.1 → 48 млрд) в сравнении с OCF (-80% г/г, 70.7 → 14.1 млрд). Но здесь стоит учитывать, что по оценкам аналитиков Capex за 2026 год может составить свыше 100 млрд, а это значит основной объем затрат будет во 2 полугодии.
Долговая нагрузка уменьшилась как за счет снижения чистого долга, так и за счет роста EBITDA. При этом она остается пока вне комфортных значений, а нетто фин расход "отъедает" приличную часть операционной прибыли.

Аэрофлоту удается поддерживать хоть какой-то рост выручки за счет увеличения показателей по международным направлениям. При этом расходы растут все равно быстрее. Хорошо хоть часть затрат на топливо компенсируется возвратом акцизов. С учетом этого за 1 пол 2026 они оказались даже ниже, чем в прошлом году.

Об ослаблении санкционного давления пока речи не идет, а оно мешает полноценно обслуживать суда и по этой причине некоторая часть флота простаивает. Выпуск отечественных самолетов происходит очень медленно. Срок поставки первых судов МС-21 "переехали" с 2026 на 2027 год.

Пассажиропоток за 3 квартал 2026 меньше прошлогоднего на 1.8%, поэтому каких-то финансовых прорывов в нем не ожидается. Если выручка во 2 пол будет расти примерно в тех же значениях, что и в 1, то по итогам 2026 года при рентабельности скор. прибыли 2% Аэрофлот получит 18.7 млрд (P/E скор 2026 = 7.5). Дивиденд тогда может быть около 2.4 руб (ДД 6.7% от текущей цены). Как говорится, ручки не запотели от таких цифр.

Без роста авиапарка компания не сможет улучшить свои результаты (скорее они наоборот будут ухудшаться из-за роста операционных затрат). Могло бы помочь снятие санкций, но пока это выглядит какой-то далекой перспективой.

Акций Аэрофлота нет в портфеле.

Прогнозная справедливая цена - 24 руб.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

Аэрофлот. Отчет за 2 кв 2026 по МСФО

Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать

Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.

При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.

Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.


Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают

Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.

Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.

Стоит ли покупать до отсечки: плюсы и риски


Аргументы «за»:
Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).


Аргументы «против» и риски:
Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.

Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама


Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.

Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.

Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.

Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.

Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать

Глоракс. Отчет за 1 пол 2026 по МСФО


Тикер:
#GLRX
Текущая цена: 38.8
Капитализация: 11 млрд
Сектор: Девелопмент
Сайт: https://glorax.com/investors

Мультипликаторы (LTM):

▫️ P/E - 4.66
▫️ P/BV - 1.27
▫️ P/S - 0.22
▫️ ROE - 27.4%
▫️ ND/EBITDA - 5.43 (без эскроу)
▫️ EV/EBITDA - 6.17 (без эскроу)

Что нравится:

▫️ выручка выросла на 44.6% г/г (18.6 → 27 млрд);
▫️ чистый долг без учета эскроу снизился на 8.9% п/п (48.9 → 45.4 млрд). ND/EBITDA улучшился с 6.3 до 5.43;

Что не нравится:

▫️ вырос нетто фин расход на 21.1% п/п (3.6 → 4.4 млрд);
▫️ остаток на эскроу снизился на 10.8% п/п (39.6 → 35.3 млрд);
▫️ чистая прибыль уменьшилась на 31.6% г/г (2.3 → 1.6 млрд).

Дивиденды:

На выплату направляется часть от ЧП в зависимости от ND/EBITDA (с учетом эскроу):
▫️ если < 2.5, то выплата >= 30%;
▫️ если > 2.5 и < 3, выплата 30%;
▫️ если > 3, то дивиденды не выплачиваются.

На сайте Доход прогноз на 2026 год отсутствует.

Мой итог:

Операционные показатели (п/п):
▫️ объем строительства +22% (647.7 → 790.4 тыс кв м);
▫️ ввод в эксплуатацию +261.2% (61.7 → 223.1 тыс кв м);
▫️ количество заключенных договоров -18.9% (3494 → 2835 шт);
▫️ объем заключенных договоров +1% (109 → 109.9 тыс кв м).

Доля ипотечных кредитов увеличилась с 69 до 71%. Динамика новых продаж за последние 5 полугодий: 65.6 → 56.6 → 109 → 110.6 → 109.9 тыс. кв. м. Как видно, рост приостановился. Еще можно отметить, что средняя цена за кв м у Глоракса постоянно снижается с 2022 года.

Несмотря на небольшой рост объема заключенных договоров, выручка увеличилась почти в половину за счет части, признаваемой во времени (по сути, продвигающегося строительства). Выручка по регионам (г/г в млрд):
- Москва, Санкт-Петербург и Лен. область -22.7% (14.6 → 11.3 млрд);
- другие регионы РФ +281.2% (4.2 → 15.9 млрд).

Деятельность Глоракса сместилась в регионы и в отчетном полугодии доля выручка от этого сегмента составила 58.6% против 22.3% в 1 пол 2025.

За полгода получена прибыль, хотя меньше прошлогодней. На это повлияли ухудшение операционной рентабельности с 36.1 до 24%, увеличение нетто фин расхода (3.8 → 4.4 млрд) и повышенная эф. ставка налога на прибыль (22.8% vs 19.7% в 1 пол 2025).

Глоракс в отличии от других компаний сектора смог уменьшить долговую нагрузку за счет снижения долга и роста EBITDA. С учетом остатков на эскроу ND/EBITDA снизился с 3.48 до 3.05 (по классическому расчету). По расчетам компании показатель равен 2.93, что критично для возможных дивидендов.

Несмотря на более лучшую позицию компании в секторе, стоит учитывать, что в стройке сейчас есть заметные проблемы. Погрузки РЖД по цементу за 9 месяцев уменьшились на 3.1% г/г (16 → 15.5 млн т), по черным металлам - на 8.6% г/г (38.5 → 35.2 млн т), по строительным грузам - на 3.7% г/г (75.7 → 72.9 млн т).

Также отрицательной новостью для девелоперов стало объявление об изменении условий по семейной ипотеки с 1 октября 2026. Ожидается, что это позволит части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. По оценкам аналитиков из-за этих изменений продажи могут снизиться на 20-30%. А у Глоракса почти 3/4 договоров это ипотека. Хотя, как писалось выше, у компании более половины выручки приходит от проектов в регионах РФ и, возможно, изменения повлияют не так сильно, как на Самолет и ЛСР. Плюс в 3 квартале может иметь место рост продаж до изменения условий.

По примерным подсчетам Глоракс за 2026 сможет заработать прибыль в районе 2.3 млрд, что дает P/E 2026 = 4.84. Если получится удержать ND/EBITDA ниже 3, то можно также рассчитывать на дивиденд в 30% от прибыли, а это выплата около 2.4 руб (ДД 6.2% от текущей цены). Смотрится лучше других компаний сектора, но в целом по рынку не впечатляет.

Еще есть один важный момент. Компания находится в процессе реорганизации и по этой причине планируется выкуп акций по цене 44.57 руб. Выкуп будет осуществляться в период с 20.11 по 19.12.2026 включительно.

Акций Глоракса нет в портфеле.

Прогнозная справедливая цена - 40 рублей (после выкупа)

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

Глоракс. Отчет за 1 пол 2026 по МСФО

НКХП. Отчет за 1 пол 2026 по МСФО

Тикер: #NKHP
Текущая цена: 387
Капитализация: 26 млрд
Сектор: Транспортировка
Сайт: https://www.ozk-group.ru/about/ozk_group/novorossiysk_grain_plant/

Мультипликаторы (LTM):

▫️ P/E - 8.61
▫️ P/BV - 1.46
▫️ P/S - 2.87
▫️ ROE - 16.9%
▫️ ND/EBITDA - отриц. ND
▫️ EV/EBITDA - 4.57

Что нравится:

▫️ выручка выросла на 64.7% г/г (2.1 → 3.5 млрд);
▫️ чистая ден. позиция увеличилась на 0.9% п/п (6.6 → 6.7 млрд);
▫️ рост нетто фин. дохода на 20.7% г/г (315 → 379 млн);

Что не нравится:

▫️ FCF отрицательный, но стал меньше (-853 → -90 млн);
▫️ чистая прибыль уменьшилась на 25.9% г/г (0.9 → 0.7 млрд);

Дивиденды:

В див. политике не установлено конкретных правил определения размера дивидендов. Обычно выплата составляет 50% от ЧП по МСФО или РСБУ.

По данным сайта Доход за 1 пол 2026 года ожидается выплата в размере 14.78 руб (ДД 3.82% от текущей цены).

Мой итог:

Операционные показатели (г/г):
▫️ услуги по перевалке продукции на экспорт +67.1% (1.5 → 2.4 млн тонн);
▫️ транспортно-экспедиционное обслуживание +67.1% (1.5 → 2.4 млн тонн);
▫️ продукция собственного производства -5.3% (19 → 18 тыс тонн).

Объем перевалки вырос на фоне увеличения урожая зерна в 2025 году (125.9 → 141.15 млн т), а также увеличения квот на экспорт за пределы ЕАЭС в 2026 году (10.6 → 20 млн т).

Выручка выросла на сопоставимый процент с объемами перевалки. Можно отметить появление статьи "Строительство". Совместно с ООО "НЗТ" компания реализует проект "Новая пристань" (доля 50%). Затраты на строительство в 1 пол 2026 стали учитывать как выручку по реализации проекта. В последствии свою часть "Новой пристани" НКХП продаст НЗТ, но при этом будет иметь прав первоочередной аренды объекта. Ввод в эксплуатацию ожидается к концу 2029 года.

Выручка по сегментам (г/г в млн):
▫️ перевалка грузов +72.7% (1670 → 2884);
▫️ продажа собственной продукции -6.1% (388 → 365);
▫️ строительство (0 → 190);
▫️ транспортно-экспедиционное обслуживание +67.1 (44 → 73);
▫️ прочее -91.% (32 → 3).

Несмотря на отличный рост выручки, это не отразилось в прибыли, которая снизилась на четверть. Причина в обесценении дебиторки в размере 1.1 млрд, что отразилось на ухудшении операционной рентабельности с 29.6 до 17.8% (без обесценения она была бы 48%). Также на результат повлияли уменьшение нетто фин дохода (607 → 379 млн) и повышенная эф. ставка налога на прибыль (31.4% vs 24.8% в 1 пол 2025).

FCF снова отрицательный, но размер уже сильно приблизился к 0 на фоне появления положительного FCF (-579 → 167 млн) и снижения кап. затрат (-6.2% г/г, 274 → 257 млн).
Денежная "кубышка" на месте и снова немного подросла.

Первое полугодие должно было быть отличным для НКХП, но вмешались неоперационные факторы. Без обесценения дебиторки прибыль составила бы примерно 1.4 млрд, что было бы кратным приростом к прошлому году.

Второе полугодие ожидается слабее прошлого года на фоне атаки БПЛА по инфраструктуре компании. 12.08.2026 беспилотник повредил производственную инфраструктура, включая специализированные сооружения и
оборудование. В результате повреждений отгрузка была временно приостановлена. После атаки было заявление, что на возобновление отгрузок может потребоваться от 1 до 4 месяцев. И пока информации по возобновление не было. Да, есть попытки перестроить логистику, но для экспорта зерна в таких объемах у нас в других портах просто нет необходимой инфраструктуры.

По очень грубым подсчетам, если компания будет отгружать только 3 месяца из полугодия, то по итогам года заработает около 2.1 млрд прибыли. Это дает P/E 2026 = 12.54 и дивиденд за 2026 год в районе 15.43 руб (ДД 4% от текущей цены). У НКХП была и так недешевая оценка, а сейчас она стала еще более далекой от справедливой. Чтобы просто соответствовать текущей цене НКХП должна заработать 5 млрд за год. Прогнозировать что-то на 2027 тоже сложно, так как все упирается в окончание СВО и возможности противника наносить удары по инфраструктуре НКХП.

По озвученным причинам компании нет в портфеле, а справедливая цена должна быть где-то ниже 200 рублей

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

НКХП. Отчет за 1 пол 2026 по МСФО

Самолет. Отчет за 1 пол 2026 по МСФО


Тикер:
#SMLT
Текущая цена: 240
Капитализация: 14.8 млрд
Сектор: Девелопмент
Сайт: https://samolet.ru/investors/

Мультипликаторы (LTM):

▫️ P/E — убыток LTM
▫️ P/BV — 0.64
▫️ P/S — 0.05
▫️ ROE — убыток LTM
▫️ ND/EBITDA — 6.97 (без эскроу)
▫️ EV/EBITDA — 7.11 (без эскроу)

Что не нравится:

▫️ выручка снизилась на 31.3% г/г (171 → 117.4 млрд);
▫️ чистый долг без учета эскроу увеличился на 2.9% п/п (742.1 → 763.8 млрд). ND/EBITDA ухудшился с 5.93 до 6.97;
▫️ вырос нетто фин. расход на 8.3% п/п (52.1 → 56.5 млрд);
▫️ остаток на эскроу снизился на 8% п/п (368.2 → 338.8 млрд);
▫️ убыток -22.3 млрд против прибыли 1.8 млрд в 1 пол. 2025

Дивиденды:

Минимальные уровни выплат от чистой прибыли по МСФО (ND/EBITDA):
▫️ если < 1 — не менее 50%;
▫️ от 1 до 2 — не менее 33%.
При этом при любом долге сумма дивидендов составит не менее 5 млрд в год.

По данным сайта Доход, дивиденды за 2026 год не ожидаются.

Мой итог:

Операционных показателей компания не предоставила. Только указала, что новые продажи в 1 пол. 2026 снизились по причине общего снижения спроса на рынке первичной недвижимости. Звучит неубедительно. И у других упали продажи, но статистику они не прятали. Здесь же можно добавить, что из крупных девелоперов у Самолета на 3 кв. самый высокий процент задержки сдачи жилья (а за каждый день просрочки оплата 1/150 ставки ЦБ РФ).

Выручка снизилась вслед за уменьшением продаж. И это при том, что средняя цена выросла за кв. м выросла примерно на 10% г/г. Можно предположить, что с новыми продажами у Самолета совсем все плохо. Выручка по сегментам (г/г в млрд):
▫️ Москва и МО -31.5% (149.9 → 102.8);
▫️ Санкт-Петербург и регионы -30.9% (21.3 → 14.7).

За отчетный период получен значительный убыток на фоне ухудшения операционной рентабельности с 29.4 до 25% и увеличения нетто фин. расхода на 18% (47.9 → 56.5 млрд). Но в первую очередь причина в сильном снижении выручки.

Основной болевой точкой компании является наличие большой долговой нагрузки, которая еще и продолжает увеличиваться. Денежных средств на счетах минимум, остатки эскроу снижаются, EBITDA падает, долг растет. ND/EBITDA с учетом эскроу увеличился с 2.99 до 3.88. Нетто фин. расход идет по восходящей и уже на 92% превышает операционную прибыль.

Продолжаются попытки компании сэкономить средства. В Амурской области заморозили жилищный проект на 200 тыс. кв. м. До этого. Но пока все тщетно. По результатам полугодия видно, что предыдущие продажи и сворачивания проектов не помогли уменьшить долг.

В самом секторе заметные проблемы. В цементной отрасли ожидают снижение спроса на 25% по итогам года. Погрузки РЖД по цементу за 9 месяцев уменьшились на 3.1% г/г (16 → 15.5 млн т), по черным металлам — на 8.6% г/г (38.5 → 35.2 млн т), по строительным грузам — на 3.7% г/г (75.7 → 72.9 млн т).

Также отрицательной новостью для девелоперов стало объявление об изменении условий по семейной ипотеки с 1 октября 2026. Ожидается, что это позволит части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. По оценкам аналитиков, из-за этих изменений продажи могут снизиться на 20-30%. Более того, заметнее платеж вырастет в крупных городах, а значит там спрос упадет ощутимее (у Самолета основной регион Москва и Московская область).

Неприятным звоночком стал почти технический дефолт по выпуску облигаций БО-П20. Да, группа в итоге все погасила, но сильно потрепала нервы держателям облигаций. Как-то так начинал свое падение Евротранс. Сюда же можно добавить новость о том, что казахстанский фонд под управлением Fonte Capital Ltd сократил долю в девелопере с 18 до 5%. А ведь они не так давно покупали пакет акций.

В общем, картина тут откровенно безрадостная. Пока Самолет медленно тонет под тяжестью долгов. Вопрос в том, будет ли группа действительно "too big to fail" или ей все же дадут утонуть? Но в любом случае риски огромны, поэтому пока даже не стоит смотреть в сторону компании.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

Самолет. Отчет за 1 пол 2026 по МСФО

Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря

До конца года каждому инвестору стоит зафиксировать убыточные позиции, чтобы в следующем году заплатить меньше налогов.

Все, кто на рынке не первый год, наверняка об этом знают, но для тех, кто только начинает инвестировать, это может быть в новинку, поэтому расскажу немного про процесс.

Когда в течение года вы фиксируете прибыль по каким-либо позициям, у вас накапливается налогооблагаемая база (если фиксируете убыток, она уменьшается). Когда год заканчивается, от этой базы рассчитывается налог в размере 13% (для налоговых резидентов РФ), который вы должны заплатить.

Если у вас есть в портфеле убыточные позиции, с их помощью можно уменьшить налоги, которые вы заплатите в следующем году. Для этого нужно продать позицию, тем самым зафиксировав убыток.

• Затем эту позицию можно тут же восстановить. В результате, ваш портфель никак не изменится, а сумма налога к уплате в следующем году уменьшится.

• Важный момент - при такой операции налоговое обязательство не исчезает, а просто переносится на более поздний срок, но пока вы можете использовать эту сумму для инвестиций.

• Самое главное - после того, как зафиксировали убыток, не пытайтесь спекулировать, ждать лучшей цены и т.д. Просто сразу восстановите позицию и занимайтесь дальше своими делами.

Учитывайте убытки прошлых лет:

Если в предыдущих годах вы не получали прибыли от инвестиций, а были в убытке – их можно учесть и платить меньше налогов за прибыльные годы.

Как это сделать расскажу на примере брокера Т-Инвестиции:

- в приложении Т-инвестиции открываем:
- чат поддержки
- выбираем мой налог
- брокерский счёт и инвесткопилка
- налог на конкретную дату
- на сегодня

Важный момент:

Вариант "Фиксации убыточных позиций", подойдет только тем, кто не планирует инвестировать в долгую или же получить "Вычет по сроку владения".

Как получить вычет за долгосрочное владение ценными бумагами?

В Т‑Инвестициях этот вычет применяется автоматически. Просто купите и не продавайте конкретные ценные бумаги больше 3 лет.

Но есть несколько нюансов:

- вычет распространяется не на все бумаги;
- есть ограничения по сумме;
- вычет может не применяться, если бумагами одной и той же компании торговали на разных брокерских счетах;
- вычет не применяется к бумагам, купленным на ИИС.

Также можно отсрочить налог. Хитрость простая: если в январе на брокерском счёте нет свободных денег, налог не спишут. Его можно оплатить самому — до 1 декабря. Это отсрочка почти на 10 месяцев.

Как видите на рынке есть много вариантов, чтобы платить меньше налогов, увеличив по итогу процент потенциальной прибыли.

В комментариях будет интересно узнать, применяли ли Вы подобные варианты для снижения налогооблагаемой базы?

В конце недели разберём последние сделки и посмотрим, какие активы становятся интересными для покупки в рамках долгосрочной облигационной стратегии. Ещё расскажу про полученные купоны и на что планирую их направить. Не пропустите!

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря

Что будет со ставкой, рублём и инвестициями в 2027 году?

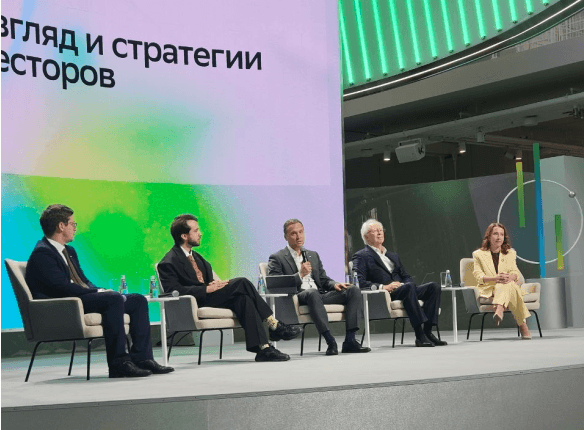
Вчера побывал на форуме СберИнвестиций “Настоящее - будущее”. Говорили о многом - о настоящем (высокие ставки душат инвестиции, прибыль фондового рынка держится на пяти компаниях, а кредитование может не ожить даже после снижения ставки ЦБ) и о будущем (ИИ заменяет личного инвестсоветника, крипта и ЦФА ищут своё место в портфелях)…

Сегодня не буду делать большой текст, просто дам цитаты из панели "Макровзгляд и стратегия для инвесторов" с небольшими комментариями - отобрал самое яркое, на мой взгляд. Расшифровывал по записи.

Топ-10 цитат

СОФЬЯ ДОНЕЦ, Т-Инвестиции:

- "На этом рынке легко заработать, но сложно не потерять". Хорошая фраза о соблазне искать доходность 30%, когда консервативные инструменты уже дают привлекательный результат.
- "Экономика у нас сейчас имеет форму лебедь, рак и щука". Потребление держится, инвестиции падают, отдельные отрасли растут, другие стагнируют. Продолжение мысли: "Все знают, чем закончилась басня - ничем"...
- "Прибыль компаний индекса Мосбиржи выросла на 50%, но почти весь прирост приходится на пять компаний". Четыре сырьевых компании и Сбер. Остальные в совокупности почти не показали роста прибыли.
- "Кредит - это всегда заимствование из завтра". Объяснение того, почему регуляторная политика всё сильнее ограничивает кредитную экспансию.

ТАРАС СКВОРЦОВ, Сбербанк:

- "60% операционной прибыли компании отдают сотрудникам, ещё 40% - банкам". Фактически всё съедают зарплаты и проценты, на инвестиции ничего не остаётся, как-то так…
- "Даже если будет ставка 7%, у банков всё равно будет очень мало аппетита к кредитованию". Контринтуитивный тезис: высокая ставка - не единственная причина дорогого и ограниченного кредита. Скворцов указывает на жёсткие требования к банковскому капиталу.
- "Деньги уходят с депозитов на финансовый рынок, но точно не в акции". По наблюдениям, клиенты переходят преимущественно в государственные, корпоративные и валютные облигации. Вот такой вот инвестиционный спрос.

ОЛЕГ ВЬЮГИН, экономист, профессор НИУ ВШЭ:

- О ставке - "Идеально процентов семь. Это просто то, что доктор прописал для нормальной экономики". Такая ставка нужна для оживления инвестиций. Однако, Олег Вячеславович заметил, что российский бизнес “был бы рад и 10%”.
- Серьёзное ослабление рубля возможно, только если экономика вернётся к росту 4–5%" - не дословная цитата, суть. И далее - пока инвестиции и импорт подавлены - спрос на валюту ограничен, а оживление экономики способно его увеличить.
- До февраля со ставкой лучше не суетиться - тоже суть. Вьюгин предлагает выдержать паузу до первого квартала 2027 года, чтобы оценить исполнение бюджета, и только затем принимать решение.

Выводы макропанели

- В 2027 году инвестору придётся выбирать между терпением и азартом, причём первое может быть куда прибыльнее второго.

- Ставка будет медленно искать дорогу вниз, рубль - зависеть от того, насколько оживёт экономика, а фондовый рынок - доказывать, что способен зарабатывать не только за счёт пяти компаний из индекса.

- Даже дешёвые деньги сами по себе не заставят бизнес инвестировать, банки кредитовать, а акции расти. Для этого экономике нужен двигатель, а пока мы больше обсуждаем, когда отпустят тормоза. Надо следить внимательно за тем, кто первым нажмёт на газ!

#форум
https://t.me/ifitpro

Что будет со ставкой, рублём и инвестициями в 2027 году?

ДВМП. Отчет за 1 пол 2026 по МСФО

Тикер: #FESH
Текущая цена: 61.4
Капитализация: 181.2 млрд
Сектор: Транспортировка
Сайт: https://www.fesco.ru/ru/investor/

Мультипликаторы (LTM):

▫️ P/E - убыток LTM
▫️ P/BV - 1.18
▫️ P/S - 1.03
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 1.4
▫️ EV/EBITDA - 11.37

Что нравится:

▫️ выручка выросла на 5.7% г/г (87.7 → 92.1 млрд);
▫️ нетто фин. расход снизился на 46% п/п (5.4 → 2.9 млрд);

Что не нравится:

▫️ FCF уменьшился на 50.5% г/г (15.8 → 7.8 млрд);
▫️ чистый долг снизился на 8% п/п (27.7 → 25.5 млрд), но ND/EBITDA ухудшился с 0.9 до 1.4;
▫️ чистая прибыль околонулевая (709 → 36 млн);

Дивиденды:

СД рассматривает основные направления распределения и долю прибыли, которую можно направить на выплаты.

Компания за свою историю не выплачивала дивиденды и по ним пока нет информации.

Мой итог:

Операционные показатели (г/г).

Перевозки (линейно-логистический дивизион):
▫️ интермодальные +7.6% (336 → 355 тыс TEU);
▫️ международные +18% (256 → 302 тыс TEU);
▫️ каботажные морские +41.5% (53 → 75 тыс TEU).

Перевалка (портовый дивизион):
▫️ контейнеры +10.3% (387 → 427 тыс TEU);
▫️ генеральные грузы -31.9% (2053 → 1398 тыс т);
▫️ нефтепродукты +63.8% (149 → 244 тыс т);
▫️ средства транспорта -28.3% (60 → 43 тыс ед).

Судо-сутки в эксплуатация (морской дивизион) +8.1% (4221 → 4561 дни);
Железнодорожные контейнерные перевозки +0.2% (467 → 468 тыс TEU);
Объемы бункеровки -30.6% (98 → 68 тыс т).

Выручка по дивизионам (г/г без учета межсегмента в млрд):
▫️ линейно-логистический +8.4% (77.5 → 83.8);
▫️ портовый -22.8% (9.2 → 7.1);
▫️ морской -4.5% (1.22 → 1.16);
▫️ железнодорожный -5.1% (0.34 → 0.32);
▫️ бункеровочный +55.8% (0.23 → 0.35).

Основной для компании дивизион вырос по выручке, что перекрыло потери в других сегментах. Ключевыми драйверами роста являются импорт через Дальний Восток (+39% г/г) и сухопутные погранпереходы (+26% г/г). При этом ЛЛ дивизион оказался убыточным по итогам годам (-1.5 млрд), тогда как портовый, несмотря на снижение выручки получил прибыль выше прошлого периода (+50.6% г/г, 5.2 → 7.8 млрд).

За полугодие получена очень скромная прибыль, которая слабее и так достаточно невзрачного результата за 1 пол 2025. На уменьшение прибыли повлияли ухудшение операционной рентабельности с 15.6 до 5.7% и повышенная эф. ставка налога на прибыль (98.3% vs 73.5% в 1 пол 2025). Вообще, стоит отметить, что из всех дивизионов ДВМП в отчетном полугодии только в плюс отработали только портовый и бункеровочный. ЛЛ, несмотря на прирост выручки, в итоге получил убыток (-1.5 млрд vs +4.3 млрд в 1 пол 2025).

FCF уменьшился вдвое на фоне снижение OCF (-38.5% г/г, 18.3 → 11.2 млрд) и рост кап. затрат (+34.2% г/г, 2.5 → 3.4 млрд).
Долговая нагрузка (по классическому расчету) выросла по причине более сильного падения EBITDA в сравнении с чистым долгом.

Скорее всего, второе полугодие компания в плане прибыли отработает лучше первого. Экспортную часть выручки поддержит слабый рубль, который вряд ли уже поднимется выше 80 рублей за доллар. Из-за неспокойной обстановки в мире (ситуация вокруг проливов на Ближнем Востоке, взаимные удары по портам РФ и Украины) стоимость перевозок растет. Правда, по этой же причине ДВМП приходится перестраивать логистику, перенаправляя потоки с черноморских портов на другие. Ну и руководство компании ожидает прибыль по итогам года.

Другой вопрос, что вряд ли она будет значительной. Чтобы получить P/E 2026 = 5 от текущей цены, компания должна заработать за 2 полугодие 34.5 млрд. Это нереальная цифра (за весь 2024 год было чуть меньше). Субъективные ожидания не выше 7 млрд по итогу года (P/E 2026 = 25.9). История про создания совместного предприятия Росатома и DP World (ОАЭ) пока больше для спекулянтов. Тем более за последнее время подробностей не появилось.

Итог такой же, как и в прошлом разборе. Пока для консервативного инвестора идеи здесь нет. По этой причине акции ДВМП в портфеле не держу и покупку не рассматриваю.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

ДВМП. Отчет за 1 пол 2026 по МСФО

ЛСР. Отчет за 1 пол 2026 по МСФО

Тикер: #LSRG
Текущая цена: 495
Капитализация: 51 млрд
Сектор: Девелопмент
Сайт: https://www.lsrgroup.ru/investors-and-shareholders/informacziya-po-akcziyam/informacziya-po-akcziyam

Мультипликаторы (LTM):

▫️ P/E - убыток LTM
▫️ P/BV - 0.7
▫️ P/S - 0.2
▫️ ROE - убыток LTM
▫️ ND/EBITDA - 5.45 (без учета эксроу)
▫️ EV/EBITDA - 6.23 (без учета эскроу)

Что нравится:

▫️

Что не нравится:

▫️ выручка выросла всего на 0.7% г/г (96.4 → 97.1 млрд);
▫️ чистый долг без учета эскроу увеличился на 6.5% п/п (336.4 → 358.2 млрд). ND\EBITDA вырос с 4.92 до 5.45;
▫️ вырос нетто фин расход на 11% п/п (23.9 → 26.5 млрд);
▫️ остаток на эскроу счетах снизился на 20.7% п/п (217.5 → 172.4 млрд);
▫️ чистый убыток кратно вырос (-2.5 → -57.6 млрд).

Дивиденды:

Размер выплаты определяет СД и, как правило, он составляет не менее 20% чистой прибыль на основе отчета по МСФО за год.

По данным сайта Доход за 2026 год ожидается дивиденд в размере 78 руб (ДД 15.9% от текущей цены).

Мой итог:

Операционные показатели по продаже недвижимости:
▫️ новые продажи -5.1% (254.9 → 241.9 тыс. кв. м);
▫️ введено в эксплуатацию +27.7% (290.8 → 371.3 тыс. кв. м).

Продажи (в тыс. кв. м) выросли в Санкт-Петербурге (120 → 130) и Екатеринбурге (21 → 29), но заметно просели в Москве (113 → 83).

Продажа материалов (г/г):
▫️ песок +51.5%;
▫️ гранитный щебень -2.1%;
▫️ кирпич -12.2%;
▫️ газобетон -2.2%.

Несмотря на снижение продаж, выручка выросла, хотя и очень скромно. С учетом текущего положения сектора это еще нормальный результат (у ПИК, Самолета и Эталона выручка снизилась).

За полгода компания получила огромный убыток по причине обесценения долей в выбывшем дочернем предприятии. Причем история максимально мутная. В феврале ЛСР продала 100% доли предприятия связанной стороне за 3 млрд. При этом стоимость чистых активов проданного актива до обесценения достигала 44.9 млрд (из них, запасы 21.4 млрд, денежные средства 20.2 млрд и нетто дебиторка 1.4 млрд).

И здесь приведу цитату из разбора Арсагеры: "Мы рассматриваем убыток ... как результат вывода капитала.... Мажоритарный акционер своим решением фактически переложил финансовые последствия сомнительной сделки на плечи рядовых акционеров, что является грубейшим нарушением прав собственности".

Но даже если скорректировать результат на это списание, то все равно получится убыток примерно в 10.8 млрд.

Долговая нагрузка продолжает увеличиваться на фоне роста чистого долга и снижения EBITDA. Показатель ND/EBITDA с учетом эскроу увеличился с 1.74 до 2.83. Долг растет, а остатки на эскроу уменьшаются.

В самом секторе заметные проблемы. В цементной отрасли ожидают снижение спроса на 25% по итогам года. Статистика погрузок РЖД по черным металлам за 8 месяцев также показывает уменьшение (-9.8% г/г, 34.7 → 31.3 млн т). Продажи новостроек в России в июле сократились на 8% г/г.

Также отрицательной новостью для девелоперов стало объявление об изменении условий по семейной ипотеки с 1 октября 2026. Ожидается, что это позволит части заемщиков претендовать на более дорогие квартиры за счет увеличения максимальной суммы кредита. При этом ежемесячная нагрузка для большинства покупателей жилья заметно увеличится. По оценкам аналитиков из-за этих изменений продажи могут снизиться на 20-30%. Более того, заметнее платеж вырастет в крупных городах, а значит там спрос упадет ощутимее (а у ЛСР основные рынки это Москва и Санкт-Петербург). Еще стоит отметить, что в 1 и 2 кварталах доля контрактов с использованием ипотечных средств у ЛСР составляла 64 и 60%. Возможно, будет некоторый всплеск продаж в 3 квартале на желающих успеть оформить ипотеку до изменения условий, но в 4 квартале стоит ожидать снижение количества заключенных контрактов.

Акций компании нет в портфеле и о покупке даже не думаю. Помимо убыточности компании и текущих проблем в секторе сам мажоритарий ЛСР делает все, чтобы нормальный инвестор даже не смотрел в сторону компании. По этой же причине ни о какой справедливой цене речи не идет.

*Не является инвестиционной рекомендацией

▫️ мой канал в Telegram

ЛСР. Отчет за 1 пол 2026 по МСФО