Поиск
Год СПБ Фьюче: расширение линейки, повышение ликвидности и рост оборотов
Срочному рынку СПБ Биржи 7 октября 2026 года исполнился год. За это время сформировался новый сегмент российского финансового рынка — рынок неоактивов¹. Он дал инвесторам больше возможностей для реализации глобальных инвестиционных идей, торговых стратегий и диверсификации портфелей.
«Неоактивы становятся для СПБ Биржи одним из стратегических направлений. Мы создали торговую модель, которая снижает издержки инвесторов и делает работу с динамикой глобальных активов доступной в российской инфраструктуре. По экономическому результату сделка с неоактивом сопоставима с торговлей акцией: инвестор получает результат от изменения её цены. За последний квартал рынок показал рост оборотов и повышение ликвидности. Мы продолжим активно расширять линейку базисных активов и в следующем году планируем приблизить количество неоактивов к тысяче», — отметил генеральный директор СПБ Биржи Евгений Сердюков.
Неоактивы — бессрочные фьючерсы, которые позволяют получать финансовый результат от изменения цены базисных активов. Среди них глобальные ценные бумаги и криптовалюты. Все операции проходят в российской инфраструктуре и в рамках российского правового поля. Расчёты проводятся в рублях, поставка базисного актива не предусмотрена.
Комиссия за заключение сделок с неоактивами не взимается. Инвесторы могут открывать и закрывать позиции без комиссии, а плата в рублях возникает только при переносе открытой позиции на следующий календарный день. Такая модель особенно востребована при активной торговле.
После открытия срочного рынка основное внимание было сосредоточено на формировании ликвидности по первым инструментам. Затем СПБ Биржа начала активно расширять линейку неоактивов, увеличивая число торговых и инвестиционных идей для инвесторов.
Сейчас инвесторам доступны 65 неоактивов, в том числе 60 инструментов на глобальные ценные бумаги и пять — на биткоин, эфириум, солану, риппл и трон. Базисными активами выступают акции крупнейших компаний из секторов технологий, финансов, потребительских услуг, здравоохранения, энергетики и телекоммуникаций.
Массовый доступ к неоактивам был открыт в мае 2026 года. Первым брокером стали Т-Инвестиции. Уже летом рынок вышел на новый масштаб. В августе неоднократно фиксировались рекорды дневного объёма торгов неоактивами, а максимальный показатель вплотную приблизился к 56 млрд рублей.
В сентябре интерес к инструментам продолжил расти. По итогам месяца объём торгов неоактивами достиг 755 млрд рублей, увеличившись на 40% к августу. Среднедневной объём торгов превысил 25 млрд рублей. Доля неоактивов в совокупном объёме торгов СПБ Биржи в сентябре составила 81%.
В топ-10 по объёму торгов в сентябре вошли неоактивы на биткоин, эфириум, AMD, солану, риппл, Nebius, SanDisk, Strategy, Circle Internet Group и Robinhood. Такая структура показывает, что инвесторы используют неоактивы как для работы с динамикой криптовалютного рынка, так и для реализации идей в акциях глобальных компаний.
Ключевые свойства неоактивов
Финансовый результат (вариационная маржа) фиксируется при закрытии позиции. Такой механизм фиксации финансового результата является принципиальным свойством неоактива, которое аналогично такому же свойству спот-инструмента, в том числе акции.
Комиссия за сделки с неоактивами — 0 ₽. Позиции открываются и закрываются без комиссии. Плата в рублях взимается только в случае переноса открытой позиции на следующий календарный день.
Обеспечение в рублях и ценных бумагах. Для открытия и удержания позиции используются рубли и/или ценные бумаги в портфеле инвестора. Иностранная валюта для совершения сделок не требуется.
Торги неоактивами проводятся ежедневно. Неоактивы на глобальные ценные бумаги доступны для сделок с 7:00 до 23:00 мск по будням и с 10:00 до 23:00 мск по выходным и праздничным дням. Неоактивы на индексы криптовалют торгуются с 7:00 до 00:00 мск по будням и с 10:00 до 00:00 мск по выходным и праздничным дням.
Примечания:
¹ — Неоактивы — фьючерсные контракты, заключаемые на торгах, проводимых на СПБ Бирже, по которым финансовый результат (вариационная маржа) фиксируется по закрытым позициям. Сделки с неоактивами, базисными активами которых являются российские и иностранные акции, доступны неквалифицированным инвесторам после прохождения тестирования. Сделки с неоактивами, базисными активами которых являются индексы криптовалют и акции Coinbase Global, Inc. Class A, Circle Internet Group, доступны только квалифицированным инвесторам.
Информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать Вашему инвестиционному профилю и инвестиционным целям (ожиданиям). СПБ Биржа не несёт ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
⏯️ На этом видео реальные стаканы по неоактивам на биткоин, AMD,эфириум и SanDisk со старта торгов 6 октября до завершения торгового дня (см. таймер), которые демонстрируют динамику и спред.
💡 Чтобы оценить ликвидность.
🪙Т-фонды. Облигации.
Недавно был на звонке-презентации от Т. Обсуждали облигационные фонды.
Начало я пропустил, но какую то пользу от звонка для себя нашел.
Начнем с базы. Фонды - это хорошо, но не все фонды одинаково полезны.
Ещё на заре первого облигационного фонда от Т я писал, что комиссии могут убить всю доходность, либо очень сильно её срезать.
Так и происходит, хотя некоторые фонды показывают хорошую доходность и достаточно грамотно управляются.
Иногда ( часто) фонд это чёрный ящик, и не всегда понятна логика продажи, покупки отбора активов.
Другие выводы:
- ОФЗ управляющим фондов сейчас нравятся. Но спред может оставаться высоким, даже на фоне снижения ставки. То есть участники рынка не бегут выкупать ОФЗ по любой цене.
- На облигации с кредитным рейтингом ААА может выделяться 9 % от портфеля, АА - 5, А - 1 %. Соблюдается баланс. Цифры примерные, как запомнил, так и написал.
- У управляющих сейчас отношение к компаниям типа Балт лизинг и Самолет, ВУШ скорее негативное. Можно просто посмотреть составы фондов и сделать такие же выводы. Если нет компаний фонде, значит есть опасения и риск/доходность не интересная.
- Рынок секьюритизированных облигаций недооценен. Активы там относительно качественые, при этом и доходности неплохие. $RU000A10FZG1
- Комиссии. TBRU - почти 1,6 % от СЧА. TPAY - 1 %. TlCB - 1,6 %. TRUR - 2,15 % - вечный портфель. Там доля облигаций около 50 % . Но комиссии... Сами все видите. $TBRU $TPAY $TRUR $TLCB
Помнится я писал про рост доходностей и продавал некоторые фонды от Т. Видимо не я один.
СЧА у многих фондов снижается. А не высокая ли комиссия?
Как я понял, решение все таки будет. 👍
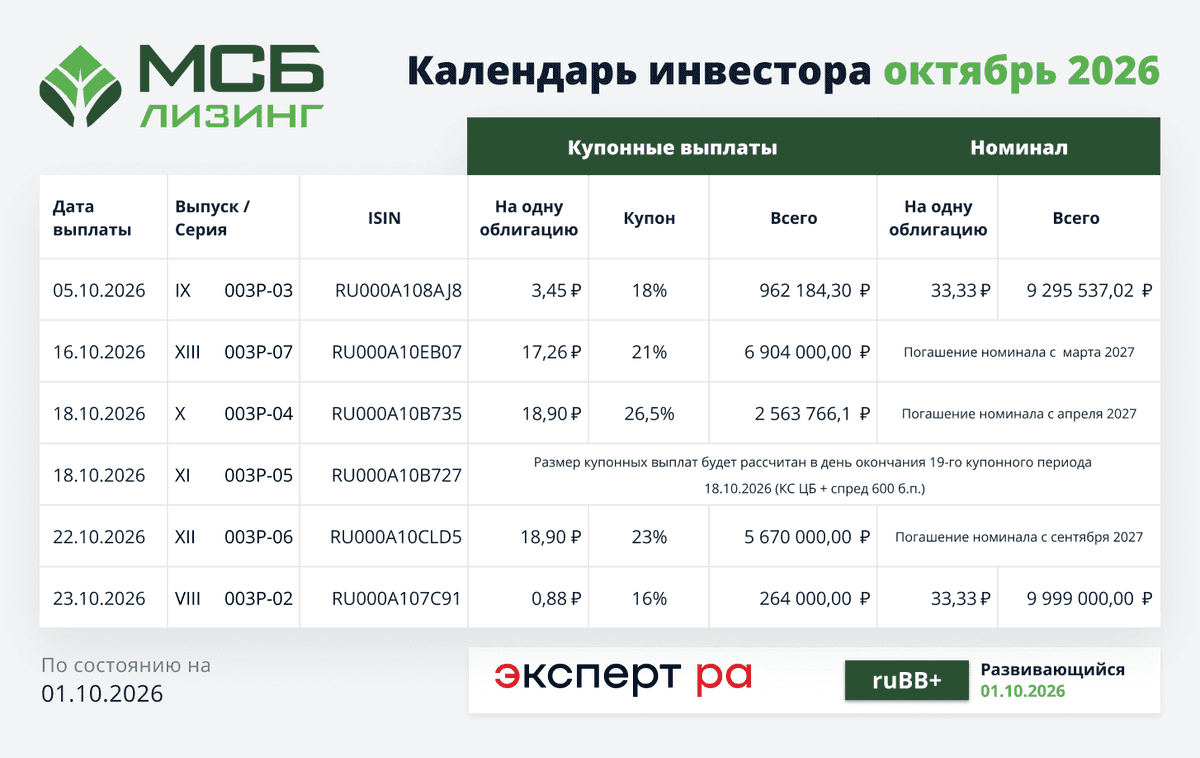
Календарь инвестора октябрь 2026
Уважаемые инвесторы, публикуем #календарь_инвестора на октябрь 2026
🔹 05.10.2026: IX выпуск - серия 003Р-03 // ISIN $RU000A108AJ8
• Купонные выплаты — 3.45 ₽ на одну облигацию (18%), всего 962 184.30 ₽
• Номинал — 33.33 ₽ на одну облигацию, всего 9 295 537.02 ₽
🔷 16.10.2026: XIII выпуск - серия 003Р-07 // ISIN $RU000A10EB07
• Купонные выплаты — 17.26 ₽ на одну облигацию (21%), всего 6 904 000 ₽
• Погашение номинала будет осуществляться с марта 2027
🔷 18.10.2026: X выпуск - серия 003Р-04 // ISIN $RU000A10B735
• Купонные выплаты — 18.9 ₽ на одну облигацию (26,5%), всего 2 563 766.1 ₽
• Погашение номинала будет осуществляться с апреля 2027
🔷 18.10.2026: XI выпуск - серия 003Р-05 // ISIN $RU000A10B727
• Размер купонных выплат будет рассчитан в день окончания 19-го купонного периода 19.10.2026 (КС ЦБ + спред 600 б.п.)
🔷 22.10.2026: XII выпуск - серия 003Р-06 // ISIN $RU000A10CLD5
• Купонные выплаты — 18.9 ₽ на одну облигацию (23%), всего 5 670 000 ₽
• Погашение номинала будет осуществляться с сентября 2027
🔷 23.10.2026: VIII выпуск - серия 003Р-02 // ISIN $RU000A107C91
• Купонные выплаты — 0,88 ₽ на одну облигацию (16%), всего 264 000 ₽
• Номинал — 33.33 ₽ на одну облигацию, всего 9 999 000 ₽
💚 Спасибо, что вы с нами! Команда «МСБ-Лизинг»
ОФЗ — это не только купоны: как зарабатывать на движении цены
Когда говорят про ОФЗ, обычно подразумевают покупку облигации, получение купонов и ожидание погашения. Но на этом все не заканчивается. NPB Markets рассказали, как на самом деле зарабатывать на облигациях.
Облигацию необязательно держать несколько лет. ОФЗ торгуются на бирже, их цена ежедневно меняется, а значит, результат инвестора может складываться сразу из двух частей: купонного дохода и изменения стоимости самой бумаги.
И вторая часть иногда оказывается интереснее первой.
Почему вообще меняется цена ОФЗ
Условно есть облигация номиналом 1000 рублей, которая платит фиксированный купон 70 рублей в год.
Инвестор получает около 7% от номинала.
Теперь представим, что новые облигации на рынке позволяют получать значительно более высокую доходность. Старый выпуск с купоном 7% становится менее привлекательным.
Чтобы его по-прежнему покупали, рыночная цена должна снизиться.
Работает и обратная зависимость.
Если ставки в экономике снижаются, ранее выпущенные облигации с относительно высоким фиксированным купоном становятся интереснее. Покупатели готовы платить за них больше — цена растёт.
Получается связка:
доходности растут → цены облигаций обычно снижаются;
доходности снижаются → цены облигаций обычно растут.
Именно поэтому рынок ОФЗ реагирует на решения Банка России, инфляцию, бюджетную политику и ожидания участников относительно будущей ключевой ставки.
ОФЗ — это не только купоны: как зарабатывать на движении цены
Допустим, инвестор купил ОФЗ за 850 рублей.
Через некоторое время ситуация на рынке изменилась, доходности снизились, а цена этой же бумаги выросла до 930 рублей.
Разница составляет 80 рублей на облигацию, или примерно 9,4% относительно цены покупки.
При этом инвестор мог дополнительно получить купон.
Это упрощённый пример: в реальной сделке нужно учитывать накопленный купонный доход, комиссии, налогообложение и конкретные параметры выпуска. Но сам принцип именно такой.
Инвестор может заработать не потому, что дождался погашения облигации, а потому, что правильно оценил изменение процентных ставок.
Чем длиннее ОФЗ, тем сильнее может быть движениеРазные выпуски ОФЗ реагируют на изменение ставок по-разному.
Короткая облигация, которой осталось несколько месяцев до погашения, обычно меньше зависит от изменения долгосрочных ожиданий рынка.
У облигации с погашением через 10–15 лет ситуация другая. Покупатель фиксирует условия на гораздо больший срок, поэтому изменение требуемой рынком доходности сильнее влияет на её цену.
Для оценки этой чувствительности используется дюрация.
Чем выше дюрация, тем заметнее потенциальное изменение цены при движении процентных ставок.
Отсюда появляется возможность использовать длинные ОФЗ как ставку на снижение рыночных доходностей.
Но работает это в обе стороны.
Если ожидания не оправдаются и доходности пойдут вверх, длинная облигация может заметно подешеветь.
ОФЗ можно использовать по-разному
Первый вариант — классический. Купить облигацию и держать её до погашения, получая предусмотренные выпуском выплаты.
Второй — покупать бумаги под ожидание снижения доходностей и рассчитывать дополнительно заработать на росте цены.
Третий — работать с конкретными участками кривой доходности. Например, сравнивать короткие, средние и длинные выпуски и искать бумаги, где соотношение срока, доходности и процентного риска выглядит интереснее.
Есть ещё ОФЗ с плавающим купоном — флоатеры. Их поведение отличается от классических ОФЗ с постоянным купоном: выплаты привязаны к определённой ставке, поэтому чувствительность к изменению денежно-кредитной политики у них другая.
То есть само слово «ОФЗ» объединяет инструменты с разной логикой поведения.
Где здесь рискГосударственная облигация не означает, что её цена не может падать.
Если купить ОФЗ за 900 рублей, а затем рынок переоценит будущие ставки и бумага уйдёт на 820 рублей, при продаже инвестор зафиксирует убыток.
Если держать соответствующий выпуск до погашения, ситуация будет другой: эмитент погашает облигацию в соответствии с её условиями. Но для человека, который собирается именно торговать облигациями, промежуточное изменение цены имеет прямое значение.
Есть и другие параметры: ликвидность конкретного выпуска, спред между лучшей ценой покупки и продажи, НКД, комиссии брокера и налоги.
Поэтому смотреть только на размер купона недостаточно.
ОФЗ — это такой же рыночный инструментНа фондовом рынке часто ищут движение в акциях, валюте или фьючерсах, хотя крупный рынок существует буквально рядом.
В случае ОФЗ основным драйвером становится стоимость денег.
Рынок пытается заранее определить, куда пойдут ставки, какой будет инфляция и какую доходность инвесторы потребуют через несколько месяцев или лет. Эти ожидания постоянно отражаются в стоимости облигаций.
Поэтому на ОФЗ можно смотреть не только как на способ припарковать деньги под купон.
Их можно покупать, продавать, сравнивать по доходности и дюрации и использовать для работы с ожиданиями по процентным ставкам.
Если хотите посмотреть, как это работает непосредственно через биржевые инструменты и на что смотреть при работе с ОФЗ, я подробнее разобрал тему в видео:
https://www.youtube.com/watch?v=0b1Gj3UJmOo
Страница мониторинга облигаций: https://brokerlist.info/obligacii/
Главное — не путать низкий кредитный риск государственных облигаций с отсутствием рыночного риска. Цена ОФЗ способна заметно меняться, а чем активнее вы пытаетесь заработать на этом движении, тем больше значение имеют момент входа, срок бумаги и дюрация.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Моя книга в продаже
Книга в продаже.
«Системный трейдинг. Психология, анализ и искусственный интеллект»
Та самая книга, которую вы знали как «От новичка до профи».
Не сборник сигналов. Не «секретная стратегия».
Практический путь от первого счёта до своей системы.
Большинство новичков сливают депозит не из-за глупости, а из-за отсутствия системы: путают рынок с казино, не считают риск и торгуют на эмоциях.
Я это знаю не по чужой статистике.
На третьем году торговли завёл в одну сделку почти половину счёта. Без стопа. За 40 минут смотрел, как тает то, что копил месяцами.
Знать про стоп-лосс и поставить стоп-лосс — две разные вселенные.
После этого перестал искать грааль и начал строить систему. Потом — инструмент, который думает трезво там, где человек слабеет. Так появился Oracle Trading. А потом — эта книга.
Внутри 23 главы и практика:
• как устроены рынки: стакан, спред, лонг/шорт, сессии
• психология: страх, жадность, FOMO, месть рынку
• риск: правило 1–2%, размер позиции
• теханализ без ёлки из 15 индикаторов
• фундамент и новости: когда лучше не входить
• ИИ как компас, а не автопилот
• система, портфель, журнал, дисциплина
• 30-дневный план старта + чек-листы
• 20 типичных ошибок новичков
Чего в книге нет:
нет «100% в месяц»
нет грааля
нет призыва бросить работу завтра
нет сказки, что нейросеть сделает всё за вас
856 страниц. Форматы: epub, fb2, pdf, mobi.
Электронная версия — 1 400 ₽
Купить книгу
Можно сначала открыть бесплатный фрагмент на той же странице.
P.S. Торгуйте только теми деньгами, потеря которых не изменит жизнь. Книга — про систему, не про волшебную кнопку.
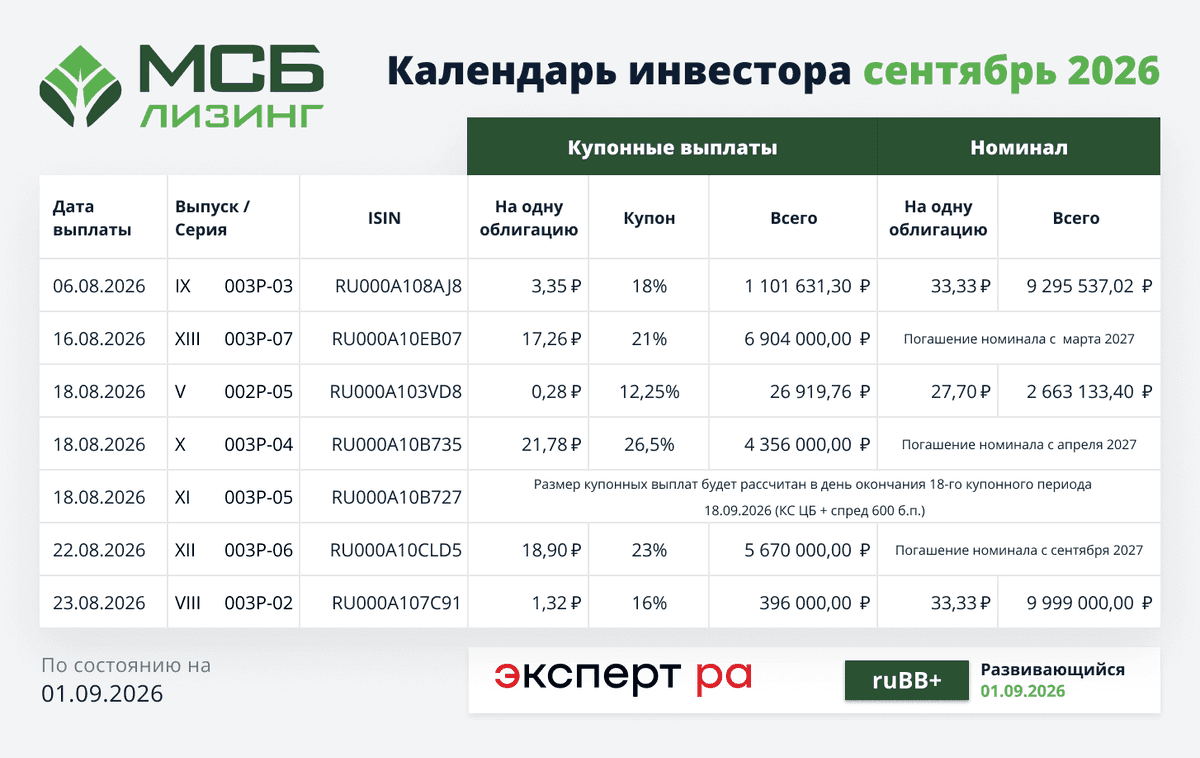
Календарь инвестора сентябрь 2026
Уважаемые инвесторы, публикуем #календарь_инвестора на сентябрь 2026
🔹 05.09.2026: IX выпуск - серия 003Р-03 // ISIN $RU000A108AJ8
• Купонные выплаты — 3.95 ₽ на одну облигацию (18%), всего 1 101 631.30 ₽
• Номинал — 33.33 ₽ на одну облигацию, всего 9 295 537.02 ₽
🔷 16.09.2026: XIII выпуск - серия 003Р-07 // ISIN $RU000A10EB07
• Купонные выплаты — 17.26 ₽ на одну облигацию (21%), всего 6 904 000 ₽
• Погашение номинала будет осуществляться с марта 2027
🔷 18.09.2026: V выпуск - серия 002P-05 // ISIN $RU000A103VD8
• Купонные выплаты — 0.28 ₽ на одну облигацию (12,25%), всего 26 919.76 ₽
• Номинал — 27.78 ₽ на одну облигацию, всего 2 663 133.40 ₽
🔷 18.09.2026: X выпуск - серия 003Р-04 // ISIN $RU000A10B735
• Купонные выплаты — 21.78 ₽ на одну облигацию (26,5%), всего 4 356 000 ₽
• Погашение номинала будет осуществляться с апреля 2027
🔷 18.09.2026: XI выпуск - серия 003Р-05 // ISIN $RU000A10B727
• Размер купонных выплат будет рассчитан в день окончания 17-го купонного периода 19.08.2026 (КС ЦБ + спред 600 б.п.)
🔷 22.09.2026: XII выпуск - серия 003Р-06 // ISIN $RU000A10CLD5
• Купонные выплаты — 18.9 ₽ на одну облигацию (23%), всего 5 670 000 ₽
• Погашение номинала будет осуществляться с сентября 2027
🔷 23.09.2026: VIII выпуск - серия 003Р-02 // ISIN $RU000A107C91
• Купонные выплаты — 1.32 ₽ на одну облигацию (16%), всего 396 000 ₽
• Номинал — 33.33 ₽ на одну облигацию, всего 9 999 000 ₽
💚 Спасибо, что вы с нами! Команда «МСБ-Лизинг»
Подборка интересных облигаций №17
Российский рынок облигаций сегодня трудно назвать тихой гаванью. Череда дефолтов, волатильность котировок – все это заставляет некоторых инвесторов смотреть в сторону депозитов. Однако разница в доходностях между депозитами и облигациями сегодня существенно выросла, и при соблюдении ряда правил игра вполне стоит свеч. При этом Индекс RGBI все еще держится выше 110 п., сохраняя идею в бумагах.
Прежде всего стоит ограничить кредитные риски. В сегменте ВДО эти риски сегодня многократно выросли – в текущих экономических условиях наибольшему давлению подвержены малые и средние предприятия. И в большинстве случаев эти риски доходностью не покрываются. В сегментах A-/A/A+/AA- все выглядит тоже не безоблачно. Смотреть стоит не только на рейтинг, но на отчетность, динамику финансовых показателей и рынка, на котором работает эмитент.
Процентные риски сегодня также достаточно высокие. Неопределенность с бюджетом и другие проинфляционные факторы преобладают. Ожидания по дальнейшей траектории ключевой ставки все более настороженные.
Флоатеры - вполне рабочий инструмент для самых консервативных инвесторов. Здесь вы можете получить доходность КС+1-1,5% (с учетом текущей цены) в бумагах с наивысшим рейтингом и КС+2% и более в бумагах с рейтингом пониже. Резкого снижения ключевой ставки сегодня мало кто ждет и на среднесрочном горизонте доходность может оказаться сопоставимой с инструментами с фикс купоном при минимальном процентном риске.
◼ РСетиСЗ1Р1 RU000A10BQX4 (премия к КС 1,9%, погашение 25.06.2027)
◼ Селигдар7Р RU000A10D3X6 (премия к КС 4,5%, погашение 05.10.2027)
Фикс купон в отдельных именах сегмента A-/A/A+ может дать интересную доходность при ограниченном кредитном риске. Здесь бы я отдавал предпочтение бумагам со сроком до погашения/оферты полгода-год.
◼О'КЕЙ Б1Р6 RU000A1084E6 (доходность 18,2%, оферта PUT 17.03. 2027)
◼ ГИДРОМАШ04 RU000A10C5T0 (доходность 17,4%, оферта PUT 16.07.2027)
◼ НовТех1Р8 RU000A10CMQ5 (доходность 18,4%, погашение 24.08.2027)
Длинные ОФЗ сегодня являются некоторым аналогам дивидендным акциям. Дивиденды (текущая купонная доходность) достаточно высокие, но котировки могут ходить широком диапазоне. Спред между доходностями и КС на чрезвычайно высоком уровне. Однако, это не значит, что доходности не могут уйти еще выше. В общем, инструмент для тех, кто осознает и принимает риски.
◼ ОФЗ 26254 RU000A10D533 (текущая купонная доходность 15,2%, погашение 03.10.2040)
❗️Не является инвестиционной рекомендацией
♥️ Если нравятся такие подборки, ставьте лайк, буду чаще их делать
🏤 Мегановости 🗞 👉📰
1️⃣ МТС $MTSS во II квартале 2026 года увеличила чистую прибыль в 23,9 раза год к году, до 66,9 млрд ₽, при выручке 213,5 млрд ₽, выросшей на 9,2%.
OIBDA компании поднялась на 16,3%, до 84,6 млрд ₽, а доходы от телеком-услуг — на 12,2%, до 136,8 млрд ₽, на фоне роста абонентской базы в России до 84,1 млн пользователей.
Акционеры утвердили дивиденды в размере 70 млрд ₽ по итогам квартала; ранее в августе уже была выплачена часть дивидендов за 2025 год — 35 ₽ на акцию.
Кратный рост прибыли и щедрые дивиденды делают МТС одним из самых сильных отчетов сезона среди телеком-компаний.
Российские трейдеры стали чаще получать блокировки у брокеров: что нужно знать?
Обычно трейдеры выбирают брокера по спреду, комиссии, исполнению и набору инструментов. В 2026 году появился еще один нюанс, который невозможно увидеть в торговом терминале: вероятность того, что зарубежный брокер однажды решит больше с вами не работать.
Дальше расскажу, почему брокеры стали чаще блокировать счета российских трейдеров.
В августе 2026 года клиенты немецкого Scalable Capital с российскими паспортами начали сообщать о получении уведомлений о прекращении обслуживания. Среди них оказались люди с ВНЖ и ПМЖ европейских стран, а также, по сообщениям пользователей, отдельные обладатели второго гражданства. В некоторых случаях счета должны быть закрыты с октября 2026 года.
Это принципиально меняет отношение к брокерскому счету.
Проблема теперь заключается не в том, можно ли открыть счет сегодня. Гораздо интереснее другой вопрос: сможете ли вы пользоваться им через год, два или после следующего изменения санкционной и AML-политики?
Что произошло со Scalable Capital
Scalable Capital — крупный европейский цифровой брокер, работающий в Германии, Австрии, Франции, Италии, Нидерландах и Испании. По данным компании, число клиентов превышает 1 млн, а объем клиентских активов — €30 млрд. Поэтому происходящее трудно списать на решение небольшого нишевого посредника.
Российские клиенты начали получать сообщения о прекращении обслуживания летом 2026 года.
Показателен даже не сам факт закрытия счетов, а профиль клиентов.
Сообщения поступали от людей, которые много лет живут в Германии и других странах ЕС, имеют постоянный вид на жительство и платят там налоги. Один из описанных случаев касался человека, прожившего в Германии 17 лет.
То есть определение:
«Я живу в ЕС, являюсь налоговым резидентом ЕС, поэтому российский паспорт уже не имеет значения»
перестает быть надежным.
И здесь возникает нюанс.
Российский паспорт сам по себе не означает автоматическую блокировку счета
Не следует делать вывод, что Евросоюз просто запретил всем обладателям российских паспортов пользоваться европейскими брокерами.
Это не так.
Санкционное регулирование гораздо сложнее.
Например, европейские ограничения предусматривают специальные правила для российских граждан и резидентов России в отношении депозитов, однако законодательство содержит исключения для определенных лиц, имеющих гражданство ЕС либо временный или постоянный вид на жительство в ЕС, ЕЭЗ или Швейцарии.
Сам Scalable Capital, судя по опубликованным сообщениям клиентов, использовал формулировки о более строгих санкционных требованиях и усиленном контроле платежных операций. При этом публичных данных о существовании нормы ЕС, которая предписывала бы автоматически закрыть брокерский счет каждому обладателю российского паспорта с европейским ВНЖ, нет.
И вот здесь начинается гораздо более серьезная проблема.
Брокеру необязательно ждать прямого запрета государства.
Он может решить, что определенная категория клиентов стала для него слишком дорогой или рискованной с точки зрения комплаенса.
Почему брокеру проще закрыть счет, чем что-то доказывать
Любой финансовый посредник считает экономику клиента.
Допустим, обычный европейский клиент приносит брокеру €100–300 выручки в год.
Для него достаточно стандартного KYC.
Но клиент с российским гражданством потенциально требует дополнительной проверки:
— где он является налоговым резидентом;
— откуда поступают деньги;
— связан ли он с Россией экономически;
— через какие банки проходили средства;
— нет ли участников платежной цепочки в санкционных списках;
— кто является работодателем;
— где находится источник доходов;
— есть ли российский бизнес или активы;
— не возникли ли новые санкционные ограничения после открытия счета.
В январе 2026 года Россия официально вошла в перечень ЕС высокорисковых третьих стран в сфере AML/CFT. Для финансовых организаций операции и отношения, связанные с такими юрисдикциями, предполагают усиленные проверки.
Это не означает, что любой россиянин подозревается в отмывании денег.
Механика другая.
Для банка или брокера увеличивается стоимость комплаенса.
Если обслуживание клиента приносит условные €200 в год, а дополнительные проверки, ручная работа сотрудников, юридический анализ и потенциальный регуляторный риск обходятся дороже, экономически рациональным решением для финансовой организации может оказаться отказ от клиента.
Reuters еще в феврале 2025 года описывал аналогичную ситуацию с европейскими банками. Россиянам, законно проживающим в странах ЕС и не находящимся под персональными санкциями, отказывали в открытии счетов или закрывали уже существующие. Правозащитная организация Iskra сообщала Reuters, что помогла оспорить около 5 тыс. решений банков в отношении российских клиентов.
То есть проблема появилась не вчера.
Сейчас она добралась непосредственно до брокерской инфраструктуры.
Interactive Brokers уже показывал, как это работает
Похожая история происходила раньше с Interactive Brokers.
В 2024 году часть российских клиентов с европейскими ВНЖ получила уведомления о закрытии счетов. Сам Interactive Brokers объяснял это постоянной оценкой санкционных рисков и рисков финансовых преступлений. Некоторым клиентам счета переводили в режим Closing Only, после чего предлагали либо перенести позиции к другому брокеру, либо ликвидировать их.
Это показательный пример.
Сегодня брокер принимает вас.
Завтра меняется его risk appetite.
Послезавтра приходит письмо:
«У вас 30 дней».
Сам трейдинг при этом может идти идеально.
Вы можете быть прибыльным клиентом, пройти KYC, исправно платить налоги и десять лет жить в Европе.
Но существует риск, который не связан ни с вашей стратегией, ни с качеством торговли.
Это на их языке считывается как broker jurisdiction risk.
Почему торговать у одного брокера становится опасно
Трейдер обычно диверсифицирует позиции.
Никто в здравом уме не размещает весь капитал в одном высокорисковом активе.
Но почему-то тот же принцип редко применяется к брокерам.
Представим профессионального трейдера с капиталом $100 000.
Все $100 000 находятся на одном европейском счете.
Приходит уведомление о прекращении обслуживания.
Если портфель состоит из ликвидных инструментов, проблему еще можно решить относительно быстро.
Но дальше появляются операционные вопросы.
Куда перевести деньги?
Примет ли перевод следующий брокер?
Не запросит ли банк Source of Funds?
Можно ли перенести открытые позиции?
Не придется ли закрывать их в неудачный момент?
Как быстро пройдет новый KYC?
Не изменит ли второй брокер свою политику через полгода?
Если открыта маржинальная позиция, цена нескольких дней задержки может измеряться уже не комиссиями, а процентами от депозита.
Поэтому наличие второго заранее проверенного торгового счета постепенно превращается из удобства в элемент управления инфраструктурным риском.
Ждать письма о закрытии счета — худшая стратегия
Типичная ошибка выглядит так.
У трейдера есть европейский брокер, все работает, поэтому альтернативный счет кажется ненужным.
После получения уведомления начинается поиск.
Регистрация.
KYC.
Подтверждение адреса.
Source of Funds.
Тестовый депозит.
Проверка вывода.
И все это приходится делать одновременно с решением судьбы существующего портфеля.
Гораздо рациональнее проверить альтернативную инфраструктуру заранее.
Это не означает, что нужно немедленно выводить весь капитал из европейского брокера.
Можно использовать модель 80/20 или 70/30.
Основной счет остается там, где трейдеру удобно работать.
Второй используется как резервный.
Главная задача — заранее проверить четыре вещи:
1. Проходит ли клиент KYC.
2. Реально ли пополняется счет из используемой платежной инфраструктуры.
3. Работает ли вывод обратно.
4. Подходят ли торговые условия под вашу стратегию.
Тестовый ввод денег без тестового вывода ничего не доказывает.
Какого брокера выбрать для россиян заграницей?
Одним из вариантов для трейдеров может стать NPB Markets.
На официальном сайте компания указывает, что обслуживание осуществляет NMarkets Limited, зарегистрированная на острове Мохели, Союз Коморских Островов, регистрационный номер HY00922114, лицензия T2022137. Бренд указывает историю обслуживания клиентов с 1996 года. То есть, компания 30 лет обслуживает трейдеров и за это время не было ни единого отказа.
Единственно, из региональных ограничений на сайте NPB Markets названы резиденты США и Канады. Но так как мы рассматриваем трейдеров из Европы, то это уточнение не актуально.
Перенести счет
Перенести счет не тяжело. Можно даже не переносить, а просто пополнить депозит и дальше торговать, но только уже у двух брокеров. Тем не менее, есть нюанс.
Например, если у вас в Scalable Capital лежат реальные ETF или акции, нельзя исходить из того, что их получится просто отправить в NPB Markets стандартным depot transfer.
NPB Markets ориентирован прежде всего на активный трейдинг. На официальном сайте брокер перечисляет следующие инструменты для торговли: валюты, металлы, акции, индексы и товары, со спредами от 0 пунктов и бесплатный вывод средств.
Поэтому корректнее говорить не о механическом переносе всего портфеля, а о переносе части торгового капитала или активной торговли.
Например:
Scalable Capital остается для долгосрочного ETF-портфеля.
NPB Markets используется для Forex, металлов, индексов или другой активной торговли.
Либо трейдер постепенно сокращает зависимость от одного брокера и распределяет рабочий капитал между несколькими площадками.
Это гораздо здоровее, чем искать нового посредника после получения 30-дневного ультиматума.
Что делать трейдеру с российским паспортом
Если у вас уже есть зарубежный брокерский счет и он работает, панически закрывать его только из-за новостей о смысла нет.
Но считать вопрос решенным тоже опасно.
После историй Interactive Brokers и Scalable Capital стало понятно, что наличие ВНЖ или даже многолетней истории проживания в ЕС не уничтожает комплаенс-риск, связанный с российским гражданством.
Поэтому разумная схема выглядит иначе.
Не ждать блокировки.
Заранее выбрать второй торговый контур.
Пройти KYC.
Внести сумму.
Совершить несколько сделок.
Проверить комиссии и фактический спред.
Сделать вывод денег.
NPB Markets можно рассматривать именно с этой позиции — как надежную альтернативную международную торговую инфраструктуру за пределами ЕС, а не как обещание того, что санкционные или регуляторные риски исчезнут полностью.
Главный урок последних лет для трейдера вообще не про конкретного брокера.
Он про диверсификацию.
Если доступ ко всему вашему торговому капиталу зависит от решения одной компании, одного комплаенс-отдела и одной юрисдикции, вы фактически держите крупную незахеджированную позицию.
⚡️Два дебютных выпуска fabricaONE.AI
Компания готовит дебютное размещение облигаций объёмом до 3 млрд рублей. Для компании это первый выход на публичный долговой рынок и ещё один этап развития её публичной истории. Ранее fabricaONE.AI сформировала совет директоров с независимыми членами, создала комитеты по аудиту и искусственному интеллекту, утвердила дивидендную политику и готовилась к IPO, однако размещение акций было перенесено из-за ухудшения рыночной конъюнктуры. Средства от выпуска облигаций планируется направить на рефинансирование текущего долга, что позволит компании снизить стоимость заимствований.
🔷Как агентства оценивают компанию
Перед размещением компания получила кредитные рейтинги от двух агентств. АКРА присвоило рейтинг A-(RU), «Эксперт РА» ruA-. В обоих случаях прогноз стабильный. Агентства отмечают сильные позиции на рынке заказной разработки, высокую долю рекуррентной выручки, качество корпоративного управления и умеренно низкую долговую нагрузку.
🔷 Результаты бизнеса
По итогам 2025 года выручка в обновлённом периметре составила 25,5 млрд рублей. Скорр. EBITDA достигла 4,8 млрд рублей, рентабельность по этому показателю составила 18,8%.
По расчётам компании, в расширенном периметре с учётом приобретённых активов чистый долг / скорр. EBITDA составил 0,28х. Компания подтверждает прогноз, что по итогам 2026 года чистый долг / скорр. EBITDA будет не выше 1х.
🔹Первый квартал 2026 года
Выручка компании составила 5,9 млрд рублей и выросла на 16,1% год к году. Валовая прибыль увеличилась в 2,5 раза до 965 млн рублей, а валовая рентабельность выросла на 8,6 п.п. до 16,3%.
Доля рекуррентной выручки составила 41%. Для держателей облигаций это важно, поскольку регулярные платежи делают денежные потоки бизнеса более предсказуемыми. Доля AI-выручки достигла 15%, а к 2028 году компания планирует увеличить её до 40%.
Ждем результаты второго квартала.
🔷 Общие параметры размещения
Компания предложит инвесторам два выпуска общим объёмом до 3 млрд рублей. Срок обращения каждого составит 720 дней. Амортизации нет, купоны будут выплачиваться ежемесячно. Сбор книги заявок предварительно назначен на 18 августа с 11:00 до 15:00 мск, размещение планируется 21 августа.
▪️Выпуск 001Р-01 с фиксированным купоном
Ориентир по доходности установлен не выше КБД Московской биржи + 4,75 п.п. Такой вариант подойдёт инвесторам, которые ожидают снижения ключевой ставки и хотят заранее зафиксировать доходность на два года.
▪️Выпуск 001Р-02 с плавающим купоном
Купон рассчитывается как ключевая ставка Банка России + фиксированный спред. Ориентир по спреду установлен не выше 3,75 п.п. Сейчас ключевая ставка составляет 14%, поэтому при спреде по верхней границе 3,75 п.п. купон на старте составит 17,75% годовых. Итоговый размер купона будет зависеть от спреда, установленного по результатам сбора заявок.
Фиксированный выпуск будет доступен неквалифицированным инвесторам после прохождения тестирования. Для покупки флоатера потребуется статус квалифицированного инвестора.
➕Из дополнительных плюсов
Облигации планируют включить в перечень бумаг высокотехнологичного сектора РИИ Московской биржи. При непрерывном владении более года инвестор сможет воспользоваться налоговой льготой на доход от продажи или погашения бумаг. На купонные выплаты она не распространяется.
🧐Вывод
Оба выпуска выглядят интересно. Для компании это первый выход на публичный долговой рынок, поэтому особенно важно будет посмотреть, как инвесторы оценят эмитента и на каких условиях закроется книга заявок.
Сама буду следить за размещением и принимать решение по объявлению итоговых ставок купонов.
Ставьте 👍
#обзор_компании #облигации
©Биржевая Ключница
💼 Positive Technologies планирует размещение облигаций
Этот выпуск станет уже шестым для компании и будет направлен на повышение финансовой устойчивости компании, создание резервного портфеля ликвидности в текущих благоприятных рыночных условиях, а также рефинансирование и оптимизацию долгового портфеля.
«При формировании портфеля заимствований мы в первую очередь ориентируемся на долгосрочные инструменты: сегодня наш долговой портфель на 100% состоит из облигаций с комфортными сроками погашения. Уверены, что новое размещение встретит высокий спрос со стороны инвесторов на фоне уверенных результатов Positive Technologies за первое полугодие 2026 года, финансовой стабильности и высоких кредитных рейтингов», — отмечает Андрей Кузин, операционный директор Positive Technologies.
В марте АКРА подтвердило наш рейтинг на уровне AA− (RU), повысив прогноз до позитивного, а в июне «Эксперт РА» подтвердило рейтинг ruAA и изменило прогноз с развивающегося на стабильный. Такие высокие позиции подтверждают наш статус надежного заемщика.
Параметры выпуска:
⏺ Объем размещения — 5 млрд рублей
⏺ Ставка купона плавающая, ожидаемый спред — не более +150–200 б. п. к ключевой ставке
⏺ Срок обращения — около 2,5 лет (930 дней)
Как принять участие в размещении:
⏺ Формирование книги заявок запланировано на 7 августа, с 11:00 до 15:00 мск
⏺ Подать заявку можно через крупнейшие банки и брокерские компании (некоторые из них принимают заявки заблаговременно)
⏺ Участвовать смогут как институциональные, так и розничные инвесторы
Подробнее о выпуске — на сайте для инвесторов.
#POSI
Календарь инвестора август 2026
Уважаемые инвесторы, публикуем #календарь_инвестора на август 2026
🔹 06.08.2026: IX выпуск - серия 003Р-03 // ISIN $RU000A108AJ8
• Купонные выплаты — 4.44 ₽ на одну облигацию (18%), всего 1 238 289.36 ₽
• Номинал — 33.33 ₽ на одну облигацию, всего 9 295 537.02 ₽
🔷 17.08.2026: XIII выпуск - серия 003Р-07 // ISIN $RU000A10EB07
• Купонные выплаты — 17.26 ₽ на одну облигацию (21%), всего 6 904 000 ₽
• Погашение номинала будет осуществляться с марта 2027
🔷 19.08.2026: V выпуск - серия 002P-05 // ISIN $RU000A103VD8
• Купонные выплаты — 0.56 ₽ на одну облигацию (12,25%), всего 53 839.52 ₽
• Номинал — 27.78 ₽ на одну облигацию, всего 2 670 824.76 ₽
🔷 19.08.2026: X выпуск - серия 003Р-04 // ISIN $RU000A10B735
• Купонные выплаты — 21.78 ₽ на одну облигацию (26,5%), всего 4 356 000 ₽
• Погашение номинала будет осуществляться с апреля 2027
🔷 19.08.2026: XI выпуск - серия 003Р-05 // ISIN $RU000A10B727
• Размер купонных выплат будет рассчитан в день окончания 17-го купонного периода 19.08.2026 (КС ЦБ + спред 600 б.п.)
🔷 23.08.2026: XII выпуск - серия 003Р-06 // ISIN $RU000A10CLD5
• Купонные выплаты — 18.9 ₽ на одну облигацию (23%), всего 5 670 000 ₽
• Погашение номинала будет осуществляться с сентября 2027
🔷 24.08.2026: VIII выпуск - серия 003Р-02 // ISIN $RU000A107C91
• Купонные выплаты — 1.75 ₽ на одну облигацию (16%), всего 525 000 ₽
• Номинал — 33.33 ₽ на одну облигацию, всего 9 999 000 ₽
💚 Спасибо, что вы с нами! Команда «МСБ-Лизинг»
Как заставить весь капитал работать в БКС: на примере стратегии автоследования Дэйтона
Новая возможность БКС использовать гарантийное обеспечение по фьючерсам при совершении маржинальных операций меняет саму архитектуру фьючерсных стратегий. Разберем, как это работает на практике на примере количественной стратегии автоследования «Дэйтона ИИС».
В предыдущем материале мы рассматривали, как на фьючерсные стратегии может повлиять появление в БКС возможности учитывать гарантийное обеспечение по срочным контрактам при совершении маржинальных операций. Теперь перейдем от теории к практике. Разберем, как количественные стратегии автоследования могут использовать эту возможность не просто для увеличения номинального размера позиций, а для повышения эффективности всего капитала.
На скриншоте показан портфель стратегии количественного инвестирования «Дэйтона ИИС». Это торговая модель, в которой одновременно используются три концепции управления капиталом:
1. модель целевой волатильности для фьючерсов на Nasdaq;
2. создание синтетической позиции в Nasdaq с отдельно управляемой валютной составляющей
3. монетизация контанго во фьючерсах на индекс государственных облигаций RGBI.
При этом свободная часть капитала размещается в ОФЗ и фонде денежного рынка LQDT.
Почему сумма позиций превышает 100%
На первый взгляд структура портфеля выглядит необычно. По состоянию на 21 июля в портфеле находились следующие инструменты:
38,9% экспозиции на Nasdaq через два фьючерсных контракта;
30,6% во фьючерсе на доллар к рублю;
16% во фьючерсе на юань к рублю;
10% во фьючерсе на золото;
короткая позиция во фьючерсе RGBI размером около 55%;
46,1% в ОФЗ 26248;
50,3% в фонде денежного рынка LQDT.
Арифметическая сумма этих позиций заметно превышает размер капитала. Однако это не означает, что стратегия просто покупает с увеличением рыночного риска. Фьючерс не требует оплаты полной стоимости базового актива. Для открытия позиции необходимо внести только гарантийное обеспечение — ГО. Поэтому капитал можно условно разделить на два слоя.
Первый слой — рыночная экспозиция. Она создается через фьючерсы на Nasdaq, валюту, золото и RGBI.
Второй слой — денежные и залоговые активы. Он представлен LQDT и ОФЗ, которые продолжают приносить доход и одновременно обеспечивают устойчивость всей конструкции.
Именно разделение рыночной экспозиции и физического размещения капитала является одним из главных преимуществ фьючерсного портфеля.
Первая концепция: целевая волатильность Nasdaq
В традиционном портфеле инвестор может постоянно держать, например, 40% капитала в Nasdaq. Но риск такой позиции будет сильно меняться.
Когда рынок спокоен, эти 40% могут оказывать умеренное влияние на портфель. Когда волатильность резко возрастает, та же доля начинает определять практически весь совокупный риск. В «Дэйтоне» размер позиции зависит не только от направления торгового сигнала, но и от текущей волатильности Nasdaq.
Упрощенно принцип можно представить так:
чем выше текущая волатильность рынка, тем меньше размер позиции;
чем ниже волатильность, тем большую экспозицию может допустить модель.
Это не попытка предсказать каждую коррекцию и не гарантия защиты от падения. Задача модели — удерживать риск Nasdaq в заранее установленном диапазоне.
Когда рынок становится более нестабильным, позиция сокращается. Когда колебания снижаются, модель может постепенно увеличить экспозицию.
Наличие в портфеле одновременно сентябрьского и декабрьского фьючерсов на Nasdaq также может быть связано с процессом переноса позиции между контрактами. Для количественной стратегии роллирование является отдельной операцией, учитывающей ликвидность, спред и структуру фьючерсной кривой.
Вторая концепция: синтетическая позиция в Nasdaq и валюте
Фьючерс на Nasdaq отвечает за изменение стоимости американского фондового индекса. Валютные фьючерсы позволяют отдельно управлять чувствительностью портфеля к курсу рубля.
На скриншоте валютная часть представлена двумя контрактами:
Si — фьючерсом на USD/RUB;
CNY — фьючерсом на CNY/RUB.
Их совокупная доля составляет около 46,5% капитала.
Такая конструкция позволяет разделить два самостоятельных источника результата:
движение американского фондового рынка;
изменение стоимости иностранной валюты относительно рубля.
Управляющий может регулировать каждую составляющую отдельно. Например, сохранить позицию в Nasdaq, но уменьшить валютную экспозицию. Или, наоборот, увеличить валютную защиту, не наращивая позицию в американском индексе.
В результате создается не просто ставка на рост Nasdaq, а синтетическая позиция, в которой фондовый и валютный риски управляются независимо.
Третья концепция: монетизация контанго RGBI
Еще одна конструкция находится в облигационной части портфеля. На скриншоте одновременно присутствуют:
— длинная позиция в ОФЗ 26248 размером 46,1%;
— короткая позиция во фьючерсе на RGBI размером 55%.
На первый взгляд эти позиции противоречат друг другу: стратегия покупает государственные облигации и одновременно продает фьючерс на индекс государственных облигаций. Однако цель конструкции заключается не в том, чтобы угадать направление рынка ОФЗ. Она направлена на извлечение дохода из разницы между фьючерсной ценой и стоимостью базового облигационного рынка.
Когда фьючерс RGBI торгуется с заметной премией, то есть находится в контанго, стратегия может:
— купить ОФЗ или близкий по характеристикам облигационный портфель;
— продать фьючерс на RGBI;
— удерживать конструкцию по мере сокращения разницы между фьючерсом и базовым индексом.
Источниками результата становятся купонный доход по облигациям и постепенное схождение фьючерсной цены с базовым активом. Размер длинной и короткой частей при этом не обязан совпадать рубль в рубль. Для корректного хеджирования необходимо учитывать дюрацию, чувствительность облигации к изменению ставок и поведение конкретного выпуска относительно индекса RGBI. Это относительная, но не безрисковая сделка. Ее результат зависит от точности хеджирования, стоимости переноса фьючерса, ликвидности облигаций и динамики базиса.
Зачем стратегии нужен LQDTLQDT занимает 50,3% портфеля, но это не отдельная направленная торговая идея.
Фонд денежного рынка выполняет инфраструктурную функцию:
приносит доход на свободный капитал;
поддерживает ликвидность;
формирует резерв для вариационной маржи;
может использоваться в качестве залогового актива;
позволяет не держать значительную часть средств в неработающем денежном остатке.
Именно здесь новая возможность БКС становится особенно важной.
Почему такая стратегия эффективнее на счетах автоследования
Подобные количественные стратегии способны работать более эффективно благодаря возможности использовать гарантийное обеспечение по фьючерсам в качестве обеспечения по маржинальным операциям. Эта опция доступна на счетах автоследования БКС и принципиально меняет экономику использования капитала.
В обычной схеме часть средств приходится постоянно резервировать под фьючерсное ГО и возможную вариационную маржу. Для текущей структуры «Дэйтоны ИИС» такой резерв мог бы составлять около 25% капитала. Иными словами, из каждых 100 рублей примерно 25 рублей фактически обеспечивали бы работу фьючерсных позиций и не могли бы быть полноценно размещены в доходных инструментах. Работало бы около 75% капитала.
Новая инфраструктура позволяет использовать уже сформированное фьючерсное ГО как обеспечение по операциям с ценными бумагами. Благодаря этому капитал не делится на работающую и зарезервированную части.
Упрощенно различие выглядит так:
- Обычная модель: около 25% капитала зарезервировано под ГО, работает примерно 75%.
Модель с использованием ГО как маржинального обеспечения: фьючерсные позиции сохраняются, а работать может практически весь капитал.
Один и тот же капитал одновременно выполняет две функции:
-обеспечивает позиции на срочном рынке;
-продолжает приносить доход в LQDT, ОФЗ или других допустимых инструментах.
Именно поэтому речь идет не просто об удобстве брокерской инфраструктуры, а о самостоятельном источнике повышения капитальной эффективности стратегии.
Важно уточнить, что бесплатным является не заемный капитал, а сама возможность учитывать фьючерсное ГО в качестве обеспечения без необходимости отдельно резервировать сопоставимый объем денежных средств. Проценты возникают только в случае фактического использования маржинального финансирования.
Дэйтона ИИС это не одна направленная ставка, а система из нескольких независимых источников результата.
Nasdaq формирует фондовую экспозицию, размер которой регулируется через модель целевой волатильности. Валютные фьючерсы позволяют отдельно управлять валютным риском. ОФЗ и короткая позиция во фьючерсе RGBI используются для работы с контанго и базисом. LQDT обеспечивает ликвидность и приносит доход на денежную часть портфеля.
Возможность использовать фьючерсное ГО при совершении маржинальных операций делает эту архитектуру существенно эффективнее.
В обычной конструкции около четверти капитала могло бы фактически простаивать под обеспечение. В текущей модели практически весь капитал остается вовлеченным в работу. Главная идея заключается не в том, чтобы открыть как можно больше позиций. Задача количественной стратегии — заставить один и тот же капитал выполнять несколько функций, не допуская, чтобы рост номинальной экспозиции превратился в неконтролируемое кредитное плечо.
Именно здесь проходит граница между обычной торговлей с использованием маржи и системным управлением капиталом, что позволяет достигать стабильного роста портфеля.
Материал не является индивидуальной инвестиционной рекомендацией. Использование производных финансовых инструментов и маржинальных операций связано с повышенным риском. Историческая структура портфеля не гарантирует сохранения позиций и результатов в будущем.
🏤 Мегановости 🗞 👉📰
1️⃣ Парижский коммерческий суд обязал структуру Новатэка $NVTK в Сингапуре выплатить французской компании Elengy Hub & Expertise более 20,2 млн € долга с процентами по договору перевалки СПГ.
Контракт 2015 года резервировал для российской стороны 33 слота перевалки на терминалах Elengy во Франции с минимальным ежемесячным платежом около 1,5 млн € независимо от фактического использования.
Суд отклонил довод о форс-мажоре из-за санкций ЕС: Новатэк перестал запрашивать слоты еще в июле 2024 года, до вступления ограничений в силу, и не пытался получить разрешения на продолжение работы.
Решение создает прецедент для взыскания долгов по долгосрочным контрактам, от которых российские компании отказались, ссылаясь на санкции.
🪙 ПАО «Глоракс» выходит на рынок с первым «зеленым» выпуском. Срок 3,5 года и купон до 19,5%.
Лидер девелоперского рынка по темпам региональной экспансии и комплексному развитию территорий, ПАО «Глоракс», объявляет о старте размещения биржевых облигаций серии 002Р-01. Это первый опыт компании в «зеленом» сегменте и дебютный выпуск в рамках новой программы, одобренной Московской биржей в июне 2026 года.
Параметры выпуска:
Объем – от 3 млрд руб., срок – 3,5 года (1260 дней), ежемесячный купон, ориентир ставки – до 19,50% годовых (доходность к погашению – до 21,34%).
Номинал – 1000 руб., цена размещения – 100%. Сбор заявок намечен на 8 июля, торги стартуют 10 июля. Организаторы: Банк ДОМ.РФ, Совкомбанк и Т-Банк. Бумаги получат статус Второго уровня листинга Мосбиржи и войдут в Сегмент устойчивого развития.
Сильные стороны нового выпуска:
1. Регуляторные послабления для институционалов. Для банков это возможность снизить коэффициенты риска по нормативам ЦБ, что делает бумагу эффективной для балансовых портфелей.
2. Льгота для частных инвесторов. Срок обращения превышает 3 года, что дает право на налоговую льготу по долгосрочному владению (освобождение от НДФЛ с прибыли).
3. Привлекательная премия к кривой. Новый выпуск дает спред к собственному выпуску 001Р-05 около 125 б.п. – хорошая доходность.
4. Фиксация высокой доходности. Купон фиксирован на 3,5 года на уровне ~19,5%, что позволяет защитить доходность портфеля от будущего снижения ключевой ставки.
5. Надежный кредитный профиль. Свежие рейтинги АКРА и НКР подтверждены, долг обслуживается безупречно, а финансовые показатели (выручка +27% г/г, EBITDA +36%, чистая прибыль выросла в 2,5 раза) демонстрируют устойчивость даже в текущей конъюнктуре.
🪙 Личное мнение о компании и ЖК «GLORAX Premium Василеостровский»
О компании: Глоракс – один из немногих девелоперов, кто успешно прошел путь от региональной фирмы до публичной компании с грамотным корп. управлением (4 независимых директора в Совете). Масштаб портфеля и стратегия мастер-девелопмента дают запас прочности. Несмотря на агрессивный рост, компания демонстрирует опережающий рост прибыли, что говорит о контроле над издержками. В целом профиль выглядит одним из сильнейших в секторе.
О ЖК: Буквально пару недель назад я посетил их объект в Питере – ЖК Premium Василеостровский. Впечатления исключительно позитивные. Комплекс практически распродан (остались единичные лоты), что говорит о высоком спросе. Качество отделки и материалов – на уровне лучших московских премиум-проектов. Инфраструктура продумана полностью: детские и спортивные площадки, близость школ и садов, есть даже медицинский центр и офисы. А главный козырь – это, конечно, видовые характеристики: просторы Финского залива или панорама исторического центра – настоящая находка для жителей.
Итог по выпуску: доходность до 21,34% на 3,5 года, фиксированный ежемесячный купон, без оферт и амортизации – удачное сочетание для эмитента, которому агентства только что повысили рейтинг до BBB+ с позитивным прогнозом. Долг компания обслуживает исправно, все прошлые выпуски погашены в срок. На мой взгляд, достойный инструмент зафиксировать хорошую доходность в облигациях надежного эмитента – сам планирую принять участие в размещении.
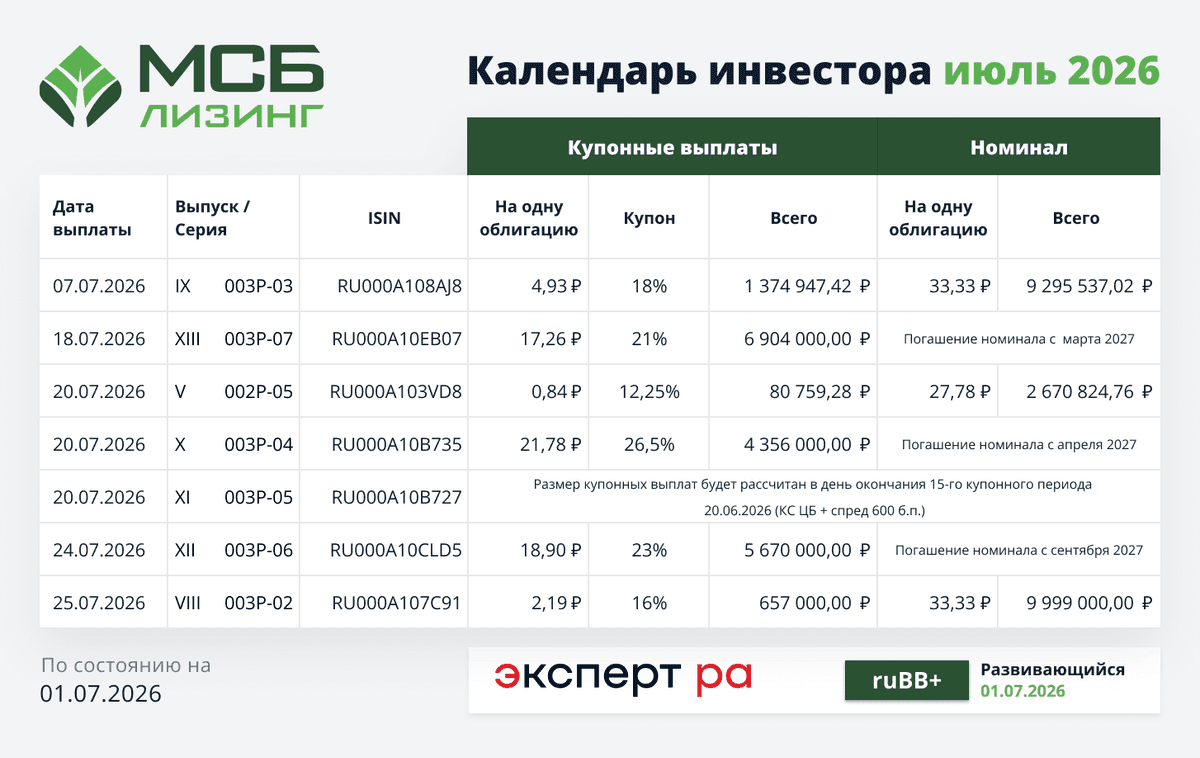
✅Календарь инвестора июль 2026
Уважаемые инвесторы, публикуем #календарь_инвестора на июль 2026
🗓 07.07.2026: IX выпуск - серия 003Р-03 // ISIN RU000A108AJ8
• Купонные выплаты — 4.93 ₽ на одну облигацию (18%), всего 1 374 947.42 ₽
• Номинал — 33.33 ₽ на одну облигацию, всего 9 295 537.02 ₽
🗓 18.07.2026: XIII выпуск - серия 003Р-07 // ISIN RU000A10EB07
• Купонные выплаты — 17.26 ₽ на одну облигацию (21%), всего 6 904 000 ₽
• Погашение номинала будет осуществляться с марта 2027
🗓 20.07.2026: V выпуск - серия 002P-05 // ISIN RU000A103VD8
• Купонные выплаты — 0.84 ₽ на одну облигацию (12,25%), всего 80 759.28 ₽
• Номинал — 27.78 ₽ на одну облигацию, всего 2 670 824.76 ₽
🗓 20.07.2026: X выпуск - серия 003Р-04 // ISIN RU000A10B735
• Купонные выплаты — 21.78 ₽ на одну облигацию (26,5%), всего 4 356 000 ₽
• Погашение номинала будет осуществляться с апреля 2027
🗓 20.07.2026: XI выпуск - серия 003Р-05 // ISIN RU000A10B727
• Размер купонных выплат будет рассчитан в день окончания 16-го купонного периода 20.07.2026 (КС ЦБ + спред 600 б.п.)
🗓 24.07.2026: XII выпуск - серия 003Р-06 // ISIN RU000A10CLD5
• Купонные выплаты — 18.9 ₽ на одну облигацию (23%), всего 5 670 000 ₽
• Погашение номинала будет осуществляться с сентября 2027
🗓 25.07.2026: VIII выпуск - серия 003Р-02 // ISIN RU000A107С91
• Купонные выплаты — 2.19 ₽ на одну облигацию (16%), всего 657 000 ₽
• Номинал — 33.33 ₽ на одну облигацию, всего 9 999 000 ₽
💚 Спасибо, что вы с нами! Команда «МСБ-Лизинг»
Хватит жаловаться на рынок
Затяжной боковик и последующая коррекция, которые привели рынок акций к уровням 2019 года все больше нервируют инвесторов. Причем апатия затронула и некоторых инвест-блогеров, ноующих о бесперспективности инвестиций в России. В этой статье я хочу напомнить, что одними лишь акциями не ограничивается набор инструментов. Давайте обо все по-порядку, что еще можно купить в портфель?
Покупать облигации?
Даже с учетом поступательного снижения ключевой ставки, 5 последних заседаний ЦБ отгрызает у нее по нольпяточке и крайнее 0,25%, облигации сохраняют в себе инвестиционную привлекательность. Тут вам на выбор и длинные ОФЗ с доходностью выше 15%, и неплохие корпоративные выпуски с дохой в 16-17%, а для любителей пощекотать нервишки есть целая россыпь ВДО (про дефолты, кредитные рейтинги и OCF не забываем).
Облигации можно и нужно использовать в работе. Это отличный инструмент для капиталоемких портфелей, возможность зафиксировать высокую доходность и создать постоянный денежный поток портфеля.
Покупать криптовалюту?
Данный инструмент подойдет не всем инвесторам. Новички едва ли смогут быстро в нем разобраться, да и нормативная база все еще готовится. Однако текущая просадка может открыть окно возможности для формирования долгосрочных позиций в том же Bitcoin или позволить получить пассивную доходность в проектах DeFi на уровне 20-30% годовых. А что самое главное - изучение этого рынка крайне увлекательно.
Покупать золото?
После коррекции с пиков на 25% и укрепления рубля, на радары инвесторов снова возвращается золото. Тем более учитывая возобновление чистых покупок золота в резервы мировыми ЦБ. Боитесь перегретого рынка после ралли 24-25 годов - пропускайте идею. Ищите что-то с горизонтом 7-10 лет, почему бы не присмотреться к покупкам. В моменте Банк РСХБ дает минимальный спред на покупку/продажу золотых слитков или монет. Кто хочет аккумулировать активы на своих брокерских счетах, есть удобный GLDRUB.
Покупать недвижимость?
«Инвестиции в бетон» - почти всегда беспроигрышный вариант. Стоимость вашей недвижимости переоценивается с годами, а по пути можно получать доход от ее сдачи в аренду, правда едва ли он превысит 8-10%. Однако тут стоит учитывать перегретый рынок. Продажи новостроек падают четвёртый месяц подряд, и только в мае упали на 10%. Рынок аренды жилья тоже притормозил (аренда однушки в Москве в мае просели на 2,5% до 55 тыс. рублей в месяц). Тем не менее перспективные варианты все еще можно найти.
Выводы
Можно, конечно, плюнуть на все, продать активы, положить деньги на вклад и забыть эти ваши инвестиции. Но держать средства в одной корзине - не лучший вариант. Наверное вы хотите узнать, какой из инструментов использую я? Абсолютно все! Диверсифицируйте свои портфели, подключайте множество инструментов и перестаньте смотреть на рынок однобоко. В любой ситуации найдутся инвест-идеи, в том числе и на рынке акций, которые на выходе из кризиса принесут дополнительный доход. Ну а я помогу вам разобраться во всем этом многообразии.
♥️ Ставьте лайк, если вам близка моя позиция и считаете, что жаловаться - это удел слабых.
❗️Не является инвестиционной рекомендацией