Поиск
Бюджет-2027: дефицит больше, налогов больше. Какие компании под ударом?
На прошлой неделе (24 сентября 2026) Министерство финансов внесло в правительство бюджетный пакет на 2027–2029 годы, включающий очередной блок налоговых поправок. Рынок отреагировал незамедлительно: индекс Мосбиржи снизился, акции горно-металлургических компаний потеряли 3–7%.
Важный момент: Представленный пакет не является окончательным — у Минфина есть около двух месяцев для внесения дополнительных предложений.
Ключевой параметр для рынка облигаций:
Дефицит бюджета планируется на уровне около 2% ВВП ежегодно. Для сравнения: в действующем бюджете на 2027 год закладывался дефицит около 1,2% ВВП, на 2028-й — 1,3%. Таким образом, бюджетная траектория становится более дефицитной, чем предполагалось ранее.
Минфин РФ предлагает ввести налог для производителей цветных металлов, удобрений в 30%, для золотодобытчиков — 20% от сверхдоходов за 2026 г. к уровню 2025 г.
Какие компании попали под удар:
• Норникель #GMKN — самый очевидный кандидат. Компания не платит дивиденды с 2023 года, и рынок ждал возврата к выплатам в 2026-м с коэффициентом 30–40% от свободного денежного потока. Теперь эти прогнозы приходится пересматривать вниз: налог может «съесть» 50–52 млрд рублей — это примерно 11–13% ожидаемой прибыли 2026 года.
• Полюс #PLZL — случай парадоксальный. Ещё в июле 2026-го компания добровольно отказалась от дивидендов до 2030 года, сославшись на инвестпрограмму (Сухой Лог, $6 млрд) и дорогой долг. Многие аналитики считают, что этот отказ был в том числе упреждающей реакцией на грядущий windfall tax. Так что налог бьёт по компании, которая и так не платит дивиденды, — скорее дополнительное давление на капитализацию, а не на выплаты.
• ФосАгро #PHOR — по оценке БКС, прибыль в 2026 году ожидается ниже, чем в 2025-м, поэтому формально сверхдоходов может и не быть. Всё зависит от методики расчёта «базового» уровня.
• РУСАЛ #RUAL — самый большой вопрос. Если налог распространится на алюминий, эффект может достигать 38% прибыли (по оценке ПСБ). Но алюминий не является «твёрдым полезным ископаемым», и тогда налог будет браться только с бокситовой руды — эффект многократно слабее.
Второй удар — по пассивным доходам инвесторов:
Дивиденды и так облагаются НДФЛ по прогрессивной шкале — от 13% до 22%. Но для крупного держателя дивидендных бумаг рост ставки до 18–22% — это прямое снижение чистой доходности. Компания платит меньше, а инвестор получает ещё меньше — налог съедает разницу.
Правда, Минфин уверяет: изменения затронут около 4 млн человек — не более 6% налогоплательщиков. Для большинства с небольшими портфелями и средними доходами ничего не поменяется — они остаются на 13%.
Кому пока удалось избежать пересмотра налогов:
• Нефтегаз — не затронут, и это не случайно. В отрасли уже действует НДПИ и другие механизмы изъятия ренты: государство забирает в среднем 76–81% доналоговой прибыли нефтяников.
• Угольная промышленность — та же логика. Угольщики уже платят отраслевые налоги, и новый налог на сверхдоходы их не касается.
• Чёрная металлургия — в предложении Минфина речь идёт только о твёрдых полезных ископаемых — драгоценных и цветных металлах, удобрениях.
• Банки — несмотря на рекордную прибыль (3,5–3,8 трлн рублей за 2024–2025 годы). Ранее ЦБ и профильный комитет Госдумы выступали против изъятия капитала у банков — это напрямую сокращает их способность кредитовать экономику.
• IT-сектор — не упомянут. Компании годами получали льготы на фоне импортозамещения (только за 2022–2024 годы они обошлись бюджету в 1,3 трлн рублей).
• Энергетика — «Россети» ведут масштабные инфраструктурные проекты с огромной инвестпрограммой. Дополнительная налоговая нагрузка усложнит поиск финансирования.
Важно помнить: список компаний для налога на сверхдоходы пока не опубликован. Текст законопроекта должен поступить в Госдуму до 1 октября — тогда станет точно ясно, кто попал, а кто нет.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Рынок, который не спросил разрешения расти
А что, кстати, в мире? MSCI World ex USA с начала года вырос на 15%, обогнав S&P 500, развивающиеся рынки прибавили 23,3%, а 13 из 22 развитых рынков за пределами США в этом году показывают результат лучше американского индекса. Инвестор, который в последние годы привык думать, что фондовый рынок существует где-то между Нью-Йорком и Кремниевой долиной, с удивлением обнаружил, что мир-то немного больше. Совсем чуть-чуть
Здоровый бычий рынок гораздо интереснее, когда растут не пять крупнейших компаний, а когда капитал распространяется по разным секторам, компаниям и странам, именно это сейчас и происходит.
Еще рынки растут на фоне внушительного списка страхов: в Японии, например, доходности 30-летних гособлигаций около максимальных уровней за десятилетия ( + японские акции с начала года выросли более чем на 20%). Канаду весь год пугают американскими тарифами, но канадский экспорт в нацвалюте летом вышел примерно на $80 млрд, и рынок продолжает расти. Австралия трижды повышала ставки, но и там фондовый рынок пока почему-то не падал.
В этом, друзья, и есть разница между новостями и рынком… Инвестор читает про тарифы, высокие ставки, дорогую нефть, проблемы Японии, геополитику и очередной пузырь AI, после чего логично приходит к выводу, что покупать уже страшно... а рынок все растет и растет!
Да, из этого совершенно не следует, что теперь акции будут расти вечно и любой риск можно игнорировать. Посмотрим, к примеру, на энергетику - после роста более чем на 40% сектор уже получил значительную часть эффекта от высоких цен на нефть, и продолжение роста не очевидно.
Вывод - бычий рынок 2026 года оказался значительно шире, чем принято считать. Растет не только Big Tech, растут малые компании, энергетика, промышленность, сырьевой сектор, развивающиеся рынки и целый ряд стран за пределами США.
Если рост уже начал распространяться по миру и по секторам, то это хороший знак! Но если долго сидеть на берегу реки и смотреть только на несколько крупнейших американских технологических компаний, то можно пропустить остальные!
Самая дорогая инвестиционная ошибка – не купить слишком дорого, а слишком долго ждать падения рынка, который забыл спросить нашего разрешения расти!
#рынок
https://t.me/ifitpro
Нижнекамскнефтехим. Отчет за 1 пол 2026 по МСФО
Тикер: #NKNC, #NKNCP
Текущая цена: 46.75 (АО), 35.62 (АП)
Капитализация: 83.1 млрд
Сектор: Химическая промышленность
Сайт: https://www.sibur.ru/nknh/ru/shareholders/
Мультипликаторы (LTM):
P/E - 37.01
P/BV - 0.22
P/S - 0.34
ROE - 0.6%
ND/EBITDA - 3.73
EV/EBITDA - 5.41
Акт/Обяз - 2.03
Что нравится:
✔️FCF вырос на 59.6% г/г (3.6 → 5.8 млрд);
✔️хорошее отношение активов к обязательствам.
Что не нравится:
✔️снижение выручки на 6.1% г/г (136.7 → 128.4 млрд);
✔️чистый долг вырос на 0.4% п/п (184.1 → 184.9 млрд). ND/EBITDA ухудшился с 3.59 до 3.73;
✔️нетто фин расход увеличился в 2.7 раза п/п (2.2 → 5.8 млрд);
✔️чистая прибыль снизилась на 93.8% г/г (26.5 → 1.6 млрд);
✔️деб. задолженность вырос на 32.3% п/п (39.8 → 52.7 млрд);
✔️кред. задолженность выросла на 33.4% п/п (76.1 → 101.5 млрд).
Дивиденды:
Выплата одинаковой суммы на оба типа акций в 15% чистой прибыли по МСФО и скор. на курсовые разниц, сумму неденежных и разовых доходов и расходов.
По данным сайта Доход дивиденд за 2026 год прогнозируется в размере 1.94 руб (ДД 4.15% АО, 5.45% АП от текущей цены)
Мой итог:
Выручка по сегментам (г/г в млрд):
- эластомеры -26.7% (40.9 → 30);
- полуфабрикаты +20.8% (24.2 → 29.3);
- пластики и продукты органического синтеза -9.1% (31.7 → 28.8);
- полиолефины +2.2% (18.2 → 18.6);
- МТБЭ и топливные компоненты +14.9% (7.5 → 8.6);
- оказание строительных услуг -33.7% (8.8 → 5.9);
- СУГ +50% (2.3 → 3.4);
- прочее +23.9% (3.1 → 3.8).
Видно, что по двум из трех основных сегментов снижение. Основной причиной называется удар по рынку синтетических каучуков (эластомеры), который сильно завязан на шинной промышленности. За 1 полугодие 2026 выпуск СК в РФ сократился почти на 8% г/г, а производство автомобильных шин и покрышек упало более чем на 10%. Огромное давление оказывает экспансия Китая, который за 1 полугодие поставил различных шин в 1.6 раза больше г/г. Сильный рубль точно не в пользу компании.
Чистая прибыль просто обвалилась. Причины - снижение операционной рентабельности с 14.4 до 3.1% и наличие нетто фин расхода (-5.8 млрд vs +0.5 млрд в 1 пол 2025). Здесь стоит отметить, что в отчетном периоде значительно меньше дохода по курсовым разницам (4.2 млрд vs 15.4 млрд). Если смотреть отдельно по кварталам, то в 1 получили убыток в 5.6 млрд, тогда как в 2 - прибыль 7.1 млрд.
FCF вырос за счет более сильного снижения кап. затрат (-34.5% г/г, 49.2 → 32.3 млрд) в сравнении с OCF (-28% г/г, 52.8 → 38.1 млрд). Интересно, что OCF снизился даже несмотря на сильный рост кредиторки.
Долговая нагрузка продолжила рост по причине разнонаправленного движения двух составляющих: чистый долг вырос, EBITDA уменьшилась.
Инфраструктурные риски продолжают быть актуальными для НКНХ. После мартовского пожара, в результате которого по оценкам экспертов "выпало" 6% от общей общей годовой производственной мощности, летом случилось еще пару инцидентов. В июле еще один пожар (судя по всему с меньшими последствиями), в августе атака БПЛА, нарушившая работу промышленного кластера.
Ожидается, что одним из драйверов улучшения результатов НКНХ может стать вывод на полную проектную мощность комплекса ЭП-600, но пока на результаты компании продолжают давить слабая ценовая конъюнктура и снижение деловой активности в отраслях, потребляющих продукцию НКНХ. При этом во 2 квартале из-за отложенного эффекта наметился рост цен на нефтехимическую продукцию. А в 3 квартале рубль уже заметно слабее относительно 1 полугодия.
По примерным расчетам за 2026 год НКНХ сможет заработать прибыль в районе 15.4 млрд, что дает P/E 2026 = 5.39 и дивиденд около 1.68 руб при 20% пэйауте (ДД 3.6% АО и 4.73% АП от текущих цен). Близко к справедливой оценке, но вот форвардная оценка на 2027 уже выглядит интересно, если компания сможет провести следующий год на уровне хотя бы 2 квартала 2026. Вопрос веры в это, но более верным вариантом пока смотрится наблюдение со стороны за динамикой результатов компании.
Акций НКНХ нет в портфеле. Прогнозная справедливая стоимость - 54.3 руб (АО), 42.2 руб (АП).
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме
ПАО «Европейская Электротехника» (Группа ОМЗ Перспективные технологии) один из лидеров российского рынка инжиниринга публикует обобщенную консолидированную отчетность, подготовленную в соответствии с международными стандартами отчетности (МСФО), с заключением независимого аудитора за 6 месяцев 2026 года.
Ключевые показатели ПАО «Европейская Электротехника»: выручка составила 4 850 676 тыс. руб. (+46,9% г/г).
Вклад направлений бизнеса в рост совокупного объема продаж: Электрооборудование 3 739 105 тыс. руб. (+43,6% г/г), Нефтегазовое и химическое оборудование 1 007 725 тыс. руб. (+65,7% г/г), Лифтовое оборудование 74 379 тыс. руб. (-13,0%).
Председатель Совета директоров ПАО «Европейская Электротехника», управляющий партнер ПАО ОМЗ Роман Кувшинов: «Первые два квартала традиционно выступают для данных секторов экономики этапом наращивания темпов,ина этом фоне компания демонстрирует финансовые результаты выше среднерыночных. На текущий момент контрактация ещё не завершена: основной пул новых договоров ожидается в третьем и четвёртом кварталах, что получит отражение в позитивных финансовых показателях второго полугодия».
Крупные объёмы отгрузок по направлению «Лифтовое оборудование» запланированы во втором полугодии 2026-го года.
По итогам 6 месяцев 2026 года выручка от двух крупнейших заказчиков составила 47% общей выручки Группы, или 2 289 456 тыс. руб. Из них 1 635 903 тыс. руб. приходится на сегмент «Инженерные системы» и 653 553 тыс. руб. — на сегмент «Технологические системы».
Другие покупатели с долей от общей выручки более 10% за 6 месяцев 2026 года и 6 месяцев 2025 года отсутствовали.
Инженерные системы
Рынок электротехнического оборудования в России в первом полугодии 2026 года продолжил развиваться в условиях импортозамещения, роста локализации производства и переориентации на использование оборудования от азиатских партнеров. Несмотря на общее замедление промышленного роста, электротехническая отрасль показала результаты выше средних по промышленности [1]. По данным Росстата: общий индекс промышленного
производства в РФ составил 100,4% к I п. 2025 года; производство электрического оборудования выросло на 7,7%; производство компьютеров, электроники и оптики выросло на 14,0%; производство готовых металлических изделий увеличилось на 12,7%, что дополнительно поддержало выпуск электрощитового оборудования и комплектующих [1].
Электротехническая отрасль остается одной из наиболее динамичных среди машиностроительных направлений. К 2030 году ее объем прогнозируется на уровне 1,16 трлн руб. при среднегодовом темпе около 10%.
В сфере производства и импортозамещения наблюдается рост локального производства. По итогам 2025 года объем выпуска электротехнического оборудования в России достиг 2,73 трлн руб., увеличившись на 10,8%. Этот тренд сохраняется и в 2026 году. Количество производителей превысило 7,8 тыс. предприятий [2]. Основные направления локализации: низковольтная аппаратура, электрощитовое оборудование, распределительные устройства, кабельная продукция и промышленная автоматизация.
Основными драйверами роста рынка выступают программы модернизации энергетики, развитие промышленности и продолжающееся импортозамещение. Наиболее быстро растут сегменты низковольтного оборудования, электрощитовых решений и промышленной автоматизации. При сохранении текущих тенденций рынок по итогам 2026 года может показать рост в диапазоне 6–9% в денежном выражении, а доля российских производителей продолжит увеличиваться [1].
В рамках данного направления Компания принимала участие в реализации большого количества технологически сложных инженерных проектов для Роскосмоса, Росатома, Сбера, Газпром нефти и других ВИНК.
Наша Компания, опираясь на взаимодействие с российскими поставщиками и на собственные производственные мощности, взаимодействуя с проектными институтами и архитекторами, готова обеспечивать Заказчиков качественными проектными решениями в части архитектурного и функционального освещения, энергоэффективными и цифровыми решениями в части электротехнических систем, соответствующими актуальным требованиям импортозамещения и обеспечения необходимой функциональности и безопасности.
Направление «Вертикальный транспорт»
Рынок вертикального транспорта в России демонстрирует существенное изменение динамики: в 2025 году рынок лифтов в целом удержался на уровне 44,1
тыс. установок за счёт крупных контрактов московского региона, а в 1 п. 2026 года наблюдалось рынок уже перешёл к выраженному снижению. При этом одновременно ускорилось вытеснение российских производителей китайским оборудованием [3]. Несмотря на текущее сокращение объемов рынка, значительный долгосрочный спрос будет удовлетворяться по мере смягчения денежно-кредитной политики в РФ.
По данным Росстата за январь–июнь 2026 года производство в РФ составило 9,8 тыс. лифтов (-23,7% г/г). [1] За этот же период объёмы монтажа сократились до 11,3 тыс. единиц (-28% г/г). Снижение наблюдалось у 15 из 20 крупнейших участников рынка [4]. Основная причина падения — капитальный ремонт лифтового оборудования. В 2025 году закупки лифтов для замены выросли на 26,6%, до 17,6 тыс. штук, но рост был обеспечен главным образом крупными московскими контрактами [5]. В 1 п. 2026 ситуация стала еще более контрастной: в рамках программ капремонта было проведено аукционов на 21,4 тыс. лифтов, однако 15 тыс. из них, или 71%, пришлись на Москву. Если исключить Москву, объём спроса на замену лифтов снизился на 24% г/г. Причина — нехватка финансирования региональных программ капремонта [4]. То есть формально рынок закупок выглядит огромным, но фактически он в значительной степени сконцентрирован в Москве. Рынок сейчас нельзя оценивать только по общему количеству аукционов. Возникает фактически двухуровневый рынок:
Москва → крупные централизованные закупки → высокая концентрация объемов → крупные серийные контракты → поддержка отечественных производителей.
Регионы → дефицит средств фондов капремонта → перенос сроков замены → ремонт вместо замены → снижение закупок.
Это гораздо более негативная ситуация для производителей, ориентированных именно на региональные программы. В 2025 году российские предприятия произвели 25,4 тыс. лифтов, на 6,4% меньше, чем годом ранее. При этом установлено было 44,1 тыс. лифтов. [6] В 1 п. 2026 года производство лифтов в РФ продолжило падать. Таким образом, одновременно происходят два процесса:
> рынок сокращаетсяирастет доля импорта → загрузка российских заводов падает → усиливается ценовая конкуренциямежду производителями.
Компания стратегически подготовлена к осуществлению планов на 2026 и последующие годы: накопленный «отложенный спрос», опыт успешно завершенных инфраструктурных и коммерческих проектов, а также углубленная кооперация с ведущими производителями Азии и СНГ создают надежный фундамент для достижения целевого объема продаж в 1 млрд руб. Мы расширяем предложение интеллектуальных, энергоэффективных решений и обогащаем линейку скоростных систем, обеспечивая крупнейшим девелоперам, авиаузлам и торговым центрам безупречную безопасность, технологическую независимость и соответствие современным архитектурным стандартам.
Технологические системы
Российский рынок оборудования для сбора, сепарации, подготовки нефти и утилизации попутного газа переживает структурную трансформацию. В центре внимания — повышение эффективности действующей инфраструктуры, адаптация к изменяющимся условиям эксплуатации и обеспечение промышленной и экологической безопасности. По оценкам Компании, объем адресного рынка в первом полугодии 2026 года составляет 210–250 млрд рублей, по итогам года — 450–550 млрд. В сегмент входят установки подготовки нефти (УПН), дожимные насосные станции (ДНС), установки предварительного сброса воды (УПСВ), сепарационное и емкостное оборудование, промысловые трубопроводы, установки подготовки попутного газа, вертикальные и горизонтальные факельные системы, а также средства автоматизации и коммерческого учёта.
Технологическая цепочка: скважина — сбор — ДНС/УПСВ — УПН/ЦПС — магистраль.
Факельные установки являются обязательным элементом инфраструктуры на всех этапах, обеспечивая безопасную утилизацию газов в штатных, пусковых и аварийных режимах.
Главный структурный драйвер — старение фонда месторождений и рост обводненности. Увеличение объёма попутной воды требует дополнительных УПСВ, сепараторов, отстойников, насосов и систем подготовки пластовой воды. На зрелых промыслах оборудование раннего сброса становится критическим, позволяя разгрузить последующие ступени и сократить транспортные затраты. Крупные нефтедобывающие компании ведут программы внедрения таких установок до 2030 года. Второй драйвер — поддержание добычи на действующих объектах. Замена изношенных аппаратов, реконструкция линий, модернизация автоматики и повышение производительности УПН — эти расходы носят регулярный характер и слабо зависят от ценовой конъюнктуры.
Освоение удаленных и малых месторождений стимулирует спрос на модульные решения: блочные сепараторы, контейнерные насосные станции, компактные УПСВ и мобильные факельные системы. Ключевой критерий выбора — совокупная стоимость владения, включающая простои, ремонты и энергопотребление.
Оборудование с более высокой начальной ценой, но быстрое в монтаже и надёжное в эксплуатации, получает преимущество в тендерах.
Годовая емкость факельного сегмента оценивается Компанией в 25–45 млрд руб. Спрос формируется за счет обустройства новых месторождений, реконструкции действующих объектов (замена стволов, увеличение пропускной способности, автоматизация розжига) и адаптации к изменению состава продукции на зрелых промыслах. В 2025 году в России сожжено 25,1 млрд куб. м попутного газа — на 6,8% больше, чем годом ранее. Это сохраняет масштаб проблемы, но одновременно стимулирует спрос на бездымные горелочные устройства, автоматический контроль и системы снижения объемов постоянного сжигания. На удалённых объектах факелы остаются единственным практичным решением при отсутствии газотранспортной инфраструктуры.
В 2026 году компания продолжила реализацию, модернизацию и обслуживание объектов нефтегазовой отрасли, поставляя оборудование для работы в сложных климатических условиях. География проектов охватила Республику Коми, Республику Саха (Якутия), Камчатский край, Иркутскую, Самарскую и Астраханскую области, а также Ханты-Мансийский автономный округ.
Валовая прибыль выросла на 44,5% до 916 474 тыс. руб. Наиболее значимое влияние на объём Валовой прибыли оказал рост расходов на материалы и комплектующие, использованные в производстве (+43,5% г/г, до 3 620 058 тыс. руб. в структуре Себестоимости). Рост расходов на персонал до 215 367 тыс. руб. (+55,4% г/г) был обусловлен созданием новых подразделений.
Отрицательное значение показателя «Изменение запасов готовой продукции и незавершенного производства» (147 349 тыс. руб.) отразило снижение незавершенного производства на 30.06.26 г. в связи с признанием выручки в отчетном периоде.
Чистые финансовые расходы Компании возросли до 143 383 тыс. руб. (+10,4% г/г) в связи с более активным использованием банковских кредитов на фоне роста масштабов деятельности Компании и размеров осуществляемых ею проектов.
Чистая прибыль, приходящаяся на акционеров, составила 120 769 тыс. руб. (-14,6% г/г). Результат обусловлен ростом расходных статей в отчетном периоде на фоне увеличения размеров проектов, осуществляемых Компанией и открытия новых направлений бизнеса.
Прибыль на акцию составила 0,22 руб. (-15,4% г/г). Результат обусловлен снижением чистой прибыли в отчетном периоде.
Приведенный показатель EBITDA Группы за 6 месяцев 2026 года составил394 750тыс. руб. (+2,0% г/г).
На отчётную дату Чистый долг составил 1 727 844 тыс. руб. (65 262 тыс. руб. на 31 декабря 2025 года). Показатель Чистый долг/EBITDAза 12 мес. оценивался на уровне 1,18 (0,04 на 31 декабря 2025 года).
Увеличение долга в течение 1 п. 2026 года связано прежде всего с увеличением объема финансирования текущей деятельности и крупных проектов компании. Специфика инжинирингового бизнеса предполагает необходимость авансировать закупку оборудования, материалов и выполнение работ до момента получения соответствующих платежей от заказчиков. Поэтому по мере роста масштаба проектов потребность в краткосрочном банковском финансировании такжеувеличивается.
При этом важно отметить, что речь идет об использовании Компанией преимущественно краткосрочного финансирования оборотного капитала, а не о формировании долгосрочной долговой нагрузки. Привлеченные банковские средства используются для финансирования текущего исполнения контрактов и высвобождаются по мере поступления денежных средств от заказчиков.
После окончания отчётного периода Группа продолжила активное управление кредитным портфелем: были привлечены и частично досрочно погашены отдельные транши по кредитам с плавающей процентной ставкой.
По состоянию на 28 августа 2026 года Чистый долг Компании составлял 1 123 818 тыс. руб. (-604 026 тыс. руб. относительно значения на отчётную дату). При этом показатель Чистый долг/EBITDA за 12 мес. оценивался на уровне не выше 0,77.
Условия финансирования оставались для Компании стабильными: по ряду кредитов плавающие процентные ставки были снижены, в том числе вследствие изменения ключевой ставки. На дату публикации настоящей финансовой отчётности номинальные процентные ставки по кредитам и займам, привлечённым Компанией, составляли 17,00–17,35%.
Показатель ROE [7] (рентабельность собственного капитала) составил 7,7% (-2,8 п.п.).
Дополнительная информация за отчетный период (6м26/6м25):
Активы сократились на 2,6% г/г и составили 8 806 072 тыс. руб.
Собственный капитал сократился на 6,3% г/г до 3 025 877 тыс. руб.
Денежные средства и их эквиваленты на счетах составили 407 076 тыс. руб.
Количество акционеров ПАО (зарегистрированных лиц в реестре) по состоянию на 30.06.2026 составило 11482 лиц. Мы внимательно следим за количеством частных инвесторов, владеющих акциями «Европейской Электротехники» (тикер EELT).
Ссылка на отчетность ПАО «Европейская Электротехника»:https://www.e-disclosure.ru/portal/files.aspx?id=36330&type=4
Ключевые новости и события ПАО «Европейская Электротехника» за отчетный период:
► июнь – Акционеры компании приняли решение утвердить выплату итоговых дивидендов по результатам 2025 года в размере 0,60 рубля на одну обыкновенную акцию. Согласно решению акционеров, итоговая сумма дивидендных выплат установлена в размере 331 млн 87 тыс. 800 рублей.
► май – Оснащён крупнейший логистический терминал имени Дэн Сяопина в ОЭЗ «Алабуга».
► апрель – Объявление о признании дебютного выпуска цифровых финансовых активов (ЦФА) объёмом 200 млн руб. состоявшимся (завершенным).
► апрель – Компания представила комплексные решения на выставке «ИННОПРОМ. Центральная Азия».
► апрель – Выполнен полный цикл поставки и ввода в эксплуатацию совмещенной факельной установки.
► март – Поставки кабеленесущих систем для строительства инфраструктуры нового комплекса по производству этилена.
► март – Участие в обустройстве крупной установки комплексной подготовки газа в Республике Саха (Якутия), а именно в разработке, изготовлении и поставке комплектов оборудования различного назначения, являющихся неотъемлемой частью общего функционирования УКПГ.
► февраль – Открытие новой современной штаб-квартиры Компании в престижном бизнес-центре класса «А» «Парк Хуамин».
► февраль – Реализован проект комплексной автоматизации масштабной нефтепромысловой установки на месторождении Якутии.
► январь – Выплата дивидендов за 9 месяцев 2025 года, в соответствии с решением внеочередного Общего собрания акционеров от 29.12.2025.
Контакты для получения дополнительной информации:
IR-служба
Сергей Петров
Тел. +7 925 185-50-42
e-mail: petrov@euroet.ru
О ПАО «Европейская Электротехника»
ПАО «Европейская Электротехника» (Группа ОМЗ Перспективные технологии) – это российская компания, ведущая активную деятельность по реализации комплексных решений в сфере инженерных и технологических систем в промышленности, строительствеи инфраструктуре: оборудование распределения низкого и среднего напряжения, слаботочные системы, системы освещения, системы промышленного электрообогрева, оборудование для нефтегазовой, нефтехимической и газохимической промышленности.
________________________________
[1] «О промышленном производстве в I полугодии 2026 года», Росстат, https://rosstat.gov.ru/storage/mediabank/110_22-07-2026.html
[2] «Импортозамещение», Энергетика и промышленность России: https://eprussia.ru/epr/539-540/7220104.htm
[3] «Производители лифтов рассчитывают на рост спроса», Российская газета, https://rg.ru/2026/05/21/proizvoditeli-liftov-rasschityvaiut-na-rost-sprosa.html
[4] «Количество смонтированных лифтов в России снизилось на 28%», Коммерсантъ, https://www.kommersant.ru/doc/8815881
[5] «Закупки лифтов в России выросли на 26,6% в 2025 году благодаря контрактам Москвы и Подмосковья», Коммерсантъ, https://www.kommersant.ru/doc/8361111
[6] «Спад на рынке лифтов: загрузка заводов упала до 60–70%», Коммерсантъ, https://www.kommersant.ru/doc/8533063
[7] Показатель ROE (рентабельность собственного капитала) рассчитан как отношение чистой прибыли к средней величине собственного капитала за отчетный период.
Энергетический кризис в Европе летом 2026: что происходит с газом
Лето 2026 года в Европе снова прошло под знаком газа. Не такого острого и панического кризиса, как в 2022-м, когда цены взлетали до €300–340 за мегаватт-час, а более тихого, но ощутимого давления. Хранилища заполняются медленно, цены держатся заметно выше привычных летних уровней, жара повышает спрос на электричество, а глобальный рынок сжиженного природного газа (СПГ) остаётся напряжённым.
Откуда всё началось
Зима 2025/2026 оказалась холодной. Европейские подземные хранилища газа (ПХГ) к 1 апреля 2026 года были заполнены всего примерно на 28 %. Это заметно ниже, чем в предыдущие годы, и ближе к докризисным уровням. Сезон закачки (апрель–октябрь) стартовал с очень низкого запаса.
Почти сразу после этого разгорелся конфликт на Ближнем Востоке: удары США и Израиля по Ирану в конце февраля, угрозы и частичные ограничения судоходства в Ормузском проливе. Через этот пролив проходит значительная часть мировых поставок СПГ, особенно катарского и эмиратского. Часть катарских мощностей была повреждена, экспортные объёмы сократились, страховые и фрахтовые ставки выросли. Глобальный рынок СПГ резко сжался.
Европа после 2022 года сильно сократила зависимость от российского трубопроводного газа и перешла на СПГ (США, Норвегия, Катар, другие поставщики) плюс собственную добычу и оставшиеся небольшие потоки. Когда глобальный СПГ стал дефицитным, Европа оказалась в прямой конкуренции с Азией за каждый танкер.
Что с запасами сейчас (начало августа 2026)
По данным Gas Infrastructure Europe, к началу августа европейские хранилища были заполнены примерно на 57 %. Это один из самых низких показателей для этого времени года за последние 15–18 лет. Для сравнения: в те же даты прошлых лет уровень обычно был заметно выше.
Ситуация по странам сильно отличается:
- Германия — около 47 %
- Нидерланды — около 37 %
- Франция — около 57 %
- Италия и Испания — заметно лучше (75 %+ и 72 % соответственно)
Закачка идёт медленнее обычного. Причины простые и рыночные. Когда цены на ближайшие месяцы выше, чем на зиму (так называемая «обратная» кривая, backwardation), трейдерам невыгодно покупать газ сейчас и закачивать его в хранилища. Плюс Азия часто предлагает более высокую цену за гибкие грузы СПГ, и танкеры уходят туда.
Прогнозы большинства аналитиков сходятся: к концу сезона закачки (1 ноября) Европа, скорее всего, подойдёт с уровнем 70–76 % заполнения. Официальная цель ЕС — 80–90 %, но правила позволяют снижать её до 75 % в сложных условиях. 70–76 % — это уже не комфортный запас. Буфер на зиму будет тоньше, чем хотелось бы.
Цены на газ: что происходит и почему это важно
Европейский бенчмарк — нидерландский хаб TTF. До конфликта цена колебалась около €30–35 за МВт·ч. После начала событий в Персидском заливе она резко выросла. К лету ситуация выглядела так:
В июне после новостей о промежуточных договорённостях США и Ирана цена временно опускалась к €40.
В июле на фоне новой эскалации, жары и беспокойства по поводу зимних запасов она снова пошла вверх и превышала €60–63 за МВт·ч.
В начале августа держалась в диапазоне примерно €55–60.
Это далеко от уровней 2022 года, но существенно выше комфортных летних значений последних лет. Для обычного человека цена на хабе — это оптовая стоимость. Она влияет на то, сколько заплатят электростанции, промышленность и, в конечном итоге, домохозяйства.
Газ в Европе часто является «замыкающим» топливом: именно газовые электростанции определяют цену электричества в часы пикового спроса. Когда газ дорожает, дорожает и свет. Летом 2026 жара усилила этот эффект: люди массово включали кондиционеры, а одновременно в жару снижалась выработка на части французских АЭС (ограничения по охлаждению) и на гидроэлектростанциях. Газовые станции работали активнее, и цены на электроэнергию заметно росли.
Жара, спрос и замкнутый круг
- Лето 2026 сопровождалось волнами жары. Это классический «идеальный шторм» для газового рынка:
- Растёт потребление электричества на охлаждение.
- Снижается выработка части низкоуглеродной генерации.
- Нужно больше газа прямо сейчас.
- Закачка в хранилища замедляется ещё сильнее.
- Рынок нервничает по поводу зимы → цены держатся высокими.
Плюс глобальная конкуренция. Азия в жаркие месяцы тоже увеличивает спрос на СПГ для кондиционеров. Европейские терминалы в некоторые месяцы принимали меньше грузов, чем обычно (например, Франция в июле получила один из самых низких объёмов за последние годы).
Чем это отличается от 2022 года
В 2022 году Европа потеряла основной объём российского трубопроводного газа почти одномоментно. Цены взлетели в разы, промышленность частично останавливалась, правительства вводили экстренные меры. Сейчас картина другая:
- Поставки более диверсифицированы (Норвегия, США, СПГ).
- Абсолютный уровень цен значительно ниже пиков 2022-го.
- Спрос на газ в Европе в целом ниже, чем до кризиса (энергоэффективность, возобновляемые источники, частичное снижение промышленного потребления).
- Есть опыт и механизмы (обязательные уровни заполнения хранилищ, координация, гибкость целей).
Но риски остаются. Низкий стартовый запас + напряжённый глобальный рынок СПГ + возможное возобновление перебоев в Ормузском проливе = более высокая уязвимость зимой 2026/2027. Холодная зима или новые геополитические сюрпризы могут быстро разогнать цены.
Что это значит для обычных людей и бизнеса
- Счета за электричество и газ. В странах, где газ сильно влияет на цену электроэнергии (Италия, Великобритания, частично Германия и другие), рост оптовых цен уже отражается в тарифах. Оценки показывают, что заметный рост оптовой цены электричества может добавить десятки евро в год к среднему счёту домохозяйства.
- Промышленность. Энергоёмкие производства (химия, металлургия, удобрения) снова чувствуют давление на маржу.
- Инфляция. Энергия — важная составляющая. Рост цен на газ и электричество поддерживает инфляционное давление, хотя и не на уровне 2022 года.
Зима. Главный вопрос сейчас — успеет ли Европа набрать достаточный запас. Если нет, то любая холодная волна или сбой поставок будет сильнее бить по ценам.
Что можно сказать в итоге
- Летом 2026 Европа не находится в режиме «всё пропало», как четыре года назад. Система стала устойчивее. Но рынок газа остаётся глобальным и напряжённым. Низкие запасы, конкуренция с Азией за СПГ, влияние жары и геополитики создают повышенный уровень цен и неопределённости на зиму.
- Цены на газ и электричество летом 2026 выше обычных летних уровней не из-за «жадности», а из-за реальной нехватки гибких поставок СПГ и медленного заполнения хранилищ.
- Основной риск — не текущее лето, а зима 2026/2027. Чем ниже запас к ноябрю, тем выше вероятность ценовых скачков.
Европа продолжает диверсификацию и развитие возобновляемой энергетики, но газ пока остаётся важным балансирующим топливом, особенно в пиковые часы и холодные периоды.
Ситуация может меняться довольно быстро: возобновление стабильных поставок из Персидского залива, мягкая погода или рост американского экспорта СПГ способны быстро смягчить давление. Обратные события — усилить.
Рынок газа в 2026 году снова напомнил: даже после всех реформ и инвестиций Европа остаётся чувствительной к глобальным шокам. Летние запасы и цены — это не абстрактные цифры, а то, что напрямую влияет на счета зимой и на устойчивость экономики.
⚡️Что высокая ставка меняет в экономике. Главное из нового доклада ЦМАКП
ЦМАКП выпустил новый доклад об инфляции и денежно-кредитной политике. В центре внимания не сама ключевая ставка, а последствия ее длительного сохранения на высоком уровне для инвестиций, бизнеса и экономики в целом. По мнению ЦМАКП, сегодня инфляция все меньше определяется избыточным спросом и все больше – структурными ограничениями экономики.
🔷️ Инфляция уже не та, что раньше
ЦМАКП обращает внимание на важный разрыв. Если общий рост потребительских цен составил 9,5% в 2024 году и 5,6% в 2025 году, то инфляция по группе непродовольственных товаров без нефтепродуктов и сигарет, которую центр считает наиболее показательным индикатором именно монетарной инфляции, была всего 5,3% и 1,6% соответственно. Из этого делается вывод, что значительная часть роста цен формируется за счет тарифов, топлива, отдельных услуг и других факторов, которые почти не реагируют на высокую ключевую ставку.
🔷️ Цена борьбы с инфляцией
По оценке ЦМАКП, уже в I квартале 2026 года российская экономика вошла в околостагфляционное состояние: экономическая активность начала снижаться, тогда как инфляция оставалась высокой. По оценке ЦМАКП, сочетание высокой реальной ставки и укрепления рубля эффективно охлаждает спрос, но одновременно сильнее всего бьет по частным инвестициям.
🔷️ Высокая ставка сама становится фактором инфляции
По мнению ЦМАКП, в отдельных секторах рост процентных ставок способен не снижать, а повышать инфляцию. Причина — компании с высокой долговой нагрузкой и рыночной властью перекладывают выросшие расходы по кредитам, лизингу и аренде в конечные цены. В качестве примера ЦМАКП приводит ситуацию после повышения ключевой ставки до 21%: несмотря на ужесточение политики, инфляция в феврале–апреле 2025 года превышала 10% в годовом выражении.
🔷️ Главный риск – потеря будущего роста
По мнению ЦМАКП, самое серьезное последствие высокой ставки проявится не сейчас, а через несколько лет. С середины 2025 года снижаются инвестиции в машины и оборудование. Это означает, что предприятия меньше обновляют производственные мощности, а значит, потенциальный выпуск экономики в будущем окажется ниже. В результате дефицит предложения сохранится, и инфляционное давление может вернуться уже по структурным причинам.
🔷️ Интересное сравнение с Турцией
Для иллюстрации компромисса между ростом и инфляцией ЦМАКП сравнивает Россию и Турцию за 2005–2022 годы. В Турции промышленное производство выросло в 2,7 раза, но цены увеличились в 8,9 раза. В России цены выросли в 4,2 раза, однако промышленность увеличилась лишь примерно в 1,5 раза. Вывод ЦМАКП– вопрос не в том, можно ли одновременно иметь быстрый рост и низкую инфляцию, а в том, какой ценой достигается каждый из этих результатов.
🔷️ Что предлагает ЦМАКП
Центр не призывает отказаться от борьбы с инфляцией. Вместо этого предлагается сместить акцент на немонетарные меры: ограничение роста тарифов естественных монополий, соглашения о сдерживании цен на социально значимые товары, расширение импорта по наиболее дорожающим категориям и меры поддержки инвестиций, чтобы разорвать цикл «подавление инфляции – падение инвестиций – снижение потенциала роста».
Главный вывод доклада заключается в том, что борьба с инфляцией не должна сводиться исключительно к высокой ключевой ставке. По мнению ЦМАКП, без роста предложения, инвестиций и устранения структурных ограничений причины устойчивого роста цен никуда не исчезнут.
Ставьте 👍
#обзор_рынка
©Биржевая Ключница
Почему немецкая экономика болеет, а немецкие акции этого не замечают?
Еще лет двадцать назад Германию называли локомотивом Европы. Сегодня все чаще называют "больным человеком Европы", а самое забавное, что немецкие политики наконец решили спасать экономику... но начали, как обычно, с бюрократии.
Разрешения будут выдавать быстрее, часть отчетности отменят, правила для бизнеса упростят - все разумно и полезно. Вот только возникает ощущение, что человеку с переломом ноги предложили купить удобные кроссовки.
Главная проблема Германии давно не в бюрократии. После отказа от атомной энергетики страна добровольно сделала себя зависимой сначала от российского газа, а затем от мировых цен на энергоносители. Пока газ был дешевым, это никого не волновало, но последние несколько лет показали, что промышленность живет не лозунгами о зеленой энергетике, а стоимостью кВт/ч.
Сегодня немецкое электричество стоит значительно дороже французского, где атомные станции никто закрывать не спешил. А когда твоя химическая промышленность и автопром покупают энергию на треть, а иногда и в несколько раз дороже конкурентов, никакая цифровизация госуслуг уже не спасает.
Почему тогда немецкий фондовый рынок чувствует себя вполне неплохо?
У меня есть ответ - инвесторы покупают не Германию. Инвесторы покупают Siemens, SAP, Allianz, Deutsche Telekom, Mercedes-Benz, BMW и другие глобальные компании, которые давно зарабатывают не только внутри страны. Их прибыль больше зависит от мировой экономики, нежели от экономики Германии. Вот мы и наблюдаем одновременно стагнацию немецкой экономики и исторические максимумы индекса DAX.
Мне кажется, что многие инвесторы совершают одну и ту же ошибку. Они пытаются оценивать фондовый рынок через состояние экономики, хотя связь между ними давно перестала быть прямой. Точно так же, как многие продолжают смотреть на курс доллара вместо того, чтобы анализировать ДКП.
А для Германии мои выводы такие - если захотеть вернуть промышленное лидерство, не достаточно сократить бюрократию, придется признать, что главной ошибкой последних 15-ти лет был вовсе не размер налогов, а энергетическая политика, а это тема отдельного поста.
Не пропустите интересные статьи, подпишитесь на @ifitpro!
@ifitpro
#германия
Grani и Grani Pro включены в реестр наилучших доступных технологий Госкорпорации «Росатом»
Инновации компании официально рекомендованы для применения в капитальном строительстве объектов атомной отрасли. Это подтверждает высочайшее качество продукции, ее соответствие строгим отраслевым стандартам.
Благодаря своим уникальным характеристикам шпунты Gani и Grani Pro являются надежным решением для реализации самых сложных инженерных задач в строительстве:
🔷 гидротехническом;
🔷 дорожном;
🔷 промышленно-гражданском.
Grani – первый холодногнутый шпунт полностью отечественного производства. Технология холодного формования дает высокую скорость производства и поставки на объект. При этом он на 30% легче горячекатаных аналогов, а несущая способность и геометрия сохраняются даже при многократном использовании.
Многогранный шпунт Grani Pro – запатентованное решение «Северстали» для проектов со сложной геологией, включая арктическую зону. Разрывное усилие замков в 2550 кН/м снижает риски деформации при забивке и уменьшает вымывание грунта, а ширина профиля 600 и 750 мм при неизменной толщине металла позволяет сократить расход стали до 38% без потери прочности.
«Включение шпунтов в реестр НДТ «Росатома» подтверждает, что наши инженерные решения соответствуют самым жестким отраслевым стандартам. Grani и Grani Pro уже работают в значимых инфраструктурных проектах по всей стране ‒ от гидротехнических сооружений до транспортных артерий. Атомная промышленность требует предельной ответственности на каждом этапе. Мы видим свою задачу в том, чтобы предложить заказчику надежную технологию с доказанной эффективностью, а также экспертную поддержку проектных решений»,
‒ отметил Иван Чекмарев, руководитель направления «Портовая инфраструктура» Центра «Северсталь Инжиниринг».
Ранее в реестр «Росатома» также вошла огнестойкая сталь С390П от «Северстали». Материал сохраняет прочность при высоких температурах и позволяет снизить расход огнезащитных материалов до 40–45%, что дополнительно сокращает затраты на защиту объектов.
#СеверстальПроизводство
ПАО «Европейская Электротехника» и Московская биржа приглашают на День инвестора!
📢 ПАО «Европейская Электротехника» и Московская биржа приглашают на День инвестора!
🗓 14 июля в 11:00
📍 Онлайн встреча на площадке Мосбиржи.
В фокусе — стратегия развития, производственные активы и инвестиционный потенциал компании, которая уже более 20 лет создает инженерные решения для промышленности, строительства и инфраструктуры.
Цифры и факты:
✅ 6000+ объектов
✅ 8 инжиниринговых центров
✅ 3 производственных актива
✅ Рейтинг BBB (RU) со стабильным прогнозом от АКРА
Спикеры:
🎤 Илья Каленков, генеральный директор
🎤 Сергей Андрейкин, исполнительный директор
Модератор:
🎤 Сергей Петров, директор по связям с инвесторами
Зарегистрироваться на конференцию и предварительно задать вопрос можно по ссылке:
Ссылка на трансляцию будет направлена на почтовый адрес, указанный при регистрации.
#ЕвропейскаяЭлектротехника #МосковскаяБиржа #ДеньИнвестора #MOEX #EELT #Инвестиции #Промышленность #AKPA #ОМЗ
Рынок застыл между страхом и ожиданием разворота. Что готовит новая неделя?
Главное событие прошлой недели — обвал рынка. Индекс МосБиржи упал с 2400 до 2200 пунктов, к выходным отскочил отыграв часть падения, но убедительных признаков разворота нет. Вопрос в том, прошли ли мы дно или это только промежуточный этап.
Сейчас прошли массовые распродажи, волатильность достигала 4–5% за день, а иногда и выше. При этом, возможно, самое сложное еще впереди. Мы видим классическую капитуляцию инвесторов, особенно тех, кто торговал с плечами: количество принудительных закрытий позиций заметно выросло.
Основная проблема — отсутствие фундаментальных позитивных факторов. Ни со стороны ставок и денежно-кредитной политики, ни в геополитике драйверов для роста нет. Иногда появляются локальные триггеры для отскока, но их слишком мало, чтобы изменить картину.
На предстоящей неделе внимание рынка будет распределено между двумя сюжетами. Первый — привычная работа Минфина, который продолжит корректировать валютные интервенции в зависимости от того, как складываются бюджетные доходы.
Но главная интрига связана с планами ЦБ на июль, когда регулятор собирается изменить механизм зеркалирования своих операций. Хотя это технический шаг, его следствие для рынка очевидно: спрос на валюту может возрасти.
Также стоит отметить, что из-за возвращения цен на энергоносители к докризисному уровню предложение валюты со стороны экспортеров уменьшится, что повышает риски дальнейшего ослабления рубля. Совсем скоро мы узнаем, насколько был оправдан недавний рост валютных котировок.
С 1 июля условия семейной ипотеки могут серьезно поменяться. Льготный период предлагают ограничить 15 годами — потом ставка станет обычной, рыночной. При этом сама ставка теперь будет зависеть от того, где вы покупаете квартиру и сколько у вас детей: от 2% до 12% годовых, и чем больше детей, тем меньше процент.
Последствия таких решений неоднозначны. С одной стороны, большое количество людей могут лишиться возможности взять квартиру в льготную ипотеку, а строительная отрасль может затормозиться. С другой — это должно сдержать рост цен на недвижимость.
Реакция Кремля: В интервью Павлу Зарубину, появившемся поздно вечером, Владимир Путин раскрыл ряд подробностей, касающихся переговорного процесса по Украине, которые в моменте могут снизить давление на котировки.
По его словам, Украина сама предлагала остановить удары по территориям обеих стран и ограничить конфликт четырьмя регионами — ЛНР, ДНР, Запорожской и Херсонской областей. Президент считает, что это связано с нехваткой людей в украинской армии.
Также он прокомментировал историю с Анкориджем: никаких бумаг там не подписывали, но какие-то варианты завершения конфликта обсуждались. Путин отметил, что компромиссы предлагала Америка, и Россия на них соглашалась.
Кроме того, президент усомнился во влиянии Европы на Трампа и сообщил о предстоящем визите американской делегации после иранского трека.
В фокусе внимания: первого июля ЦБ выложит подробности своего последнего заседания по ставке, а Росстат — свежие цифры по инфляции и деловой активности за июнь. Из корпоративных новостей: акционеры "Аэрофлота", ВТБ и "Полюса" соберутся, чтобы решить вопрос с дивидендами.
За рубежом тоже будет на что посмотреть. Китай, Европа и США публикуют индексы PMI, которые покажут, как чувствуют себя промышленность и услуги. А ближе к выходным выйдет главный американский отчет — данные по рынку труда, на который обычно реагирует весь мир.
29.06.2026 - понедельник
• #AFLT ГОСА по дивидендам за 2025 год в размере 5,29 руб/акция
• #ETLN ГОСА по дивидендам, рекомендация "не выплачивать"
• #KZOS закрытие реестра по дивидендам 2.85 руб
• #MRKP последний день с дивидендом 0.0725 руб
• #BELU закрытие реестра по дивидендам 10 руб
• #ZAYM последний день с дивидендом 4.36 руб
• #NKNC последний день с дивидендом 0.83 руб
Если пост оказался полезным, подписывайтесь на канал, ставьте лайки — это лучшая мотивация для меня делать подобные разборы.
'Не является инвестиционной рекомендацией
🏤 Мегановости 🗞 👉📰
1️⃣ Акции Совкомбанка $SVCB выросли на 7,3% до 11,34 ₽ после объявления о программе выкупа акций дочерней структурой "Совкомбанк Страхование Жизни" объёмом 2 млрд ₽ ежеквартально.
Программа бессрочная — "до решения о её завершении".
Менеджмент считает акции недооценёнными: текущая цена на 30% ниже капитала на акцию, хотя с IPO в декабре 2023 года бумаги выросли почти на 50%.
Buyback — сильный сигнал уверенности менеджмента в недооценённости банка; на фоне общерыночного падения регулярные квартальные выкупы создают поддержку котировкам.
Нижнекамскнефтехим. Отчет за 2025 по МСФО
Тикер: #NKNC, #NKNCP
Текущая цена: 56.8 (АО), 43.12 (АП)
Капитализация: 103.1 млрд
Сектор: Химическая промышленность
Сайт: https://www.sibur.ru/nknh/ru/shareholders/
Мультипликаторы (LTM):
P/E - 3.73
P/BV - 0.27
P/S - 0.4
ROE - 7.1%
ND/EBITDA - 3.59
EV/EBITDA - 5.55
Акт./Обяз. - 2.07
Что нравится:
✔️FCF +4.7 млрд против -26 млрд в 2024;
✔️дебиторская задолженность снизилась на 46.8% п/п (56 → 39.8 млрд);
✔️хорошее отношение активов к обязательствам.
Что не нравится:
✔️снижение выручки на 5.6% г/г (269.7 → 254.8 млрд);
✔️чистый долг вырос на 8.9% п/п (169 → 187.1 млрд). ND/EBITDA ухудшился с 2.36 до 3.59;
✔️нетто фин расход -2.2 млрд против дохода +0.5 млрд в 1 пол 2025;
✔️чистая прибыль снизилась на 11.9% г/г (30.8 → 27.1 млрд);
✔️кредиторская задолженность выросла на 61.3% п/п (47.2 → 76.1 млрд).
Дивиденды:
Выплата в 15% чистой прибыли по МСФО и скорректированной на курсовые разниц, сумму неденежных и разовых доходов и расходов. Выплачивается одинаковая сумма на оба типа акций.
СД рекомендовал дивиденды за 2025 год в размере 0.83 руб (ДД 1.46% АО, 1.92% АП от текущей цены)
Мой итог:
В последнем отчете эмитента компания изменила структуру предоставления операционных показателей (г/г в тыс т):
- переработка нафты +41.3% (1559 → 2203);
- переработка газового сырья +8.2% (1055 → 1141);
- продажи каучуков +7.2% (540 → 579);
- продажа пластиков -9.6% (302 → 273);
- продажа органического синтеза +5.4% (569 → 600);
- продажа полиолефинов +10.8% (344 → 381);
- продажа олефинов +141.4% (174 → 420).
Сопоставить с прошлыми данными сложно, так как в прошлых были объемы производства, которые здесь не указаны.
Откровенно говоря, смена предоставления информации смущает, особенно с учетом того, что выручка просела во 2 полугодии (-13.7% п/п, 136.7 → 118 млрд). Предыдущие 2 года вторая часть года по выручке была сильнее первой, но в этот раз плохая ценовая конъюктура сыграла свою негативную роль.
Чистая прибыль снизилась сильнее выручки. Причины - снижение операционной рентабельности с 17.1 до 8.3% и увеличение нетто фин расхода (0.5 → 1.6 млрд). И стоит отметить, что прибыль в 2025 году поддержали положительные курсовые разницы на +17 млрд (в 2024 было -5.1 млрд). С корректировкой на них прибыль до налогообложения была бы на 56.9% г/г (46 → 19.8 млрд).
В отчетном году компания смогла получить положительный FCF за счет более быстрой динамики OCF (+115.7% г/г, 54.5 → 117.5 млрд) в сравнении с кап. затратами (+40.2% г/г, 80.4 → 112.8 млрд). Здесь, правда, есть нюанс, что такой рост OCF получен не на фоне улучшения операционных результатов, а за счет снижения дебиторки и увеличения кредиторки.
Долговая нагрузка заметно выросла по причине разнонаправленного движения двух составляющих: чистый долг вырос, EBITDA уменьшилась.
В 2025 году ожидалось, что запуск ЭП-600 поддержит результаты НКНХ, но не вышло. Итоги 2026 года тоже под вопросом, так как пока нет предпосылок для увеличения цен на продукцию. Шинный рынок в России продолжает снижаться. Производство шин в 2025 снизилось относительно 2024 года. А за первые 2 месяца 2026 объем производства упал еще на 16.9% г/г. В конце 2025 года сообщалась о планах оптимизировать от 330 до 400 сотрудников. Причины - глобальное перепроизводство в нефтехимии и падение спроса.
Также проявились инфраструктурные риски. В конце марта на заводе компании возник пожар, в результате которого пострадали сотрудники и было остановлено производство линейки синтетических каучуков. Остановленные мощности оценивают в 6% от общей годовой производственной мощности НКНХ по всем видам продукции. Судя по найденной информации, производство на данный момент возобновлено только частично.
Еще недавно была новость об атаке БПЛА предприятий в Нижнекамске. Но в этот раз, похоже, обошлось без серьезных повреждений. Тем не менее, могут быть повторные атаки заводов компании.
В общем, сейчас не самое лучшее время для инвестирования в компанию. На этом фоне я продал свою позицию по НКНХ. При этом продолжу следить за ее результатами.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Разбор выпуска: АФК Система 002Р-14 — Определяем условия апсайда
АФК «Система» #AFKS - инвестиционный холдинг, который не производит самостоятельно товары и услуги. Компания приобретает и управляет различными активами, а также их денежными потоками.
Среди его ключевых активов: МТС (телекоммуникации), МЕДСИ (медицина), Segezha Group (лесная промышленность) и «Биннофарм Групп» (фармацевтика), Etalon Group (девелопмент).
Параметры выпуска Система 002Р-14:
• Рейтинг: АА- (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем выпуска: 5 млрд.₽
• Срок обращения: 5 лет
• Купон: не выше 18,00% годовых (YTM не выше 19,56% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: Put через 2 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется
• Дата сбора книги заявок: 29 мая 2026
• Дата размещения: 02 июня 2026
Финансовые результаты РСБУ за 1 квартал 2026 года:
• Выручка составила 1,91 млрд рублей, что на 93,9% больше, чем в первом квартале 2025 года.
• Чистый убыток достиг 8,7 млрд рублей. В аналогичном периоде прошлого года компания получила прибыль в размере 12,6 млрд рублей.
• Прибыль от продаж составила 725,3 млн рублей, тогда как годом ранее был зафиксирован убыток в 153,2 млн рублей.
• Процентные расходы увеличились до 20,3 млрд рублей против 19,5 млрд рублей в 2025 году.
• Прочие доходы сократились более чем в два раза — до 15,4 млрд рублей (в 2025 году — 38,1 млрд рублей).
В отчёте отмечается, что в прошлом году значительный вклад обеспечила переоценка финансовых вложений по рыночной стоимости, а в первом квартале 2026 года АФК «Система» отразила убыток от переоценки финансовых вложений на 3,75 млрд рублей.
• Общий объём заёмных средств компании на конец марта превысил 479,5 млрд рублей.
• Денежные средства и их эквиваленты сократились до 1,63 млрд рублей с 7,87 млрд рублей на конец 2025 года.
В компании также сообщили, что располагают невыбранными кредитными линиями на сумму 204,1 млрд рублей, а рыночная стоимость портфеля собственных облигаций на казначейском счёте составляет 122,2 млрд рублей.
25 мая совет директоров АФК «Система» рекомендовал акционерам не выплачивать дивиденды по итогам 2025 года. В сообщении говорится, что рекомендация связана с текущей денежно-кредитной политикой, а также с задачей по снижению долговой нагрузки компании.
Обзор новых размещений: ГТЛК 2P-13 | Рольф 1P-09 | Брусника 2Р-08 | Полипласт П02-БО-16 | ИСП 1P-01| Инарктика 2Р-06 | Легенда 002Р-07 | Балтлизинг БО-П24 | Арлифт 1Р-02 Прочитайте, чтобы быть в курсе актуальной аналитики.
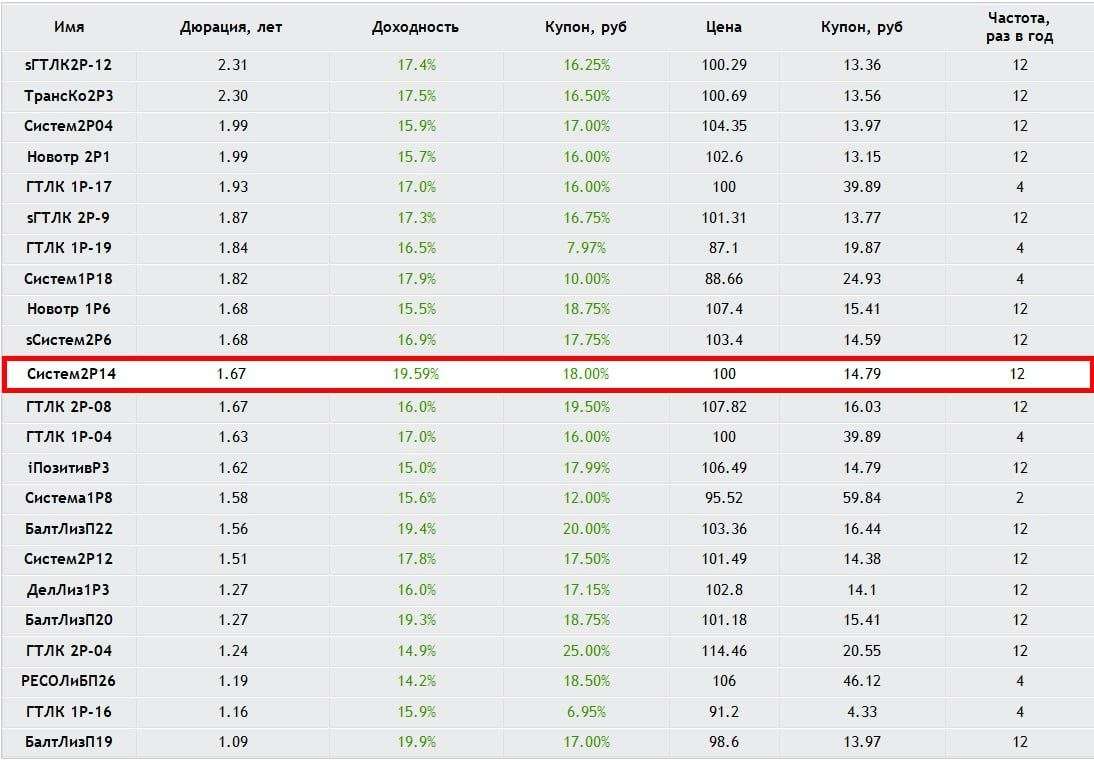
Условия сделки: Средняя доходность в данной рейтинговой группе (АА-) при сопоставимой дюрации ~ 16.8%. Однако, наиболее релевантно сравнивать с доходностью предыдущего выпуска эмитента с сопоставимой дюрацией АФК Система 002Р-12 – 17.8%.
• Со стартовым купоном у бумаги АФК Система 002Р-14 присутствует премия порядка 180 б.п. (1.8%) к доходности предыдущего выпуска эмитента АФК Система 002Р-12 $RU000A10EE87
Премия к доходности предыдущего выпуска эмитента АФК Система 002Р-12 будет сохраняться до купона 16.5%.
• Данный выпуск имеет put-оферту через 2 года. Стартовые параметры аналогичны стартовым параметрам предыдущего выпуска АФК Система 002Р-12. Однако, доходности в бумагах АФК Системы с тех пор уменьшились. Поэтому рассчитывать на столь высокий купон не приходится.
Наше мнение:
Считаем, что участие в этом размещении интересно с купоном не ниже 17%, что транслируется в эффективную доходность 18.41%, при которой будет сохраняться премия к предыдущему выпуску эмитента.
Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!
Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией