Почему акции Фосагро остаются непривлекательными, несмотря на рекордные финансовые результаты ⁉️

💭 Рассмотрим парадоксальную ситуацию на рынке акций. Фосагро — компания, которая демонстрирует впечатляющие финансовые результаты, но при этом её акции остаются непривлекательными для инвесторов.


💰 Финансовая часть (1 кв 2025)

📊 Успешный отчетный период продемонстрировал рост выручки на 33,6% относительно аналогичного периода предыдущего года и на 16,6% по сравнению с предыдущим кварталом. Показатель чистой прибыли достиг максимума начиная с второго квартала 2022 года.

😎 Основная причина улучшения финансовых результатов заключается в увеличении объемов реализации продукции, которые достигли наивысших значений с 2022 года, увеличившись на 7% год к году и на 17% по сравнению с прошлым кварталом. Складские остатки были успешно сокращены благодаря превышению объемов продаж над объемом производства, что позволило избавиться от остатков, накопленных с конца предыдущего года.

💳 Это помогло существенно снизить долговое бремя ввиду уменьшения товарных запасов и высокого свободного денежного потока (FCF). Анализ расходов показывает незначительный рост затрат, уступающий темпам прироста выручки. Расходы на логистику снизились вследствие отмены таможенных сборов, тогда как затраты на материалы ощутимо увеличились.


✔️ Операционная часть (1 кв 2025)

💪 Ключевым достижением стало установление нового квартального рекорда — выпуск составил 3,11 миллиона тонн, что на 3,6% больше аналогичного периода прошлого года. Особенно заметно увеличился объем производства фосфорсодержащих удобрений и кормовых фосфатов — на 5%, достигнув отметки в 2,37 миллиона тонн. Одновременно выросли объемы выработки основного сырья: производство серной кислоты увеличилось до 2,22 миллионов тонн (+1,9%), а экстракционная фосфорная кислота достигла объема в 929 тысяч тонн (+3,8%). Такие успехи создают хорошие предпосылки для установления исторического производственного рекорда в течение текущего года.


💸 Дивиденды

🤑 Компания планирует возобновить выплату высоких дивидендов после достижения показателя чистого долга к EBITDA на уровне 1x. За первый квартал соотношение Чистый долг/EBITDA составляет 1,4. Сейчас агрохолдинг пытается снять давление высокой ключевой ставки за счет перевыпуска долга в квазивалютных облигациях.


📌 Итог

🧐 Компания показала достойные итоги квартала, эффективно преодолевая возникающие трудности, однако для акционеров ситуация остается сложной, поскольку оценка стоимости акций продолжает оставаться чрезмерно высокой по меркам текущего рынка. Не ожидаются значительные улучшения по результатам всего года.

🤏 Следует отметить, что отмена пошлин и произошедшие налоговые изменения способствовали росту операционной рентабельности по итогам первого квартала, но это лишь частично отражает реальную картину, так как основной вклад внесли повышение отпускных цен на продукцию, а реальный эффект оказался довольно скромным.

🎯 Инвестиционный взгляд: Нет факторов, стимулирующих интерес инвесторов. Несмотря на низкий уровень санкций, сам их фактор создает дополнительный риск при отсутствии очевидных перспектив. Несмотря на частичное выполнение цели по снижению долгового бремени, компания продолжит работу над сокращением задолженности, что не будет привлекать инвесторов нацеленных на дивиденды.

💯 Ответ на поставленный вопрос: Несмотря на впечатляющие операционные и финансовые результаты, акции компании остаются непривлекательными из-за высокой стоимости, неопределенности с дивидендами и санкционных рисков, что перевешивает позитивные факторы роста и эффективности производства.


👇 Как вы оцениваете перспективы компании?


$PHOR
#PHOR #ФосАгро #инвестиции #дивиденды #акции #удобрения #сельхозрынок #промышленность #экономика #финансы #бизнес

0 комментариев
    посты по тегу
    #PHOR

    Бюджет-2027: дефицит больше, налогов больше. Какие компании под ударом?

    На прошлой неделе (24 сентября 2026) Министерство финансов внесло в правительство бюджетный пакет на 2027–2029 годы, включающий очередной блок налоговых поправок. Рынок отреагировал незамедлительно: индекс Мосбиржи снизился, акции горно-металлургических компаний потеряли 3–7%.

    Важный момент: Представленный пакет не является окончательным — у Минфина есть около двух месяцев для внесения дополнительных предложений.

    Ключевой параметр для рынка облигаций:

    Дефицит бюджета планируется на уровне около 2% ВВП ежегодно. Для сравнения: в действующем бюджете на 2027 год закладывался дефицит около 1,2% ВВП, на 2028-й — 1,3%. Таким образом, бюджетная траектория становится более дефицитной, чем предполагалось ранее.

    Минфин РФ предлагает ввести налог для производителей цветных металлов, удобрений в 30%, для золотодобытчиков — 20% от сверхдоходов за 2026 г. к уровню 2025 г.

    Какие компании попали под удар:

    • Норникель
    #GMKN — самый очевидный кандидат. Компания не платит дивиденды с 2023 года, и рынок ждал возврата к выплатам в 2026-м с коэффициентом 30–40% от свободного денежного потока. Теперь эти прогнозы приходится пересматривать вниз: налог может «съесть» 50–52 млрд рублей — это примерно 11–13% ожидаемой прибыли 2026 года.

    • Полюс
    #PLZL — случай парадоксальный. Ещё в июле 2026-го компания добровольно отказалась от дивидендов до 2030 года, сославшись на инвестпрограмму (Сухой Лог, $6 млрд) и дорогой долг. Многие аналитики считают, что этот отказ был в том числе упреждающей реакцией на грядущий windfall tax. Так что налог бьёт по компании, которая и так не платит дивиденды, — скорее дополнительное давление на капитализацию, а не на выплаты.

    • ФосАгро
    #PHOR — по оценке БКС, прибыль в 2026 году ожидается ниже, чем в 2025-м, поэтому формально сверхдоходов может и не быть. Всё зависит от методики расчёта «базового» уровня.

    • РУСАЛ
    #RUAL — самый большой вопрос. Если налог распространится на алюминий, эффект может достигать 38% прибыли (по оценке ПСБ). Но алюминий не является «твёрдым полезным ископаемым», и тогда налог будет браться только с бокситовой руды — эффект многократно слабее.

    Второй удар — по пассивным доходам инвесторов:

    Дивиденды и так облагаются НДФЛ по прогрессивной шкале — от 13% до 22%. Но для крупного держателя дивидендных бумаг рост ставки до 18–22% — это прямое снижение чистой доходности. Компания платит меньше, а инвестор получает ещё меньше — налог съедает разницу.

    Правда, Минфин уверяет: изменения затронут около 4 млн человек — не более 6% налогоплательщиков. Для большинства с небольшими портфелями и средними доходами ничего не поменяется — они остаются на 13%.

    Кому пока удалось избежать пересмотра налогов:

    • Нефтегаз — не затронут, и это не случайно. В отрасли уже действует НДПИ и другие механизмы изъятия ренты: государство забирает в среднем 76–81% доналоговой прибыли нефтяников.

    • Угольная промышленность — та же логика. Угольщики уже платят отраслевые налоги, и новый налог на сверхдоходы их не касается.

    • Чёрная металлургия — в предложении Минфина речь идёт только о твёрдых полезных ископаемых — драгоценных и цветных металлах, удобрениях.

    • Банки — несмотря на рекордную прибыль (3,5–3,8 трлн рублей за 2024–2025 годы). Ранее ЦБ и профильный комитет Госдумы выступали против изъятия капитала у банков — это напрямую сокращает их способность кредитовать экономику.

    • IT-сектор — не упомянут. Компании годами получали льготы на фоне импортозамещения (только за 2022–2024 годы они обошлись бюджету в 1,3 трлн рублей).

    • Энергетика — «Россети» ведут масштабные инфраструктурные проекты с огромной инвестпрограммой. Дополнительная налоговая нагрузка усложнит поиск финансирования.

    Важно помнить: список компаний для налога на сверхдоходы пока не опубликован. Текст законопроекта должен поступить в Госдуму до 1 октября — тогда станет точно ясно, кто попал, а кто нет.

    Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

    'Не является инвестиционной рекомендацией

    Бюджет-2027: дефицит больше, налогов больше. Какие компании под ударом?

    Текущая ситуация на бирже


    Индекс Мосбиржи накануне вновь протестировал отметку 2300 п., но закрепиться выше не смог. Поддержку рынку оказывает рост нефтяных котировок, но заявления политиков остужают пыл быков. Без новых драйверов к росту пройти зону сопротивления на 2300-2370 пп. будет непросто. Вчера дополнительную пищу для размышлений дали свежие данные по инфляции и бюджету.

    🧮 Росстат представил недельные данные по инфляции, зафиксировав рост цен на 0,05%. В годовом выражении показатель стабилизировался на отметке 6,3%. Завтра ЦБ проведет очередное заседание, и рынок склоняется к сохранению ключевой ставки. При этом дефицит федерального бюджета за январь-август достиг 5,8 трлн рублей, тогда как расходы выросли на 14,7% год к году. В августе даже был зафиксирован профицит, но этого едва ли хватит для полноценного разворота тренда.

    🏦 Сбер представил результаты по РСБУ с января по август, сообщив о росте чистой прибыли на 19% до 1,3 трлн рублей, вследствие расширения процентной маржи. В то же время настораживают сильный рост резервов и стагнация в комиссионных доходах, и на этом фоне в августе темп прироста прибыли уже замедлился до 14,2%. Осенью мы можем увидеть дальнейшее замедление темпов роста прибыли, поэтому защитным банковский сектор я бы не назвал.

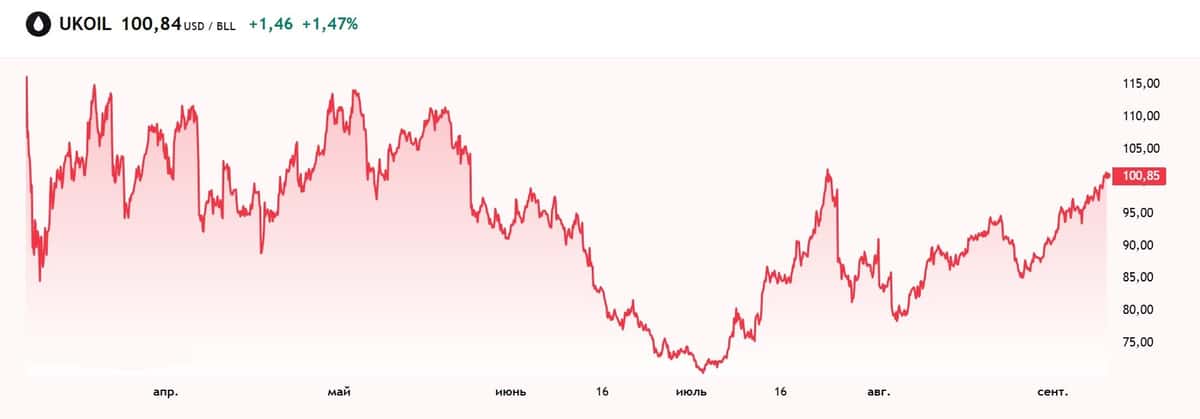
    🛢 Цены на нефть марки Brent достигли трехмесячного максимума и пытаются закрепиться за психологической отметкой $100 за баррель. В то же время Argus рапортует о средней стоимость Urals на начало сентября в $80. Дисконт сохраняется, но средняя цена вполне интересная как для бюджета, так и для наших нефтяников. Татнефть и Газпромнефть могут заметно улучшить свои финрезультаты во втором полугодии.

    🌾 Поставки российских удобрений в Индию в первом полугодии выросли на 20% год к году. В прошлом году экспорт в эту страну достиг около 6 млн тонн, увеличившись в шесть раз за пять лет. Для ФосАгро и Акрона это хороший сигнал: индийский рынок постепенно становится одним из ключевых направлений сбыта. Правда, крепкий рубль по-прежнему съедает часть экспортного эффекта.

    🏦 МГКЛ представил операционные результаты за первые восемь месяцев, сообщив о росте выручки в 2,4 раза до 34,3 млрд рублей. Это больше, чем компания заработала за весь прошлый год. Драйверы роста - оптовая торговля драгметаллами на фоне рекордного спроса на золото на внутреннем рынке и ресейл направление. Высокая оборачиваемость подтверждает, что экосистема работает - направления действительно органично дополняют друг друга, а не просто сосуществуют.

    ❗️Не является инвестиционной рекомендацией

    ♥️ Если утренний брифинг оказался полезен - ставьте лайк, продолжу регулярно радовать вас новым контентом.
    $SBER $PHOR $AKRN $TATN $SIBN

    Текущая ситуация на бирже

    Рынок преисполнен оптимизмом. Все ли драйверы уже в цене котировок?

    Мирные разговоры снова греют душу рынку. Первая половина дня была скучной — индекс Мосбиржи практически топтался на месте. Однако к вечеру появились позитивные новости: Путин заявил о движении к завершению конфликта, а позже стало известно о встрече Бессента с российской делегацией по мирному плану Трампа. Рынок отреагировал мгновенным ростом.

    Зеленский также сообщил о конструктивном разговоре с Уиткоффом и Кушнером. Однако без деталей оценить содержание диалога невозможно, что делает преждевременными любые однозначные выводы.

    Оптимизм добрался и до рынка долга. Зампред Банка России Алексей Заботкин заявил, что пространство для снижения ключевой ставки сузилось ещё в июльский раунд, что уже нашло отражение в пересмотре прогноза по ставке на текущий и следующий годы.

    Он подчеркнул, что дальнейшие решения будут приниматься исходя из фактической динамики инфляции с целью вернуть её к 4% в 2027 году. Несмотря на осторожную риторику, индекс ОФЗ по итогам дня прибавил 0,4%.

    Санкционный фон. Стало известно, что новый пакет антироссийских ограничений ЕС может быть принят в середине октября — обсуждается включение около 800 физических лиц и 800 компаний из РФ. Но рынок оставил эту новость без особой реакции.

    Основным внешним драйвером остаётся нефть. Новая эскалация вокруг Ирана — США нанесли удары по иранским военным объектам на острове Ларак, после чего Иран атаковал американские базы в Иордании — усилила опасения за безопасность поставок через Ормузский пролив.

    В результате Brent поднялась выше $91 за баррель, что традиционно поддерживает российские нефтегазовые бумаги и рынок в целом.

    В фокусе внимания на этой неделе — сразу несколько крупных событий. С 31 августа по 1 сентября в Бишкеке проходит саммит ШОС. Уже вечером 1 сентября Владимир Путин должен отправиться во Владивосток, где с 1 по 4 сентября состоится Восточный экономический форум, а 4 сентября там же запланирован VIII Российско-Китайский энергетический бизнес-форум. Все эти события служат своего рода подушкой безопасности от глубокой коррекции и общего разочарования.

    Технически индекс Мосбиржи оттолкнулся от поддержки в районе 2080 пунктов и сейчас пытается развить восстановление, формируя второе локальное дно. При удержании выше 2150 ближайшей целью остаётся зона сопротивления 2180(90) за которой следует 2230(40).

    Для достижения этих уровней одного американского оптимизма может оказаться недостаточно. По мере роста рынку потребуется новая порция позитивных сигналов — без этого хрупкая конструкция отскока рискует быстро потерять устойчивость.

    Из корпоративных новостей:

    • Аэрофлот
    #AFLT Выручка увеличилась на 3,6% г/г, до 429,8 млрд руб. Скорректированная чистая прибыль уменьшилась до 0,5 млрд руб. с 4,3 млрд руб. годом ранее.

    • Аренадата
    #DATA сократила чистый убыток до 347 млн руб. против 920 млн руб. чистого убытка в I половине прошлого года. При этом выручка выросла на 86%, до 2,5 млрд руб.

    • Промомед
    #PRMD представил позитивные итоги I полугодия: выручка выросла на 75,7% г/г, до 22,8 млрд руб., чистая прибыль увеличилась на 82,6%, до 2,6 млрд руб.

    • Глоракс
    #GLRX Выручка увеличилась на 45% г/г и составила 27,0 млрд руб. Чистая прибыль сократилась на 32% г/г, до 1,6 млрд руб. Чистый долг/EBITDA увеличилось с 2,82х до 2,93х.

    • ДВМП
    #FESH Выручка увеличилась на 5% г/г, до 92,1 млрд руб., чистая прибыль упала до 36 млрд руб. с 709 млрд руб. годом ранее.

    • Лидеры: ММК
    #MAGN (+8,77%), М Видео #MVID (+7,74%), Норникель #GMKN (+6,9%), ФосАгро #PHOR (+6,84%).

    • Аутсайдеры: ЦИАН
    #CNRU (-1,7%), Сургутнефтегаз-ап #SNGSP (-1,03%), МКБ #CBOM (-0,7%), АФК Система #AFKS (-0,36%).

    01.09.2026 - вторник

    •
    #UPRO СД рассмотрит новую редакцию Положения о дивидендной политике.

    Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

    'Не является инвестиционной рекомендацией

    Рынок преисполнен оптимизмом. Все ли драйверы уже в цене котировок?

    Фосагро. Отчет за 2 кв 2026 по МСФО

    Тикер: #PHOR
    Текущая цена: 5161
    Капитализация: 668.4 млрд
    Сектор: Удобрения
    Сайт: https://www.phosagro.ru/investors/

    Мультипликаторы (LTM):

    P/E - 11.65
    P/BV - 2.53
    P/S - 1.11
    ROE - 21.7%
    ND/EBITDA - 2.57
    EV/EBITDA - 8.11
    Акт/Обяз - 1.62

    Что нравится:

    ✔️выручка увеличилась на 7.7% г/г (139.2 → 149.9 млрд);

    Что не нравится:

    ✔️FCF упал на 56.9% г/г (26.3 → 11.3 млрд);
    ✔️чистый долг снизился на 5.2% к/к (326.2 → 309.2 млрд). ND/EBITDA ухудшился с 2.36 до 2.57;
    ✔️нетто фин расход вырос на 4.4% к/к (5.1 → 5.4 млрд);
    ✔️чистая прибыль сократилась на 33.9% г/г (27.9 → 18.4 млрд);
    ✔️среднее соотношение активов и обязательств.

    Дивиденды:

    На выплату направляется процент от FCF в зависимости от ND\EBITDA:
    - при < 1, 75%+ FCF;
    - от 1 до 1.5, то 50-75% FCF;
    - если > 1.5, то менее 50% FCF.
    Минимальный размер дивидендов установлен в размере 50% от скор. ЧП. Выплата поквартальная.

    По данным сайта Доход за 1 пол 2026 ожидается выплата в размере 327.5 руб (ДД 6.35% от текущей цены).

    Мой итог:

    За отчетный квартал компания не предоставила операционных результатов. Смотрим финансовые.

    Выручка увеличилась на фоне роста цена удобрения. Можно предположить, что и объемы реализации могли вырасти из-за ситуации на Ближнем Востоке. За полгода выручка снизилась на 5.8% г/г (298.6 → 281.4 млрд).

    Чистая прибыль за квартал снова ниже г/г. Причина - ухудшение операционной рентабельности с 25.9 до 14.4% (в первую очередь из-за удвоения расходов на серу и серную кислоту, во вторую - из-за роста операционных расходов). За полгода чистая прибыль уменьшилась 75.3% г/г (75.5 → 18.7 млрд). Правда по скор. прибыли без учета курсовых разниц разрыв не такой значительный (-25.4% г/г, 41 → 30.6 млрд).

    FCF сократился на разнонаправленном движении OCF (-17.8% г/г, 38.6 → 31.8 млрд) и кап. затрат (+65.3% г/г, 12.4 → 20.5 млрд). Долговая нагрузка выросла, несмотря на неплохое снижение чистого долга. Логично, что повлияло падение EBITDA.

    Квартальный FCF в сравнении с прошлым годом стал заметно меньше на фоне более быстрого снижения OCF (-51.6% г/г, 50.8 → 24.6 млрд) против кап. затрат (-8.8% г/г, 19.6 → 17.9 млрд).
    Долговая нагрузка выросла в первую очередь за счет снижения EBITDA.

    Второй квартал вышел, конечно, лучше первого, но все равно результаты достаточно слабые. Рост цен на удобрения был перекрыт увеличением расходов. А средний курс доллара за квартал был самым низким за последние годы. По третьему кварталу пока нет определенности, но, наверное, он будет лучше второго. Рубль начал слабеть, цены на фосфорсодержащие удобрения пока на уровне отчетного квартала, только цены на азотные стали снижаться и сейчас находятся примерно на уровне 1 квартала. Экспортные перевозки удобрений по сети РЖД в июле составили 3.7 млн т, что выше прошлого года на 3.5%. Также можно отметить, что правительство продлило временный запрет на вывоз отдельных видов серы до 31.12.2026 включительно.

    С учетом слабого 1 полугодия расчеты были изменены и теперь, исходя из текущих цен на удобрения и среднего курса доллара по 81 руб во 2 полугодии, получается, что скор. прибыль в 2026 может быть на уровне 74.6 млрд. Это дает оценку P/E 2026 = 8.96 и минимальный дивиденд в размере 288.1 руб (ДД 5.58% от текущей цены). Но как и говорилось в прошлом обзоре, расчет приблизительный, так как достаточно нестабильных факторов (Ормуз, рубль, объемы реализации, цены на серу).

    Про дивиденды за 1 квартал компания умолчала, что при посредственных результатов в нем почти наверняка говорит о том, что их не будет.

    Компания за полугодие не смогла полноценно воспользоваться ситуация вокруг Орумзского пролива по причине сильного рубля и высокой себестоимости производства. При этом Фосагро остается отличной историей для долгосрочного портфеля с как минимум одним понятным драйвером роста в виде ослабления отечественной валюты. Плюс окончание СВО, возможно, ослабит санкционное давление.

    Фосагро держу в портфеле с долей 4.28% (лимит - 4%). Прогнозная справедливая стоимость - 5565 руб.

    *Не является инвестиционной рекомендацией

    Более подробная информация по портфелю в моем Телеграме

    Фосагро. Отчет за 2 кв 2026 по МСФО