Поиск

Разделяй и сохраняй: Почему ультра-богатые зарабатывают в рублях, а капитал считают в долларах

Российский инвестиционный ландшафт в 2026 году предлагает уникальный, почти парадоксальный сценарий. С одной стороны — беспрецедентно высокие рублевые ставки и двузначная доходность локального бизнеса. С другой — неизбежные долгосрочные девальвационные риски, заставляющие крупный капитал искать тихую гавань.
Инвесторы сегмента Ultra-HNW (лица с активами от $30 млн) давно вывели для себя идеальную формулу выживания в этой реальности. Это стратегия «двух карманов»: зарабатывать там, где высокая доходность (в России и в рублях), а сохранять там, где безопасно (в твердой валюте).


Как устроена эта архитектура и какие инструменты из арсенала мультимиллионеров доступны обычному инвестору прямо сейчас?


Философия «Двух Карманов»: Локальная прибыль, глобальный сейф

Главное отличие крупного капитала от розничного игрока — полное отсутствие эмоций при выборе валюты. Рубль для ультра-богатых инвесторов — это не объект для долгосрочного сбережения, а эффективный рабочий инструмент.

• Рублевый карман (Генерация): Россия сегодня — это рынок с колоссальной премией за риск. Высокая ключевая ставка ЦБ, освободившиеся ниши ушедших зарубежных брендов и перестройка логистики позволяют рублевым активам приносить 20–30% годовых. Ограничивать себя в заработке здесь из-за страха перед курсом — экономически нецелесообразно.

• Долларовый карман (Консервация): Как только прибыль извлечена, она меняет свой статус. Из «активных денег» она превращается в «накопленное богатство». На этом этапе главная задача — защитить её от инфляционного налога и исторических циклов ослабления рубля. Финальный счет личного состояния UHNW-инвесторы всегда ведут в твердой валюте.


Анатомия портфеля: Куда паркуют ликвидность миллионеры?

Прямая покупка безналичного доллара в РФ сейчас заблокирована инфраструктурными рисками. Но крупному капиталу и не нужны зеленые купюры под матрасом. Они используют прокси-инструменты, которые можно купить за рубли, но которые на 100% привязаны к динамике мировых валют.

1. Замещающие облигации — главный выбор крупного капитала

Это фаворит в портфелях состоятельных клиентов. Бумаги крупнейших российских экспортеров («Газпром», «НоваТэк», «Полюс») номинированы в долларах или евро, но все расчеты, покупка и купонные выплаты происходят в рублях по официальному курсу ЦБ на день операции.
• В чем выгода: Инвестор забирает высокую доходность надежных эмитентов и полностью защищает себя от девальвации. Если курс доллара идет вверх, рублевый эквивалент вашего портфеля и размер купонов растут автоматически.

2. Физическое и биржевое золото

Золото — это долларовый актив в чистом виде, так как его мировая стоимость рассчитывается в долларах за троицкую унцию. Крупные игроки зашивают золото в структуру своих фондов (ЗПИФ) или покупают физические слитки. Для частного инвестора самым ликвидным решением остаются биржевое золото (инструмент GLDRUB_TOM) и БПИФы на золото. При ослаблении рубля внутренние цены на металл мгновенно компенсируют падение курса.

3. Юаневые инструменты как элемент диверсификации

Хотя юань подвержен внутренним регуляторным рискам Китая, облигации российских компаний в юанях прочно заняли место в защитной части портфелей. Они дают чуть меньшую доходность, чем замещающие выпуски, но отлично разбавляют долларовую массу в структуре капитала.


Как адаптировать стратегию UHNW под себя

Чтобы копировать подход ультра-богатых, не нужно обладать миллионами долларов. Достаточно перенять их дисциплину и структуру мышления. На практике это выглядит как три простых шага:

1. Разделите горизонты планирования. Деньги на жизнь, подушку безопасности и краткосрочные цели (до 1 года) держите в рублях на накопительных счетах или в фондах ликвидности, забирая максимум от высокой ставки ЦБ.

2. Паркуйте излишки в валютные прокси. Каждый раз, когда вы фиксируете прибыль по рублевым акциям или получаете бонусы, направляйте часть средств на покупку замещающих облигаций или золота.

3. Оценивайте чистую стоимость активов в твердой валюте. Это отрезвляет. Если ваш рублевый портфель вырос за год на 15%, а рубль за это же время просел на 20%, в реальности вы потеряли деньги. Считайте капитал в твердом эквиваленте.

Резюме для инвестора: Зарабатывать в России сегодня выгодно как никогда. Но подлинное финансовое мастерство заключается в том, чтобы вовремя перекладывать заработанную рублевую прибыль в защищенные инструменты, гарантирующие безопасность вашего капитала в будущем.

*Данный материал носит исключительно информационный характер. Порядок владения иностранными активами и совершения операций с ними может быть ограничен регуляторными или иными требованиями. Публикация не является индивидуальной инвестиционной рекомендацией (ИИР), и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать вашему инвестиционному профилю, финансовому положению или целям.

Набиуллина о ставке и разморозке активов, обвал сети АЗС ЕвроТранса и рост индекса МосБиржи

1️⃣ Глава Банка России Эльвира Набиуллина в Госдуме заявила, что регулятору нельзя торопиться со снижением ключевой ставки, иначе вырастут процентные ставки в экономике и цены, а бизнес столкнется с новыми трудностями.
По ее словам, признаков переохлаждения экономики сейчас нет — безработица не растет, реальные доходы не падают, а инфляция не опускается ниже цели, ключевая ставка остается на уровне 14% после решения совета директоров 23 октября.
Набиуллина добавила, что восстановление мощностей НПЗ и ЦОДов, пострадавших от атак, со временем откроет пространство для снижения ставки, а Банк России продолжает возвращать российским инвесторам значительную часть активов, замороженных в Европе, в том числе через замещающие облигации.

Осторожная риторика о ставке на фоне параллельного прогресса по разморозке активов показывает, что ЦБ разделяет сроки смягчения денежно-кредитной политики и восстановления доступа к иностранным активам.

Набиуллина о ставке и разморозке активов, обвал сети АЗС ЕвроТранса и рост индекса МосБиржи

Рынок потрясло. Людей совсем нет🥲


Сижу на инвестиционной конференции, и знаете, такое ощущение как будто народ сильно "выбило"
Раньше людей было столько, что не продохнуть.

Сейчас же, залы фактически едва ли заполнены хотя бы на 30-40%

Видимо, падения индекса летом, в район 1900 пунктов $IMOEXF $MOEX
Падение крупных игроков в летний период типо:

Мосбиржа, Газпром, Х5, Сбер, а в особенности Полюс - сильно "раздели инвесторов".

А еще отполировали всех сверху, дополнительно, Евротранс, Ойл ресурс и МГКЛ. Ещё ЛСР, ПИК а рядом - самолёт.

Знаете что я понял?
Я переходил на десятки конференций, посмотрел сотни видео различных блоггеров и экспертов.

И уже годы нахожусь на бирже - с не самой высокой доходностью, но все таки все больше закрепляюсь во мнении:

Цепочка:

Вклад+Накопительный счет+ золото+ Бонды (ААА-АА) грейда, для большинства реальный вариант сохранения сбережений.

Сюда можно добавить еще голубых фишек с наибольшим весом в индексе типо Лукойла и Сбера, добавить ритейла.

Все остальные телодвижения большинство - приводит к потерям. Увы, но это так.
Все эти рисковые акции/облигации и прости Господи Фьючи....

Не ИИР
Субъективная точка зрения

$LKOH $X5 $SBER $EUTR $PLZL $LSRG $MGKL $RU000A108B83

#инвестиции #вклады #накопления #покупки #финансы

Полюс. Отчет за 1 пол 2026 по МСФО

Тикер: #PLZL
Текущая цена: 1046
Капитализация: 1.42 трлн
Сектор: Драгоценные металлы
Сайт: https://polyus.com/ru/investors/

Мультипликаторы (LTM):

▫️ P/E - 7.02
▫️ P/BV - 5.63
▫️ P/S - 1.88
▫️ ROE - 80.3%
▫️ ND/EBITDA - 1.1
▫️ EV/EBITDA - 3.22

Что нравится:

▫️ рост выручки на 13.8% г/г (309.8 → 352.7 млрд);

Что не нравится:

▫️ чистый долг увеличился на 39.6% п/п (554.5 → 773.9 млрд). ND/EBITDA ухудшился с 1.07 до 1.1;
▫️ чистая прибыль уменьшилась на 64.5% г/г (172.5 → 61.2 млрд);

Дивиденды:

Подразумеваются дивиденды каждые полгода по 30% от EBITDA, если отношение ND\EBITDA < 2 (хотя в новой редакции СД может рекомендовать выплачивать и в большем размере). Если коэффициент > 2.5, решение принимает СД исходя из различных факторов.

По данным сайта Доход выплаты за 2026 год не ожидается.

Мой итог:

Компания за 1 полугодие не поделилась датабуком и в пресс-релизе не предоставила информации отдельно по месторождениям.

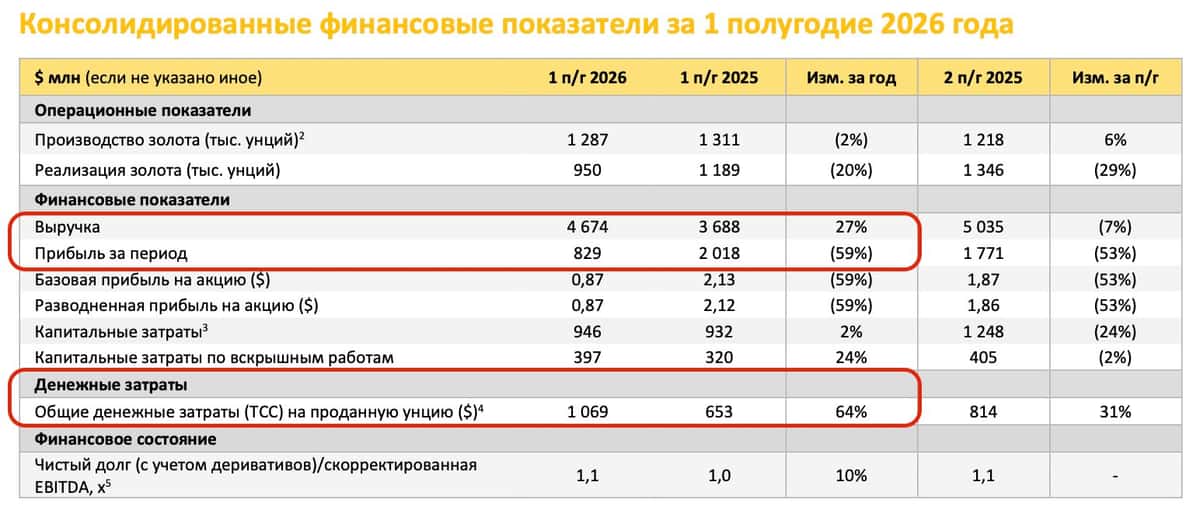
За полугодие объем производства золота снизился на 1.8% (1310.9 → 1286.9 тыс унц) вследствие планового сокращения
производства на красноярских активах в связи с переходом на следующие очереди карьеров. За год планируется произвести 2500-2600 тыс унций. Реализация золото также уменьшилась (-20.1% г/г, 1189 → 950 тыс унц).

Выручка увеличилась, несмотря на значительное снижение объемов реализации. И это неудивительно, с учетом того, что цена на золото выросла примерно с 3000 до 4500$ за унцию. А вот прибыль просто обвалилась. Причины - кратный рост операционных и прочих расходов (+225.3% г/г, 79.7 → 259.3 млрд) и повышенная эф. ставка налога на прибыль (34.4% vs 25% в 1 пол 2025). При этом Полюс не раскрыл состав этих расходов.

В отчетности за 1 полугодие отсутствует отчет о движении денежных средств, а также в отчете эмитента нет информации о FCF, так что про него сказать нечего. Единственное чем поделилась компания - это капитальные затраты в $ (+1.5% г/г, 932 → 946 млн $).
Долговая нагрузка незначительно выросла, хотя опять же, подробности отсутствуют.

Как видно, Полюс использовал свое право на скрытие корпоративной и финансовой информации в силу санкционных рисков и стала намного более закрытой. Для миноритариев это определенно большой минус, так как непонятно что происходит в компании (вот поди угадай, по какой причине так сильно выросли расходы). И это только первая часть негатива.

Вторая часть - рекомендация от менеджмента совету директоров приостановить дивидендные выплаты до 2030 года. Именно на этой новости котировки компании сложились. Немного позже председатель СД прокомментировал эту рекомендацию, сказав, что совет "принял к сведению обозначенные риски и факторы, которые в дальнейшем будут служить основой для принятия решений о распределении прибыли". И на данный момент нет понимания, что в итоге решено по дивидендам.

Третья часть - налог на на сверхдоходы для компаний горно-металлургического сектора. При его изначальной редакции примерный расчет дает сумму налога в районе 33 млрд.

С учетом того, что статьи расходов не раскрываются, то сложно прогнозировать прибыль по итогам года. Но если рентабельность будет такой же как и в 1 полугодии, то за 2026 год компании заработает примерно 95 млрд (P/E 2026 = 15.1). Кстати, в пресс релизе компания отметила, что в 2026 году ожидает рост общих денежных затрат на унцию примерно на 34-52% г/г в зависимости от цены на золото.

На данный момент Полюс превратился в сплошной клубок неопределенности. Нет понимания по расходам, нет понимания по налогу на сверхдоход, нет понимания по дивидендам (хотя они и не были выдающимися). Зато есть ощущение "выдавливания" миноритариев. И тут можно гадать, то ли просто сейчас так "карты сложились", то ли напугали инвесторов, чтобы после выкупить дешевле, то ли все в итоге идет к делистингу.

Акции Полюса сейчас недорогие, но причины этому описаны выше. Более того, стоит держать в голове такой момент, что цены на золото сейчас явно не на низах.

Акций компании нет в портфеле и покупку не рассматриваю.

По справедливой оценке мнение отсутствует.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

Полюс. Отчет за 1 пол 2026 по МСФО

🟡 Полюс Золото: что скрывает урезанный отчёт

Ну вот, смотрю я на отчёт Полюса за первое полугодие и честно говоря, первое что бросилось в глаза — это его какая-то обрезанная версия. Нет отчёта о движении денег, нет примечаний, нет расшифровки затрат. Такое ощущение, что компания решила просто не показывать лишнего. И скорее всего, причина банальна — расходы там выросли так, что показывать их детально стало совсем некомфортно.

Короче, смотрите на цифры. Выручка подросла почти на четырнадцать процентов и добралась до 352,7 миллиарда рублей. Драйвером тут стала рекордная средняя цена реализации золота — она компенсировала то, что физически продали меньше металла. А вот чистая прибыль — это боль. Она рухнула на 64,5 процента, до 61,2 миллиарда. Причина всё та же — расходы.

И вот тут самое интересное. Операционные затраты взлетели больше чем в три раза, до 259,3 миллиарда рублей. Компания не стала расписывать структуру, просто слепила всё в одну строчку. Могу предположить, что там и низкая база прошлого года, и курсовые разницы, и выросший НДПИ, и инфляция. Но некоторые аналитики допускают, что в этой скрытой куче могут сидеть разовые крупные выплаты в бюджет, о которых компания предпочла промолчать.

Моё мнение такое: Полюс официально входит в перечень стратегических предприятий, так что право не раскрывать чувствительные данные у них есть. Но осадочек остаётся. Когда бизнес прячет расходы в одну строчку, это всегда заставляет задуматься о том, насколько всё хорошо на самом деле. Волатильность в таких историях обычно зашкаливает, так что стоит просто держать этот нюанс в голове.
📉 Рынок корректируется. Вот 5 лучших акций, которые стоит купить прямо сейчас 👀📊
Полный разбор — в MAX 🚀👇
https://max.ru/join/JpAwdPThPSblPqPygj1VQ6cjLpUJ92jzlQtOH_OuUwM

Бюджет-2027: дефицит больше, налогов больше. Какие компании под ударом?

На прошлой неделе (24 сентября 2026) Министерство финансов внесло в правительство бюджетный пакет на 2027–2029 годы, включающий очередной блок налоговых поправок. Рынок отреагировал незамедлительно: индекс Мосбиржи снизился, акции горно-металлургических компаний потеряли 3–7%.

Важный момент: Представленный пакет не является окончательным — у Минфина есть около двух месяцев для внесения дополнительных предложений.

Ключевой параметр для рынка облигаций:

Дефицит бюджета планируется на уровне около 2% ВВП ежегодно. Для сравнения: в действующем бюджете на 2027 год закладывался дефицит около 1,2% ВВП, на 2028-й — 1,3%. Таким образом, бюджетная траектория становится более дефицитной, чем предполагалось ранее.

Минфин РФ предлагает ввести налог для производителей цветных металлов, удобрений в 30%, для золотодобытчиков — 20% от сверхдоходов за 2026 г. к уровню 2025 г.

Какие компании попали под удар:

• Норникель
#GMKN — самый очевидный кандидат. Компания не платит дивиденды с 2023 года, и рынок ждал возврата к выплатам в 2026-м с коэффициентом 30–40% от свободного денежного потока. Теперь эти прогнозы приходится пересматривать вниз: налог может «съесть» 50–52 млрд рублей — это примерно 11–13% ожидаемой прибыли 2026 года.

• Полюс
#PLZL — случай парадоксальный. Ещё в июле 2026-го компания добровольно отказалась от дивидендов до 2030 года, сославшись на инвестпрограмму (Сухой Лог, $6 млрд) и дорогой долг. Многие аналитики считают, что этот отказ был в том числе упреждающей реакцией на грядущий windfall tax. Так что налог бьёт по компании, которая и так не платит дивиденды, — скорее дополнительное давление на капитализацию, а не на выплаты.

• ФосАгро
#PHOR — по оценке БКС, прибыль в 2026 году ожидается ниже, чем в 2025-м, поэтому формально сверхдоходов может и не быть. Всё зависит от методики расчёта «базового» уровня.

• РУСАЛ
#RUAL — самый большой вопрос. Если налог распространится на алюминий, эффект может достигать 38% прибыли (по оценке ПСБ). Но алюминий не является «твёрдым полезным ископаемым», и тогда налог будет браться только с бокситовой руды — эффект многократно слабее.

Второй удар — по пассивным доходам инвесторов:

Дивиденды и так облагаются НДФЛ по прогрессивной шкале — от 13% до 22%. Но для крупного держателя дивидендных бумаг рост ставки до 18–22% — это прямое снижение чистой доходности. Компания платит меньше, а инвестор получает ещё меньше — налог съедает разницу.

Правда, Минфин уверяет: изменения затронут около 4 млн человек — не более 6% налогоплательщиков. Для большинства с небольшими портфелями и средними доходами ничего не поменяется — они остаются на 13%.

Кому пока удалось избежать пересмотра налогов:

• Нефтегаз — не затронут, и это не случайно. В отрасли уже действует НДПИ и другие механизмы изъятия ренты: государство забирает в среднем 76–81% доналоговой прибыли нефтяников.

• Угольная промышленность — та же логика. Угольщики уже платят отраслевые налоги, и новый налог на сверхдоходы их не касается.

• Чёрная металлургия — в предложении Минфина речь идёт только о твёрдых полезных ископаемых — драгоценных и цветных металлах, удобрениях.

• Банки — несмотря на рекордную прибыль (3,5–3,8 трлн рублей за 2024–2025 годы). Ранее ЦБ и профильный комитет Госдумы выступали против изъятия капитала у банков — это напрямую сокращает их способность кредитовать экономику.

• IT-сектор — не упомянут. Компании годами получали льготы на фоне импортозамещения (только за 2022–2024 годы они обошлись бюджету в 1,3 трлн рублей).

• Энергетика — «Россети» ведут масштабные инфраструктурные проекты с огромной инвестпрограммой. Дополнительная налоговая нагрузка усложнит поиск финансирования.

Важно помнить: список компаний для налога на сверхдоходы пока не опубликован. Текст законопроекта должен поступить в Госдуму до 1 октября — тогда станет точно ясно, кто попал, а кто нет.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Бюджет-2027: дефицит больше, налогов больше. Какие компании под ударом?

Индекс МосБиржи упал на 1,7% в пятницу — из крупных бумаг вырос только Полюс · Мегановости

1️⃣ Индекс МосБиржи $IMOEX по итогам торгов 25 сентября снизился на 1,7%, до 2273,87 пункта, индекс РТС потерял 1%, до 849,31 пункта.
Рынок закрыл неделю в минусе на фиксации прибыли перед выходными, подешевевшей ниже 105$ за баррель нефти Brent и геополитической неопределенности по украинскому урегулированию.
Хуже рынка торговались Яндекс $YDEX , потерявший 4,1%, АФК Система $AFKS , упавшая на 3,4%, Газпром $GAZP , снизившийся на 2,9%, и Озон $OZON , подешевевший на 2,9%, а лидером роста стал Полюс $PLZL , прибавивший 2,1%.
Курс доллара, установленный ЦБ на 26 сентября, составил 84,34 ₽.

Широкая просадка почти по всем секторам при единственном растущем Полюсе указывает на техническую фиксацию прибыли перед выходными, а не на фундаментальную переоценку рынка.

Индекс МосБиржи упал на 1,7% в пятницу — из крупных бумаг вырос только Полюс · Мегановости

Когда фавориты плетутся в хвосте, а мы делаем вид, что так и задумано

Знаете, что мне нравится в обзорах от аналитиков? Их непоколебимая вера в собственные идеи. Вот смотришь на такую подборку — фавориты, аутсайдеры, всё разложено по полочкам. А потом открываешь статистику за месяц и видишь: любимчики принесли два процента, пока индекс скакал на все шесть, а нелюбимчики и вовсе ушли в минус. И вот сидишь такой, чешешь репу и думаешь — то ли аналитики что-то знают, то ли я чего-то не понимаю.

Но давайте по-честному. Рынок сейчас — это не про математику и не про красивые мультипликаторы. Это про нервы. Геополитика трясёт всех, как грушу, нефть дёргается туда-сюда, ставка хоть и ползёт вниз, но медленно, как улитка по стеклу. В такой обстановке любой портфель — это лотерея с элементами научного подхода.


🔥 Явные фавориты рынка

Сбер — понятно, банк жирнеет на высоких ставках, маржа прёт, Греф обещает рекорды.

Транснефть — вообще песня, сидит на куче денег, получает проценты по вкладам, как рантье, и ещё дивиденды платит.

Яндекс — отдельная история. Компания растёт двузначными темпами, когда вокруг всё замедляется. Электронная коммерция вышла в плюс по EBITDA.


🧑‍💻 Фавориты, но с оговорками

НОВАТЭК — ставка на газ и зиму, которая рано или поздно придёт, а запасы в Европе не резиновые.

ДОМ.РФ — банк, который зарабатывает на ипотеке и чувствует себя неплохо даже при высоких ставках.

Хэдхантер с его семью процентами дивдоходности за полгода - неплохо, особенно если верить, что рынок труда не схлопнется.

Интер РАО — тут интереснее. На долгосрок компания может быть привлекательной, но на коротком горизонте — балласт. Бумага после дивидендной отсечки потеряла поддержку, и теперь болтается без катализаторов.

Логика везде примерно одна: либо компания получает кэш от высоких ставок, либо растёт быстрее рынка, либо платит щедрые дивиденды. Идея простая — собрать тех, кто в текущих условиях чувствует себя комфортно.


❌ Аутсайдеры — тут всё грустнее, но предсказуемо

Девелоперы сейчас в аду. Высокие ставки убивают ипотеку, продажи новостроек в Москве падают, финансовые расходы давят. Аналитики ждут убытков аж до 2028 года — это даже не прогноз, это приговор тому же Самолету.

Магнит — тоже логично. Убыток, долговая нагрузка, потребитель экономит. Дивидендов не будет, и это, пожалуй, самое честное, что можно сказать про ритейлера в такой ситуации.

Полюс, Северсталь и АЛРОСА— тут тоже всё примерно понятно. Либо отрасль в стагнации, либо дивиденды разочаровали, либо новостей нет вообще. Когда нет новостей, рынок придумывает их сам, и обычно не в пользу.

У каждого есть проблема, которая никуда не денется в ближайшее время.


🎯 ИнвестВзгляд: Вот не сразу, но пришел к такому интересному выводу: Смотреть на месячную динамику портфеля — это как оценивать свою физическую форму по одному дню в спортзале. Да и главный вопрос не в том, кто вырос за месяц, а в том, кто выживет в текущих условиях.


$SBER $TRNFP $YDEX $NVTK $DOMRF $HEAD $IRAO $MGNT $PLZL $CHMF $ALRS
Когда фавориты плетутся в хвосте, а мы делаем вид, что так и задумано

Сделки, события, интриги, расследования.


За это время произошло много событий! (Примерно за последние полторы недели!) 😊

Как вы, возможно, знаете, я веду свой блог в нескольких соцсетях. Так вот, в одном небезызвестном мессенджере — перескочили 1000 человек, а в «добровольно-принудительном» — 500. Суммарная аудитория более 10 000 человек! Что для меня серьёзная такая «медалька». Спасибо, друзья, что помогаете мне каждый день, комментируете, ставите лайки. Пишите — я почти всегда на связи! ✍️

Как вы помните, моя задача для спецусловий от брокера была: «Продержать маржинальную позицию на общую сумму 100 000 000 рублей». Что я и сделал! По большому счёту, не то чтобы это особо грандиозно, но, согласитесь, цифра красивая? 😏 С заработком она ничего общего, к сожалению, не возымела.

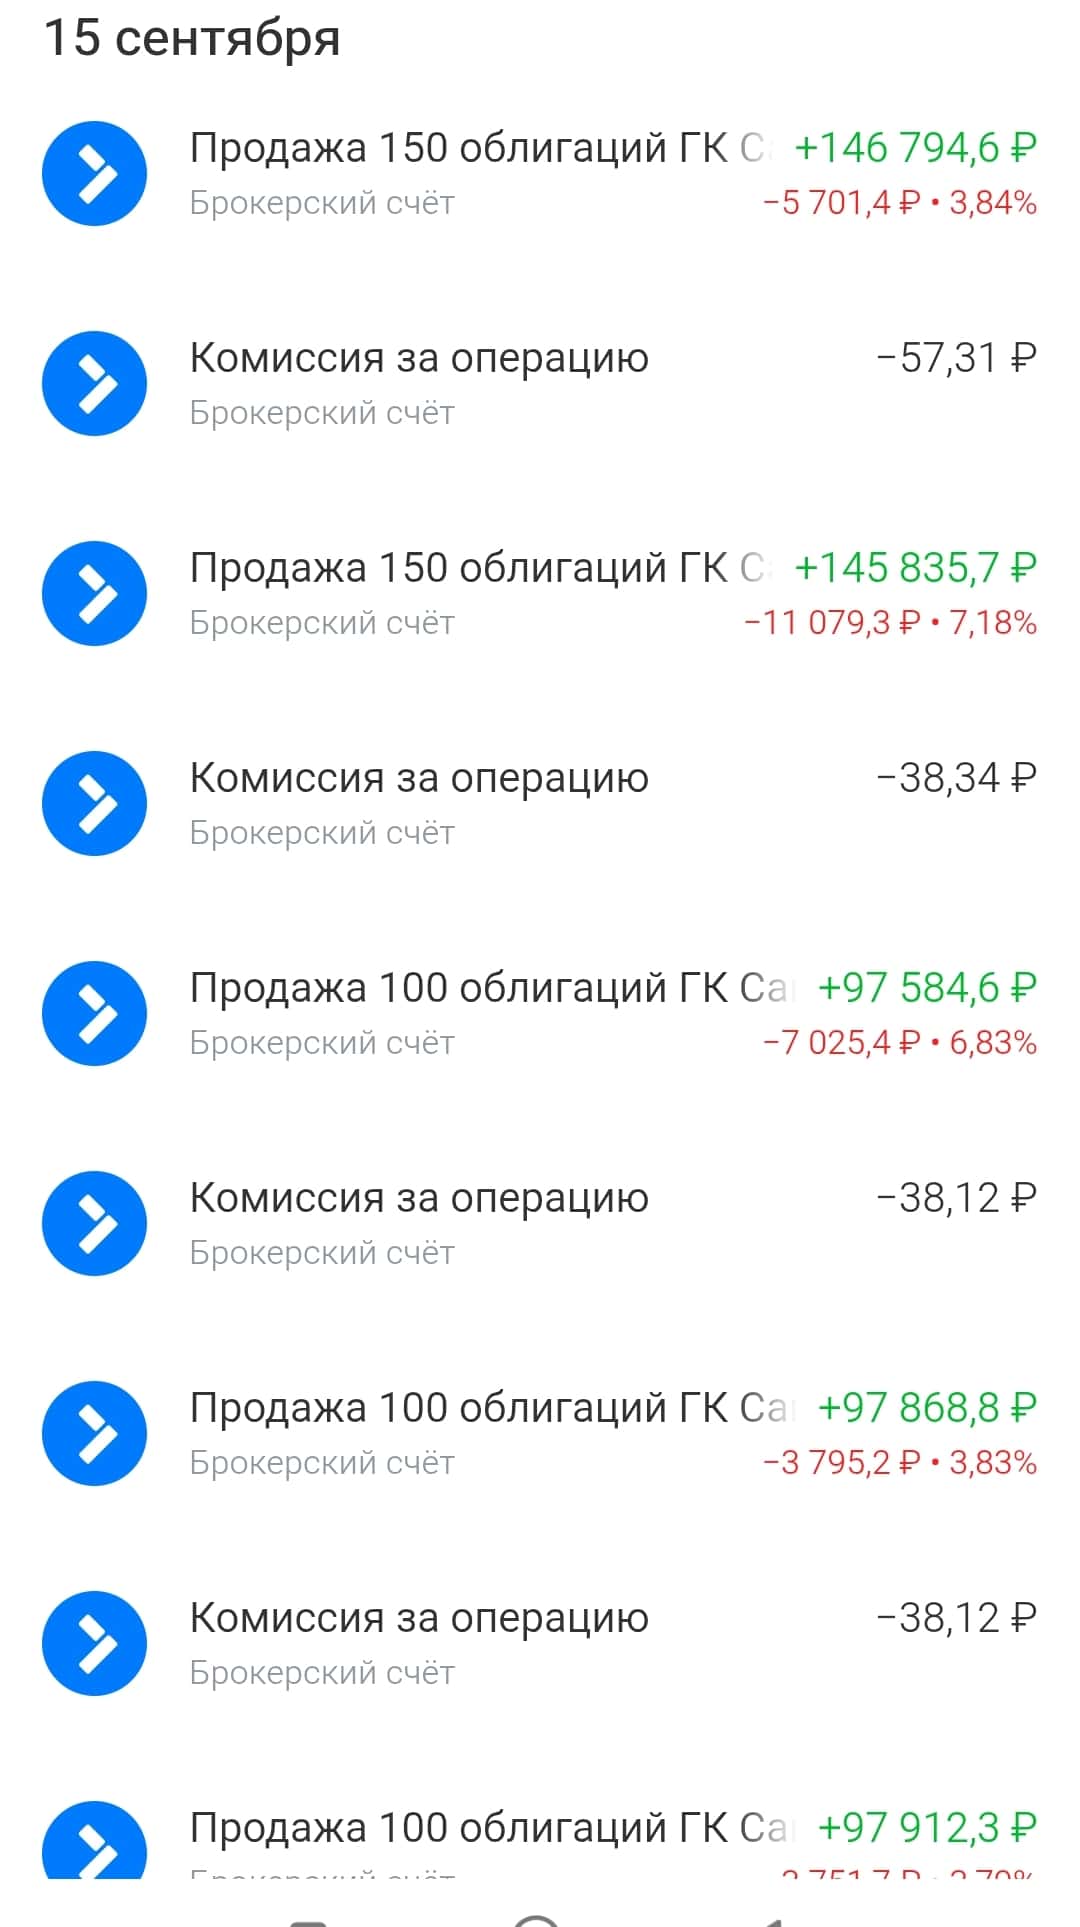
Самолёт подвёл сильно — собственно, 2 млн маржинальной позиции привели меня к убыткам примерно тысяч в 60 000. Так уж вышло, что неудачное время облигаций задевает меня, как и всех.

МГКЛ — вообще глубокое разочарование, с которого я вышел также заранее, с убытком. В тот же самый убыток движется АПРИ, однако я пока не выхожу.

На свободные деньги с купонов взял РЖД, ОФЗ 54-й выпуск, Ростовскую область и Росагролизинг. Из акций подбираю Полюс, Транснефть и Сбер. 📈

Кстати, подобрал 20-ый выпуск Самолёта, под погашение, так же в плечо (ничему жизнь не учит) на 1.000.000

Балтийский под погашение $RU000A10A3W1 14-ый выпуск, так и держу)

Получил кэшбэка в этом месяце почти на 10 000. Отправлю на погашение кредиток.

Общие ожидания от рынка у меня звучат примерно так: «Сдержанный оптимизм». 😌

Дабы сильно не расстраиваться из-за рынка, стараюсь чуть реже заходить, реже проверять котировки — помогает. И потом, открываю всякие выгодные вклады с бонусами лесенкой — расслабляет. По займам приходят деньги, расширяю портфель платформ. Так легче пережить падение биржи.

Вообще, взглянув на экономическую ситуацию, я чётко понимаю, что грядёт глобальная перестройка. Сейчас важно пережить тяжёлый период, ибо глобально общество разделится на тех, кто инвестирует, и тех, кто этого не делает. Об этих мыслях расскажу в следующих постах. 💭

У меня про инвестиции, экономию и кэшбэк!
Ваши деньги — Ваша ответственность!
В посте нет инвестрекомендаций, только субъективное мнение.

ПОДПИШИТЕСЬ! ВАЖНЫЕ НОВОСТИ - НЕ ТОЛЬКО ТУТ!

P.S. кстати, написал в IR отдел Самолету - не отвечают..

$RU000A104JQ3 $RU000A10BW96 $RU000A10CZA1 $PLZL $SBERP $RU000A10FVT3 $RU000A10FZZ1 $SU26254RMFS1 $RU000A10FV69

#инвестиции #облигации #чтокупить #стратегия

Сделки, события, интриги, расследования.

Полюс - все еще занимается благотворительностью?


Полюс отчитался за первое полугодие на фоне рекордных цен на золото, но результат получился неоднозначным. Выручка растет, инвестиционная программа расширяется, а вместе с ней растет и долг. При этом прибыль резко снизилась, себестоимость увеличилась, а дивиденды могут исчезнуть до 2030 года. Отчет на моем столе, заглянем поглубже.

🥇 Итак, выручка за полугодие выросла на 14% до 352,7 млрд рублей, а чистая прибыль рухнула со 172,5 до 61,2 млрд. Как так получилось, ведь производство золота в натуральном выражении снизилось незначительно? Одна из причин - коррекция цен на золото на спотовом рынке в отчетном периоде. Но основная проблема заключается в бесконтрольном росте денежных затрат на добычу золота (TCC) - за полугодие они выросли на 64%.

Я, конечно, понимаю, что это общемировая практика, да и расходы зарубежных золотодобытчиков на одну унцию кратно выше, но зачем же так быстро ликвидировать отставание? Отдельно стоит остановиться на расходной статье на благотворительность. За 2025 год Полюс направил на нее 47,8 млрд рублей. Все это похвально, но масштаб программы вызывает вопросы. Получается, акционерам на дивиденды денег нет, а почти 48 млрд на другие цели нашлись.

🥇 Главный проект ближайших лет - Сухой Лог. Первую очередь планируют запустить в 2028 году, вторую - в 2029-м, а к 2030 году Полюс рассчитывает почти удвоить производство золота. Потенциал большой, правда сначала придется пережить несколько лет высокого CAPEX. Кредиты и займы уже выросли с 788 до 913 млрд рублей.

Ради этой инвестпрограммы менеджмент летом рекомендовал приостановить дивиденды до 2030 года. Формально решение еще может измениться, но я бы в инвестиционной модели исходил именно из отсутствия выплат. Причем происходит это на исторически дорогом золоте - миноритариям предлагают несколько лет не получать денежный поток даже при максимально комфортной внешней конъюнктуре.

📊 Есть вопросы и к корпоративному управлению. Аудитор отдельно указал, что не смог завершить проверку конечной контролирующей стороны и полноты раскрытия связанных сторон. Вдобавок сама отчетность опубликована в сокращенном виде и даже не содержит отчета о движении денежных средств. Для меня это дополнительный риск, который нельзя игнорировать.

В итоге Полюс перестает быть классической дивидендной золотодобывающей компанией. Теперь это ставка на высокие цены на золото и успешный запуск Сухого Лога к концу десятилетия (этого или следующего - поди разбери). Потенциал после 2028-2030 годов действительно большой, но до него инвестору придется принять отсутствие дивидендов, высокий CAPEX, рост долга и вопросы к корпоративному управлению. Лично я с таким менеджментом в одной лодке пока плыть не хочу.

❗️Не является инвестиционной рекомендацией

♥️ Золотые мои, не будьте как Полюс, платите дивиденды, тю, точнее ставьте лайк этой статье.
$PLZL

Полюс - все еще занимается благотворительностью?

Возобновится ли падение акций после решения ЦБ? К чему готовиться инвестору

Российский рынок акций на прошедшей неделе продолжил рост, но в пятницу во второй половине дня ушел в умеренный коррекционный откат — без признаков паники. Основным поводом для разочарования стало решение Банка России взять паузу в снижении ключевой ставки, хотя большинство макроэкономистов - ожидали именно такого шага.

Поддержку рынку по-прежнему оказывают высокие цены на энергоресурсы: Brent держится выше 100 долларов за баррель, а европейский газ впервые за три с половиной года превысил 1000 долларов за тысячу кубометров.

По словам ЦБ, если сентябрь и октябрь покажут замедление инфляции, а новый бюджет не окажется чрезмерно стимулирующим, шанс на еще одно снижение ставки сохранится. Однако я считаю, что осеннее замедление инфляции крайне маловероятно — скорее наоборот, в октябре-ноябре мы можем увидеть новое ускорение. Поэтому дальнейшее снижение ставки пока представляется мне маловероятным.

Нефть продолжила рост на фоне эскалации на Ближнем Востоке и рисков судоходства в Ормузском проливе. Brent поднималась выше 108 долларов — близко к майским максимумам, когда была похожая неопределённость с поставками.

Дополнительный негатив: хуситы атаковали нефтяные объекты Саудовской Аравии — добыча упала до минимума с 1990 года. Плюс атакован ключевой порт в Красном море, из-за чего альтернативный маршрут через Баб-эль-Мандебский пролив стал таким же рискованным.

Сегодня страны Персидского залива и Иран должны обсудить в Омане сделку по проливу. Позитивный сигнал может ослабить напряжённость и скорректировать цены. Новые сложности — продолжат давить на рынки.

Из корпоративных новостей: дивидендные собрания HeadHunter, Озон Фарм и ММЦБ за первое полугодие, закрытие реестров Яндекса и Диасофта, а также обсуждение консолидации Точки акционерами Т-Технологий. В макроэкономике выйдет индекс производственных цен за август.

Главное политическое событие — выборы в Госдуму 20 сентября. Их результаты зададут курс законодательных инициатив в экономике, а после выборов ожидается активизация переговоров по Украине вплоть до трехсторонней встречи. Эти ожидания сейчас поддерживают рынок.

Отдельно стоит выделить заседание ФРС США 16 сентября. Решение по ставке и динамика доллара будут ключевыми факторами для рынков. Если ФРС подаст сигнал о более жесткой политике, это может оказать давление на цены на золото.

Что по ожиданиям: Индекс МосБиржи на неделе пробил нисходящий тренд — это позитивный сигнал, но он не гарантирует продолжения роста. Для полноценного разворота необходимо закрепиться выше 2300 пунктов, вот только сил на это пока не хватило. Вполне возможно, что какое-то время индекс проведет в боковике, в рамках которого может еще немного откатиться вниз.

Если индекс уйдёт ниже 2240–2250 и закрепится под трендовой — скорее всего, двинется к 2200. На это косвенно намекает и возможная двойная вершина, которая может сформироваться после резкого падения ниже 2300 в пятницу. Формация сработает при пробое 2250 — тогда 2200 станет базовым сценарием.

• Лидеры: Селигдар
#SELG (+4,9%), МКБ #CBOM (+2,2%), Полюс #PLZL (+2,1%), ВИ.ру #VSEH (+1,6%), Циан #CNRU (+0,7%).

• Аутсайдеры: Озон
#OZON (-4,3%), АФК Система #AFKS (-3,8%), Алроса #ALRS (-3,55%), Ростелеком #RTKM (-3,5%).

14.09.2026 - понедельник

• Мосбиржа
#MOEX увеличит на час время основной торговой сессии. Утром она будет начинаться в 9:00 мск.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Возобновится ли падение акций после решения ЦБ? К чему готовиться инвестору

Я не жадный, но денег не дам)

🚨 «НЕТ, Я НЕ ЖАДНЫЙ!» — КАК ОТКАЗАТЬ В ДОЛГ И НЕ ПОТЕРЯТЬ УВАЖЕНИЕ

Наверняка вы сталкивались с ситуацией 😏: как только окружающие узнают, что у вас есть деньги, у них сразу появляется потребность попросить взаймы. Классическая версия: «Ну у тебя же есть, тебе чё, жалко, что ли?»

И знаете, у меня есть вполне доходчивый ответ на этот вопрос. Конечно, на него, как и на любой другой, всегда найдётся контраргумент. И всё же мой вариант чаще оказывается действенным 💡

Вот хороший пример: кто-то врач, кто-то сантехник, кто-то инженер, менеджер, строитель или даже дворник. Профессия не важна. Важно то, что у любого человека есть основной труд или подработка, которая выполняется при помощи специального инструмента — молотка, топора, компьютера и т.д. Когда человеку хочется масштаба, он нанимает других людей, которые тоже с инструментом что-то делают.

Я к чему это всё?
А к тому, что мои деньги — это чистой воды инструмент. И нет, я не жадный. Просто мои деньги работают и зарабатывают мне. Захочет ли условный сантехник одалживать свой ящик с инструментами? Даже если одолжит — вряд ли надолго. Суть даже не в том, одолжит или нет. Суть в том, чтобы на примере показать: деньги — это мои «работники» (отсылка к книге «Самый богатый человек в Вавилоне»). Если я буду разбрасываться этими деньгами — «штат» не собрать 🙅‍♂️

Я широко развернул тему, но фактически отвечаю: «Извини, у меня нет свободных денег». При необходимости уточняю, почему так.
И главный момент: я говорю это абсолютно искренне и говорю ПРАВДУ. Это не отговорки и не попытка «съехать с темы», а реальность.

Я не держу деньги на карте — всё вложено в различные инструменты. Более того, у меня есть долги, обязательные платежи, плечи, съёмная квартира. И всё достаётся мне не бесплатно. Поэтому я даю в долг только тогда, когда понимаю, что у человека действительно серьёзные трудности или форс-мажор. И кто бы что ни говорил — только дисциплина может сделать богаче. В том числе дисциплина, касающаяся как занятий в долг, так и отдавания долгов.

⚠️ Не ИИР. Ваши деньги — только Ваша ответственность!

А вы даёте деньги в долг? 👇

🔹 Случайная подборка акций из моего текущего портфеля:

🟢 Озон $OZON — надеюсь, маркетплейс выживет под гнётом
🟢 ИКС 5 $X5 — всё-таки топовый ритейл!
🟢 Мосбиржа $MOEX — продолжаю рассчитывать на дивиденды
🟢 Новатэк $NVTK — альтернатива Газпрому, рост и будущее
🟢 Полюс $PLZL — неожиданное падение может смениться ростом
🟢 Россети Ленэнерго $LSNGP — практически вечная (в моём понимании) история для заработка, субъективно
🟢 Сбер $SBER — Сбербанк — кэш-машина 💰
🟢 Сургутнефтегаз $SNGSP — защита от девальвации и дивиденды
🟢 Транснефть $TRNFP — одна из любимых бумаг с шикарными дивидендами
🟢 Т-технологии$T — куда же без такого банка. Держу

📢 Подпишитесь! И помните: важные и интересные новости — в моих блогах! 😉

#инвестиции #акции #финансы

Я не жадный, но денег не дам)

🪙 Про ВДО. Ещё раз.

В частности и про вчерашнюю ситуацию с МГКЛ.
Компания дала свои комментарии.
Понятна их позиция. Часть сделок проводилась для расширения сети ломбардов. Да и по тому как они расчитывали гудвил тоже есть пояснение. Поэтому кажется, что паниковать рано.

А теперь о другом.
Могут ли компании использовать какие-то мутные схемы?
Конечно. На российским рынке (и не только) это происходит постоянно.
А аудиторы могут посмотреть на "творческие" отчеты сквозь пальцы?
Конечно да. Вопрос в том, кто будет нести ответственность за эти ошибки.

Недавно читал статью про Полюс, там вообще на благотворительность якобы ушли миллиарды рублей.
Хотя возможно они ушли куда надо было уйти...
А дивиденды? Потом, после 2030 года как нибудь. И при этом никаких санкций, выяснений, разбирательств.
Можно ещё вспомнить Евротранс и Оил Ресурс. Там тоже свои проблемы, хотя до поры до времени все было хорошо. Бананы и сосиски продавали и купоны с дивидендами платили.

В общем к выбору компаний в свой портфель нужно подходить ответственно. Отчеты нужно изучать, или хотя бы читать мнение разных людей и уже принимать решение, помня о рисках.
Если эмитент предлагает 30 % доходности, а ОФЗ - 15 %, то надо понимать откуда берутся эти лишние проценты.
Вы берете на себя повышенный риск. Об этом говорит и кредитных рейтинг и уровень долга и т.д.

Покупать, продавать, держать ?
Каждый решает сам.
Облигации МГКЛ я продолжаю держать, так как считаю что запас прочности есть. Об этом я так же писал ранее.
Но все это на свой страх и риск.

Если у вас портфель на 50-100 % состоит из ВДО, то вам в будущем может быть больно. Возможно стоит уменьшить долю, или увеличить число бумаг.
Да, опять диверсификация.
Хотя есть те, кто годами может так зарабатывать на ВДО и умудряется обходить дефолты стороной. Но это скорее исключение, чем правило.
Решение всегда за вами.