Будущие дивиденды.

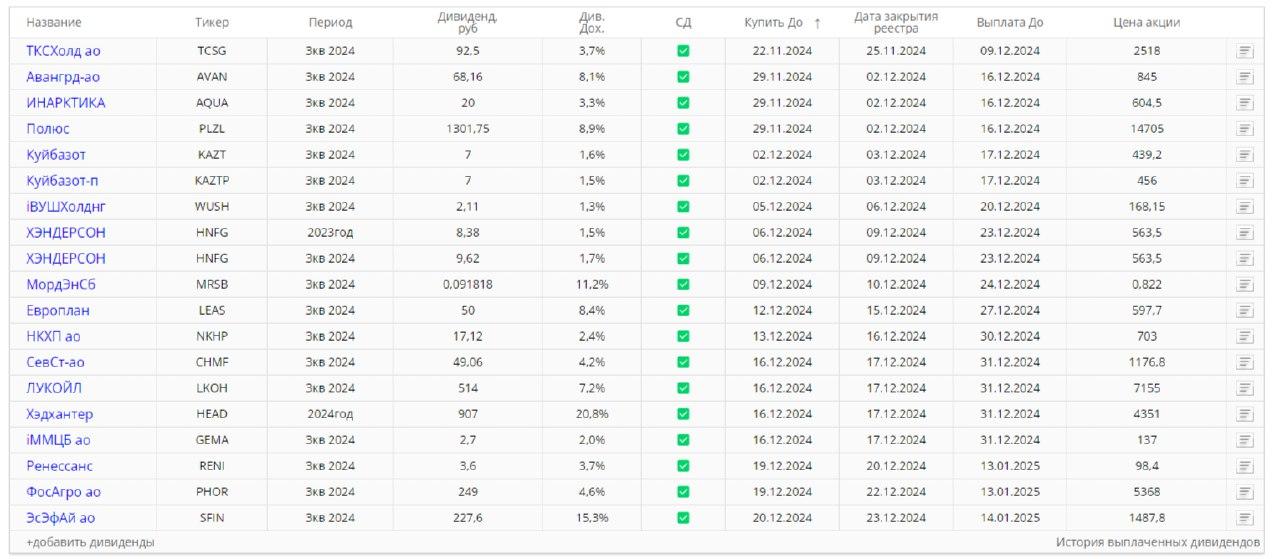
​💡Будущие дивиденды. Больше 15 компаний уже анонсировали дивиденды до конца года. Дивиденды по итогам 9 месяцев ещё не объявили Роснефть, Татнефть и ГМК. Малый дивидендный сезон продолжается. Какие бумаги могут быть ( остаются) интересными?

ТКС. Начали платить, последние дивиденды были в 2021 году. Возможно вернуться к ежеквартальным выплатам. Доходность: 3,7%. Последний день для покупки – 22 ноября.

Инарктика. Стабильно платят и повышают дивиденды с 2020 года. Правда пока эти дивиденды скромные, но зато они растут. Заплатят 20 рублей на акцию. Последний день для покупки - 29 ноября. Див доходность – 3,3%.

Полюс. Я проснулся! Последний раз компания платила дивиденды 3 года назад. Хотя добыча у них только росла, как и цены на золото. В 22-23 годах была даже приличная прибыль, да и этот год явно не провальный. Прибыль на 1 акцию за эти 3 года могла составить около 3900 рублей. Заплатят 1300 р. В теории могли бы и больше. 🤷‍♂️ Последний день для покупки - 29 ноября. Див доходность – 8,9%.

КуйбышевАзот. Платят стабильно и мало. Прибыль с 2022 года снизилась почти в 3 раза, понятно что высоким дивидендам взяться не откуда. Свободный денежный поток так же упал в разы. Суперцикл в ценах закончился, санкции ограничивают экспорт. Пока все печально. Последний день для покупки – 2 декабря. Див доходность – 1,5 %.

Хэндерсон. Компания хорошо растет по выручке и прибыли. Ну и рентабельность у них на высоте. При этом платят даже какие то дивиденды. Компания интересная, но в портфеле я ее не держу). Последний день для покупки – 6 декабря. Див доходность – 1,5+1,7 %. Это дивиденды за 2023 и за 2024 годы ( 9 мес).

Продолжение следует. Успешных инвестиций. #дивиденды #куйбышевазот #полюс #ткс #инарктика
0 комментариев
    посты по тегу
    #дивиденды

    🛢 #LKOH — Лукойл: +45% от августовского дна и дивиденд 535 ₽ впереди. Догонять или ждать?

    Коллеги, разбираю Лукойл после отчёта МСФО за первое полугодие и рекомендации дивидендов за 9 месяцев.


    📌 Цена: 5 964 ₽ (10.11, Мосбиржа)
    📌 Капитализация: ≈ 4,13 трлн ₽
    📌 За год: от 3 952 ₽ (17.07) до 6 380 ₽ (28.10)


    📊 Мультипликаторы (LTM):
    • P/E — 9,5 (раздут слабым вторым полугодием 2025)
    • EV/EBITDA — 2,9
    • P/BV — 1,17
    • Доходность FCF — 19,6%
    • Чистый долг — минус 379 млрд ₽ (денег больше, чем долга)


    ✅ Что нравится:
    • Сильное первое полугодие 2026: чистая прибыль акционеров 430,9 млрд ₽ (×1,5 г/г), EBITDA 815,3 млрд ₽ (+34%), выручка 2,06 трлн ₽ (+8%).
    • Деньги, а не только бумажная прибыль: свободный денежный поток за 12 месяцев — 812 млрд ₽.
    • Капзатраты в полугодии снизились до 239 млрд ₽ против 387 млрд ₽ годом ранее — больше остаётся на дивиденды.
    • Подушка на балансе: кэш 698 млрд ₽ при долге 319 млрд ₽.


    ❌ Что не нравится:
    • Зарубежный бизнес потерян: после санкций США в октябре 2025 компания списала LUKOIL International на 1,67 трлн ₽, итог 2025 года по МСФО — убыток 1,06 трлн ₽. Судьба продажи зависит от решения Минфина США, а деньги, по оценке самой компании, с высокой вероятностью попадут на спецсчёт.
    • Переработка снижается: 18,8 млн т в первом полугодии против 20,7 млн т годом ранее.
    • Результат сильно зависит от цен на нефть и крэк-спредов — это не «защитная» история.


    💰 Дивиденды:
    Совет директоров рекомендовал 535 ₽ за 9 месяцев 2026 — 9,0% к текущей цене. Последний день покупки под дивиденд — 8 декабря (отсечка 9 декабря), собрание акционеров голосует до 20 ноября. За весь 2025 год заплатили 675 ₽ (397 + 278 ₽). Политика — от скорректированного свободного денежного потока.


    📈 Технически: с минимума 24.08 (4 101 ₽) цена выросла до 6 380 ₽ (28.10), теперь откатывается. Ближняя поддержка — 5 840–5 940 ₽ (23,6% коррекции роста и минимумы 12.10 и 05.11). Следующая — 5 510–5 520 ₽ (38,2% коррекции и минимум дня рекомендации дивидендов 09.10). Сопротивление — 6 380 ₽.


    🧾 Мой итог:
    Бизнес внутри страны зарабатывает много, баланс без долга, дивиденд почти 9% уже объявлен. Минус — потерянный зарубежный периметр и зависимость от нефти. Для себя не гонюсь за ценой у максимумов: рассматриваю набор частями от 5 840–5 940 и 5 510–5 520 ₽, а если поддержки не удержатся — жду. И помню про дивгэп после 9 декабря.


    Хотите бесплатный разбор своего портфеля или доступ в VIP — пишите в личку @imafinance.
    Мой Telegram-канал: https://t.me/+6Pm9gMeSnPgxZWYy
    📘 Как я строю систему отбора и входа — в моей книге «Системный трейдинг»: https://ridero.ru/books/sistemnyi_treiding_psikhologiya_analiz_i_iskusstvennyi_intellekt_1/


    Не является индивидуальной инвестиционной рекомендацией.


    #LKOH #акции #инвестиции #дивиденды #нефть

    🛢 #LKOH — Лукойл: +45% от августовского дна и дивиденд 535 ₽ впереди. Догонять или ждать?

    🏦 #SBER — Сбербанк: банк с P/E 3,4 и ROE 23%. Дёшево или справедливо?

    Коллеги, разбираю Сбер по свежему отчёту МСФО за 9 месяцев (опубликован 28.10).

    📌 Цена: 291,4 ₽ (03.11, Мосбиржа)
    📌 Капитализация: ≈ 6,6 трлн ₽ (обычка + префы)
    📌 За год: от 245 ₽ (20.07, после дивотсечки) до 328 ₽ (23.04)

    📊 Мультипликаторы (LTM):
    • P/E — 3,4
    • P/B — 0,73
    • ROE — 23,5%
    • Чистая процентная маржа — 6,5%

    ✅ Что нравится:
    • Прибыль растёт: 9 мес. 2026 — 1 531 млрд ₽ против 1 308 млрд ₽ годом ранее (+17%). Q3 — 511 млрд ₽ (+14% г/г).
    • Стабильный ROE 23–24% каждый квартал при капитале 9 трлн ₽.
    • Маржа расширяется: ЧПМ 6,65% в Q3 против 6,20% год назад.
    • Стоимость риска снизилась до 1,07% (LTM) с 1,3% по итогам 2025.
    • Прозрачная дивполитика — 50% прибыли МСФО.

    ❌ Что не нравится:
    • Просрочка растёт: NPL 5,3% против 2,9% в 2021 и 4,8% год назад. Качество кредитов — главный риск.
    • Достаточность основного капитала 13,2% — без большого запаса для выплат сверх 50%.
    • Сбер — «индекс в одной акции»: на падениях рынка его продают первым (02.11 — минус 1,8% за день).

    💰 Дивиденды:
    За 2025 год выплачено 37,64 ₽ на акцию (50% прибыли) — 12,9% к текущей цене. Если payout останется 50%, а прибыль за 2026 будет на уровне LTM (89,4 ₽ на акцию), дивиденд — порядка 44–45 ₽. Это моя арифметика, а не прогноз компании.

    📈 Технически: после июльского минимума цена отыгралась почти на 20%, сейчас 291 ₽ — под сопротивлением 300–301 ₽ (максимум конца октября). Ближняя поддержка — 288–290 ₽ (пробитые максимумы августа–сентября), следующая — 271–275 ₽ (минимумы начала октября).

    🧾 Мой итог:
    Бизнес растёт, мультипликаторы низкие, дивиденд двузначный. Главное, за чем слежу, — просрочка и стоимость риска в следующих отчётах. Для себя рассматриваю набор позиции частями от поддержек 288–290 и 271–275 ₽, а не погоню за ценой под сопротивлением.

    Хотите бесплатный разбор своего портфеля или доступ в VIP — пишите в личку @imafinance.
    Мой Telegram-канал: https://t.me/+6Pm9gMeSnPgxZWYy
    Бесплатные чек-листы трейдера — в моём Telegram-боте: https://t.me/OracleTradingProBot?start=link_fY55tg6jOi

    Не является индивидуальной инвестиционной рекомендацией.

    #SBER #SBERP #акции #инвестиции #дивиденды