🏤 Мегановости 🗞 👉📰
1️⃣ "Совкомфлот" $FLOT по МСФО в I квартале 2026 года получил чистую прибыль 94 млн$ против убытка 393 млн$ годом ранее.
Выручка выросла почти на 60% до 444 млн$, EBITDA увеличилась в 2,2 раза до 227 млн$, рентабельность EBITDA — с 47% до 66%.
Совет директоров рекомендовал дивиденды: 4,87 ₽ на акцию (11,6 млрд ₽ суммарно), вопрос рассмотрит собрание акционеров 26 июня.
Разворот от глубокого убытка к прибыли всего за год — сильный сигнал восстановления операционной модели, хотя санкционные риски и волатильность фрахтовых ставок остаются ключевой неопределённостью.

2️⃣ Производство первичного алюминия в России за январь-апрель 2026 года выросло на 8,4% год к году.
В апреле рост составил 5,4% в годовом выражении, однако относительно марта выпуск снизился на 5,3%.
РУСАЛ $RUAL в конце 2024 года объявлял о сокращении производства на 10% из-за высокой стоимости глинозёма и макрорисков.
Восстановление отраслевого выпуска — позитивный фон для РУСАЛа, однако ранее объявленное сокращение мощностей говорит о том, что компания не в полной мере участвует в этом росте.
3️⃣ Совет директоров "Полюса" $PLZL рекомендовал дивиденды за I квартал 2026 года в размере 29,05 ₽ на акцию — около 28 млрд ₽, или 30% от EBITDA за период.
Дивидендная доходность составляет 1,37%, реестр формируется 13 июля.
С учётом промежуточных выплат совокупные дивиденды за 2025 год составят 163,65 ₽ на акцию.
Регулярные квартальные выплаты подтверждают дивидендную дисциплину "Полюса", однако доходность в 1,37% невысока — акция интересна прежде всего как ставка на золото, а не дивидендная история.
4️⃣ Банковский бизнес "Т-Технологий" $T по РСБУ за январь-апрель заработал 57,7 млрд ₽.
Кредитный портфель вырос на 24% год к году до 3,3 трлн ₽, инвестиционный — на 40% до 2,3 трлн ₽.
Экосистема достигла 55,2 млн клиентов, средства клиентов выросли до 4,159 трлн ₽.
Результаты по МСФО за II квартал компания опубликует в августе.
Устойчивый рост портфелей при снижении капитала на 1,4% указывает на агрессивное масштабирование — следует ждать МСФО-отчёт для оценки реальной маржинальности.
5️⃣ Российские банки заработали в апреле 348 млрд ₽ чистой прибыли — минус 22,4% к марту, но плюс 33,3% год к году.
Рентабельность капитала снизилась с 25% до 20% годовых; волатильные доходы сократились на 56% до 89 млрд ₽ из-за убытка по операциям с инвалютой и ПФИ.
ЦБ прогнозирует годовую прибыль сектора в диапазоне 3,4–3,9 трлн ₽.
Месячное снижение носит технический характер, однако риск давления на маржу $SBER и $VTBR во II квартале сохраняется на фоне высокой ключевой ставки.
Лайкай 👍 комментируй 💬 подписывайся на MegaStrategy ✅
#мегановости #новости #втб #дивиденды #банки #совкомфлот #полюс #алюминий
Посты по ключевым словам
ПИК останавливает торги на бирже 20 октября — миноритариям дали финальный срок · Мегановости
1️⃣ Индекс Мосбиржи $IMOEX 8 сентября впервые с 13 августа поднимался выше 2300 пунктов, до 2305 пунктов на пике, на фоне переговоров России и США.
К закрытию скорректировался до 2274,08 пункта, +0,4% за день, а с 27 августа рост превысил 11%.
Инвесторы объяснили откат фиксацией прибыли на круглой отметке и ожиданием решения ЦБ по ставке 14%.
Лидером роста с 27 августа стал Лукойл $LKOH , подорожавший почти на 25% на фоне ралли Brent выше 99$ за баррель.
Откат от круглой отметки на фоне жесткой политики ЦБ показывает, что рынок пока не готов закрепиться выше 2300 пунктов без новых сильных драйверов.8 сентября
🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров ПИК $PIKK установил цену выкупа акций у миноритариев при делистинге в размере 551,4 ₽ за акцию — ранее компания называла 537,9 ₽, но скорректировала цифру из-за технической ошибки.
Цена установлена в требовании мажоритарного акционера АО "Активы недвижимости", владеющего 98% акций компании.
Вопрос о делистинге вынесен на внеочередное собрание акционеров 13 октября, дата определения владельцев акций для выкупа — 20 октября.
Повышение цены выкупа после исправления ошибки снижает риски судебных споров миноритариев с мажоритарным акционером.7 сентября
Переговорная эйфория угасает. Что дальше? Мои уровни и планы на неделю
Неделя выдалась для рынка мощной: индекс Мосбиржи прибавил 6,55%. Главный двигатель — геополитика: встречи Бессента с Силуановым, визиты Уиткоффа и Кушнера в Москву — всё это подогревало надежды на переговорный прогресс и снижение страхов за инфраструктуру. Рынок рос в ожидании дипломатических подвижек, хотя, по большому счёту, никто не ждал прорыва. Но сам факт встреч уже был достаточным поводом для роста.
Теперь всё упирается в новую неделю. Итоги визитов пока не обнародованы, а старые противоречия, как и прежде, не сняты. Первые комментарии из России уже вызвали коррекцию в субботу, и на старте торгов вполне вероятно её продолжение. Я бы выделил две ключевые зоны, за которыми буду следить: 2220–2230 и чуть глубже — 2190–2200. Именно здесь рынок покажет, готов ли он защищать текущие уровни или коррекция окажется глубже.
При этом у покупателей есть козыри. Во-первых, большой санкционный пакет в США может застрять до ноябрьских выборов. Во-вторых, нефть остаётся высокой — а это традиционная опора для нашего рынка.
Моё личное ощущение: главная цель американцев после полугодовой паузы в переговорах — сбить цены на энергоносители. И вот почему: долговые бумаги и в США, и в Европе на пике доходности, инфляция не отступает, и если не охладить нефть, Америке придётся поднимать ставку вслед за европейскими ЦБ. А Трамп этого делать не хочет.
Единственный выход — договориться с Россией и Украиной, чтобы прекратились удары по портам. С Ираном, как видим, этот номер не проходит. Но судя по итогам прошедших встреч, договориться не получилось и здесь.
Очередной виток военной эскалации на Ближнем Востоке вернул Brent выше 97 долларов за баррель. США и Иран обменялись ударами — впервые за месяц, и рынки мгновенно отреагировали. Риски для судоходства в Ормузском проливе сохраняются. На этом фоне мировые запасы нефти продолжают сокращаться. Стратегический резерв США за неделю уменьшился ещё на 3,1 млн баррелей — до 286,6 млн.
Косвенно о дефиците говорит и сужающийся дисконт российской Urals к эталонным сортам. Видимо, азиатские покупатели сталкиваются с перебоями в поставках с Ближнего Востока и вынужденно переключаются на Россию — даже под угрозой вторичных санкций.
Рубль может получить временную поддержку: Минфин, судя по всему, сократит покупки валюты почти втрое — до 2,5 млрд рублей в день. Это способно немного укрепить курс на предстоящей неделе. Но долгосрочный фон остаётся негативным: отток капитала никуда не делся, и ближе к концу года давление на рубль, вероятно, усилится.
На этой неделе главное внутреннее событие — пятничное заседание ЦБ по ставке. Кроме того, рынок будет следить за еженедельной инфляцией и окончательными данными Росстата за август.
Корпоративный календарь тоже плотный: ПИК обсудит делистинг и оферту по 551,4 рубля за акцию, у «Куйбышев-азота» — собрание по реорганизации с возможным присоединением «Новакома». В среду Сбер представит отчётность по РСБУ за восемь месяцев, а Яндекс утвердит промежуточные дивиденды — 110 рублей на акцию. К концу недели Аэрофлот опубликует операционные результаты за август.
• Лидеры: ОВК #UWGN (+3,6%), Магнит #MGNT (+3%), СПБ Биржа #SPBE (+2,1%), Яндекс #YDEX (+2%).
• Аутсайдеры: Русал #RUAL (-2,2%), РуссНефть #RNFT (-1,8%), ТМК #TRMK (-1,7%), Астра #ASTR (-1,6%).
07.09.2026 - понедельник
• #PIKK СД рассмотрит делистинг акций, оферта по 551,4 руб./акция.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией7 сентября
Какие акции могут дать выигрыш на отношениях с китайцами?
У нас сейчас идет ВЭФ-2026, и там заключаются важные контракты России с Китаем. То, что они будут заключаться, мне было понятно еще 3 года назад. Я как раз тогда начал вести свои блоги и освещать в них тему покупки акций компаний, с этим связанных.
В этой статье я не буду разбирать вообще всё, что там происходило. Потому что это "всё" - это вредный шум для тех инвесторов, которые пришли на рынок зарабатывать деньги. Настоящему инвестору достаточно несколько сильных идей, чтобы сохранить капитал и заработать.
Сегодняшней сильной идеей я подсвечу МТК "Мохэ–Найба" (1,13 трлн руб.).
"Международный транспортный коридор" - это не просто дорога, это ВСЯ инфраструктура на пути следования грузов, о которой только можно подумать. На этой инфраструктуре выиграет не только, можно было бы подумать, какое-нибудь РЖД, а куча компаний, которые я перечислю в статье. Какие-то из них я уже включил в свой портфель, какие-то я включу по хорошим ценам, а на какие-то у меня просто денег не останется, но рассказать я о них обязан.
Кто выигрывает от строительства и эксплуатации МТК "Н-М":
Строительство и инфраструктура:
- Мостотрест $MSTT один из крупнейших строителей мостов и дорог, может претендовать на подряды.
Металлургия и поставки материалов:
- ММК $MAGN, Северсталь $CHMF, НЛМК $NLMK - производители металлопроката, рельсов, труб, конструкций;
- ТМК $TRMK - трубы большого диаметра для нефтегазовой и транспортной инфраструктуры.
Логистика и перевозки:
- ДВМП $FESH - портовый оператор на Дальнем Востоке, рост грузопотока по новым коридорам;
- Глобалтрак $GTRK - один из крупнейших грузовых перевозчиков России. Выиграет от увеличения перевозок;
- Трансконтейнер $TRCN - контейнерные перевозки, развитие МТК.
- Совкомфлот $FLOT - морские перевозки по Севморпути, связка с Арктикой.
Энергетика:
- РусГидро $HYDR - обеспечение энергией новых объектов, возможное строительство генерации.
Финансирование:
- Сбер $SBER, ВТБ $VTBR - банки, участвующие в кредитовании и проектном финансировании.
Я перечислил только те компании, которые напрямую получают доход от стройки и эксплуатирования. А есть же еще те, кто будет получать доход, предоставляя услуги этим компаниям, или просто находясь рядом.
Так что широкий индекс рассматривать для включения в портфель можно, а к акциям СМП, ДВ, Сибири я советую присмотреться внимательнее. Я сам в них инвестирую и рассказываю в канале, почему.
Подписывайтесь.4 сентября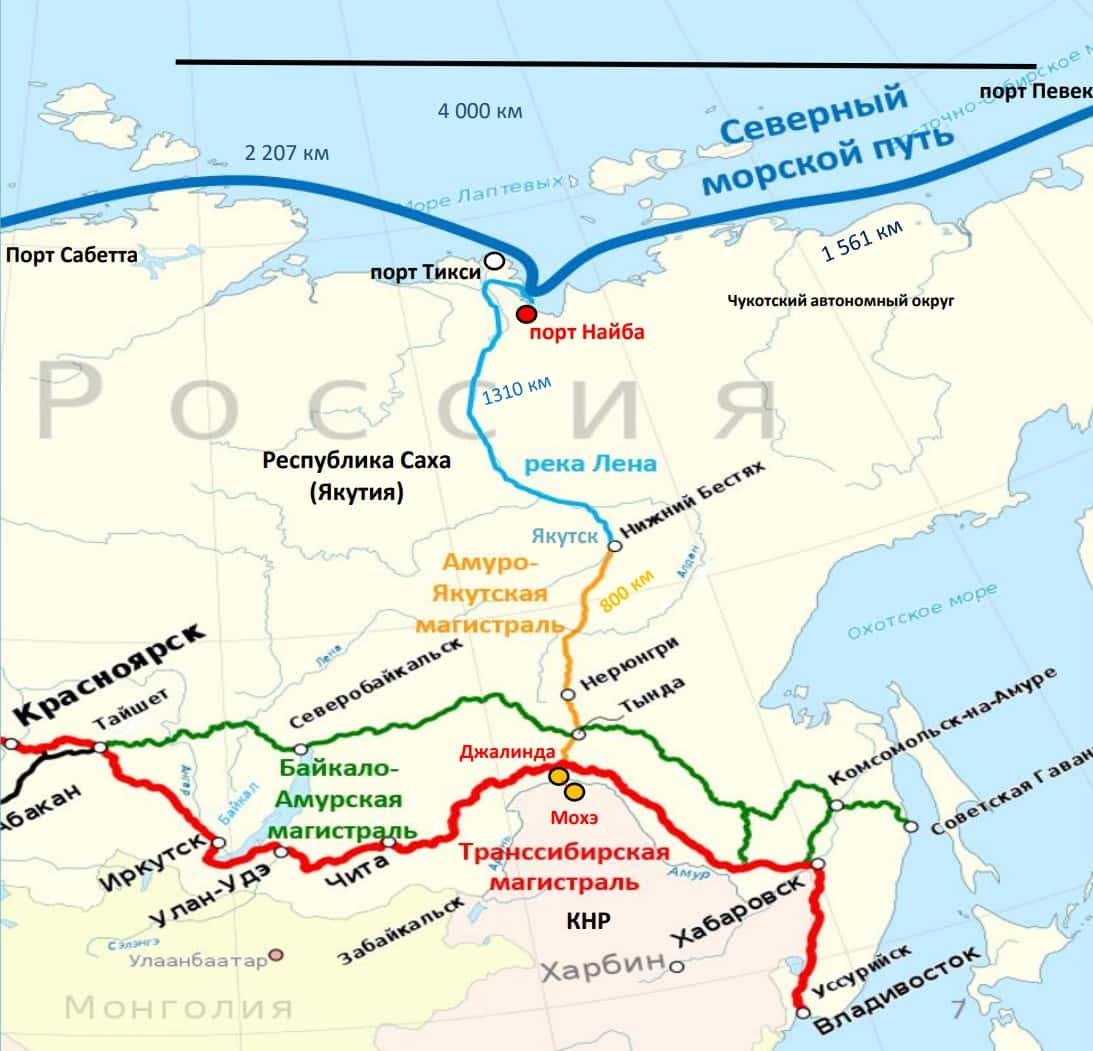
Уважаемые инвесторы, подготовили для вас сводку по нашей динамике в рэнкингах.
➡️ Подробности — в презентации
Ключевые цифры:
🔹 48 место по новому бизнесу (+12 позиций)
🔹 Новый бизнес вырос на 70% — до 1,23 млрд ₽
🔹 Количество сделок — 168 шт. (рост в 2,9 раза)
🔹 Портфель +12,7%, место +9
🍀 Следите за новостями из нашей финансовой жизни там, где Вам это удобно: ✉️Канал в МАКС, 🤑Пульс, 🤑СМАРТЛАБ, 🤑БКС-Профит, 🤑БАЗАР, 🤑Импульс 💚4 сентября
🏤 Мегановости 🗞 👉📰
1️⃣ Акции Ozon $OZON выросли на Московской бирже после заявления Путина о запуске на Дальнем Востоке пилотного проекта упрощенных госзакупок, в том числе через маркетплейсы.
К середине дня бумаги подорожали на 5,87%, до 2 533,5 ₽, в моменте рост достигал 7,29%, до 2 567,5 ₽ за акцию.
Ozon стал лидером роста в индексе Московской биржи.
На пленарной сессии ВЭФ Путин отметил, что речь идет о своего рода "микрореформе", которая позволит учреждениям приобретать нужное напрямую, без бюрократии.
Регуляторные послабления для госзакупок через маркетплейсы могут стать новым каналом роста для Ozon, если пилот распространят за пределы Дальнего Востока.3 сентября
🏤 Мегановости 🗞 👉📰
1️⃣ Совет директоров "Юнипро" $UPRO утвердил новую дивидендную политику, по которой размер выплат будет определяться исходя из прибыли по МСФО, без уточнения доли отчислений.
После объявления акции компании 1 сентября обвалились на 6,7%, до 1,005 ₽ за бумагу.
Компания не платила дивиденды с 2022 года, когда 83,73% ее акций перешли под временное управление государства, а в феврале 2026 года врио гендиректора назначен Руслан Лидрай.
Отсутствие конкретной ставки выплат в новой политике при обвале акций показывает, что рынок ждал от "Юнипро" более щедрых и определенных условий возврата к дивидендам.2 сентября
Дайджест публикаций о Займере за август
В августе СМИ много говорили о Займере. Делимся с вами ежемесячной подборкой публикаций о компании, комментариев руководства и аналитических исследований.
🔔 Коммерсантъ. Совет директоров «Займера» рекомендовал выплатить дивиденды за второй квартал
🔔 Frank Media. Чистая прибыль «Займера» составила 484 млн рублей во втором квартале 2026 года
🔔 Финам. Акция "Займера" интересна прежде всего как дивидендная история
🔔 CNews. Пользователи Qplus открыли почти 500 тыс. электронных кошельков
🔔 РБК. Банки попросили о послаблениях при выдаче россиянам займов по биометрии
🔔 Forbes. Уровень одобрения займов повторным клиентам МФО стал минимальным за несколько лет
🔔 Ведомости. Коллекторы скупили в первом полугодии более 90% долгов МФО
🔔 Российская газета. "РГ" узнала о росте активности раздолжнителей. Что важно знать
🔔 ТАСС. Почти треть опрошенных россиян потратит более 30 тыс. рублей на школьные сборы
🔔 Газета.ру. Россияне тратят больше всего денег летом
🔔 Прайм. Базу расчета индекса Мосбиржи и индекса РТС покинут "Лента" и "Мосэнерго"
Следите за нашими новостями и оставляйте комментарии. Будем на связи!
$ZAYM1 сентября
Рынок преисполнен оптимизмом. Все ли драйверы уже в цене котировок?
Мирные разговоры снова греют душу рынку. Первая половина дня была скучной — индекс Мосбиржи практически топтался на месте. Однако к вечеру появились позитивные новости: Путин заявил о движении к завершению конфликта, а позже стало известно о встрече Бессента с российской делегацией по мирному плану Трампа. Рынок отреагировал мгновенным ростом.
Зеленский также сообщил о конструктивном разговоре с Уиткоффом и Кушнером. Однако без деталей оценить содержание диалога невозможно, что делает преждевременными любые однозначные выводы.
Оптимизм добрался и до рынка долга. Зампред Банка России Алексей Заботкин заявил, что пространство для снижения ключевой ставки сузилось ещё в июльский раунд, что уже нашло отражение в пересмотре прогноза по ставке на текущий и следующий годы.
Он подчеркнул, что дальнейшие решения будут приниматься исходя из фактической динамики инфляции с целью вернуть её к 4% в 2027 году. Несмотря на осторожную риторику, индекс ОФЗ по итогам дня прибавил 0,4%.
Санкционный фон. Стало известно, что новый пакет антироссийских ограничений ЕС может быть принят в середине октября — обсуждается включение около 800 физических лиц и 800 компаний из РФ. Но рынок оставил эту новость без особой реакции.
Основным внешним драйвером остаётся нефть. Новая эскалация вокруг Ирана — США нанесли удары по иранским военным объектам на острове Ларак, после чего Иран атаковал американские базы в Иордании — усилила опасения за безопасность поставок через Ормузский пролив.
В результате Brent поднялась выше $91 за баррель, что традиционно поддерживает российские нефтегазовые бумаги и рынок в целом.
В фокусе внимания на этой неделе — сразу несколько крупных событий. С 31 августа по 1 сентября в Бишкеке проходит саммит ШОС. Уже вечером 1 сентября Владимир Путин должен отправиться во Владивосток, где с 1 по 4 сентября состоится Восточный экономический форум, а 4 сентября там же запланирован VIII Российско-Китайский энергетический бизнес-форум. Все эти события служат своего рода подушкой безопасности от глубокой коррекции и общего разочарования.
Технически индекс Мосбиржи оттолкнулся от поддержки в районе 2080 пунктов и сейчас пытается развить восстановление, формируя второе локальное дно. При удержании выше 2150 ближайшей целью остаётся зона сопротивления 2180(90) за которой следует 2230(40).
Для достижения этих уровней одного американского оптимизма может оказаться недостаточно. По мере роста рынку потребуется новая порция позитивных сигналов — без этого хрупкая конструкция отскока рискует быстро потерять устойчивость.
Из корпоративных новостей:
• Аэрофлот #AFLT Выручка увеличилась на 3,6% г/г, до 429,8 млрд руб. Скорректированная чистая прибыль уменьшилась до 0,5 млрд руб. с 4,3 млрд руб. годом ранее.
• Аренадата #DATA сократила чистый убыток до 347 млн руб. против 920 млн руб. чистого убытка в I половине прошлого года. При этом выручка выросла на 86%, до 2,5 млрд руб.
• Промомед #PRMD представил позитивные итоги I полугодия: выручка выросла на 75,7% г/г, до 22,8 млрд руб., чистая прибыль увеличилась на 82,6%, до 2,6 млрд руб.
• Глоракс #GLRX Выручка увеличилась на 45% г/г и составила 27,0 млрд руб. Чистая прибыль сократилась на 32% г/г, до 1,6 млрд руб. Чистый долг/EBITDA увеличилось с 2,82х до 2,93х.
• ДВМП #FESH Выручка увеличилась на 5% г/г, до 92,1 млрд руб., чистая прибыль упала до 36 млрд руб. с 709 млрд руб. годом ранее.
• Лидеры: ММК #MAGN (+8,77%), М Видео #MVID (+7,74%), Норникель #GMKN (+6,9%), ФосАгро #PHOR (+6,84%).
• Аутсайдеры: ЦИАН #CNRU (-1,7%), Сургутнефтегаз-ап #SNGSP (-1,03%), МКБ #CBOM (-0,7%), АФК Система #AFKS (-0,36%).
01.09.2026 - вторник
• #UPRO СД рассмотрит новую редакцию Положения о дивидендной политике.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией1 сентября