Поиск

Воксис: трансформация за счёт займов под купон 21,5%. Стоит ли участвовать?

ООО «Воксис» (бренд Voxys) — компания, которая специализируется на аутсорсинговых центрах коммуникаций: справочное обслуживание, техподдержка, реклама и телемаркетинг.

Компания в цифрах: более 100 контакт-центров по всей России, 8 тыс. сотрудников. Занимает 20% рынка коммуникаций в РФ. На ближайшие пять лет в планах — увеличить штат вдвое и выйти на международный рынок.

Структура: ООО «Воксис» — дочерняя компания МКАО «Воксис». Группа развивает IT-направление для роботизированных сервисов на базе ООО «Воксис Лаб». В рамках развития VOXYS планирует выход на IPO в 2027 г.

Параметры выпуска Воксис 001Р-03:

• Рейтинг: ВВВ+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 500 млн рублей
• Срок обращения: 2 года
• Купон: не выше 21,50% годовых (YTM не выше 23,75% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор поручений до: 26 октября 2026
• Начало торгов: 29 октября 2026

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Легенда 2Р8 (ВВВ, 21%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ЭкоНива 1P4 (А+, 18%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты РСБУ за 6 месяцев 2026 года:

• Выручка: 2,33 млрд рублей (+15,8%)
• Чистая прибыль: 163,65 млн рублей (+20,4%)

• Активы: 4,67 млрд (было 4,4 млрд)
• Капитал и резервы: 1,17 млрд (-17,8%)

• Долгосрочные обязательства: 2,72 млрд (+34,18%)
• Краткосрочные обязательства: 779,58 млн (-18,08%)

• Чистый долг/EBITDA: 2,9х
• Покрытие процентов ICR: 1,83х

Компания делает ставку на трансформацию: уходит от классического аутсорсинга в FinTech, AdTech и коллекторское направление. Перемены требуют денег — и финансируются за счёт заёмных средств.

Отсюда и тревожные цифры в отчётности:

• Операционный денежный поток ушёл в минус: -1,33 млрд против -8,7 млн годом ранее. Это не про убытки, а про то, что деньги не успевают приходить. Главная причина — рост дебиторки: клиенты платят медленнее, а компания уже тратит на развитие.

• Чистый долг вырос на 60% — до 2,76 млрд, а процентные расходы — в 1,8 раза. Обслуживать долг становится дороже, и это давит на прибыль.

Ещё нюанс — структура активов. НМА и гудвилл — 1,65 млрд, это 93% капитала. По сути, большая часть «ценности» компании — ожидания от приобретённых бизнесов и новых проектов. Если планы не сработают, возможны списания, которые ударят по балансу и прибыли.

Денег на балансе почти не осталось — остаток упал на 74% за год. «Подушки безопасности» практически нет, и компания сильно зависит от внешнего финансирования.

В обращении находятся 3 выпуска ООО "Воксис" на 800 млн рублей рублей и 2 выпуска МКАО "Воксис" на 800 млн рублей:

• Воксис 001Р-02 $RU000A10E9Z7 Доходность: 21,99%. Купон: 20%. Текущая доходность: 19,85% на 1 год 3 месяца

• Воксис 001Р-01 $RU000A10DCE0 Доходность: 22,04%. Купон: 21%. Текущая доходность: 20,49% на 11 месяцев

Что готовы предложить эмитенты со схожим рейтингом:

• ВУШ БО 001P-04 $RU000A10BS76 (37,43%) ВВВ+ на 1 год 7 месяцев
• Делимобиль 001Р-06 $RU000A10BY52 (40,96%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (20,99%) ВВВ+ на 1 год 6 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (23,56%) ВВВ+ на 1 год 4 месяца
• Илон 001P-01 $RU000A10EG44 (17,41%) ВВВ+ на 1 год 3 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (31,44%) ВВВ+ на 12 месяцев
• Уралкуз 001Р-03 $RU000A10DBV6 (24,99%) ВВВ+ на 11 месяцев

По итогу: Новый выпуск 1Р03 длиннее 1Р02 примерно на семь месяцев, а по верхней границе даёт 23,75%. Это премия к своим же выпускам около 170 б.п. Разница заметная — она отчасти компенсирует и лишнюю дюрацию, и ухудшение финансовых результатов.

В группе BBB+ верхняя YTM тоже смотрится достойно — если не сравнивать с эмитентами, у которых ситуация с обслуживанием долгов куда сложнее. Сопоставимую доходность даёт «Глоракс» 1Р04 — 23,56%.

У меня в портфеле есть выпуск «Воксис» 1Р02. Ситуация по эмитенту продолжает ухудшаться, поэтому крайне важно следить за финансовыми показателями. Консервативному инвестору лучше пройти мимо этой истории. Всех благодарю за внимание и проставленные реакции под постом.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Воксис: трансформация за счёт займов под купон 21,5%. Стоит ли участвовать?

Что я купил на развороте ОФЗ: разбор позиций и план до конца года

По ОФЗ наконец-то повеяло стабильностью: RGBI развернулся вверх и вырос с 111,08 до 111,68 пункта, а от октябрьского минимума индекс прибавил более пункта. Доходности снизились по всей кривой: 5-летние — 16,29%, 10-летние — 16,46%, 20-летние — 16,36% (за три дня −0,24%, −0,42% и −0,65% соответственно).

Помогли более уверенные аукционы Минфина — спрос вернулся и в средний, и в длинный сегмент, а отдельные выпуски ушли почти без премии ко вторичке. Плюс инвесторы отыгрывали улучшение внешних новостей. Но чтобы рост продолжился, рынку нужен новый позитив, а ожидания по ставке и прогнозам ЦБ на заседании 23 октября охлаждают аппетит к риску.

Мои ожидания: до заседания лучше держать умеренную дюрацию. Если ЦБ не расстроит, до конца года вполне может сложиться благоприятный сценарийм для RGBI — как обычно, с усилением во второй половине декабря, когда институционалы закрывают год. А там и ожидание предновогоднего подарка от ЦБ может тоже сыграть свою роль.

Если серьёзно, то по ОФЗ я предполагаю, что на недавней коррекции мы поставили дно: возвращать доходности длинных ОФЗ к 17%+ — это уже непосильная ноша для корпоративных выпусков. Компании в последний месяц занимали с существенной премией — и к рынку, и к своим собственным бумагам, ситуация доходила до абсурда.

На деле получалось, что бизнес вынужден год за годом занимать дороже, а если к этому добавляется ухудшение финансовых показателей, число дефолтов со временем может вырасти в разы. А такой сценарий никому не нужен. Поэтому ЦБ как минимум будет стараться удержать доходность гособлигаций на текущих уровнях.

Что успел купить?

Следуя этим мыслям, я увеличил вес в двух выпусках ОФЗ — 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9 доведя их до 10% от капитала. Плюс прикупил короткий валютный выпуск Полипласт П02-БО-03 $RU000A10B4J5 - погашение через 4 месяца.

На этом свободные деньги у меня закончились, так что с 10 октября складываю купоны в кубышку — на момент поста там 2936,48 рублей. В среднем купонами капает 13 283,52 ₽ в месяц.

В планах до конца октября подкупить — 26246, а потом ещё 26240, 26233 и 26253. Тогда со следующего года купоны по ОФЗ будут приходить каждый месяц.

Среди корпоративных выпусков меня заинтересовало предложение ЭкоНива 001P-04: заявку на участие в первичном размещении можно оставить до 22 октября, на вторичном рынке бумага появится 26 октября. Для меня этот выпуск интересен при итоговом купоне не ниже 18%. Подробный обзор со всеми рисками есть на канале.

Продолжаю открыто показывать «изнанку» портфеля: все позиции как на ладони: и те, что красиво зеленеют, и те, что грустят в красной зоне. Риски по компаниям, которые торгуются далеко от номинала, для меня остаются приемлемыми — доля каждой не превышает 3%, так что по своей стратегии расставаться с ними не планирую.

Самая глубокая просадка — в коротком флоатере Самолет БО-П14 $RU000A1095L7 С прицелом до года сидеть в них не так страшно, а вот что будет с компанией на длинном горизонте — вопрос открытый. Мыслями на этот счёт делился в отдельном посте — как по Самолету, так и по другим эмитентам, которые минусуют в моём портфеле. Обязательно прочитайте, если пропустили.

А теперь к вам: что покупали из последнего и какой стратегии придерживаетесь на рынке? Смело делитесь в комментариях

Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Что я купил на развороте ОФЗ: разбор позиций и план до конца года

Обзор долгового рынка 2026-2027 годов

Рост держится на сильных эмитентах, а риск копится в цепочках неплатежей: обзор долгового рынка 2026-2027 годов

Долговой рынок фиксирует новый рекорд – к середине 2026 года доля облигаций в структуре корпоративного долга впервые достигла 31%. Рост рынка и увеличение доли обеспечивают преимущественно эмитенты сильных рейтинговых категорий – «AAA» – «AA». По расчетам агентства их объемы размещений увеличились на 22% г/г за девять месяцев 2026 года. Однако рост рынка сопровождается увеличением кредитных рисков из-за слабого процентного покрытия, падения прибылей. К ним прибавляются новые драйверы риска – опережающий рост в экономике кредиторской задолженности, популярность рассрочек и увеличение неплатежей. Это создает бОльшую вероятность реализации эффекта домино, когда компании транслируют друг другу задержку в исполнении платежей. Рынок облигаций будет расти в 2027 году за счет сильных эмитентов, однако стресс реального сектора накапливается у более слабых компаний. Среди наиболее уязвимых отраслей выделяем предприятия из оптовой торговли, АПК и сельского хозяйства, строительства и девелопмента, лизинга и аренды. Мы ожидаем, что не менее 3% эмитентов облигаций могут допустить первичный дефолт в следующем году, риск сосредоточен в сегменте низких рейтинговых категорий и среди эмитентов без рейтинга. Доля дефолтов в стоимостном выражении от объема рынка не превысит 1%, что не создаст системного кризиса для экономики в целом. Мы ожидаем, что в количественном выражении первичный дефолт допустят до 25 эмитентов.

Полная версия обзора - https://raexpert.ru/researches/ua/bonds_2026/

Дефолты продолжаются. Кто выстоит на рынке рискованных облигаций?

ЦБ пока не торопится снижать ставку, а даже когда снизит — до реального сектора это дойдёт не сразу. Поэтому дефолты среди рискованных облигаций продолжаются: проблемы уже задели многих игроков и будут давить на рынок дальше. Устоять смогут только компании с настоящим запасом ликвидности и здоровой структурой баланса.

Инвесторам стоит сейчас не строить догадки о ставке, а внимательно смотреть, стоит ли за бумагой реальный бизнес или только красивая история.

Для подборки я взял эмитентов с сильными поручителями и приемлемым уровнем долговых обязательств — чтобы при потенциальном ухудшении финансового состояния были резервы для поддержания ликвидности.

Заслон 002Р-01 $RU000A10G2M8 (А-) YTM: 18,4% на 2 года 10 месяцев

Это частная российская инжиниринговая компания, которая занимается разработкой и производством высокотехнологичного радиоэлектронного оборудования. В её портфеле — системы для авиации, флота и сухопутных сил, средства наземного аэродромного обслуживания, медицинская диагностическая техника, а также СВЧ-компоненты.

Часть инвестиционных программ компании финансируется за счёт целевых субсидий от государства. И это ещё один маркер её стратегической значимости: государство видит в ней игрока, чьё развитие отвечает национальным интересам.

С деньгами у компании порядок: чистый долг отрицательный, ликвидная подушка 12,2 млрд рублей, проценты покрываются в 6,1 раза, да ещё и рейтинги A-(RU) и ruA- — вроде бы надёжно. Но есть и ложка дёгтя: маржа проседает (EBITDA −24,9% при выручке −10,4%), краткосрочные обязательства выросли на 53,9%, а операционный денежный поток минусовой уже второй год.

Вывод для инвестора: дефолта сейчас можно не ждать, но глаз держать на марже и денежном потоке — именно они могут съесть ликвидную подушку.

Из актуального:

• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?

АВТОБАН-Финанс БО-П10 $RU000A10G2W7 (А+) YTM: 19,61% на 2 года 11 месяцев до наступления оферты.

«Автобан» плотно завязан на государство. Компания — генподрядчик у Росавтодора и «Автодора», активно участвует в ГЧП и концессиях. На её счету участки ЦКАД (ЦКАД-3 и ЦКАД-4), обход Тольятти, дублёр проспекта Гагарина в Нижнем Новгороде. По таким контрактам государство годами платит за реализацию инфраструктурных проектов. Вдобавок «Автобан» включён правительством РФ в список системообразующих предприятий.

По отчётности за 2025 год: операционная прибыль увеличилась на 53% (до 12,1 млрд рублей), чистая — на 37,6% (до 9 млрд рублей). Даже с учётом спорных моментов это подтверждает способность группы зарабатывать и обслуживать обязательства. Однако на конец года свободных средств лишь около 1,47 млрд рублей при краткосрочном долге 27,6 млрд рублей — без рефинансирования не обойтись. Пока ситуация контролируемая: есть неиспользованные кредитные линии на 35,4 млрд рублей и долгосрочные проекты. Тем не менее за ликвидностью необходимо внимательно наблюдать.

Софтлайн 002Р-03 $RU000A10GDN2 (А-) YTM: 20,21% на 3 года 2 месяца

Крупный российский ИТ-холдинг с очень широким портфелем: ПО, сервисы, кибербезопасность, оборудование, ИИ.Растёт компания в основном через M&A. Минусы стратегии — серьёзные затраты, часто кредитные, и риск того, что интеграция активов пойдёт не по плану.

С одной стороны, позитивные тренды (рост оборота, валовой прибыли, EBITDA) говорят о том, что бизнес развивается и умеет повышать маржинальность. С другой — рост долга и давление процентных расходов создают риск для стабильного обслуживания долга в будущем.

Чистый долг/EBITDA за 12 месяцев — 3,0x, выше комфортного для облигационного инвестора уровня. Менеджмент обещает снизить до ≤2,0x по итогам 2026 года. Замедление компания объясняет переносом собственных решений на второе полугодие. Посмотрим, как окажется на самом деле.

Завтра собираюсь сделать полный обзор своего облигационного портфеля: покажу последние сделки и поделюсь планами по покупкам до конца года. Так что не пропустите — будет интересно.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Дефолты продолжаются. Кто выстоит на рынке рискованных облигаций?

ЭкоНива: щедрые 19,56% на фоне обвала прибыли. Стоит ли участвовать?

Группа компаний «ЭкоНива» — вертикально интегрированный аграрный холдинг, который держит под контролем всю цепочку: от заготовки кормов и животноводства до переработки и сбыта молока.

Компания работает с 1994 года. Сегодня в холдинг входят 42 фермы и 5 заводов по переработке молока, а сама группа объединяет 54 дочерние компании. Фермы и заводы расположены в центральной России, Поволжье, на Урале и в Сибири.

Параметры выпуска ЭкоНива-001P-04:

• Рейтинг: А+ (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Общий объем: 3 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 18,0% годовых (YTM не выше 19,56% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

Параметры выпуска ЭкоНива-001P-05:

• Купон: КС + 375 б.п.
• Квал: только для квалов

• Сбор заявок до: 22 октября 2026 (15:00 мск)
• Дата размещения: 26 октября 2026

Рейтинг надежности:

• Эксперт РА — уровень A (присвоен 16 февраля 2026).
• АКРА — уровень A+ (присвоен 28 января 2026).

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | АвтобанФ-БО-П10 (А+, 18%) | Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка от продаж: 45,2 млрд рублей (снижение на 2,8%).
• Чистая прибыль: 1,1 млрд рублей (падение на 88,3% — почти в 9 раз по сравнению с 9,4 млрд рублей).
• EBITDA: 11.04 млрд руб. (-47,16% г/г)
• Рентабельность по EBITDA: 24,4%

• Общий доход группы: 56,4 млрд рублей (против 60,9 млрд рублей).
• Производство сырого молока: 813,2 тыс. тонн (рост на 4% год к году)

• Краткосрочные обязательства: 133,74 млрд (-1,9%)
• Долгосрочные обязательства: 38,18 млрд (+66,72%)
• Чистый долг: 94,89 млрд (+17,19%)

• Чистый долг/EBITDA LTM: 4,85х
• Покрытие процентов ICR: 1,15х

Главный удар по выручке: падение цен на сырое молоко. Средняя цена реализации на ферме - 41,25 рубля за кг. Год назад было 47,31 рубля. Получается, компания продала больше молока в тоннах, но за каждый килограмм выручила заметно меньше.

Вторая причина — рост операционных расходов. Подорожали корма, выросли затраты на содержание растущего поголовья, логистика и другие статьи.

Долговая ситуация остаётся напряжённой: часть длинного долга из-за нарушения ковенант перешла в категорию «до востребования» — около 49 млрд рублей.

Но кредиторы пошли навстречу: в апреле и августе 2026-го предоставили письма-отказы (waiver) от требования досрочного погашения и пересогласовали условия. Однако часть долга ещё в работе — примерно по 9,5 млрд переговоры продолжаются.

В обращении находятся 3 выпуска облигаций на 18 млрд рублей:

• ЭкоНива 001P-01 $RU000A10EJZ8 Доходность: 18,29%. Купон: 16,75%. Текущая доходность: 16,77% на 2 года 4 месяца

• ЭкоНива 001P-03 $RU000A10FHY2 Доходность: 18,82%. Купон: 15,75%. Текущая доходность: 16,03% на 1 год 11 месяцев

Что готовы предложить эмитенты со схожим рейтингом:

• АВТОБАН-Финанс БО-П10 $RU000A10G2W7 (19,61%) А+ на 3 года до оферты
• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 (18,52%) А+ на 2 года 11 месяцев
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,23%) А+ на 2 года 10 месяцев
• Селектел 1Р-08R $RU000A10FMY2 (17,13%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,0%) А+ на 2 года 7 месяцев

По итогу: Новое предложение 1Р04 длиннее 1Р01 примерно на семь месяцев, а по верхней границе даёт 19,56% — то есть премия к своим же выпускам около 130 б.п. Разница уже заметная: она компенсирует и лишнюю дюрацию, и ухудшение финансовых результатов. Эмитента у меня в облигационном портфеле нет, но при таком заявленном купоне готов взять от 3% капитала.

В группе A+ верхняя YTP тоже смотрится достойно. Сопоставимую доходность даёт новый АвтобанФ-БО-П10 — 19,5%, он появился на вторичке буквально пару дней назад. Дальше по доходности идут НПС Капитал 1Р-01 — 19,2%, ВИС Финанс БО-П12 — около 18,5%, ОДК 1P-03 — 18,0%. Так что вывод простой: если итоговый купон окажется ниже заявленных 18%, АвтобанФ-БО-П10 — отличная альтернатива, только не забудьте про оферту у эмитента через 3 года. Всем спасибо за прочтение и поддержку постов.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
ЭкоНива: щедрые 19,56% на фоне обвала прибыли. Стоит ли участвовать?

Облигации Автобан-Финанс БО-П10: под 20% на 3 года. Определяем условия апсайда

«Автобан» — один из крупнейших частных дорожных строителей страны. Компания строит и реконструирует федеральные и региональные трассы по госконтрактам, выступая генподрядчиком Росавтодора и «Автодора».

А ещё владеет долями в концессиях: ЦКАД-3, ЦКАД-4, обход Тольятти и дублёр проспекта Гагарина в Нижнем Новгороде.

Сроки выплат впечатляют. По ЦКАД и дублёру Гагарина государство платит до 2047–2054 годов с индексацией по инфляции. По обходу Тольятти — до 2031-го. Совокупный объём реализованных и подписанных проектов ГЧП — больше 200 млрд рублей.

Головная компания группы — АО «ИСК «Автобан».

📍 Параметры выпуска АвтобанФ-БО-П10:

• Рейтинг: А+ (Эксперт РА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: не менее 5 млрд рублей
• Срок обращения: 7 лет
• Купон: не выше 18,25% годовых (YTM не выше 19,86% годовых)
• Периодичность выплат: ежемесячно
• Амортизация: отсутствует
• Оферта: Put через 3 года (право инвестора предъявить облигации к выкупу)
• Квал: не требуется

• Сбор заявок: до 12 октября 2026 (15:00 мск)
• Дата размещения: 14 октября 2026

Рейтинг надёжности:

• A+ «Стабильный» от Эксперт РА (подтверждён 3 августа 2026).

• A+ «Позитивный» от НКР (24 сентября 2026). Ранее — «Стабильный» (июль 2026).

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Вис Финанс БО-П17 (А+, 17,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.

📍 Финансовые результаты МСФО за 2025 год:

• Выручка: 118,0 млрд руб. (-4% г/г)
• OIBDA: 14,1 млрд руб. (+38% г/г)
• Чистая прибыль: 9,0 млрд руб. (+36% г/г)

• Долгосрочная задолженность: 76,7 млрд руб. (−11,1%)
• Краткосрочная задолженность: 28,8 млрд руб. (+27,2%)

• Долг/EBITDA: 1,8х (против 1х годом раннее)
• Покрытие процентов: 2,0х (против 2,2х)

Что можно отметить в отдельности:

• Портфель заказов: больше выручки в 4,5 раза и растёт примерно на 20% в год. Хороший задел по будущим доходам.

• Концессии приносят финансовый доход: 14,7 млрд ₽. Государство платит за эксплуатацию объектов, и это частично перекрывает финансовые расходы (13,4 млрд ₽)

• Но вот что с деньгами. Операционный поток до оборотного капитала — 15,9 млрд ₽. После процентов (11,1 млрд) и налогов (3,8 млрд) остаётся всего 1,5 млрд ₽.

• Дивиденды съедают кэш. Выплачено 10 млрд ₽ — это сильно сократило свободные средства. Прибыль есть, но она уходит акционерам, а не остаётся в бизнесе.

В обращении находятся 6 выпусков биржевых бондов компании на 33,5 млрд рублей:

• АВТОБАН-Финанс БО-П08 $RU000A10ERE6 Доходность к Put-оферте 21.12.2028: 19,62%. Купон: 16,9%. Текущая доходность: 17,19%

• АВТОБАН-Финанс АО БО-П06 $RU000A108JD2 Доходность к Put-оферте 24.06 2027: 15,46%. Купон: 15%. Текущая доходность: 14,36%

❗️ Что готовы предложить эмитенты со схожим рейтингом надежности:

• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 (18,67%) А+ на 3 года
• АФК Система БО 2Р-04 $RU000A10CU48 (18,17%) А+ на 2 года 10 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,23%) А+ на 2 года 10 месяцев
• Селектел 001Р-08R $RU000A10FMY2 (16,91%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (17,95%) А+ на 2 года 7 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,24%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,4%) А+ на 2 года 4 месяца

По итогу: Условия нового выпуска выглядят привлекательно относительно прямых аналогов. Инструмент подходит как для краткосрочной стратегии — за счёт умеренного спекулятивного апсайда, так и для удержания до оферты сроком не менее трёх лет. Премия к собственным выпускам сохранится при итоговом купоне не ниже 18%.

В группе A+ верхняя YTP смотрится также конкурентно. ВИС Финанс БО-П12 — около 18,6%, НПС Капитал 1Р-01 — примерно 19,2%, ОДК 1P-03 — около 17,9%. Даже с учётом разницы в дюрации и бизнес-профиле 19,86% находится в верхней части диапазона. Всем спасибо за прочтение и поддержку постов.

А что скажете Вы — планируете участвовать в размещении?

✅️ Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Облигации Автобан-Финанс БО-П10: под 20% на 3 года. Определяем условия апсайда

ВИС Финанс под 19,56% на 3,5 года: разбираем риски и условия апсайда

Группа «ВИС» — холдинг, ведущий операционную деятельность с 2000 года. Компания работает преимущественно с использованием механизма государственно-частного партнёрства.

За время работы построено около сотни крупных объектов энергетической, промышленной, транспортной, социальной и нефтегазовой инфраструктуры в 23 городах России и Европы.

Ключевая особенность бизнес-модели: 96% портфеля проектов приходится на концессии и ГЧП. Это означает, что основным плательщиком по контрактам выступает государство — федеральный и региональные бюджеты.

Параметры выпуска Вис Финанс БО-П17:

• Рейтинг: A+ (прогноз «Стабильный») от Эксперт РА, АА- (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 2,5 млрд рублей
• Срок обращения: 3,5 года
• Купон: не выше 18,0% годовых (YTM не выше 19,56% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок: до 06 октября 2026 (15:00 мск)
• Дата размещения: 09 октября 2026

Рейтинги надежности:

• A+ «стабильный» от Эксперт РА (подтверждён 24 июля 2026 года)
• АА- «стабильный» от НКР (присвоен 16 июля 2026 года)

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | ОТЭКО-Портсервис (А, 18,5%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 14,5 млрд руб. (-37% г/г)
• EBITDA: 4,7 млрд руб. (-56% г/г)
• Чистый убыток: 2,6 млрд руб. (против прибыли 1,1 млрд руб.)
• Капитал: 15,0 млрд ₽ (-14,8% за 6 мес)
• Денежные средства: 13,5 млрд ₽ (-20,6% за 6 мес)

• Чистый долг: 83,8 млрд ₽ (+10,6% за 6 мес)
• Чистый долг/EBITDA LTM: около 2,3х.
• Покрытие процентов ICR: 0,58х (было 1,16х)

Убыток в первом полугодии возник из-за временного сокращения объёмов работ — завершились основные работы по ряду проектов. При этом часть других проектов как раз переходит в активную стадию. Но есть и тревожные сигналы: чистый долг растёт, а операционный денежный поток ушёл в минус.

Главный риск для держателей облигаций — пик погашений в 2027 году. Компании нужно рефинансировать 8,5 млрд рублей. Если смотреть по месяцам, самый напряжённый момент — сентябрь–октябрь 2027 года. Период, когда нужно погасить 5,0 млрд рублей номинала. Это больше половины всех погашений года и самый напряжённый период за всю историю заимствований эмитента.

В обращении находятся 12 выпусков биржевых облигаций на 24,75 млрд рублей:

• ВИС ФИНАНС БО-П12 $RU000A10EYJ1 Доходность: 18,88%. Купон: 16,5%. Текущая доходность: 16,78% на 3 года

• ВИС ФИНАНС БО-П16 $RU000A10FXE1 Доходность: 18,70%. Купон: 17,5%. Текущая доходность: 17,3% на 2 года 10 месяцев

• ВИС ФИНАНС БО-П13 $RU000A10FJ16 Доходность: 18,18%. Купон: 16,5%. Текущая доходность: 16,52% на 2 года 8 месяцев

Что готовы предложить эмитенты со схожим рейтингом надежности:

• АФК Система БО 2Р-04 $RU000A10CU48 (18,17%) А+ на 2 года 10 месяцев с амортизацией
• НПС Капитал 1Р-01 $RU000A10G5F5 (19,18%) А+ на 2 года 10 месяцев
• Селектел 001Р-08R $RU000A10FMY2 (17,04%) А+ на 2 года 8 месяцев
• ОДК 1P-03 $RU000A10FG76 (18,28%) А+ на 2 года 7 месяцев
• Селигдар 1Р-11 $RU000A10EXW6 (17,39%) А+ на 2 года 6 месяцев с амортизацией
• Р-Вижн 1Р-03 $RU000A10EKZ6 (16,38%) А+ на 2 года 4 месяца

По итогу: Верхняя граница нового выпуска даёт YTM около 19,56%. Это примерно 70 б.п. премии к собственной вторичке.

Внутри рейтинговой группы A+ ориентир тоже смотрится конкурентно. «НПС Капитал» 1Р1 торгуется под 19,18%, ОДК 1P3 — около 18,28%, а «АФК Система» 2Р4 даёт примерно 18,1%. То есть новое предложение от «ВИС» находится в верхней части рынка — и это выглядит очень интересно даже со спекулятивной точки зрения.

Умеренная премия в доходности сохранится при купоне не ниже 17,75%. Сам участвовать не планирую: у меня уже есть 12-й выпуск, планирую наращивать его по мере снижения цены.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
ВИС Финанс под 19,56% на 3,5 года: разбираем риски и условия апсайда

ОТЭКО-Портсервис дебютирует под 20%. Разбираем, где щедрость, а где риск

ООО «ОТЭКО-Портсервис» — один из крупнейших операторов портовых терминалов в России. Компания работает в порту Тамань в Краснодарском крае, в Азово-Черноморском бассейне, и управляет Таманским терминалом навалочных грузов (ТТНГ).

Чем занимается? Стивидорные услуги и транспортная обработка грузов. В основном — экспортное сырьё: уголь, сера, минеральные удобрения.

Масштаб впечатляет: это глубоководный комплекс, способный переваливать до 60 млн тонн угля и железорудного сырья и до 10 млн тонн серы и удобрений в год. Компания входит в Группу ОТЭКО.

Параметры выпуска ОТЭКО-Портсервис 001Р-01:

• Рейтинг: А (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: до 500 млн рублей
• Срок обращения: 2 года
• Купон: не более 18,5% годовых (YTM не выше 20,15% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор заявок: до 08 октября 2026
• Дата размещения: 13 октября 2026

Рейтинг надежности:

• НКР — уровень А, прогноз стабильный (присвоен 29 октября 2025 года)

• НРА — уровень A, прогноз стабильный (присвоен 01 июня 2026 года)

Обзор новых размещений: ПКТ 2Р3 (Рейтинг: АА, Купон: 17,25%) | Софтлайн 2Р3 (А-, 18,5%) | Селектел 1Р10R (А+, 16,75%) | КарРус 1Р10 (ВВВ+, 23,5%) | НоваБев 4Р01 (АА-, 16,25%) | ЛОЭСК 1Р1 (А, 18%) | НПС Капитал 1Р1 (А, 17,5%) | Заслон 2Р1 (А-, 17,5%) | ТД РКС 2Р9 (ВВВ, 24%) | ХимМед СПБ 1Р1 (ВВВ-, 22,5%) Прочитайте, чтобы быть в курсе актуальной аналитики.

С анализом этого эмитента всё сложно: отчётность по МСФО есть только за 2025 год — и то публично не раскрывается. Доступ к ней имеют рейтинговые агентства.

Видимо, из-за стратегической важности компании и прилётов по её инфраструктуре. Но даже по тем данным, что есть, видно: запас прочности заметно сократился.

Финансовые результаты РСБУ за 2025 год:

• Выручка: 30,5 млрд руб. (-0,7% г/г)
• Валовая прибыль: 12,4 млрд руб. (-23,6% г/г)
• Активы: 264,1 млрд руб. (-5,9% г/г).

• Чистый убыток: 8,2 млрд руб. (против прибыли 3,3 млрд руб. годом ранее)
• Операционный денежный поток: -1,6 млрд руб. (против положительного значения годом ранее)

По доступным данным МСФО картина тоже не радует:

• Операционная прибыль: снижение с 18,2 до 4,8 млрд руб.
• Чистый результат: убыток 11,5 млрд руб. (годом ранее — прибыль 9,7 млрд руб.).
• Общий долг: 91,1 млрд руб.
• Чистый долг: 86,8 млрд руб.

Что можно сказать в сухом остатке? Бизнес работает, но все деньги уходят на проценты.

Главное — операционный поток: 16,9 млрд рублей. Порт реально генерирует деньги, выручка стабильна — около 30,5 млрд. Но проценты к уплате — 19,0 млрд.

Плюс капзатраты 5,6 млрд. Плюс отток по оборотному капиталу 4,6 млрд. Итог — год закрыт с минусом: свободный поток минус 0,8 млрд рублей.

Что готовы предложить эмитенты со схожим рейтингом:

• Синара Транспортные Машины 1P4 $RU000A1082Y8 (18,95%) А на 2 года 5 месяцев
• ЭкоНива 1Р-01 $RU000A10EJZ8 (17,97%) А на 2 года 4 месяца
• Интерлизинг 1Р-11 $RU000A10B4A4 (20,25%) А на 2 года 4 месяца с амортизацией
• ЛОЭСК 1P-01 $RU000A10G7X4 Доходность к Put оферте: 19,12% на 1 год 11 месяцев
• ГМС 2Р-03 $RU000A10FXM4 (18,33%) А на 1 год 10 месяцев
• Медскан 001Р-02 $RU000A10EYY0 (18,12%) А на 1 год 10 месяцев
• Новые Технологии БO-02 $RU000A106PW3 (18,35%) А на 1 год 10 месяцев
• Аэрофьюэлз 3Р-01 $RU000A10E4Y1 (20,39%) А на 1 год 9 месяцев

По итогу: Доходность на бумаге смотрится привлекательно, но, на мой взгляд, премия не полностью компенсирует перечисленные риски. Для сравнения: «ЛОЭСК» 1P1 даёт около 19,1%, «Новые Технологии» БО-02 — примерно 18,3%, а «Аэрофьюэлз» 3Р1 предлагает сопоставимую доходность под 20%.

Наиболее интересно участие выглядит ближе к верхней границе — 18,50%. Там премия хотя бы частично компенсирует кредитный риск и слабые денежные показатели 2025 года. Если купон существенно снизят, привлекательность быстро сойдёт на нет.

Да, объект стратегически важный: не просто частный терминал, а часть государственной стратегии по расширению экспортной инфраструктуры на юге. Но держать до погашения — не моя история. А вот спекулятивно — да, может быть интересно. А что скажите Вы, планируете участвовать?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
ОТЭКО-Портсервис дебютирует под 20%. Разбираем, где щедрость, а где риск

Зачем брать Делимобиль под 26%, если вторичка даёт 40%? Обзор нового выпуска

ПАО «Каршеринг Руссия» (Делимобиль) #DELI — ведущая каршеринговая компания в России. Работает более чем в 20 городах, а автопарк насчитывает около 27 тыс. автомобилей.

Компания имеет собственное технологическое решение по распределению и тарификации аренды автомобилей, а также выстраивает свои обслуживающие мощности, что является конкурентным преимуществом.

Параметры выпуска КарРус-001Р-10:

• Рейтинг: ВВВ+ (АКРА, прогноз «Негативный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 1,5 года
• Купон: не выше 23,50% годовых (YTM не выше 26,2% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Сбор поручений: до 30 сентября 2026
• Дата размещения: 05 октября 2026

Что с рейтингами:

• АКРА 30 декабря 2025 года понизило рейтинг с A до BBB+(RU), сменило прогноз на «негативный».

• НКР присвоило свой рейтинг впервые — 3 июня 2026 года, на уровне BBB+ со стабильным прогнозом.

Ближайший момент истины — 25 декабря. Тогда АКРА будет пересматривать рейтинг с учётом отчётности за 9 месяцев и результатов погашения 001Р-04.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 14,2 млрд руб. (-4% г/г)
• EBITDA: 2.4 млрд руб. (-6% г/г)
• Рентабельность по EBITDA: 17%

• Операционный денежный поток: 4,0 млрд руб. (+36% г/г)
• Свободный денежный поток: 3,8 млрд руб. (+47% г/г)

• Чистый долг: 34,9 млрд руб.
• Чистый долг/EBITDA: 5,8х (против 4,8х годом ранее)
• Покрытие процентов: 1,30х (против 0,95х годом ранее).

У компании есть подушка — резервный фонд. В конце декабря прошлого года компания подписала договоры с мажоритарным акционером Винченцо Трани и ещё одной собственной структурой. Были открыты кредитные линии на 7,5 млрд и 2,5 млрд рублей соответственно. Именно эти средства должны частично покрыть предстоящие погашения.

• 8 октября 2026. Предстоит погасить флоатер 001Р-04 на сумму около 3,3 млрд рублей. Линий Трани и других источников хватает с запасом.

• Главная угроза — август 2027 года. Самая массированная точка погашений: 6,0 млрд рублей одномоментно. Выпуски 001Р-03 и 001Р-07 гасятся 18 и 2 августа соответственно.

Формально кредитных линий хватает, однако после этого погашения буфер сократится до ~2 млрд рублей.

В обращении находится 6 выпусков биржевых облигаций компании на 13,4 млрд рублей:

• Каршеринг Руссия 001P-09 $RU000A10FQB1 Доходность: 36,60%. Купон: 22%. Текущая доходность: 27,09% на 3 года 3 месяца

• Каршеринг Руссия 001Р-08 $RU000A10F512 Доходность: 39,24%. Купон: 22%. Текущая доходность: 26,02% на 2 года 6 месяцев с амортизацией

• Делимобиль 001Р-06 $RU000A10BY52 Доходность: 42,39%. Купон: 20%. Текущая доходность: 24,92% на 1 год 8 месяцев

Что готовы предложить эмитенты со схожим рейтингом надёжности:

• ВУШ БО 001P-04 $RU000A10BS76 (36,85%) ВВВ+ на 1 год 7 месяцев
• Рольф 001Р-09 $RU000A10F850 (21,34%) ВВВ+ на 1 год 7 месяцев
• ГЛОРАКС 001Р-04 $RU000A10B9Q9 (23,78%) ВВВ+ на 1 год 5 месяцев
• Илон 001P-01 $RU000A10EG44 (17,05%) ВВВ+ на 1 год 4 месяца
• Воксис 001Р-02 $RU000A10E9Z7 (21,16%) ВВВ+ на 1 год 4 месяца
• Эталон-Финанс 002Р-04 $RU000A10DA74 (38,51%) ВВВ+ на 1 год 1 месяц
• Уралкуз 001Р-03 $RU000A10DBV6 (26,95%) ВВВ+ на 12 месяцев

По итогу: Главная проблема нового размещения — своя же вторичка: на волатильном рынке долга она торгуется сильно ниже номинала, давая YTM под 40% вместо 26%. При текущих котировках 001Р-10 неинтересен ни для фиксации доходности, ни для спекуляции. Сомневаюсь, что найдётся покупатель, а деньги компании сейчас пригодились бы.

Из облигаций «Дели» я вышел ещё в начале года, когда ситуация казалась слишком неопределённой. Сейчас появилась некоторая ясность по финансированию погашений, но её недостаточно для возврата в бумаги. Проблем и рисков по-прежнему много, поэтому предпочитаю держаться в стороне. А вы готовы держать такие облигации?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Зачем брать Делимобиль под 26%, если вторичка даёт 40%? Обзор нового выпуска

Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

Инвестиционная стратегия — это персональный набор правил, определяющий, что, когда и с какой целью покупать или продавать. Её отсутствие ведёт к двум крайностям: азартной торговле или бездумному следованию за другими. В обоих случаях инвестор эмоционально реагирует на каждое колебание цены, что делает процесс нервным и неэффективным.

Первый и самый важный этап — честно ответить себе на несколько вопросов:

• Какую задачу должны решить инвестиции?
• Каков мой временной горизонт?
• Какой уровень риска я готов принять?

Это требует вдумчивого анализа: придётся спрогнозировать свои финансовые потребности на годы вперёд и реалистично оценить возможную доходность. Цели у всех разные: первоначальный взнос по ипотеке, пенсионный капитал, образование детей. Именно от них зависит срок инвестирования.

Поиск своей стратегии — важный этап для любого начинающего инвестора. Чтобы было проще в этом разобраться, специально для вас подготовил обзор основных и проверенных временем подходов к инвестированию. Этот пост поможет заложить фундамент для принятия обдуманных решений.

Стратегия «Купить и держать»

Эта стратегия предполагает покупку акций компаний, в которые вы верите на долгосрочную перспективу. Она основывается на идее, что с течением времени, акции успешных компаний имеют тенденцию расти.

Мой личный выбор: Сбер
#SBER Лукойл #LKOH Икс 5 #X5 Московская биржа #MOEX Новатэк #NVTK

Важно провести основной анализ и выбрать стабильные и перспективные компании, которые имеют хорошие фундаментальные показатели. По такой стратегии я собрал портфель.

Стратегия «Торговля на основе технического анализа»

Технический анализ основывается на изучении графиков цен и исторических данных, чтобы определить тренды и поведение акций. Используя индикаторы, такие как скользящие средние, уровни поддержки и сопротивления, инвесторы ищут сигналы для покупки или продажи акций.

Стратегия «Дивидендная»

Дивидендная инвестиция – это стратегия, в которой акцент делается на выборе акций компаний, которые регулярно выплачивают дивиденды.

• Осенние дивиденды: где самая высокая доходность?
• Куда реинвестировать полученные дивиденды.

Стратегия «Облигационная»

Это стратегия для тех, кто ставит перед инвестициями конкретную финансовую цель с дедлайном. Допустим, через 5 лет нужен первоначальный взнос. Вы создаёте портфель из облигаций, которые будут исправно генерировать купоны и гаситься точно к этому сроку.

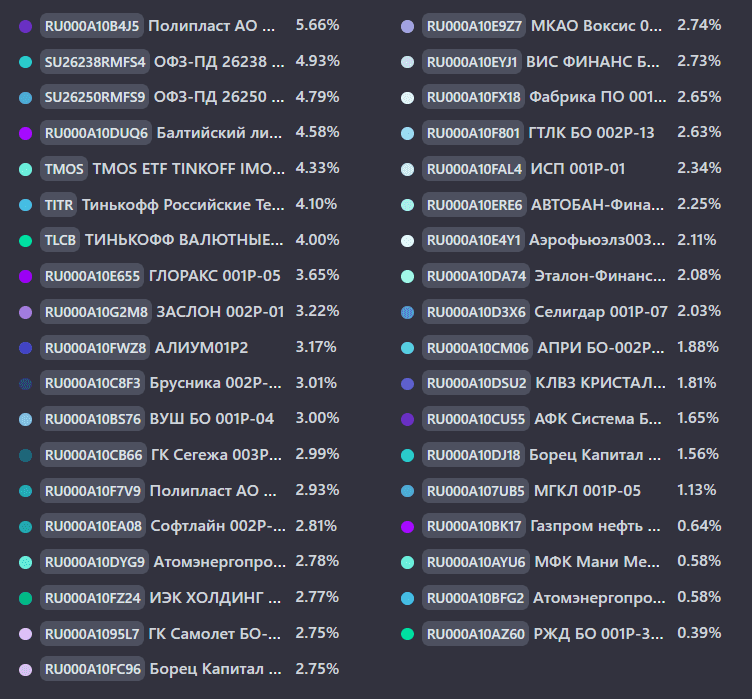
Корпоративные выпуски с наибольшей долей в моем портфеле:

• Глоракс 001Р-05 $RU000A10E655 (20,91%) ВВВ+
• Полипласт П02-БО-16 $RU000A10F7V9 (18,97%) ВВВ+
• Борец Капитал 1Р-07 $RU000A10FC96 (18,84%) А-
• Софтлайн 002Р-02 $RU000A10EA08 (18,43%) А-
• Балтийский лизинг БО-П22 $RU000A10DUQ6 (31,34%) АА-

Стратегия «Торговля на основе новостей»

Эта стратегия заключается в использовании новостей и событий, которые могут повлиять на цены акций. Инвесторы следят за экономическими и политическими новостями, финансовыми отчетами компаний, а также событиями, связанными с определенными отраслями.

Стратегия «Индексный фонд»

Хотите диверсификацию без головной боли? Индексный фонд — как готовый инвестиционный «конструктор». Он автоматически повторяет состав выбранного индекса (скажем, Индекса Мосбиржи). Покупая его, вы сразу становитесь мини-владельцем всех ведущих компаний рынка.

Фонды, в которых увеличиваю позицию при общей коррекции на рынке акций: $TMOS, $TITR и $TLCB

Важно понимать: ни одна стратегия не вечна. Рынок меняется, и ваша главная задача — постоянно учиться, адаптировать свои методы и на практике проверять их эффективность. Без этого долгосрочный успех невозможен.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Без стратегии ты не инвестор. Ты игрок в казино. Может пора это исправить?

🗣 Путин на ВЭФ. Рынок восстановится, экономику важно не переохладить


Выступления президента всегда стоит читать чуть внимательнее обычных новостей. В них можно уловить не только оценку ситуации, но и понять, какие ориентиры власть считает ключевыми. Сегодня на ВЭФ таких сигналов прозвучало достаточно. Разберём главное.

🔷️ Фондовый рынок

Путин назвал фондовый рынок $MOEX одним из важнейших инструментов развития экономики и заявил, что он будет постепенно восстанавливаться.

«Да, мы понимаем, сейчас он в небольшом минусе. Но я уверен, все будет постепенно восстанавливаться с сохранением и укреплением макроэкономических показателей».

При этом ждать каких-то резких движений со стороны государства, судя по риторике, не стоит. В развитии рынка, по словам президента, нужно действовать «спокойно и ритмично». Власти видят проблемы, с которыми сейчас сталкивается рынок. 😅 Правда, рынку одного внимания пока маловато, хотелось бы уже увидеть и решения.

🔷️ Ставка, инфляция и охлаждение экономики

Высокая ключевая ставка ЦБ была сознательным решением для сохранения макроэкономической стабильности. Накачивать экономику денежной массой опасно, поскольку это будет влиять на инфляцию.

Сейчас инфляция составляет около 6,3% г/г, цель по ее снижению достигается. Но здесь появилась важная оговорка.

«Важно не переохладить экономику».

По оценке Путина, правительству и ЦБ пока удается «проходить между Сциллой и Харибдой».

Рост экономики продолжается и может оказаться выше прогнозных 0,6%. Реальные зарплаты в I кв., по его словам, выросли на 6,3%.

🔷️ Новый инвестиционный цикл

Цикл ряда крупных инвестиционных проектов в России завершился, теперь необходимо запускать новый.

Путин отметил, что при предсказуемой экономической политике инвестиции будут приходить как изнутри страны, так и из-за рубежа.

Для привлечения длинных денег власти также намерены развивать механизм концессионных облигаций и при необходимости его донастраивать.

Правда, если посмотреть на то, как сейчас торгуется длинный конец ОФЗ , самим длинным деньгам пока тоже немного страшно 😅 Доходности выше 16% не слишком располагают капитал смотреть далеко в будущее.

🔷️ Бюджет

Дефицит федерального бюджета Путин назвал некритичным, указав на низкий уровень государственного долга.

«Надо не то чтобы экономить, надо рационально расходовать».

То есть речь сейчас идет не о тотальном сокращении расходов, а о выборе приоритетов.

🔷️ Банки и вклады

Слухи о возможной заморозке денег граждан на банковских счетах Путин категорически отверг.

«Заморозка вкладов? С какой стати?»

Такие сообщения он назвал вбросами. Ситуацию в банковской системе президент оценивает как стабильную.

🔷️ Нефть, НПЗ и защита предприятий

Путин сообщил, что компании уже включились в работу по защите НПЗ от атак. По его словам, результат уже есть.

На фоне роста нефтяных цен экспорт сырой нефти стал выгоднее переработки, однако компании продолжают ремонтировать НПЗ.

Также Путин подчеркнул, что задачи национализировать критическую инфраструктуру у государства нет. Механизм внешнего управления нужен для случаев, когда собственники не обеспечивают необходимую защиту объектов.

🔷️ О мобилизации

И отдельно важное заявление, которое сейчас волнует большинство россиян.

«Нет такого сценария на сегодня, который потребовал бы мобилизации».

Слухи о новой волне мобилизации Путин назвал информационной атакой в преддверии выборов в Госдуму.

🧐 Что в итоге❓️

Если смотреть на выступление глазами инвестора, общий сигнал скорее умеренно позитивный. Власти признают проблему высокой стоимости денег и риск переохлаждения экономики, говорят о необходимости нового инвестиционного цикла и восстановления фондового рынка. Но обещаний резкого снижения ставки или быстрого разворота экономической политики не прозвучало. Курс остается осторожным, а главным условием для более сильного восстановления рынка остается макроэкономическая стабильность.

Ставьте 👍

#обзор_рынка
©Биржевая Ключница

🗣 Путин на ВЭФ. Рынок восстановится, экономику важно не переохладить

🏠 GloraX продолжает масштабирование. Что показало 1П2026

GloraX опубликовал результаты по МСФО за 1П2026. На фоне непростой ситуации в девелопменте отчет выглядит сильным, особенно по темпам роста ключевых показателей.

Что по цифрам❓️

▪️ Выручка 27,0 млрд ₽, +44,6% г/г.
▪️ Валовая прибыль 9,8 млрд ₽, +28,2% г/г. Валовая рентабельность снизилась с 40,8% до 36,2%.
▪️ Сопоставимая EBITDA 8,6 млрд ₽, +36,3% г/г. Из базы 2025 г. исключен разовый эффект от приобретения «ЖилКапИнвеста». Без корректировки EBITDA выросла на 10,6%.
▪️ Сопоставимая чистая прибыль 1,6 млрд ₽, +29% г/г. По МСФО чистая прибыль снизилась на 31,6% г/г, поскольку в 1П2025 был отражен разовый эффект от M&A.
▪️ Чистый долг 43,5 млрд ₽, Net Debt/LTM EBITDA вырос с 2,8х до 2,9х.

🔷️Ставка на регионы дает результат

Выручка региональных проектов выросла с 4,2 до 15,9 млрд ₽, то есть в 3,8 раза г/г. Их доля в общей выручке достигла почти 59%.

Для GloraX развитие в регионах не новая история, это одна из основных ставок компании. Сейчас эффект этой стратегии уже хорошо виден в отчетности. В самой компании дальнейшее масштабирование регионального бизнеса называют основным драйвером роста финансовых результатов.

🔷️Что с маржинальностью❓️

Валовая рентабельность снизилась на 4,6 п.п. Компания связывает это с завершением реализации ряда столичных проектов и распродажей остаточных лотов. В целом, логика в этом есть, где-то можно дать и хорошую скидку на квартиру, чтобы высвободить капитал и направить на более рентабельные проекты.

Доля коммерческих и административных расходов в выручке практически не изменилась и осталась около 12%. EBITDA-margin остается высокой - 31,8%.

🔷️Что с долгом и процентами❓️

Чистый долг вырос на 10,8% до 43,5 млрд ₽, а Net Debt/LTM EBITDA чуть-чуть поднялся с 2,80х до 2,93х. При этом кредиты и займы, наоборот, сократились на 3,7%, с 84,5 до 81,4 млрд ₽.

Рост чистого долга связан главным образом с уменьшением средств на эскроу с 39,6 до 35,3 млрд ₽. По общепринятой в секторе методике средства на эскроу вычитаются при расчете чистого долга. В 1 полугодии компания ввела в эксплуатацию 4 очереди с жилой площадью 125 тыс. кв. м, при этом эскроу-счета были раскрыты на 19,9 млрд руб., что привело к временному снижению средств на счетах эскроу. При этом покрытие проектного финансирования средствами на эскроу составляет 78%, что выше среднего по рынку, несмотря на активный ввод и запуск новых проектов.

Компания продолжает улучшать условия фондирования - средняя ставка по кредитному портфелю снизилась с 13,2% до 11,8%. Финансовые расходы выросли на 24,9%, медленнее выручки, а их доля сократилась с 24,7% до 21,4%.

🔷️А денежный поток❓️

По МСФО операционный денежный поток за 1П2026 составил −6,2 млрд ₽. Выплаты процентов выросли почти втрое, с 2,6 до 7,8 млрд ₽, и стали ключевым фактором отрицательного OCF.

За полугодие на эскроу-счета поступило около 15,6 млрд ₽. С учетом этих поступлений компания отдельно рассчитывает скорректированный OCF +9,4 млрд ₽ и FCF +9,3 млрд ₽ против +4,3 млрд ₽ и +4,1 млрд ₽ годом ранее.

То есть продажи генерируют существенный приток на эскроу, но свободными средствами GloraX они становятся только по мере раскрытия счетов после ввода жилья в связи со спецификой сектора.

🧐 Итог

Ставка на регионы была сделана заранее, компания последовательно ее масштабирует, сохраняет высокую маржинальность и удерживает долговую нагрузку ниже 3х. На фоне проседания показателей у многих других застройщиков результат GloraX выглядит уверенно. Акции $GLRX держу в портфеле, покупала по 35 ₽, поэтому за историей продолжаю следить особенно внимательно.

Ставьте 👍

#обзор_компании
©Биржевая Ключница

🏠 GloraX продолжает масштабирование. Что показало 1П2026

⛴️ Совкомфлот восстанавливается быстрее ожиданий.

Совкомфлот $FLOT опубликовал результаты по МСФО за 1П2026. После слабого 2025 г. восстановление видно уже не только в чистой прибыли. Растут доходы от флота, EBITDA, маржинальность и денежный поток, а II кв. оказался сильнее I кв.

Что по цифрам❓️

▪️ Выручка – $1,026 млрд, +65,96% г/г. Во II кв. – $581,2 млн, +30,74% кв/кв.
▪️ TCE-выручка – $809 млн, +61,28% г/г. Во II кв. – $463,3 млн, +34,00% кв/кв. TCE лучше отражает экономику флота, так как исключает рейсовые расходы и комиссии.
▪️ EBITDA – $547 млн, +107,88% г/г. Рентабельность выросла с 52,43% до 67,59%. Во II кв. расчетная EBITDA – $319,5 млн, +40,63% кв/кв.
▪️ Чистая прибыль – $283,8 млн против убытка $435,1 млн г. назад. Во II кв. – $190,1 млн, +103,03% кв/кв.
▪️ Скорректированная чистая прибыль – $266 млн или 20,137 млрд ₽, 8,48 ₽ на акцию. Именно этот показатель является базой для дивидендов.
▪️ Операционный денежный поток вырос с $77 млн до $626,3 млн. Операционная прибыль до изменения оборотного капитала – со $114,1 млн до $550,4 млн.

Результаты выше ожиданий. TCE во II кв. составил $463,25 млн против консенсуса $415 млн. По EBITDA аналитики ожидали $281,5 млн.

🔷️ Реальное восстановление или эффект низкой базы❓️

В 1П2025 Совкомфлот признал $358,2 млн обесценения судов, а в 1П2026 обесценений не было. Курсовые разницы изменились с убытка почти $96 млн до прибыли около $12 млн. Поэтому разворот чистой прибыли выглядит сильнее реального изменения бизнеса.

Но списывать результат на бухгалтерию нельзя. TCE вырос на 61,28%, прибыль от эксплуатации судов – с $306 млн до $584,2 млн, +90,91%, EBITDA более чем удвоилась. Основная деятельность действительно улучшилась.

🔷️ За счет чего растет бизнес❓️

Компания указывает рост доходов по долгосрочным контрактам, расширение флота для индустриальных проектов и увеличение доходов танкерного бизнеса.

Средний ежегодный объем уже законтрактованной выручки на 2026–2028 гг. – около $1 млрд. Это снижает зависимость от спотовых ставок фрахта.

Расширяется и СПГ-направление. «Алексей Косыгин» уже работает на «Арктик СПГ 2», «Константин Посьет» также получил долгосрочный тайм-чартер. Это плюс к будущей законтрактованной выручке, но и дополнительный санкционный риск.

🔷️ Что происходит с долгом❓️

Чистый долг вырос с $359 млн до $678 млн, почти на 89% с начала 2026 г. Но общий долг увеличился лишь с $1,883 млрд до $1,998 млрд. Основная причина – сокращение ликвидных активов.

🔷️ Что мне не нравится❓️

По статье «прочая инвестиционная деятельность» прошло -$612,3 млн против -$35,4 млн год назад. Компания не раскрывает состав статьи и отдельно не показывает CAPEX. Поэтому нормально посчитать FCF и понять, куда ушли деньги, невозможно.

Отчетность обобщенная, часть чувствительной информации исключена из-за санкционных рисков.

🔷️ Что с дивидендами❓️

Компания ориентируется на выплату не менее 50% годовой скорректированной прибыли по МСФО в рублях.
За 1П2026 скорректированная прибыль составила 20,137 млрд ₽. Половина – около 10,1 млрд ₽, но это не прогноз дивиденда за год.
Дивиденды за 2025 г. объявили в июне, а выплатили в июле. Поэтому отток на $150,3 млн еще не попал в отчет за 1П2026 и будет отражен в III кв.

🧐 Итог

Для акций развилка довольно понятная. Пока высокие ставки фрахта сохраняются, а долгосрочные контракты дают базовую загрузку, компания способна удерживать сильную прибыль и дивидендную базу. Если фрахт начнет нормализовываться быстрее ожиданий, именно это станет главным источником давления на результаты и оценку.

Поэтому я бы сейчас не закладывала ни продолжение такого же ускорения, ни неизбежную коррекцию. Кейс Совкомфлота стал сильнее, чем еще полгода назад, но дальнейший апсайд будет зависеть от продолжительности благоприятного цикла и геополитики, которая для компании остается одним из ключевых рисков.

Ставьте 👍

#обзор_компании
©Биржевая Ключница

⛴️ Совкомфлот восстанавливается быстрее ожиданий.

Softline ускоряет прибыльность и становится прозрачнее

Softline $SOFL опубликовала финансовые результаты за II кв. и 6 мес. 2026 г. Сегодня обратим внимание не только на рост бизнеса, его нам сейчас обещает, кажется, каждая IT-компания, но и на то, как меняется эффективность Softline.

Что же по цифрам❓

▪️ Оборот во II кв. 28 млрд ₽, +27% г/г. За 6 мес. 2026 г. 53,1 млрд ₽, +15% г/г.
▪️ Валовая прибыль во II кв. 5,4 млрд ₽, +21% г/г. За 6 мес. 2026 г. 11,6 млрд ₽, +16% г/г.
▪️ Скорректированная EBITDA во II кв. 2,6 млрд ₽, +53% г/г. За 6 мес. 2026 г. 4,4 млрд ₽, +27% г/г.
▪️ Чистая прибыль во II кв. 815 млн ₽ против убытка 832 млн ₽ во II кв. 2025 г. За 6 мес. 2026 г. 892 млн ₽ против убытка 88 млн ₽ за 6 мес. 2025 г.

🔷 EBITDA растет быстрее оборота

Во II кв. оборот прибавил 27%, а скорректированная EBITDA 53%. Компания связывает это с оптимизацией затрат, повышением эффективности разработки и внедрением ИИ во внутренние процессы.

ИИ уже применяется при анализе договоров, в CRM, HR и внутренней аналитике. Численность Группы на конец июня около 10 тыс. человек, более 56% сотрудников — инженеры и разработчики. При этом компания отдельно отмечает оптимизацию численности, и эффект уже хорошо виден в динамике EBITDA.

🔷 Больше прозрачности

Напомню, что с 2026 г. Softline начала отдельно раскрывать три кластера, и теперь стало понятнее, из чего именно складывается бизнес.

▫️«Цифровые Решения» включают комплексные IT-проекты, информационную безопасность, облака, инфраструктуру и дистрибуцию. За 6 мес. оборот составил 38,7 млрд ₽, +16% г/г.

▫️fabricaONE.AI объединяет разработку ПО и решений на базе ИИ. Оборот составил 12,5 млрд ₽, +38% в фактическом периметре и +15% на сопоставимой pro forma базе.

▫️«СФ Тех», куда входят высокотехнологичное оборудование, компьютерные системы и лазерные технологии, пока догоняет: оборот 3,2 млрд ₽, -34% г/г. Компания связывает это с ограниченными бюджетами промышленных заказчиков и переносом проектов на II полугодие.

❗️Суммы кластеров напрямую не складываются в общий оборот из-за межкластерных операций, которые за 6 мес. составили 1,3 млрд ₽.

🔷 Рост внутри бизнеса

Собственные решения увеличили оборот на 6%, но их валовая прибыль снизилась на 5%, а рентабельность сократилась с 30,2% до 27,3%. Сторонние решения, наоборот, прибавили 20% по обороту и 36% по валовой прибыли, рентабельность выросла с 17,1% до 19,3%.

То есть эффективность Группы улучшается, хотя собственные высокомаржинальные решения пока не главный источник этого улучшения. Здесь многое будет зависеть от реализации перенесенных проектов.

🔷 Долг и прогнозы

Процентные расходы остаются главным фактором давления на чистую прибыль. Рост долговой нагрузки компания связывает с сезонностью, увеличением потребности в оборотном капитале, более длинными сроками оплаты со стороны части заказчиков и переносом крупных проектов.

Скорр. NetDebt/скорр. EBITDA увеличился с 1,8х до 3,3х, по итогам 2026 г. компания по-прежнему ожидает показатель не выше 2х - во II полугодии долговая нагрузка должна заметно снизиться. При этом остальные ориентиры на год также сохранены: оборот 145–155 млрд ₽, валовая прибыль 30–35 млрд ₽ и скорректированная EBITDA 9–9,5 млрд ₽.

🧐 Итог

Softline постепенно делает сложный бизнес более понятным и сегментированным. Теперь интересно, сможет ли компания сохранить эту последовательность и выполнить заявленные ориентиры.

Сегодня пройдет День инвестора. Пойду послушаю, какие сценарии менеджмент видит на оставшуюся часть года. ✍️ А вы можете написать свои вопросы в комментариях. Постараюсь задать их и позже дать ответы под постом.

Ставьте 👍

#обзор_компании
©Биржевая Ключница

Softline ускоряет прибыльность и становится прозрачнее

Как я выбираю цену для покупки акций? Стратегия на падающем рынке

Сначала я честно отвечаю себе: нужна ли мне эта компания стратегически, или я просто ловлю движение? Если бумага не входит в мой долгосрочный список, то я не куплю её ни за какие деньги. Даже если цена упадёт до смешного.

Если же компания мне интересна — я добавляю её в «Избранное» в приложении брокера и начинаю следить за поведением цены. Акции меня интересуют не как инструмент для спекуляций, а как источник растущего денежного потока в виде дивидендов. Поэтому для меня важно обеспечить максимально низкие цены по всем эмитентам в своем портфеле - так их дивидендная доходность для меня получится максимально высокой.

Моё первое условие для рассмотрения покупки: акция должна упасть от своих недавних максимумов минимум на 20–30%. Для маловолатильных бумаг порог ниже — 10–15%.

Второе — дивидендная доходность должна быть приемлемой в текущей реальности. Размер дивидендов можно примерно спрогнозировать, ориентируясь на прошлые выплаты, их соотношение с финансовыми показателями, от которых они рассчитываются, и текущие финансовые результаты.

Затем ищу технические уровни поддержки в районе той цены, где дивдоходность меня устраивает, и там ставлю первую заявку. Уровни — это ориентиры, где цена останавливалась раньше, и они работают, потому что многие трейдеры смотрят на них.

На падающем рынке, когда цена растёт — я, как правило, не покупаю. Отдыхаю и наслаждаюсь ростом портфеля и приходящими дивидендами. Докупка выше моей средней возможна только при явном улучшении фундаментальных условий — например, если дивиденды заметно выросли, и возврат на старые уровни уже маловероятен.

К своей средней цене я отношусь трепетно и стараюсь её сильно не задирать. Максимальный рост средней тоже считаю через ту же дивдоходность.

Если акция продолжает падать ниже моей средней, я оцениваю причины и принимаю решение об усреднении. Обычно я усредняюсь, только если цена просела от моей средней на 10%. При этом могу использовать лесенку, а могу ждать более глубокого падения для крупного входа — всё зависит от конкретной бумаги.

И главное: я прекрасно понимаю, что сейчас у многих инвесторов бумаги в минусе, но когда-то рынок развернется в сторону роста, все мы прекрасно знаем какое событие должно произойти, чтобы это случилось, вот тогда помимо дивидендов я получу ещё и рост цен. А пока — падение для меня не проблема, ведь я не спекулянт, а долгосрочный инвестор.

Те, кто давно следит за моими публикациями, знают, что я делюсь своей единственной открытой стратегией. Она построена по принципу 80/20: основная доля — облигации (от классических до валютных), а оставшаяся часть — фонды, которые выполняют роль акций и не дают упустить момент, когда рынок наконец пойдёт вверх.

Результат говорит сам за себя: стратегия опережает индекс Мосбиржи на 35% и демонстрирует гораздо более комфортное поведение в любых рыночных условиях.

По мере снижения ключевой ставки я всё реже добавляю новые облигации: либо доходность перестаёт быть интересной по сравнению с уже имеющимися бумагами, либо эмитент вызывает сомнения из-за чрезмерной зависимости от рефинансирования. Такие выпуски я предпочитаю пропускать.

Из актуального:

• Куда реинвестировать полученные дивиденды. Мой личный топ
• Какие акции купить при падении рубля? Подробный обзор эмитентов
• Подборка ОФЗ под различные стратегии. Выбери свою

Моя цель в рамках этого канала — на личном примере показать, что даже на падающем рынке можно собирать пассивную доходность с управляемыми рисками и без излишней нервозности. Поэтому я хочу дополнить облигационную стратегию дивидендной — отобрать надёжные компании, которые платят дивиденды стабильно и предсказуемо.

Надеюсь, это будет вам интересно. С моей стороны — только качественный и полезный контент, который поможет каждому инвестору выстроить собственную эффективную стратегию. Так что, не пропустите.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Как я выбираю цену для покупки акций? Стратегия на падающем рынке

Займер возвращается к росту прибыли и снова радует дивидендами

Займер $ZAYM опубликовал консолидированные результаты по МСФО за II кв. 2026 г., и оценивать их логичнее прежде всего в динамике кв/кв, поскольку с III кв. 2025 г. компания трансформирует бизнес-модель, усиливает комиссионные продукты, а основную часть выдач теперь формируют займы с кредитным лимитом.

📊 Ключевые цифры

▪️ Процентные доходы 4,537 млрд руб., −0,7% кв/кв.
▪️ Комиссионные доходы 734 млн руб., +14,2% кв/кв и +65,4% г/г.
▪️ Оценочные резервы 1,792 млрд руб., −7,4% кв/кв.
▪️ Общие административные расходы 2,245 млрд руб., −1,7% кв/кв.
▪️ Чистая прибыль 484 млн руб., +10,8% кв/кв.
▪️ Чистая прибыль без учета «Евроальянса» 695 млн руб., +7% кв/кв. Сам банк пока принес Группе убыток 211 млн руб.

II кв. выглядит лучше первого: прибыль вернулась к росту, резервы и расходы снизились.
Процентные доходы удержались почти на прежнем уровне даже при снижении выдач за счет увеличения срока пользования займами и сокращения досрочных погашений.

Отдельно стоит посмотреть на резервы. Они снизились на 7,4% кв/кв, что стало одним из факторов роста прибыли. При этом ставка резервирования выросла с 61,5% до 63,9%. На звонке менеджмент объяснил это продолжающимся ухудшением качества входящего клиентского потока, которое компания компенсирует лимитной политикой и скорингом.

Есть и хороший операционный сигнал: стоимость привлечения нового клиента снизилась по сравнению с I кварталом.

⚙️ Бизнес продолжает перестраиваться

Основной кредитный бизнес остается прибыльным и генерирует существенный денежный поток, хотя объемы выдач снижаются вместе с рынком. Уже 93,5% выдач приходится на продукты с кредитным лимитом.

Параллельно Займер строит второй контур бизнеса вокруг платежей и комиссионных сервисов. Комиссионные доходы выросли до 734 млн руб., причем теперь в них появляются доходы от некредитного бизнеса, платежей и переводов через «Евроальянс».

У электронного кошелька Qplus банка «Евроальянс» за первые полгода открыто 478 тыс. кошельков. По данным компании, объем исходящих переводов в июне был более чем в 6 раз выше январского. На рубеже III–IV кв. планируется начать первые пилоты по выдаче займов клиентам кошелька.

В июне Займер приобрел 50% платежной системы БЭСТ за 587 млн руб. Логика последних M&A понятна. Компания увеличивает долю направлений, меньше зависящих от регулирования кредитного рынка, и создает возможности для кросс-продаж внутри Группы.

Новый транзакционный контур при этом не должен заменить кредитование. Его задача дополнять основной бизнес и постепенно расширять источники дохода.

💰 Дивиденды

Совет директоров рекомендовал выплатить за II кв. 486 млн руб. или 4,86 руб. на акцию, что соответствует примерно 100% чистой прибыли периода.

По дивидендной политике компания предусматривает выплаты не менее 50% чистой прибыли, однако за IV кв. 2025 г. и I кв. 2026 г. Займер также направлял акционерам 100%.
Если решение одобрят 29 сентября, отсечка состоится 10 октября.

На конец июня у Группы было 4,943 млрд руб. денежных средств, а заемный долг практически отсутствовал. Долговая нагрузка остается около нуля, что дает компании пространство одновременно для дивидендов и развития новых направлений.

🧐 Итог

Займер сейчас выглядит неплохо. Бизнес проходит перестройку, а следующий вопрос уже в том, насколько быстро новые направления начнут давать заметный вклад в прибыль. Больше конкретики по стратегии жду на Дне инвестора 24 сентября.

По текущим уровням при благоприятной рыночной конъюнктуре и дальнейшем восстановлении результатов вижу у бумаги потенциал роста порядка 15–20% на горизонте следующих кварталов.

Плюс остаются дивиденды. При минимуме 50% по дивполитике компания снова рекомендует около 100% квартальной прибыли, и такое отношение к выплатам продолжает работать в пользу акционеров.

Ставьте 👍

#обзор_компании
©Биржевая Ключница

Займер возвращается к росту прибыли и снова радует дивидендами