Поиск

​🪙 "Купите эти 50 компаний и больше никогда не работайте... "

Иногда попадаются на просторах интернета подобные "умники", которые предлагают не рыбу, а удочку. Правда в довесок идет ещё и обучение азам инвестирования.
Думаю что здесь никому не нужно ничего продавать, вы и так все знаете лучше меня.
Но давайте подумаем, какие компании могли бы обеспечить постоянный дивидендый поток. Не на 1-2 года, а лет на 10 хотя бы. Причем желательно растущий и постоянный.

Лукойл. Почти постоянный рост год к году, но были небольшие простои и откаты. Но в целом с 2000 года рост с 3 до 900-1000 р за 25 лет. В ближайшие 12 мес заплатят более 1000 р. Риски: атаки на НПЗ, снижение цен на нефть - топливо (но нам этовряд ли грозит), потеря иностранных активов - снижение прибыли.

Сбербанк. Див доходность за 2026 год может быть выше 15% ( 44 рублей). Были простои и снижения дивидендов в 2022, 2015, 2009, 2010 годах. В моменты кризисов. В остальном же платят стабильно.
Но есть вопросы к будущей див политике, она может изменится. Надеюсь что не в худшую сторону.

Татнефть. Возможные дивиденды - 12-13 % за год. Платят стабильно, риски примерно такие же как и у Лукойла.

Транснефть. Платит стабильно, див доходность может составить около 16 %.

МТС. Дивиденды в рамках новой политики будут снижены с 35 до 27 р. Но при этом доходность около 15 % можно ждать. Примерно на уровне облигации ААА или ОФЗ.

Как минимум эта пятерка может обеспечить стабильный дивидендый поток. Если было полезно, то статье 👍 и будет продолжение.

Планка вверх или Планка вниз что лучше?

Планка вверх или Планка вниз что лучше?

💊 Ну что, в очередной раз хороним Кокса? 🤣
Платежеспособность важнее долговой нагрузки и пока Кокс платежеспособная компания.

То-ли ещё будет, не знаю, к оферте выпуск держу, выходить не планирую

🛡 Самолёт - основные Банки кредиторы, достигли предварительных договоренностей по стабилизации самолёта.

💛 Акции ВК в огне, каждый день - планка вверх. В стакане заявки на миллионы штук на покупку.
Увидим где то в стратосфере?

🪓Лукойл, Роснефть, Транснефть, Татнефть - решили напомнить, что цена выше 110$ за баррель не вечна, а с ее ппадением и котировки бумаг - стремительно снижаются.

🔥МГКЛ - все "в порядке" и денег на счетах миллиарды их даже видел аудитор. Но.... Есть нюанс.

Знаете анекдот про нюанс? Вот почитайте на досуге. Примерно так я себя почувствовал, когда закрывал позицию в минус 140.000 тысяч 😆

А так, важные новости - не только тут, буду благодарен за подписку❤

$RU000A10C741 $TATNP $TRNFP $ROSN $LKOH $SMLT $RU000A10BW96 $RU000A104JQ3
$VKCO $MGKL

ЛУКОЙЛ: сделка на 22 млрд$ по замороженным активам, индекс МосБиржи ушел ниже 2450 перед праздником

1️⃣ По данным Reuters, консорциум во главе с американским миллиардером Тоддом Боли готовится обменять замороженные бумаги ЛУКОЙЛа $LKOH на его зарубежные активы — месторождения, НПЗ и АЗС в Европе, на Ближнем Востоке и в Африке.
Сделка оценивается в 22 млрд$ и может закрыться в течение нескольких недель, бумаги у западных фондов банк в интересах консорциума выкупил по цене около 30 центов на доллар.
В декабре 2025 года Минфин США уже отклонял похожее предложение другой группы инвесторов, а нынешний консорциум согласился держать акции в эскроу.

Готовность Минфина США пропустить именно эту структуру сделки показывает, что обход старых ограничений теперь зависит не от суммы, а от состава покупателей и эскроу-гарантий.

ЛУКОЙЛ: сделка на 22 млрд$ по замороженным активам, индекс МосБиржи ушел ниже 2450 перед праздником

Мы не нужны? Что происходит, к чему нас ведёт ИИ? 🤖

Мы не нужны? Что происходит, к чему нас ведёт ИИ? 🤖
Ну что, друзья-инвесторы, пора обсудить насущное. 😏 Тут я уже несколько раз в сети натыкался на утверждение, якобы Илон Маск говорит: «Сбережения — скоро не понадобятся», «Накопления не имеют смысла». Посыл такой, что роботизация и ИИ на горизонте 10–20 лет сделают такой прорыв, что большая часть продукции будет производиться бесплатно. А люди будут обеспечены безусловным базовым доходом. 💸
Что забавно во всей этой ситуации? Что, возможно, частично он прав. 😅 Знаете, я нахожу пророчества в кинематографе: «Терминатор», вышедший в 90-х, предсказал ИИ (Скайнет) — и вот он есть и развивается. Многие картины рассказывали о летающих машинах («Пятый элемент» и другие) — и вот Tesla презентует подобие чего-то летающего. 🚀 Даже космические фильмы типа «Звёздных войн» — и те, похоже, не так далеко от реальности. Разумеется, все эти схожести не точь-в-точь, но тем не менее они явно похожи.
Так вот, вспомнился мне мультик «Валли» (2008 год). Тогда казалось, что это просто фантазия, а сейчас такие люди, как Илон Маск, уже всерьёз обсуждают по сути подобное развитие событий как гипотезу будущего. Но, как я и сказал, кинематограф и мультипликация не делают идеальных прогнозов, но вполне подсвечивают «вектор». 🎬
Мультик показал картину, где у людей всё есть — если я правильно помню, они даже не ходят. 🛋️ Не знаю, видит ли Маск будущее примерно таким. Либо он ожидает ВВ3, а может, всё это просто бурная фантазия. 😁
Я могу согласиться с тем, что в мировой экономике огромное перестроение. И что касается накоплений и мнения Маска — есть у меня сомнения. Ведь роботы кому-то будут принадлежать, за них всё равно нужно будет кому-то платить... Компании будут владеть всеми этими «благами» — а может, люди или государства, я не знаю. 🤔
Но в общем я вижу тенденцию: мир меняется очень стремительно, очень сильно. ИИ уже показал эффективность в большом количестве сфер. Я ещё в первой половине 2025 года говорил, что ИИ будет во врачебной практике широко использоваться. Тогда на меня «тыкали пальцем» и говорили, что ИИ слишком неэффективен... 😤 И вот прошло чуть больше года, а ИИ уже активно внедряют в госполиклиники. ИИ уже даёт заключение по рентгеновским снимкам, анализирует ЭКГ и медкарты пациентов. То, что год назад казалось фантастикой, сейчас — реальность. 🏥✨
А что говорить, если компании типо Сбера, Яндекса, ММК, Газпрома, РЖД, Лукойл, Северстали, МТС, Магнит, Х5- проводят сокращения сотрудников тысячями. И кстати такая тенденция не только в РФ компаниях и это не только из-за кризиса.
ИИ уже везде. А люди разделились на два лагеря. Одни кричат: «Мы все умрём, остановите этот ИИ, он всех заменит!» 😱 Другие занимают позицию: мол, во все времена были профессии, которые исчезали, и появлялись новые. 🧠
Что делать? Что делаю я? Какие перспективы мне кажутся реальными — расскажу в следующем посте, просто потому что в этом нет места. 😉 На мой взгляд, правда где-то посередине. ⚖️
Подпишитесь — чтобы не пропустить! 🔔
И помните: ваши деньги и будущее — ваша ответственность! 💪💰
$X5 $MGNT $MTSS $SBER $RU000A0JXQ44 $CHMF $LKOH $GAZP $MAGN $YDEX
#работа #будущее #сокращения #финансы

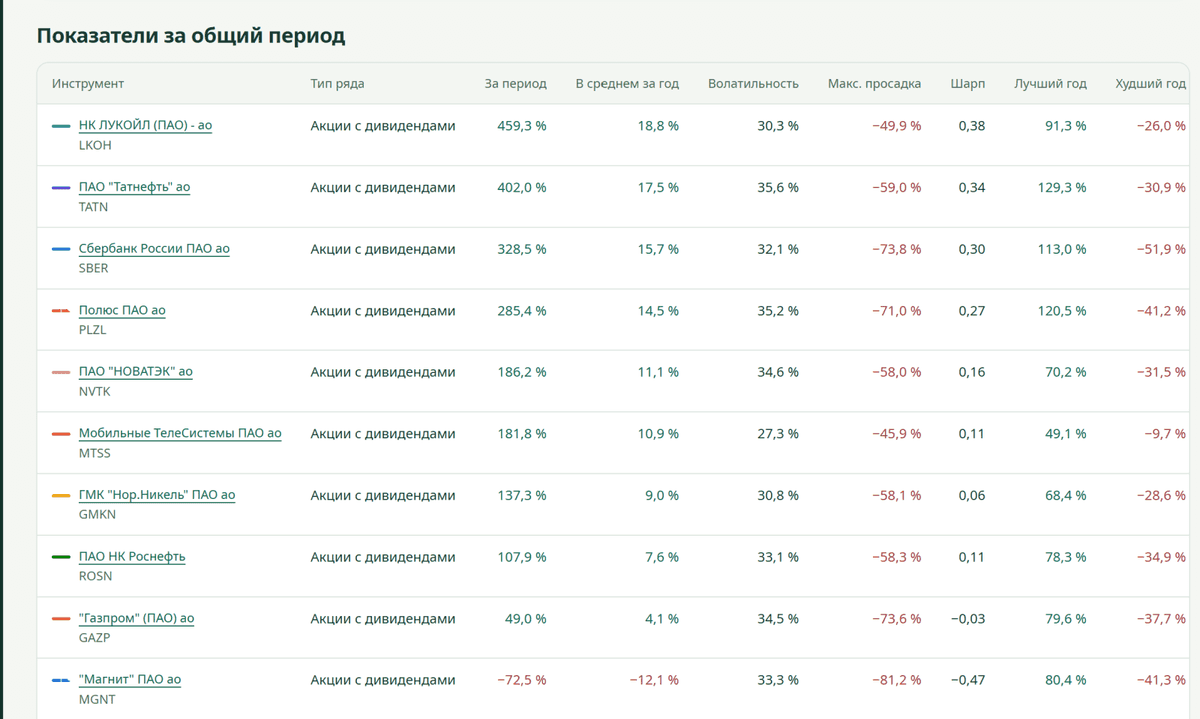
Доходность голубых фишек ММВБ за 10 лет: с учетом дивидендов и волатильности

Согласно данным portfoliolab.pro pейтинг доходности среди ключевых тяжеловесов ММВБ за последние 10 лет распределился следующим образом:

1. Лидер десятилетия — Сбербанк (SBER). Полная доходность с учетом реинвестирования дивидендов превысила 460%. Сбербанк демонстрирует стабильный рост бизнеса (в среднем 15.7% в год) и регулярный возврат капитала акционерам.

2. Нефтяной сектор — НК ЛУКОЙЛ (LKOH). Общая доходность за период составила 459.3% (среднегодовая — 18.8%). ЛУКОЙЛ стал эталоном стабильности за счет эффективного распределения свободного денежного потока.

3. Аутсайдер — Газпром (GAZP). По ценности акций за 10 лет зафиксировано чистое падение. Общая доходность за весь период за счет прошлых дивидендов удержалась в слабом плюсе на уровне 49% (всего 4.1% в среднем за год), что значительно ниже уровня инфляции.

Менять параметры сравнения и оценивать акции по риску, доходность и дивидендам можно тут portfoliolab

Доходность голубых фишек ММВБ за 10 лет: с учетом дивидендов и волатильности

​🌲1500 дней Pocket Money - 1500 дней побед и разочарований.

Примерно 4 года назад мы анонсировали проект
#pocket_money или Карманные деньги.
Начальные инвестиции - 10 тыс рублей, пополнение каждую неделю по 500 р.
Некоторые инвесторы подхватили эту иницитиву, но не все продолжили участие. Не все хотят богатеть долго). Кого-то просто подкосил российский рынок, а особенно блокировки и заморозки.

За 4 года портфель вырос с 10 тысяч до 148,3 тыс рублей. Пополнения - 117 тыс. Доход - 31,3 тыс.
Годовая доходность около 10,5 %.

В любом случае рост есть, и это хорошо. В основном благодаря купонам и дивидендам. За всё время получил их на 37,8 тыс рублей, а за 12 мес - почти на 15,6 тыс.

Доля облигации сейчас - 31 %. Думаю, что можно ещё докупить и довести их до 40 %.

Состав портфеля.
Почти все самые известные российские компании есть в портфеле. Д-диверсификация. Всего 37 шт.
38% портфеля занимают Лукойл, Сбер, Татнефть. $LKOH $SBER $TATNP
Самые большие доли в облигациях:
Брусника, Вуш, ОФЗ, А101, Апри.

В основном отдаю предпочтение компаниям, которые стабильно платят и повышают дивиденды. Дивиденды и купоны продолжаю реинвестировать.

Из последних покупок: акции Татнефти прив, облигации Синара 1р4, Вуш 06.

Если было полезно/интересно, то можете поставить оценку. 🚀

Продолжаем инвестировать.

$SBER $LKOH

ЦБ сигналит рынку: инфляция будет 7,6%, а ставка — не ниже 14% до конца года!

Очередная неделя прошла. И главный ньюсмейкер — Банк России. Заседание прошло, ставку оставили на 14%. Но вот итоговое заявление оказалось довольно жесткое
Плюс к этому, золотой запас страны падает до минимума с 2019 года, а московские застройщики переживают не лучшие времена.
Разбираем всё главное за неделю.


Макроэкономика: ЦБ попытался включить «ястреба»

1. Ключевая ставка 14%: решение ожидаемое, но риторика жесткая
Ключевая ставка сохранена на уровне 14%.
Казалось бы, рынок ждал этого. Но Банк России много чего обозначил в своем заявлении и сильно поменял свои прогнозы. Вот что было конкретно изменено:
Прогноз Было Стало
Инфляция 2026 6–7% 7,1–7,6%
Средняя ставка 2026 14,5–14,6% 14,6%
Средняя ставка 2027 10,5–12,5% 12,5–13,5% %
Профицит торгового баланса 2026 $119 млрд $150 млрд

🔥 Главная цитата:
«Прогноз по ставке до конца года на уровне 14% допускает как сохранение, так и изменение ключевой ставки в декабре».
Комментарий: рынок воспринял это как нейтральный сигнал, поскольку прямых заявлений о предстоящем ужесточении денежно-кредитной политики не было. Но на самом это во многом «ястребиное» заявление:
Прогноз по инфляции сильно повышен (до 7,6%)
Прогноз по средней ставке на 2027 год повышен до 12,5–13,5%
ЦБ оставляет за собой право повысить ставку в декабре. Это прямо следует из заявления о возможности как сохранения ставки на текущем уровне 14% в декабре, так и ее изменении. Поскольку параллельно уточнен прогноз средней ставки на 2026г. на уровне 14,6%, это арифметически означает, что изменение ее в декабре может быть только в сторону повышения. Для справки: сейчас средняя ключевая ставка на текущий год составляет 14,58%.
Прямо говорит о дефиците бюджета как об одном из главных показателей, на основании которого денежно-кредитная политика может быть ужесточена.
Вывод: о снижении ставки до конца года уже не будет. Более того — есть риск повышения в декабре.

2. Инфляция: формально снижается.
Годовая инфляция на 19 октября: 7,15% (было 7,22% на 12 октября).

3. Инфляционные ожидания: наконец-то немного упали
Октябрь: 13,2% (было 14,2% в сентябре).
Оценка наблюдаемой инфляции: упала с 15,1% до 14,5%.

4. Денежная масса (М2): рост продолжается
Сентябрь: +0,1% (до 137,6 трлн руб.). Годовой темп: 13,3%.

5. Золотой запас России: минимум с 2019 года
Сентябрь: 72,8 млн унций (снижение на 200 тыс. унций за месяц).
С начала года: –2 млн унций (было 74,8 млн).
Комментарий: Золотой запас тает. Какой-то трагедии в этом нет, но ЦБ активно продаёт золото из ликвидной части ФНБ для частичного покрытия дефицита бюджета. Об этом прямо заявляла Эльвира Набиуллина. Но так пополнять бюджет все же лучше, чем за счет резкого роста налогов или за счет роста госдолга, который точно не будет способствовать снижению ключевой ставки

6. Ипотека в Москве: падение на 38,7%
III квартал 2026, первичный рынок Москвы (данные Росреестра):
Ипотечных сделок: 8,1 тыс. (–38,7% г/г)
Доля ипотеки: 42% (–3,9 п.п.)
За 9 месяцев: –33,2%
Комментарий: негатив для московских девелоперов. Спрос на первичку слабый. Рост в сентябре (+47% к августу) — вероятно, разовый эффект от изменения условий семейной ипотеки.
Новости компаний
7. «Северсталь»: отчет лучше ожиданий, но дивидендов не будет.
Результаты за III квартал 2026:
Показатель Значение Динамика
Выручка 173,5 млрд руб. –3% г/г, +2% кв/кв
EBITDA 40,0 млрд руб. +13% г/г, +64% кв/кв
Рентабельность EBITDA 23,0% +3,2 п.п. г/г
Чистая прибыль 15,2 млрд руб. +17% г/г
Свободный денежный поток 42,6 млрд руб. (было –29,8 млрд во II кв.) )
Но за 9 месяцев:
Выручка: –10% (до 488,4 млрд)
EBITDA: –28% (до 82,3 млрд)
Чистая прибыль: –61% (до 19,3 млрд)
Дивидендов за 9 месяцев не будет — из-за отрицательного свободного денежного потока по итогам года.
Комментарий: квартал сильный, EBITDA превысила консенсус на 8%. Но впереди сезонное снижение спроса на сталь. Дивидендов не ждем.

8. Лукойл: лицензия продлена до 21 ноября
OFAC продлил лицензию на переговоры и заключение условных соглашений о продаже зарубежных активов ЛУКОЙЛа.
Новый срок: 21 ноября 2026 (было 22 октября).
Что важно:
Любая сделка по-прежнему требует отдельного одобрения OFAC
ЛУКОЙЛ ведёт переговоры с консорциумом во главе с Тоддом Боули
Активы оцениваются в ~$20 млрд
Комментарий: продление снижает краткосрочную неопределённость. Но поиск покупателя и окончательное одобрение — ключевые риски. Пока — туман.

9. ММК: операционные результаты умеренно позитивны.
III квартал 2026:
Производство стали: 2,99 млн тонн (+8,7% кв/кв)
Продажи металлопродукции: 2,86 млн тонн (+3,0% кв/кв)
Продажи премиальной продукции: 1,25 млн тонн (+9,6% кв/кв)
Доля премиальной продукции: 43,8% (+2,7 п.п.)
За 9 месяцев:
Производство стали: +7,4% (до 8,18 млн тонн)
Продажи: +6,5% (до 7,88 млн тонн)
Комментарий: умеренно позитивно. Восстановление после ремонта доменной печи №7.
ЛСР: дивидендная политика ухудшена
Совет директоров ЛСР утвердил новую дивидендную политику.
Что изменилось:
Отказ от ориентира не менее 20% чистой прибыли по МСФО
Исключено положение о ежегодных выплатах
Размер дивидендов теперь полностью на усмотрение совета директоров
Расширены основания для невыплаты дивидендов
Комментарий: однозначный негатив. Предсказуемость дивидендов резко снизилась. Компания, вероятно, хочет сохранить ликвидность и снизить долговую нагрузку.

Итоги недели одной строкой

ЦБ Ставка 14%, прогноз инфляции повышен до 7,6%
Инфляция ухудшен
Ожидания Упали до 13,2% (позитив)
М2 Рост 13,3% — против снижения ставки
Золото Резервы на минимуме с 2019 года
Ипотека Москва –38,7% (негатив для девелоперов)
Северсталь Квартал лучше ожиданий, но дивидендов нет
ЛУКОЙЛ Лицензия OFAC продлена до 21 ноября
ММК Умеренно позитивно
ЛСР Дивполитика ухудшена (негатив)

Дзарасов Алан, эксперт, 1ИФИТ

Покупки и приобретения: что делаю и куда бегу за прошедшую неделю

📊 Покупки и приобретения: что делаю и куда бегу за прошедшую неделю
Итак, друзья, времена нынче тяжёлые. 🤔 Тут, конечно, сразу возникает вопрос: «А было ли когда-нибудь легко?» Тяжело, по-моему, во все времена. Но, несмотря на это, я продолжаю инвестировать. Куда же деваться? 😅
🏦 Ключевая ставка и прогнозы ЦБ
Первое, что хотелось бы отметить: сегодня ЦБ оставил ключевую ставку на уровне 14%. На мой взгляд, цифра вполне ожидаемая. Улучшений в экономике нет: бензиновая ситуация, повышение тарифов ЖКХ, геополитика — естественно, всё это отражается на экономике в худшую сторону. А следом мы получаем то, что получаем. 📉
ЦБ также изменил прогнозы:
· 📈 Средняя ставка на 2027 год повышена до 12,5–13,5%, хотя ожидали снижение даже ниже 10%· 💰 По итогам года инфляция будет якобы около 7,6%, тогда как целевое значение — 4%· 😰 Инфляционные ожидания населения растут и находятся на максимальных значениях за последние 2 года· 📊 Прогноз роста ВВП — от 0,5 до 1%
🗣️ Если словами, без цифр
Денежно-кредитная политика остаётся жёсткой. Я уже не раз говорил и ещё не раз скажу: ну нету почвы для роста, господа и дамы аналитики, верящие в чудо. Ну мы в воюющей стране! Очнитесь уже наконец. 🙄
Да, мы можем заработать немного денег для страны за счёт ресурсов, да, ситуация может слегка улучшиться. Однако ждать серьёзных улучшений до окончания конфликта — наивная глупость. Единственное, что может реально спасти экономику, — это полное завершение либо серьёзная длительная заморозка конфликта. Всё. Других вариантов нет. Нужно ли быть кандидатом экономических наук, чтобы это понять? Как будто бы нет. 🤷‍♂️
Ну а краткосрочный рост рынка мы, конечно, можем увидеть по-прежнему на всех новостях, направленных так или иначе в сторону переговоров. 📰
💼 Что делаю я?
· Никого не слушаю 👂❌· Закупаю интересующие меня активы 🛒
Оцениваю активы просто: смотрю на отчётность, мультипликаторы и долги без погружения часами — коротко. ⏱️
На этой неделе докупаюсь:
· Газпром — много новостей вокруг, по поводу всяческих восстановлений. И даже слухи про Европу. Это всё, конечно, толкает Газпром вверх. Подбираю. ⛽· Сбер — идея в Сбере, как всегда, очевидна, так что я набираю, пока могу. Без надежды на иксы, но с надеждой на дивиденды. 🏦· Лукойл — для себя обнаружил, что Лукойл — это какая-то нелогичная, но всё же растущая бумага. Я просто понял, что надо покупать, вот потому что и всё. Что если не пытаться найти какие-то сверх идеи? 🛢️· Роснефть и Транснефть — госкомпании: один игрок тихонько под Восток Ойл работает, второй — на монополию нефтяной логистики по трубам. Всё, что ниже 1100 по Транснефти, подбираю. 🏗️· Татнефть — взял под стабильные дивы. Я даже стал ловить себя на мысли, что не стоит изобретать велосипед: просто смотришь тех, кто платит, да и всё. 💸
📜 Из облигаций под оферту держу:
· Кокса 4· МГКЛ 1· БалтЛиз 14
🤫 Вопросы к вам
Скоро сделаю серию постов: куда я сбегаю, когда мне становится страшно? Как считаете, это интересно? 🤫
У меня тут вклад на 100 000 закрылся. Как думаете, куда я его подевал? 👀💰
$RU000A10C741 $RU000A104XJ9 $RU000A10A3W1 $TATNP $TRNFP $ROSN $LKOH $SBER $SBERP $GAZP
#новости #центральныйбанк #чтокупить #хочувдайджест #новичкам #сделки

Рынок на триллионы 🤑

Фондовый рынок РФ продолжает сжиматься относительно экономики. По данным ЦБ, на начало сентября его капитализация составляла 42,2 трлн рублей или всего 19,5% ВВП против 24,6% на конец прошлого года. При этом государство поставило цель довести этот показатель до 66% ВВП к 2030 году. Получается, рынок должен вырасти более чем втрое относительно экономики. Вопрос в том, откуда возьмутся эти триллионы и как на этом заработать инвестору?

📊 Низкая капитализация еще не означает, что весь рынок дешевый. После 2022 года исчез значительный пласт иностранных покупателей, выросла премия за риск, а высокая ставка сделала облигации серьезным конкурентом акциям. К этому добавляется еще одна проблема: в свободном обращении находится лишь 33% российского рынка против примерно 50% у развивающихся стран. Значительная часть капитализации фактически заперта у государства, основателей и стратегических владельцев.

Поэтому одной переоценкой существующих голубых фишек задачу не решить. Рынку нужны новые IPO, SPO и увеличение free float уже торгующихся компаний. То есть цель в 66% ВВП предполагает не просто рост Индекса Мосбиржи, а появление десятков новых крупных эмитентов и продажу части пакетов действующих компаний.

💰 Второй источник роста - деньги самих инвесторов. Пока значительная часть капитала уходит во вклады, облигации и фонды денежного рынка, но при дальнейшем снижении ставки баланс постепенно начнет меняться. ИИС-3, ПДС и другие программы долгосрочных сбережений должны создавать постоянный внутренний спрос, который сможет поглощать новые размещения.

Что делать инвесторам?
Первый вариант - создание диверсифицированного портфеля из надежных дивидендных фишек, например Сбербанк $SBER, Ленэнерго преф $LSNGP, Лукойл $LKOH, либо через широкий индексный фонд на российские акции $SBMX. Второй - акции Московской биржи $MOEX, которая напрямую выигрывает от роста числа эмитентов, оборотов, IPO и активов в брокерских портфелях.

Получается, основной апсайд здесь не в том, что российские акции просто «дешевые относительно ВВП». Гораздо интереснее сама трансформация рынка: больше публичных компаний, выше free float и больше долгосрочного капитала. Если этот процесс действительно запустится, индексные фонды и инфраструктура фондового рынка выглядят наиболее понятным способом его отыграть.

❗️Не является инвестиционной рекомендацией

♥️ Если мои статьи полезны для вас, обязательно поддержите их лайком. Спасибо!

Рынок на триллионы 🤑

ЭЛ5-Энерго. Отчет за 2 кв 2026 по МСФО

Тикер: #ELFV
Текущая цена: 0.387
Капитализация: 24.1 млрд
Сектор: Электрогенерация
Сайт: https://www.el5-energo.ru/investors/

Мультипликаторы (LTM):

▫️ P/E - 2.63
▫️ P/BV - 0.31
▫️ P/S - 0.24
▫️ ROE - 12%
▫️ ND/EBITDA - 2
▫️ EV/EBITDA - 3.64

Что нравится:

▫️ выручка выросла на 84.9% г/г (16.1 → 29.7 млрд);
▫️ FCF за полгода увеличился на 85.7% г/г (5.9 → 10.9 млрд);

Что не нравится:

▫️ чистый долг увеличился на 102% к/к (14.5 → 29.3 млрд). ND/EBITDA улучшился с 0.81 до 1.66;
▫️ нетто фин расход вырос на 59% к/к (0.9 → 1.4 млрд);
▫️ убыток -0.9 млрд против прибыли 0.7 млрд во 2 кв 2025;
▫️ дебиторская задолженность увеличилась на 51.8% к/к (7.8 → 11.9 млрд);

Дивиденды:

Пока дивиденды не предусмотрены. Согласно бизнес-плану на период до 2027 года, весь FCF направляется на снижение долга.

Мой итог:

Сразу стоит сказать, что результаты компании искажены консолидацией в отчетности присоединенных АО "ВДК-Энерго" и ООО "ЛУКОЙЛ-Экоэнерго".

Операционные результаты (г/г):
▫️ полезный отпуск электроэнергии +38.9% (4.8 → 6.6 ТВтч);
▫️ продажи электроэнергии +42.6% (5.9 → 8.1 ТВтч);
▫️ продажи тепла +231.6% (801 → 2656 тыс ГКал).

Разбивка выручки по сегментам (г/г в млрд):
▫️ электроэнергия +72.1% (9.9 → 17);
▫️ мощность +70.8% (5.1 → 8.6);
▫️ теплоэнергия +256.3% (1.1 → 4.1).

За полгода выручка увеличилась на 50.2% г/г (37.8 → 56.7 млрд).

В отчетном квартале появился убыток. Основной причиной является падение операционной рентабельности с 12.8 до 0.7% из-за присоединения новых активов. Также вырос нетто фин расход (1.1 → 1.4 млрд). За полгода чистая прибыль снизилась на 48.2% г/г (3.2 → 1.7 млрд).

FCF за полгода увеличился за счет разнонаправленного движения OCF (+44.3% г/г, 10.2 → 14.7 млрд) и кап. затратами (-12.4% г/г, 4.3 → 3.8 млрд).
После консолидации присоединенных компаний долговая нагрузка резко возросла, так как чистый долг удвоился, а EBITDA при этом снизилась.

Дешевая оценка по мультипликаторам оправданна на текущий момент. Во-первых, согласно плану компания начнет выплачивать дивиденды не раньше 2028 года. Да и то, пока по словам главы компании в 2028 году будет только рассмотрена такая возможность. Во-вторых, при реорганизации уставной капитал был увеличен на 26.96 млрд дополнительных акций, но при этом присоединенные активы значительно ухудшили рентабельность Эл5-Энерго.

Из-за консолидации двух компаний сложно предугадать прибыль за 2026 год. Если рассчитывать, что итоговая результат будет вдвое меньше прошлого года (5.3 млрд), то это дает P/E 2026 = 4.51. Дивидендов не будет.

Это могло быть хорошей идеей, но Эл5-Энерго "сгрузили" активы плохого качества (ну как минимум, они такие на текущий момент). Долг после реорганизации вырос, а значит вполне возможно в 2028 году будет принято решение не выплачивать дивиденды еще какой-то срок.

Акций компании нет в портфеле. По справедливой цене сложно сказать, так как непонятно как консолидация АО "ВДК-Энерго" и ООО "ЛУКОЙЛ-Экоэнерго" повлияет на финансовые результаты хотя бы ближайших пару лет.

*Не является инвестиционной рекомендацией

▫️ Мой канал в Telegram

ЭЛ5-Энерго. Отчет за 2 кв 2026 по МСФО

Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать

Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.

При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.

Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.


Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают

Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.

Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.

Стоит ли покупать до отсечки: плюсы и риски


Аргументы «за»:
Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).


Аргументы «против» и риски:
Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.

Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама


Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.

Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.

Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.

Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.

Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать

🪙 Минфин США немедленно выпустит временную лицензию на поставки российского дизельного топлива на мировой рынок.

Россия незамедлительно начинает снимать ограничения на экспорт дизеля ранее запланированных сроков, — Новак

Я хочу поблагодарить президента Путина, — Трамп.
Нам нужна нефть для мира. Это дизель — то, что нам нужно. Мы очень рады получить его, — заявил президент США.

Позитивная новость для наших нефтяников и российского рынка в целом. $LKOH $ROSN $SIBN $TMOS

И это еще не все.

⛽️ «Газпром» и «Лукойл» приступили к разработке Лаявожского месторождения.

Разработку проекта начали с добычи нефти. Следующий этап — строительство инфраструктуры для добычи и транспортировки газа. Месторождение находится в Ненецком автономном округе.

Разработкой занимается совместное предприятие «Газпрома» и «Лукойла» — «Лаявожнефтегаз».

Что это за проект? Компании работают сразу над двумя близлежащими месторождениями — Лаявожским и Ванейвисским. Суммарные извлекаемые запасы проекта оценивают в 16,3 млн тонн нефти и 225 млрд кубометров природного газа. $GAZP

История одного Инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок

Собственно, вчерашняя история - прекрасная иллюстрация рынка: сначала происходит неожиданное событие, цена резко меняется, а потом все начинают искать человека, который "наверняка всё знал заранее".

Возвращаясь к сэру Джону Темплтону и его высказыванию про бычий рынок - в США сейчас стадия оптимизма, хотя отдельные признаки эйфории уже хорошо видны вокруг AI и связанных с ним IPO.

А российский рынок находится почти в зеркальной ситуации. Обнаружить у нас эйфорию вокруг IPO сейчас довольно трудно 😎 Ключевая ставка 14%, деньги дорогие, а инвестор тем временем может получить двузначную доходность в инструментах с более понятным риском. Компания, которая сегодня приходит за акционерным капиталом, должна ответить инвестору: зачем мне брать риск вашего бизнеса?

Эпоха дешёвых денег позволяла продавать инвестору красивую историю. Эпоха дорогих денег заставляет продавать экономику бизнеса: денежный поток, рентабельность, долговую нагрузку, корпоративное управление и понятный ответ на вопрос, зачем компании вообще понадобились деньги инвесторов.

Сейчас я особенно внимательно смотрю на компании реального сектора, которые воспринимают рынок капитала не как красивый финальный аккорд под названием "IPO", а как нормальную последовательную свою историю - банковский кредит, облигации, pre-IPO, а затем уже публичный рынок.

Мы привыкли считать, что хороший рынок капитала - это когда акции растут, а IPO выходят каждую неделю, но все выглядит иначе, чем на самом деле… Хороший рынок капитала начинается тогда, когда компания вынуждена доказать инвестору, что его деньги действительно стоят дорого и высокая ставка заставляет российский рынок пройти этот экзамен.

Ну, а когда деньги снова станут дешевле, мы увидим, кто всё это время действительно готовился к рынку капитала, а кто просто сидел и ждал возвращения дешёвых денег 😎

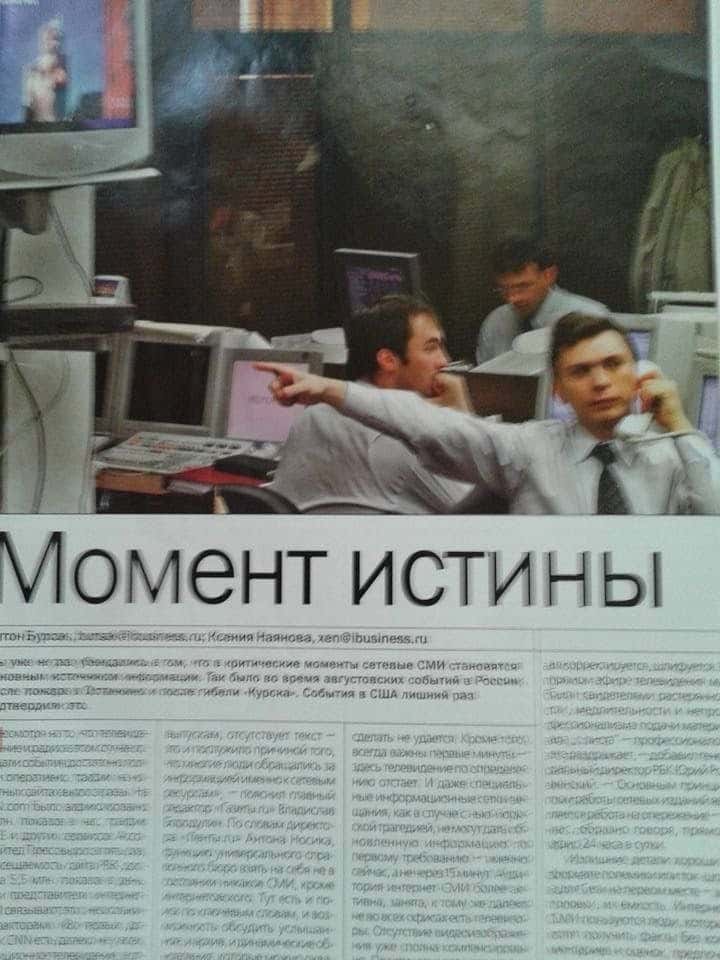
P. S. На фото я примерно 25 лет назад... Трейдинг-деск, старые мониторы, телефон в руке. Рынок с тех пор изменился меньше, чем кажется 😎


#Мобиус
@pro100IPO

История одного Инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок

История одного инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок

Рынок не падает, когда все в слезах и соплях, и редко падает именно от того, чего все боятся. Последние дни мы здесь зачем-то спорили про мировой долг в $365 трлн, растущие доходности облигаций и приближающийся финансовый капец 😎 Посты набирали тысячи просмотров, но не забывайте, что рынками двигает не то, что плохо, а то, что оказалось неожиданным.

Фондовый рынок - вообще не рынок событий, а рынок ожиданий. И вот когда реальность неожиданно расходится с ожиданиями, тут всё весёлое и начинается. Да, “веселуха” - это дословный перевод слова волатильность! 😎

Если огромный государственный долг обсуждают политики, экономисты, инвесторы и мой Facebook, то сам факт его существования уже сложно назвать сюрпризом. Это, конечно, не означает, что долг безопасен. Как я писал несколько дней назад, меня гораздо больше интересует не его абсолютная цифра, а стоимость обслуживания относительно доходов государства и экономики. Если эта пропорция быстро ухудшается - вот тут обычно и начинается веселуха.

Между "все знают, что проблема существует" и "завтра из-за неё случится кризис" как говорил мой трейдер, две большие разницы... или четыре маленьких 🤣😎

Сэр Джон Темплтон когда-то прекрасно описал цикл: бычий рынок рождается на пессимизме, растёт на скептицизме, созревает на оптимизме и умирает в эйфории.

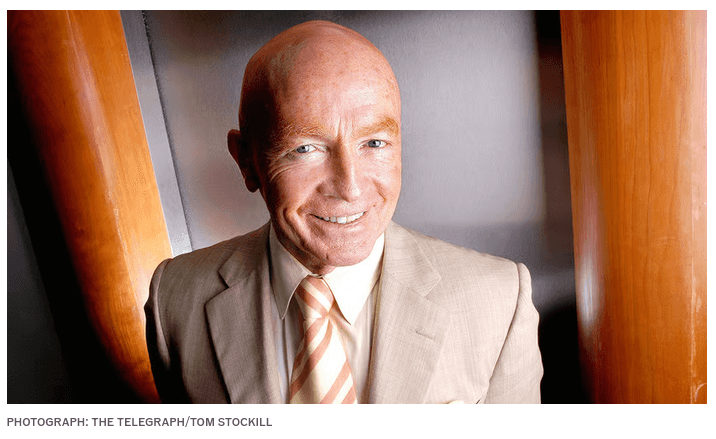
Фонды Templeton, кстати, когда-то были очень крупными инвесторами в России и нашими любимыми клиентами, а Марк Мобиус, управляющий фондом TREEF, часто звонил нам на трейдинг деск... и владел крупными пакетами Лукойла и Сбербанка. И еще про неожиданности - у меня есть любимая история из собственной практики.

Когда-то один мой небольшой клиент, которому я помогал формировать портфель, долго мучился с выбором бумаг, а потом сказал: "Всё, надоело. Покупаем на все деньги "Лукойл"." Ну, хорошо, купили. И практически в этот же момент приходит новость, что Марк Мобиус входит в совет директоров "Лукойла". Акция улетает вверх, а мои трейдеры не успевают перекрыть позицию, остаются в шорте и получают приличного такого лося 🤦‍♂️

Меня тут же прижимают на трейдинг-деске: "Твой клиент инсайдер! Звони ему прямо сейчас, при нас". Я звоню. На том конце - небольшой, скажем так, очень южный банк, довольно далёкий от тонкостей мирового фондового рынка. Трейдеры спрашивают: "Вы знаете, что Марк Мобиус вошёл в совет директоров "Лукойла"?" Клиент после паузы совершенно искренне: "А кто это?" На этом расследование инсайдерской торговли закончилось 😎

На этом сегодня все, продолжение истории - завтра, приходите читать!

#Мобиус
@pro100IPO

История одного инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок