Какие акции безопасно покупать?
💡 Начнём с того, что всё этот не является инвест рекомендацией. В прошлый раз писал про долги. Лучше их избегать, как в личной жизни, так и при покупке акций. Значит нам подходят компании с деньгами на счету или хотя бы низким долгом. А если есть деньги, то можно зарабатывать на депозитах. Условно 200 млрд на счету могут принести 40 млрд рублей за год ( или даже больше) , учитывая текущую ставку. Неплохо, можно вообще бизнес закрывать) Так же хорошо, если компания зарабатывает, причём выше среднерыночных показателей.
💡На что смотрим? Можно на ROE. ROE показывает отношение чистой прибыли к собственному капиталу компании. Позволяет оценить эффективность и потенциальную доходность бизнеса. По-другому, коэффициент показывает, насколько эффективно компания использует деньги инвесторов для получения прибыли. Другими словами, это процентная ставка, под которую в компании работают средства акционеров. И хорошо, если эта ставка выше ключевой, а то получается, что вклады то выгоднее.
Самая простая формула: ROE (return on equity) = чистая прибыль (net income) / собственный капитал (equity)
🍏Кто из российских крупных компаний может похвастаться низким долгом и высоким ROE? Возьмем за отправную точку показатели чистый долг/EBITDA ниже 1 и ROE выше 20 процентов.
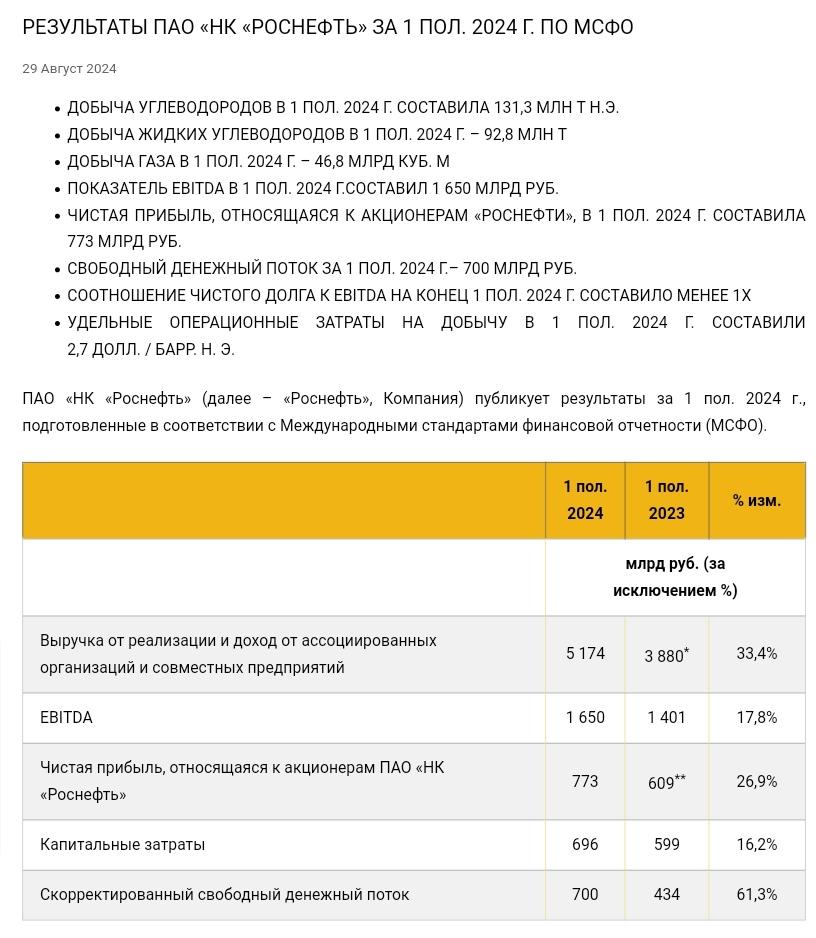
1. Роснефть. Долг/EBITDA - 0,96. В отчёте за 1 полугодие 2024 года пишут, что меньше 1. ROE - 20. На грани. Для примера добавил картинку. Где это смотреть? На сайте компании. Можно на Смартлабе, но там не всегда актуальная информация.
2. Лукойл. Долг/EBITDA - минус 0,3. ROE - 22.
3. Газпромнефть. Долг/EBITDA - 0,45. ROE - 22.
4. Новатэк. Долг/EBITDA - 0,24. ROE - 25.
5. Татнефть. Долг/EBITDA - минус 0,3. ROE - 24.
6. Сургутнефтегаз. Долг/EBITDA - минус 4. ROE - 22.
7. Северсталь. Долг/EBITDA - минус 0,2. ROE - 23.
8. НЛМК. Долг/EBITDA - минус 0,4. ROE - 23.
9. Х5. Долг/EBITDA - 0,8. ROE - 51.
10. Хедхантер. Долг/EBITDA - минус 1,2. ROE - 73.
11. Positive. Долг/EBITDA - 0,9. ROE - 42.
12. Fix price. Долг/EBITDA - минус 0,5. ROE - 38.
13. НМТП. Долг/EBITDA - минус 0,5. ROE - 23.
Многие компании едва переходят планку в 20 процентов ROE. Есть так же компании с большим количеством денег на счетах, но у них есть некоторые проблемы с рентабельностью. Пример: ММК, Интер РАО, Распадская, Юнипро и другие. Так же стоит сделать дополнение, что при дальнейшем повышении ставки эти компании вполне могут чувствовать себя спокойно, пусть даже их ROE и не 20-30-40%. Компании - да, а инвесторы - нет. Просто те же самые банковские вклады в таком случае будут интереснее для инвесторов. Да и занимать под такой процент не очень интересно для бизнеса, особенно если бизнес зарабатывает меньше, чем платеж по кредиту. Для оценки компании только этих параметров не достаточно. Это скорее просто список тех, кому точно будет хорошо (или нормально, но не смертельно) при любой ставке. Ставьте ваши 👍 и будет продолжение.
#акции #роснефть #лукойл #новатэк #татнефть #долг $ROSN $LKOH $NVTK $TATN #30letniy_pensioner
Я не жадный, но денег не дам)
🚨 «НЕТ, Я НЕ ЖАДНЫЙ!» — КАК ОТКАЗАТЬ В ДОЛГ И НЕ ПОТЕРЯТЬ УВАЖЕНИЕ
Наверняка вы сталкивались с ситуацией 😏: как только окружающие узнают, что у вас есть деньги, у них сразу появляется потребность попросить взаймы. Классическая версия: «Ну у тебя же есть, тебе чё, жалко, что ли?»
И знаете, у меня есть вполне доходчивый ответ на этот вопрос. Конечно, на него, как и на любой другой, всегда найдётся контраргумент. И всё же мой вариант чаще оказывается действенным 💡
Вот хороший пример: кто-то врач, кто-то сантехник, кто-то инженер, менеджер, строитель или даже дворник. Профессия не важна. Важно то, что у любого человека есть основной труд или подработка, которая выполняется при помощи специального инструмента — молотка, топора, компьютера и т.д. Когда человеку хочется масштаба, он нанимает других людей, которые тоже с инструментом что-то делают.
Я к чему это всё?
А к тому, что мои деньги — это чистой воды инструмент. И нет, я не жадный. Просто мои деньги работают и зарабатывают мне. Захочет ли условный сантехник одалживать свой ящик с инструментами? Даже если одолжит — вряд ли надолго. Суть даже не в том, одолжит или нет. Суть в том, чтобы на примере показать: деньги — это мои «работники» (отсылка к книге «Самый богатый человек в Вавилоне»). Если я буду разбрасываться этими деньгами — «штат» не собрать 🙅♂️
Я широко развернул тему, но фактически отвечаю: «Извини, у меня нет свободных денег». При необходимости уточняю, почему так.
И главный момент: я говорю это абсолютно искренне и говорю ПРАВДУ. Это не отговорки и не попытка «съехать с темы», а реальность.
Я не держу деньги на карте — всё вложено в различные инструменты. Более того, у меня есть долги, обязательные платежи, плечи, съёмная квартира. И всё достаётся мне не бесплатно. Поэтому я даю в долг только тогда, когда понимаю, что у человека действительно серьёзные трудности или форс-мажор. И кто бы что ни говорил — только дисциплина может сделать богаче. В том числе дисциплина, касающаяся как занятий в долг, так и отдавания долгов.
⚠️ Не ИИР. Ваши деньги — только Ваша ответственность!
А вы даёте деньги в долг? 👇
🔹 Случайная подборка акций из моего текущего портфеля:
🟢 Озон $OZON — надеюсь, маркетплейс выживет под гнётом
🟢 ИКС 5 $X5 — всё-таки топовый ритейл!
🟢 Мосбиржа $MOEX — продолжаю рассчитывать на дивиденды
🟢 Новатэк $NVTK — альтернатива Газпрому, рост и будущее
🟢 Полюс $PLZL — неожиданное падение может смениться ростом
🟢 Россети Ленэнерго $LSNGP — практически вечная (в моём понимании) история для заработка, субъективно
🟢 Сбер $SBER — Сбербанк — кэш-машина 💰
🟢 Сургутнефтегаз $SNGSP — защита от девальвации и дивиденды
🟢 Транснефть $TRNFP — одна из любимых бумаг с шикарными дивидендами
🟢 Т-технологии$T — куда же без такого банка. Держу
📢 Подпишитесь! И помните: важные и интересные новости — в моих блогах! 😉
#инвестиции #акции #финансы
Инвестиции и экономия
🔥 САМЫЕ ПРОТИВОРЕЧИВЫЕ АРГУМЕНТЫ ОБ ИНВЕСТИЦИЯХ И ЭКОНОМИИ
Мой блог — про системные инвестиции и осознанную экономию. Без фанатизма, но с железной регулярностью.
Я стараюсь тратить минимум, но при этом искать баланс для полноценной жизни. Мы с женой почти не ходим в дорогие рестораны, не покупаем брендовую одежду и вообще ничего не берем без кешбэка или скидки. 🏷️
И на это я часто ловлю комментарии в духе:
👉 «А жить-то когда?»
👉 «С собой в могилу не унесешь?»
Сегодня разберем эти и другие возражения. Но сразу оговорюсь: я не сторонник абсурдной экономии, когда стирают пакеты или заваривают чайный пакетик 5 раз. 😄 Мы, например, любим путешествовать за границу. Если бы мы экономили по-дурацки — мы бы этого не делали.
Моя философия проста: выжать максимум из тех денег, которые у меня есть, и не тратить лишнего. Ведь у денег есть неприятное свойство — они имеют свойство заканчиваться. 💸
💰 Деньги не хорошие и не плохие. У них нет эмоций — это просто цифры. Единственный закон, которому они подчиняются — это счёт.
Бесконтрольная трата, отсутствие подушки безопасности, сбережений и «запасного плана» всегда ведут к негативу. Кассовый разрыв, кредиты, а в худшем случае — банкротство. 🚫
В идеале, где бы вы ни жили и какой бы у вас ни был доход, сбережения должны быть всегда. Хотя бы небольшие.
Минимальный порог — 2–3 месяца расходов, средний — 3–6 месяцев, идеальный — 6–12 месяцев.
А теперь давайте откроем неприятную правду 👇
❌ «Я же работал(а)! Я что, не могу себе это позволить?»
(Подставьте что угодно: новый телефон, гаджет, ресторан или фастфуд)
✅ Правильный ответ: Если у вас нет сбережений, а покупку приходится оформлять в кредит или по кредитке — нет, не можете. И точка.
❌ «А жить-то когда?»
✅ Правильный ответ: Ситуации у всех разные, да и желания тоже. Но с точки зрения чистой математики — жить нужно тогда, когда у вас положительный баланс или вы хотя бы движетесь к нему. Погружение в финансовый кризис приведёт только к катастрофе. ⚠️
❌ «Да чё мне эти 500 рублей?»
✅ Правильный ответ: Если ваше текущее финансовое положение тяжелое — в него вас привели ваши прошлые поступки. Невозможно изменить результат, продолжая делать то же самое. Только смена поведения меняет цифры на счету. 📊
Кто то из моих друзей рассказывает мне, как за вечер в ресторане оставил 30т.р. +....
А я... Что я....
Вчера сидел, зашивал свои спортивные штаны и наколенник. Рюкзак планирую отнести в ремонт — подправить косяки. И мне не стыдно! 🧵
Каждый сэкономленный рубль — это пазл моего капитала. Я продолжу искать возможности для заработка и экономии. Только упорство формирует капитал. Никак иначе.
⚠️ Не ИИР (не является индивидуальной рекомендацией).
Ваши деньги — ваша ответственность! 🙌
#инвестиции #новичкам #облигации #акции