Поиск
Что будет со ставкой, рублём и инвестициями в 2027 году?
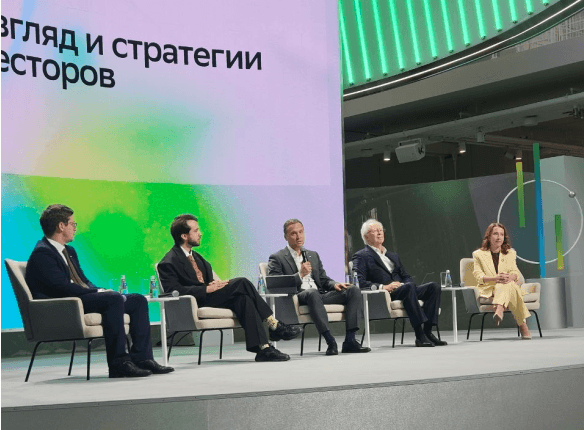
Вчера побывал на форуме СберИнвестиций “Настоящее - будущее”. Говорили о многом - о настоящем (высокие ставки душат инвестиции, прибыль фондового рынка держится на пяти компаниях, а кредитование может не ожить даже после снижения ставки ЦБ) и о будущем (ИИ заменяет личного инвестсоветника, крипта и ЦФА ищут своё место в портфелях)…
Сегодня не буду делать большой текст, просто дам цитаты из панели "Макровзгляд и стратегия для инвесторов" с небольшими комментариями - отобрал самое яркое, на мой взгляд. Расшифровывал по записи.
Топ-10 цитат
СОФЬЯ ДОНЕЦ, Т-Инвестиции:
- "На этом рынке легко заработать, но сложно не потерять". Хорошая фраза о соблазне искать доходность 30%, когда консервативные инструменты уже дают привлекательный результат.
- "Экономика у нас сейчас имеет форму лебедь, рак и щука". Потребление держится, инвестиции падают, отдельные отрасли растут, другие стагнируют. Продолжение мысли: "Все знают, чем закончилась басня - ничем"...
- "Прибыль компаний индекса Мосбиржи выросла на 50%, но почти весь прирост приходится на пять компаний". Четыре сырьевых компании и Сбер. Остальные в совокупности почти не показали роста прибыли.
- "Кредит - это всегда заимствование из завтра". Объяснение того, почему регуляторная политика всё сильнее ограничивает кредитную экспансию.
ТАРАС СКВОРЦОВ, Сбербанк:
- "60% операционной прибыли компании отдают сотрудникам, ещё 40% - банкам". Фактически всё съедают зарплаты и проценты, на инвестиции ничего не остаётся, как-то так…
- "Даже если будет ставка 7%, у банков всё равно будет очень мало аппетита к кредитованию". Контринтуитивный тезис: высокая ставка - не единственная причина дорогого и ограниченного кредита. Скворцов указывает на жёсткие требования к банковскому капиталу.
- "Деньги уходят с депозитов на финансовый рынок, но точно не в акции". По наблюдениям, клиенты переходят преимущественно в государственные, корпоративные и валютные облигации. Вот такой вот инвестиционный спрос.
ОЛЕГ ВЬЮГИН, экономист, профессор НИУ ВШЭ:
- О ставке - "Идеально процентов семь. Это просто то, что доктор прописал для нормальной экономики". Такая ставка нужна для оживления инвестиций. Однако, Олег Вячеславович заметил, что российский бизнес “был бы рад и 10%”.
- Серьёзное ослабление рубля возможно, только если экономика вернётся к росту 4–5%" - не дословная цитата, суть. И далее - пока инвестиции и импорт подавлены - спрос на валюту ограничен, а оживление экономики способно его увеличить.
- До февраля со ставкой лучше не суетиться - тоже суть. Вьюгин предлагает выдержать паузу до первого квартала 2027 года, чтобы оценить исполнение бюджета, и только затем принимать решение.
Выводы макропанели
- В 2027 году инвестору придётся выбирать между терпением и азартом, причём первое может быть куда прибыльнее второго.
- Ставка будет медленно искать дорогу вниз, рубль - зависеть от того, насколько оживёт экономика, а фондовый рынок - доказывать, что способен зарабатывать не только за счёт пяти компаний из индекса.
- Даже дешёвые деньги сами по себе не заставят бизнес инвестировать, банки кредитовать, а акции расти. Для этого экономике нужен двигатель, а пока мы больше обсуждаем, когда отпустят тормоза. Надо следить внимательно за тем, кто первым нажмёт на газ!
#форум
https://t.me/ifitpro
История одного Инсайдера, Лукойл, Марк Мобиус и как на самом деле работает фондовый рынок
Собственно, вчерашняя история - прекрасная иллюстрация рынка: сначала происходит неожиданное событие, цена резко меняется, а потом все начинают искать человека, который "наверняка всё знал заранее".
Возвращаясь к сэру Джону Темплтону и его высказыванию про бычий рынок - в США сейчас стадия оптимизма, хотя отдельные признаки эйфории уже хорошо видны вокруг AI и связанных с ним IPO.
А российский рынок находится почти в зеркальной ситуации. Обнаружить у нас эйфорию вокруг IPO сейчас довольно трудно 😎 Ключевая ставка 14%, деньги дорогие, а инвестор тем временем может получить двузначную доходность в инструментах с более понятным риском. Компания, которая сегодня приходит за акционерным капиталом, должна ответить инвестору: зачем мне брать риск вашего бизнеса?
Эпоха дешёвых денег позволяла продавать инвестору красивую историю. Эпоха дорогих денег заставляет продавать экономику бизнеса: денежный поток, рентабельность, долговую нагрузку, корпоративное управление и понятный ответ на вопрос, зачем компании вообще понадобились деньги инвесторов.
Сейчас я особенно внимательно смотрю на компании реального сектора, которые воспринимают рынок капитала не как красивый финальный аккорд под названием "IPO", а как нормальную последовательную свою историю - банковский кредит, облигации, pre-IPO, а затем уже публичный рынок.
Мы привыкли считать, что хороший рынок капитала - это когда акции растут, а IPO выходят каждую неделю, но все выглядит иначе, чем на самом деле… Хороший рынок капитала начинается тогда, когда компания вынуждена доказать инвестору, что его деньги действительно стоят дорого и высокая ставка заставляет российский рынок пройти этот экзамен.
Ну, а когда деньги снова станут дешевле, мы увидим, кто всё это время действительно готовился к рынку капитала, а кто просто сидел и ждал возвращения дешёвых денег 😎
P. S. На фото я примерно 25 лет назад... Трейдинг-деск, старые мониторы, телефон в руке. Рынок с тех пор изменился меньше, чем кажется 😎
#Мобиус
@pro100IPO
Что не так с семейной ипотекой и какие компании под ударом?
С 1 октября 2026 года семейная ипотека работает по-новому. Главное изменение: ставка и лимит теперь зависят от количества детей и региона. Чем больше детей — тем ниже ставка и выше лимит. Но чтобы получить льготу, хотя бы один ребёнок должен быть младше 7 лет.
• В обычных регионах: один ребёнок — 10% (6 млн), двое — 8% (8 млн), трое — 6% (10 млн), четверо — 4% (10 млн), пятеро — 2% (10 млн).
• В столичных регионах ставки выше, но и суммы больше: один — 12% (12 млн), двое — 10% (15 млн), трое — 8% (18 млн), четверо — 6% (18 млн), пятеро — 4% (18 млн).
Срок субсидирования сократился. Теперь льготная ставка 15 лет вместе 30 лет. Дальше — рыночная. Правда, с ограничением: ставка не может быть выше меньшей из двух величин: ставка по договору плюс 4 п.п. или ключевая ставка ЦБ плюс 3 п.п.
Исключение — ИЖС. Если кредит на строительство дома, его завершение или покупку участка — ставка 6%.
Также ставку 6% можно сохранить двумя способами:
• Внести первоначальный взнос не менее 50% от стоимости жилья сразу.
• Снижение остатка долга до 50% в течение первого года → рефинансирование под 6%.
Кто пострадает сильнее всех?
• Самолёт #SMLT — главный кандидат на удар. Доля ипотеки в продажах — 68%, стройка в Московском регионе.
• А101 и ЛСР #LSRG тоже в столицах: А101 — Москва и область, ЛСР — 89% портфеля в Москве и Питере. Но у ЛСР ипотека — только 49%, плюс сегменты повыше. У А101 сегменты попроще, поэтому эффект будет ощутимее.
• Эталон #ETLN — доля ипотеки около 33%, плюс ориентация на бизнес-класс, где ипотека исторически ниже.
В регионах ужесточение не такое сильное, как в столицах, но всё равно заметное: проблема региональных застройщиков в том, что у них доля ипотеки в среднем выше, чем у столичных.
У Glorax #GLRX — 71%, у АПРИ #APRI — 76%, у Брусники — 78%. Так что более низкая ставка (8–10% в регионах против 10–12% в столицах). Чистый негатив для регионов окажется сопоставим со столичным.
Из актуального:
• 30% доходность — это плата за риск. Насколько опасны облигации Эталон?
• Что не так с облигациями АПРИ? И что сейчас с ними делать?
• Что от нас скрывает МГКЛ? И какие риски на себя мы берем?
• Полипласт подвергся распродаже. Стоит ли паниковать вместе со всеми?
Кто держится (ND/EBITDA < 1x):
• А101 — прибыль 6,3 млрд ₽, но она просела на 53,6% г/г, выручка –18,2%. Зато Debt/Equity 0,83x против 1,03x на конец 2025 года — лучший в выборке.
• ЛСР — ND/EBITDA 2,8x, убыток 57,6 млрд — это обесценение, а не дыра в кэше. Правда, кэш упал с 27,7 до 5,4 млрд, а краткосрочный долг вырос до 57,3 млрд. Зато единственный, кто удержал выручку в плюсе (+0,7%).
Средняя нагрузка (ND/EBITDA 2,5–3,5x):
• Брусника — по операционке отчёт лучший: выручка вдвое, EBITDA до 26,9 млрд, ND/EBITDA с 3,92x до 2,98x. Но чистый убыток 1,4 млрд второе полугодие подряд — дорогой долг съедает весь операционный рост. Ковенанты по нескольким кредитам нарушены.
• Глоракс — выручка +45%, EBITDA 8,6 млрд, а чистая прибыль 1,6 млрд — разницу съедают проценты, налоги и обесценение. Кэш 685 млн ₽ против краткосрочного долга 6,9 млрд.
• Сэтл — прибыль 4,2 млрд, проектный долг полностью закрыт эскроу (131,1 млрд долг / 138,7 млрд эскроу = 106%). Но корпоративный долг 74 млрд при кэше 4 млрд и краткосрочном долге 51,4 млрд.
Тяжелее (ND/EBITDA > 3,5x):
• Самолёт — отчёт самый тяжёлый: выручка –31%, убыток 22,3 млрд, FFO рухнул с 25 до 6,6 млрд. Компания напрямую говорит с банками о реструктуризации. Техдефолты в мае (три выпуска) и сентябре (БО-П20 с задержкой на день).
• Эталон — убыток 13,2 млрд второе полугодие подряд, ND/EBITDA с 4x до 5,5x; EBITDA закрывает лишь половину финрасходов. Если так пойдёт дальше, капитал уйдёт в минус.
• АПРИ — ND/EBITDA 4,2x при ковенанте с Альфа-Банком не более 4x. Купоны до 30,5% (YTM до 47%) при операционной прибыли 3,4 млрд за полгода. CFO –8,4 млрд, доля проектного финансирования 70,6%.
Что в итоге: Сектор чётко распался на три эшелона. А101 — с запасом прочности. ЛСР, Брусника, Глоракс, Сэтл — середняки с контролируемыми, но растущими рисками. Самолёт, Эталон, АПРИ — проблемные, и тут всё упирается в готовность банков поддерживать реструктуризацию.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Покупать становится все страшнее. Что не так с облигациями и рынком долга?
Коллеги, приветствую! После двух недель бездействия на рынке долга я всё же решил небольшой долей докупить бумаги, которые сейчас торгуются значительно ниже номинала. Все эти компании я уже разбирал в канале, и мнение не меняется: не верю, что крупный бизнес с реальным весом внутри страны не будут пытаться спасать.
Путь сложный — и для инвестора, которому нужно беречь нервные клетки, и для менеджмента, который ищет покупателя на ликвидные активы.
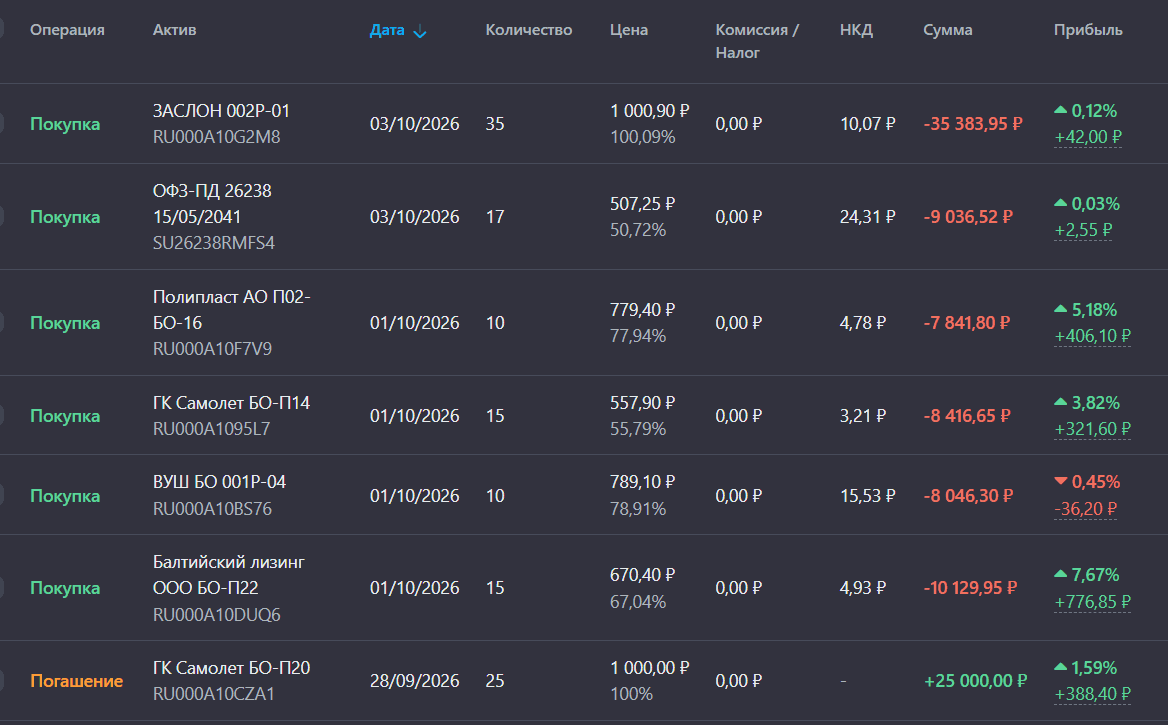
С этими мыслями увеличил позиции в следующих выпусках:
• Вуш 001P-04 $RU000A10BS76 и Самолёт БО-П14 $RU000A1095L7 Как мне кажется, в крайнем случае их поглотят крупные игроки, если сами не справятся с долгами. Как бы внутри страны ни кошмарили бизнес Вуш, мне он нравится своей аккуратной экспансией. На конец мая 2026 года Whoosh уже представлен примерно в 15 городах Латинской Америки.
Про «Самолёт» — пару слов отдельно. В начале прошлой недели рынок знатно штормило на техдефолте: возникла проблема с выплатой по выпуску БО-П20 на 2,5 млрд. Сумма для «Самолёта» небольшая, но если компания испытывает сложности даже с ближайшим погашением, рынок закономерно задаётся вопросом: а что будет с более крупными выплатами? Длинные бумаги сейчас держать не хочу, а вот короткие — со сроком до года — ещё могут погасить. Что будет дальше, покажет время.
• Полипласт П02-БО-16 $RU000A10F7V9 Эмитент практически достроил все заводы, под которые активно занимал средства. Если проанализировать уже введённые мощности — вопросов к генерации денег и к спросу на продукт нет.
• Балтийский Лизинг БО-П22 $RU000A10DUQ6 Главное — найти средства на предстоящее погашение в ноябре. Как по мне, в крайнем случае эмитенту может помочь ПСБ: напомню, у Промсвязьбанка в залоге 100% долей операционной компании «Балтийский лизинг».
Логика простая: банку выгодно, чтобы заложенный актив сохранял стоимость и стабильно генерировал поток — тогда и кредит будет обслуживаться. В теории ПСБ может выступить кредитором: дать новый заём или рефинансировать часть долга, чтобы появились деньги на ноябрьские платежи, включая put-оферты по облигациям.
Проверка на прочность. На put-оферты по БО-П14 $RU000A10A3W1 (19 ноября 2026) и БО-П21 (25 ноября 2026) приходится львиная доля нагрузки. Если бы все держатели предъявили 100% бумаг, компании пришлось бы выплатить 11,5 млрд только по этим двум выпускам.
Основные держатели обоих выпусков — страховые компании. Менеджмент заявляет, что ведёт с ними переговоры о замещении вместо выкупа и что ликвидность под оферты зарезервирована. Но конкретную сумму резерва компания не раскрыла — и это нервирует рынок.
Что будет дальше? Сейчас индекс Гособлигаций приближается к уровню поддержки 110 пунктов. Если ЦБ на заседании 23 октября сохранит жёсткую риторику или приостановит цикл снижения ставки, а Минфин продолжит давить на рынок, то доходности длинных ОФЗ пробьют 17% и направятся к 18%+. Это протолкнёт RGBI к психологической отметке 100 и такого допускать никак нельзя.
В таком сценарии на рынке долга начнётся настоящая паника. Закредитованные компании, выживающие за счёт постоянного рефинансирования, будут вынуждены предлагать ещё более высокую доходность — как относительно собственных выпусков, так и в сравнении с условиями заимствований Минфина.
В этот момент вся шаткая конструкция рынка может быстро схлопнуться. Именно поэтому вблизи текущих значений я на этой неделе подкупал самый длинный выпуск ОФЗ 26238 $SU26238RMFS4 Так как в подобное развитие событий я не верю. А что Вы покупали в свой портфель и почему?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
Актуальные обзоры, которые вы могли пропустить:
• Доходность ОФЗ выросла до 16,7%. Разбор выпусков под разные сценарии
• Редкая возможность зафиксировать под 10% в валюте. Что выбрать?
• Осенние дивиденды в 2026 году: где самая высокая доходность?
'Не является инвестиционной рекомендацией
🎬 Пятничный стрим от ИнвестТемы «Поговорим о деньгах»
Вы думали я не вернусь с очередным эфиром на тему денюжков? Не угадали - стриму быть! Сегодня обсудим, почему на фоне снижения инфляция люди все сильнее чувствуют рост цен, как подорожание коммуналки бьет по кошельку, что происходит с федеральным бюджетом и почему россияне все чаще берут автомобили в кредит на рекордные сроки.
🌐 Ссылка на YouTube https://youtube.com/live/agYWW7O8MFM?feature=share
🌍 Cсылка на VK Видео https://vkvideo.ru/live-148221312_456239671
📹 Cсылка на RuTube https://rutube.ru/video/33e019bdc739a9afe62e759d8e296b71/
Начало в 20:00 мск. Присоединяйтесь!
🪙 Семейная ипотека с 1 октября массово станет недоступнее. Об этом уже все написали, но интересно посмотреть на расчёты.
Семьям с тремя детьми придётся платить до 172 тысяч рублей в месяц по семейной ипотеке после изменения условий программы. Теперь для них максимальный кредит вырастет до 18 млн рублей при ставке 8%.
Семьи с двумя детьми смогут взять до 15 млн под 10% с платежом до 161 тысячи, а с одним ребёнком — до 12 млн под 12% с платежом до 144 тысяч.
Платить по 140-170 тыс 15 лет... Ну такое себе. $PIKK $SMLT
🪙 Шины в России подорожают из-за новых антидемпинговых пошлин.
ЕЭК на пять лет вводит сборы на грузовые шины из Таиланда и Вьетнама — в зависимости от производителя ставка составит от 11,31% до 22,37%.
Импортёры предупреждают, что это может привести к росту цен и сокращению ассортимента. Дополнительные расходы транспортных компаний в итоге способны отразиться и на стоимости грузоперевозок.
🪙 Застройщики в России уже не могут продать почти каждую вторую квартиру — на этом фоне число банкротств в отрасли резко растёт. За три месяца количество таких дел увеличилось более чем на 30% — до 1454, а год к году рост составил 41%.
Индекс МосБиржи упал на 1,7% в пятницу — из крупных бумаг вырос только Полюс · Мегановости
1️⃣ Индекс МосБиржи $IMOEX по итогам торгов 25 сентября снизился на 1,7%, до 2273,87 пункта, индекс РТС потерял 1%, до 849,31 пункта.
Рынок закрыл неделю в минусе на фиксации прибыли перед выходными, подешевевшей ниже 105$ за баррель нефти Brent и геополитической неопределенности по украинскому урегулированию.
Хуже рынка торговались Яндекс $YDEX , потерявший 4,1%, АФК Система $AFKS , упавшая на 3,4%, Газпром $GAZP , снизившийся на 2,9%, и Озон $OZON , подешевевший на 2,9%, а лидером роста стал Полюс $PLZL , прибавивший 2,1%.
Курс доллара, установленный ЦБ на 26 сентября, составил 84,34 ₽.
Широкая просадка почти по всем секторам при единственном растущем Полюсе указывает на техническую фиксацию прибыли перед выходными, а не на фундаментальную переоценку рынка.
АКРА повысило кредитный рейтинг Positive Technologies до AA(RU)
Это высокая оценка финансовой устойчивости, надежности и кредитоспособности нашей компании, которая приближается к наивысшему уровню — AAA(RU).
Теперь нам присвоен рейтинг уровня AA сразу двумя агентствами — АКРА и «Эксперт РА».
Но что вообще означают эти буквы? 🤔
Базово кредитный рейтинг помогает оценить, насколько вероятно, что компания сможет вовремя вернуть свои долги — будь то кредит в банке или выпуск облигаций.
Рейтинговые агентства смотрят на финансовое состояние компании: денежный поток, долговую нагрузку, способность обслуживать долг, отраслевые риски и много чего еще. После этого они присваивают компании рейтинг, который показывает уровень ее кредитоспособности: от D — дефолта — до AAA — наивысшего.
Если говорить чуть проще: представьте компанию, которой нужно взять в долг 10 млрд рублей на развитие. Она приходит в банк и говорит: «Дайте денег». Банк спрашивает: «А вернете?» Представитель компании отвечает: «Конечно».
Но, разумеется, банку этого недостаточно. Он должен оценить, сможет ли компания выполнить свои обязательства — вернуть заемную сумму и проценты. Для этого банк сам анализирует финансовое состояние заемщика.
Рейтинговое агентство делает примерно то же самое, только его оценка становится независимым публичным ориентиром для рынка — на нее могут опираться банки и инвесторы.
И чем выше рейтинг компании, тем ниже может быть стоимость ее заимствований. Это касается и кредитов, и облигаций: высокий рейтинг может позволить компании привлекать деньги на более выгодных условиях.
Есть облигации компаний с высоким рейтингом AA — риск по ним низкий, поэтому и ставка доходности будет ниже. А есть с рейтингом BBB — здесь инвестор получает большую доходность, но и берет на себя больший риск, который оценивается как существенный.
Кредитный рейтинг важен не только банкам и инвесторам в облигации. Для акционеров он тоже дает дополнительную информацию о финансовом состоянии компании, долговой нагрузке и устойчивости бизнеса.
Почему АКРА повысило рейтинг Позитива до AA(RU) со стабильным прогнозом ✅
До пересмотра у нас была высокая оценка — AA−(RU) с позитивным прогнозом. Теперь этот прогноз реализовался: рейтинг повысили за счет улучшения оценок долговой нагрузки, покрытия процентных платежей и сильных результатов за первое полугодие: отгрузки выросли на 45% при сокращении расходов на 13%.
Рейтинг AA(RU), например, также присвоен «Аэрофлоту», «Т-Банку», «Совкомбанку» и даже Самарской области (да, агентства оценивают не только компании, но и целые регионы).
Аналитики АКРА отметили уверенную динамику наших отгрузок в июле и августе. Она соответствует ожиданиям агентства и поддерживает его уверенность в том, что компания достигнет плановых показателей по итогам года — 40–45 млрд рублей при сохранении расходов на уровне прошлого года.
Повышение рейтинга АКРА отражает результаты нашей работы по укреплению финансовой устойчивости компании. Мы продолжаем наращивать бизнес, одновременно повышая операционную эффективность и снижая долговую нагрузку. Сбалансированный долговой портфель и запас ликвидности позволяют последовательно реализовывать нашу стратегию и сохранять гибкость в финансировании бизнеса.
Ну а для инвесторов это еще один ориентир, который помогает быть уверенными в нашей финансовой устойчивости.
Полный отчет АКРА можно посмотреть на сайте агентства.
#POSI
⚡️ ЦБ сохранил ставку 14%. Пауза в снижении, но не разворот
🔷️ Инфляция снова ухудшила картину
В июле текущий рост цен с сезонной корректировкой ускорился до 11,6% в пересчёте на год, базовая инфляция до 7%. Устойчивую инфляцию ЦБ теперь оценивает в диапазоне 5–6%, годовую на 7 сентября в 6,3%.
Сначала основным фактором был рост цен на бензин и дизель. Но теперь ЦБ фиксирует уже вторичные эффекты через издержки компаний, инфляционные ожидания и спрос. И это важнее самого скачка топлива: задача регулятора не допустить, чтобы разовый ценовой шок превратился в устойчивую тенденцию.
🔷️ Спрос замедляется, но давления всё ещё достаточно
Экономика в III кв. продолжает расти умеренными темпами. Потребление замедляется, но остаётся повышенным, инвестиционная активность восстанавливается. Напряжённость на рынке труда снижается, дефицит кадров сокращается, однако рост зарплат всё ещё заметно опережает производительность.
Плюс снова ускорилось корпоративное кредитование. То есть спрос и кредит пока не дают ЦБ достаточных оснований спешить с дальнейшим смягчением.
🔷️ Снижение ставки в сентябре даже не обсуждали
На заседании предметно рассматривалось сохранение 14%. Вариант снижения ставки предметно не обсуждался.
Логика понятна: проинфляционные риски выросли и по-прежнему преобладают. ЦБ опасается в том числе повторного появления дисбаланса между спросом и предложением.
🔷️ Но держать ставку «непосильной» долго не планируют
И это важный балансирующий тезис Набиуллиной: ЦБ не планирует длительно держать ставку на непосильном для экономики уровне.
То есть снижение сейчас поставили на паузу, но возможность дальнейшего смягчения не исключена. Пространство для него ЦБ будет уточнять уже в октябре при обновлении прогноза.
🔷️ Бюджет становится одной из главных развилок
До конца сентября ЦБ ждёт параметры нового бюджета.
Если структурный первичный дефицит окажется выше заложенного в базовом сценарии, может потребоваться более жёсткая ДКП. Если консолидация будет быстрее, Набиуллина допускает возможность некоторого смягчения.
Получается, октябрьское решение теперь будет зависеть не только от инфляции и ожиданий, но и от того, какой бюджет принесёт правительство.
🔷️ Цель 4% двигать не будут
Повышать таргет инфляции ЦБ не собирается. Набиуллина назвала такую идею «крайне вредной» и подчеркнула, что повышение цели не сделает кредит дешевле.
Базовый сценарий остаётся прежним: 6–7% инфляции в 2026 г. и возвращение к 4% в 2027 г.
Что в итоге❓️
Сентябрьское решение получилось жёстким по текущей ситуации, но не означает отказа от дальнейшего снижения ставки.
ЦБ взял паузу из-за ухудшения инфляционной картины и выросших рисков. Теперь регулятору нужна уверенность, что устойчивое замедление инфляции действительно возобновилось.
Главная развилка переносится на 23 октября. К этому моменту появятся новые данные по инфляции, параметры бюджета и обновлённый прогноз ЦБ. И именно тогда станет понятнее, была сентябрьская пауза короткой или 14% задержатся с нами подольше.
Всем хороших выходных 🤗
Ставьте 👍
#обзор_рынка
©Биржевая Ключница
Татнефть. Отчет за 1 пол 2026 по МСФО
Тикер: #TATN, #TATNP
Текущая цена: 610.6 (АО), 587.8 (АП)
Капитализация: 1.42 трлн
Сектор: Нефтегаз
Сайт: https://www.tatneft.ru/aktsioneram-i-investoram_old
Мультипликаторы (LTM):
P/E - 5.38
P/BV - 1
P/S - 0.73
ROE - 18.7%
ND/EBITDA - отриц. ND
EV/EBITDA - 2.75
Акт/Обяз - 2.86
Что нравится:
✔️выручка выросла на 15.8% г/г (761.2 → 881.6 млрд);
✔️FCF увеличился на 74.3% г/г (83.4 → 145.5 млрд);
✔️чистая денежная выросла в 4.2 раза п/п (36.9 → 154.1 млрд);
✔️нетто фин доход +6.1 млрд против расхода -3.1 млрд во 2 пол 2025;
✔️чистая прибыль выросла в 3.1 раза г/г (54.2 → 165.5 млрд);
✔️очень хорошее соотношение активов и обязательств.
Что не нравится:
✔️
Дивиденды:
Одинаковая выплата на оба типа акций не менее 50% прибыли (максимум между МСФО или РСБУ). Выплаты осуществляют 3 раза в год (за полугодие, 3 и 4 кварталы).
СД рекомендовал дивиденды за 1 пол 2026 в размере 32.88 руб (ДД 5.38% АО и 5.59% АП от текущих цен).
Мой итог:
Операционных результатов пока нет, смотрим финансовые.
Общий рост выручки обусловлен увеличением цен на нефть и нефтепродукты, также помогли выплаты по топливному демпферу (общая сумма выплат нефтяникам выросла на 11.2% г/г, 544.7 → 605.5 млрд). Выручка по сегментам (г/г без межсегмента в млрд):
- разведка и добыча +19.7% (261.6 → 313.1);
- переработка и реализация нефти и нефтепродуктов +15% (465.6 → 535.4);
- финансовые услуги -17% (26.1 → 21.7).
Чистая прибыль кратно выросла по нескольким причинам - увеличение выручки, получение нетто фин дохода вместо расхода (+6.1 млрд vs -5.5 млрд в 1 пол 2025), меньший убыток по курсовым разницам (-24.9 → -4.3 млрд) и сниженная эф. ставки налога на прибыли (28% vs 31.7% в 1 пол 2025).
FCF вырос из-за разнонаправленного движения OCF (+37.5% г/г, 151.2 → 207.9 млрд) и кап. затрат (-7.9% г/г, 67.8 → 62.5 млрд). Но, скорее всего, стоит ожидать увеличения капекса, так как Татнефть, во-первых, строит завод по выпуску лития, а во-вторых, совместно с китайскими партнерами начала строительство завода по производству метионина (общий объем инвестиций 130 млрд).
Чистая денежная позиция остается у компании и, более того, за полугодие она увеличилась в 4 раза. Хотя, наверное, стоит ждать ее уменьшения в связи со стройками, про которые написано выше (большая часть затрат на завод производству метионина – это одобренный при поддержке Правительства РФ льготный кредит).
Конфликт на Ближнем Востоке остается в некой тлеющей фазе, и это поддерживает цены на нефть и нефтепродукты. Минфин не планирует изменять топливный демпфер, а выплаты по нему за 2 месяца 3 квартала уже на 82% превышают выплаты за 3 кв 2025. Но также стоит учитывать, что в августе НПЗ "Танеко" подвергался атакам. Правда официальной информации о последствии атак и возможных повреждениях инфраструктуры, повлиявших на работу завода не было.
В итоге с учетом вышеозвученной информации и отличного первого полугодия был пересчитан субъективный прогноз на 2026 год. По грубым подсчетам Татнефть за 2026 сможет заработать прибыль в районе 353 млрд. Это дает P/E 2026 = 4.01 и дивиденд в районе 75.89 руб при выплате 50% от ЧП (ДД 12.43% АО и 12.91% АП по текущим ценам). Возможно, за 2 полугодие payout будет и 75%.
Конъюктура благоволит компании, особенно с учетом того, что основной фокус Татнефти на переработке и реализации нефтепродуктов. Но в этом есть и ключевой риск. Если атаки БПЛА приведут к серьезным повреждениям единственного НПЗ "Танеко" и остановке переработки, то это значительно отразится на результатах компании (насколько сильно уже будет зависеть от уровня повреждения и времени простоя).
Татнефть на данный момент смотрится интересно. Компания генерирует хороший FCF, долг отсутствует, а результаты на фоне удобной конъюктуры просто прекрасные. Если еще и верить в 75% payout и "нереализацию" рисков, то вообще "конфетка".
Акций нет в моем портфеле. Прогнозная справедливая стоимость - 780 руб (АО), 757 руб (АП).
*Не является инвестиционной рекомендацией
Более подробная информация по портфелю в моем Телеграме
Что такое осень? Это акции. Почему сентябрь пугает инвесторов
Итак, он начался, сентябрь, все пропало! Раз уж снова наступило третье сентября, в честь знаменательного числа поговорим о причинах для страха! Их нам хватает - госдолг США $40 трлн, рынок дорогой, доходности облигаций высокие, AI-пузырь вот-вот должен лопнуть, но раз этого недостаточно, СМИ достали последний аргумент – ОСЕНЬ
Статистика, действительно, выглядит страшновато, с 1926 года S&P 500 в сентябре в среднем терял около 0,7%, это худший месяц года и единственный со средней отрицательной доходностью. Вы успели продать акции 31 августа? Готовитесь откупить их обратно 1 октября?
Среднюю доходность сентября сильно портят несколько исторических обвалов - –29,6% в сентябре 1931-го, –14% в 1937-м, –12% в 1974-м, –11% в 2002-м и –10% в 2022-м. Но, друзья, падали рынки не из-за того, что на календаре сентябрь. В 1931-м была Великая депрессия и банковский кризис, в 1937-м ФРС ужесточила требования к резервам банков, в 1974-м - из-за нефтяного шока и двузначной инфляции, а 2002-й и 2022-й вообще пришлись на уже идущие медвежьи рынки.
Если убрать эти аномальные падения, страшный сентябрь становится не таким уж и страшным. Медианная доходность S&P 500 в сентябре вообще положительная! В современной истории S&P 500 в сентябре 2010-го года дал +9%, а с 1995 по 1998 год рынок четыре сентября подряд рос больше, чем на 4%! Если бы календарная магия работала, инвестирование было бы прекрасным бизнесом: 31 августа все продаем, 1 октября покупаем обратно и уезжаем отдыхать! Но рынок, почему-то, отказывается соблюдать этот график.
У нас в России еще веселее. Индекс Мосбиржи в конце августа не радовал, в сентябре, похоже, началось тихое восстановление. Только наш инвестор, хоть и поет песню про 3 сентября, обсуждает сейчас вообще другое - геополитику, ставку, рубль, нефть, корпоративные отчеты, и все это к осени отношения не имеет. Индекс прибавляет потихоньку, доллар, кстати, тоже, а рынок продолжает жить между надеждами на смягчение денежной политики и геополитикой.
Итого: рынки двигают прибыли компаний, процентные ставки, кредит, экономика, политика, ожидания инвесторов - огромный набор событий, которые невозможно все засунуть в календарь.
Самое смешное, что страх перед сентябрем говорит о рынке больше, чем статистика самого сентября. Если после четырех лет бычьего рынка американские инвесторы продолжают искать новую причину срочно испугаться - то пожалуйста, вот вам госдолг, вот CAPE, теперь вот календарь, значит, до всеобщей эйфории, возможно, еще есть время заработать.
Это конечно не означает, что сентябрь обязательно будет хорошим. Может упасть и на 10%, рынок разрешения спрашивать не будет… Но продавать акции потому, что август закончился, примерно как брать зонтик исключительно потому, что "осень же". Так что "спокойствие, только спокойствие!" - сентябрь уже наступил, а вот падение рынка вместе с этим никто не обещал
#сентябрь
https://t.me/ifitpro
С 1 сентября 2026 года в России начинается не «новый эксперимент», а первый обязательный этап массового внедрения цифровой формы национальной валюты. Закон уже принят, банки отчитались о готовности, крупные сети заявили о подключении. Для граждан использование остается добровольным. Для части финансового сектора и ритейла — нет.
Это не криптовалюта и не отдельная денежная единица. Один цифровой рубль равен одному наличному и одному безналичному. Меняется не номинал, а архитектура денег: счет открывается не в коммерческом банке, а на платформе Банка России. Банк в этой схеме становится окном доступа, а не хранителем остатка.
Ниже — как устроена новая форма рубля, что реально заработает завтра, где пределы первого этапа и какие последствия это несет для рынка.
Третья форма денег, а не «российский биткоин»
Банк России с самого начала описывает цифровой рубль как третью форму национальной валюты — рядом с бумажными купюрами и средствами на счетах в банках. Эмитент один: Центральный банк. Обязательство тоже одно: перед владельцем кошелька отвечает регулятор, а не кредитная организация.
Отсюда несколько практических следствий, которые часто теряются в общих разговорах о «цифровизации».
Цифровой рубль нельзя положить на вклад. На остаток не начисляют процент. Им нельзя выдать кредит. Кешбэка как у карты тоже нет: это платежный инструмент, а не продукт лояльности. Зато перевод внутри платформы не зависит от лимитов конкретного банка и не «зависает» между разными кредитными организациями — операция идет на инфраструктуре ЦБ.
Техническая модель двухуровневая. Пользователь не заходит напрямую в личный кабинет Центробанка. Он открывает кошелек через приложение банка-участника платформы. Сам счет при этом живет на платформе регулятора. У человека один цифровой кошелек, но доступ к нему можно получить из приложений разных банков, если они подключены.
Это и есть главное отличие от привычного безнала. Деньги на карте Сбера — обязательство Сбера. Цифровые рубли — обязательство Банка России. При отзыве лицензии у коммерческого банка остаток на цифровом кошельке не «зависает» в конкурсной массе.
Обратная сторона той же конструкции: средства уходят с баланса банковской системы. Для кредитования экономики это уже не депозитная база, а обязательство ЦБ.
Как проект дошел до 1 сентября
Идея обсуждается с 2020 года. Концепция опубликована в 2021-м. Пилот с реальными операциями идет с августа 2023 года. К лету 2025-го ЦБ отчитывался о более чем 100 тысячах операций: десятки тысяч переводов, оплаты товаров и услуг, исполнение смарт-контрактов.
Первоначально массовый запуск хотели начать в июле 2025 года. Срок сдвинули на сентябрь 2026-го. Набиуллина объясняла это не технологическим сбоем, а доработкой экономической модели и консультациями с банками. «Это проект развивающийся», — говорила она летом 2026 года.
Юридическую рамку массового этапа задал федеральный закон № 248-ФЗ, подписанный в июле 2025 года. Он закрепил трехволновую схему подключения банков и торговли до 2028 года.
То есть 1 сентября — не финиш проекта. Это момент, когда добровольный пилот сменяется обязательством для крупнейших игроков.
Что именно включается завтра
С 1 сентября 12 системно значимых банков обязаны дать клиентам возможность открыть счет цифрового рубля, пополнить его, перевести средства и оплатить товары и услуги. По оценке ЦБ, на эту группу приходится более 80% платежного рынка. В перечень входят Сбербанк, ВТБ, Газпромбанк, Альфа-банк, Т-Банк, ПСБ, Россельхозбанк, Юникредит банк, Райффайзенбанк, Совкомбанк, Московский кредитный банк и «Дом.РФ».
Параллельно доступ должны обеспечить банки, признанные значимыми на рынке платежных услуг. Три из них получили статус только в феврале 2026 года и, по словам Аллы Бакиной, директора департамента национальной платежной системы ЦБ, могут не успеть к дате. Регулятор пообещал им помощь до конца года. Всего к платформе в разной стадии подключения находятся более 130 банков, включая небольшие, у которых обязанность наступит позже.
На стороне торговли правило жестче. С 1 сентября принимать цифровой рубль обязаны компании с выручкой более 120 млн рублей за предыдущий календарный год, если на 1 января 2026-го у них был договор с банком из числа значимых. Среди тех, кто публично подтвердил готовность, — Ozon, Wildberries, «Магнит», МТС, «Аэрофлот», а также крупные операторы связи. МТС, «Ростелеком» и «МегаФон» готовили прием оплаты через собственные платежные контуры.
Дальше закон идет волнами:
с 1 сентября 2027 года — банки с универсальной лицензией и торговля с выручкой от 30 млн рублей;
с 1 сентября 2028 года — остальные банки и продавцы с выручкой от 20 млн;
микробизнес с выручкой менее 5 млн рублей и точки без интернета от обязанности принимать цифровой рубль освобождены.
Отдельно с той же даты банки должны уметь работать с универсальным QR-кодом на базе решения НСПК. Идея простая: один код на кассе вместо нескольких, внутри — СБП, банковские платежные сервисы, позже и цифровой рубль. Бонусы и скидки выбранного способа оплаты сохраняются.
Для человека это выглядит так: в приложении банка появляется раздел «Цифровой рубль». Клиент сам открывает кошелек. Автоматически его никто не заводит, заявления об отказе в МФЦ писать не нужно.
Как пользоваться: лимиты, комиссии, что можно и чего нельзя
Пополнение идет с обычного банковского счета. Курс один к одному. Наличные сначала нужно внести на счет в банке, затем перевести в цифровой кошелек. Обратный путь такой же: сначала вывод на банковский счет, потом снятие в банкомате.
Единственный жесткий лимит для физлица — 300 тыс. рублей в месяц на перевод со своего безналичного счета на цифровой. Бакина называла эту сумму «в среднем достаточной». Распоряжаться уже лежащими на кошельке деньгами можно без потолка: переводы внутри платформы не режут. Сверх лимита кошелек можно пополнять переводами от других людей. У юрлиц лимита на пополнение нет.
Комиссии. Для граждан платежи и переводы бесплатны бессрочно. Для бизнеса нулевой тариф действует до 31 декабря 2026 года. С 2027 года базовая ставка за прием оплаты — 0,3% от суммы, но не больше 1500 рублей за операцию. Это заметно ниже типичного карточного эквайринга в 1–2% и ниже многих тарифов СБП. Платежи в бюджет в цифровых рублях для граждан и компаний идут без комиссии.
Что доступно с первого дня массового этапа: открытие и закрытие счета, пополнение и вывод, переводы по номеру телефона, автопереводы, оплата по QR-коду, расчеты с государством — налоги, пошлины, штрафы. Вклады и кредиты в этой форме денег не появятся.
Офлайн-режим, о котором ЦБ говорил как о будущем аналоге наличных, на старте массового этапа еще не является полноценной заменой купюре. Сейчас без связи операция не проходит. Режим «заранее отложить сумму на телефон и платить без сети» остается в планах, а не в базовом сценарии 1 сентября.
Зачем государству отдельная форма рубля
Публичная аргументация ЦБ собрана вокруг четырех задач.
Первая — дешевые внутренние платежи. Для человека это бесплатный перевод без банковского потолка СБП. Для ритейла — снижение стоимости приема оплаты. Эксперты, которых цитировали «Известия», оценивают экономию бизнеса на комиссиях в диапазоне 40–150 млрд рублей в год по сравнению с классическим эквайрингом, если инструмент наберет оборот.
Вторая — контроль целевого расходования бюджетных денег. Цифровой рубль программируется. Смарт-контракт может разрешить тратить субсидию только на определенный тип товаров, в заданный срок и у заданного круга получателей. В пилоте уже отрабатывали социальные выплаты, субсидии фермерам, компенсации на школьную форму и питание. Для Казначейства это способ видеть движение средств не постфактум по отчетам, а в контуре самой платежной операции.
Третья — устойчивость внутренней платежной инфраструктуры. После 2022 года Россия ускорила строительство контуров, которые меньше зависят от Visa, Mastercard и SWIFT. Цифровой рубль в этой логике — не замена «Мира» и СБП, а еще один слой, который эмитирует и клирит сам ЦБ.
Четвертая — задел под трансграничные расчеты. На старте цифровой рубль работает внутри российской платформы. Международного «включения из коробки» нет. Но регулятор прямо связывал проект с расчетами между центробанками и снижением зависимости от посредников. В связке с цифровым юанем, инициативами БРИКС и двусторонними мостами это выглядит как долгосрочная ставка, а не функция первого дня.
Отдельно стоит политический контраст той же даты. 1 сентября в силу вступают и новые правила оборота криптовалют: лицензирование площадок, лимиты для неквалифицированных инвесторов, запрет использовать крипту как средство платежа внутри страны. Государственная цифровая валюта запускается шире в тот момент, когда частные цифровые деньги жестко отделяют от платежного оборота.
Что это значит для банков
Для кредитных организаций цифровой рубль — одновременно новый канал обслуживания и удар по двум привычным источникам денег: остаткам на счетах и комиссиям.
Когда клиент переводит 100 тысяч с депозита или текущего счета в цифровой кошелек, банк теряет пассив. На платформе ЦБ эти деньги уже не работают в кредитном портфеле. ЦБ это понимает и сам описывал риск оттока ликвидности. Ответ регулятора — поэтапность, отсутствие процента на остаток и лимит пополнения 300 тыс. рублей в месяц. В документах по денежно-кредитной политике Банк России пишет, что при необходимости восполнит ликвидность операциями рефинансирования и не меняет из-за этого операционную процедуру управления ставкой.
Оценки рынка шире. В разных исследованиях потенциальный отток с депозитов закладывали в диапазоне 5–20% при агрессивном сценарии. Сильнее эффект бьет по небольшим банкам: прирост цифрового рубля на 1 млрд там может снять с депозитов больше, чем у системно значимых игроков. По комиссиям пессимистичные оценки доходили до десятков миллиардов рублей в год после окончания льготного периода — это уже история 2027–2028 годов, не первых недель сентября.
Банки это видят. Поэтому параллельно идет дискуссия, которую Набиуллина обозначила открыто: возможны пилоты кошельков не только на балансе ЦБ, но и на балансе самих банков. Если такая модель появится, часть средств вернется в контур кредитных организаций. Пока базовый запуск идет по более жесткой схеме «кошелек на платформе регулятора».
Для инвестора в банковские акции ближайшие кварталы важнее не лозунг «третья форма денег», а три измеримых вещи: скорость перетока остатков, доля эквайринга, которую ритейл уведет на цифровой рубль после введения тарифа 0,3%, и то, компенсирует ли ЦБ выпадающую ликвидность без давления на чистую процентную маржу.
Что это значит для бизнеса и ритейла
Крупному ритейлу и маркетплейсам отказываться нельзя. Среднему — пока можно. Мелкому с выручкой до 5 млн — можно и дальше.
Экономика приема выглядит привлекательно, особенно до конца 2026 года, пока тариф нулевой. Даже после 1 января 2027-го 0,3% с потолком 1500 рублей за операцию дешевле карты. На обороте 1 млн рублей в месяц разница с эквайрингом 2% — это около 17 тыс. рублей экономии; на 3 млн — уже порядка 50 тыс. в месяц. Цифры грубые, но направление понятное.
Технически кассы массово менять не нужно. Достаточно интернета и QR. Универсальный код как раз должен убрать путаницу «какой из трех квадратов сканировать».
Слабое место первого этапа — охват. Обязаны крупные сети и клиенты крупнейших банков. Магазин у дома, рынок, небольшая клиника и значительная часть региональной розницы завтра цифровой рубль принимать не будут. Поэтому «заплатить везде», как картой «Мир», 1 сентября не получится.
Для компаний, которые работают с госконтрактами и субсидиями, интереснее не касса, а смарт-контракты. Пока их на платформе создает сам Банк России, а не произвольный бизнес. Расширение этой функции — один из следующих этапов, и именно он может дать цифровому рублю роль, которой нет у СБП.
Как на это смотрят сами люди
Опросы конца августа дают картину скорее любопытства, чем ажиотажа.
По исследованию ВТБ среди 1,5 тыс. жителей крупных городов, 62% готовы попробовать операции с цифровым рублем. Из них 27% собираются открыть счет сразу, 34% — когда увидят оплату в магазинах. Главный плюс для респондентов — ниже комиссии (59%). 40% отдельно отмечают, что деньги лежат на платформе ЦБ, а доступ есть из разных приложений.
С зарплатой осторожнее. Формально 66% «готовы» получать оклад в цифровых рублях, но без условий согласны только 16%. Остальные ждут бонус, надбавку или прямое решение работодателя либо государства. ЦБ и Минфин подчеркивают: принудительно переводить зарплаты на новую форму денег не будут.
Другие замеры скромнее. Июльский опрос «Выберу.ру» и «Еврокредит.ру» показывал 46% тех, кто планирует пользоваться инструментом, и 18% твердых отказов. Молодежь 18–24 лет заметно лояльнее старших групп.
Это важно для прогноза оборота. До конца 2026 года аналитики не ждут лавины. Денис Астафьев оценивал объем операций ближайших месяцев как десятки, в лучшем случае сотни миллиардов рублей — то есть пилотный масштаб на большой инфраструктуре. К 2030 году тот же круг оценок дает развилку от 4 до 10 трлн рублей оборота, или 3–5% транзакций физлиц, если розничный товарооборот будет около 100 трлн. Разброс широкий, и он честно отражает главное: технология готова, привычка — нет.
Где Россия на мировой карте CBDC
Китайский e-CNY по объему и охвату далеко впереди. К середине десятилетия речь уже шла о сотнях миллионов кошельков и накопленных транзакциях на триллионы юаней; трансграничные пилоты охватывают Гонконг, Юго-Восточную Азию и отдельные коридоры для бизнеса. Европейский цифровой евро все еще в регуляторно-политической стадии. Индия и ОАЭ двигают свои розничные и оптовые контуры.
Российская модель ближе к «розничной CBDC с банками как интерфейсом», чем к оптовой системе только для межбанковского клиринга. Сильная сторона на старте — встроенность в уже привычные приложения и единый QR. Слабая — международное признание. Пока цифровой рубль не с чем «обменять на кассе» за пределами страны. Любой мост с e-CNY или контуром БРИКС потребует отдельных соглашений, валютного контроля и политической воли с обеих сторон.
Для инвестора это означает развилку. Внутри страны проект может относительно быстро стать еще одним дешевым платежным рельсом. Как инструмент обхода санкционных ограничений в торговле он заработает только если появится работающий внешний контур. На 1 сентября этого контура в рознице нет.
Риски, о которых стоит говорить прямо
Прозрачность. ЦБ говорит о банковской тайне и добровольности. Одновременно сама конструкция дает регулятору полную историю операций на собственной платформе. Для борьбы с отмыванием и контроля бюджета это плюс. Для тех, кто ценит невидимость наличных, это минус. Цифровой рубль не анонимен, как купюра.
Программируемость. Смарт-контракт полезен, когда субсидию нельзя потратить на что попало. Тот же механизм теоретически позволяет ограничить, на что и когда можно тратить конкретную сумму. Закон и ЦБ подчеркивают, что оператор не должен диктовать, как пользователь распоряжается деньгами, вне рамок закона и договора. Насколько эта граница устоит в практике бюджетных выплат — вопрос не технический, а политический.
Киберустойчивость. Платформа централизованная. Это проще в управлении, чем распределенный реестр, и создает иной профиль риска: ценность цели выше, точек отказа меньше. ЦБ годами готовил контур, но массовый вход миллионов клиентов — всегда проверка на нагрузку, мошенничество и социальную инженерию. Сценарий знаком по СБП и картам: инструмент новый, схемы обмана под него появятся в первые же недели.
Банковская маржа. Если дешевый платеж и «безопасный кошелек ЦБ» начнут перетягивать операционные остатки, банки ответят либо более высокой ставкой по вкладам, либо более дорогим кредитом, либо новой комиссионной линейкой вокруг сервисов, которых у цифрового рубля нет — кредиты, накопительные счета, подписки, премиальное обслуживание.
Нулевой интерес на остатке. Это сознательный дизайн, чтобы не убить депозитный рынок. Для пользователя это аргумент не хранить на кошельке «подушку», а держать там ровно столько, сколько нужно для платежей. Если так и случится, страхи об обвале пассивов банков окажутся преувеличены.
Что не случится 1 сентября
Не исчезнут наличные. ЦБ не объявлял отмену купюр.
Не произойдет автоматической конвертации зарплат и пенсий.
Не появится полноценный международный цифровой рубль для туристов и импортеров.
Не откроется вклад «цифровой рубль 16% годовых».
Не заменится СБП. Скорее, на кассе появится еще один способ внутри того же QR.
Не случится мгновенного перетока триллионов. Инфраструктура рассчитана на миллионы клиентов, живые остатки на пилотных счетах до старта измерялись скромными десятками миллионов. Масштаб и привычка — разные вещи.
Практический вывод для трех аудиторий
Гражданину. Если вы клиент крупного банка, 1 сентября в приложении можно открыть кошелек за пару минут. Имеет смысл попробовать на небольшой сумме: перевод знакомому, оплата у сети, которая точно принимает, платеж в бюджет. Держать там все сбережения бессмысленно — процента нет. Лимит 300 тыс. в месяц с одного банковского счета стоит учитывать, если захотите перевести сразу крупную сумму.
Бизнесу. Крупному ритейлу и сервисам с выручкой выше 120 млн нужно проверить договор с банком и готовность кассового контура. Среднему — считать экономику: до конца года прием бесплатный, с 2027-го 0,3% все равно выгоднее карты. Тем, кто живет на субсидиях и госконтрактах, стоит отдельно следить за смарт-контрактами: именно там цифровой рубль может стать не «еще одним QR», а условием получения денег.
Инвестору. Короткий горизонт — нейтральный или слабо негативный для банковской маржи и эквайринговых доходов, если переток пойдет быстрее ожиданий. Средний горизонт — плюс для крупного ритейла и платежных интерфейсов, которые встроят новый способ без потери трафика. Длинный горизонт зависит не от кнопки в приложении Сбера, а от того, появится ли у цифрового рубля внешний контур расчетов. Пока это ставка на инфраструктуру, а не на курсовой актив.
Цифровой рубль 1 сентября не переписывает денежную систему за ночь. Он ставит рядом с привычным безналом счет, который принадлежит клиенту, но живет у государства. Насколько этим счетом будут пользоваться, решит не закон, а простая вещь: удобнее ли это карты и СБП в обычной покупке. Первые недели осени как раз и покажут, есть ли у третьей формы рубля спрос — или пока только обязательная инфраструктура.
Байбэк: почему выкуп акций — сигнал для инвестора и когда он выгоднее дивиденда
Когда компания объявляет программу обратного выкупа, рынок часто реагирует коротким ростом. Инвестор видит заголовок «выкупит свои акции на N миллиардов» и читает его как знак уверенности менеджмента. Иногда так и есть. Часто — нет: часть программ лишь закрывает размытие от опционов сотрудникам, часть финансируется долгом на пике оценки, часть так и остаётся неисполненной авторизацией.
Ниже — прикладной разбор для читателя фондового рынка. Сначала механика байбэка и правила чтения сигнала. Затем сравнение с дивидендом: налоги, денежный поток инвестора и причина, по которой крупный капитал чаще предпочитает выкуп.
Что такое байбэк
Байбэк (share buyback, share repurchase) — покупка компанией собственных акций. Деньги уходят с баланса, бумаги погашают либо оставляют на балансе как казначейские. Для акционера, который не продаёт, экономический смысл простой: его доля в прибыли и в голосах растёт, потому что знаменатель — число акций в обращении — сокращается.
Удобная метафора — пирог. Дивиденд отрезает начинку и кладёт её инвестору на тарелку: пирог стал меньше, зато на счёте появились деньги. Выкуп забирает чужие куски из раздачи. Пирог чуть уменьшился, ваш кусок стал относительно больше. Кэша на карту не пришло, зато вы владеете большей долей того же бизнеса.
Важно сразу отделить миф от арифметики. Байбэк сам по себе не создаёт стоимость. Он перераспределяет уже созданную. Если акцию выкупают дешевле внутренней стоимости бизнеса, оставшиеся акционеры богатеют. Если дороже — они по сути доплачивают тем, кто вышел.
Как компании выкупают бумаги
• С открытого рынка. Самый частый формат: брокер эмитента постепенно покупает акции на бирже. Можно ускоряться на просадках. Для котировки это дополнительный спрос, но не гарантия роста: программы растягивают на месяцы и годы.
• Тендер. Компания называет объём и ценовой коридор, акционеры сами решают, сдавать бумаги или нет. Сигнал сильнее: менеджмент фиксирует цену, которую считает приемлемой.
• Ускоренный выкуп (ASR). Банк сразу поставляет эмитенту крупный пакет, а затем сам докупает бумаги на рынке. Формат любят американские blue chips, когда нужно быстро сжать число акций.
Отдельно смотрите судьбу выкупленных бумаг. Погашение — честный байбэк для оставшихся: акций стало меньше навсегда. Казначейский пакет можно снова выпустить под опционы, сделку M&A или продажу в рынок. Пока бумага лежит «в столе», формально она не голосует и не получает дивиденд, но это не уничтожение.
Главный фильтр качества
Смотрите не сумму программы в релизе, а динамику diluted shares outstanding за 3–5 лет. Если компания «выкупает» на миллиарды, а число акций почти не падает, байбэк в основном компенсирует stock-based compensation. Это оплата труда через акционерный капитал, а не возврат денег владельцам.
Зачем это делают
Честные мотивы известны. У бизнеса есть свободный денежный поток, который нельзя реинвестировать с доходностью выше стоимости капитала — излишек возвращают владельцам. Выкуп гибче дивиденда: его можно свернуть в кризис без ритуального шока от «резки выплаты». Для держателя, который не продаёт, налог не возникает в момент программы. Часть выкупа закрывает размытие от акций сотрудникам. Наконец, менеджмент может считать бумагу дешёвой и ставить на это деньги компании.
Сомнительные мотивы встречаются не реже. KPI топ-менеджмента часто завязаны на EPS и на динамику котировки: выкуп механически поднимает прибыль на акцию даже при стагнирующей прибыли. Выкуп в долг на пике мультипликаторов украшает отчётность сегодня и ослабляет баланс завтра. Ещё хуже, если ради поддержки акции режут R&D, ремонт мощностей и качество продукта — тогда программа проедает будущее.
Почему это сигнал и как его читать
Классическая теория асимметрии информации исходит из того, что менеджмент знает о бизнесе больше рынка. Отдать живые деньги за собственные акции — дорогое действие. Дешёвый сигнал — фраза «мы верим в будущее». Дорогой — перевод кэша со счёта компании продавцам. Поэтому в среднем рынок позитивно встречает анонс.
За двадцать лет сигнал ослаб. В США выкуп стал рутиной: в 2025 году компании S&P 500 направили на байбэки порядка $1 трлн — больше, чем на дивиденды. Когда программу запускают почти все и всегда, анонс чаще означает «есть кэш и привычка», а не «бумага катастрофически дешева». Читать нужно качество, не факт пресс-релиза.
Правило Уоррена Баффетта до сих пор лучшее в учебнике. Berkshire Hathaway выкупает свои бумаги, только если есть запас ликвидности и акция торгуется с заметным дисконтом к внутренней стоимости, посчитанной консервативно. Для оставшихся акционеров выкуп выше этой стоимости — подарок уходящим. Между 2018 и 2024 гг. конгломерат направил на свой сток десятки миллиардов долларов; в 2025-м, в последний год Баффетта как CEO, выкупы почти остановили, оставив кэш преемнику. В 2026-м Грег Абель программу перезапустил. Дисциплина важнее привычки.
Зелёные флаги
• Источник денег — устойчивый свободный денежный поток, а не новый долг. FCF покрывает дивиденды и выкуп, чистый долг не раздувается.
• Diluted share count снижается не на доли процента, а заметно и несколько лет подряд.
• Оценка в момент покупок не выглядит эйфоричной относительно собственной истории компании (P/E, EV/EBIT, FCF-yield).
• Инсайдеры не продают крупные пакеты параллельно программе. Ещё лучше, если докупают.
• Инвестпрограмма жива: capex и R&D не принесены в жертву котировке. Остановка выкупа ради проекта с более высокой ожидаемой доходностью — тоже взрослый сигнал.
• Бумаги погашают, а не бесконечно складывают в treasury под будущие опционы.
• Есть отчётность об исполнении: сколько купили, по какой средней цене, какая доля программы закрыта. Авторизация — потолок, не обязательство.
Красные флаги
• Выручка и операционная прибыль стагнируют или падают, а объём выкупа растёт. EPS рисуют через знаменатель.
• Программа финансируется долгом при дорогой оценке.
• Число акций не падает: миллиарды уходят на компенсацию опционов.
• ROE взлетает, потому что собственный капитал сжимают выкупом. Иногда equity уходит к нулю и ниже — это не качество бизнеса, а арифметика.
• В истории эмитента уже были выкупы незадолго до обвала модели. Байбэк не лечит сломанный продукт.
Как это выглядит у крупных эмитентов
Apple (NASDAQ:AAPL) при Тиме Куке вернула акционерам сотни миллиардов долларов выкупом. За десятилетие компания стала крупнейшим покупателем собственных бумаг в мире: в 2025 году на программу ушло около $92 млрд, даже после небольшого сокращения на фоне торговых шоков. При капитализации в несколько триллионов авторизация на $100 млрд — это примерно 2% компании за цикл. За квартал эффект почти незаметен. За десять лет держатель, который не продавал, обнаруживает заметно большую долю бизнеса с высокой рентабельностью капитала. Слабое место то же, что у всего крупного техсектора: часть выкупа закрывает опционы. Смотреть нетто-снижение числа акций.
На российском рынке байбэк до сих пор исключение, поэтому анонс читают громче, чем сопоставимую программу в США.
Банк Санкт-Петербург (MOEX:BSPB) ближе к «выкупу здорового человека»: повторяющиеся программы, прямая формулировка о недооценке, погашение бумаг, заметная доля относительно капитала. На другом полюсе — программы Яндекса, HeadHunter, Т-Технологий и ряда IT-имён 2025–2026 годов, где объём часто скромный относительно free-float, а цель ближе к компенсационному контуру. Читать их как безусловный buy-сигнал нельзя. Обзоры брокеров по коррекции 2026 года показывают ожидаемое: выкуп точечно поддерживает бумагу и не держит её против всего рынка, если ломается фундаментальная картина.
Короткая арифметика
У компании 100 акций, прибыль 100, цена 10, капитализация 1 000, свободный кэш 100. EPS = 1, P/E = 10.
Дивиденд на все 100 единиц кэша оставляет 100 акций. Инвестор получает рубль на бумагу минус налог, доля не меняется.
Выкуп 10 акций по 10 оставляет 90 бумаг. EPS ≈ 1,11. Доля держателя, который не продал, вырастает с 1/100 до 1/90. Если рынок сохранит тот же P/E, справедливая цена акции подрастает. Часть эффекта уже могла сидеть в котировке как премия за кэш на балансе.
Тот же кэш при цене 20 купит только 5 акций. EPS вырастет слабее, а компания отдаёт дорогой актив. Если внутренняя стоимость была 12, оставшиеся акционеры теряют: рубль бизнеса куплен дороже рубля. Практический вывод: важны не «миллиарды в заголовке», а процент капитала и оценка входа.
Байбэк против дивиденда
Оба инструмента — краны из одного бака. Свободный кэш возвращают владельцам после долга, капекса и запаса прочности. Спор «что лучше вообще» бессмыслен. Спор «что лучше вам» решается качеством аллокации внутри компании, ценой акции и вашим налоговым и кассовым профилем.
Коротко: дивиденд — обещание, выкуп — решение. Обещание рынок наказывает за нарушение, поэтому зрелые «аристократы» держат выплату священной, а выкуп используют как гибкий сверхурочный канал. Технологические компании часто делают наоборот: маленький дивиденд и большой байбэк. Это не мораль, а культура капитала и налоговая математика держателей.
Налоги: здесь прячется разница
В США десятилетиями выкуп был налоговым аристократом. Дивиденд — событие здесь и сейчас для каждого держателя. Выкуп для того, кто не продаёт, — ноль налога сегодня. Прирост реализуется когда угодно: через год, через двадцать лет, иногда через наследство. Отсрочка — беспроцентный кредит государства. Чем длиннее горизонт и чем больше сумма, тем дороже этот кредит в пользу байбэка. Даже после 1% акциза на нетто-выкупы в США эффективная нагрузка на возврат капитала через repurchase в среднем остаётся ниже, чем через дивиденд. Для пенсионных и прочих льготных счетов преимущество схлопывается: им всё равно, в какой форме пришёл кэш.
У российского частного инвестора два разных налоговых мира. Дивиденды — отдельная база. Для резидента обычно 13% в пределах установленного порога годового дивидендного дохода и 15% с превышения; налог удерживают при выплате. Льгота долгосрочного владения на дивиденды не действует. ИИС их, как правило, тоже не освобождает: даже на ИИС-3 «вычет на доход» на дивидендную выплату не распространяется.
Рост курсовой стоимости работает иначе. Налог возникает только при продаже и только с прибыли. Для биржевых бумаг, купленных после 1 января 2014 года, при владении от трёх лет доступна льгота долгосрочного владения: прибыль можно освободить в пределах 3 млн рублей за каждый полный год (три года — до 9 млн и далее по шкале). Плюс вычеты ИИС на взнос и/или на инвестиционный доход. Пороги прогрессии и детали льгот менялись — перед сделкой их нужно сверять с актуальной редакцией НК РФ.
Следствие одинаково в обеих юрисдикциях. Дивиденд каждый год принудительно достаёт налог и уменьшает капитал, который мог бы работать дальше. Выкуп позволяет сидеть в позиции, наращивать долю и откладывать налог — а при выполнении условий ЛДВ частично или полностью его обнулить. Чем выше предельная ставка и чем больше счёт, тем дороже «налог каждый год» относительно «налога когда-нибудь или никогда».
Пример на 100 000 рублей возврата капитала
Дивиденд: на счёт приходит около 87 000 после 13%. Чтобы сохранить долю, эти деньги нужно снова вложить — уже после налога, с комиссией и риском цены. Выкуп: инвестор ничего не продаёт, налог сегодня равен нулю, доля чуть растёт. Через пять лет при выполнении условий ЛДВ продажа может пройти без НДФЛ в пределах лимита. Это не аргумент «игнорировать дивидендных эмитентов». Это объяснение, почему крупный капитал любит компании, которые умеют оставлять стоимость внутри акции.
Почему состоятельные инвесторы чаще выбирают выкуп
Это не презрение к дивиденду. Это набор причин, которые усиливаются с размером капитала.
• Контроль момента налога. В налогооблагаемом счёте принудительное событие стоит дорого. Дивиденд нельзя «не получить». Продажу после выкупа можно не делать годами.
• Сложный процент на всю сумму. Если бизнес с высокой отдачей на капитал оставляет рубль внутри и сжимает число акций, рубль продолжает работать в той же машине. Дивиденд вытаскивает его в кэш, где он часто лежит хуже.
• Качество байбэк-компаний. Корзина активных американских программ последнего десятилетия (Apple, Microsoft, Alphabet, Meta) обгоняла классических дивидендных аристократов не потому, что выкуп магический, а потому что выкупали в основном бизнесы с высокой рентабельностью капитала.
• Гибкость потребления. Семейный офис, которому нужны деньги на жизнь, продаёт 0,5–1% портфеля в год — «самодельный дивиденд» — и выбирает, какой лот и в какой налоговый год закрывать.
Честный слой, о котором нельзя молчать: топ-менеджмент с опционами тоже любит выкуп, потому что растут EPS и часто котировка. Инвестор обязан отделять этот агентский мотив от мотива владельца. Совпадение интересов бывает. Автоматическим оно не является.
Когда дивиденд лично вам выгоднее
• Нужен регулярный кэш, и продавать кусок позиции психологически или технически неудобно — пенсия, рентный портфель, «мне платят».
• Основной капитал уже в льготной оболочке, где налоговое преимущество выкупа сжимается. Тогда решает качество бизнеса, а не форма выплаты.
• Менеджмент хронически выкупает на максимумах, в долг, без снижения share count. Честный дивиденд в таком случае лучше: вам хотя бы отдали кэш, а не сожгли его в переплате за свою бумагу.
• Бизнес зрелый, роста почти нет, кэш стабильный. Здесь дивиденд ещё и дисциплинирует совет директоров: меньше соблазна строить империю ради эго.
Лучшие советы директоров не выбирают религию. Ставят дивиденд на уровень, который бизнес выдержит в плохой год, а излишек удачного года возвращают выкупом — и только если цена не выглядит абсурдной. Так устроен гибридMicrosoft и многих банков после стресс-тестов. Так же звучит логика Berkshire: сначала крепость баланса и покупка чужого отличного бизнеса, и только если свой сток «слишком дёшев» — выкуп себя.
Что делать, когда программу объявили
1. Это возврат излишка или замена роста?
2. По какой оценке покупают — как хозяин или как человек с KPI на EPS?
3. Падает ли diluted share count?
4. Что одновременно происходит с долгом, capex и сделками инсайдеров?
5. Вам лично нужен кэш или нужна доля? От ответа зависит, радоваться дивиденду или выкупу.
Покупать «на заголовке» автоматически не стоит: короткий всплеск после анонса часто съедает премию сигнала. Если тезис по компании жив и флаги зелёные, держателю можно ничего не делать — выкуп работает без его участия. Если нужен кэш, а эмитент ушёл в байбэк вместо выплаты, заранее решить, какую долю портфеля будете «самодивиденить» продажами и в какие налоговые окна. Если флаги красные, анонс может быть поводом уйти, пока премия сигнала ещё в цене.
Итог
Байбэк — способ вернуть владельцам излишек кэша и автоматически увеличить долю тех, кто остался. Как сигнал он ценен, когда дорог: живые деньги, разумная цена, падающее число акций, живой бизнес и непротиворечивое поведение инсайдеров. Как сигнал он пуст, когда дешев: релиз, долг, опционы, пик мультипликаторов.
Дивиденд лучше тому, кому нужны деньги и предсказуемость. Выкуп лучше тому, кому нужен сложный процент, контроль налога и доля в сильном бизнесе на долгие годы. Поэтому крупный капитал, который не проедает портфель, так часто голосует за компании, умеющие покупать себя недорого и не обещать лишнего.
Взрослый подход — не выбирать сторону в споре «дивиденды vs buyback», а задать два скучных вопроса. Эта компания создаёт стоимость быстрее, чем уничтожает её плохим аллокейшном? Мне сейчас нужен кэш или доля? Ответы стоят дороже любого заголовка про рекордную программу выкупа.
Дисклеймер
Материал носит исключительно информационный и образовательный характер и не является индивидуальной инвестиционной рекомендацией в смысле федерального законодательства РФ, офертой или прогнозом доходности. Упоминание эмитентов и тикеров приведено для иллюстрации и не означает рекомендации покупать или продавать соответствующие бумаги. Налоговое законодательство меняется; ставки, пороги прогрессии, условия ЛДВ и ИИС необходимо сверять с актуальной редакцией Налогового кодекса РФ. Прошлые программы выкупа и историческая динамика не гарантируют будущего результата. Инвестиции в акции связаны с риском потери капитала.
Инвестиции и экономия
🔥 САМЫЕ ПРОТИВОРЕЧИВЫЕ АРГУМЕНТЫ ОБ ИНВЕСТИЦИЯХ И ЭКОНОМИИ
Мой блог — про системные инвестиции и осознанную экономию. Без фанатизма, но с железной регулярностью.
Я стараюсь тратить минимум, но при этом искать баланс для полноценной жизни. Мы с женой почти не ходим в дорогие рестораны, не покупаем брендовую одежду и вообще ничего не берем без кешбэка или скидки. 🏷️
И на это я часто ловлю комментарии в духе:
👉 «А жить-то когда?»
👉 «С собой в могилу не унесешь?»
Сегодня разберем эти и другие возражения. Но сразу оговорюсь: я не сторонник абсурдной экономии, когда стирают пакеты или заваривают чайный пакетик 5 раз. 😄 Мы, например, любим путешествовать за границу. Если бы мы экономили по-дурацки — мы бы этого не делали.
Моя философия проста: выжать максимум из тех денег, которые у меня есть, и не тратить лишнего. Ведь у денег есть неприятное свойство — они имеют свойство заканчиваться. 💸
💰 Деньги не хорошие и не плохие. У них нет эмоций — это просто цифры. Единственный закон, которому они подчиняются — это счёт.
Бесконтрольная трата, отсутствие подушки безопасности, сбережений и «запасного плана» всегда ведут к негативу. Кассовый разрыв, кредиты, а в худшем случае — банкротство. 🚫
В идеале, где бы вы ни жили и какой бы у вас ни был доход, сбережения должны быть всегда. Хотя бы небольшие.
Минимальный порог — 2–3 месяца расходов, средний — 3–6 месяцев, идеальный — 6–12 месяцев.
А теперь давайте откроем неприятную правду 👇
❌ «Я же работал(а)! Я что, не могу себе это позволить?»
(Подставьте что угодно: новый телефон, гаджет, ресторан или фастфуд)
✅ Правильный ответ: Если у вас нет сбережений, а покупку приходится оформлять в кредит или по кредитке — нет, не можете. И точка.
❌ «А жить-то когда?»
✅ Правильный ответ: Ситуации у всех разные, да и желания тоже. Но с точки зрения чистой математики — жить нужно тогда, когда у вас положительный баланс или вы хотя бы движетесь к нему. Погружение в финансовый кризис приведёт только к катастрофе. ⚠️
❌ «Да чё мне эти 500 рублей?»
✅ Правильный ответ: Если ваше текущее финансовое положение тяжелое — в него вас привели ваши прошлые поступки. Невозможно изменить результат, продолжая делать то же самое. Только смена поведения меняет цифры на счету. 📊
Кто то из моих друзей рассказывает мне, как за вечер в ресторане оставил 30т.р. +....
А я... Что я....
Вчера сидел, зашивал свои спортивные штаны и наколенник. Рюкзак планирую отнести в ремонт — подправить косяки. И мне не стыдно! 🧵
Каждый сэкономленный рубль — это пазл моего капитала. Я продолжу искать возможности для заработка и экономии. Только упорство формирует капитал. Никак иначе.
⚠️ Не ИИР (не является индивидуальной рекомендацией).
Ваши деньги — ваша ответственность! 🙌
#инвестиции #новичкам #облигации #акции
🏤 Мегановости 🗞 👉📰
1️⃣ Группа "Ренессанс страхование" $RENI получила чистый убыток 1,4 млрд ₽ в I полугодии 2026 года против прибыли 5,9 млрд ₽ годом ранее.
Суммарные премии выросли на 8,3%, до 100 млрд ₽, а инвестиционный портфель — на 7,4% с начала года, до 308 млрд ₽.
Компания назвала убыток расчетным, не связанным с оттоком денежных средств, и отметила улучшение ситуации в июле.
Расчетный характер убытка при росте премий и инвестиционного портфеля говорит о временном давлении на прибыль, а не о фундаментальном ухудшении бизнеса.