Поиск

Сбербанк - сила в правде

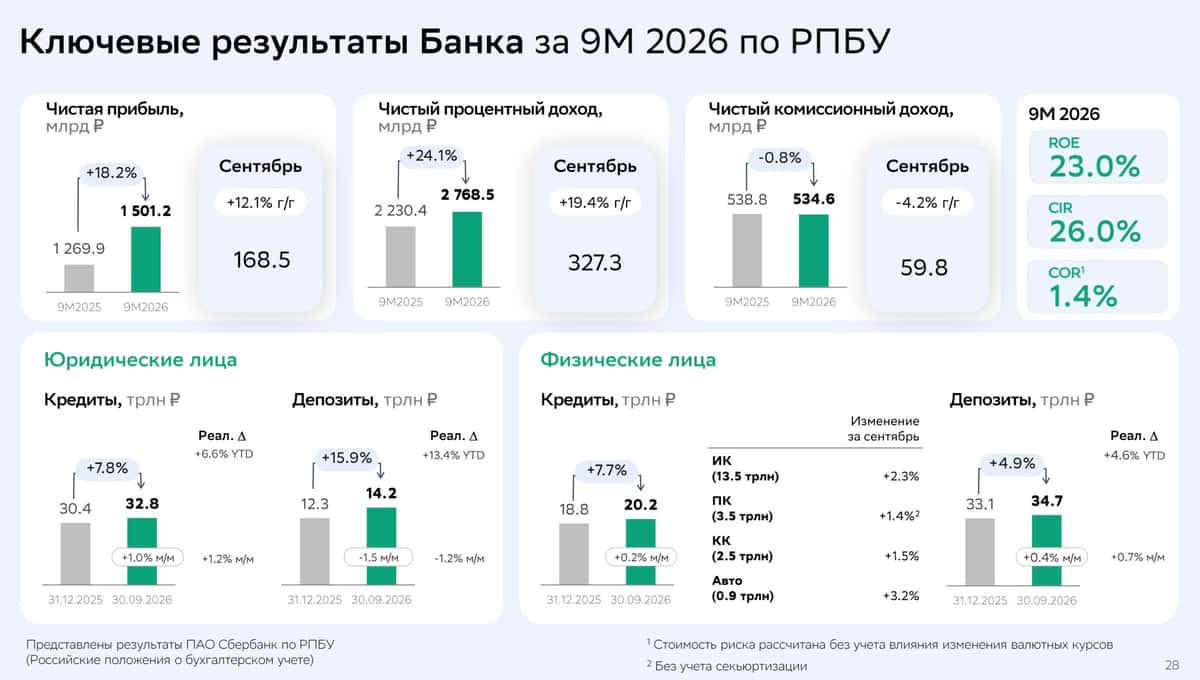
Не хочу раздавать ярлыки, но кейс Сбера $SBER чуть ли не единственный оплот стабильности на нашем рынке в моменте. Понятная траектория финансовых результатов, надежный менеджмент и щедрая дивидендная политика лишь укрепляют мою веру в актив. Сегодня предлагаю еще раз в этом убедиться, пробежавшись по отчету банка за 9 месяцев 2026 года.

🏦 Итак, чистые процентные доходы Сбера за отчетный период увеличились сразу на 23% до 3,2 трлн рублей. Высокая ключевая ставка трансформируется в повышенный доход. Это для закредитованных компаний текущий ключ - проблема, для Сбера - это допдоход. Совокупный кредитный портфель вырос за 9 месяцев на 8% до 55 трлн рублей.

Чистые комиссионные доходы выросли на 2,8% до 632,1 млрд рублей. Несмотря на общее замедление экономического роста и проблемы с масштабируемостью, «зеленый» умудряется сохранять позитивный трек по комиссиям.

📊 Сокращение резервов под кредитные убытки на 12,2% до 442,5 млрд рублей и умеренный трек по операционным расходам позволили банку сохранить высокую рентабельность капитала ROE на уровне 24% и нарастить чистую прибыль на 17% до 1,5 трлн рублей. По прогнозу Грефа, Сбербанк получит около 2 трлн рублей чистой прибыли по итогам 2026 года. У меня нет ни единой причины сомневаться в его словах.

🟢 На этой неделе, 12 ноября, Сбер представит новую дивидендную политику. «Сюрпризов» рынок не ждет, закладывая прежние 50% от чистой прибыли на дивиденды. Если все пройдет без эксцессов, акционеры получат порядка 43-45 рублей на акцию, что сулит нам 15% дивидендной доходности по итогам 2026 года.

Премия к ставке сейчас выглядит интересно. Да, мы все еще проигрываем в доходности ОФЗ, но в случае со Сбером инвесторы рассчитывают дополнительно и на рост котировок. К тому же кейс Сбера выглядит вполне надежно. Стоимость риска составила низкие 1,1% на конец 3 квартала, а коэффициент достаточности общего капитала удержал отметку в 14%.

Я могу еще накинуть много лестных слов в отношении Сбера, но правда заключается в том, что котировки будут отражать общерыночные настроения. Рекордов не жду, равно как и перехая по акциям. Но держать в портфеле этот кейс однозначно стоит.

❗️Не является инвестиционной рекомендацией

♥️ Начнем новую недельку с разбора Сбера. С вас лайк, с меня полезные статьи.

Сбербанк - сила в правде

«Северсталь» представила решения для нефтегазовых и инфраструктурных проектов Казахстана на KIOGE'26

На международной выставке и конференции «Нефть и Газ» KIOGE 2026 «Северсталь» представила комплексные решения с инженерной поддержкой. Они разработаны под растущие запросы топливно-энергетического и строительного секторов Центральной Азии.

🔷 Широкий сортамент труб большого диаметра (ТБД) с высокой деформационной способностью Deformax — для обеспечения потребностей сектора транспортировки углеводородов в условиях повышенных эксплуатационных нагрузок. Линейка включает продукцию для зон повышенной сейсмической активности и сложных грунтов, коррозионностойкие трубы Cordis и продукцию с защитным покрытием «Кольчуга».

🔷 Горячекатаный листовой и рулонный металлопрокат, в том числе коррозионностойких марок, — для производителей труб нефтегазового сортамента.

🔷 Толстолистовой прокат для морских платформ, свайную продукцию, металлоконструкции, готовые вертикальные стальные резервуары (РВС) для нефти и изотермические емкости для сжиженного газа и химических соединений — для хранения сырья и строительства объектов добычи.

🔷 Специализированные талевые канаты высокой прочности с увеличенными разрывными характеристикам, которые устойчивы к истиранию — для буровых установок. Потребность нефтесервисного сегмента в снижении операционных затрат при сложном бурении обеспечивает «Северсталь-метиз».

🔷 Широкую линейку шпунтовых конструкций с комплексным инженерным сопровождением «под ключ» — в сегменте гражданского, дорожного и гидротехнического строительства региона. Продукция подходит для решений, снижающих металлоемкости объектов и сокращающих сроки монтажа. Среди наиболее востребованных на рынке — холодногнутые шпунты корытного типа Grani. Равномерная толщина профиля и увеличенная рабочая ширина позволяют сократить расход металла до 30% по сравнению с традиционными горячекатаными аналогами при сохранении требуемой несущей способности. Разработка официально включена в реестр наилучших доступных технологий (НДТ).

Поддержку партнерам на всех этапах сотрудничества обеспечивают эксперты Центра «Северсталь Инжиниринг», которые берут на себя полный цикл разработки технических решений: от предварительных исследований до вывода новинок на рынок.

«Казахстан для «Северстали» является одним из ключевых рынков в СНГ. Благодаря многолетнему опыту работы в регионе мы глубоко понимаем потребности локальных заказчиков и готовы выступать долгосрочным комплексным партнером, предоставляя высокотехнологичные решения, широкую линейку готовой продукции и сквозную инженерную поддержку на всех этапах реализации проектов. Такой подход помогает совместно решать сложнейшие задачи и закладывает основу для устойчивого технологического развития республики»,
— отметил директор по работе с энергетическими компаниями и инфраструктурными проектами «Северстали» Дмитрий Горошков.

#Инженеры_Северстали#СеверстальПроизводство

«Северсталь» представила решения для нефтегазовых и инфраструктурных проектов Казахстана на KIOGE'26

Как я перестал пить таблетки - сменив деятельность.


Хоть я и психолог по образованию, иногда мне казалось, что психосоматика — это какой-то бред. 🤔 В большей степени — отговорки людей, чтобы не работать. Но, как оказалось, я ошибался. Как и все.

В конце прошлого года, можно сказать, в последние дни, я принял решение — сменить работу. Я много лет проработал в одном месте, но так сложилось, что я «выгорел». Кстати, про выгорание тоже думал, что это бред, пока не прочувствовал на себе. 🔥

Конечно, я получил опыт, подружился с коллегами и иногда даже немного скучаю по ним. Тем не менее всё чаще ловлю себя на мысли, что то простое и, можно сказать, спонтанное решение — дорогого стоит. 💎

И чем же эта ситуация так удивительна? Всё очень даже забавно. Вот уже 9 месяцев я в Москве, и знаете что? Я практически перестал болеть. В буквальном смысле простужаться перестал. Раньше я раз в 2–3 месяца довольно сильно болел, с температурой. Уже думал в Институт иммунологии обращаться, что мне, в общем-то, и родственники советовали. Мол, «часто ты болеешь». 😷

И вот, после смены работы — как рукой сняло! Максимум лёгкий насморк и слегка покашляю 2 дня. И то это скорее аллергическое. Я бы подумал, что это совпадение. Но в последний год (может, больше) работы у меня стали появляться проблемы со здоровьем чуть ли не в хроническом формате, которые врачи предлагали лечить антибиотиками. Прям курсами пропивать. И я пил, но нюансы возвращались. В этом году — пропали! Я просто живу, и всё ок! ✨

Что я всем этим хочу сказать? Я не хочу сказать, что моя работа была плохой. В частности, зарабатывал я часто даже больше, чем сейчас. Но дело в другом. Иногда важно понять, что ты не на своём месте, и стоит что-то менять. В этом ключ к решению проблем, которые ты даже не ожидаешь решить. И всё-таки здоровье и хорошее самочувствие — важнее всего в первую очередь. Берегите себя, тогда и успехи не заставят себя ждать! 💪

Будущее — в Вашем здоровье! 🌿

#жизнь #инвестиции

Предприниматели из туротрасли привлекли при поддержке МСП Банка 2,4 млрд рублей в 2026 году

Малый и средний бизнес из туристической отрасли привлек с начала 2026 года при помощи инструментов МСП Банка, дочернего банка Корпорации МСП, 2,4 млрд рублей финансовой поддержки. Среди регионов-лидеров по объему финансирования Челябинская область (456 млн), Ненецкий автономный округ (445 млн), Республика Татарстан (301 млн), Республика Дагестан (300 млн) и Республика Крым (292 млн).

Наибольшее количество проектов из сферы туризма, которые реализуются при поддержке МСП Банка, связаны с инфраструктурным строительством, развитием ресторанного бизнеса и сервисов по доставке еды, пассажирскими перевозками, а также деятельностью туристических агентств.

«Мы видим устойчивый спрос предпринимателей на финансирование туристической инфраструктуры. МСП Банк дает возможность привлекать как крупные инвестиционные кредиты, так и средства на оборотные цели, что позволяет предпринимателям обеспечивать текущую деятельность и развивать внутренний туризм», – отметил Алексей Потапов, врио председателя правления МСП Банка.

В июле 2026 года стартовала новая программа стимулирования кредитования, которую реализуют Банк России и Корпорация МСП. Программа доступна для малого и среднего бизнеса из приоритетных отраслей — туризма, производства, логистики, ИТ и научно-технической деятельности, отдельных креативных индустрий, малым технологическим компаниям, участникам региональных программ по повышению производительности труда, а также для МСП из Республики Крым, Краснодарского края, Белгородской, Брянской, Воронежской, Курской, Ростовской областей и Севастополя. Предприниматели могут получить кредитные средства на сумму от 500 тыс. рублей до 500 млн рублей для пополнения оборотных средств по ставке «ключ плюс 3%». Поддержка малого и среднего бизнеса осуществляется по национальному проекту «Эффективная и конкурентная экономика».

Ставка ещё не победила инфляцию в голове инвестора: что делать с кэшем и ОФЗ


11 сентября ЦБ впервые за десять заседаний не снизил ключевую ставку. Она осталась 14%. Следующее опорное заседание — 23 октября.


Формально цикл смягчения с пика 21% уже прошёл большой путь. Фактически у части инвесторов в голове до сих пор «цены скачут на 15%», поэтому кэш кажется единственным безопасным местом, а ОФЗ — либо скучными, либо опасными: длинные могут просесть.
Разберём не лозунг, а расклад.


Ключ сейчас 14%. Годовая инфляция около 6,2–6,3% — выше цели в 4%, но это не «пятнадцать». Прогноз ЦБ на 2026 год: 6–7%, к цели 4% регулятор целится в 2027-м. При этом инфляционные ожидания населения в сентябре выросли до 14,2% с 13,7% в августе, а «наблюдаемая» инфляция в том же опросе — 15,1%. Люди смотрят на ценник, не на ИПЦ.
Максимальная ставка вкладов в топ-10 банках держится около 13%. Короткие ОФЗ-ПД с горизонтом до двух лет дают примерно 12,3–14,4%. Длинные бумаги на пять лет и дальше — около 16,0–16,5% к погашению, то есть выше ключа. Индексируемые ОФЗ-ИН предлагают реальную доходность ориентировочно 7,2–8,5% сверх роста цен.
Зазор огромный: официальная инфляция около 6%, в голове 14–15%. Пока этот зазор жив, человек передерживает кэш, недобирает длинный долг и в конце цикла говорит: «я опять опоздал в облигации».


ЦБ смотрит на устойчивую инфляцию, ожидания и спрос. Население смотрит на бензин, ЖКХ, курицу и отпуск. В сентябре регулятор прямо написал: текущее ценовое давление усилилось, в том числе из-за топлива и разовых факторов. Поэтому пауза на 14% — не победа над инфляцией, а стоп после слишком быстрого снижения.


Для портфеля это означает три вещи.

Первое. Реальная ставка всё ещё положительная: 14% ключа минус 6,3% инфляции — это примерно плюс 7,7 пункта. Это не 2020 год и не «деньги бесплатные».

Второе. Если считать от ощущаемых 15%, реальная ставка около нуля. Отсюда желание сидеть в кэше.

Третье. Рынок ОФЗ уже закладывает, что в 2027-м ставка будет ниже, чем сейчас. Иначе длинные бумаги не торговались бы с доходностью выше 16% при ключе 14%. Кривая крутая.

Это ставка рынка на снижение, а не гарантия снижения.
Кэш и короткий вклад решают одну задачу: ликвидность и право подождать 23 октября или следующий отчёт по инфляции. Что кэш не решает — не защищает покупательную способность на горизонте двух-трёх лет, если ставки пойдут вниз, а вклад придётся перекладывать уже под 11–12%. Он не фиксирует доходность. И создаёт иллюзию контроля: «я ничего не потерял», хотя инфляцию остаток уже ест.


Практическое правило, которым пользуюсь сам. Резерв на три-шесть месяцев расходов — только кэш, накопительный или вклад до полугода. Это не инвестиция. Всё, что сверху и лежит «пока непонятно, куда деть», — уже не кэш, а непринятое решение. Его надо разметить по горизонту.


Дальше — не «какие ОФЗ купить всем», а какую работу бумага должна делать.
Короткие ОФЗ-ПД и флоатеры нужны, чтобы припарковать деньги на 6–18 месяцев и не играть в «угадай, что сделает ЦБ». Флоатер привязан к переменной базе, купон живёт вместе со ставкой, цена менее нервная, чем у длинной бумаги с постоянным купоном. Минус простой: когда цикл снижения ускорится, вы не зафиксируете сегодняшние высокие 16% на пять лет.
Длинные ОФЗ-ПД нужны, чтобы зафиксировать высокую доходность и получить переоценку тела, если рынок поверит в более низкую ставку 2027–2028 годов. Сейчас длинный конец даёт примерно 16,0–16,5% к погашению. На прошлом аукционе выпуск 26249 ушёл с доходностью около 16,14%.


Минус жёсткий. Если 23 октября ЦБ будет ястребом, а инфляция не остынет, цена длинной бумаги просядет. Это не дефолт Минфина — это процентный риск. Кто берёт выпуск 2035–2040 «на все деньги», торгует прогнозом ставки, а не безопасной облигацией.
ОФЗ-ИН — страховка именно от инфляции, а не от ключевой ставки. Реальная доходность сейчас заметно положительная. Имеет смысл как защита той самой «инфляции в голове»: если ИПЦ снова ускорится, номинал подрастает. Если цены спокойно идут к 4%, эта бумага будет выглядеть скучнее флоатера и короткой ПД.


Рабочая рамка для частного инвестора с горизонтом один-три года. Не догма, а каркас.
Резерв и опцион на октябрьское заседание — кэш плюс вклад до шести месяцев, примерно 20–30% свободного рублёвого долга. Держать текущую высокую ставку без большой дюрации — короткие ПД и флоатеры, 30–40%. Фиксация на случай, если цикл снижения продолжится в 2027-м, — средние и длинные ПД на три-семь лет, 20–30%. Страховка от сюрприза по ценам — ОФЗ-ИН, 10–15%.


Кто не готов смотреть просадку тела на 5–10%, длинный конец урезает до нуля и оставляет флоатер с короткой ПД. Это не «упустил ралли». Это соответствие нервной системе.
Три сценария до конца года — без календаря ясновидца.
Базовый. ЦБ в октябре держит 14% или режет символические 25 пунктов. Инфляция до конца года в коридоре 6–7%. Короткие бумаги и флоатеры отрабатывают купон, длинные стоят или слабо растут. Главная ошибка здесь — всё переложить в пятнадцатилетние, «пока не подешевели».


Мягкий. Устойчивая инфляция остывает, ожидания разворачиваются вниз, рынок на 2027 год закладывает ключ ближе к 10–12%, как в базовом прогнозе ЦБ. Тогда длинная ПД даёт и купон, и рост цены. Дюрацию в этом сценарии добавляют траншами, не одним чеком.
Жёсткий. Топливо, тарифы и ожидания на 14%+ не отпускают. ЦБ держит высокую ставку дольше. Длинные ОФЗ ещё раз переоцениваются вниз. Выигрывает кэш и флоатер. Фраза «я купил на все деньги 2040-й по красивой доходности» в этом сценарии — самая дорогая за год.
Ни один сценарий не отменяет простое правило: горизонт бумаги не короче горизонта ваших денег. Если сумма может понадобиться через восемь месяцев, ей не место в выпуске 2038 года.


Что сделать на этой неделе практически. Отделить резерв от денег «в ожидании идеи». Посчитать, какая доля портфеля реально в кэше сверх резерва на жизнь. Если больше 40% при горизонте больше года — это не осторожность, это отложенный выбор. Не выбирать ОФЗ по максимальной цифре в котировках: сначала срок, потом тип — постоянный купон, флоатер или инфляционка, — и только затем конкретный выпуск. И не конвертировать ощущаемые 15% инфляции в торговый план. План строится от ИПЦ, ключа, кривой и вашего срока.


Ставка 14% инфляцию в статистике уже обогнала. Инфляцию в голове — нет. Пока эти две инфляции не сойдутся, кэш будет казаться умнее облигаций. Обычно именно в этот момент цикл по долгу уже перекладывает доходность из «сейчас на вкладе» в «на годы вперёд в бумаге».


Какая доля кэша сверх резерва на жизнь у вас сейчас — и под какой горизонт она лежит?


Не является индивидуальной инвестиционной рекомендацией. Доходность прошлых периодов и текущая доходность к погашению не гарантируют будущего результата. Инвестиции в облигации связаны с процентным и рыночным риском.

Ставка ещё не победила инфляцию в голове инвестора: что делать с кэшем и ОФЗ

30% доходность — это плата за риск. Насколько опасны облигации Эталон?

После разбора ситуации у девелопера АПРИ самое время посмотреть, как обстоят дела у другого застройщика:

Группа «Эталон»
#ETLN — девелопер с историей с 1987 года, занимающий 12-е место в России по объёму текущего строительства. Компания специализируется на жилье классов комфорт и премиум.

Крупнейшим акционером группы на начало текущего года года являлась АФК "Система"
#AFKS (71%).

• Выручка падает — минус 10%, продажи в деньгах минус 23%. Спрос на первичном рынке охлаждается на фоне сворачивания льготной ипотеки.

• Накопленный убыток вырос с 3,2 до 16,4 млрд за полгода. Ещё полгода такими темпами — и собственный капитал (28,9 млрд) уйдёт в минус.

• Финансовые расходы — 25,2 млрд при валовой прибыли 14,6 млрд. Даже не хватает на погашение процентов, не говоря уже о прибыли.

Но есть и светлые пятна:

• EBITDA выросла на 28% — до 9,2 млрд за полгода. Сокращение административных и коммерческих расходов сработало.

• Долг сокращается — чистый корпоративный долг упал на 13% за полгода, до 72,7 млрд. Компания не просто сидит сложа руки, она гасит обязательства.

• SPO принесло 17,3 млрд — реальные деньги от акционеров, не заёмные. Кто-то поверил в перспективу.

• Премиальный сегмент растёт — продажи в натуральном выражении +117%. Пусть это пока 4% от выручки, но направление правильное.

По надёжности облигаций мнения разошлись:

• НКР в конце марта 2026-го присвоило рейтинг A-.ru со стабильным прогнозом. Отметило сильные стороны: устойчивые позиции на рынке, разнообразный портфель, большой земельный банк.

• А «Эксперт РА» уже в апреле 2026-го понизило рейтинг до ruBBB+ — тоже со стабильным прогнозом. Причина — ухудшение долговой и процентной нагрузки, падение рентабельности и риски, связанные с масштабной стройкой в 2026–2027 годах на фоне жёсткой ДКП.

Настоящей проверкой на прочность станет - 2027 год. На него приходится пик погашений — около 24,8 млрд рублей. Сразу три выпуска: 002Р-03 в апреле (6,75 млрд), 002Р-02 в сентябре (8 млрд) и 002Р-04 в ноябре (10 млрд).

При этом за первое полугодие 2026-го компания получила чистый убыток 13,2 млрд. А операционный денежный поток за ближайшие 12 месяцев, по оценкам аналитиков, покрывает лишь около 26% платежей по облигациям.

Что это значит? Чтобы закрыть 2027 год, «Эталону» придётся либо выпускать новые облигации под высокие ставки, либо продавать активы, либо идти в банки за кредитами. Простых вариантов нет.

Эмитент представлен у меня выпуском 002Р-04 $RU000A10DA74 с долей 2,24% от капитала. С учётом ранее полученных купонов позиция в плюсе на 4,4%, доходность к погашению превышает 30%. Увеличивать долю пока не хочу: если новые отчётности продемонстрируют стагнацию показателей, просадка в облигациях продолжится, а по мере приближения к пику погашения эффект паники будет усиливаться. Это стоит понимать тем, кто остаётся в позиции и ничего с ней не предпринимает.

По итогу: Проблема Эталона — не в операционном бизнесе, а в долговой конструкции. Девелопмент работает: валовая маржа 32% — нормальный показатель. Но на каждый рубль операционной прибыли приходится полтора рубля процентных расходов, а 84% долга привязано к плавающей ставке.

Отсюда вывод: ключ к спасению — снижение ключевой ставки ЦБ. При текущем уровне компания не может обслуживать долг из своей деятельности — только рефинансировать.

Если ЦБ начнёт снижать ставку во 2П2026 — процентная нагрузка упадёт автоматически. Если нет — через 12–15 месяцев у «Эталона» будет отрицательный капитал, тем самым разговоры о дефолте станут все громче.

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

30% доходность — это плата за риск. Насколько опасны облигации Эталон?

Облигации РКС-002Р-09: с доходностью до 27% на 3 года. Стоит ли участвовать?

ООО «Торговый дом РКС» является частью группы компаний «РКС Девелопмент». «РКС Девелопмент» — девелопер жилой недвижимости комфорт‑класса с отделкой под ключ; компания работает на рынке с 2008 года и представлена в десяти городах России.

Параметры выпуска РКС-002Р-09:

• Рейтинг: ВВВ (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 3 года
• Купон: не выше 24,0% годовых (YTM не выше 26,83% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется

• Дата книги: 07 сентября 2026
• Начало торгов: 11 сентября 2026

Рейтинг надёжности:

• 23 апреля 2026 года НКР повысило кредитный рейтинг ООО «РКС Девелопмент» с BBB- до BBB, прогноз — стабильный.

Повышение было обусловлено позитивной динамикой продаж в Москве и Московской области, что привело к значительному росту выручки и операционных показателей компании. А следовательно, и к снижению долговой нагрузки.

Финансовые результаты МСФО за 6 месяцев 2026 года:

• Выручка: 7,1 млрд руб. (рост в 4,2 раза г/г)
• Чистая прибыль: 1,1 млрд руб. против убытка 510 млн руб. годом ранее.

• Валовая прибыль: 3,5 млрд руб. (рост в 3,9 раза)
• EBITDA: 2,8 млрд руб., (рост в 6,8 раза г/г)

• Долгосрочные обязательства: 12,3 млрд руб. (+47,8% за 6 месяцев)
• Краткосрочные обязательства: 27,2 млрд руб. (+5,1% за 6 месяцев)

• Чистый Долг/EBITDA: 4,0х против 5,7x на конец 2025 года
• Покрытие процентов ICR: 2,0х (было ~1,5х)

В обращении находятся 5 выпусков биржевых облигаций компании общим объёмом 2,5 млрд рублей:

• ТД РКС 002Р-08 $RU000A10F0X0 Доходность к погашению: 27,75%. Купон: 25,5%. Текущая куп. доходность: 24,93% на 2 года 7 месяцев.

• ТД РКС 002Р-07 $RU000A10E6S8 Доходность к погашению: 28,41%. Купон: 26%. Текущая куп. доходность: 25,54% на 2 года 4 месяца.

• ТД РКС обб2П06 $RU000A10C758 Доходность к погашению: 27,96%. Купон: 25%. Текущая куп. доходность: 24,69% на 1 год 10 месяцев.

Что готовы предложить эмитенты со схожим рейтингом надежности:

• Энергоника 001Р-05 $RU000A10A4C1 (28,36%) ВВВ на 3 года 1 месяц с амортизацией
• ТГК-14 001Р-05 $RU000A10AS02 (22,13%) ВВВ на 2 года 4 месяца
• Гельтек-Медика БО-01 $RU000A10D3G1 (18,29%) ВВВ на 2 года
• Электрорешения 001Р-04 $RU000A10FV02 (25,21%) ВВВ на 1 год 10 месяцев
• Легенда БО 002P-07 $RU000A10FBB3 (20,83%) ВВВ на 1 год 8 месяцев

Что по итогу: Компания представила полугодовую отчётность, которая оказалась заметно лучше ожиданий. Однако при более детальном рассмотрении возникает несколько вопросов, не позволяющих считать этот успех системным.

Главный драйвер роста — проект «Инсайдер» в Москве, сформировавший около 89% всей выручки. Если следующий проект не покажет аналогичной динамики, финансовые показатели могут быстро вернуться к прежним уровням.

Кроме того, стоит учитывать два дополнительных фактора риска. Во-первых, снижение темпов продаж при текущей высокой стоимости заимствований может быстро свести маржинальность к нулю. Во-вторых, компания уже допустила нарушение банковских ковенант на сумму 3,8 млрд рублей — это важный сигнал о напряжённости в управлении долгом.

Новый облигационный выпуск не предлагает рыночной премии и имеет стандартные параметры. На вторичном рынке уже есть более интересные по доходности бумаги того же эмитента. Пока нахожусь вне позиции по данной компании.

А что вы думаете о компании? Держите их бумаги или только присматриваетесь?

Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Облигации РКС-002Р-09: с доходностью до 27% на 3 года. Стоит ли участвовать?

Квартиры под ключ - формула успеха РКС


Cтавки по банковским вкладам в этом году заметно упали, а фонды денежного рынка притормозили свой рост на фоне смягчения ДКП. В этом контексте я продолжаю внимательно следить за новыми размещениями на облигационном рынке, так как там можно найти интересные активы с весьма заманчивой доходностью. Сегодня в поле моего инвестиционного зрения попала компания ООО «ТД РКС» (Группа «РКС Девелопмент»).

🏢 Итак, 07 сентября компания проведет сбор заявок на выпуск биржевых облигаций серии 002Р-09 объемом 1 млрд рублей. Срок обращения составляет 3 года с фиксированным ежемесячным купоном не выше 24%. При этом эффективная доходность (YTM) составит до 26,83% годовых. Выпуск будет доступен неквалифицированным инвесторам после прохождения теста.

РКС работает на рынке жилой недвижимости с 2007 года. Девелопер возводит жилье комфорт и бизнес-класса (в реализации 10 проектов). Стратегия компании строится на жестком отборе локаций: платежеспособный спрос и дефицит качественного предложения. Сдача объектов идет точно по графику.

🏗 По итогам первых шести месяцев 2026 года объем продаж недвижимости вырос на 211% г/г до 19,2 тыс. м². Группа начала готовить МСФО-отчетность по полугодиям, что предоставлет инвесторам актуальную картину показателей, при этом отчетность аудируется ООО «Б1-Аудит» (бывшая EY).

Рывок в первом полугодии обеспечили проекты в столичном регионе, Твери и Пензе. Выручка в отчетном периоде выросла на 322% до 7,1 млрд рублей. Кредо компании - сдавать квартиры «под ключ» с полной чистовой отделкой. Покупатель хочет получить готовый продукт, и РКС попадает точно в этот запрос. Компания идет по пути Европы, Северной Америки и Китая, где высока доля квартир с отделкой.

📊 Эмитент эффективно управляет затратами, вследствие чего доходная часть растет быстрее выручки - показатель EBITDA увеличился почти в 7 раз до 2,8 млрд рублей. Чистая прибыль за 1-е полугодие 2026 года составила 1,1 млрд рублей против 0,7 млрд руб. по итогам всего 2025 года.

В апреле 2026 года НКР повысило кредитный рейтинг эмитента до уровня BBB. ru со стабильным прогнозом. Агентство отмечает высокую рентабельность бизнеса и диверсификацию проектов. Долговая нагрузка компании находится на высоком уровне - показатель чистый долг/EBITDA на середину года составил 4х. Этот фактор нужно учитывать при работе с ВДО, но близится сдача в эксплуатацию «Инсайдера», а значит уровень долга резко снизится.

В то же время эмитент не новичок на долговом рынке: в обращении находится 5 выпусков облигаций, по которым купоны платятся строго по графику. Ещё 4 выпуска на сумму 2,95 млрд руб. компания успешно погасила ранее.

Рынок недвижимости всё ещё адаптируется к заградительным ипотечным ставкам. Однако эмитенты с эффективной бизнес-моделью доказывают, что даже на таком сложном рынке можно показывать высокие темпы роста и решать жизненные вопросы людей в комфортном жилье. Новый облигационный выпуск РКС дает доходность вдвое выше банковских депозитов и однозначно заслуживает внимания.

❗️Не является инвестиционной рекомендацией

Квартиры под ключ - формула успеха РКС

Разработчик ПО для компьютерного зрения создает ИИ-решения при поддержке МСП Банка

Разработчик технологий компьютерного зрения «ТЕХНОЛОГИИ ВИДЕОАНАЛИЗА» расширяет возможности для реализации перспективных проектов в области искусственного интеллекта благодаря поддержке по специальной программе Минэкономразвития России и Корпорации МСП (группа ВЭБ.РФ) для малых технологических компаний (МТК). Компания привлекла в МСП Банке 180 млн рублей на пополнение оборотных средств, что позволит направить больше ресурсов на исследования и разработку технологий.
Компания специализируется на прикладных научных исследованиях и разработке программных продуктов в области компьютерного зрения.
Решения Tevian используются для распознавания лиц, силуэтов, транспортных средств, товаров и документов. Программные продукты компании востребованы в проектах государственных структур, банковского сектора, розничной торговли, промышленности и других отраслей, где требуется интеллектуальный анализ изображений и видеопотока.

«Малые технологические компании формируют значительную часть отечественных разработок в сфере искусственного интеллекта и других высокотехнологичных направлений. Льготное кредитование позволяет таким предприятиям сохранять финансовую устойчивость, ускорять внедрение инноваций и концентрировать собственные ресурсы на исследованиях и создании новых продуктов. Поддержка компаний, разрабатывающих отечественные технологии, остается одним из ключевых направлений работы МСП Банка», — отметил Александр Исаевич, генеральный директор Корпорации МСП, председатель наблюдательного совета МСП Банка.

В мае 2026 года продуктовую линейку пополнило специальное решение для автоматического распознавания номеров вагонов. Оно предназначено для железнодорожной логистики и промышленной инфраструктуры и может использоваться для учета подвижного состава, контроля въезда и выезда, а также автоматизации взвешивания. Еще одно направление разработки – антифрод при дистанционной идентификации. Алгоритмы Tevian выявляют поддельные документы, следы редактирования изображений и дипфейки.

«Разработка технологий компьютерного зрения и искусственного интеллекта — это наукоемкое и капиталоемкое направление, требующее постоянных инвестиций в исследования, вычислительную инфраструктуру и работу высококвалифицированных специалистов. Льготное финансирование позволяет нам поддерживать текущую деятельность без сокращения вложений в R&D. Благодаря этому мы можем одновременно выполнять действующие контракты, развивать новые технологии и выводить на рынок востребованные отечественные решения» — отметил генеральный директор ООО «ТЕХНОЛОГИИ ВИДЕОАНАЛИЗА» Вадим Конушин.

В рамках специальной льготной программы для МТК, реализуемой Минэкономразвития России и Корпорацией МСП, кредитные средства доступны по ставке «ключ минус 7%» при значении ключевой ставки Банка России более 10% годовых. Оператором программы выступает МСП Банк. Подать заявку можно на цифровой платформе МСП.РФ.

#АстраPRO_Продукт: ALD Pro

Это рубрика для тех, кто устал от сложного IT-языка. Здесь мы будем объяснять, как работают продукты экосистемы «Группы Астра», через понятные каждому аналогии.

Сегодня расскажем про ALD Pro – службу каталога для Linux, которая позволяет централизованно управлять IT-инфраструктурой предприятия. Ее можно сравнить с администратором отеля, который встречает гостей на ресепшене и ведет единую базу посетителей.

У каждого гостя отеля есть свой номер, так же как у каждого сотрудника – свой рабочий компьютер. Как администратор отеля выдает ключ-карту при заселении гостю, так и ALD Pro создает учетную запись для сотрудника и предоставляет ему доступ только к тем папкам и программам, которые ему необходимы.

Подробности – в карточках. Будем рады ответить на ваши вопросы – пишите нам в комментариях.

❤️ Ваша $ASTR

#АстраPRO_Продукт: ALD Pro

Пост 2. Как себя ведут облигации и вклады при снижении ставки. Модель.

Как и обещал в прошлом посте, даю модель поведения вкладов, фиксов и флоатеров в ответ на снижение ключевой ставки ЦБ РФ до 14%.

Для примера я возьму 3 инструмента:
1. Вклад с фиксированной ставкой.
2. Облигация федерального займа с фиксированным купонным доходом (ОФЗ 26238).
2. Облигация федерального займа с переменным купоном (ОФЗ 29022).

И так.

Вклад. Снижение ключевой ставки ведет к снижению доходности будущего вклада. Не текущего. Если взяли вклад до снижения, значит, зафиксировали доходность на весь срок. В обратную сторону работает также. Если ставка повышается, то растет доходность следующего вклада, а не текущего. Например, сейчас Т-Банк отдает вклад на год за 11% годовых.

ОФЗ 26238. Следите за последовательностью действий:
1. Купили до снижения ключа.
2. Ключ снизили до 14%.
3. Стоимость облигации выросла.
Как было после 24 июля? За 6 дней был рост на 4,5%: с 525 до 549 рублей.
При этом доходность купленной облигации не снизилась. Она осталась на месте. Это если мы покупаем облигацию не по 525, а по 549, тогда получаем меньшую доходность на наши деньги. Вот доходность была 15,6%, а вот стала 15,3%. Это потому, что купон фиксированный. На ОФЗ 26238 он всегда 70,8 руб/год.

ОФЗ 29022. Тут купон плавающий. Он ходит вслед за ключевой ставкой. Если ключ снижается, то и купон постепенно снижается. Т.е. доходность снижается. Например, в 2026 году ставка ЦБ падала, и доходность тоже падала. Показываю наглядно:
1. 28 янв 2026 – 16,1% годовых.
2. 29 апр 2026 – 15,1% годовых.
3. 29 июл 2026 – 14,23% годовых.
Стоимость после 24 июля чуть-чуть упала – на 0,3% и сейчас болтается на месте. У флоатеров всегда низкая волатильность. Они используются как замена вкладу.

И так.

Знаете, что интересно? Вы прочитали мой пост и уже инстинктивно сравнили доходности инструментов. Я 6 лет на рынке и очень хорошо знаю психологию инвестора, какие вопросы возникают. И я прекрасно слышу ваш вопрос: «Александр, а что выгоднее брать при ключевой ставке 14%?». И я отвечу на этот вопрос в завтрашнем посте. Я дам вам простой инструмент расчетов, чтобы вы сами научились считать доходности. И даже ко мне можно было бы не обращаться.

А сейчас, пожалуйста, подпишитесь на канал, чтобы система не забыла показать мой пост в вашей ленте. И если у вас есть какой-то вопрос по облигациям или вкладам, то пишите в комментариях – отвечу.

До завтра.

Пост 2. Как себя ведут облигации и вклады при снижении ставки. Модель.

«КЬЮ ЛАБ» разработал защищенные ИТ-решения для инфобеза при поддержке МСП Банка

Российский разработчик ИТ-решений для бизнеса «КЬЮ ЛАБ» разработал новые отечественные ИТ-решения для обеспечения информационной безопасности благодаря поддержке по специальной программе Минэкономразвития России и Корпорации МСП (группа ВЭБ.РФ) для малых технологических компаний (МТК). Привлеченное в МСП Банке льготное финансирование в размере 100 млн рублей позволило компании вывести на рынок два новых продукта - программный шлюз QGate AI для безопасного использования технологий искусственного интеллекта в корпоративной среде и платформу QRemote для организации защищенного удаленного доступа к корпоративным информационным системам.

Оба продукта могут применяться в государственных организациях и коммерческих компаниях. В настоящее время разработчик проводит патентную подготовку разработанных решений и запустил процедуру их включения в Единый реестр российского программного обеспечения Минцифры России. Следующим этапом станет проведение пилотных внедрений, расширение интеграции решений с российскими средствами информационной безопасности, а также масштабирование их коммерческого применения.

«Малый и средний ИТ-бизнес гораздо быстрее адаптируется под запросы рынка, обеспечивая практическое импортозамещение на местах. Доступ к капиталу позволяет малым технологическим компаниям создавать востребованные отечественные технологии, внедрять гибкие методологии разработки, быстро собирать проектные команды под задачу заказчика и предлагать конкурентоспособные решения, повышая производительность приоритетных отраслей. С начала года МТК уже получили более 8,4 млрд рублей льготного финансирования по специальной адресной программе», — отметил генеральный директор Корпорации МСП, председатель наблюдательного совета МСП Банка Александр Исаевич.

Кредитные средства, полученные в МСП Банке, были направлены на финансирование работы команды разработчиков, аренду вычислительных ресурсов, тестирование программных решений и подготовку продуктов к коммерческому внедрению. Льготная ставка позволила компании сократить расходы на обслуживание кредита, сохранить собственные оборотные средства и одновременно обеспечить исполнение действующих контрактов и запуск новых проектов.

«Льготное финансирование позволило нам одновременно вести продуктовую разработку и сохранять собственные средства в обороте. В результате мы создали два готовых программных продукта и перешли к этапу их правовой защиты, регистрации и коммерческого внедрения», — отметил генеральный директор ООО «КЬЮ ЛАБ» Даниил Кручинин.

Льготная программа кредитования МТК реализуется Минэкономразвития России и Корпорацией МСП в рамках национального проекта «Эффективная и конкурентная экономика». Ставка по ней составляет «ключ минус 7%». Оператором программы выступает МСП Банк. Подать заявку на получение финансирования можно через цифровую платформу МСП.РФ

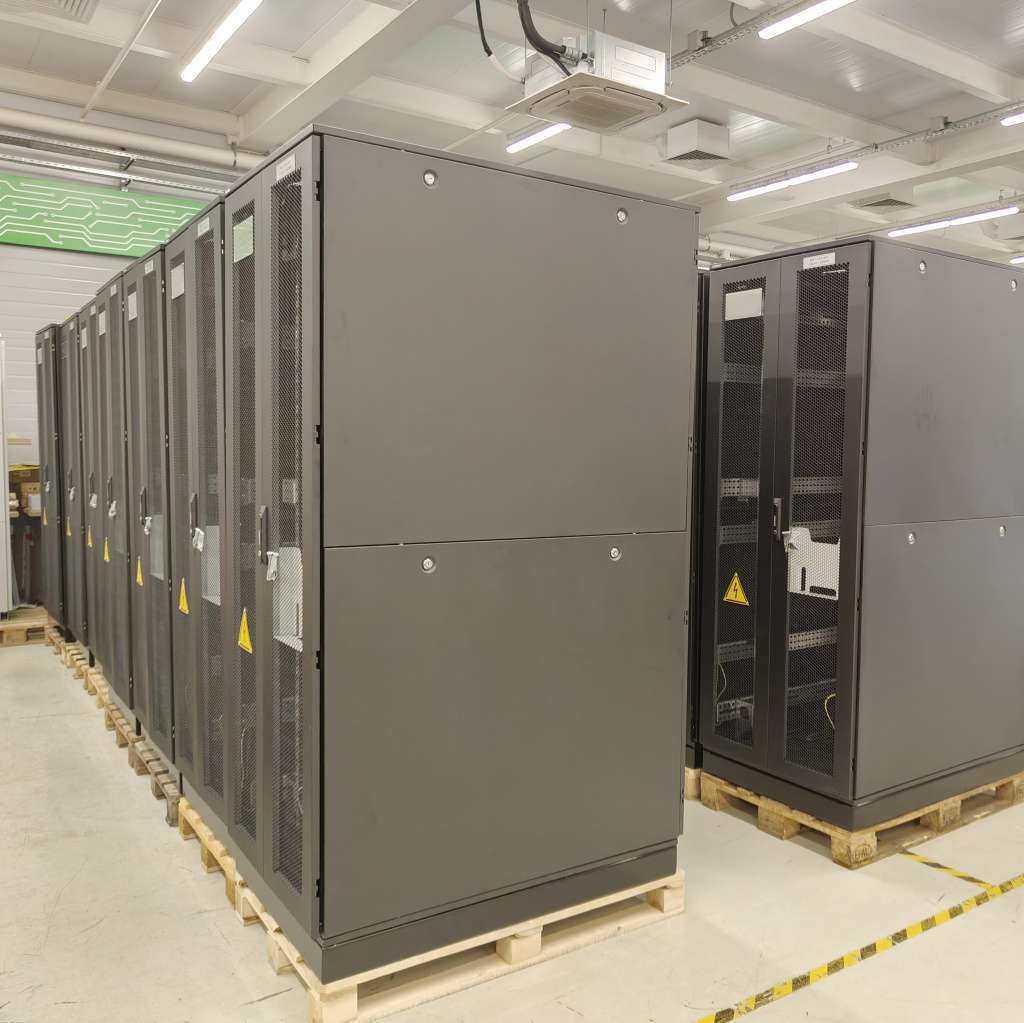
Комплексные решения для IT-инфраструктуры и ЦОД от ПАО «Европейская Электротехника»

Российский рынок центров обработки данных (ЦОД) переживает стадию активного роста, обусловленного несколькими факторами. Во-первых, ускоренная цифровизация бизнеса и государственных услуг требует кратного увеличения вычислительных мощностей. Во-вторых, политика импортозамещения и ужесточение требований к технологическому суверенитету создают запрос на локальное производство критически важного оборудования. В-третьих, дефицит качественного электроснабжения и растущие требования к бесперебойности делают низковольтные комплектные устройства (НКУ) не просто расходным компонентом, а фундаментом отказоустойчивости всей IT-инфраструктуры. В этих условиях комплексные поставки от российского интегратора становятся стратегически обоснованным выбором.

Производственная база и компетенции ПАО «Европейская Электротехника» (ОМЗ «Перспективные технологии») с 2015 года на площадке ОЭЗ «Технополис Москва» развивает собственное производство НКУ полного цикла. Компания является лицензированным партнёром ведущих вендоров (Systeme Electric, DKC, Chint и др.) и обладает статусом сборщика премиум-уровня для решений с токами до 6300 А. Качество подтверждено сертификатом ISO 9001-2015 и собственной электролабораторией для испытаний оборудования до 110 кВ.

Главное преимущество — комплексный подход «под ключ»
Для ЦОД компания поставляет не отдельные устройства, а полноценную инженерную экосистему, охватывающую все уровни:

· Электрощитовое оборудование: От вводно-распределительных устройств (ВРУ, ГРЩ) и автоматов ввода резерва (АВР) до интеллектуальных блоков распределения питания в стойках (Smart PDU), позволяющих удалённо мониторить энергопотребление.

· Смежные инженерные системы: Источники бесперебойного питания (ИБП), дизель-генераторные установки (ДГУ), системы холодоснабжения, серверные шкафы, структурированные кабельные сети (СКС) и средства централизованного мониторинга.

Комплексные решения для IT-инфраструктуры и ЦОД от ПАО «Европейская Электротехника»

Депозит как база инвестиций

🔥 Инвестиции начинаются с базы: почему вклад — твой первый шаг к капиталу? 🏦💰

Привет, друзья! Мы продолжаем нашу «Азбуку инвестора». Урок №3.

Спойлер: речь пойдет не о бирже, акциях и волатильности. Поговорим о том, с чего реально НАЧИНАЕТСЯ финансовая грамотность. Не одной биржей инвестиции полнятся.

📌 Инвестиции — это не только фондовый рынок.

Да, где-то доходность выше, где-то ниже. Но база на то и база, чтобы быть простой, понятной и надежной. Риск? Минимальный. Доход? Стабильный.

Имя этому инструменту — ВКЛАД (или депозит).

Это счет в банке, где вы «замораживаете» деньги на четкий срок, а в конце получаете тело вклада + проценты. Все ставки всегда указываются в % годовых. На момент написания поста средние ставки по вкладам — 13–15% в зависимости от срока.

Но не всё так скучно! Тут есть свои лайфхаки. Ими и делюсь 👇

🔐 Главный закон безопасности:

Сумма во всех банках из реестра ЦБ застрахована до 1,4 млн рублей. Если банк лопнет — вы получите свои деньги обратно (включая проценты) в пределах этой суммы.
👉 Логика простая: 1 банк = лимит 1,4 млн. Хотите больше? Делите между банками.

💰 Лайфхак №1. Смотрите в сторону небольших банков

Сейчас конкуренция за клиентов бешеная. Сбер, Т-Банк, ВТБ — это надежно, но за «громкое» имя вы часто недополучаете 1–3% годовых.

Разница в 2% кажется мелочью? А теперь умножьте на срок и сумму. В долгосроке это ОЧЕНЬ «роляет» 😄

Примеры из жизни:
✔ Недавно в ОТП поймал ставку 22% на 50 000₽ на 3 месяца.
✔ До этого в АК Барс Банке — 16% на 4 месяца.
✔ А когда ключ был высоким, я открывал вклады под 30–31% годовых (эх, было время 😌).

⏱ Лайфхак №2. Не ленитесь на 5 минут

Знакомые говорят: «Зачем париться ради 300–500–1000 рублей?»

Ребята, какая парилка? Банкинг в РФ развит шикарно — всё открывается онлайн за 5 минут. Если вы зарабатываете 500 рублей за 5 минут — ок, вопросов нет. Но таких — единицы. А большинству эти 5 минут принесут +500₽ сверху. Считайте сами.

🎁 Лайфхак №3. Маркетплейсы и бонусы — ваше всё

Сейчас появились платформы-агрегаторы (например, от Мосбиржи). Там регулярно:

· акции,
· промокоды на повышенную ставку,
· бонусы за первый вклад.

Последние пару лет те, кто заморочился с банками и бонусами, заработали больше многих инвесторов на бирже. И уж точно, больше огромного числа Аналитиков (Если вы понимаете о ком я) . А с учётом реинвестирования — вообще космос 🚀

И да: бонусы можно брать не только себе, но и на близких родственников. А за приглашение друга в банк часто дают доп. кэш. Уточняйте в чатах банк приложений — там всегда есть вкладка «Приведи друга».

НЕ ИИР

Ваши деньги — ваша ответственность. Но если не тратить лишних нервов и уделять несколько минут в месяц — банковский вклад может стать отличной подушкой или стартовой базой для большого пути.

Важные новости - выходят не только тут! Подпишись! 😍

$SBER $SBERP $VTBR $T $CBOM $MOEX

#вклады #депозиты #финграм #новичкам

Производитель решений для цифровой энергетики привлек в МСП Банке 500 млн р по программе для МТК

Разработчик и производитель высокотехнологичного оборудования релейной защиты и цифровых систем автоматизации для энергетики — научно-производственное предприятие «Бреслер» из Республики Чувашия — получил льготное финансирование в МСП Банке в размере 500 млн рублей по специальной программе Минэкономразвития РФ и Корпорации МСП для малых технологических компаний.
Привлеченные средства на оборотные цели позволили предприятию обеспечить своевременную закупку необходимых комплектующих и сырья для бесперебойного исполнения действующих контрактов с крупнейшими энергокомпаниями страны.
Ранее предприятие провело техническое перевооружение производства – была введена в эксплуатацию высокопроизводительная линия поверхностного монтажа печатных плат и создана современная испытательная лаборатория. Это позволило увеличить объем выпуска микропроцессорных терминалов релейной защиты и автоматики в 1,6 раза, расширить номенклатуру выпускаемых изделий за счет новых модификаций оборудования для классов напряжения 6–750 кВ, а также создать дополнительные высококвалифицированные рабочие места на производственных участках и в системе контроля качества.
«Малые технологические компании разрабатывают и производят востребованные отечественные решения, в том числе для объектов критической инфраструктуры. Усиление материально-технической базы и стабильное финансирование операционной деятельности позволяют таким предприятиям наращивать долю на рынке, обеспечивать бесперебойные поставки современного оборудования для электроэнергетики и последовательно замещать импортную продукцию в стратегически важных отраслях», — отметил генеральный директор Корпорации МСП, председатель наблюдательного совета МСП Банка Александр Исаевич.
НПП «Бреслер» обеспечивает производство и поставки собственных технологических решений для объектов энергетики по всей стране. Продукция компании успешно эксплуатируется на объектах крупнейших энергохолдингов России, а также в странах ближнего и дальнего зарубежья.
«Высокотехнологичное производство требует постоянного обновления материальной базы и стабильного финансирования производственного цикла. Льготный кредит позволит нам поддержать оборотный капитал, обеспечить выполнение текущих заказов и продолжить реализацию проектов по разработке и выпуску отечественных решений для цифровой энергетики», — отметил управляющий директор НПП «Бреслер» Максим Ефимов.
Льготная программа кредитования МТК реализуется Минэкономразвития России и Корпорацией МСП в рамках национального проекта «Эффективная и конкурентная экономика». Ставка по ней составляет «ключ минус 7%». Оператором программы выступает МСП Банк. Подать заявку на получение финансирования можно через цифровую платформу МСП.РФ.

ГК «Моторика» привлекла 1 млрд рублей льготного финансирования в МСП Банке на развитие

Группа компаний «Моторика» начнет производство первого российского бионического протеза локтя при поддержке Минэкономразвития России и Корпорации МСП. Предприятие привлекло в МСП Банке льготное финансирование по специальной адресной программе для малых технологических компаний в размере 1 млрд рублей. Это позволит наладить выпуск новых изделий – модулей локтя – и обновленных версий протезов кисти и обеспечит развитие направлений остеоинтегративного экзопротезирования, адаптивной одежды и нейротехнологий, в частности - платформы очувствления протезов.

Привлеченные льготные средства в дочернем банке Корпорации МСП - МСП Банке, который выступает оператором программы, позволят «Моторике» увеличить мощности производственной площадки в ОЭЗ «Технополис Москва», развивать производственный контур на базе «Завода специального оборудования» и расширить сеть центров восстановления мобильности в рамках реализации стратегии роста компании.
Часть инвестиций будет направлена на расширение продуктового портфеля компании. При этом целевые для «Моторики» сегменты показали опережающую динамику роста в 2025 году: рынок технических средств реабилитации вырос на 40%, а сегмент протезов рук и ног — на 50%.

Отдельным стратегическим направлением остаются цифровые решения. В связи с необходимостью непрерывной поддержки маломобильных пациентов и расширения доступа пациентов к ассистивным продуктам, аналитики прогнозируют рост рынка в денежном выражении в 4 раза к 2030 году. Компания активно применяет технологию цифрового протезирования на базе 3D-моделирования и аддитивного производства, а также развивает цифровую платформу «Аттилан», объединяющую весь путь пользователя — от подбора и получения ТСР до адаптации и сервисного сопровождения в едином цифровом пространстве.
Параллельно «Моторика» инвестирует в одно из наиболее перспективных направлений МедТех — нейротехнологии. По прогнозам, в 2024–2030 годах среднегодовой темп роста этого сегмента составит 22%. На базе Центра кибернетической медицины и нейропротезирования (совместный проект «Моторики» и Федерального центра мозга и нейротехнологий ФМБА России) компания проводит исследования по созданию технологии очувствления протезов и снижению проявления фантомных болей. В перспективе результаты исследований лягут в основу платформы очувствления протезов Немо Сенситив.

«За последние годы мы прошли путь от стартапа, который производил несколько десятков протезов в год, до технологической группы с выручкой более 7 млрд рублей, собственными производственными площадками, сетью центров восстановления мобильности, направлением нейротехнологий. Сегодня наша задача — не просто увеличивать объемы производства, а формировать полноценную экосистему ассистивных технологий. Привлеченное финансирование позволит нам ускорить реализацию этой стратегии», — отметил председатель совета директоров МК АО «Группа Моторика» Андрей Давидюк.

«Это очень показательный пример того, как малый и средний бизнес может не просто занимать освободившиеся ниши после ухода иностранных поставщиков, а фактически формировать индустрию. «Моторика» никогда не пыталась что-то заместить, они делали свой уникальный продукт, который был широко востребован и у нас в стране, и за ее пределами. Адресная поддержка таких компаний дает возможность им дальше масштабироваться, обеспечивая развитие уникальных и очень востребованных технологий для улучшения качества жизни тысяч людей, в том числе детей», — отметил генеральный директор Корпорации МСП, председатель наблюдательного совета МСП Банка Александр Исаевич.

Совместная программа Минэкономразвития России и Корпорации МСП для малых технологических компаний позволяет привлекать кредитные средства по ставке «ключ минус 7%» - на сегодняшний день это 7,25% годовых. Всего с 2022 года льготное финансирование по программе получили более 400 предприятий на общую сумму 65,7 млрд рублей.
Льготная программа реализуется Минэкономразвития России и Корпорацией МСП с апреля 2022 года. С 1 августа 2024 года льготные кредиты по ней могут оформить исключительно малые технологические компании. Подать заявку можно на цифровой платформе МСП.РФ.

Ключ есть. Только дверь оказалась не та

Попробовал собрать в одном месте три мысли, которые всё чаще приходят мне в голову после разговоров с инвесторами и бизнесменами.

1. Экономика уперлась в потолок, и проблема не в деньгах

Последние два года почти любая экономическая дискуссия сводится к вопросу – когда ЦБ начнет серьезно снижать КС? Иногда кажется, будто вся российская экономика стоит перед закрытой дверью, а ключ лежит исключительно на столе у Эльвиры Сахипзадовны. Стоит повернуть его - кредиты подешевеют, производство оживет, инвестиции польются рекой.

Красиво. Почти как в сказке. Но экономика устроена значительно скучнее. Мы слишком долго убеждали себя, что главная проблема - дорогие деньги. Хотя заводы работают не только на кредитах, но и на людях, технологиях, оборудовании и производительности труда. Если свободных инженеров нет, станки загружены, а новые технологии появляются медленнее, чем хотелось бы, дополнительный кредит создает просто дополнительный спрос на ограниченные ресурсы, совсем не уже не дополнительное производство. Экономика логично отвечает ростом цен, а не ростом выпуска.

И получается, что разговор о КС заслоняет куда более важный вопрос: кто через пять или десять лет будет создавать новую стоимость в российской экономике?

2. Дефицит кадров - самый дорогой налог, которого нет в Налоговом кодексе

У предпринимателей каждые несколько лет появляется новый главный страх. Когда-то все говорили о налогах, потом о проверках, затем о санкциях, позже - о высокой ставке. Теперь почти любой разговор заканчивается одной короткой фразой: “Людей нет”. Именно она сегодня лучше всего описывает состояние экономики.

Компании-то готовы производить больше. Есть заказы, есть деньги, есть желание инвестировать. Но внезапно выясняется, что выполнять эти заказы просто некому. Дальше начинается: работодатели переманивают сотрудников друг у друга, зарплаты растут быстрее производительности труда, а допрасходы постепенно перекладываются в цену продукции.

Экономика неожиданно подошла к ситуации, когда деньги за месяц можно напечатать, а новое поколение квалифицированных специалистов за несколько месяцев не подготовишь. Для этого нужны годы, система образования, опыт и время. Кадровый дефицит постепенно превращается в самое дорогое ограничение для российской экономики, но не всегда попадает в заголовки новостей, о нем редко говорят на телевидении, но на скорость экономического роста он влияет сильнее, чем стоимость кредита.

3. Инвестору пора изучать не только отчетность компаний, но и государство

Еще десять лет назад хороший инвестиционный анализ выглядел почти академично. Достаточно было изучить выручку, прибыль, долговую нагрузку, дивиденды и финансовую модель компании, чтобы достаточно точно оценить ее перспективы. Сегодня этого уже недостаточно. Можно знать бизнес лучше многих сотрудников компании, идеально понимать отчетность, а однажды утром проснуться и обнаружить, что одно постановление правительства полностью изменило правила игры.

Вот такая новая реальность российского рынка капитала. Инвестору приходится быть не только аналитиком, но и немного экономистом, немного специалистом по государственному управлению, так как риски всё чаще возникают не внутри компании, а за ее пределами. Налоговая политика, государственные субсидии, регулирование отраслей, тарифные решения, новые требования - всё это начинает влиять на стоимость бизнеса не меньше, чем его собственная эффективность.

Можно долго спорить, хорошо это или плохо. Мне кажется, вопрос не в этом. Если раньше мы изучали компанию, чтобы понять ее будущее, то сегодня сначала приходится понять государство, внутри которого этой компании предстоит работать, конкурировать и зарабатывать деньги. И только потом открывать финансовую отчетность.

Вопрос - кто-нибудь может понять наше государство?

#экономика
https://t.me/ifitpro