🔥 Самые народные из народных. ТОП-5 валютных облигаций. ТКД от 6% до 12% в баксах

Продолжаем богатеть на облигациях. Сегодня у нас в подборке 5 выпусков с ежемесячными купонами в валюте на довольно приличный срок. Рейтинг А и выше.

Шалом, секте свидетелей слабого рубля. На вашей улицы пока нет праздника, наш рубль крепок как никогда. Но что-то мне подсказывает, что так вечно продолжаться не может, и курс в районе 90-100 ₽ вполне реален в ближайшем будущем. Но пока ключ у нас высокий, выгоднее вкладываться в наш деревянный.

Еще больше интересного в моем телеграм-канале. Подписывайтесь, чтобы не потеряться, в нем рассказываю о своих покупках, обозреваю актуальные новости, делюсь своим опытом инвестирования.

Также можете ознакомиться с интересными постами про облигации:

🔷 Мой портфель облигаций
🔷 10 облигаций с ежемесячными купонами. Рейтинг А+ и выше
🔷 Слабоумие и отвага. 10 ВДО с доходностью до 32%
🔷 Пассивный доход на длинных ОФЗ. Фиксируем 14% годовых

❗ Теперь переходим к подборке! Все выпуски с номиналом 100 USD. Удобно и комфортно!

💥 Уральская сталь 1Р4

● ISIN: RU000A10BS68
● Цена: 100,3%
● Купон: 12,75% (1,05 USD)
● Дата погашения: 29.11.2027
● Купонов в год: 12
● Рейтинг: А
● Текущая купонная доходность: 12,7%

💥 Полипласт П2Б9

● ISIN: RU000A10CH11
● Цена: 99,2%
● Купон: 11,25% (0,92 USD)
● Дата погашения: 07.02.2028
● Купонов в год: 12
● Рейтинг: А
● Текущая купонная доходность: 11,1%

💥 ЮГК 1Р4

● ISIN: RU000A10B008
● Цена: 102%
● Купон: 10,6% (0,87 USD)
● Дата погашения: 22.02.2027
● Купонов в год: 12
● Рейтинг: АА
● Текущая купонная доходность: 10,2%

💥 ИнвестКЦ 1Р1

● ISIN: RU000A10BQV8
● Цена: 101,8%
● Купон: 12% (0,99 USD)
● Дата погашения: 19.06.2029
● Купонов в год: 12
● Рейтинг: А
● Текущая купонная доходность: 11,7%

💥 Норильский никель 1Р14

● ISIN: RU000A10CRC4
● Цена: 98%
● Купон: 6,4% (0,53 USD)
● Дата погашения: 27.08.2029
● Купонов в год: 12
● Рейтинг: ААА
● Текущая купонная доходность: 6,5%

Вот такой получился список облигаций под формирование ежемесячного денежного потока, да еще и в долларах.

На данный момент рублевые ставки с лихвой перекрывают ставки в валюте. Монетарное безумие охватывает все страны, но доллар как ни крути, пока является сильной мировой валютой, а вот рубль вполне может обесцениться к американской братской зеленой бумажке. Тогда и наша валютная диверсификация должна сработать, но это не точно.

Пока рынок акций у нас на дне, основной упор идет на покупку акций, но в ноябре месяце планирую выделить денег на покупку нескольких эмитентов, номинированных в валюте. Посмотрим, как пойдет.

Мне самое главное в облигациях – получение регулярного денежного потока для моей внутренней обезьяны, которая постоянно хочет видеть поступления деньжат. Основной же упор на дивидендные акции, но там пока ежемесячные поступления отсутствуют, тут мне на помощь и приходят долговые инструменты.

В облигациях минимальная концентрация на одном эмитенте. Можно сказать, spray and pray. Диверсификация – наше все, холодная голова и здравый рассудок, что в один прекрасный и солнечный день, кто-то может дефолтнуться. Всех обнял! 💙

В своем портфеле, согласно своей стратегии, я облигациям отвел долю в 10%, На данный момент интересны просевшие акции, но корпораты тоже понемногу беру.

Сервис, где веду учет инвестиций!

Поставьте лайк 👍, если вам понравилось, для меня это самая лучшая поддержка!

Подписывайтесь на мой телеграм-канал про дивиденды, финансы и инвестиции.

🔥 Читайте меня там, где вам удобно: Смартлаб | Пульс | Телеграм | Дзен

0 комментариев
    посты по тегу
    #

    Big Tech тащит весь рынок!

    Есть популярная байка, которую инвесторы рассказывают друг другу:

    - Американский рынок держится исключительно на нескольких технологических гигантах;
    - AI раздул очередной пузырь:
    - Индексы стали слишком зависимы от Big Tech, стоит технологическому сектору остановиться - и все лопнет!

    Вообще неубедительно, да и цифры 2026 года эти байки не подтверждают. С начала года американский энергетический сектор вырос на 42%, технологии прибавили 25%, промышленность выросла на 21%, сырьевые компании на 15%, а сам S&P 500 примерно на 14%.

    А равновзвешенный индекс S&P 500 Equal Weight Index - вариант биржевого индекса, где каждая из 500 компаний имеет одинаковую долю (0,2%), независимо от ее размера и рыночной капитализации, где Apple и Nvidia не имеют возможности своим огромным весом тащить за собой весь индекс, прибавил 17%, то есть больше классического S&P 500.

    Ну и где зависимость рынка от крупнейших технологических компаний, когда "средняя" компания из S&P 500 в этом году чувствует себя лучше самого индекса? Russell 2000, индекс американских компаний малой капитализации, вырос с начала года на 25%, а Nasdaq 100 на 20%. То есть деньги идут не только в гигантов, которые зарабатывают на AI, но и значительно глубже в рынок, но это другое?!

    #bigtech
    https://t.me/ifitpro

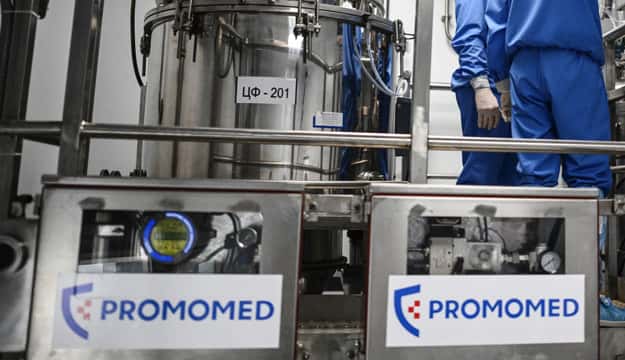
    ПРОМОМЕД проводит клиническое исследование инновационного препарата против ВИЧ

    🔬ПРОМОМЕД проводит клиническое исследование I фазы нового оригинального противовирусного препарата для лечения ВИЧ-инфекции с участием здоровых добровольцев. Это первый опыт применения молекулы у человека.

    💊В рамках исследования будет проведена оценка безопасности и переносимости лекарственного средства при однократном и многократном применении.

    🧬Новый препарат разработан R&D-центром ПРОМОМЕД совместно с ведущими научными центрами Российской Федерации. По механизму действия он относится к ингибиторам интегразы ВИЧ — одному из ключевых направлений современной антиретровирусной терапии. Доклинические исследования продемонстрировали высокий уровень противовирусной активности молекулы, благоприятный профиль безопасности и низкий риск выработки резистентности.

    📌По оценкам Всемирной организации здравоохранения, к концу 2024 года в мире насчитывалось около 40,8 млн человек, живущих с ВИЧ. Доступ к необходимой антиретровирусной терапии имели лишь около 31 млн пациентов. В России число ВИЧ-инфицированных достигло 1,25 млн человек.

    🧪Переход к оценке эффективности молекулы непосредственно у пациентов с ВИЧ-инфекцией запланирован на конец 2026 года. Проект является частью долгосрочной инвестиционной и научно-исследовательской стратегии ПРОМОМЕД, направленной на развитие портфеля оригинальных препаратов и укрепление позиций Компании в сегменте социально значимых заболеваний.

    #ПРОМОМЕД #фармацевтика#рынок

    $PRMD

    Промомед. Отчет за 1 пол 2026 по МСФО

    Тикер: #PRMD
    Текущая цена: 388
    Капитализация: 82.5 млрд
    Сектор: Фармацевтика
    Сайт: https://promomed.ru/investors

    Мультипликаторы (LTM):

    P/E - 9.89
    P/BV - 2.85
    P/S - 1.74
    ROE - 28.8%
    ND/EBITDA - 1.59
    EV/EBITDA - 6.03
    Акт/Обяз - 1.52

    Что нравится:

    ✔️выручка выросла на 75.7% г/г (13 → 22.8 млрд);
    ✔️чистая прибыль выросла на 82.6% г/г (1.4 → 2.6 млрд).

    Что не нравится:

    ✔️отрицательный FCF уменьшился в 3.7 раза г/г (-1.4 → - 5.1 млрд);
    ✔️чистый долг увеличился на 30.5% п/п (22.7 → 29.5 млрд). ND/EBITDA ухудшился с 1.48 до 1.59;
    ✔️нетто фин расход увеличился на 37.4% п/п (2.4 → 3.3 млрд);
    ✔️слабое соотношение активов и обязательств.

    Дивиденды:

    Источником выплаты является скор. чистая прибыль по РСБУ. Размер выплаты зависит от ND/скор. EBITDA LTM:
    - не менее 50%, если <= 1;
    - не менее 25%, если > 1 и <= 2;
    - не менее 15%, если > 2 и <= 2.5;
    - если показатель > 2.5, то решение принимает совет директоров.

    За 2026 год промежуточных выплат не ожидается.

    Мой Итог:

    Количество препаратов в портфеле за полгода увеличилось с 364 до 379. Изменения долей в выручке:
    - препараты эндокринологии и онкологии (76 → 83%);
    - инновационные препараты (74 → 85%);
    - биотех препараты (72 → 80%);
    - ЖНВЛП (60 → 37%).

    Выручка сильно прибавила за счет увеличение продаж более высокотехнологичных и маржинальных продуктов. В разрезе по видам препаратов (г/г в млрд):
    - эндокринология +246.8% (4.7 → 21.6);
    - онкология -39.5% (4.3 → 2.6);
    - прочие 0% (4 → 4).

    Эндокринология с его препаратами для терапии ожирения и сахарного диабета (Велгия, Велгия Эко, Квинсента, Семальтара) продолжает оставаться основным драйвером выручки. Кстати, Велгия и Велгия Эко начали поставлять в Беларусь. В онкологии снижение связано с изменением плана первичных отгрузок поставщикам: в 2026 году ключевые для Компании тендеры сосредоточены во 2 полугодии.

    Чистая прибыль увеличилась на фоне роста выручки, улучшения операционной рентабельности с 26.8 до 30.5% и снижения эф. ставки налога на прибыль (26.5% vs 28.2% в 1 пол 2025). При этом на результаты оказывает давления возрастающий нетто фин расход (+89.9% г/г, 1.7 → 3.3 млрд).

    FCF продолжает все больше уходить в отрицательную зону. Причины - уменьшение отрицательного OCF (-142.3% г/г, -0.7 → -1.8 млрд) и высокий рост кап. затрат (+417% г/г, 0.6 → 3.3 млрд). Интересный момент, что ранее было заявление, что Промомед прошел пик инвестиционной активности, но по последней информации в 2026 инвестиции будут удвоены относительно прошлого года (9.4 млрд vs 4.56 млрд).
    Долговая нагрузка увеличилась, несмотря на рост EBITDA. В этом полугодии чистый долг вырос быстрее.

    Планы Промомед на 2026 год:
    - выручка +60%;
    - рентабельность по EBITDA 45%;
    - рентабельность по чистой прибыли 20%;
    - ND/EBITDA < 2.5.

    Если смотреть на полугодие, то пока выполняется только половина плана (выручка и ND/EBITDA), а по рентабельности "недолет" (по EBITDA - 33.7%, по чистой прибыли - 11.4%). Скорее всего, 2 полугодие получится сильнее в плане рентабельности (аналогично было в 2025).
    В таком случае Промомед за 2026 заработает прибыль около 12.2 млрд, что дает P/E 2026 = 6.75. В соответствии с див. политикой, если компания удержит ND/EBITDA меньше 2, можно ожидать дивиденд в районе 14.36 руб (ДД 3.7% от текущей цены).

    Несмотря на лучшие темпы роста, форвардная оценка P/E на 2027 остается выше, чем у Озон Фармацевтики. Также минусом в сравнении с конкурентом из сектора является наличие отрицательного FCF. Див. доходность примерно одинаковая у обеих компаний. Возможно, Промомед сможете еще сильнее "выстрелить" за счет других препаратов (уже проводятся клинические исследования инновационного препарата против ВИЧ-инфекции). Но это такой сектор, что такой "выстрел" может быть в любой компании.

    По вышеозвученным причинам акций Промомеда нет в портфеле, а выбор сделан в пользу Озон Ф. Прогнозная справедливая стоимость - 530 руб.

    *Не является инвестиционной рекомендацией

    Более подробная информация по портфелю в моем Телеграме

    Промомед. Отчет за 1 пол 2026 по МСФО