Поиск
Я не жадный, но денег не дам)
🚨 «НЕТ, Я НЕ ЖАДНЫЙ!» — КАК ОТКАЗАТЬ В ДОЛГ И НЕ ПОТЕРЯТЬ УВАЖЕНИЕ
Наверняка вы сталкивались с ситуацией 😏: как только окружающие узнают, что у вас есть деньги, у них сразу появляется потребность попросить взаймы. Классическая версия: «Ну у тебя же есть, тебе чё, жалко, что ли?»
И знаете, у меня есть вполне доходчивый ответ на этот вопрос. Конечно, на него, как и на любой другой, всегда найдётся контраргумент. И всё же мой вариант чаще оказывается действенным 💡
Вот хороший пример: кто-то врач, кто-то сантехник, кто-то инженер, менеджер, строитель или даже дворник. Профессия не важна. Важно то, что у любого человека есть основной труд или подработка, которая выполняется при помощи специального инструмента — молотка, топора, компьютера и т.д. Когда человеку хочется масштаба, он нанимает других людей, которые тоже с инструментом что-то делают.
Я к чему это всё?
А к тому, что мои деньги — это чистой воды инструмент. И нет, я не жадный. Просто мои деньги работают и зарабатывают мне. Захочет ли условный сантехник одалживать свой ящик с инструментами? Даже если одолжит — вряд ли надолго. Суть даже не в том, одолжит или нет. Суть в том, чтобы на примере показать: деньги — это мои «работники» (отсылка к книге «Самый богатый человек в Вавилоне»). Если я буду разбрасываться этими деньгами — «штат» не собрать 🙅♂️
Я широко развернул тему, но фактически отвечаю: «Извини, у меня нет свободных денег». При необходимости уточняю, почему так.
И главный момент: я говорю это абсолютно искренне и говорю ПРАВДУ. Это не отговорки и не попытка «съехать с темы», а реальность.
Я не держу деньги на карте — всё вложено в различные инструменты. Более того, у меня есть долги, обязательные платежи, плечи, съёмная квартира. И всё достаётся мне не бесплатно. Поэтому я даю в долг только тогда, когда понимаю, что у человека действительно серьёзные трудности или форс-мажор. И кто бы что ни говорил — только дисциплина может сделать богаче. В том числе дисциплина, касающаяся как занятий в долг, так и отдавания долгов.
⚠️ Не ИИР. Ваши деньги — только Ваша ответственность!
А вы даёте деньги в долг? 👇
🔹 Случайная подборка акций из моего текущего портфеля:
🟢 Озон $OZON — надеюсь, маркетплейс выживет под гнётом
🟢 ИКС 5 $X5 — всё-таки топовый ритейл!
🟢 Мосбиржа $MOEX — продолжаю рассчитывать на дивиденды
🟢 Новатэк $NVTK — альтернатива Газпрому, рост и будущее
🟢 Полюс $PLZL — неожиданное падение может смениться ростом
🟢 Россети Ленэнерго $LSNGP — практически вечная (в моём понимании) история для заработка, субъективно
🟢 Сбер $SBER — Сбербанк — кэш-машина 💰
🟢 Сургутнефтегаз $SNGSP — защита от девальвации и дивиденды
🟢 Транснефть $TRNFP — одна из любимых бумаг с шикарными дивидендами
🟢 Т-технологии$T — куда же без такого банка. Держу
📢 Подпишитесь! И помните: важные и интересные новости — в моих блогах! 😉
#инвестиции #акции #финансы
Где деньги?
Считать деньги нужно — и это не так уж сложно! 😉
Я уже не раз поднимал эту тему, и каждый раз меня забавляет, как агрессивно люди реагируют на тех, кто копит и накапливает. При этом те же самые люди часто жалуются мне на свою «бедность» и «несчастье», а кто-то (например, я) — по их мнению, просто «жирует» 😄
Можно сказать, я миллионер, и мне легко рассуждать. Но у меня встречный вопрос: «Кто такой миллионер и как это измерить?»
Это тот, кто зарабатывает миллион в месяц? — Я к таким деньгам даже близко не стоял.
Тот, кто зарабатывает миллион в год?
Или тот, у кого есть миллион на счету?
Многие определяют этот статус именно по наличию суммы. Да, не каждый держит такие деньги в ликвидной форме. Но если рассуждать здраво, то технически очень многие из вас, читателей моего блога, — существенно богаче меня 💰
Ситуации у всех разные, это факт. Но я уже не раз говорил: у меня, кроме машины и скромного капитала, по сути, ничего нет. А вы задумывались, что есть у вас?
Давайте начнем с доходов. Всего 35 000 рублей в месяц — и за 3 года вы уже имеете миллион! В нынешних реалиях такая зарплата есть у многих. Да, есть исключения, но есть и те, кто зарабатывает куда больше.
Для Москвы и Питера, допустим, 100 000 ₽ — это сейчас средняя планка (у меня примерно так). Я общаюсь с разными людьми, и у многих эта цифра существенно выше. Но давайте возьмем даже скромные 85 000 ₽.
85 × 12 = 1 020 000. Та-дам! 🥳 Через год вы уже миллионер!
Вопрос только в том: а где ваши деньги?
При зарплате в 200 000 ₽ в месяц (что уже прилично, но вполне достижимо) миллионером вы становитесь уже через 5 месяцев. Остальные варианты можете посчитать сами. Это ведь отличный повод задуматься, куда уходят ваши средства!
И вот еще что. Люди часто ноют: «Денег нет!»
Но у меня есть как минимум несколько знакомых, у которых по квартире в центре Москвы. В этом случае у меня вопрос: «Почему вы держите деньги в бетоне?!» 🏗️
Дайте им движение! Квартира даже на окраине МСК, даже маленькая, стоит БОЛЕЕ 10 млн рублей. А более центральных и 15 и 20 и более млн! Прикиньте! И в регионах квартиры тянут на несколько миллионов.
У некоторых даже не по одной квартире, к слову.
Да, ситуации разные, подчеркиваю. Но я стабильно вижу одно: люди жалуются, не считая своих денег, а на деле они — миллионеры.
Еще пример: мы с женой жили в Клину (Московская область). Хороший дом, квартиры стоили от 4,7 млн ₽, всё раскуплено, но треть квартир пустуют и даже не сдаются!
У людей деньги "под ногами", но многие предпочтут ныть, чем что-то делать.
Я молчу про вторые машины в семьях (зачем?), простаивающие участки, квартиры в центре, когда человек работает в области… Можно же высвободить капитал, сменив локацию.
Так что на вопрос «Где ваши миллионы?» ответ прост:
Скорее всего, они уже у вас есть. Просто вы пока не научились их считать 😉
Считайте, друзья! И богатейте осознанно 🔥
Не ИИР
Ваши деньги - Ваша ответственность!
А я поду пока Денежного рынка подкуплю под 14 годовых и золотишка чутка $TMON $TGLD
#финансоваяграмотность #личныефинансы #капитал #деньги #миллионер #инвестиции
Победа в торгах и теперь - вопросы
Победа в торгах по банкротству. Дилемма. 🤔
Обещал — рассказываю.
Всегда мне было интересно, каково это — победить в торгах по банкротству. И знаете что? Увы и ах… 😅 Я всё-таки испытал это чувство. Оказывается, победить таки можно!
Короче, в аукционе за объект в Московской области — Я ВСЁ-ТАКИ ПОБЕДИЛ 🏆🎉
7 635 000 ₽ или 122 750 ₽ за квадратный метр (округлил).
Квартира — 3 комнаты, 62,2 м². Находится в МО, г. Химки, мкрн Сходня.
В старой панельке. Продавец — Банк ВТБ.
И вы знаете, после работы я поехал её смотреть. Процесс проходит так:
Банк со мной связался и сообщил о победе ✅
Я договорился с представителем банка о встрече и демонстрации квартиры. (Кстати, максимально адекватный и приятный мужик по имени Макс. Видимо, все Максы — топовые ребята 😎)
После работы, в прекрасную пятницу, почапал встречаться с банковским представителем.
Он сразу предупредил: квартира стоит давно. Жили в ней, кажется, семья армян. В какой-то момент муж умер, кредит взяли под залог этой квартиры, жена платить одна не смогла. Вот квартиру и отжали. Ситуация в целом типичная, подобного имущества много.
Приезжаю я значит на место, осмотрелся вокруг. Локация действительно ну просто «бомба» 💣 — я таких вариантов, по-моему, даже представить не мог! От станции Сходня 6 минут быстрым шагом (с этой станции до Москвы меньше 30 минут). От дома также 5 минут до автобусных остановок, которые едут к крупным ТЦ, в том числе к МЕГА Химки. Вокруг дома — 3 лицея, детские сады, поликлиники (детская и взрослая), магазины, парк. Причём всё это в шаговой доступности — до любого объекта 5–7 минут идти в среднем. 🏫🛍️🌳
А у меня, собственно, в чём идея была?
Взять ипотеку, подшаманить квартиру, убрать плесень, которая там образовалась (ибо крыша текла какое-то время, а это последний этаж, технического этажа в доме нет). Ну и перепродать это дело. Менеджер ВТБ немного «нагнал жути»: мол, в квартире просто жесть и ппц как всё плохо. А оказалось — вполне приличная квартира! Запашок, конечно, неприятный, но это всё поправимо 💨
Полы в целом нормальные. 3 раздельные полноценные комнаты. Но вот кухня — примерно 4 квадрата. Не знаю, кто так делал кухни, но, по-моему, нужно быть полным до… чтобы в 3-комнатной квартире кухню 4 метра сообразить 😂😅
Плесень по углам и правда имеется, видок так себе, но вроде тоже поправимо. Это же панели. Хотя, учитывая, что дом 1971 года постройки, не удивительно, что всё так.
Короче, в этой локации ценники на квадрат начинаются примерно от 150 000 ₽ — и это в квартирах с очень старым ремонтом.
Калькулятор мне говорил сначала:
7 635 000 ₽ + где-то 400 000 ₽ на ремонт (максимально простой, вместе с материалами).
Грубо говоря, ещё 500 000 ₽ уйдёт на проценты по ипотеке (я взял 6 месяцев на цикл продажи).
Итого ~8 500 000 ₽ — закупка.
Выставить планировал за 9 990 000 ₽, а дальше — торговаться, если что.
Короче, потенциальная прибыль за полгода — от 1,5 млн и ниже.
С юридической точки зрения всё проверил — чистота полная, осталось только официальные подтверждения получить по отсутствию долгов по ЖКХ. На словах вроде всё чисто.
И вот я не знаю: вписываться ли в тему? 🤷♂️
Оптимизм — это хорошо, но вроде и рисков много… Время подумать у меня — неделя. Нужно будет 1,5 млн на первоначалку — и вперёд.
Такая история.
Жду вашего мнения в комментариях 👇
Важные новости и подробности — не только тут.
Подписывайтесь, чтобы не пропустить! 🔔🚀
P.S. Можно сказать я пытаюсь стать почти девелопером. Даже не знаю, кто лучший застройщик?
Кстати, рядом куча Самолёта, Пика и ФСК новых - конкурировать в том числе с ними придется.
$SMLT $PIKK $GLRX $ETLN $APRI
#торги
#застройка
#квартира
Акции девелоперов в 2026: реальные шансы сектора пережить затяжные высокие ставки
В июне 2026 года акции ГК «Самолет» (SMLT) торгуются около 290–310 рублей — это падение более чем на 70% за год и в несколько раз от пиков предыдущих лет. Другие девелоперы тоже под давлением, хотя и не всегда так сильно. Причина очевидна: ключевая ставка ЦБ на уровне 14,25% (после снижения на 25 б.п. 19 июня) держит рыночные ставки по ипотеке около 19% на первичном рынке. Льготные программы (семейная, IT) работают под 6%, но их ужесточили — с февраля действует правило «одна льготная ипотека на семью».
Вопрос не в том, больно ли сектору. Вопрос в другом: насколько глубоко и надолго, и есть ли у крупных игроков, таких как «Самолет», запас прочности, чтобы пережить сценарий, при котором средняя ключевая ставка в 2026–2027 годах останется в районе 12–14% или выше.
Как высокие ставки бьют по рынку жилья
Высокая ставка ЦБ работает через стоимость денег. Рыночная ипотека под 19% делает ежемесячный платеж заградительным для большинства заемщиков без господдержки. В результате:
Доля сделок с полной оплатой (кэш) выросла существенно. Некоторые оценки говорят о 60%+ в отдельных сегментах.
Продажи новостроек в натуральном выражении стагнируют или снижаются. В 2025 году у «Самолета» денежный объем продаж упал на 4% (до 272 млрд рублей). В первом полугодии 2026-го отрасль в целом не показывает уверенного восстановления.
Застройщики не спешат резко снижать цены: себестоимость выросла, проектное финансирование дорогое, а маржа уже сжалась. Цены на первичку продолжают расти примерно в темпе инфляции или чуть выше (по данным Дом.РФ и аналитиков — около 4–6% в 2025–2026 в базовом сценарии), но это «рост на бумаге» при падающей скорости продаж.
Льготная ипотека остается главным драйвером спроса на новостройки. Без нее рынок новостроек просел бы гораздо сильнее. Но программы стали точечными: лимиты, ужесточение скоринга, запрет «донорства». Это поддерживает продажи у девелоперов с сильными проектами в Москве и области, но не дает взрывного роста. Финансовое здоровье девелоперов: не все так плохо, как выглядит по акциям
Операционные и финансовые результаты крупных игроков выглядят лучше, чем динамика их акций.
Возьмем «Самолет» — одного из самых агрессивных и, соответственно, уязвимых к циклу.
По МСФО за 2025 год:
- Выручка выросла на 8% до 366,8 млрд рублей.
- Валовая прибыль +19% до 131 млрд.
- Скорректированная EBITDA +15% до 125 млрд рублей.
- Чистый долг / скорр. EBITDA улучшился до ~2,8x (было выше).
Компания снизила корпоративный долг, часть переквалифицировала в проектное финансирование. Это не идеально, но уже не критично для крупного девелопера с большим земельным банком и портфелем проектов.
Почему тогда акции так сильно упали?
Рынок смотрит не только на EBITDA, но и на:
- Скорость продаж и будущий денежный поток.
- Риски размытия капитала или господдержки (в феврале 2026-го «Самолет» запрашивал льготный кредит на 50 млрд под залог акций — это вызвало панику).
- Списания по отдельным проектам (например, история с «Кварталом Марьино» привела к убытку в отчетности, хотя скорректированная прибыль осталась положительной).
- Общую неопределенность по срокам и глубине снижения ставок ЦБ.
Другие девелоперы (ПИК, ЛСР, Эталон) тоже показывают сжатие, но «Самолет» как более молодой и быстрорастущий игрок страдает сильнее — у него выше долговая нагрузка и зависимость от новых запусков.
Сценарии: сколько продержится сектор при затяжных высоких ставках
Базовый сценарий (наиболее вероятный на сегодня): ЦБ продолжит снижать ставку постепенно — до 12–13% к концу 2026-го и ниже в 2027-м. Продажи новостроек начнут восстанавливаться во второй половине 2026 — начале 2027. Крупные девелоперы переживут без драматических потерь: у них есть эскроу-счета, предпродажи, возможность оптимизировать запуски и фокусироваться на проектах с высокой степенью готовности. «Самолет» в этом сценарии имеет шансы отыграть часть падения, если покажет рост продаж в следующих кварталах и не будет новых негативных сюрпризов по долгам или проектам.
Затяжной негативный сценарий (ставка остается выше 12–13% дольше, чем рынок ждет, или инфляция/бюджет вынудят ЦБ быть консервативнее): Продажи будут оставаться подавленными 12–18 месяцев. Это создаст давление на cash flow, особенно у компаний с большой долей новых запусков.
Возможны:
- Дальнейшее замедление стартов новых проектов.
- Дополнительные списания или реструктуризации.
- Давление на маржу (скидки или рост себестоимости).
Даже в этом случае массового краха крупных девелоперов ждать не стоит. Модель эскроу + проектного финансирования защищает дольщиков и ограничивает системные риски. Государство имеет мотив поддерживать отрасль (занятость, смежные производства). Но отдельные игроки или проекты могут пострадать серьезно. Акции при этом могут оставаться под давлением или падать еще — рынок часто переоценивает риски в обе стороны.
Позитивный сценарий:(быстрее снижение ставок + новые меры поддержки): быстрый отскок спроса и котировок. Вероятность ниже, но она есть, если инфляция позволит ЦБ ускорить смягчение.
Стоит ли выходить из бумаг застройщиков прямо сейчас?
Однозначного ответа нет — все зависит от горизонта, размера позиции и толерантности к риску.
Короткий горизонт (до 6–12 месяцев) или высокая потребность в ликвидности: Да, риски высоки. Моментум негативный, волатильность остается. Любая новость о продажах хуже ожиданий или паузе в снижении ставки ЦБ может отправить котировки еще ниже. «Самолет» в этом смысле более рискованный, чем более консервативные ЛСР или ПИК.
Долгий горизонт (2–3 года и больше): Не обязательно. Текущие цены уже сильно дисконтируют риски. Если вы верите, что в конечном итоге ставка вернется к однозначным значениям, а дефицит жилья в ключевых агломерациях никуда не делся — сектор имеет потенциал восстановления. Мультипликаторы у «Самолета» выглядят дешево на фоне исторических уровней, но это «дешево» с оговорками про риски исполнения.
Что имеет смысл делать вместо простого «продать все»:
- Сократить долю циклических девелоперов в портфеле до комфортного уровня (особенно если позиция большая).
- Перейти в более качественные и менее долговые имена сектора или в другие истории (финсектор, потребительский сектор с сильным балансом, отдельные сырьевые истории).
Для тех, кто хочет остаться в теме: внимательно следить за квартальными объемами продаж (в метрах и деньгах), динамикой чистого долга, комментариями менеджмента по новым запускам и, конечно, решениями ЦБ. Следующий важный триггер — отчетность за 1 полугодие 2026 и продажи лета-осени.
Рассматривать не только акции, но и сам актив (квартира для жизни или аренды) — это другая история с другими рисками и доходностью.
Итог
Строительный сектор и конкретно «Самолет» проходят серьезный стресс-тест. Высокие ставки уже нанесли удар по спросу и котировкам, и если они задержатся надолго, давление сохранится. Однако крупные игроки демонстрируют операционную устойчивость: выручка и EBITDA растут или держатся, долговая нагрузка управляется, есть земельный банк и возможность адаптироваться.
Массового бегства из сектора и дефолтов уровня 2008–2009 или даже 2014–2015 пока не видно и, скорее всего, не будет именно из-за структуры рынка (эскроу, крупные игроки, государственная поддержка льготной ипотеки). Но и быстрого восстановления без дальнейшего снижения ставок тоже ждать не стоит.
Для инвестора это не история «все продать» и не история «сейчас самое время купить много». Это история селективности, жесткого риск-менеджмента и понимания, что строительный цикл в России сильно завязан на денежно-кредитную политику ЦБ. Те, кто готов терпеть волатильность и мониторить макро, имеют шанс увидеть восстановление. Тем, кто предпочитает более предсказуемые активы, имеет смысл уменьшить экспозицию уже сейчас.
Рынок всегда дает вторые и третьи шансы. Вопрос только в цене входа и в том, готовы ли вы заплатить эту цену временем и нервами.
Облигации Трансмашхолдинг ПБО-08 на 3 года. Для тех, кто ценит надежность
АО «ТМХ» — крупнейший в РФ производитель подвижного состава для рельсового транспорта, выпускающий железнодорожную технику: поезда метро, электропоезда, локомотивы, пассажирские вагоны, трамваи и тепловозные двигатели. Штаб-квартира компании расположена в Москве.
Занимает более 70% рынка производства локомотивов, около 100% — пассажирских вагонов и вагонов метро.
В структуру холдинга входят производственные и сборочные площадки в России и других странах мира, география работы охватывает 30 государств.
Параметры выпуска ТМХ-ПБО-08:
• Рейтинг: АА- (АКРА, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем выпуска: 20 млрд рублей
• Срок обращения: 3 года
• Купон: КС+210 б.п.
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Сбор заявок: до 02 июня 2026
• Дата размещения: 04 июня 2026
Финансовые результаты по МСФО 2025 год:
• Выручка: сохранилась на уровне 2024 года и составила 504,8 млрд рублей.
• Чистая прибыль: сократилась на 27% и составила 20,5 млрд рублей.
• Себестоимость продаж: увеличилась на 1% — до 416,3 млрд рублей.
• EBITDA: снизилась на 9,4% и составила 64,8 млрд рублей. Связано со снижением валовой прибыли и ростом общехозяйственных расходов.
• Рентабельность по EBITDA: сократилась с 14,2% в 2024 году до 12,84% из-за изменения структуры выручки.
• Долгосрочные обязательства: 78,4 млрд руб. (-11,9% г/г)
• Краткосрочные обязательства: 358,0 млрд руб. (+16,6% г/г);
• Чистый долг: снизился в 2,1 раза и составил 67,1 млрд рублей.
• Соотношение чистый долг/EBITDA: составило 1,03х против 2,0х годом ранее.
В 2025 году компания вложила в развитие производственных мощностей более 40 млрд рублей. Проекты финансировались как из собственных средств, так и с привлечением инструментов поддержки государства (Минпромторг, Фонд развития промышленности).
Из актуального:
• Обзор облигационного портфеля на 2026 год
• Подборка валютных облигаций
• Топ длинных ОФЗ: купон каждый месяц
• Топ 12 облигаций для тех, кто не любит сюрпризы
• Что купить на 3–5 лет и не платить налог?
В обращении находится 2 выпуска биржевых облигаций компании на 20 млрд рублей:
• Трансмашхолдинг АО ПБО-07 $RU000A106CU5 и Трансмашхолдинг ПБО-06 $RU000A1038D4 - оба с погашением 5 июня текущего года.
Что готов предложить нам рынок долга в качестве альтернативы:
• Балтийский лизинг БО-П11 $RU000A108P46 (АА-) КС+2,3% на 12 месяцев. Доходность к погашению: 21,85%
• Группа Позитив 001Р-01 $RU000A109098 (АА-) КС+1,7% на 13 месяцев. Доходность к погашению: 15,93%
• Селигдар 001Р-9 $RU000A10DTA2 (А+) КС+4,5% на 18 месяцев. Доходность к погашению: 17,04%
• МСП Факторинг 001Р-01 $RU000A10D7Z2 (А+) КС+3,0% на 16 месяцев. Доходность к погашению: 16,24%
• АФК Система БО 001Р-29 $RU000A108GL1 (АА-) КС+2,4% на 23 месяцев. Доходность к погашению: 22,54%
• ХК Новотранс 002P-02 $RU000A10DCG5 (АА-) КС+2,25% на 28 месяцев. Доходность к погашению: 15,46%
• ТрансКонтейнер П02-02 $RU000A10DG86 (АА-) КС+2,5% на 29 месяцев. Доходность к погашению: 17,09%
• ГТЛК БО 002P-11 $RU000A10DP51 (АА-) КС+2,9% на 29 месяцев. Доходность к погашению: 15,87%
По итогу: Надёжность «ТМХ» сомнений не вызывает. Стоит отметить сильный фактор поддержки со стороны государства/собственника компании ввиду её системной значимости, а также влияние государства через меры субсидирования и льготного финансирования.
В своей рейтинговой группе бумага предлагает рыночную доходность, без премии, что говорит об отсутствии спекулятивной привлекательности. Однако для долгосрочных инвесторов она выглядит интересно благодаря сбалансированной долговой нагрузке.
Для вас я также отобрал на вторичном рынке другие не менее надёжные выпуски. Если вы не ждёте быстрого снижения ключевой ставки и хотите стабильно получать доход выше банковского депозита — этот инструмент для вас.
Если было полезно - прожимайте реакции под постом! Для меня это лучшая мотивация.
Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
Рефинансирование на грани: стоит ли брать облигации Рольфа 001P-09 на два года?
АО "Рольф" - один из крупнейших автодилеров России. Основана 5 августа 1991 года. Штаб-квартира — в Москве.
Занимается продажей новых автомобилей и автомобилей с пробегом, а также автомобильных аксессуаров, сервисным обслуживанием, оказывает услуги по кредитованию и страхованию.
Параметры выпуска Рольф 001P-09:
• Рейтинг: ВВВ+ (НКР, прогноз «Стабильный»)
• Номинал: 1000Р
• Объем: 1 млрд рублей
• Срок обращения: 2 года
• Купон: не выше 19,50% годовых (YTM не выше 21,34% годовых)
• Выплаты: ежемесячно
• Амортизация: нет
• Оферта: нет
• Квал: не требуется
• Дата сбора книги заявок: 21 мая 2026
• Дата размещения: 26 мая 2026
📍 Финансовые результаты по МСФО за 2025 год:
• Выручка: составила 244,1 млрд рублей, что на 14% меньше, чем в 2024 году.
• EBITDA: выросла на 34,9% и достигла 8,6 млрд рублей.
• Чистая прибыль: составила 2,8 млрд рублей, что на 24,3% больше, чем в 2024 году.
• Чистый операционный долг: сократился на 38% и составил 11,1 млрд рублей. При этом краткосрочные обязательства снизились на 15,63% (до 24,52 млрд рублей), а долгосрочные выросли на 129,67% (до 6,29 млрд рублей).
• Коэффициент покрытия процентов (ICR, отношение EBITDA к годовым процентным платежам) снизился до 0,6х на 30 июня 2025 года, тогда как ранее он составлял 1,6х.
В отчёте также отмечается, что компания провела реорганизацию структуры бизнеса в 2025 году: к АО «РОЛЬФ» были присоединены ООО «РОЛЬФ Моторс» и ООО «РОЛЬФ Эстейт Санкт-Петербург».
📍 В обращении находится 6 выпусков биржевых облигаций компании на 5 млрд рублей:
• РОЛЬФ БО 001Р-08 $RU000A10BQ60 Доходность: 21,92%. Купон: 25,50%. Текущая доходность: 23,93% на 12 месяцев
• РОЛЬФ БО 001Р-07 $RU000A10ASE2 Доходность: 21,78%. Купон: 26,00%. Текущая доходность: 24,63% на 8 месяцев.
В фокусе внимания: 23 мая 2026 года Рольф должен погасить два выпуска облигаций на общую сумму 1 млрд рублей — 1Р04 (700 млн) и 1Р05 (300 млн). Расчеты по новому выпуску запланированы на 26 мая, что позволяет компании закрыть старые обязательства за счет нового размещения.
В 2027 году предстоят выплаты еще примерно на 4 млрд рублей по выпускам 1Р03, 1Р06, 1Р07 и 1Р08. Свободных денег от операционной деятельности на это нет, поэтому компании придется снова и снова брать в долг, а значит, долговая спираль будет раскручиваться и дальше.
📍 Что готовы предложить эмитенты со схожим рейтингом надежности
• Каршеринг Руссия 001P-06 $RU000A10BY52 (23,83%) ВВВ+ на 2 года
• ВУШ БО 001P-04 $RU000A10BS76 (24,52%) ВВВ+ на 2 года
• Глоракс 001Р-04 $RU000A10B9Q9 (19,33%) ВВВ+ на 1 год 10 месяцев
• Илон 001P-01 $RU000A10EG44 (17,26%) ВВВ+ на 1 год 9 месяцев
• Воксис 001Р-02 $RU000A10E9Z7 (20,34%) ВВВ+ на 1 год 8 месяцев
• Эталон-Финанс 002Р-04 $RU000A10DA74 (22,93%) ВВВ+ на 1 год 8 месяцев
• МВ Финанс 001Р-06 $RU000A10BFP3 (20,06%) ВВВ+ на 10 месяцев
Авторынок испытывает давление - высокие ставки по кредитам и неподъёмные для многих цены снижают реальный спрос населения. Кроме того, валютные риски — укрепление рубля или любые резкие колебания курсов — негативно сказываются на маржинальности дилеров, чей бизнес завязан на импорт и сложные цепочки поставок запчастей.
Кому подойдёт этот выпуск:
Только инвесторам с высокой толерантностью к риску, которые сознательно готовы рисковать капиталом ради фиксации ставки 19,5% на два года, рассчитывая, что эмитент успешно пройдёт через волну рефинансирования. Доходность выше среднерыночной, но уступает бумагам некоторых других эмитентов, находящихся под давлением — например, «ВУШ» или «Каршеринг Руссия».
В текущем портфеле из перечисленных присутствует только ВУШ 001P-04. Облигации Рольф и Делимобиль были проданы около полугода назад, и возвращаться к ним пока нет планов, несмотря на периодическое желание это сделать.
А как у вас? Есть ли в портфеле бумаги этих эмитентов? Будет интересно узнать в комментариях.
✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!
'Не является инвестиционной рекомендацией
История инвестора
Доброе утро, друзья!
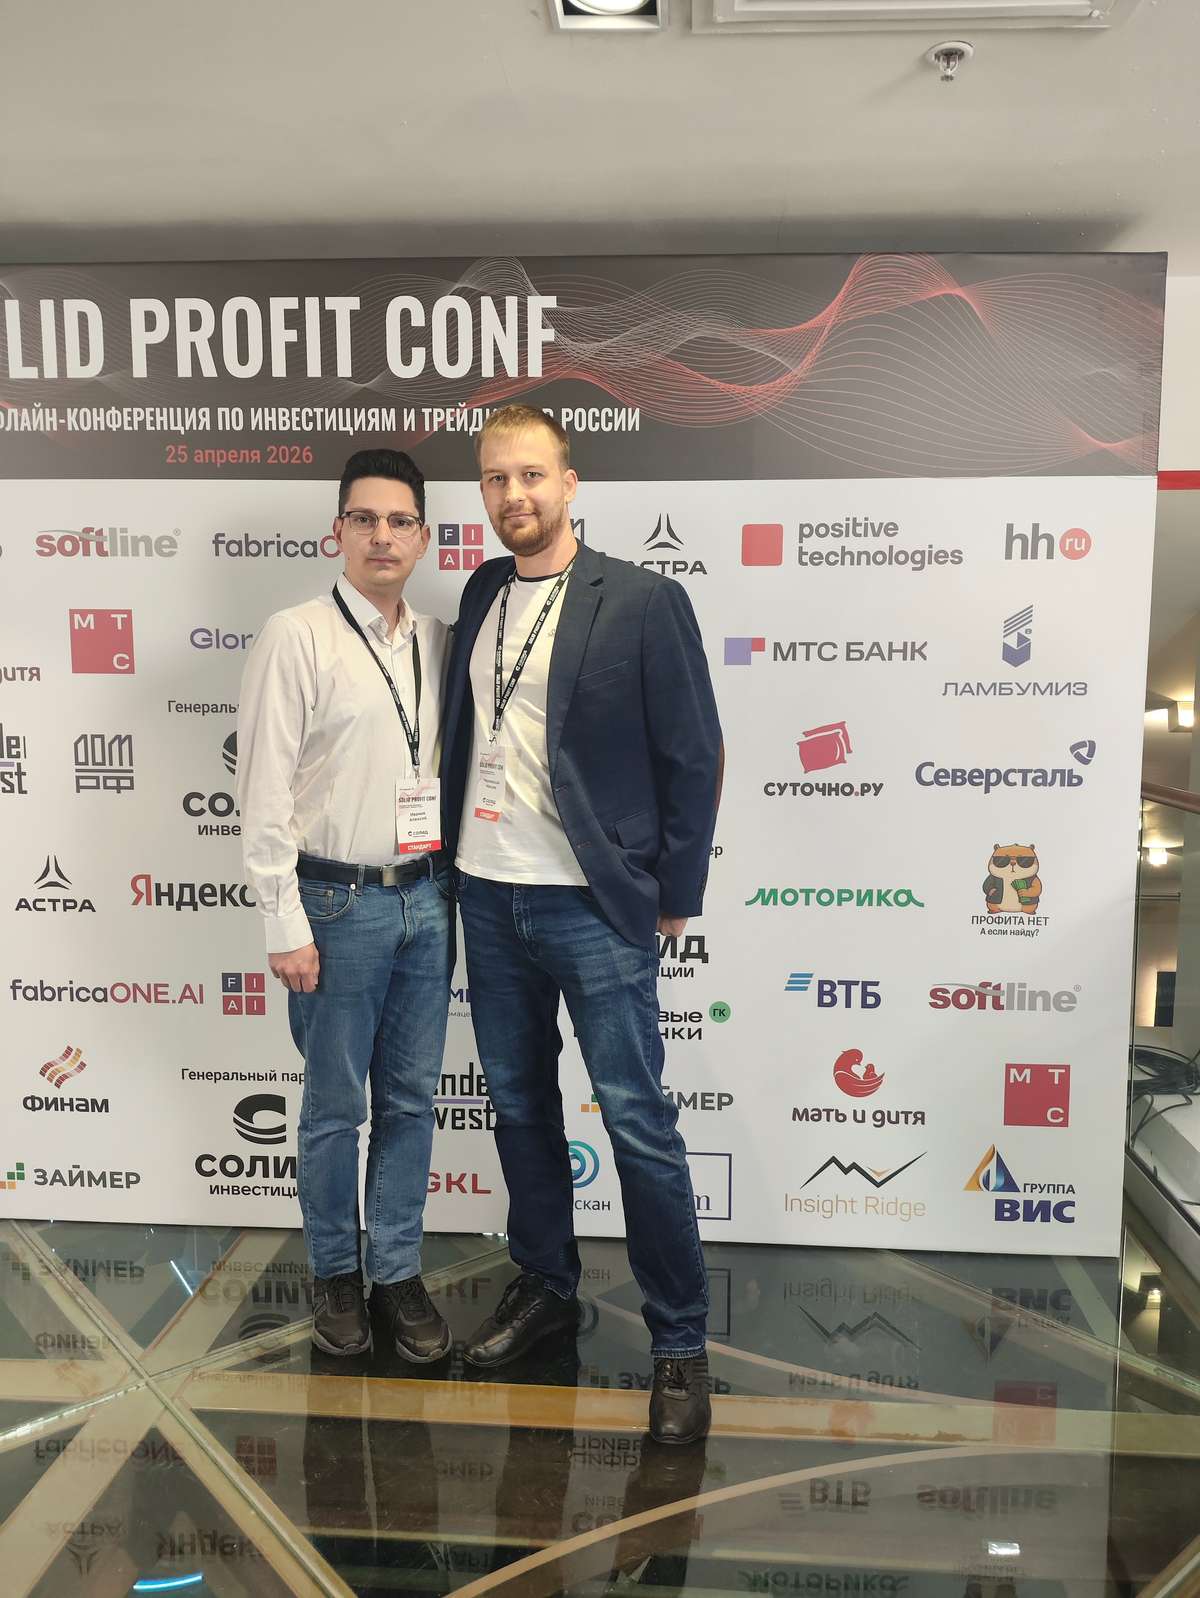
Вчера я посетил мероприятие «Солид Профит конф». Оно посвящено трейдингу и инвестициям.
Вообще кажется, что таких мероприятий стало много — видимо, выгодно их проводить. Мероприятие оказалось довольно неплохим, в хорошем месте. Там же, где проходил Смартлаб в конце прошлого года в Москве. Но в этот раз я расскажу больше не о конференции, а о других инсайдах.
На этот раз я встретился на конференции с нашим коллегой-инвестором, а по совместительству ещё и подписчиком Fenomenalinvest. И тут основная мысль, которая меня посетила, — это то, что хотя цели у многих из нас примерно схожи, инструменты мы используем сильно разные. Алексей — так зовут нашего героя. Его стратегия оказалась, на мой взгляд, очень агрессивной, но очень доходной. Скажу честно: на некоторых моментах я даже был немного в шоке, прям искренне в шоке. История — хоть книгу пиши.
Свой инвестиционный путь он начал ещё в 2020 году. И знаете с чего? С покупки недвижимости в Батуми (об этом чуть ниже). В 2021 году начал заниматься займами под залог недвижимости! Он рассказал, что путь это довольно доходный, доходности порой переходят за 150% годовых, но, конечно же, не без нюансов. И потери на таких займах тоже бывают. К тому же судебные издержки никто не отменял, а до этого порой доходит.
Ещё один интересный факт: Алексею удалось купить Сбер по 100! Представьте! Скажу честно, я впервые видел вживую купленный Сбер по 100 ₽. (Вообще то, по 107, поправил меня Алексей, когда я согласовывал с ним размещение поста, история то все таки его. Деньги долго зачислялись на брокерской, мог и по 89 купить, но купил по 107).
В 22-м году наш коллега оказался смелее многих и купил-таки Сбер на падении. Я скажу так: лично я тогда за несколько дней до всей этой истории вывел капитал, смелости докупаться потом не хватило. Но Алексей, начавший с покупки заграничной недвижимости, суровых залоговых займов, оказался крепким орешком и без колебаний взял всё, что у него было. Даже сказал, что разбил свинку-копилку и прям всё кинул в Сбер! Пруфы продемонстрировал — низкий поклон тут, очень круто, что есть такие смельчаки. Кстати, самое интересное: дивидендами в этом году он уже перекроет стоимость акций. Получается, что в его случае акции ОКУПЯТСЯ!
Но это ещё не самая «жёсткая инвестиция» Алексея! Он поведал, что копил постоянно, ранее всё держал на вкладах (сейчас только накопительный счет для накопления для будущей сделки) и ведёт довольно размеренную жизнь. Так вот, благодаря этой размеренной жизни ему удалось купить квартиру в Грузии. Что самое интересное — её он успел купить до 22-го года, в тот момент рынок был в упадке. Он не был «спецом» по недвижимости, просто что-то толкнуло его попробовать. Причём, по его словам, он просто в интернете нашёл агентство и заключил с ними договор о покупке недвижимости буквально по переписке, обменявшись сканами документов. Квартира вышла очень недорого, несмотря на опасения обмана — всё прошло хорошо. Сейчас квартира достроена, и её рыночная стоимость в 1,5 раза повысилась в долларах!
Поговорили мы и о текущих вариантах инвестирования в краудлендинг. И даже вместе сходили на несколько выступлений. В том числе попали на выступление одной известной крауд-платформы. Я давно её вижу на всех конференциях и, пожалуй, в этот раз всё-таки, наверное, инвестирую в неё немного денег. Спасибо и Алексею за наводку!
В общем, получилось очень классное мероприятие вкупе с очень интересной историей от подписчика. Рад, что в сообществе такие крутые профи своего дела. Будем на связи.
Всё, что написано, — история одного из коллег, не ИИР и не призыв к действию.
Помните: ваши деньги — только ваша ответственность.
#инвестиции
#история
🏦 Получили разрешение на строительство 5-го и 6-го кварталов проекта СТАТУС на Гребном канале
Продолжаем развитие нашего премиум-проекта в Нижнем Новгороде – получили РНС на 5-й и 6-й кварталы жилого комплекса СТАТУС на Гребном канале (ранее – GloraX Premium Гребной канал).
🔍 Подробнее о новых очередях в цифрах:
· 68 тыс. кв. м общей площади
· 34 тыс. кв. м жилой площади
· 551 квартира
· 233 машино-места и 85 кладовых, общая вместимость автостоянки - 365 машино-мест
СТАТУС на Гребном канале – это премиальный проект с уникальным расположением на набережной Гребного канала, одной из самых привлекательных локаций Нижнего Новгорода. Жителей ждут собственная набережная, вело- и беговые дорожки, кафе и рестораны, клуб резидентов, а также широкий выбор квартир с панорамными видами.
Получение РНС позволило нам подтвердить лидерство в Нижнем Новгороде по объемам текущего строительства: сегодня GloraX реализует в регионе 4 проекта совокупной жилой площадью в стадии строительства 288,3 тыс. кв. м.
#GloraX #новости #инвестиции #недвижимость #финансы #строительство #девелопмент
$GLRX $RU000A108132 $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
🏃♂️ Бег на месте: почему доходы растут, а капитал — нет? 💸
Самый неприятный финансовый парадокс последних лет.
Доход выше, чем раньше.
Работы больше.
Проектов больше.
А ощущение свободы — не появилось.
Денег как будто стало больше…
Но накопления не выросли.
Это и есть психология «бега на месте».
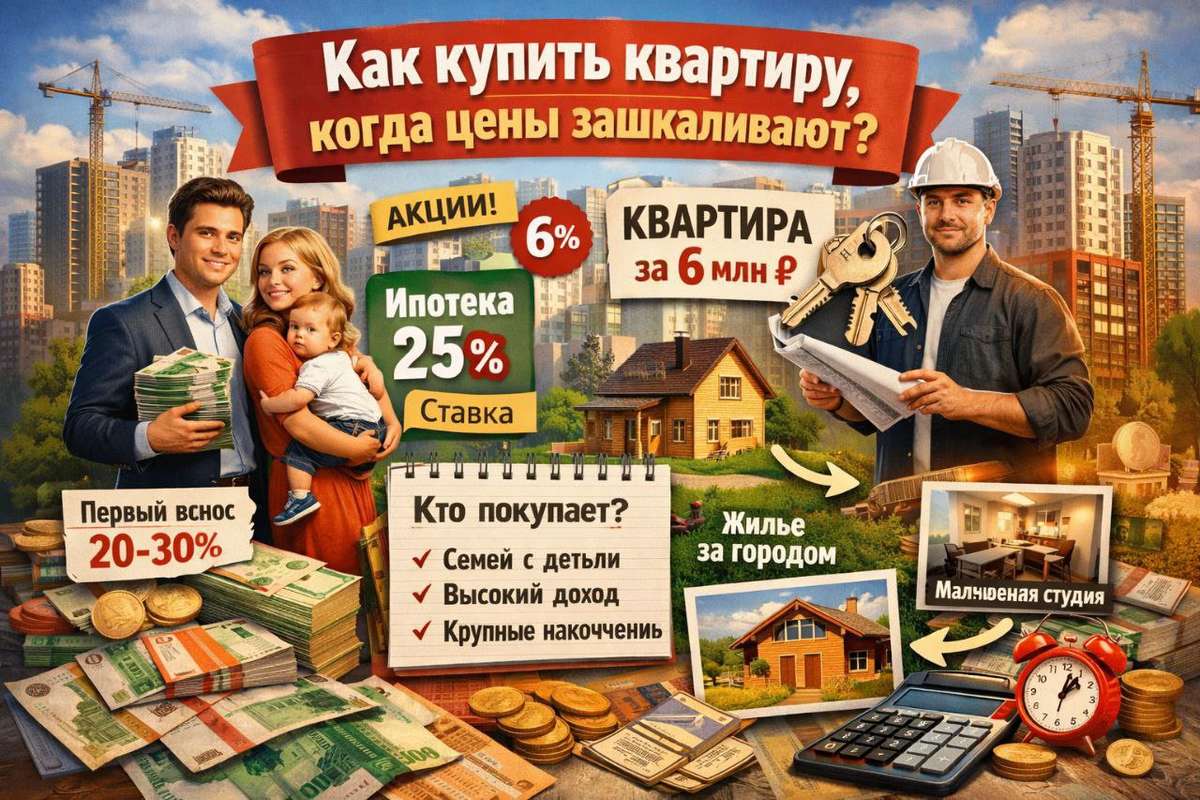
🏠 Как купить квартиру, когда цены зашкаливают? 💰
🔍 Кто сегодня покупает жильё
Сегодня на рынке жилья в России всё чаще покупатели - состоятельные семьи с детьми и несколькими стабильными доходами. Почти 40% тех, кто готовится купить квартиру или уже приобрёл жильё, имеют семейный доход 150–300 тыс. рублей в месяц.
82% покупателей состоят в браке, у большинства есть хотя бы один ребёнок. Основной портрет - люди старше 35 лет, ориентированные на стабильность и комфорт.
Молодёжь же всё чаще откладывает покупку: входной билет на рынок стал слишком дорогим.
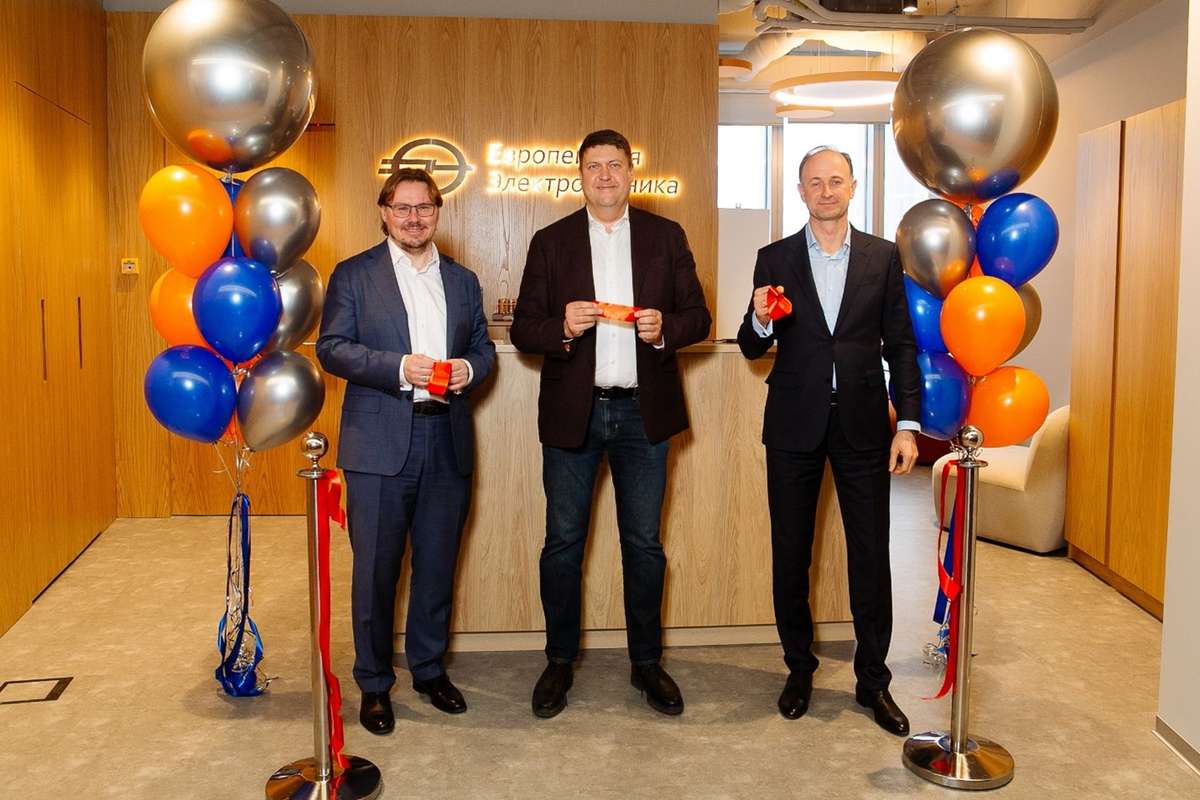
В Москве торжественно открыта новая штаб-квартира ПАО «Европейская Электротехника»
Москва, 29 января. — ПАО «Европейская Электротехника» (группа компаний "ОМЗ - Перспективные технологии") отметило важный этап в своём развитии — открытие новой современной штаб-квартиры в престижном бизнес-центре класса «А» «Парк Хуамин». Мероприятие, прошедшее в тёплой и дружеской атмосфере, символизирует стремление компании к дальнейшему росту и укреплению партнёрских связей.
Новый офис расположен в Северо-Восточном округе Москвы по адресу: ул. Вильгельма Пика, 16, в пешей доступности от станций метро и МЦК «Ботанический сад». Компания полностью занимает 11-й этаж китайского делового центра.
Торжественная церемония открытия началась с поздравления руководством коллег и гостей, а также с благодарности всем, кто помогал реализовывать в стенах нового офиса концепцию «Прикладной лаборатории света» компании «Европейская Электротехника».
Стратегия «Арендный гараж». 56% годовых с ежемесячным доходом. Начало📈
Не обязательно иметь миллионы для выхода на рынок арендной недвижимости. В моем случае для старта хватило 135 000р.
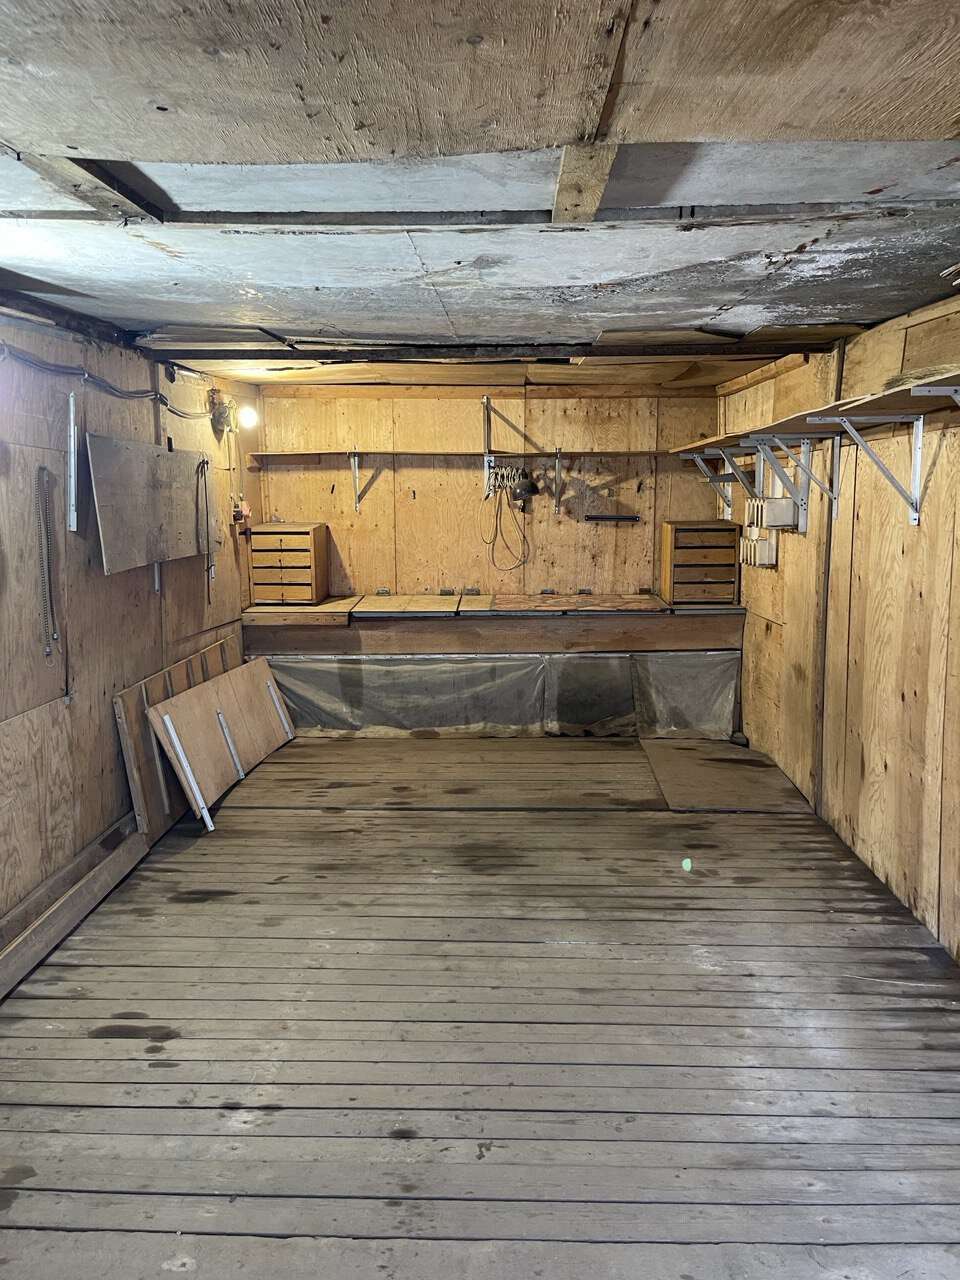
#Гараж. Это не предмет многолетнего анализа инвестиционных идей – это случайный опыт, который превратился в успешный инвестиционный кейс.
Обилие вещей требовало мест хранения. Съемная квартира не располагала ими, и в процессе поиска вариантов был найден #арендныйгараж. На тот момент ставки в Спб начинались от 5.т.р. Сняв на несколько месяцев, пришёл к выводу, что выгоднее его купить, цены в том же кооперативе были в пределах 200т.р. Начал мониторить предложения. На первый взгляд, окупаемость такого объекта была в районе 3 лет, и это вполне устроило бы меня. Но де-факто - кейс превратился в перформанс.
Попался, как сейчас оказалось, идеальный вариант🔥 Гараж-органайзер – место, подготовленное для хранения вещей (полки, стеллажи, шкафы)🧰
Я рассчитывал сэкономить на аренде, но за 4 года стоимость выросла в 2,5 раза, а арендный платеж увеличился практически вдвое. На данный момент гараж полностью отбил себя, приносит пассивный доход и от года к году прибавляет в стоимости. Сейчас в Петербурге аналогичные продаются от 350т.р, а арендовать такой практически невозможно менее чем на 8-9т.р в месяц.
#доход от гаража инвестирую в облигации и акции по стратегии. Сейчас в портфеле 8 бумаг и более 500т.р.
Подробный состав портфеля, параметры стратегии и отчёты в будущих публикациях в импульсе! Всем #пассивныйдоход
👉Подписывайтесь, следите за стратегией по хештегу #арендныйгараж
Дисклеймер: Да, есть риски, что кооперативу не продлят аренду земли и вы будете втянуты в сложный процесс ликвидации, однако это уже вопрос подбора объекта. Есть ряд критериев, позволяющих иметь чуть больше уверенности в том, что ваши инвестиции не превратятся в бетонную крошку и фундамент для чужих финансовых вложений.
🚧 ГЧП — ипотека для государства 🏗️
Есть ощущение, что ГЧП — это что-то из разряда «сложно, мутно и только для чиновников».
На самом деле всё гораздо проще. И сейчас будет момент, после которого пазл сложится.
Представь ситуацию: объект нужен уже сегодня. Дорога, больница, школа, IT-платформа, очистные сооружения. А денег в бюджете на «купить сразу» — нет. Или есть, но тогда придётся вычеркнуть ещё десять проектов.
И вот тут появляется ГЧП.
Заём от частных лиц под залог: как не попасть к мошенникам
Что значит заём от частных лиц Заём от частных лиц под залог — это когда деньги заемщику предоставляет не банк и не МФО, а физическое лицо.
В качестве обеспечения чаще всего используется квартира, дом, земля или автомобиль.
Такой займ может быть оформлен быстро, но именно здесь выше риск столкнуться с мошенниками.
📌Законодательство РФ:
ГК РФ (гл. 42 — договор займа, ст. 334–358 — залог);
ФЗ № 102 «Об ипотеке (залоге недвижимости)»;
ФЗ № 353 «О потребительском кредите (займе)».Как обычно действуют мошенники
❌ Оформляют не договор займа, а договор купли-продажи квартиры.
❌ Навязывают скрытые комиссии и штрафы.
❌ Ставят завышенные проценты (до 100–150% годовых).
❌ Предлагают подписать документы без нотариуса.
❌ Убеждают оформить займ «по доверенности».
Как оформить заём у частного лица безопасно Договор только у нотариуса.
Прямое указание на займ и залог (а не «купля-продажа» или «дарение»).
Регистрация залога в Росреестре (обременение вносится в ЕГРН).
Прозрачные условия — фиксированная ставка, понятный график платежей.
Проверка инвестора — репутация, рекомендации, опыт работы.Преимущества займа от частных лиц
✅ Быстрое оформление (1–2 дня).
✅ Одобрение даже при плохой кредитной истории.
✅ Индивидуальные условия.
Риски ⚠️
⚠️ Высокая ставка.
⚠️ Возможность потерять имущество при просрочках.
⚠️ Вероятность попасть на мошенников при неправильном оформлении.
Реальный кейс Жительница Москвы обратилась за займом под залог квартиры к частному лицу.
Инвестор предложил подписать «соглашение» без нотариуса.
На деле это оказался договор купли-продажи.
Клиентка вовремя обратилась к юристам и удалось отменить сделку через суд.
Итог:
Займ от частных лиц под залог — реальная альтернатива банкам, но очень важно:
проверять документы,работать только через нотариуса,не соглашаться на «серые» схемы.