Поиск
Облигации десятого выпуска АО «НФК-СИ» уже доступны для приобретения
💼 Облигации десятого выпуска АО «НФК-СИ» уже доступны для приобретения на финансовом маркетплейсе Zberopolis.ru, а также в Магазине финансовых продуктов ПАО «НФК-Сбережения»!
Условия выпуска:
📤 Купонная ставка: 28,5% годовых на первые 4 купонных периода
📤 Выплата купонов: ежемесячно
📤 Гибкость срока благодаря оферте
Это даёт возможность досрочного выкупа эмитентом по заявлению инвестора в 90-ый календарный день после окончания того купонного периода, в котором было подано требование.
Облигации десятого выпуска АО «НФК-СИ» — это:
✔️ инвестирование в эмитента в составе холдинга, с опорой на компании, входящие в группу, с опытом более 20 лет;
✔️ ежемесячный пассивный доход с доходностью существенно выше, чем на вкладе;
✔️ гибкие инвестиции: благодаря наличию оферт инвестор сам определяет и может корректировать срок инвестирования на горизонте от нескольких месяцев до 10 лет.
Если у вас есть вопросы или вы бы хотели получить дополнительную информацию, звоните 8 800 200-84-84.
Приобрести облигации можно удобным способом:
📲 на платформе Zberopolis
📲 в магазине финансовых продуктов ПАО «НФК-Сбережения»
🔗 Раскрытие информации об эмитенте
🔗 Презентация выпуска
Не является индивидуальной инвестиционной рекомендацией. Не является публичной офертой.
Что даёт оферта в акциях ПАО «НФК-Сбережения»? $NFKS
Акции ПАО «НФК-Сбережения» — одни из немногих, которые торгуются с офертой. В акциях предусмотрен put-опцион, то есть возможность предъявить акции к выкупу по инициативе инвестора.
Как это работает:
В первые 3 года с момента начала обращения акций ПАО «НФК-Сбережения» на бирже, у их держателей будет право предъявления акций по оферте мажоритарному акционеру (ООО «Пионер-Лизинг».
Цена выкупа будет зависеть от года, в котором предъявляется требование о выкупе:
— в первый год обращения цена выкупа составит 60 руб. за акцию
— во второй год обращения — 70 руб. за акцию
— в третий год обращения — 80 руб. за акцию
Важная особенность выкупа: денежные средства инвестор получает через 365 дней после подачи заявки (предъявления требования к выкупу). После подачи заявки акции инвестора блокируются в депозитарии ПАО «НФК-Сбережения» до момента выкупа.
А что, если передумал?
Поручение можно снять в любой момент до выкупа и снова начать торговать акциями ПАО «НФК-Сбережения». При этом, если инвестор снова передумает, поручение можно будет подать снова — но срок в 365 дней начнёт течь заново.
Что даёт оферта в акциях инвесторам?
Оферта в акциях предоставляет поддержку рыночной цены и снижение волатильности акций. Также у инвестора есть возможность выхода по фиксированной цене в заранее известный срок.
При этом инвестирование в акции ПАО «НФК-Сбережения — это инвестиции в стабильный и высокомаржинальный бизнес с хорошими перспективами. Привлекаемый в ходе SPO капитал направляется на масштабирование организации выпусков внебиржевых облигаций для компаний малого и среднего бизнеса.
Не является индивидуальной инвестиционной рекомендацией. Не является публичной офертой.
Эмиссионные документы, включая Проспект ценных бумаг: https://disclosure.skrin.ru/disclosure/2130190797/?DTI=6
Сообщение о включении эмиссионных ценных бумаг эмитента в список ценных бумаг, допущенных к торгам российским организатором торговли: https://disclosure.skrin.ru/ShowMessage.asp?id=4&eid=240681&agency=7&DTI=5
Сообщение о ценовых параметрах и объемах планируемых операций мажоритарного акционера и его подконтрольных лиц: https://disclosure.skrin.ru/ShowMessage.asp?id=4&eid=240685&agency=7&DTI=5
Сообщение об оферте мажоритарного акционера - https://disclosure.skrin.ru/ShowMessage.asp?id=4&eid=240686&agency=7&DTI=5
Сообщение о намерении мажоритарного акционера направлять средства, полученные от продажи акций в качестве безвозмездного вклада в имущество эмитента - https://disclosure.skrin.ru/ShowMessage.asp?id=4&eid=240687&agency=7&DTI=5
Ты точно сольёшь рынку. И вот почему 🚨
Идея лёгкого заработка пропитала все соцсети. Особенно мессенджеры: заходишь в приложение, жмёшь на кнопки — и ты сказочно богат. Правда, как всегда, где-то посередине. Люди делятся на два лагеря:
Первые — резко против инвестиций:
«Всё это скам, банки обманывают, ничего не заработаешь, всё отберут».
«Смысла нет, доход копеечный. Мои 500 рублей я лучше в кабаке оставлю».
Вторые — в розовых очках:
«Я сейчас в канале сигналы куплю, тех. анализ, фундаментал — я уже всё знаю, скоро буду миллионером».
«Тут компания крутая, проценты классные...» (Вспоминаю человека, который всерьёз советовал мне продать авто и вложиться в известную компанию. Сейчас она в предбанкротном состоянии.)
Забавно: из второго лагеря люди чаще всего перебираются в первый. А из первого — уже никуда.
Правда, как я и сказал, посередине. И ещё одна правда, к сожалению: большинство из нас миллиардерами не станут. Подозреваю, что и я не стану. Хотя хотелось бы.
Мечтать и планировать нужно. Стремиться, достигать целей. Но жизнь несправедлива. Кто-то всегда будет богаче нас. Такие уж дела.
Однако настоящее инвестирование реально может поднять вас на уровень выше в отношениях с финансами. Вот несколько инструментов, которые, на мой субъективный взгляд, сегодня способны планомерно улучшить ваше состояние. С минимальными рисками, насколько это вообще возможно.
Вклады. Многие, оказывается, не знают: все вклады застрахованы в банках из реестра ЦБ. Даже в небольшом банке при сумме до 1,4 млн риски минимальны. А ставки там на 1–2% выше, чем в топовых банках.
Фонды ликвидности (денежного рынка) на бирже. Аналог вкладов, только на бирже. Минусы: нет страхования и есть комиссия за управление.
ОФЗ и муниципальные облигации. Наиболее надёжные бумаги. Даже низкий рейтинг региона не значит, что государство не поможет.
Облигации и акции крупнейших компаний РФ. Ориентируюсь на рейтинги АА и ААА.
Да, если 10 лет назад вы вложили всю котлету в Газпром, ВТБ или Ростелеком — вы не в плюсе. Именно для этого нужна разумная диверсификация. Инвестируйте с умом — и становитесь богаче 💪
Распределение денег по разным инструментам даёт максимальный эффект.
Это не призыв к действию. И не инвест-рекомендация.
Ваши деньги — ваша ответственность!
Подпишитесь, чтобы не пропустить новые посты. И помните: важные новости не только тут 😉
#подборка
#что_купить
Что такое осень? Это акции. Почему сентябрь пугает инвесторов
Итак, он начался, сентябрь, все пропало! Раз уж снова наступило третье сентября, в честь знаменательного числа поговорим о причинах для страха! Их нам хватает - госдолг США $40 трлн, рынок дорогой, доходности облигаций высокие, AI-пузырь вот-вот должен лопнуть, но раз этого недостаточно, СМИ достали последний аргумент – ОСЕНЬ
Статистика, действительно, выглядит страшновато, с 1926 года S&P 500 в сентябре в среднем терял около 0,7%, это худший месяц года и единственный со средней отрицательной доходностью. Вы успели продать акции 31 августа? Готовитесь откупить их обратно 1 октября?
Среднюю доходность сентября сильно портят несколько исторических обвалов - –29,6% в сентябре 1931-го, –14% в 1937-м, –12% в 1974-м, –11% в 2002-м и –10% в 2022-м. Но, друзья, падали рынки не из-за того, что на календаре сентябрь. В 1931-м была Великая депрессия и банковский кризис, в 1937-м ФРС ужесточила требования к резервам банков, в 1974-м - из-за нефтяного шока и двузначной инфляции, а 2002-й и 2022-й вообще пришлись на уже идущие медвежьи рынки.
Если убрать эти аномальные падения, страшный сентябрь становится не таким уж и страшным. Медианная доходность S&P 500 в сентябре вообще положительная! В современной истории S&P 500 в сентябре 2010-го года дал +9%, а с 1995 по 1998 год рынок четыре сентября подряд рос больше, чем на 4%! Если бы календарная магия работала, инвестирование было бы прекрасным бизнесом: 31 августа все продаем, 1 октября покупаем обратно и уезжаем отдыхать! Но рынок, почему-то, отказывается соблюдать этот график.
У нас в России еще веселее. Индекс Мосбиржи в конце августа не радовал, в сентябре, похоже, началось тихое восстановление. Только наш инвестор, хоть и поет песню про 3 сентября, обсуждает сейчас вообще другое - геополитику, ставку, рубль, нефть, корпоративные отчеты, и все это к осени отношения не имеет. Индекс прибавляет потихоньку, доллар, кстати, тоже, а рынок продолжает жить между надеждами на смягчение денежной политики и геополитикой.
Итого: рынки двигают прибыли компаний, процентные ставки, кредит, экономика, политика, ожидания инвесторов - огромный набор событий, которые невозможно все засунуть в календарь.
Самое смешное, что страх перед сентябрем говорит о рынке больше, чем статистика самого сентября. Если после четырех лет бычьего рынка американские инвесторы продолжают искать новую причину срочно испугаться - то пожалуйста, вот вам госдолг, вот CAPE, теперь вот календарь, значит, до всеобщей эйфории, возможно, еще есть время заработать.
Это конечно не означает, что сентябрь обязательно будет хорошим. Может упасть и на 10%, рынок разрешения спрашивать не будет… Но продавать акции потому, что август закончился, примерно как брать зонтик исключительно потому, что "осень же". Так что "спокойствие, только спокойствие!" - сентябрь уже наступил, а вот падение рынка вместе с этим никто не обещал
#сентябрь
https://t.me/ifitpro
Ваш главный враг на рынке — вы сами. Как перестать мешать себе зарабатывать?
Давно не публиковал на канале разборы инвестиционных книг. Графики, цифры и отчёты — это база, но без понимания себя они теряют смысл.
Прежде чем погружаться в анализ, важно честно ответить себе на два вопроса: кто вы на этом рынке и зачем вы сюда пришли? Без этой внутренней договорённости даже самая сильная стратегия не спасёт от эмоциональных ошибок.
Книга Дэниела Кросби «Законы богатства» — про то, как мы сами себе мешаем зарабатывать. Автор — психолог и инвестор в одном лице — объясняет, почему мы покупаем на пике, продаём на дне и паникуем в каждой просадке. И, главное, даёт чёткие приёмы, чтобы перестать быть заложником собственных эмоций и начать принимать решения холодной головой.
О чём мы помним, но не всегда следуем? Напоминаю себе и вам
• Самое важное — это вы сами, а не рынок. Ваша доходность на 80% зависит от того, как вы ведёте себя в кризис, а не от того, куда идёт индекс. Большинство инвесторов теряют львиную долю прибыли просто потому, что срываются: продают на дне от страха и покупают на пике от жадности.
• В одиночку справиться с собой почти невозможно. Эмоции сильнее разума, особенно когда рынок рушится. Нужен внешний якорь — советник, автоматическая стратегия или хотя бы жёсткий чек-лист. Это фильтр, который не даст вам наделать глупостей в моменте.
• Кризис — это не угроза, а распродажа со скидкой. Когда все паникуют, дальновидный инвестор спокойно пополняет портфель. Паника толпы — это сигнал, что хорошие активы стали дешёвыми. Не закрывайте приложение брокера в моменты падения — открывайте его.
• Хорошие инвестиции — скучные. Если вы испытываете восторг или азарт от какой-то бумаги — вы, скорее всего, покупаете пузырь. Настоящее долгосрочное инвестирование напоминает наблюдение за тем, как сохнет краска. Скучно, но надёжно.
• Прогнозы — для синоптиков, а не для инвесторов. Никто не знает, где будет нефть через год или курс рубля завтра. Эксперты ошибаются постоянно. Строить свою стратегию на чужих предсказаниях — верный способ потерять деньги.
• Ваша цель — не обогнать индекс или соседа. Единственный разумный бенчмарк — это ваши личные финансовые цели. Покупка дома, образование детей, пенсия. Если портфель позволяет их закрыть — значит, вы всё делаете правильно.
• Рынки цикличны. Аномальный рост всегда сменяется падением, а затяжная депрессия — восстановлением. Это не утешение, а закон. Понимание циклов помогает не поддаваться панике внизу и не терять голову на вершине.
• Волатильность — это не риск. Колебания цен — нормальное дыхание рынка. Настоящий риск — это потеря денег навсегда: банкротство эмитента или ваша вынужденная продажа на самом дне. Если вы держите диверсифицированный портфель и не берёте плечи — вы защищены от главного.
• В здоровом портфеле всегда есть и рост, и падение. Если у вас всё зелёное одновременно — это не удача, а тревожный сигнал. Значит, вы собрали однородные риски и при развороте потеряете всё. Диверсификация — это когда что-то падает, но портфель в целом чувствует себя нормально.
• Инвестируйте по правилам, а не по настроению. Самая умная голова проиграет дисциплинированному роботу. Стратегия должна быть механической и скучной. Например: каждый месяц 1-го числа покупать на одну и ту же сумму, независимо от того, что пишут в новостях.
Какая из этих рекомендаций вам оказалась ближе всего? Или, может, у вас есть свой индивидуальный совет, который вы бы дали самому себе в начале инвестиционного пути?
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
Пост3. В какой точке тренда входить, чтобы растить свой капитал?
В прошлом уроке указал, что сегодня приступим к прикладной части, т.е. буду показывать, как правильно входить по тренду, чтобы в потенциале нарастить свою доходность.
Повторюсь, трендовые стратегии исторически имеют лучшие показатели, чем контртрендовые. Обычно они понятнее людям, особенно новичкам, и обычно с ними проще справляться. Проще менеджерить такую позицию. Исторически, и мной проверено тоже, что когда входишь по тренду, то цена продолжает свое движение с большей вероятностью, чем разворачивается.
Инвестиции - это тоже торговля по тренду. Технически, это постоянное добавление в позицию новых денег. Вы покупаете растущий актив, покупаете, покупаете, покупаете по всё более дорогим ценам, а к пенсии выясняется, что в цене выросли все ваши докупочные порции. Эта типичная ситуация покупки растущего тренда.
Поэтому схема торговли и инвестирования по тренду проста донельзя, как обычно:
1. Определяете тренд по 4-м точкам.
2. Входите в любой точке.
Да, всё просто. Классическая торговля по тренду подразумевает, что вы входите в любой точке, потому что каждая предыдущая точка так или иначе ниже следующей. Или выше, если это шорт. Но является ли эта стратегия безрисковой? Нет. Вы можете неправильно определить тренд, вы можете попасть в контртренд, вы можете набрать плечей, не поставить Stop Loss и т.д, и т.д. Но если вы всё делаете правильно, то ваши риски сильнейшим образом снижаются. Собственно, в своём канале я и учу, как делать это правильно. И этот мини-курс посвящаю определению тренда. А вышеперечисленные риски, и как их снижать, - это темы следующих курсов.
Задание:
Откройте график XAUUSD и посмотрите, как себя вел глобальный тренд. Вы можете смотреть на него с 2000 года, а можете с 1980-х. Разницы нет. И проверьте, что было бы с вашими деньгами, если вы вкладывались каждый раз в любой точке. Вы зарабатывали бы или теряли? И напишите об этом в комментариях. Я все комментарии прочту и, если у вас будут вопросы или нестыковки с моими словами, то отвечу.
А в следующем уроке я покажу, как еще сильнее улучшить свои точки входа по тренду. Т.е. получить возможность потенциально зарабатывать больше.
Подпишитесь, чтобы не пропустить пост.
Пост1. Как распознать тренд и улучшить свою торговлю и инвестирование?
Замечали ли вы у себя чувство, что не хотите покупать, потому что цена выросла? А потом видите, как цена продолжает расти. Или чувство, когда хочется поймать дно. Покупаете на дне, а потом цена продолжает падать.
Эти чувства возникают тогда, когда вы не определили для себя стратегию торговли - по тренду или против тренда. Как раз этот хаос и мешает вам зарабатывать. Я уже 6 лет торгую, инвестирую и давно понял, что без структуры на рынке не выжить. И главной структурой здесь является тренд.
У нас есть 2 типа тренда:
1. Восходящий (аптренд).
2. Нисходящий (даунтренд).
Понимая, в каком тренде мы сейчас находимся, мы можем предсказать дальнейшее движение цены. Повышая точность предсказаний мы зарабатываем больше денег. Это простая мысль, и структура тренда тоже очень проста. На рынке вообще слабо работают сложные вещи.
Если сегодня цена золота $4000, а через неделю $4500, то это тренд восходящий. И наоборот, $4500 - $4000 - нисходящий. Всё просто. Однако у трейдеров, инвесторов постоянно возникают проблемы с определением тренда. Они не правильно определяют, встают не в ту сторону, получают убыток и боль.
Собственно, этот мини-курс я и сделал, чтобы вы снизили количество убыточных сделок, чтобы инвестировали в лучших точках входа, чтобы прокачали свою экспертность на финансовых рынках. Покажу как тренд определяют профессионалы и как используют в своей торговле.
А сейчас задание:
Попробуйте на своих текущих знаниях определить тренды самостоятельно. Откройте дневной график XAUUSD (или иной актив) и на нём выделите, нарисуйте для себя аптренды и даунтренды. И чтоб вообще быть лучше всех, напишите в комментариях тренды датами: аптренд дата-дата; даунтренд дата-дата.
А в следующем уроке я дам более обширную картину "что такое тренд", как его понимаем мы, профессионалы. Повторюсь, он сложным не будет. У нас тут всё просто.
Подписывайтесь на канал, чтобы не пропустить оповещение о посте.
ММК. Отчет за 2 кв 2026 по МСФО
Тикер: #MAGN
Текущая цена: 16.79
Капитализация: 187.6 млрд
Сектор: Черная металлургия
Сайт: https://mmk.ru/ru/investor/
Мультипликаторы (LTM):
P/E - убыток LTM
P/BV - 0.29
P/S - 0.32
ROE - убыток LTM
ND/EBITDA - отриц. ND
EV/EBITDA - 1.69
Акт/Обяз - 3.69
Что нравится:
✔️выручка снизилась на 18.8% к/к (129 → 153.3 млрд);
✔️FCF +13.1 млрд против -17.8 млрд в 1 кв 2026;
✔️чистая денежная позиция увеличилась на 19.8% к/к (66.7 → 79.9 млрд);
✔️нетто фин доход вырос на 9.6% к/к (2.9 → 3.2 млрд);
✔️прекрасное соотношение активов и обязательств.
Что не нравится:
✔️чистый убыток вырос с -1.4 до -17.7 млрд.
Дивиденды:
Выплата в размере не менее 100% FCF при соотношении ND/EBITDA <= 1. При соотношении больше 1, на выплату будет направляться не менее 50% FCF.
Прогноз по дивидендам за 2026 год отсутствует.
Мой итог:
Операционные показатели (к/к в млн т):
- выплавка чугуна -4.7% (2.38 → 2.27);
- про-во стали +12.2% (2.45 → 2.75);
- продажи металлопродукции +23.5% (2.25 → 2.78);
- продажи прем. продукции +25.8% (0.91 → 1.14);
- про-во угольного концентрата -2.5% (0.79 → 0.77).
Выплавка чугуна снизилась в связи с проведением капитальных ремонтов в доменном переделе. По словам компании, рост продаж отражает поступательное восстановление активности бизнеса, а увеличения продаж премиальной продукции связано с с улучшением спроса со стороны строительной отрасли. В целом, операционные показатели за первую часть года лучше тех, что были в 1 полугодие 2025.
Приятно, что по выручке наконец-то случился слом тренда и она выросла вслед за увеличением объемов продаж. Разрез по сегментам (к/к в млрд):
- металлопродукция +22.1% (116.5 → 142.3);
- прочая продукция -11.9% (12.5 → 11).
Выручка (без межсегмента) от производства металлопродукции:
- в России +21.1% к/к (119.3 → 144.4 млрд);
- международный +6.2% к/к (7.4 → 7.8 млрд).
Отчасти хороший рост связан с низкой базой прошлого квартала, но и стоит отметить, что выручка уже почти на уровне первых кварталов 2025 года.
Благостную картину портит увеличившийся убыток, хотя и здесь проблема не в операционке. Причины - обесценении активов (-19.7 млрд vs +0.7 млрд в 1 кв 2026) и расход по курсовым разницам (-0.9 млрд vs +1.4 млрд в 1 кв 2026). Если сделать корректировки на эти факторы, то получим прибыль до налогов в 4 млрд (в 1 кв 2026 убыток -4.1 млрд).
FCF вышел в плюс на фоне появление также положительного OCF (-2 → 28.5 млрд) и небольшого снижения кап. затрат (-2.6% к/к, 15.8 → 15.4 млрд).
Чистая денежная позиция после снижения в прошлом квартале снова пошла в рост, несмотря на рост долга. Это позитив, так как в непростое период результаты ММК поддерживают процентные доходы.
Вообще, компания приятно удивила своими результатами. Результаты 1 квартала и общий фон не давали поводов для оптимизма, а сейчас как-будто проглядываются первые признаки разворота. Внутренние цены на продукцию металлургов растут с марта этого года (этот факт был упущен в разборе Северстали). Индекс цен на сталь достиг значения уровня 4 квартала 2024 года.
При этом все проблемы и риски, которые упоминались в том же разборе Северстали актуальны и для ММК. Эскалация вокруг Ормуза набирает обороты, что в последствии можно привести к энергетическому кризису и уменьшению спроса. Ключевая ставка снижается гораздо медленнее, чем хотелось бы. Ну и статистика по погрузкам РЖД пока не радует.
За 2025 год инвесторы не получили дивиденды, но за 2026 есть шанс, что они будут. По крайней мере, исходя из див. политики расчета FCF от ММК, компания за 1 полугодие текущего года могла бы выплатить 0.23 руб на акцию (ДД 1.37% от текущей цены). Вопрос в целесообразности такой скромный выплаты. Скорее всего, лучше оставить эти средства в компании.
Цена ММК сильно снизилась на коррекции, и это хорошая возможность добавить/докупить компанию в свой портфель, если вы нацелены на долгосрочное инвестирование. Не исключено, что мы уже на дне цикла или очень близко к нему.
Акций компании нет в портфеле. Прогнозная справедливая стоимость - 33 руб.
*Не является инвестиционной рекомендацией
Присоединяйтесь также к моему Телеграм каналу
Ключевая ставка и рынок: «Ваши ожидания – это ваши проблемы!», часть 4
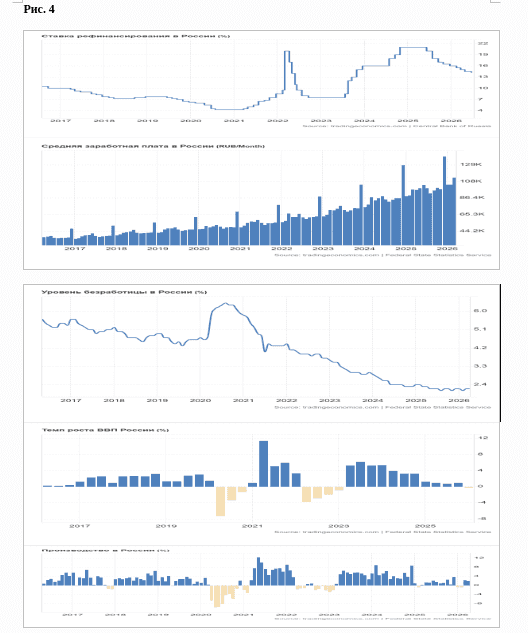
ЦБ ссылается на сохраняющуюся напряженность на рынке труда. Проверим и этот тезис. На рис. 4 представлены графики, причем на этот раз целых пять.
Вверху на рис.4 уже традиционно изображен график КС за последние десять лет. Далее сверху вниз:
- диаграмма средней заработной платы в России;
- график уровня безработицы;
- диаграмма темпов роста ВВП;
- диаграмма темпов роста промышленного производства в России.
Что видно сразу же: динамика ключевой ставки за все последние годы не оказывала какого-то влияния на показатели рынка труда: средняя зарплата неуклонно растет, а безработица столь же неуклонно падает.
Вроде бы все хорошо, но стоит взглянуть на две нижние диаграммы (темпы роста ВП и промпроизводства в РФ), как становится сразу понятна обеспокоенность ЦБ. Рост зарплат и рекордно низкая безработица сочетаются со снижением темпов роста производства и в целом российской экономики в последние три года.
Во что может «выливаться» весь этот беспрерывный оптимизм на рынке труда , понятно: в отложенную инфляционную «бомбу» на фоне уже начавшей «торможение» российской экономики. А слишком сильное дальнейшее снижение ставки может действительно спровоцировать инфляционный «взрыв». Именно этого боится ЦБ.
Продолжение следует…
Дзарасов Алан, эксперт и преподаватель 1ИФИТ
Акции девелоперов в 2026: реальные шансы сектора пережить затяжные высокие ставки
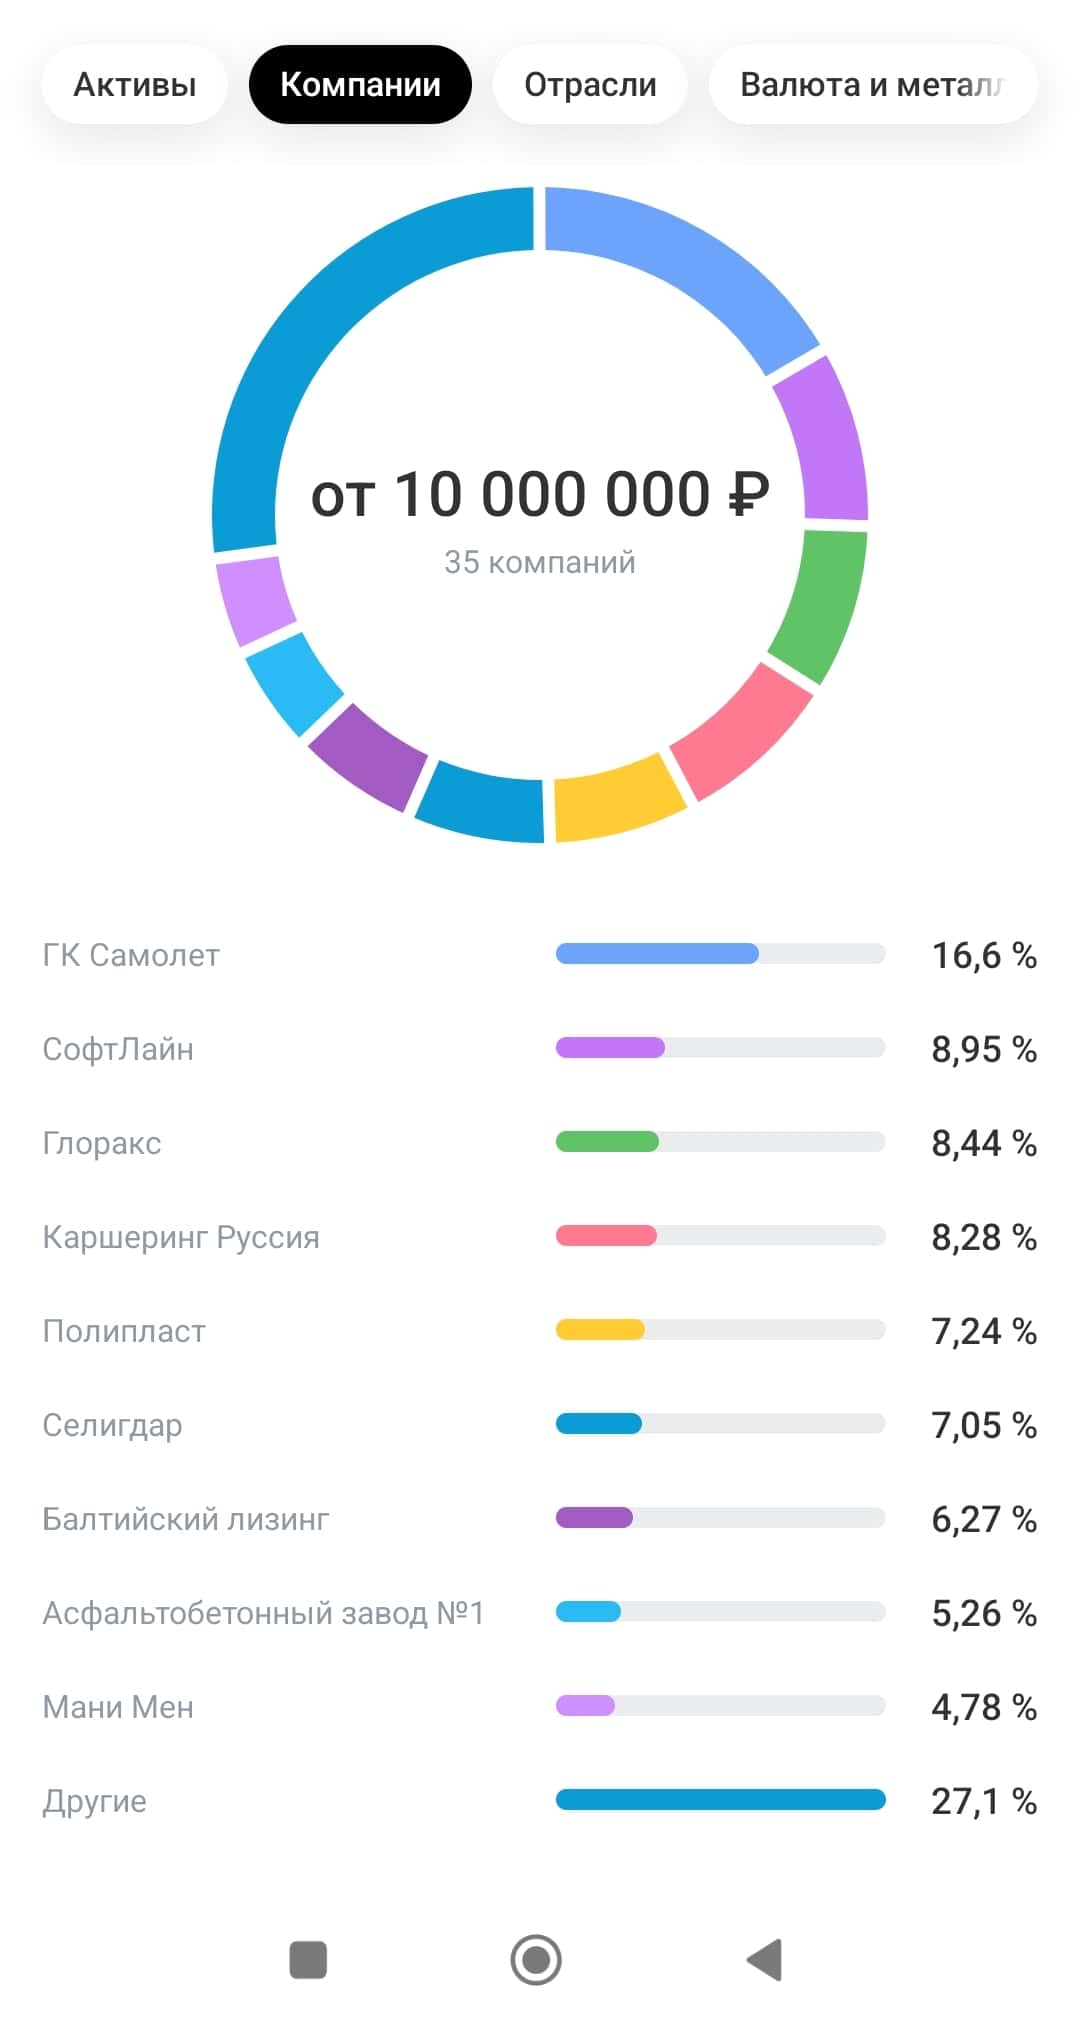
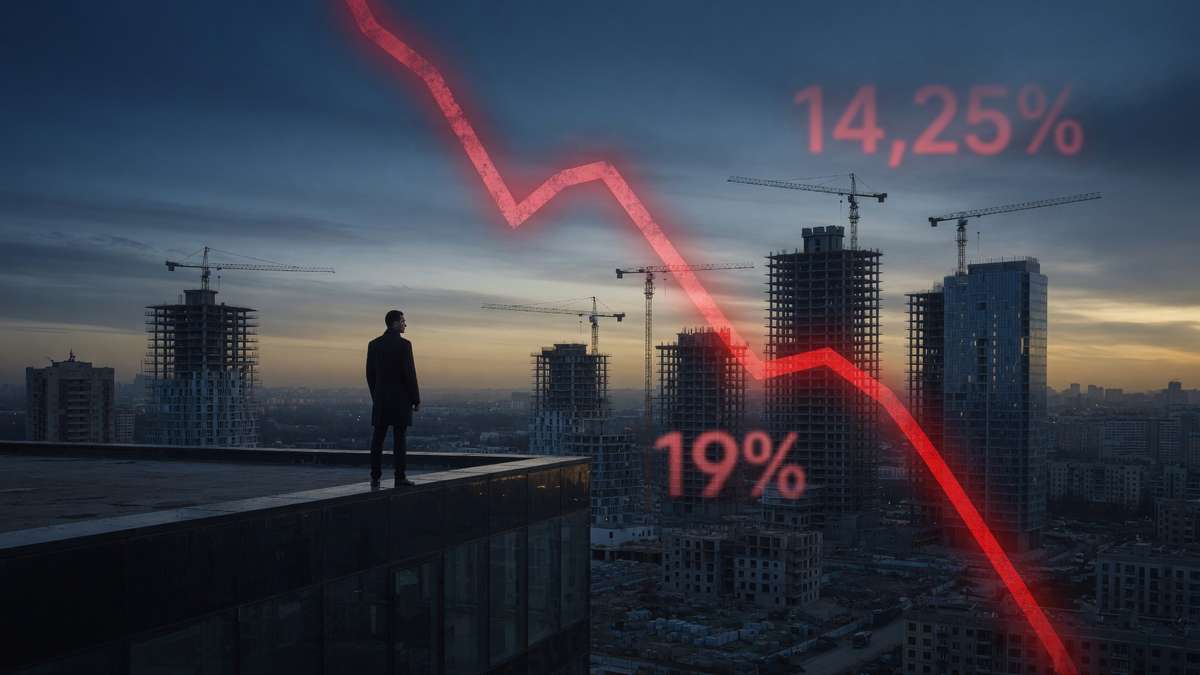
В июне 2026 года акции ГК «Самолет» (SMLT) торгуются около 290–310 рублей — это падение более чем на 70% за год и в несколько раз от пиков предыдущих лет. Другие девелоперы тоже под давлением, хотя и не всегда так сильно. Причина очевидна: ключевая ставка ЦБ на уровне 14,25% (после снижения на 25 б.п. 19 июня) держит рыночные ставки по ипотеке около 19% на первичном рынке. Льготные программы (семейная, IT) работают под 6%, но их ужесточили — с февраля действует правило «одна льготная ипотека на семью».
Вопрос не в том, больно ли сектору. Вопрос в другом: насколько глубоко и надолго, и есть ли у крупных игроков, таких как «Самолет», запас прочности, чтобы пережить сценарий, при котором средняя ключевая ставка в 2026–2027 годах останется в районе 12–14% или выше.
Как высокие ставки бьют по рынку жилья
Высокая ставка ЦБ работает через стоимость денег. Рыночная ипотека под 19% делает ежемесячный платеж заградительным для большинства заемщиков без господдержки. В результате:
Доля сделок с полной оплатой (кэш) выросла существенно. Некоторые оценки говорят о 60%+ в отдельных сегментах.
Продажи новостроек в натуральном выражении стагнируют или снижаются. В 2025 году у «Самолета» денежный объем продаж упал на 4% (до 272 млрд рублей). В первом полугодии 2026-го отрасль в целом не показывает уверенного восстановления.
Застройщики не спешат резко снижать цены: себестоимость выросла, проектное финансирование дорогое, а маржа уже сжалась. Цены на первичку продолжают расти примерно в темпе инфляции или чуть выше (по данным Дом.РФ и аналитиков — около 4–6% в 2025–2026 в базовом сценарии), но это «рост на бумаге» при падающей скорости продаж.
Льготная ипотека остается главным драйвером спроса на новостройки. Без нее рынок новостроек просел бы гораздо сильнее. Но программы стали точечными: лимиты, ужесточение скоринга, запрет «донорства». Это поддерживает продажи у девелоперов с сильными проектами в Москве и области, но не дает взрывного роста. Финансовое здоровье девелоперов: не все так плохо, как выглядит по акциям
Операционные и финансовые результаты крупных игроков выглядят лучше, чем динамика их акций.
Возьмем «Самолет» — одного из самых агрессивных и, соответственно, уязвимых к циклу.
По МСФО за 2025 год:
- Выручка выросла на 8% до 366,8 млрд рублей.
- Валовая прибыль +19% до 131 млрд.
- Скорректированная EBITDA +15% до 125 млрд рублей.
- Чистый долг / скорр. EBITDA улучшился до ~2,8x (было выше).
Компания снизила корпоративный долг, часть переквалифицировала в проектное финансирование. Это не идеально, но уже не критично для крупного девелопера с большим земельным банком и портфелем проектов.
Почему тогда акции так сильно упали?
Рынок смотрит не только на EBITDA, но и на:
- Скорость продаж и будущий денежный поток.
- Риски размытия капитала или господдержки (в феврале 2026-го «Самолет» запрашивал льготный кредит на 50 млрд под залог акций — это вызвало панику).
- Списания по отдельным проектам (например, история с «Кварталом Марьино» привела к убытку в отчетности, хотя скорректированная прибыль осталась положительной).
- Общую неопределенность по срокам и глубине снижения ставок ЦБ.
Другие девелоперы (ПИК, ЛСР, Эталон) тоже показывают сжатие, но «Самолет» как более молодой и быстрорастущий игрок страдает сильнее — у него выше долговая нагрузка и зависимость от новых запусков.
Сценарии: сколько продержится сектор при затяжных высоких ставках
Базовый сценарий (наиболее вероятный на сегодня): ЦБ продолжит снижать ставку постепенно — до 12–13% к концу 2026-го и ниже в 2027-м. Продажи новостроек начнут восстанавливаться во второй половине 2026 — начале 2027. Крупные девелоперы переживут без драматических потерь: у них есть эскроу-счета, предпродажи, возможность оптимизировать запуски и фокусироваться на проектах с высокой степенью готовности. «Самолет» в этом сценарии имеет шансы отыграть часть падения, если покажет рост продаж в следующих кварталах и не будет новых негативных сюрпризов по долгам или проектам.
Затяжной негативный сценарий (ставка остается выше 12–13% дольше, чем рынок ждет, или инфляция/бюджет вынудят ЦБ быть консервативнее): Продажи будут оставаться подавленными 12–18 месяцев. Это создаст давление на cash flow, особенно у компаний с большой долей новых запусков.
Возможны:
- Дальнейшее замедление стартов новых проектов.
- Дополнительные списания или реструктуризации.
- Давление на маржу (скидки или рост себестоимости).
Даже в этом случае массового краха крупных девелоперов ждать не стоит. Модель эскроу + проектного финансирования защищает дольщиков и ограничивает системные риски. Государство имеет мотив поддерживать отрасль (занятость, смежные производства). Но отдельные игроки или проекты могут пострадать серьезно. Акции при этом могут оставаться под давлением или падать еще — рынок часто переоценивает риски в обе стороны.
Позитивный сценарий:(быстрее снижение ставок + новые меры поддержки): быстрый отскок спроса и котировок. Вероятность ниже, но она есть, если инфляция позволит ЦБ ускорить смягчение.
Стоит ли выходить из бумаг застройщиков прямо сейчас?
Однозначного ответа нет — все зависит от горизонта, размера позиции и толерантности к риску.
Короткий горизонт (до 6–12 месяцев) или высокая потребность в ликвидности: Да, риски высоки. Моментум негативный, волатильность остается. Любая новость о продажах хуже ожиданий или паузе в снижении ставки ЦБ может отправить котировки еще ниже. «Самолет» в этом смысле более рискованный, чем более консервативные ЛСР или ПИК.
Долгий горизонт (2–3 года и больше): Не обязательно. Текущие цены уже сильно дисконтируют риски. Если вы верите, что в конечном итоге ставка вернется к однозначным значениям, а дефицит жилья в ключевых агломерациях никуда не делся — сектор имеет потенциал восстановления. Мультипликаторы у «Самолета» выглядят дешево на фоне исторических уровней, но это «дешево» с оговорками про риски исполнения.
Что имеет смысл делать вместо простого «продать все»:
- Сократить долю циклических девелоперов в портфеле до комфортного уровня (особенно если позиция большая).
- Перейти в более качественные и менее долговые имена сектора или в другие истории (финсектор, потребительский сектор с сильным балансом, отдельные сырьевые истории).
Для тех, кто хочет остаться в теме: внимательно следить за квартальными объемами продаж (в метрах и деньгах), динамикой чистого долга, комментариями менеджмента по новым запускам и, конечно, решениями ЦБ. Следующий важный триггер — отчетность за 1 полугодие 2026 и продажи лета-осени.
Рассматривать не только акции, но и сам актив (квартира для жизни или аренды) — это другая история с другими рисками и доходностью.
Итог
Строительный сектор и конкретно «Самолет» проходят серьезный стресс-тест. Высокие ставки уже нанесли удар по спросу и котировкам, и если они задержатся надолго, давление сохранится. Однако крупные игроки демонстрируют операционную устойчивость: выручка и EBITDA растут или держатся, долговая нагрузка управляется, есть земельный банк и возможность адаптироваться.
Массового бегства из сектора и дефолтов уровня 2008–2009 или даже 2014–2015 пока не видно и, скорее всего, не будет именно из-за структуры рынка (эскроу, крупные игроки, государственная поддержка льготной ипотеки). Но и быстрого восстановления без дальнейшего снижения ставок тоже ждать не стоит.
Для инвестора это не история «все продать» и не история «сейчас самое время купить много». Это история селективности, жесткого риск-менеджмента и понимания, что строительный цикл в России сильно завязан на денежно-кредитную политику ЦБ. Те, кто готов терпеть волатильность и мониторить макро, имеют шанс увидеть восстановление. Тем, кто предпочитает более предсказуемые активы, имеет смысл уменьшить экспозицию уже сейчас.
Рынок всегда дает вторые и третьи шансы. Вопрос только в цене входа и в том, готовы ли вы заплатить эту цену временем и нервами.
Гарри Марковиц ошибся только в одном: его теория оказалась важнее, чем он сам думал
3 года назад, точнее, 22 июня 2023 года, ушёл из жизни Гарри Марковиц - человек, который навсегда изменил современное инвестирование. Он первым доказал простую, но революционную мысль: инвестор должен выбирать не отдельные акции, а портфель.
Сегодня эта идея кажется очевидной. ETF, БПИФ, индексные стратегии, распределение активов - всё это выросло из работы Марковица "Выбор портфеля", опубликованной еще в 1952 (!) году.
Как ни странно, большинство частных инвесторов до сих пор поступают ровно наоборот. Они ищут "следующую Tesla", спорят о том, какая акция вырастет на 100%, читают десятки аналитических обзоров и пытаются угадать будущих победителей. А главное-то совсем другое. Не какие акции купить, а какой портфель позволит достичь финансовых целей с приемлемым уровнем риска. И это принципиально разные подходы!
Марковиц перевернул саму философию инвестирования. Он показал, что поведение портфеля важнее поведения любой отдельной бумаги. В хорошо диверсифицированном портфеле всегда будут и лидеры, и аутсайдеры. Более того, они будут регулярно меняться местами. Это не ошибка стратегии, это её нормальное состояние.
За мои тридцать лет работы на фондовом рынке я убедился в этом! И именно здесь инвесторы совершают главную свою ошибку. Они тратят огромное количество времени на выбор отдельных компаний и гораздо меньше думают о распределении капитала между различными классами активов. Распределение активов, а не поиск "идеальной акции", определяет большую часть долгосрочного результата.
Конечно, это не означает, что анализ компаний не имеет значения. Он имеет. Но даже самый талантливый аналитик не способен постоянно выбирать исключительно будущих победителей. Зато инвестор вполне может построить портфель, который переживёт неизбежные ошибки. И, пожалуй, именно это остается главным наследием Гарри Марковица.
Успешное инвестирование редко выглядит эффектно. Оно почти всегда оказывается нудным, слишком дисциплинированным и лишенным хайпа. Но такой подход чаще всего приносит результат на длинной дистанции.
#марковиц
https://t.me/ifitpro
🤝 GloraX и Сбербанк заключили соглашение о стратегическом сотрудничестве
Сегодня на Петербургском международном экономическом форуме GloraX и Сбербанк подписали соглашение о стратегическом сотрудничестве, закрепив и расширив уже сложившееся взаимодействие на долгосрочной основе.
Сбербанк является одним из наших крупнейших кредиторов: банк предоставляет GloraX проектное финансирование, финансирует крупные сделки, в том числе приобретение ГК «Жилкапинвест», участвует в совместной разработке ипотечных программ для наших клиентов, дочерние структуры инвестируют в проекты GloraX, такие как Экосити в Казани и Статус на Гребном канале в Нижнем Новгороде.
В рамках соглашения планируется развитие сотрудничества по ряду направлений:
✅ совместное инвестирование в проекты GloraX, включая приобретение или долевое участие в земельных активах
✅ финансирование текущих и перспективных проектов
✅ разработка ипотечных и иных финансовых программ для покупателей недвижимости
✅ реализация проектов комплексного развития территорий (КРТ)
✅ льготное финансирование проектов восстановления объектов культурного наследия (ОКН)
✅ экспертная и методологическая работа по развитию механизмов КРТ
✅ поддержка проектов, связанных с достижением национальных целей развития России
🚀 Переход к стратегическому и долгосрочному партнерству со Сбербанком – важный шаг для дальнейшего масштабирования GloraX как федерального девелопера. Это партнерство объединяет финансовую экспертизу и масштаб Сбербанка с уникальными компетенциями GloraX в работе с земельными активами, мастер-девелопменте и комплексном развитии территорий. Вместе мы продолжим создавать качественные жилые проекты в регионах России, развивать современную городскую среду и вносить вклад в достижение национальных целей России по обеспечению граждан доступным и комфортным жильем, а также сохранению и приспособлению объектов культурного наследия.
#GloraX #новости #инвестиции #недвижимость #финансы #строительство #девелопмент $GLRX $RU000A10ATR2 $RU000A10B9Q9 $RU000A10E655
💰 Что означает для инвестора кратный рост выручки Кратный
Кратный рост выручки — это один из самых заметных сигналов для рынка. Но для инвестора важно понимать, что стоит за этими цифрами и как они трансформируются в стоимость бизнеса.
📈 В случае «МГКЛ» рост выручки — это результат системного масштабирования: расширение сети, увеличение оборотов торговли, развитие ресейла, запуск новых направлений и рост клиентской базы.
📌 Но что это означает на практике:
— Компания быстро увеличивает масштаб бизнеса
Рост выручки означает, что компания занимает всё большую долю рынка и усиливает свои позиции.
— Формируется база для дальнейшего роста прибыли
Даже если часть прибыли направляется на развитие, увеличивающийся оборот создает потенциал для будущих финансовых результатов.
— Идёт активное инвестирование в развитие
Компания направляет средства на расширение сети, запуск новых направлений и развитие экосистемы.
— Бизнес становится более устойчивым
Диверсификация направлений снижает зависимость от одного сегмента и усиливает модель в целом.
— Усиливается долгосрочный потенциал
Рост сегодня — это задел на будущие результаты, масштаб и эффективность.
📊 Важно, что кратный рост выручки Группы сопровождается развитием всей экосистемы. Это формирует более устойчивую и масштабируемую модель бизнеса.
Именно поэтому для инвестора важно смотреть не только на сам рост, но и на то, как компания управляет этим ростом.
Золото к $5900 к концу 2026 года: реальность или мечта
Сегодня, в мае 2026 года, золото торгуется в диапазоне $4700–4720 за унцию, и многие инвесторы задаются вопросом, сможет ли его цена достичь $5900 к концу года. Это амбициозная цель, предполагающая рост примерно на 25% всего за 7–8 месяцев. Однако давайте рассмотрим текущую ситуацию на рынке, проанализируем факторы, влияющие на рост золота в мае, и дадим советы для инвесторов.
Текущая ситуация с золотом в мае 2026 года
На 10 мая 2026 года цена золота на спотовом рынке составляет $4715–4720 за унцию. В последние недели наблюдалась волатильность: цена поднималась до $4800 и немного откатывалась. С начала 2025 года золото выросло более чем на 25%, а его исторический максимум в январе 2026 составил $5500. Этот рост не был случайным — рынок перешёл в фазу «бычьего тренда».
В первом квартале 2026 года спрос на золото достиг рекордных $193 млрд, что на 74% больше, чем в прошлом году. Объём в тоннах увеличился незначительно (на 2%), но благодаря высокой цене спрос вырос. Инвесторы из Азии активно покупали слитки и монеты (474 тонны, +42% к Q1 2025), а центробанки добавили в свои резервы 244 тонны. Однако спрос на ювелирные изделия снизился из-за высокой стоимости золота.
В мае рынок находится в фазе «консолидации с позитивным уклоном». Цена не растёт стремительно, как в январе, но и не падает значительно. Это объясняется тем, что фундаментальные факторы продолжают действовать, а новые риски усиливают их влияние.
Факторы роста золота в мае 2026: ключевые моменты
Май 2026 – это время повышенной активности на рынке.
Вот основные причины роста золота:
Покупки центробанков. Это один из главных факторов поддержки рынка. Центральные банки, особенно из развивающихся стран (Польша, Узбекистан, Китай, Малайзия), продолжают диверсифицировать свои резервы и снижать зависимость от доллара. В первом квартале они потратили рекордные $37 млрд на золото. Даже если рост замедлится, объём закупок в 700–800 тонн в год остаётся практически гарантированным. Это структурный спрос, не зависящий от настроений на Уолл-стрит.
Геополитическая напряжённость. Ситуация на Ближнем Востоке, вокруг Ирана и Хормузского пролива, а также торговые войны и общая нестабильность, заставляют инвесторов искать безопасные активы. Золото традиционно считается «убежищем». Когда нефть дорожает из-за геополитических рисков, а акции испытывают колебания, цена на золото растёт. В мае мы видели, как такие события способствовали росту цены, несмотря на временное укрепление доллара.
Макроэкономические условия. Инфляция остаётся высокой во многих странах, и центральные банки, включая Федрезерв, осторожно подходят к снижению процентных ставок. Однако рынок ожидает смягчения монетарной политики во второй половине года. Реальные (с учётом инфляции) ставки остаются низкими или отрицательными, что создаёт благоприятные условия для золота, которое не приносит процентов, но защищает от обесценивания.
Ослабление доллара. Доллар периодически укрепляется, но долгосрочная тенденция на снижение его роли в мировых резервах продолжается. Страны снижают зависимость от американской валюты, скупая золото. Приток золота в ETF и физические активы из Азии компенсирует оттоки из американских фондов.
Дефицит предложения. Добыча золота растёт медленно, а новые месторождения открываются редко. Мировые запасы золота достигли своего пика. Спрос превышает предложение, и при текущих ценах золотодобывающие компании не спешат увеличивать производство.
Эти факторы создают устойчивый фундамент для роста золота в мае. Хотя цена не растёт стремительно, она остаётся выше $4500–4600 благодаря этим факторам.
Почему цена золота может достичь $5900 к концу 2026
Большинство крупных банков дают оптимистичные прогнозы:
JP Morgan: базовый сценарий предполагает цену около $5000–5055 к концу 2026 года. При сильном спросе инвесторов цена может вырасти до $6000 и выше.
UBS, Deutsche Bank, Societe Generale, Wells Fargo: ожидают цену в диапазоне $6000–6300.
Некоторые аналитики, такие как Yardeni Research, прогнозируют ещё более высокий рост.
Цена $5900 находится в верхней части этих диапазонов. Для её достижения необходимо:
Сохранение темпов покупок центробанков.
Один или два крупных геополитических события или ускорение инфляции.
Приток в ETF на уровне 200–250 тонн в год.
Ослабление доллара на 5–10%.
Эти условия уже начинают формироваться. В 2025–2026 годах золото прошло «ребейзинг», и текущий тренд может продолжиться.
Стратегия для инвесторов: как заработать и не потерять
Золото – это не просто актив, который можно купить и забыть. Для успешного инвестирования в золото необходимо следовать определённой стратегии:
1. Определение доли в портфеле. Рекомендую выделить 5–15% от общего капитала на золото. Это оптимальный баланс: достаточно для защиты, но не настолько много, чтобы упустить рост других активов. Для консервативных инвесторов – 5–8%, для агрессивных – до 15%.
2. Способы инвестирования:
Физическое золото (слитки, монеты): подходит для тех, кто предпочитает «реальные» активы. Храните их в банке или сейфе. Плюсы: полная независимость. Минусы: затраты на хранение и разницу в цене покупки/продажи.
Золотые ETF (GLD, IAU и другие): самый простой и ликвидный вариант. Низкие комиссии, можно приобрести через брокера за несколько минут.
Акции золотодобывающих компаний: дополнительный источник дохода. При росте цены на золото эти акции могут вырасти в 2–3 раза. Но есть и риски: операционные проблемы, затраты на добычу.
Фьючерсы и опционы: подходят только для опытных трейдеров с использованием кредитного плеча.
3. Тактика входа и управления рисками:
Не пытайтесь покупать на минимуме – покупайте на откатах (например, при цене ниже $4600).
Используйте стратегию усреднения (DCA): покупайте небольшие суммы каждый месяц.
Устанавливайте стоп-лоссы на 10–15% ниже точки входа при активной торговле.
Следите за ключевыми индикаторами: ценами на нефть, индексом доллара DXY, доходностью 10-летних казначейских облигаций и новостями от центральных банков.
4. Риски:
Краткосрочная волатильность: в мае–июне возможны снижения цены на 5–10% из-за укрепления доллара или снижения геополитической напряжённости.
Повышение ставок Федрезервом может негативно повлиять на цену золота.
Перегрев рынка: быстрый рост может привести к фиксации прибыли.
Снижение инфляции может сделать облигации более привлекательными.
В долгосрочной перспективе (1–2 года) потенциальные риски значительно ниже, чем возможности.
Итог: золото – это страховка и возможность
Золото в 2026 году – это не просто «жёлтый металл», а стратегический актив, защищающий от инфляции, геополитических рисков и ослабления доллара. Достижение цены $5900 к концу года не гарантировано, но вполне реально в текущих условиях. Важно не поддаваться эмоциям и иметь чёткий план.
Если вы ещё не инвестировали в золото, сейчас подходящее время для начала. Начните с небольшой доли, диверсифицируйте вложения и будьте спокойны за свой капитал. Рынок уже даёт сигналы, на которые стоит обратить внимание.
Если у вас есть вопросы по портфелю или конкретным инструментам, пишите в комментариях. Торгуйте осознанно, и пусть ваш капитал растёт вместе с золотом!
🪙 ЗПИФ «Индустриальный»: стоит ли вкладываться в склады?
Мне нравятся фонды, или правильнее сказать " Нравились". Особенно после прочтения книги Джона Богла. Покупаешь фонд, он растёт, а ты платишь небольшую комиссию и всё счастливы. Я даже пытался собрать портфель из фондов. Потом была заморозка и вот это вот всё. Плюс некоторые компании стали увеличивать комиссию...
В общем всё инвестирование в фонды разбилось о нашу суровую реальность. Комисии - высокие, надёжность - какая ещё надёжность?
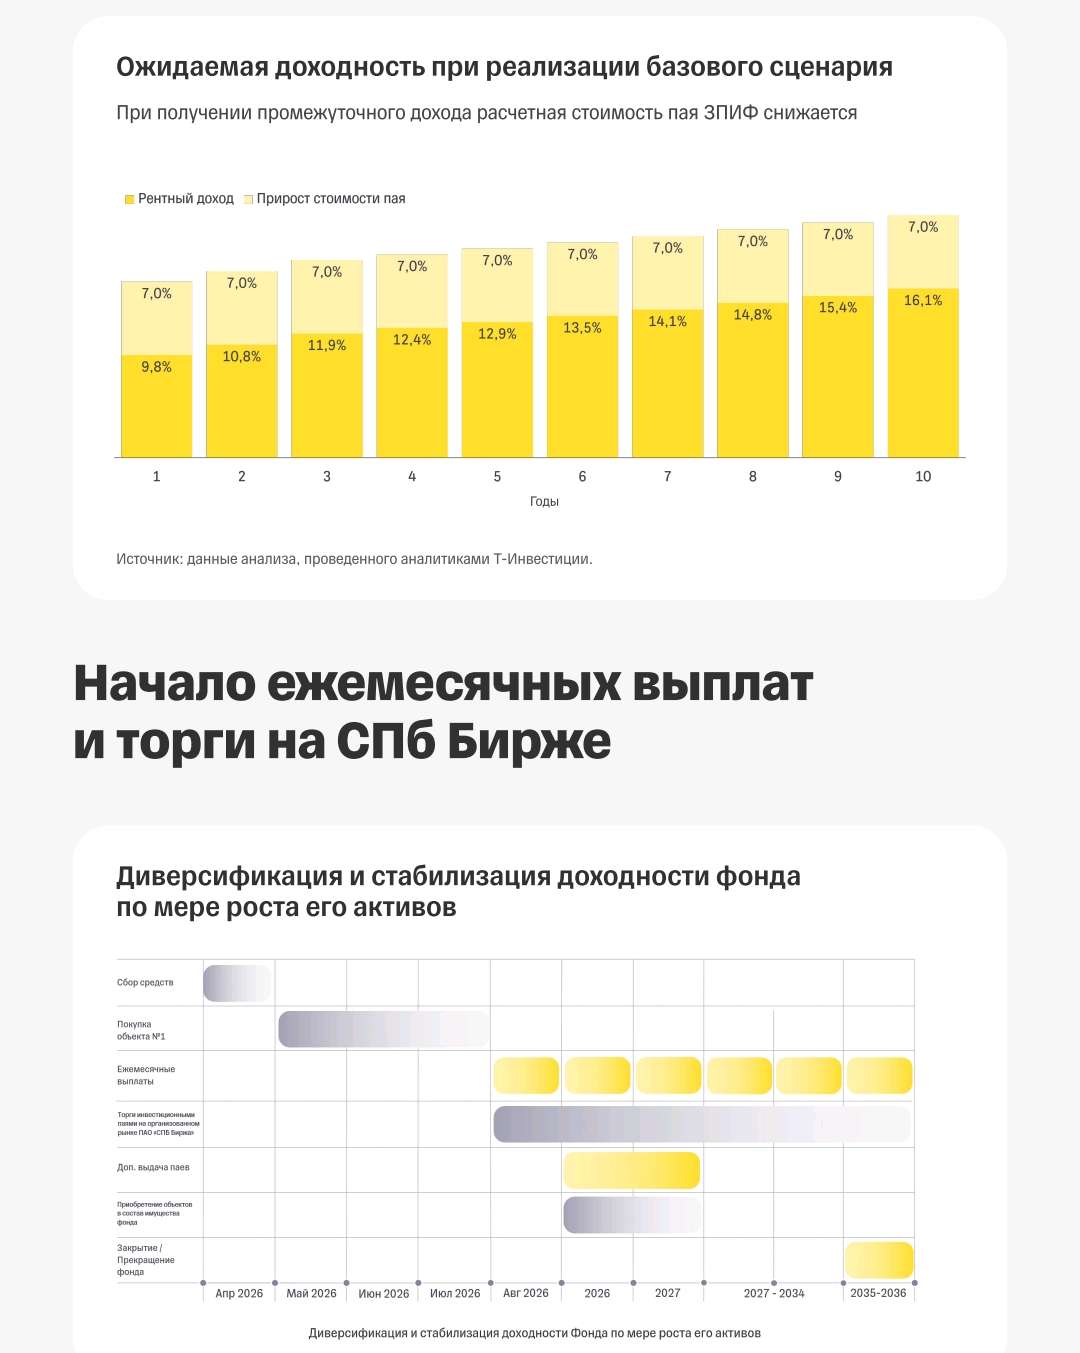
В Т-Инвестициях проходит размещение ЗПИФа недвижимости «Индустриальный». Ориентир цены пая — 100 500–101 000 ₽, сбор заявок до 24 апреля. Посмотрел - послушал презентацию. Выводы ниже.
Зачем покупать паи фондов недвижимости?
Ранее фонды недвижимости ( и сейчас тоже) давали неплохую доходность: Парус, Рентал и др.
Ставки аренды на склады класса А в Московском регионе: 10 тыс. руб./кв. м в год (–30% год к году). Дёшево. 👍
Спрос за 1-й квартал 2026 года рухнул на 58% — минимум за 5 лет. Можно предположить, что это дно цикла. Но про второе дно не забываем.
Сколько можно заработать?
От 16 до 23 % в год. В теории. 23 - это как мне кажется очень оптимистичный сценарий. Наверное будет +- средняя доходность 16-20 процентов, но и это хорошо на текущем рынке.
🪙 Слабые стороны фонда:
Комиссия УК. За управление - 1 % от СЧА, и 10 % от успеха ( от дохода фонда). Есть ещё единоразовые комисии: 10 % - от разницы между покупкой и продажей объектов фонда. 5 % - от суммы кредита, привлеченного на погашение паев фонда. Суммарно будет выходить в районе 12-13 % от дохода фонда ( по мнению экспертов). Мне кажется, что это не мало, хотя говорят что у конкурентов ещё выше. Желательно это проверить.
Риск дальнейшего падения. Могут ли цены пойти вниз? Конечно да.
- Ликвидность. Можно вспомнить фонды недвижимости от Т. Продать их не так то просто. Ликвидности не хватает. Об этом я ранее писал.
Плюс цены гуляют - фонд Лужники: цена 1800 р, продать можно за 1400 на вторичном рынке. Это как вообще? Есть официальная цена, а есть реальная?
У второго фонда недвижимости Рэдс такая же ерунда с ценой - разниуа ценой с ценой в стакане почти 20 %. Как с этим работать ( и жить потом)?
Не будет ли с этим фондом так же?
- Цена. 100 к за пай фонда - это дорого. Почему бы не сделать дешевле? В фондах Парус цена на старте была в районе 1-6 тыс рублей.
Проще зайти-выйти и докупать тоже.
Больше клиентов - больше денег.
Заходите сейчас, а первые выплаты получаете в августе. Пока купят объект, пока заедет арендатор... Дело не быстрое, а деньги будут заморожены. И зачем оно надо, если можно найти другой фонд или положить деньги на вклад, а потом купить на вторичном рынке?
С августа 2026 паи ЗПИФа начнут торговаться на СПБ Бирже. А Спб - это лучшая биржа в мире. Мы знаем и помним товарища Горюнова. Мне кажется, что его нужно высечь или отлить в граните.
В общем, негатива накидал, фонд -🔥
Вывод:
Инвестиции в фонд можно рассматривать как диверсификацию портфеля. Хотя есть аналоги, которые на рынке не первый год.
Основных проблемы у фонда 4 шт: цены, комисии, ликвидность, заморозка денег до августа 2026 ( первые выплаты). Опять же, это всё на мой взгляд.
Есть и плюсы - это возможная доходность и разворот рынка, тогда всё начнёт расти.
Возможно у вас другой подход и для вас минусы фонда не так существенны.
Никого не агитирую за или против. Инвестировать в данный фонд пока не планирую.
Нейробот Oracle Trading: когда ваш депозит работает сам, а вы просто живёте своей жизнью
Друзья, представьте:
Вы занимаетесь делами, встречаетесь с друзьями, отдыхаете — а ваш торговый счёт потихоньку растёт. Без постоянного сидения у графиков, без эмоций и без необходимости быть онлайн 24/7.
Именно так работает Нейробот Oracle Trading.
Как это устроено?
Это продвинутый ИИ-бот на основе нейронных сетей. Он в реальном времени анализирует рынок Forex, ищет наиболее вероятные движения цены и дает сигналы где открывать и закрывать сделки.
Бот сам определяет направление (buy или sell), выбирает лучшие моменты входа и аккуратно управляет рисками.
Главное — он торгует микролотами 0.01, поэтому:
• Подходит для любого депозита — от 10–20 $ и выше.
• Не требует больших вложений, чтобы начать получать результат.
• Работает стабильно как на маленьких, так и на более крупных счетах.
Реальные результаты клиентов
Вот свежие скриншоты из аккаунтов людей, которые уже используют Oracle Trading:
• Маленькие USD-счета показывают, как бот зарабатывает даже с 5–15 $ прибыли за короткое время.
• История сделок — красивый плюс по разным парам (EURUSD, GBPUSD, CHFJPY, USDCAD и другим).
• RUR-счета — наглядный рост баланса с 701 до 877 RUR и дальше.
• Много открытых позиций одновременно — бот работает по портфелю, а не по одной-двум парам.
Это не красивые картинки из рекламы. Это реальные счета реальных клиентов. Кто-то ловит по 0,7–2 $ с одной сделки, кто-то уже набрал больше сотни — всё зависит от размера депозита и времени работы.
Важный момент
Мы не обещаем «1000% в месяц» и «гарантированную прибыль». Рынок есть рынок. Но мы показываем реальную, спокойную и технически грамотную торговлю, которая уже работает у людей.
Хотите посмотреть, как Oracle Trading будет работать именно на вашем счёте?
Напишите мне в личные сообщения одно слово «Oracle» — я:
• пришлю подробное описание,
• покажу ещё больше результатов,
• расскажу, как можно протестировать бота (без давления и обязательств).
Никакого навязывания. Только для тех, кому действительно интересно получать пассивный доход на автопилоте.
Жду ваших сообщений
#OracleTrading #Нейробот #АвтоматическаяТорговля #Forex #ПассивныйДоход