Поиск
Лента. Отчет за 3 кв 2026 по МСФО
Тикер: #LENT
Текущая цена: 1954
Капитализация: 226.6 млрд
Сектор: Ритейл
Сайт: https://corp.lenta.com/ru/
Мультипликаторы (LTM):
▫️ P/E - 7.75
▫️ P/BV - 1.2
▫️ P/S - 0.22
▫️ ND/EBITDA - 3.02
▫️ EV/EBITDA - 5.38
Что нравится:
▫️ выручка выросла на 34.3% г/г (267.5 → 359.3 млрд);
Что не нравится:
▫️ отрицательный FCF вырос на 98.7% г/г (-2.4 → -4.8 млрд);
▫️ чистый долг вырос на 4.5% к/к (276.7 → 289.3 млрд). ND/EBITDA ухудшился с 2.67 до 3.02;
▫️ нетто проц. расход вырос на 25.1% к/к (9.4 → 11.8 млрд);
▫️ чистая прибыль уменьшилась на 27.5% г/г (7.1 → 5.1 млрд).
Дивиденды:
Выплата зависит от соотношения ND/EBITDA:
▫️ если < 1 - более 100% FCF;
▫️ если >1 и <= 1.5 - не более 100% FCF;
▫️ если > 1.5 - не более 50% FCF.
Пока из-за инфраструктурных вопросов дивиденды не выплачиваются.
Мой итог:
Операционные показатели за 3 кв 2026 (г/г):
▫️ LFL-выручка (6.5 → 8.1%);
▫️ LFL-средний чек (3.6 → 3.8%);
▫️ LFL-траффик (2.8 → 4.2%).
Динамика по LFL траффику продолжается улучшаться. Снова можно отметить рост по супермаркетам, где траффик вырос с 9.1 до 10.7%. В разбивках по видам магазинов все показатели выросли и только в гиперах LFL траффик снизился (2.4 → 1.9%).
Онлайн продажи к/к продолжают снижаться:
▫️ выручка -9.1%;
▫️ средний чек -2.2%;
▫️ кол-во заказов -7.1%.
Количество магазинов выросло на 3.5% к/к (7456 → 7719 шт), а общая торговая площадь - на 1.1% к/к (3.93 → 3.98 млн кв. м).
Выручка хорошо увеличилась, но не без влияние покупок (О'КЕЙ, OBI, Реми). Реми добавил 3.8%, по О'КЕЙ и OBI информации нет, но в 1 полугодии они добавили 10.2% и 1.2%, соответственно. За 9 месяцев выручка увеличилась на 29% г/г (781.4 → 1007.8 млрд).
Чистая прибыль сильно просела по причине ухудшения операционной рентабельности с 6 до 5.2% и заметного роста нетто процентных доходов (6.6 → 11.8 млрд). На снижение рентабельности повлияли покупки О'КЕЙ и OBI (теперь называется Дом Ленты). Опять же по ним отсутствует отдельная информация за 3 квартал, но за 1 полугодие обе сети были убыточными.
Отрицательный FCF по классическому расчету почти кратно вырос на фоне более сильного снижения OCF (-21.6% г/г, -13.2 → -10.3 млрд) в сравнении с кап. затратами (-3.5% г/г, 15.6 → 15.1 млрд).
Долговая нагрузка за квартал выросла как по причине увеличения чистого долга, так и за счет уменьшения EBITDA.
Компания частично выдерживает план по стратегии развития до 2028 года. Выручка прибавляет по 20+% и ND/EBITDA до применения IFRS 16 равна 1.4 (план 1-1.5). А вот рентабельность по EBITDA ниже запланированных 8+% (за 9 месяце 2026 равна 6.1%).
По примерным расчетам Лента за 2026 год заработает около 24.5 млрд прибыли. Это дает P/E 2026 = 9.26. Про дивиденды пока и заикаться не стоит с учетом планов по агрессивному росту в рамках своей стратегии. Тем более идут разговоры о приобретении еще одной сети "Мария-Ра" в Сибири. При покупке вместе с сетью Лента получит готовую логистику, распределительные центры, закупочные объемы и присутствие в 280 населенных пунктах, которое самостоятельно пришлось бы формировать несколько лет. Нюанс только в оценке. Если верить прессе, то "Мария-Ра" оценивается в 40-60 млрд при выручке 127.5 млрд и прибыли 2.6 млрд за 2025 год (рентабельность 2%) . То есть, P/E покупки от 15.4 до 23.1. Это дорого.
У Ленты явно прослеживается ставка на захват рынка в непростое время для ритейла и экономики, в целом, чтобы в дальнейшем получить финансовую отдачу (чем-то напоминает Озон). Но в моменте новые покупки увеличивают долговую нагрузку, портят рентабельность и не дают платить дивиденды. По этой причине сейчас идея выглядит хуже, чем ИКС 5.
Основные риски не изменились с прошлого обзора. Опасения, что купленные сети не получится вывести на ожидаемую рентабельность, более медленное восстановление покупательной активности и возможные атаки беспилотников на инфраструктуру.
Акций Ленты нет в портфеле.
Прогнозная справедливая стоимость - 1942 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
Fix Price. Отчет за 3 кв 2026 по МСФО
Тикер: #FIXR
Текущая цена: 0.5434
Капитализация: 54.3 млрд
Сектор: Ритейл
Сайт: https://investors.fix-price.ru/
Мультипликаторы (LTM):
▫️ P/E - 5.64
▫️ P/BV - 0.78
▫️ P/S - 0.17
▫️ ND/EBITDA - 0.86
▫️ EV/EBITDA - 2.16
Что нравится:
▫️ рост выручки на 9.1% г/г (79.6 → 86.8 млрд);
Что не нравится:
▫️ FCF снизился на 35.1% г/г (3.6 → 2.4 млрд);
▫️ чистый долг увеличился на 6.8% к/к (34 → 36.3 млрд). ND/EBITDA (с учетом аренды) ухудшился с 0.8 до 0.86;
▫️ нетто фин расход вырос на 21% г/г (1.3 → 1.6 млрд);
▫️ чистая прибыль уменьшилась на 15.1% г/г (2.5 → 2.1 млрд);
Дивиденды:
В соответствии с дивидендной политикой на выплату планируется направлять не менее 50% чистой прибыли по МСФО.
По данным сайта Доход за 2026 год прогнозируется дивиденд в размере 0.06 руб (ДД 11.04% от текущей цены).
Мой итог:
Операционные показатели за 2 квартал:
▫️ LFL продажи +5.3% г/г;
▫️ LFL средний чек +9% г/г;
▫️ LFL траффик -3.4% г/г;
▫️ новые магазины 96 шт;
▫️ общее количество магазинов +1.2% к/к (8077 → 8173 шт);
▫️ общая торговая площадь +1.2% к/к (1750 → 1771 тыс кв м);
▫️ количество участников программы лояльности +2.6% к/к (34.6 → 35.5 млн чел)
LFL продажи и средний чек продолжили расти, а вот LFL траффик, к сожалению, показал ухудшение (с 1 кв. 2025, -1.5 → -5 → -4.2 → -4.5 → -5.8 → -2.2 → -3.4%).
Выручка выросла почти на уровне LFL-чека. За 9 месяцев выручка увеличилась на 6.3% г/г (227.8 → 242.5 млрд) и это лучше прироста за полгода (4.8% г/г).
Чистая прибыль уменьшилась при неизменной операционной рентабельности (6.5%). Причины - рост нетто фин расхода (1.3 → 1.6 млрд) и повышение эф. ставки налога на прибыль (29.6% vs 26.7% в 3 кв 2025). За 9 месяцев прибыль снизилась на 24.2% г/г (6.4 → 4.9 млрд).
FCF уменьшился на фоне разнонаправленного движения OCF (-18.4% г/г, 6.3 → 5.1 млрд) и кап. затратам (+4.6% г/г, 2.6 → 2.8 млрд).
Долговая нагрузка увеличилась как за счет роста чистого долга, так и за счет уменьшения EBITDA. Но ND/EBITDA еще остается в комфортных пределах.
В третьем квартал компания сбавила обороты и он получился слабее прошлого. В этой ситуации пока непонятно, наметилось ли улучшение результатов у компании или второй квартал был просто исключением. По примерным расчетам по итогам года Fix Price сможет заработать прибыль в районе 9.1 млрд (P/E 2026 = 6). Дивиденд, исходя из пэйаута в 50%, получается около 0.045 руб (ДД 8.34% от текущей цены).
С прошлого обзора каких-то значимых новостей не появилось. Единственное что, компания открыла первый РЦ в Беларуси, и это поможет оптимизировать расходы на доставку и хранение товаров в республике. Также, это несколько минимизирует риски атаки беспилотников по РЦ Fix Price. В целом, этот риск остается актуальным для компании, но как-будто она не настолько на слуху в отличии от X5, Магнита и Ленты.
Субъективно, в компании может быть среднесрочная идея на дистанции от 1 года (в которой только важно не пересидеть). Среди основных конкурентов у Fix Price наиболее дешевая оценка по P/E. Долговая нагрузка и EV/EBITDA также лучше X5, Магнита и Ленты. Плюс ожидаемая выплата дивидендов (у последних двух их нет).
Хотя результаты 3 квартала и добавили неопределенности. И тем странно, что на отчете котировки прилично разогнали (субъективно ожидалось снижение, где планировал зайти в позицию). Наверное, рынок ожидал результаты хуже, а может рост на ожиданиях объявления дивидендов. Похоже без инсайдов тут не обходится.
Акций компании нет в портфеле, но буду ждать отката и искать момент для входа в позицию.
Прогнозная справедливая стоимость - 0.754 руб.
*Не является инвестиционной рекомендацией
▫️ Мой канал в Telegram
▫️ Мой канал в Max
Фосагро - что пошло не так?
Одной из самых очевидных идей на рынке в последние годы являлись бумаги Фосагро. Против компании почти не вводились санкции, экспортные рынки остались открыты, а цены на удобрения неплохо подрастали. Но что-то пошло не так. Сегодня предлагаю разобрать данный кейс и прикинуть его перспективы. Отчет за 9 месяцев 2026 года нам в этом поможет.
🌾 Итак, выручка компании $PHOR за отчетный период выросла всего на 1% до 446 млрд рублей. Ранее компания публиковала отличные пресс-релизы, в которых делилась не только результатами, но и общей конъюнктурой рынка. Сейчас же мы получаем лишь голый МСФО, поэтому объективно оценить перспективы бизнеса становится непростой задачей.
Учитывая скромную динамику выручки, мы можем предположить, что объемы экспорта если не снизились, то, по крайней мере, остались на уровне прошлого года. Цены на фосфатные удобрения в первой половине года раллировали на фоне перекрытия Ормузского пролива и достигали отметки в $808/т. Сейчас мы видим их откат.
📊 Себестоимость реализованной продукции за 9 месяцев выросла на 25,2% до 302,5 млрд рублей. Это привело к снижению валовой прибыли. Операционные и прочие расходы также ударно подросли и нивелировали позитив от курсовых переоценок, что привело к падению операционной прибыли на 33%. Вкупе с курсовой переоценкой долга (он вырос до 359,1 млрд руб.) это послужило поводом к снижению чистой прибыли сразу в 3 раза до 31,3 млрд рублей.
Да, поставки российских удобрений в Индию и Китай продолжают расти. За первое полугодие выросли на 20% и в три раза до 3 млн тонн соответственно. Однако это лишь часть выручки. Крупный объем улетает на внутренний рынок по куда более низким ценам. Именно поэтому мы видим скромную динамику доходов, в то время как расходная часть растет опережающими темпами.
🤑 Только за 9 месяцев 2026 года расходы компании на покупку серы и серной кислоты выросли в 2,5 раза за счет все той же блокировки Ормузского пролива. Свободный денежный поток (FCF) Фосагро в отчетном периоде оказался отрицательным, на уровне -18,7 млрд рублей против +59 млрд рублей годом ранее. Поэтому неудивительно, что компания уже год не выплачивала дивиденды.
Тут важно отметить, что СД Фосагро вынес на ВОСА четыре опции по дивидендам: 156, 231, 309 руб. на акцию или отказ от выплат. Решение узнаем 4 декабря.
В сухом остатке получаем довольно слабый отчет за 9 месяцев 2026 года и скромные прогнозы по росту финансовых показателей за весь год. Аналитики Т-Инвестиций сохраняют рекомендацию «держать» по акциям Фосагро, и тут я с ними соглашусь. Как только мы выйдем на положительный FCF, идея заиграет новыми красками, но это перспектива скорее 2027 год, а пока нам нужно набраться терпения.
❗️Не является инвестиционной рекомендацией
♥️ Е-хоу, пятница, ребятушки. Тот самый день, когда можно смело поставить лайк очередной полезной статье от ИнвестТемы и спокойно готовиться к выходным. Обнял!
🔍 Взаимосвязь девелопмента с другими отраслями экономики
Девелопмент – один из крупнейших секторов экономики России: вместе со смежными направлениями он формирует до 20% ВВП, а занятость в нём составляет более 17% трудоспособного населения.
Разберём, какая существует взаимосвязь отраслей и как она влияет на инвестиционные решения.
🧱 Промышленность стройматериалов, металлургия и машиностроение
В прямой зависимости от активности девелоперов и объёмов текущего строительства находятся металлурги, производители стройматериалов и строительной техники. Девелоперы – ключевые потребители арматуры, металлоконструкций, фасонного проката, балок, а также строительной техники. Эти отрасли взаимосвязаны: спад в строительстве может отразиться на металлургах, и наоборот. Аналогичная зависимость прослеживается и с производителями цемента, бетона, кирпича, газоблоков. Поэтому инвестор может учитывать, что рекордные запуски новых жилых и коммерческих проектов могут привести к росту котировок акций металлургов, ориентированных на внутренний рынок.
🏦 Банковский сектор
С июля 2019 года в долевом строительстве произошёл переход к механизму с эскроу-счетами и проектным финансированием. Если раньше девелоперы финансировали стройку непосредственно средствами дольщиков, то с июля 2019 года привлекают проектное банковское финансирование. Средства участников долевого строительства поступают в распоряжение уполномоченных банков на счета эскроу, а застройщик может получить к ним доступ только после получения разрешения на ввод в эксплуатацию (РВЭ).
По состоянию на октябрь 2026 года финансировать девелоперов имеют право 64 уполномоченных банка, но основную долю контролирует тройка лидеров: Сбербанк, ВТБ и Банк ДОМ.РФ. Ставка по проектному кредиту плавающая и привязана к объёму средств, аккумулированных на счетах эскроу: если остатки на эскроу-счетах превышают объём кредитов в 1,5 раза и более, стоимость заимствований становится минимальной.
📊 Например, по состоянию на декабрь 2025 года коэффициент покрытия обязательств поступлениями на эскроу у ГК «А101» составляет 1,5. Это значительно выше среднего показателя по отрасли (0,7), что подтверждает финансовую устойчивость Группы.
💸 Долговой рынок
Исторически крупные застройщики активно привлекают финансирование на публичном рынке заимствований посредством выпуска облигаций, где ставка купона зависит от политики ЦБ. Это касается и флоатеров, где выплаты формируются как ключевая ставка плюс премия эмитента, и бумаг с фиксированным доходом: их параметры определяются при размещении, и чем выше значение ключа, тем дороже обслуживание долга.
📜 ГК «А101» дебютировала на долговом рынке в 2024 году, а затем в 2025 году разместила ещё два займа: с фиксированным и плавающим купоном. Сегодня совокупный облигационный долг Группы равен 11 млрд рублей. После последнего размещения ключевая ставка пошла вниз, что облегчило обслуживание заимствований. При этом Группа демонстрирует комфортный уровень долговой нагрузки, благодаря чему её бумаги одни из самых надёжных в секторе.
🧩 Инвестируя в ценные бумаги застройщиков, инвестор должен учитывать: политику регулятора, состояние рынка ипотеки, цены на стройматериалы, формирующие себестоимость квадратного метра, ситуацию на рынке труда и потребительский спрос. Такой комплексный межотраслевой подход позволяет использовать девелопмент как самостоятельный актив и как дополнительный индикатор, помогающий прогнозировать динамику прибыли в разных секторах экономики.
❗Важно: рост и спад в одной отрасли не обязательно повлияют на смежную, так как каждый сектор имеет собственные драйверы и ограничения. Поэтому корреляция – это не гарантия синхронного движения, а ориентир, который нужно проверять на конкретных данных.
📢 Подписывайтесь на наш канал. В нём мы рассказываем о новых и текущих проектах, делимся хорошими новостями и образовательными материалами про инвестиции в девелопмент и облигации.
RU000A108KU4 RU000A10DZU7 $RU000A10DZT9
#А101
💊 Аптечная сеть 36.6 (APTK): аптека для инвестора или рецепт разочарования?
Это 7 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
📊 Что за компания сегодня у нас на разборе?
ПАО «Аптечная сеть 36.6» — одна из крупнейших аптечных сетей России, знакомый всем бренд с советской историей. В периметр входят несколько форматов: сама сеть «36,6», дискаунтеры «Горздрав» и аптеки «Лекопторг», а также собственный дистрибьютор. То есть это не просто розничная аптека, а попытка построить полноценную экосистему здоровья: офлайн-точки, онлайн-заказы, доставка и сопутствующие сервисы. Ранее в группу входил и фармпроизводитель «Верофарм», но его продали, чтобы сократить долг и сфокусироваться на рознице.
Компания вышла на IPO в далеком 2003 году. А пик котировок был достигнут в 2007 и составил 2700 рублей за акцию. Эта цифра может поразить, ведь сейчас одна акция стоит чуть больше 6 рублей! Как такое возможно? Падение в 450 раз!
Но самое удивительное другое - капитализация компании при цене в 2700 руб. за акцию была 21,5 млрд руб. А сейчас она составляет 47 млрд руб. Т.е. более, чем в 2 раза больше, при снижении цена акции в 450 раз. Как такое вообще возможно???
В такую ловушку, кстати, попадают многие адепты «технического анализа». Ведь они ждут возврата котировки к максимуму, но это практически невозможно, ведь стоимость компании должна вырасти почти в 1000 раз! А ответ на вопрос выше - это дополнительные эмиссии.
В 2007 году у 36.6 было выпущено всего 9,5 млн акций, сейчас их количество - 7,5 МЛРД ШТУК!
🧮 Посмотрим на фин.показатели, из-за чего компании пришлось пойти на такое размытие?
▪️Компания на протяжении многих лет накапливала долги из-за агрессивной экспансии, покупки региональных сетей и падения рентабельности. Каждый раз какая-то финансовая брешь закрывалась за счет очередной доп.эмиссии. Но самое удивительное, что это к текущему моменту не помошло. У компании сейчас отрицательный собственный капитал в размере минус 7 мрлд руб.!
▪️При этом именно с точки зрения роста бизнеса, все неплохо. Выручка уже превышает 100 млрд руб. и практически утроилась за 5 лет, EBITDA тоже растет все последние годы. Но основной проблемой остается долг. Проценты по нему продолжают убивать всю рентабельность предприятия.
▪️Несмотря на это, свободный денежный поток в последние периоды вышел в положительную зону. Проблема в том, что он все равно очень маленький (до 300-500 млн руб) и никак не обосновывает текущую оценку почти в 50 млрд! Из-за этого мультипликаторы просто заоблачные, P/E составляет более 100!
Хотя стоит отметить, в последние периоды компания даже умудряется сокращать долг, и в целом идет небольшое улучшение в бизнесе, но основная проблема - это оценка. Она в любом случае крайне завышена, из-за низкой ликвидности акций и попытками розничных инвесторов посмотреть «в прошлое», когда котировки измерялись тысячами рублей. Отрицательный капитал еще долгое время не позволит компании не то, чтобы думать о дивидендах, а в целом хоть какие-то шансы для инвесторов на рост фундаментальной стоимости дать. Единственный шансом для компании станет либо чудесное уменьшение долга, либо снижение процентных ставок. Пока ни того, ни другого на ближайшем горизонте не предвидится.
👉 Итог: Аптечная сеть 36.6 - это классическая ловушка для инвестора, который смотрит только на график и думает: «упало на 90% — значит, дешево». На деле бизнес работает, выручка растет, но вся прибыль уходит на обслуживание долга, а акционеры - постоянно размываются. Бумага не для долгосрочного инвестирования, если только вы не верите в чудо в виде резкого снижения ставки, реструктуризации долга или продажи бизнеса стратегу по хорошей цене. Такие сценарии возможны, но их вероятность и сроки оценить сложно. Как спекулятивная идея «на развороте» — тоже сомнительно: низкая ликвидность и долговая нагрузка делают движения непредсказуемыми. Поэтому мы точно проходим мимо такой бумаги.
Не является индивидуальной инвестиционной рекомендацией.
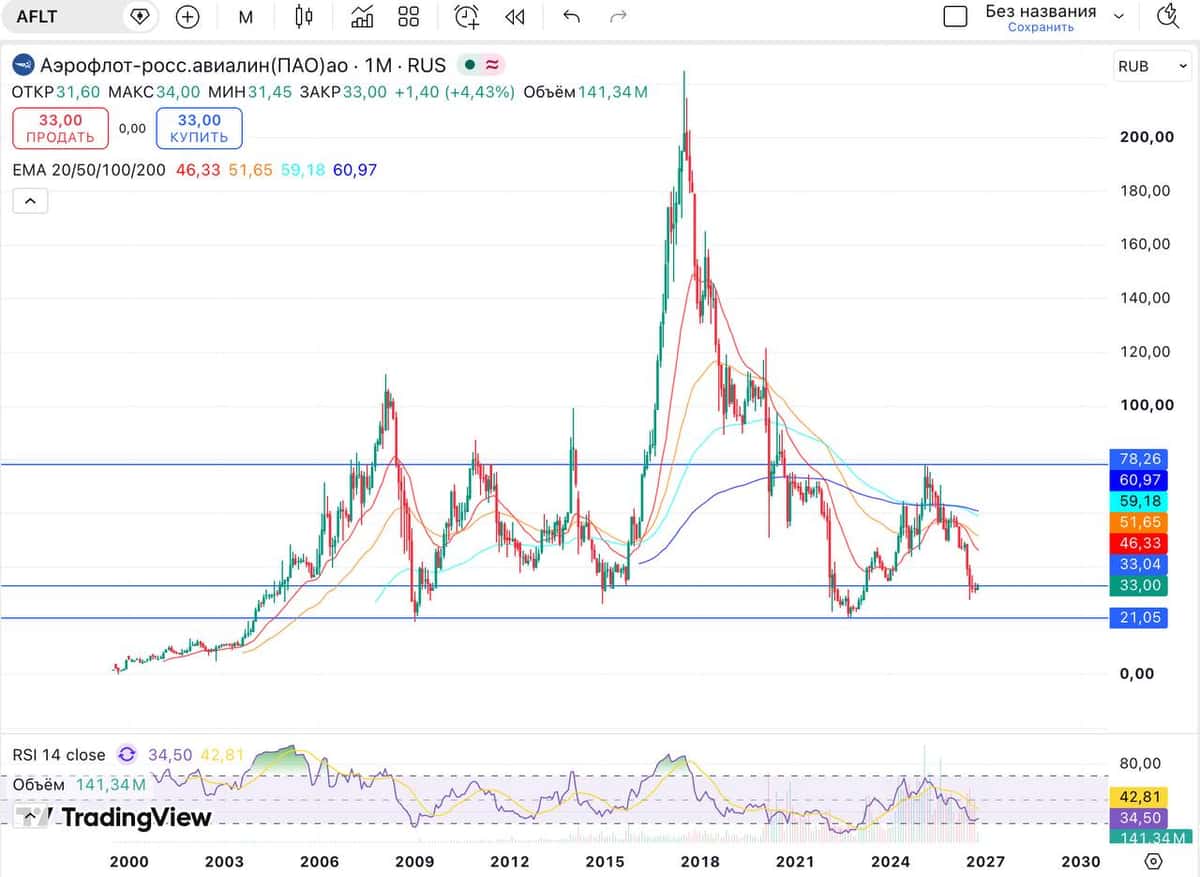
👉 Аэрофлот ( AFLT ). Взлет нормальный?
Это 4 из 100 разбор компании в рамках проекта #100дней100компаний. Подписывайся, чтобы увидеть все разборы!
Друзья, сегодня у нас на разборе компания Аэрофлот. Давайте разбираться, стоит ли сейчас запрыгивать в этот самолет или наоборот десантироваться из него. Цифры, на первый взгляд, выглядят приемлемо:
▪️Выручка от перевозок за 6 месяцев 2026 г. составила 419,4 млрд руб, рост на 3,4% г/г.
Важно отметить, что за полный 2025 г. выручка была отличной - 902,2 млрд руб, рост с 856,7 млрд в 2024 г. Пассажиропоток восстанавливается, тарифы растут, и это дает результат.
▪️Операционная прибыль за первое полугодие 2026 г. составила 25,9 млрд руб. Да, это меньше, чем аномально высокие 82,6 млрд руб в 1 полугодии 2025 г., но нужно понимать, что в прошлом году на бумажную прибыль сильно повлияли "прочие доходы", в том числе возврат акцизов и переоценка обязательств. Сейчас мы видим нормализацию операционной маржи. За весь 2025 г. операционная прибыль была 138,6 млрд руб.
🛬 Чистый убыток за 1 полугодие 2026 г. составил -561 млн руб, против прибыли в 74,3 млрд годом ранее, опять же, из-за разовых эффектов прошлого года.
За полный 2025 г. чистая прибыль составила 105,5 млрд рублей! Неплохой показатель в текущих реалиях.
👌 Самое интересное - это динамика долга. Чистый долг по итогам 2025 г. составил 535,5 млрд руб, снизившись с пиковых значений 2021-2023 годов. Долг/EBITDA сейчас находится на комфортном уровне 2,76, для сравнения в 2021 г. он был более 6! Эмитент постепенно оптимизирует финансовую нагрузку.
👍 Отдельный позитив - восстановление собственного капитала. Впервые с 2021 года балансовая стоимость стала положительной! По итогам 2025 г. чистые активы составили 66,5 млрд руб, против глубокого минуса в прошлые годы.
👎 Главные риски не меняются - это санкции и запчасти. Из отчетности видно, что значимая часть капитальных затрат уходит на капитализацию запчастей и двигателей. Авиакомпании приходится активнее формировать запасы, так как почти 100% парка - иностранные суда и их обслуживание обходится все дороже.
😔 Еще один нюанс - зависимость от государства, так доля операций с организациями с государственным влиянием составила около 16% от выручки. Аэрофлот получает большие субсидии и возврат акциза за авиатопливо, за пол года 40,9 млрд руб! Если государство сократит эту поддержку, финансовые результаты компании резко ухудшатся.
💰 Свободный денежный поток пока в минусе, но вряд ли кто-то сейчас ожидал иного. Мультипликаторы выглядят адекватно, P/E (LTM) 6,78, EV/EBITDA 3,44.
❗️ Компания вернулась к выплате дивидендов, но есть нюанс. Последняя выплата за 2025 г. состоялась в августе в размере 5,29 руб на акцию, что эквивалентно 15,1% годовых! Отличный результат, вот только свободный денежный поток отрицательный, а значит дивиденды платят в долг. Возможно, перед потенциальной приватизацией, это допустимо, но что будет дальше? Будет ли компания продолжать платить дивиденды и увеличивать долговую нагрузку? Есть ли в этом смысл? Риск отмены дивидендов очень высокий, если свободный денежный поток не нормализуется.
👉 Итог: Мы даем нейтральную оценку. Если бумаги нет, то мы бы не торопились добавлять ее прямо сейчас на текущих отметках и понаблюдали бы за динамикой FCF. Если бумага уже в долгосрочном портфеле, то можно держать, но помните, что это не защитный актив, к тому же с реальным риском отмены дивидендов. Драйвером роста может выступать дальнейший выкуп бортов из иностранного лизинга, что снижает процентные расходы, и рост тарифов на билеты, который обгоняет инфляцию. Мы в долгосрочный портфель бумагу не добавляем и продолжаем следить за динамикой FCF. К тому же любые новые логистические проблемы или урезание господдержки ударят по котировкам. Это рискованная идея под прицел восстановления.
Не является индивидуальной инвестиционной рекомендацией.
Закрыл один ИИС — потерял вычет по остальным. Как работает "лесенка"
«Лесенка» ИИС — это способ последовательно открывать и закрывать счета ИИС-3, чтобы выжать максимум налоговых вычетов. Идея в том, чтобы закрывать счёт по истечении минимального срока ИИС и сразу открывать новый.
Главный вопрос: действительно ли такой метод позволяет получить максимальную налоговую выгоду или достаточно одного счета? Давайте разбираться.
Когда одного счёта достаточно?
Если ваша главная цель — максимизировать возврат налога, то один счёт выгоднее для вычета на взносы (тип А). Каждый год вы можете заявлять возврат НДФЛ с суммы до 400 000 рублей. При ставке 13% это до 52 000 рублей, при 22% — до 88 000 рублей.
И при этом параллельно работает вычет на доход (тип Б): при закрытии счёта прибыль в пределах 30 млн рублей освобождается от НДФЛ. То есть вы получаете обе льготы сразу.
Главный минус — деньги «заперты». Пока не истечёт минимальный срок (5 лет для счетов 2024–2026 годов, позже будет больше), вывести средства без потери льгот не получится. А если деньги понадобятся срочно — придётся вернуть все полученные вычеты и ещё заплатить пени.
Из актуального:
• Как заплатить меньше налогов в 2027 году: фиксируем убытки до конца декабря
• Как использовать ИИС-3 по максимуму — и успеть до конца 2026 года
• Как продать бумаги через год и не платить налог? Разбираю ЛДВ-РИИ
• Что купить на 3–5 лет и не платить налог? Подборка длинных облигаций
Три ИИС-3 оправданы, если у вас есть конкретные планы по выводу частей капитала в разные годы и вы готовы пожертвовать частью вычета на взносы ради этой гибкости. Компромиссный вариант: один счёт — для вычета на взносы, другие — только для вычета на доход.
Но есть нюанс. Если вы закроете один из нескольких счетов, по правилу из Налогового кодекса (подп. 2 п. 2 ст. 219.2 НК РФ) вы потеряете право на вычет на взносы по всем остальным счетам, открытым в том же году — начиная с этого календарного года. Чтобы снова получать вычет, придётся открывать новый ИИС-3, а для него сразу запустится отсчёт минимального срока.
При этом вычет на доход сохранится для всех счетов. Но если ради гибкости закрыть один счёт и потерять возможность получать вычет на взносы по остальным, общая налоговая выгода может снизиться.
Как действовать — по шагам:
• Открывайте сразу три ИИС-3. Не растягивайте это на несколько лет — тогда отсчёт минимального срока пойдёт для каждого счёта одновременно.
• Дождитесь конца минимального срока. Для счетов 2024–2026 годов это 5 лет. Потом срок будет постепенно расти: 6 лет в 2027-м, 7 — в 2028-м и так дальше, до 10 лет для счетов с 2031 года.
• Закройте «первую ступеньку» и откройте новую. Когда срок первого счёта закончится, вы его закрываете, забираете деньги (если они нужны) и сразу открываете новый ИИС-3. Потом так же поступаете со вторым и третьим по очереди.
Зачем всё это? Чтобы не ждать 10 лет, прежде чем добраться до части капитала. Пригодится, если планируете крупные траты — покупку жилья, ремонт, образование — и хотите заранее их закрыть, не потеряв полностью налоговые льготы. Ещё так удобнее управлять пополнениями: перекидывать сумму со старого счёта на новый.
Полезный лайфхак: если открыть ИИС в декабре, пополнить до конца года и уже в январе подать на вычет — он получится не за месяц, а сразу за год.
Пример: открыли ИИС 15 декабря 2026 года, внесли 400 000 рублей 20 декабря. В январе 2027-го подаёте на вычет — и он будет за весь 2026 год.
Что в итоге? «Лесенка» — штука полезная, если вам важна гибкость в управлении капиталом. Но прежде чем её строить, надо чётко решить, какой вычет для вас в приоритете. Если готовы отказаться от вычета на взносы ради того, чтобы чаще получать доступ к деньгам — схема работает. А если вычет на взносы для вас критичен — лучше взять стратегию с одним ИИС-3.
Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Найти легко: @kitchen_invest в поиске — и вы там. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.
'Не является инвестиционной рекомендацией
PHDays Fest 2027 🌟
Юбилейный киберфестиваль пройдет с 20 по 22 мая в «Лужниках». И мы сделаем его великолепным.
В следующем году PHDays исполнится 15 лет. За это время изменился сам фестиваль, изменились технологии и то, насколько сильно они вошли в нашу жизнь.
Но одно осталось прежним: интерес к людям, которые хотят понять, как все устроено, и попробовать сделать по-своему.
Именно эта идея легла в основу концепции юбилейного PHDays Fest — «Технологии — отражение тебя».
В «Лужниках» вновь соберутся все, кому интересно, как устроен цифровой мир: от любопытных новичков до профессионалов индустрии.
Традиционно будет открытая зона для всех желающих, выступления экспертов со всего мира, деловые дискуссии и, конечно, легендарная кибербитва Standoff.
Что мы еще готовим к юбилею — расскажем, как только будем готовы (скоро).
А пока сохраняйте даты в календарях: с нетерпением ждем встречи и обещаем удивлять!
#POSI
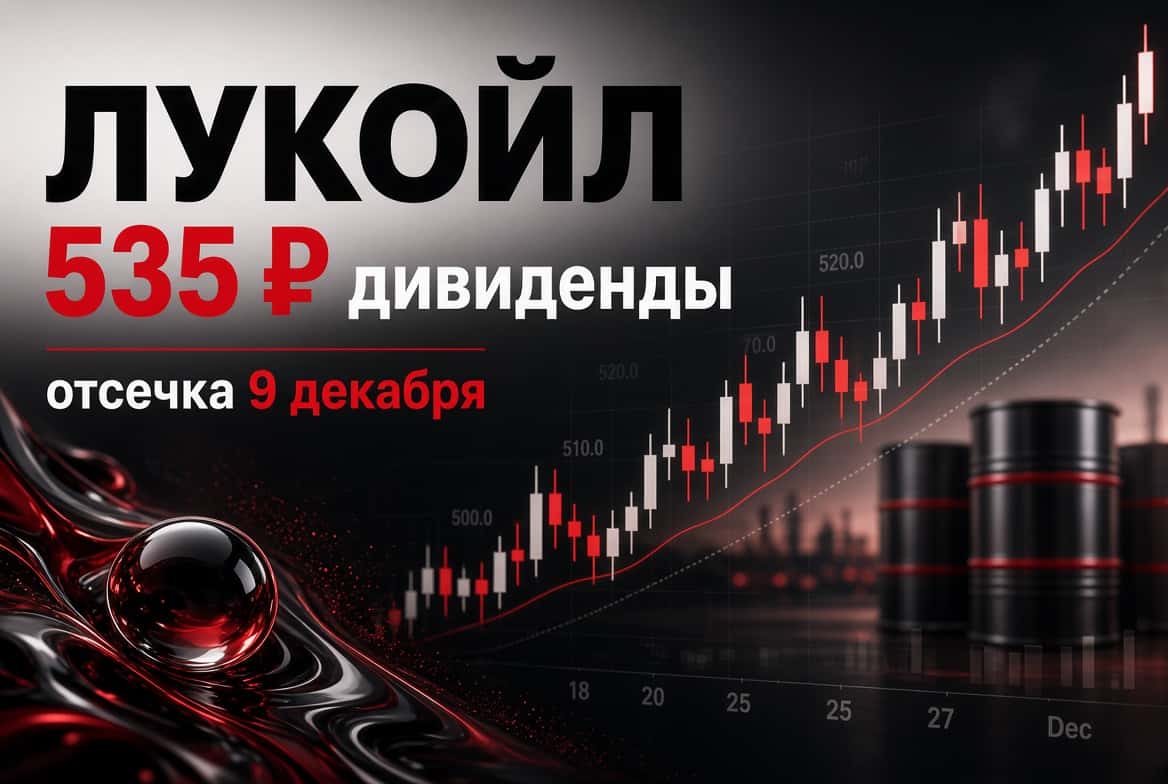
Лукойл рекомендовал дивиденды 535 рублей на акцию: стоит ли покупать
Совет директоров ПАО «ЛУКОЙЛ» 8–9 октября 2026 года рекомендовал выплатить промежуточные дивиденды по итогам девяти месяцев 2026 года в размере 535 рублей на одну обыкновенную акцию. Дата, на которую определяются лица, имеющие право на получение дивидендов (отсечка), — 9 декабря 2026 года. С учётом режима расчётов Т+1 последний день покупки акций под дивиденды — 8 декабря 2026 года.
При текущей цене около 6065–6070 ₽ (данные на 14 октября 2026 года) дивидендная доходность этой выплаты составляет примерно 8,8 %. Общий объём выплат оценивается примерно в 370–371 млрд рублей (при уставном капитале в 692 865 762 обыкновенные акции).
Решение акционеры утвердят на внеочередном общем собрании (заочное голосование с окончанием приёма бюллетеней 20 ноября 2026 года). Выплаты номинальным держателям и профессиональным участникам рынка планируются не позднее 22 декабря 2026 года, остальным акционерам — не позднее 21 января 2027 года.
Исторический контекст и дивидендная политика
«ЛУКОЙЛ» выплачивает дивиденды дважды в год. Базой служит скорректированный свободный денежный поток (FCF): не менее 100 % этого показателя (операционный денежный поток минус капитальные затраты, проценты, аренда и расходы на выкуп акций). На практике коэффициент выплат часто ниже 100 % — компания учитывает будущие инвестиции и другие корректировки.
Для сравнения:
За 2025 год суммарно выплачено 675 ₽ на акцию (397 ₽ промежуточных + 278 ₽ финальных).За 2024 год — около 1055 ₽ на акцию (рекордный уровень).Промежуточные дивиденды за 9 месяцев 2025 года составили 397 ₽.
Текущая рекомендация (535 ₽) выше прошлогодней промежуточной выплаты примерно на 35 %. По оценкам аналитиков, она соответствует примерно 63–71 % скорректированного FCF за первое полугодие 2026 года (оценки FCF за 1П — около 519–551 млрд ₽). Финансовые результаты, которые это поддерживают
Отчётность по МСФО за первое полугодие 2026 года была сильной:Выручка — около 2,06 трлн ₽ (+8 % г/г).EBITDA — порядка 815 млрд ₽ (рост почти вдвое, рентабельность около 39–40 %).Чистая прибыль, приходящаяся на акционеров, — примерно 431–440 млрд ₽ (рост в 1,5 раза).Свободный денежный поток — около 551 млрд ₽ (+70 % г/г).
Компания сохраняет крепкий баланс: чистая денежная позиция положительная (кэш превышает долг). Высокие цены на нефть (Brent в октябре 2026 года торгуется в районе 105–106 $/барр. на фоне геополитической напряжённости, включая ситуацию в Ормузском проливе) и сильная маржа переработки поддерживают денежные потоки.
Аналитики отмечают, что часть капзатрат могла быть перенесена на второе полугодие, поэтому финальный дивиденд за весь 2026 год может оказаться сопоставимым с промежуточным. В таком случае суммарная доходность за год способна приблизиться к 15–17 % к текущим ценам.
Стоит ли покупать до отсечки: плюсы и риски
Аргументы «за»:Высокая дивидендная доходность (около 9 % только по этой выплате) — одна из лучших среди «голубых фишек».Сильные фундаментальные показатели и низкая долговая нагрузка.Исторически «ЛУКОЙЛ» — надёжный плательщик дивидендов даже в сложные периоды.При сохранении высоких цен на нефть денежные потоки остаются крепкими, а финальная выплата может добавить ещё доходности.Акции уже показали сильный рост с летних минимумов (за 3 месяца около +36–37 %), но многие аналитики сохраняют позитивный или нейтральный взгляд (целевые ориентиры в районе 6000 ₽ и выше у части брокеров).
Аргументы «против» и риски:Дивидендный гэп. После отсечки цена обычно падает. По историческим данным по «ЛУКОЙЛу», фактический гэп часто составляет 70–90 % от размера дивиденда (иногда меньше, иногда сопоставим). Закрытие гэпа занимает от нескольких дней до месяцев — в зависимости от рынка и новостного фона.Зависимость от цены нефти и геополитики. Высокие котировки нефти частично обусловлены временными факторами (напряжённость в регионе). При снижении Brent денежные потоки и будущие дивиденды могут скорректироваться.
Часть роста уже заложена в цену. Акции выросли значительно с конца лета, спекулянты фиксировали прибыль после анонса дивидендов.Санкционные и операционные риски (возможные инциденты на НПЗ и т.п.).Коэффициент выплат ниже 100 % FCF — менеджмент оставляет запас на инвестиции и неопределённость.Реклама
Практические моменты. Если цель — получить именно эту выплату и держать бумагу дольше, покупка до 8 декабря имеет смысл при горизонте от нескольких месяцев. Чисто спекулятивная стратегия «купил — получил дивиденд — сразу продал» часто даёт околонулевой или отрицательный результат из-за гэпа и комиссий. Налог на дивиденды (13/15 %) также нужно учитывать.
Вывод
Рекомендация 535 ₽ на акцию — сильный сигнал: компания демонстрирует устойчивость, а дивидендная политика остаётся акционероориентированной. Доходность привлекательна, особенно на фоне крепких результатов полугодия и высоких цен на нефть. Однако это не безрисковая идея: гэп, волатильность нефти и уже произошедший рост котировок требуют осторожности.
Для долгосрочного дивидендного инвестора с горизонтом от полугода «ЛУКОЙЛ» остаётся одним из ключевых кандидатов в нефтегазовом секторе. Для краткосрочной игры «под отсечку» лучше оценивать соотношение риск/доходность индивидуально и смотреть на динамику цены ближе к декабрю.
Не является индивидуальной инвестиционной рекомендацией. Рынок акций несёт риски потери капитала. Решения принимайте самостоятельно, исходя из своей стратегии и риск-профиля.
Евро транспорта все таки спасут? Что будет?
Отличная новость для трейдеров, на счет инвесторов - не уверен.
Минэнерго - предложил взять под управление активы Трассы АЗС.
Это пока просто предложение, хотя конечно, идея интересная и перспектива в ней есть. Я в любом случае уже не в лодке, так что как говорится "не успел".
Тут важно понимать, что временное управление - ещё не гарантирует, что будут исполнятся обязательства.
Это лишь сигнал к тому, что в стране совсем плохи дела с топливом, по этой причине и пытаются подхватить хоть что-то хоть где-то.
Всем кто сможет заработать - удачи, пристегнуть ремни🙏
Не ИИР
$EUTR $RU000A10BVW6 $RU000A1082G5 $RU000A108D81 $RU000A10ATS0 $RU000A1061K1 $RU000A10A141 $RU000A10CZB9 $RU000A10E4X3 $RU000A10BB75
Россети Северо-Запад. Отчет за 2 кв 2026 по МСФО
Тикер: #MRKZ
Текущая цена: 0.12870
Капитализация: 12.3 млрд
Сектор: Электросети
Сайт: https://www.rosseti-sz.ru/investors/
Мультипликаторы (LTM):
▫️ P/E - 1.72
▫️ P/BV - 0.44
▫️ P/S - 0.14
▫️ ROE - 25.9%
▫️ ND/EBITDA - 0.03
▫️ EV/EBITDA - 0.73
▫️ Акт/Обяз - 1.45
Что нравится:
▫️ рост выручки на 12.7% г/г (17.4 → 19.6 млрд);
▫️ чистый долг снизился на 44.1% к/к (1 → 0.6 млрд). ND/EBITDA улучшился с 0.07 до 0.03;
▫️ нетто фин расход снизился на 21% к/к (188 → 148 млрд);
▫️ чистая прибыль 0.6 млрд против убытка -0.3 млрд во 2 кв 2025.
Что не нравится:
▫️ отрицательный FCF уменьшился еще в 3 раза г/г (-0.9 → -2.7 млрд);
▫️ слабое соотношение активов к обязательствам.
Дивиденды:
Выплаты в 50% чистой прибыли, определенной как максимум между РСБУ и МСФО с корректировкой на обязательные отчисления, инвестиции из чистой прибыли, погашение убытков прошлых лет.
Прогноз на сайте Доход отсутствует.
Мой итог:
Полезный отпуск снизился на 1.9% г/г (7.57 → 7.42 млрд кВт*ч). Уровень потерь в 5.26% является одним из самых низких значений во 2 квартале за последние 5 лет. Рост тарифа за квартал в среднем составил +17.4% г/г (2179 → 2559 руб/МВт*ч).
Выручка по сегментам (г/г в млрд):
▫️ передача электроэнергии +15% (16.1 → 18.5);
▫️ технологическое присоединение +52.8% (0.27 → 0.41).
За полгода выручка увеличилась на 17.3% г/г (38.2 → 44.8 млрд). Основным драйвером остается рост тарифов на передачу электроэнергии. В 2026 году индексация будет проведена в октябре и в среднем составит 11.3%.
В квартале была заработана прибыль (против убытка в прошлом году) за счет улучшения операционной рентабельности с -1.2 до 5%, снижения нетто фин расхода (311 → 148 млн) и уменьшения эф. ставки налога на прибыль (29.9% vs 47.7% во 2 кв 2025).
FCF еще больше ушел в отрицательную зону на фоне такого же OCF (0.7 → -0.4 млрд) и роста кап. затрат (+50.4% г/г, 1.6 → 2.3 млрд).
Долговая нагрузка снижается и ND/EBITDA все ближе к 0. В контексте долга есть одна новость, но о ней чуть ниже.
В соответствии с последней версией ИПР за 2026 год планируется заработать 4.9 млрд. По МСФО за полугодие план выполнен на 77%. То ли компания подошла к прогнозу очень осторожно, то ли в конце года ожидаются различные списания, обесценивания и т.п. Если все же исходить из цифры по ИПР, то это дает P/E 2026 = 2.52. Дивиденд по ИПР получается 0.0179 руб (ДД 13.9% от текущей цены).
И вот, с одной стороны, компания не в первый раз закладывает в ИПР сумму на дивиденды, а потом их не выплачивает. А с другой стороны, недавно была новость, что Россети Северо-Запад объявила аукцион на привлечение возобновляемой кредитной линии на 2 млрд на срок 5 лет под ставку "КС + 5%". Среди целей получения линии финансирование расходов, рефинансирование задолженности и, что особенно интересно, выплата дивидендов. Итоги аукциона будут подведены 28.09.2026.
Риски для компаний холдинга, в целом, одинаковые. Во-первых, атаки БПЛА на инфраструктуру. Во-вторых, риск государственного регулирования. По каким-то внутренним ощущениям это выглядит вполне реальным, если посмотреть на сильные результаты сектора. Как бы государство все же не решилось перенаправить дивидендный поток электросетевых компаний в другое русло на благо страны.
Если смотреть только на 2026 год, то Россети Северо-Запад нормальная, но не топовая история (где-то на уровне Центр и Приволжья и Волги, но только у этих двух положительный FCF). При этом есть серьезный риск очередной невыплаты дивидендов.
Но здесь есть "ковбойская" идея состоящая из двух факторов: компания должна начать выплачивать дивиденды и планы на прибыль в 2027 хотя бы близки к реальности (30.5 млрд vs 4.9 млрд в 2026). Если все действительно так сложится, то от текущей цены "рисуется" фантастическая дивидендная доходность в 89%. Такой расклад точно приведет к значительной переоценке акций Северо-Запада. И первым звоночком может быть получение кредитной линии.
Акций компании нет в портфеле, но слежу за развитием ситуации.
Прогнозная справедливая стоимость - 0.179 руб (с расчетом на выплату дивидендов).
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram
Когда фавориты плетутся в хвосте, а мы делаем вид, что так и задумано
Знаете, что мне нравится в обзорах от аналитиков? Их непоколебимая вера в собственные идеи. Вот смотришь на такую подборку — фавориты, аутсайдеры, всё разложено по полочкам. А потом открываешь статистику за месяц и видишь: любимчики принесли два процента, пока индекс скакал на все шесть, а нелюбимчики и вовсе ушли в минус. И вот сидишь такой, чешешь репу и думаешь — то ли аналитики что-то знают, то ли я чего-то не понимаю.
Но давайте по-честному. Рынок сейчас — это не про математику и не про красивые мультипликаторы. Это про нервы. Геополитика трясёт всех, как грушу, нефть дёргается туда-сюда, ставка хоть и ползёт вниз, но медленно, как улитка по стеклу. В такой обстановке любой портфель — это лотерея с элементами научного подхода.
🔥 Явные фавориты рынка
Сбер — понятно, банк жирнеет на высоких ставках, маржа прёт, Греф обещает рекорды.
Транснефть — вообще песня, сидит на куче денег, получает проценты по вкладам, как рантье, и ещё дивиденды платит.
Яндекс — отдельная история. Компания растёт двузначными темпами, когда вокруг всё замедляется. Электронная коммерция вышла в плюс по EBITDA.
🧑💻 Фавориты, но с оговорками
НОВАТЭК — ставка на газ и зиму, которая рано или поздно придёт, а запасы в Европе не резиновые.
ДОМ.РФ — банк, который зарабатывает на ипотеке и чувствует себя неплохо даже при высоких ставках.
Хэдхантер с его семью процентами дивдоходности за полгода - неплохо, особенно если верить, что рынок труда не схлопнется.
Интер РАО — тут интереснее. На долгосрок компания может быть привлекательной, но на коротком горизонте — балласт. Бумага после дивидендной отсечки потеряла поддержку, и теперь болтается без катализаторов.
Логика везде примерно одна: либо компания получает кэш от высоких ставок, либо растёт быстрее рынка, либо платит щедрые дивиденды. Идея простая — собрать тех, кто в текущих условиях чувствует себя комфортно.
❌ Аутсайдеры — тут всё грустнее, но предсказуемо
Девелоперы сейчас в аду. Высокие ставки убивают ипотеку, продажи новостроек в Москве падают, финансовые расходы давят. Аналитики ждут убытков аж до 2028 года — это даже не прогноз, это приговор тому же Самолету.
Магнит — тоже логично. Убыток, долговая нагрузка, потребитель экономит. Дивидендов не будет, и это, пожалуй, самое честное, что можно сказать про ритейлера в такой ситуации.
Полюс, Северсталь и АЛРОСА— тут тоже всё примерно понятно. Либо отрасль в стагнации, либо дивиденды разочаровали, либо новостей нет вообще. Когда нет новостей, рынок придумывает их сам, и обычно не в пользу.
У каждого есть проблема, которая никуда не денется в ближайшее время.
🎯 ИнвестВзгляд: Вот не сразу, но пришел к такому интересному выводу: Смотреть на месячную динамику портфеля — это как оценивать свою физическую форму по одному дню в спортзале. Да и главный вопрос не в том, кто вырос за месяц, а в том, кто выживет в текущих условиях.
$SBER $TRNFP $YDEX $NVTK $DOMRF $HEAD $IRAO $MGNT $PLZL $CHMF $ALRS
🪙 День инвестора. АПРИ.
День инвестора превратился в 3 дня инвестора. 2 города, несколько локаций. Привилегия в Екатеринбурге. Академия танца + Привилегия, Фанпарк, Грани в Челябинске. В целом все интересно и круто. За организацию твердая пятерка. Думаю что собрать сразу 40 человек ( блогеров и других представителей инвест сообщества) не самая простая задача.
Привилегия в Екатеринбурге. Предчистовая отделка. Есть квартиры в 2 этажа, есть квартиры с террасами и эксплуатируемой кровлей. Высота домов – 3 этажа. Хорошая низко-этажная застройка. Не чувствуешь себя как в каменных джунглях. Обеспеченность парковочными местами – 1. На каждую квартиру 1 место. Хороший показатель. Транспорт – есть автобус, когда-нибудь могут построить метро ( но это не точно, и надеяться на это не стоит). Цена около 190 кР за кв м. Для Москвы это недорого, для жителей Екб не думаю, что дешево. Тем более, что удаленность от центра присутствует. А учитывая как быстро все заселяется, то есть шанс, что до центра города не 20 минут, а сильно больше ( особенно утром, когда ехать нужно почти всем).
Все это напоминает Привилегию в Челябинске. У проекта есть свои плюсы и минусы. Выкуплено что-то около 60% жилья. Рядом школы, больница, детские сады, так же заходят сетевые магазины. В целом все красиво.
🪙 Фанпарк в Челябинске. Не путайте с Чебурляндией.
В этом году будут запускать полноценный горнолыжный курорт. Гору насыпали, она и правда огромная. Вид с нее впечатляет. В марте этого года уже были здесь, все сильно поменялось, динамика развития есть. В 2027 году будут запускать гостиницы + термы, бассейны и прочие развлечения. Соответственно вырастет цена на кв метр, вырастет занятость, создадутся рабочие места, придет малый бизнес. В общем все от этого выиграют.
В этот проект поверили в ВТБ и профинансировали. 👍
Грани.
Отличный проект в центре города. Рядом городской бор. Уже строят вторую очередь.
Что смущает? Во-первых число автомобилей, которые будут каждый день заезжать и выезжать из ЖК. Число машиномест – 840 ( примерно, коэфф - 0,7). Нагрузка на улицу Труда вырастет. Повернуть или выехать с прилегающей территории там и так не всегда просто. Если вы пытались подъехать или оставить машину возле Уральской молнии или Таганая, то вы понимаете о чем речь. Добавьте еще сюда еще пару сотен машин (малый бизнес, озоны-вб, кофейни, друзья + местные жители, гости города) и станет совсем тяжело.
Отделка квартир – ну, ее нет. Кирпич и бетон. С одной стороны понятно, что люди будут пользоваться услугами дизайнеров, строителей. Но с другой стороны, возводить стены и штукатурить все это добро, заливать полы, разводить электрику, трубы… Ну как бы это все время и деньги. Плюс это все нужно принести и завезти. Застройщик снимает эту часть работы с себя, при этом квадрат стоит тут 230-240 тыс рублей. Для Челябинска это достаточно дорого. В данном проекте мне многое нравится: место, качество и в целом идея и реализация на уровне. Но вот цена немного смущает, хотя конечно для тех, кто покупает возможно это совсем не проблема. Ну или они уже воспользовались программой, которая позволяет платить за жилье облигациями Апри ( и получать скидку в 7%).
Это не цены высокие, это просто мы мало зарабатываем. Возможно если цена будет другой, то пропадет чувство элитарности и уже будет совсем не то.
Компании - успехов. Сам держу приличную долю облигаций Апри в портфеле. Про это подробнее напишу во второй части.
Пилотный выпуск моего нового видео-формата «Поговорим о деньгах»
Друзья, формат работы моего блога - это спокойная фундаментальная аналитика, разборы отчетов компаний и поиск инвест-идей на рынке акций и облигаций. Однако мое желание пробовать новые форматы и развиваться в разных направления берет верх.
🎬 Каждый четверг я провожу вебинар в рамках закрытого канала ИнвестТема Premium. Теперь у меня появилась идея протестировать новый открытый формат пятничного стрима. Скоро я анонсирую пилотный эфир - встретимся с вами на всех доступных площадках.
Стрим пройдет в дружеском разговорном формате. Важно отметить, что сам формат будет сильно отличаться от привычного вам контента. Мы постараемся слегка отвлечься от рынка и затронуть темы, связанные с деньгами, бизнесом и экономикой. В общем, это будет не привычная «ИнвестТема», а более свободный разговор о деньгах.
💬 Вообще, я себя не ограничиваю в выборе тем. Мы с вами просто обсуждаем новости и интересные события. Главное - это живое общение и обсуждения в чате. Цель данных эфиров - с пользой провести время в преддверии выходных.
Для чего нужен цифровой рубль, финансовые пирамиды, ипотека снова начинает оживать, люди стали экономить, инфляция сжирает наш капитал. Это лишь пример тех тем, которые мы можем с вами обсудить. Что-то мне подсказывает, что стрим вам понравится, ведь в моем блоге такого еще не было. Ждите анонс, скоро вернусь.
♥️ Накидайте побольше лайков, если идея вам понравилась и пишите в комментариях, какие темы вам бы были интересны. Если же текстовых статей про рынок достаточно, то тоже пишите об этом.
Выборы-выборы…
Скоро выборы, уже на этой неделе. Что делать, как быть?
Конечно выборы у нас особенные. Партии снимаются с выборов или их снимают, отдельных кандидатов тоже. Почему то не трогают кандидатов ЕР и Новых людей. Наверное это просто совпадение.
Почитал я немного предвыборные программы. Тут кто во что горазд. Особенно сильна программа ЕР: тут и народосбережение ( рождаемость падает рекордными темпами, люди уезжают из страны + "движуха"), сильная экономика ( спасибо что живая), технологии для людей ( это видимо китайские ИИ и роботизация), достойная работа ( наверно та, что оплачивается хорошо. Обещают до 35 тыс минималку). Проблемы создали, теперь нужно их решать.
Новые люди. Ну тут за все хорошее и против всего плохого. У нас местный кандидат предлагает таблички повесить в парке. Отличная идея, но как будто бы это не идеи уровня депутата гос Думы.
КПРФ. Предлагают отнять и отдать народу... Или государству. Национализация, пересмотр итогов приватизации. Ну хорошо, только кто это поддержит.
Что меня сильно смущает? Что никто не говорит о проблеме номер один. 4,5 года прошло, а результаты какие? Экономические, демографические и т.д. И в основном негативные. Ещё и проблемы с маркетплейсами и топливом появились. Конечно все колосится и развивается, но в основном в телевизоре.
Без решения основных проблем не будет никакого развития. Это как тушить пожар с дырявым ведром. Блокировки – куда ж без них. С этим что делать или всех все устраивает?
Вот например партия Пенсионеров предлагает: « Не можешь – уходи!». Это они кому? Зато против договорняков на выборах. + Пенсионеры не воруют. 👍
В принципе ЕР может уже стать такой партией. Какой там средний возраст? 60-70 лет у руководителей?
Недавно такой тезис услышал: «У нас много проблем. Но зато президент у нас сильный». Видимо и правящая партия такая же.
Голосуя за партию, у которой сейчас большинство, мы тем самым продвигаем новые налоги, ограничения, новые "движухи", дефициты, замещение коренного населения и т.д. Во всяком случае каких то здравых инициатив я не могу вспомнить.
Если вас все это устраивает, то тогда конечно же ничего менять не стоит. 25 лет у власти ( или даже больше), как вы думаете чем они будут заниматься еще 25 лет? Тем же самым.
Нет иллюзий, что все быстро изменится и резко станет лучше.
Скорее всего будут опять подтасовки, нарушения, на электронном голосовании что-то нарисуют. Поддержка в 146%...
Но хотя бы попробовать стоит. Не стоит сдаваться. 20 сентября.
Роснефть. Отчет за 2 кв 2026 по МСФО
Тикер: #ROSN
Текущая цена: 353.3
Капитализация: 3.72 трлн
Сектор: Нефтегаз
Сайт: https://www.rosneft.ru/Investors/
Мультипликаторы (LTM):
▫️ P/E - 9.15
▫️ P/BV - 0.4
▫️ P/S - 0.45
▫️ ROE - 4.4%
▫️ ND/EBITDA - 1.8
▫️ EV/EBITDA - 3.4
▫️ Акт/Обяз - 1.75
Что нравится:
▫️ рост выручки на 14% г/г (1.98 → 2.26 трлн);
Что не нравится:
▫️ чистый долг вырос на 13.3% к/к (3.92 → 4.35 трлн). ND/EBITDA ухудшился с 1.7 до 1.8;
▫️ чистая прибыль снизилась на 14.3% г/г (140 → 120 млрд)
▫️ некомфортное отношение активов к обязательствам.
Дивиденды:
Целевой уровень дивидендных выплат составляет не менее 50% от чистой прибыли по МСФО с периодичностью по меньшей мере два раза в год.
По данным сайта Доход за 9 мес 2026 прогнозируется дивиденд в размере 9.41 руб (ДД 2.66% от текущей цены).
Мой итог:
Операционные показатели за 2 кв 2026 (г/г):
▫️ добыча углеводородов +1.8% (60.4 → 61.5 млн т.н.э.);
▫️ добыча жидких углеводородов -0.2% (44.7 → 44.6 млн т);
▫️ добыча газа +7.2% (19.1 → 20.48 млрд куб м);
▫️ реализация нефтепродуктов на внутреннем рынке -10.8% (10.2 → 9.1 млн т).
По выручке все понятно. Ее поддержали рост цен на нефть, нефтепродукты и выплаты по топливному демпферу (общая сумма выплат нефтяникам выросла на 11.2% г/г, 544.7 → 605.5 млрд). В целом, рост примерно такой же, как у Татнефти и Газпром нефти. Разбивка по сегментам отсутствует. За полгода выручка увеличилась на 0.6% г/г (4.18 → 4.21 трлн).
А вот с чистой прибылью все не очень. Операционная рентабельность улучшилась с 11.4 до 13.8%, но все перечеркнули прочие расходы, которые выросли в несколько раз (34 → 153 млрд). Расшифровки по ним, но в своем релизе компания дала пояснения, что уменьшение прибыли обусловлено рядом неденежных и разовых факторов, включая курсовые разницы и обесценение активов.
По FCF за 2 квартал не получить даже расчетным путем (Роснефть не предоставил данные за 1 квартал), но за полгода информация есть. Рост на 12.1% г/г (173 → 194 млрд).
Долговая нагрузка выросла, и, исходя из указанного показателя ND/EBITDA, расчетным путем можно получить значение чистого долга в 4.35 трлн.
В целом, 2 квартал получился нормальным. Рентабельность по EBITDA выросла до 30%, но прочие расходы испортили благостную картину. 3 квартал должен быть еще лучше с учетом того, что конфликт на Ближнем Востоке пошел на очередной круг эскалации и это снова разогнало цены на нефть (Urals в Индии вообще торгуется с премией к Brent). При этом еще и рубль значительно ослаб (средний курс должен быть в районе +-81 рублей). Пока продолжаются приличные выплаты по топливному демпферу (правда они будут меньше, чем за 2 квартал). Про 4 квартал пока сложно что-то сказать, но вряд ли ближневосточный конфликт разрешится в ближайшие несколько дней (плюс понадобится какое-то время на восстановление потоков).
Риски атак по инфраструктуре компании все также в силе. Уже в 3 квартале были атакованы заводы в Сызрани, Рязани, Саратове.
С учетом слабого полугодия ориентир в 800 млрд прибыли уже выглядит недостижимым. Наверное можно ожидать прибыль в 400-450 млрд за 2 полугодие. Это дает P/E 2026 = 5.12 и дивиденд в районе 30.67 руб (ДД 8.68% от текущей цены) при выплате 50% от чистой прибыли.
Если смотреть на текущий год, то Роснефть как идея уступает другим нефтяникам. Но на более долгосрочный период компания выглядит интереснее с учетом того, что в сентябре стартовала эксплуатация проекта "Восток Ойл". Первая нефть уже поступила к новому терминалу порта Бухта Север и была загружена на танкер "Валентин Пикуль". Здесь, правда, пока остается проблемой отсутствие достаточного количества специализированных танкеров для круглогодичного судоходства по СевМорПути. Ожидается, что к 2030 году поставки нефти с проекта достигнут 50 млн т в год, которые позже можно нарастить до 100 млн т в год.
Акции компании держу в портфеле с долей в 3.65% (лимит - 3%).
Прогнозная справедливая стоимость - 415 руб.
*Не является инвестиционной рекомендацией
▫️ мой канал в Telegram