🏦 Короткая заметка по ВТБ:

Последнее время инвесторы и спекулянты активно обсуждают ситуацию в ВТБ. На Смартлабе эта тема тоже была в центре внимания. Компания резко развернулась и стала намного более открытой к инвесторам: коммуницирует с рынком, улучшает прогнозы, рекомендует дивиденды.

В результате имеем интересный кейс с возможным кратным ростом акций при реализации позитивного сценария. В то же время скептиков тоже много. Все-таки репутация прошлых лет находится не на стороне банка.

Мое мнение относительно компании на данный момент весьма лаконично и заключено в двух тезисах:

— Дивиденды будут! Сегодня должно было пройти собрание акционеров. Результаты обещали опубликовать 2 июля, в среду. Выплату оцениваю с вероятностью 99%. Во-первых, есть Указ Президента о финансировании ОСК за счет дивидендов ВТБ (в какой-то степени этот Указ можно сравнить с директивой МинФина). Во-вторых, отказ от дивидендов окончательно отвернет акционеров от компании. Получается, что вся проделанная работа последних месяцев будет нивелирована.

— Инвестиционная идея может быть только после обновления стратегии! Стратегия банка, которая не так давно была представлена инвестиционному сообществу имеет устаревший дивидендный трек. Согласно документу выплаты должны были возобновить только в 2026 году, а объем составить 80 млрд руб., что сильно ниже текущей выплаты. Для инвесторов ключевым является стабильность дивидендного трека и его объем. От этого во многом будет зависеть интерес к компании. Пока тяжело понять как банк будет поддерживать достаточность капитала на необходимом уровне и параллельно платить 50% от чистой прибыли. Обновленная стратегия должна прояснить этот аспект.

На текущий момент вижу исключительно спекулятивный интерес к акциям банка с целью продолжения роста котировок на факте одобрения дивидендов с выходом перед дивидендной отсечкой, либо фиксацией на частичном закрытии дивидендного гэпа.

Под эту идею взял бумаги ВТБ на сегодняшнем снижении на 15% от портфеля. Окончательное решение о выходе из позиции буду принимать после того как будет понятна реакция рынка на решение Собрания Акционеров по дивидендным выплатам.

Подписывайтесь на канал и ставьте лайки!

#MOEX #VTBR #ВТБ #ДИВИДЕНДЫ
0 комментариев
    посты по тегу
    #MOEX

    Мосбиржа - ставка на комиссии и дивиденды


    Пока Индекс Мосбиржи топчется на месте вблизи своих многолетних минимумов, заглянул в свежий отчет самой площадки. Комиссии растут, прибыль к прошлому году еще в плюсе, но котировки оставляют желать лучшего. Что же происходит с бизнесом? Давайте посмотрим в отчете.

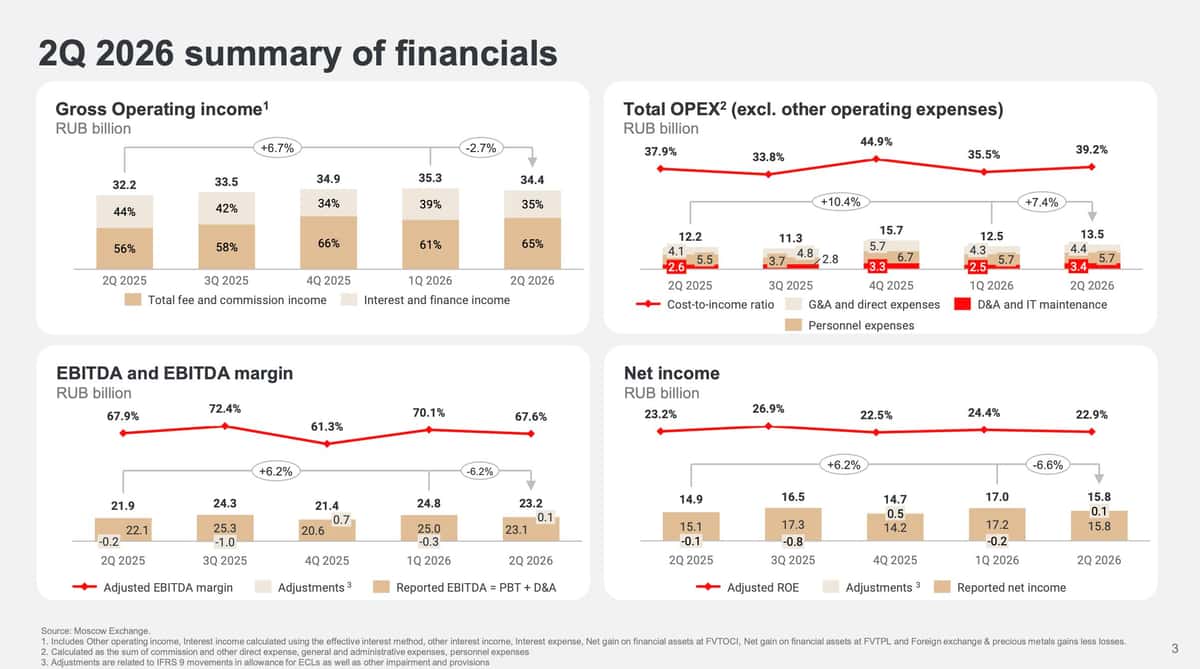
    🏛 Итак, чистая прибыль за второй квартал выросла на 4,7% г/г до 15,8 млрд рублей, хотя относительно первого квартала снизилась на 8%. За полугодие получили уже 32,9 млрд, плюс 17,8%. Еще интереснее комиссии: за квартал они выросли на 24,8% до 22,3 млрд, а за полугодие - на 20,4% до 43,8 млрд рублей. Их доля в доходах биржи достигла 65%. Вроде бы все хорошо, но почему рынок не спешит переоценивать бумагу?

    Качество роста неоднородное. Обороты на рынке акций снизились на 20,5%, а комиссии - на 27,3%. Зато денежный рынок принес на 27,3% больше комиссий при росте объемов на 48,4%, хорошо чувствует себя и срочный рынок. Только облигаций за квартал разместили на 3,3 трлн рублей. Частных инвесторов уже 42,2 млн, ИИС - 6,4 млн, а собственные средства биржи достигают 194 млрд рублей при отсутствии долга.

    Главная проблема сейчас в процентных доходах. За квартал они сократились на 16% до 11,9 млрд рублей. Ключевая ставка пошла вниз, а вместе с ней снижается доходность огромного инвестиционного портфеля Мосбиржи на 2,65 трлн рублей. Одновременно растут расходы: только амортизация и ИТ-обслуживание прибавили 31,4%. Скорректированная EBITDA выросла всего на 6,2% до 23,2 млрд рублей при все еще шикарной марже 67,6%.

    💰 Зато дивидендная история выглядит интересно. За 2025 год акционерам выплатили 19,57 рубля на акцию, или 44,5 млрд рублей - 75% прибыли. Промежуточных дивидендов за полугодие нет, но консенсус на следующий год сейчас находится около 20,5 рубля на акцию. От текущих котировок это примерно 13,4% форвардной доходности - вполне щедро для дивидендного инвестора.

    Из ближайших драйверов - расширение основной торговой сессии с 14 сентября и планы по запуску криптовалютных инструментов до конца года. Мосбиржа продолжает работать над повышением вовлеченности инвесторов и трейдеров. В том числе с помощью конкурса «Лучший частный инвестор-2026», где клиент Финама наторговал на фьючерсе доллар-рубль более 350% за 4 месяца. Суммарный торговый оборот участников ЛЧИ-2026 достиг рекордных ₽3,5 трлн, что более чем в три раза превышает предыдущий максимум 2023 года.

    В итоге по комиссиям и балансу Мосбиржа выглядит спокойно. Но снижение ставки постепенно отнимает прежний процентный драйвер, а полноценного возвращения активности на рынок акций мы пока не увидели. Поэтому сейчас это для меня в первую очередь ставка на рост комиссионного бизнеса и дивиденды, а не на дешевую оценку. С интересом буду ждать отчет за третий квартал.

    ❗️Не является инвестиционной рекомендацией

    ♥️ Ваш лайк - лучшая мотивация для меня каждый день публиковать аналитику, а вам плюс к карме. Спасибо!
    $MOEX

    Мосбиржа - ставка на комиссии и дивиденды